Tag: aandelen

  • GQG US Equity ETF Ziet Handelsvolume Exploderen Met Meer Dan Drie Miljoen Aandelen

    GQG US Equity ETF Ziet Handelsvolume Exploderen Met Meer Dan Drie Miljoen Aandelen

    Ondanks een dagverlies van 0,7 procent voor het fonds, zorgden specifieke componenten als Nvidia en Intel voor een ongekende activiteit in de GQGU-tracker.

    De GQG US Equity ETF (GQGU) heeft op 28 september 2026 een uitzonderlijk hoge activiteit gekend op de beurs. Het fonds zag die dag meer dan 3 miljoen aandelen van eigenaar wisselen, een cijfer dat ver boven het driemaandelijkse gemiddelde van ongeveer 178.000 aandelen ligt. Deze scherpe toename in handelsvolume valt op, zeker omdat de waarde van GQGU-aandelen op diezelfde dag met ongeveer 0,7 procent daalde.

    De opvallende beweging in het ETF-volume werd vooral gedreven door enkele prominente componenten binnen het fonds. Zo steeg het aandeel van chiptitan Nvidia met 2,3 procent, waarbij meer dan 96,5 miljoen aandelen werden verhandeld. Aan de andere kant van het spectrum daalde Intel met 5,7 procent op een volume van ruim 73,9 miljoen aandelen. Palo Alto Networks was de grootste stijger binnen het fonds, met een toename van ongeveer 4,6 procent.

    Wij zien dit vooral als een teken van de aanhoudende volatiliteit in de technologiesector, waar beleggers proberen te profiteren van snelle koersbewegingen in individuele aandelen, zelfs wanneer het onderliggende fonds licht inlevert. De hoge volumes in zowel stijgende als dalende componenten duiden op een actieve herpositionering binnen de ETF, waarbij de componenten een grotere rol spelen dan het fonds zelf.

    Terwijl de individuele aandelen binnen de GQGU-tracker forse bewegingen lieten zien, bleef het totale effect op de ETF beperkt tot een lichte daling. Dit onderstreept de diversificatie die een ETF biedt, maar het roept ook de vraag op welke onderliggende strategie de beleggers in GQGU hier precies nastreven. De mate waarin beleggers hun posities in dit soort fondsen aanpassen, kan een indicatie zijn van hun bredere visie op de Amerikaanse aandelenmarkt, die op dit moment nog relatief stabiel oogt. Zo noteert Bitcoin vandaag, 29 september om 04:04 Brusselse tijd, 73.062 euro, wat een stijging van 6,2 procent over de afgelopen dertig dagen vertegenwoordigt.

    De focus op specifieke technologieaandelen binnen breed gespreide ETF’s blijft een trend. Het afwegen van de prestaties van individuele zwaargewichten als Nvidia en Intel tegenover de stabiliteit van het gehele fonds, blijft een belangrijke afweging voor wie op zoek is naar blootstelling aan de Amerikaanse technologiesector zonder in te zetten op één enkel paard.

    Technische analyse

    De GQGU ETF kende een ongewoon hoog handelsvolume van ruim 3 miljoen aandelen, significant hoger dan het driemaandelijkse gemiddelde van 178.000. Ondanks deze activiteit daalde de koers met 0,7 procent, wat duidt op verkoopdruk die de koopinteresse overtrof, zelfs bij hoge liquiditeit. Het ontbreken van concrete support- en resistance-niveaus in de bron maakt een gedetailleerde technische analyse lastig, maar de daling op hoog volume is doorgaans een bearish signaal op korte termijn. Een verdere daling onder de recente dieptepunten zou nieuwe verkoopgolven kunnen ontketenen.

    Marktsentiment

    Het marktsentiment rondom GQGU lijkt gemengd, met een uitzonderlijk hoog handelsvolume dat wijst op zowel koop- als verkoopactiviteit. De Fear & Greed Index voor de bredere cryptomarkt staat op 73 van 100 (Greed), wat duidt op een algemeen optimisme, maar dit sentiment lijkt niet volledig overgedragen te zijn op de GQGU-koers, die daalde. De aanzienlijke bewegingen in componenten als Nvidia en Intel suggereren dat grote beleggers posities aanpassen, mogelijk als reactie op specifieke sectorgerelateerde nieuwsberichten of macro-economische verschuivingen.

    Fundamentele analyse

    De GQGU US Equity ETF richt zich op Amerikaanse aandelen, met een sterke vertegenwoordiging van technologiebedrijven zoals Nvidia, Intel en Palo Alto Networks. De recente daling in de ETF-koers, ondanks de stijging van Nvidia, kan worden toegeschreven aan de significante daling van Intel en mogelijk andere, niet-genoemde componenten. De focus op technologie maakt de ETF gevoelig voor sectornieuws en bredere macro-economische factoren die de techmarkt beïnvloeden, zoals rentetarieven of consumentenbestedingen. De stijging van Palo Alto Networks duidt op aanhoudende interesse in cybersecurity.

    Bull- vs bear-scenario

    • Bull-scenario: Een verdere sterke prestatie van zwaargewichten zoals Nvidia, gecombineerd met een stabilisatie of herstel van Intel, zou de koers van GQGU kunnen doen stijgen.
    • Bear-scenario: Aanhoudende zwakte in grote componenten of een bredere correctie in de technologiesector kan leiden tot verdere dalingen voor de ETF.

    Wat betekent dit nu?

    Het uitzonderlijk hoge handelsvolume in de GQGU ETF, gecombineerd met een lichte koersdaling, wijst op een gevecht tussen kopers en verkopers. Hoewel het algemene marktsentiment optimistisch is, tonen de individuele componenten van de ETF duidelijke richtingsverschillen. De prestaties van zwaargewichten als Nvidia en Intel blijven cruciaal; hun toekomstige ontwikkelingen zullen bepalen of de ETF zich herstelt of verder wegzakt. Beleggers moeten de komende kwartaalcijfers van deze technologiegiganten nauwlettend in de gaten houden voor verdere richting.
  • Vier Amerikaanse Beursfondsen Zakken Onder Belangrijke Koersgrens Van 200 Dagen

    Vier Amerikaanse Beursfondsen Zakken Onder Belangrijke Koersgrens Van 200 Dagen

    Verschillende Amerikaanse beursgenoteerde fondsen en ETF’s, waaronder die van BlackRock en iShares, hebben op 28 september 2026 hun 200-daags voortschrijdend gemiddelde doorbroken, wat technisch gezien wijst op een verslechterend marktsentiment. Dit gebeurt te midden van aanhoudende discussies over monetaire beleidsverschillen tussen de Amerikaanse Federal Reserve en andere centrale banken.

    Vier belangrijke Amerikaanse beursgenoteerde fondsen en ETF’s zijn op 28 september 2026 onder hun 200-daags voortschrijdend gemiddelde gezakt. Het gaat om de BlackRock Global Opportunities Equity Trust (BOE), de iShares MSCI Israel ETF (EIS), de ProShares Ultra SmallCap600 ETF (SAA) en de State Street SPDR S&P Oil & Gas Equipment & Services ETF (XES). Deze beweging, vaak gezien als een bearish signaal door beleggers, duidt op een bredere zorg in de markt, zoals eerder te zien was bij de SPDR S&P Bank ETF (KBE) op 17 december 2021 en de iShares U.S. Financials ETF (IYF) op 3 april 2025.

    De BlackRock Global Opportunities Equity Trust (BOE) daalde met 1,9 procent tot 11,80 dollar, net onder zijn 200-daags gemiddelde van 11,88 dollar. De iShares MSCI Israel ETF (EIS) verloor 1,6 procent en zakte naar 120,07 dollar, terwijl het 200-daags gemiddelde op 122,30 dollar lag. De ProShares Ultra SmallCap600 ETF (SAA) kende een daling van 3,2 procent en noteerde 31,85 dollar, onder de grens van 31,95 dollar. Tot slot viel de State Street SPDR S&P Oil & Gas Equipment & Services ETF (XES) met 0,9 procent terug tot 111,56 dollar, waarmee het zijn 200-daags gemiddelde van 111,67 dollar doorbrak. Deze gelijktijdige dalingen op één dag suggereren een verzwakking van het bredere marktsentiment, in een periode waarin de dollar al sterker wordt.

    Technische Analyse

    De koersdalingen van BOE, EIS, SAA en XES onder hun 200-daags voortschrijdend gemiddelde op 28 september 2026 zijn technisch gezien een belangrijk signaal. Voor de BOE lag de koers met 11,80 dollar duidelijk onder de technische grens van 11,88 dollar. Bij EIS viel de koers van 120,07 dollar terug vanaf 122,30 dollar. SAA ging van 31,95 dollar naar 31,85 dollar en XES van 111,67 dollar naar 111,56 dollar. Deze doorbraken kunnen nieuwe weerstandsniveaus creëren op of rond de oude 200-daagse gemiddelden. De 52-weekbereiken tonen bovendien dat de fondsen relatief dicht bij hun jaarlijkse hoogtepunten stonden, wat de recente daling extra gewicht geeft. De RSI-status is niet expliciet vermeld in de bronnen, maar een dergelijke doorbraak gebeurt doorgaans bij een toenemend verkoopvolume, wat de zwakte van het momentum bevestigt. Zo staat de Bitcoin (BTC) op 29 september om 02:02 (Brusselse tijd) op 73.429 euro, een daling van 1,0 procent over 24 uur en 3,4 procent over 7 dagen, wat aangeeft dat technische indicatoren ook in de cryptomarkt belangrijk blijven.

    Marktsentiment

    Het marktsentiment rond de Amerikaanse beursfondsen lijkt te verschuiven naar een voorzichtige houding, mogelijk door macro-economische onzekerheden. De daling van meerdere ETF’s en aandelen onder hun langetermijngemiddelden wijst op een toename van de ‘bearish’ stemming, zoals BNK Invest aangeeft. Deze ontwikkeling staat in contrast met periodes van ‘greed’ op de cryptomarkt, waar de angst- en hebzuchtmeter op 29 september om 02:02 (Brusselse tijd) op 73 van de 100 stond, wat duidt op ‘hebzucht’. Beleggers in traditionele markten reageren waarschijnlijk op de aanhoudende renteverschillen tussen de Amerikaanse Federal Reserve en andere centrale banken, zoals de Bank of England. Dit kan leiden tot kapitaalvlucht uit risicovollere activa naar de relatief veilige haven van de Amerikaanse dollar, waardoor de koersen van sommige fondsen onder druk komen te staan. De brede aard van de daling – van BlackRock tot sector-specifieke ETF’s – onderstreept de systemische aard van deze sentimentverschuiving.

    Fundamentele Analyse

    Fundamenteel gezien speelt de divergentie in het monetaire beleid van centrale banken een grote rol. Terwijl de Federal Reserve agressief de rente verhoogt – zoals blijkt uit de 25 basispunten verhoging naar 3,75 tot 4,00 procent op 16 september 2026, met vooruitzichten op meer – houdt de Bank of England haar rentetarief op 3,75 procent, ondanks inflatiedruk en een zwakkere economie. Dit verschil maakt de dollar aantrekkelijker en zet druk op andere valuta’s zoals het Britse pond, dat 2,35 procent verloor ten opzichte van de dollar in twee weken tijd. We zien dit verschil in rentetarief als een belangrijke drijfveer voor de bredere marktdruk op Amerikaanse activa, aangezien de sterke dollar de winstgevendheid van Amerikaanse exporteurs kan beïnvloeden en de liquiditeit in andere markten kan verminderen. De economische cijfers uit de VS, zoals de snelle groei van de flash composite PMI naar 58,4 en een 10-jaar staatsobligatie die naar 5,135 procent steeg, contrasteren met tragere groei in het VK, wat de fundamentele kloof verder vergroot.

    Bull- vs bear-scenario

    • Bull-scenario: Het sentiment keert als de Europese Centrale Bank of de Bank of England hun beleid aanzienlijk verkrappen en de economische groei in Europa en het VK aantrekt, waardoor de druk op de dollar afneemt en beleggers weer rendement zoeken in bredere activaklassen.
    • Bear-scenario: Een verdere, meer agressieve renteverhoging door de Federal Reserve in de komende maanden, gecombineerd met tegenvallende wereldwijde economische cijfers, kan leiden tot verdere kapitaalvlucht uit ETF’s en een verdere daling onder de huidige steunniveaus.

    Wat betekent dit nu?

    De recente technische doorbraken van verschillende Amerikaanse fondsen en ETF’s onder hun 200-daags voortschrijdend gemiddelde, zoals de BOE, EIS, SAA en XES, reflecteren een veranderend marktsentiment. De aanhoudende monetaire beleidsverschillen tussen de Federal Reserve en andere centrale banken, met name de Bank of England, spelen hierin een cruciale rol. De fundamentele aantrekkingskracht van de dollar door hogere rentes en robuuste Amerikaanse economische data blijft de koersen van deze fondsen onder druk zetten. Beleggers moeten de komende beleidsvergaderingen van de centrale banken nauwlettend in de gaten houden, aangezien verdere beleidsveranderingen of economische indicatoren de volgende trigger kunnen zijn voor een duidelijke verschuiving in de marktrichting.

  • Virtus Dividend Fund Koopt Tot 25 Procent Van Zijn Aandelen Terug Na Druk Van Activisten

    Virtus Dividend Fund Koopt Tot 25 Procent Van Zijn Aandelen Terug Na Druk Van Activisten

    Het Virtus Dividend, Interest & Premium Strategy Fund (NFJ) heeft een tender offer gelanceerd om tot een kwart van zijn uitstaande aandelen terug te kopen. Deze stap komt er na een overeenkomst met activistische belegger Saba Capital Management, wat beleggers de kans biedt om hun aandelen te verkopen tegen een prijs dicht bij de intrinsieke waarde.

    Het Virtus Dividend, Interest & Premium Strategy Fund (NFJ), een closed-end fund (CEF) dat momenteel een dividendrendement van 8 procent biedt, heeft een tender offer geïnitieerd. Deze aanbieding, die op 1 september 2026 van start ging en op 5 oktober 2026 afloopt, stelt het fonds in staat om tot 25 procent van zijn uitstaande aandelen terug te kopen. De terugkoop zal gebeuren tegen 99 procent van de intrinsieke waarde (NAV) van het fonds op de sluitingsdatum.

    Deze beslissing is niet zomaar genomen. Ze volgt op een akkoord met activistische belegger Saba Capital Management. Closed-end funds, zoals NFJ, noteren vaak met een korting ten opzichte van hun NAV. Voor NFJ bedroeg die korting recent 5,4 procent, al was het gemiddelde over het voorbije decennium zelfs 11,5 procent. Door deze tender offer kunnen beleggers, vooral zij die het fonds met een ruime korting kochten, hun aandelen nu verkopen tegen een prijs die veel dichter bij de werkelijke waarde ligt.

    Wij zien hier vooral een signaal dat fondsbeheerders, onder druk van activistische beleggers, genoodzaakt zijn om maatregelen te nemen wanneer de korting te groot wordt. Dit mechanisme biedt beleggers de mogelijkheid om waarde te realiseren, iets wat bij open-end fondsen en ETF’s via de marktliquideit op een andere manier gebeurt. De gemiddelde NFJ-koper van het laatste decennium, die het fonds voor 88,5 cent per dollar van de NAV verwierf, kan nu zijn aandelen voor 99 cent aanbieden, wat een aanzienlijke meerwaarde oplevert naast de ontvangen dividenden.

    Technische analyse

    Het NFJ-fonds heeft de afgelopen tijd een vernauwing van de korting op zijn intrinsieke waarde gezien, van een bredere korting in het afgelopen jaar naar de huidige 5,4 procent. Historisch gezien schommelt de korting sterk; het tienjarige gemiddelde ligt op 11,5 procent. Hoewel concrete support- en resistance-niveaus in de bronnen niet worden vermeld, duidt de vernauwing van de korting erop dat de koers van het fonds de intrinsieke waarde nadert. Dit gebeurt op een moment dat de brede markt, zoals de Bitcoin-koers die op 29 september om 06:01 met 3,1 procent gedaald is over zeven dagen, wat voor NFJ indirecte invloed kan hebben op de onderliggende tech-aandelen.

    Marktsentiment

    Het marktsentiment rond NFJ lijkt voorzichtig positief, gedreven door de tender offer die de korting op de NAV verkleint. Dit is een welkome ontwikkeling voor beleggers die waarde zoeken in closed-end funds die historisch ondergewaardeerd zijn. Het feit dat het management de terugkoop uitvoert op 99 procent van de NAV, geeft aan dat er een sterke wil is om de waarde voor aandeelhouders te maximaliseren. Dit staat in contrast met het bredere sentiment in de cryptomarkt, waar de angst-en-hebzuchtmeter op 73 van de 100 staat (Greed) op 29 september om 06:01, wat duidt op een verhoogde risicobereidheid daar, terwijl hier de focus ligt op het realiseren van intrinsieke waarde.

    Fundamentele analyse

    NFJ belegt voornamelijk in grote beursgenoteerde bedrijven zoals Alphabet (GOOGL), Advanced Micro Devices (AMD), Charles Schwab Corp. (SCHW) en Eli Lilly & Co. (LLY). Hoewel het fonds een aantrekkelijk dividendrendement van 8 procent biedt – aanzienlijk hoger dan de circa 1 procent van de meeste indexfondsen – heeft het op lange termijn ondermaats gepresteerd ten opzichte van de S&P 500. De tender offer, die volgt op een overeenkomst met activistische belegger Saba Capital Management, is een poging om de waarde voor aandeelhouders te verbeteren en te voorkomen dat de korting op de NAV te groot blijft, wat anders de deur zou openen voor verdere activistische druk.

    Bull- vs bear-scenario

    • Bull-scenario: Als de tender offer volledig wordt uitgevoerd en de korting op de NAV verder vernauwt, zien beleggers die tegen een ruime korting kochten hun investering aanzienlijk in waarde stijgen.
    • Bear-scenario: Indien minder dan 25 procent van de aandelen wordt aangeboden, of als de bredere markt onverwacht sterk corrigeert, kan de korting op de NAV van NFJ opnieuw toenemen na de tender offer, wat de gerealiseerde meerwaarde beperkt.

    Wat betekent dit nu?

    De tender offer van Virtus Dividend, Interest & Premium Strategy Fund biedt een concrete kans voor beleggers om een deel van hun aandelen te verzilveren tegen een gunstige prijs. De actie, die voortkomt uit activistische druk, benadrukt het belang van een scherpe blik op closed-end funds die met een forse korting noteren. Dit toont aan dat er waarde gecreëerd kan worden wanneer fondsbeheerders worden gedwongen om de discrepantie tussen de koers en de intrinsieke waarde aan te pakken.

  • Europese Beurzen Sluiten Verdeeld, AEX Noteert Hoogste Punt In Maand

    Europese Beurzen Sluiten Verdeeld, AEX Noteert Hoogste Punt In Maand

    Terwijl de beurzen in Amsterdam en Lissabon licht stegen, zagen Londen en Madrid hun hoofdindices dalen. Olieprijzen stegen, goud verloor fors.

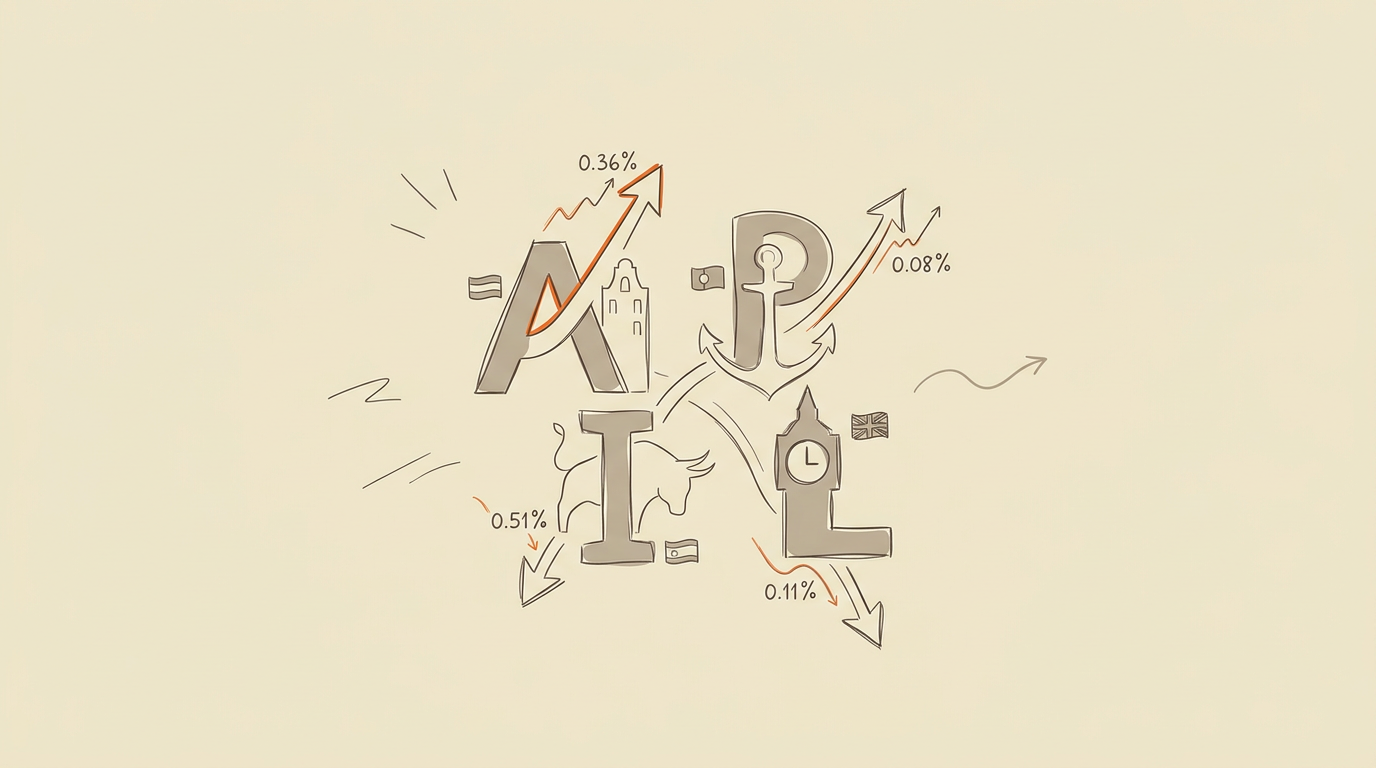
    De Europese aandelenmarkten sloten de handelsdag van 28 september 2026 met een verdeeld beeld. De Amsterdamse AEX-index steeg met 0,36 procent en bereikte daarmee het hoogste punt in een maand tijd. Ook in Lissabon toonde de PSI-index een lichte stijging van 0,08 procent, zelfs naar een nieuw vijfjaarlijks hoogtepunt. Het Verenigd Koninkrijk en Spanje kenden daarentegen een negatieve sessie, met de Investing.com United Kingdom 100 die 0,11 procent daalde en de Spaanse IBEX 35 die een verlies van 0,51 procent noteerde.

    De stijging van de AEX werd vooral gedragen door sectoren zoals olie & gas, gezondheidszorg en technologie. SBM Offshore NV en Shell PLC waren de grootste stijgers, met respectievelijk 2,94 procent en 1,58 procent. Beide aandelen bereikten nieuwe recordhoogtes. In Lissabon waren het de consumentendiensten, financiële waarden en de industriesector die de PSI omhoog trokken, met Galp Energia als voornaamste aanjager met een stijging van 1,87 procent. De Spaanse IBEX 35 werd juist gedrukt door telecom-, financiële en vastgoedaandelen, waarbij Caixabank het grootste verlies van 2,76 procent leed. Cellnex Telecom daalde zelfs naar een dieptepunt in vijf jaar. In Londen zorgden de mijnbouw-, auto- en telecommunicatiesectoren voor de daling van de index.

    Wij zien vooral dat de Europese markten op dit moment geen eenduidige richting kiezen, wat duidt op een onderliggende onzekerheid. De verschillen tussen de prestaties van de individuele beurzen, waarbij sommige indices zoals de PSI en de AEX hun hoogste punten in jaren bereiken, terwijl andere juist dalen en sommige aandelen vijfjaarlijkse dieptepunten raken, wijzen op een selectieve markt. Beleggers lijken kritisch te kijken naar individuele sectoren en bedrijven, eerder dan dat er sprake is van een brede marktbeweging.

    Technische analyse

    De Amsterdamse AEX sloot de dag af met een winst van 0,36 procent en bereikte daarmee een nieuw maandrecord. De Portugese PSI index steeg met 0,08 procent en tikte zelfs een vijfjaarlijks hoogtepunt aan. Daartegenover staat de Britse FTSE 100-index die 0,11 procent verloor en de Spaanse IBEX 35 die met 0,51 procent daalde. De koersdaling van de IBEX 35 brengt de index verder weg van belangrijke weerstandsniveaus, terwijl de AEX en PSI juist momentum tonen. Op de London Stock Exchange waren er 912 dalers tegenover 809 stijgers, en in Madrid 96 dalers tegenover 85 stijgers, wat duidt op een bredere neerwaartse druk ondanks de gematigde daling van de indices.

    Marktsentiment

    Het marktsentiment is gemengd, met stijgende olieprijzen die een zekere mate van optimisme voor de energiesector suggereren, terwijl de forse daling van goud juist wijst op een afnemende vraag naar veilige havens. Goudfutures daalden met 3,88 procent in Londen en 3,85 procent in Lissabon. De Fear & Greed Index voor de bredere cryptomarkt staat op 73 van 100 (Greed) op 29 september om 04:00, wat een algemeen positieve, zij het licht overmoedige, stemming onder cryptobeleggers weerspiegelt. Dit contrast met de aandelenmarkten suggereert dat kapitaalstromen zich mogelijk verplaatsen of dat er sectorspecifieke drijfveren zijn.

    Fundamentele analyse

    De prestaties van de Europese markten reflecteren een combinatie van sectorspecifieke dynamiek en macro-economische factoren. De sterke prestaties in de olie- en gassector in Nederland en de energiesector in Portugal hangen samen met stijgende Brent- en Crude oilprijzen, die respectievelijk met 2,08 procent en 2,37 procent stegen. Dit duidt op een aanhoudende vraag naar energie en mogelijk inflatiedruk. De daling van goudprijzen kan dan weer gekoppeld worden aan een sterkere dollar of verwachtingen van hogere rentetarieven. De zwakkere prestaties in de Spaanse en Britse markten, vooral in sectoren als telecom en financiële dienstverlening, kunnen te maken hebben met lokale economische omstandigheden of specifieke bedrijfsuitdagingen.

    Bull- vs bear-scenario

    • Bull-scenario: Indien de olie- en gassector en andere cyclische waarden hun groei voortzetten en een positieve impuls geven aan de bredere economie, kunnen indices zoals de AEX en PSI verder stijgen.
    • Bear-scenario: Een verdere zwakte in sectoren zoals telecom en financiële dienstverlening, zoals gezien in Spanje en het VK, kan overslaan naar andere markten en leiden tot bredere dalingen.

    Wat betekent dit nu?

    De huidige marktbewegingen tonen een gefragmenteerd Europees landschap, waarbij specifieke sectoren en landen onafhankelijke trends vertonen. Beleggers moeten rekening houden met zowel sectorspecifieke kansen als risico’s. De stijging van de olieprijzen blijft een belangrijke factor die de inflatie en de winstgevendheid van energiebedrijven beïnvloedt, terwijl de forse daling van goud een verschuiving in risicoperceptie kan signaleren.

  • Oktober Is Historisch De Meest Volatiele Beursmaand, Maar Analisten Zien Geen Logische Verklaring

    Oktober Is Historisch De Meest Volatiele Beursmaand, Maar Analisten Zien Geen Logische Verklaring

    De maand oktober staat bekend om zijn wilde koersschommelingen op de beurs, maar een diepere analyse toont aan dat de reputatie vooral rust op een handvol uitzonderlijke jaren, zonder een duidelijke onderliggende oorzaak.

    De aandelenmarkten kennen historisch gezien de meeste onrust in oktober. De maand heeft een reputatie opgebouwd als een periode van verhoogde volatiliteit, maar die perceptie wordt vooral gedreven door een drietal uitzonderlijke jaren, zo blijkt uit een analyse van MarketWatch. Zonder de beurscrashes van 1929, 1987 en 2008 is oktober niet significant volatieler dan andere maanden.

    De standaardafwijking van dagelijkse koerswijzigingen voor de Dow Jones Industrial Average (DJIA) bedraagt in oktober gemiddeld 1,41 procent, wat hoger is dan het algemene maandgemiddelde van 1,10 procent. Haal je echter de drie crashjaren uit de berekening, dan zakt de volatiliteit van oktober naar 1,18 procent. Dat is nauwelijks hoger dan het algemene gemiddelde en vrijwel identiek aan de 1,18 procent die in maart wordt waargenomen.

    Geen Theorie Houdt Stand

    Statistici, zoals aangehaald door MarketWatch-analist Mark Hulbert, benadrukken dat het hoogstwaarschijnlijk toeval is dat de drie meest dramatische beursvalpartijen in de Amerikaanse geschiedenis in oktober plaatsvonden. Zij stellen dat, als beleggers enkel keken naar de overige 127 van de laatste 130 jaar, de volatiliteit van oktober niet opmerkelijk zou zijn. Wij zien daarin vooral een relativering van de ‘oktobervloek’ waar beleggers vaak bang voor zijn.

    Verschillende populaire theorieën die de verhoogde volatiliteit in oktober proberen te verklaren, blijken de historische en statistische toets niet te kunnen doorstaan:

    • Verkiezingen: De theorie dat verkiezingen, vooral tussentijdse en presidentsverkiezingen, voor onzekerheid en dus volatiliteit zorgen, wordt ontkracht. De volatiliteit in oktober blijkt in niet-verkiezingsjaren zelfs hoger te liggen dan in verkiezingsjaren.
    • Einde van boekjaar beleggingsfondsen: Sommigen wijzen naar het einde van het boekjaar van veel beleggingsfondsen op 31 oktober, wat zou leiden tot verkoopgedrag. Deze verklaring wankelt echter, aangezien oktober ook vóór 1986, toen de verplichte einddatum van 31 oktober voor alle fondsen werd ingevoerd, al als volatiel gold.
    • Kwartaalcijfers: De start van het kwartaalcijferseizoen in oktober wordt ook vaak als oorzaak genoemd. Maar als dit zo was, zou de volatiliteit ook in januari, april en juli (de startmaanden van de andere kwartalen) verhoogd moeten zijn. Dat is niet het geval; in die maanden ligt de volatiliteit juist onder het gemiddelde.
    • Economische onzekerheid: Hoewel economische onzekerheid inderdaad tot volatiliteit kan leiden, is er geen bewijs dat deze onzekerheid in oktober structureel hoger is. De Economic Policy Uncertainty-index in de VS ligt in oktober gemiddeld zelfs lager dan in andere maanden.

    Wat Betekent Dit Nu?

    Hoewel de historische cijfers aantonen dat oktober statistisch gezien de meest volatiele maand is, ontbreekt een plausibele theorie die deze volatiliteit kan verklaren. Dit suggereert dat de reputatie van oktober vooral berust op een toevallige samenloop van omstandigheden rondom enkele grote marktgebeurtenissen. Voor de cryptomarkt, die van nature al een hoge volatiliteit kent, betekent dit dat de extra angst voor oktober waarschijnlijk onterecht is. Op 29 september om 03:03 noteerde de Fear & Greed Index nog op 73 van 100, wat duidt op een ‘Greed’-sentiment in de cryptomarkt, ondanks de licht dalende koersen van Bitcoin en Ethereum over de afgelopen week. Bitcoin noteerde toen 73.205 euro, een daling van 3,9 procent over de afgelopen zeven dagen, terwijl Ethereum 2.357 euro noteerde, een daling van 3,5 procent in dezelfde periode.

  • Keybanc Verhoogt Advies First Solar, Waardering Biedt Bodem Voor Zonnepanelenmaker

    Keybanc Verhoogt Advies First Solar, Waardering Biedt Bodem Voor Zonnepanelenmaker

    Na een significante koersdaling dit jaar heeft analistenbureau Keybanc zijn outlook voor First Solar bijgesteld. De lagere waardering van het aandeel, in combinatie met een sterke balans, lijkt een vangnet te vormen tegen verdere dalingen, al blijven de zorgen over de Amerikaanse zonnepanelenmarkt bestaan.

    Wat betekent het wanneer een analistenbureau een advies voor een aandeel aanpast? Voor First Solar, een Amerikaanse producent van zonnepanelen, bracht dat op 28 september 2026 goed nieuws. Analisten van Keybanc hebben de rating voor het bedrijf geüpgraded van ‘Underweight’ naar ‘Sector Weight’. Dit betekent dat ze nu verwachten dat het aandeel ongeveer gelijk zal presteren aan de rest van de sector, terwijl ze eerder een ondermaatse prestatie voorspelden.

    De aanpassing volgt op een periode waarin het aandeel van First Solar een flinke knauw kreeg. Op 25 september sloot de koers af op 177,71 dollar, een daling van 9,31 procent over die week. Over de afgelopen maand daalde de koers zelfs met 14,08 procent. Het aandeel is dit jaar al met 32 procent gezakt, terwijl de bredere S&P 500-index 13 procent steeg en de Invesco Solar ETF (TAN) met 10 procent daalde. Deze dalingen hebben het aandeel dicht bij de onderkant van zijn 52-weekse handelsbereik van 171 tot 321 dollar gebracht.

    Keybanc benadrukt dat de upgrade vooral gebaseerd is op de waardering van First Solar, en niet zozeer op een rooskleuriger vooruitzicht voor de operationele prestaties van het bedrijf. De analisten zien de huidige koers als een niveau waarop verdere dalingen beperkt zouden kunnen zijn. Wij lezen dit als een signaal dat de markt de recente negatieve ontwikkelingen al heeft ingeprijsd, en dat het neerwaartse risico voor beleggers kleiner is geworden. Dit standpunt wordt ondersteund door de sterke balans van First Solar, inclusief aanzienlijke cashposities en de waarde van belastingkredieten voor geavanceerde productie. Samen schatten de analisten deze activa op ongeveer 135 dollar per aandeel, wat een belangrijke buffer vormt.

    De gemiddelde koersdoelstelling van analisten voor First Solar lag op 15 september op 276,35 dollar, met een mediane doelstelling van 274,44 dollar. Dit impliceert een potentieel opwaarts potentieel van 55,51 procent vanaf de toenmalige waardering van het aandeel. Op 28 september lag dit gemiddelde nog op 281,04 dollar. Het is opvallend dat, ondanks de recente koersdaling, het gemiddelde koersdoel nauwelijks is bijgesteld; op 28 augustus was dit 277,12 dollar, een minimale daling van 0,28 procent. Dit suggereert dat analisten de lange termijn potentieel nog steeds positief inschatten.

    First Solar rapporteerde op 30 juli 2026 ook sterke kwartaalcijfers, met een winst per aandeel (EPS) van 3,92 dollar, wat ruim boven de schatting van 2,89 dollar lag. De omzet bedroeg 1,056 miljard dollar, iets onder de geschatte 1,081 miljard dollar. Het algehele sentiment onder analisten is grotendeels positief, met 70,8 procent ‘strong buy’ of ‘buy’ aanbevelingen in september, een lichte stijging ten opzichte van de 65,3 procent in augustus.

    Toch zijn er kanttekeningen. Keybanc blijft bezorgd over de omstandigheden op de Amerikaanse zonnepanelenmarkt. De analisten schatten dat de Amerikaanse voorraden bijna twee jaar aan vraag vertegenwoordigen. Dit overschot kan leiden tot stagnerende of dalende prijzen op middellange termijn door langzamere projectstarts. Ook zien zij slechts een beperkte mogelijkheid voor First Solar om te profiteren van recente tariefbeschermingen tegen concurrenten die polysilicium gebruiken.

    Keybanc verwacht voor 2026 een omzet van 4,92 miljard dollar en een winst per aandeel van 16,85 dollar voor First Solar, gevolgd door een omzet van 5,84 miljard dollar en een winst per aandeel van 22,62 dollar in 2027. Deze prognoses liggen iets onder de algemene consensus. Het bedrijf handelt momenteel tegen ongeveer 7,9 keer de verwachte winst per aandeel voor 2027, wat aanzienlijk lager is dan het gemiddelde van 25 keer sinds 2016, al varieerde de koers-winstverhouding historisch gezien tussen 7 en 100.

    Risico’s blijven aanwezig, zoals veranderingen in tarieven, belastingkredieten en het Amerikaanse beleid voor hernieuwbare energie. Ook verschuivingen in subsidies en zonne-energiebeleid in overzeese markten zoals India en Europa kunnen de resultaten beïnvloeden. De zonnepanelensector blijft immers gevoelig voor politieke beslissingen en subsidies. Wij zien dat de crypto-markt, net als de zonne-energiesector, ook sterk reageert op macro-economische factoren en regelgeving. Zo noteert Bitcoin (BTC) op 29 september om 05:32 uur 73.147 euro, een daling van 3,1 procent over de afgelopen zeven dagen, wat aantoont hoe snel het sentiment kan omslaan.

    Technische analyse

    Het aandeel First Solar (FSLR) bevindt zich na de recente daling van 9,31 procent in één week nabij belangrijke steunniveaus. De koers van 177,71 dollar op 25 september ligt dicht bij de onderkant van het 52-weekse bereik van 171 dollar, wat kan duiden op een sterke steunzone. De relatieve sterkte-index (RSI) neigt waarschijnlijk naar oversold-condities na de recente verkoopgolf, wat historisch gezien soms een voorbode kan zijn van een technische rebound. Het volume tijdens deze daling was significant, wat de beweging valideert.

    Marktsentiment

    Het marktsentiment rond First Solar is voorzichtig positief, vooral door de opwaartse herziening van Keybanc. Hoewel de bredere zonne-energiesector, vertegenwoordigd door de Invesco Solar ETF (TAN), dit jaar een daling van 10 procent liet zien, handhaaft een meerderheid van de analisten een ‘buy’ of ‘strong buy’ rating voor FSLR (70,8 procent). Dit duidt op een onderliggend vertrouwen in de fundamentele waarde van het bedrijf, ondanks de sectorbrede tegenwind en de recente koersdaling.

    Fundamentele analyse

    First Solar is een vooraanstaande speler in de hernieuwbare energiesector, gespecialiseerd in dunnefilmtechnologie voor zonnepanelen. Het bedrijf overtrof de winstverwachtingen in het laatste kwartaal met een EPS van 3,92 dollar. De omzet van 1,056 miljard dollar bleef echter iets achter op de schattingen. De sterke balans, met aanzienlijke cashreserves en belastingkredieten ter waarde van 135 dollar per aandeel, biedt een solide financiële basis. De groeiende vraag naar duurzame energie en de technologische voorsprong van First Solar vormen belangrijke langetermijn drijfveren, al blijft de sector gevoelig voor beleidswijzigingen en overaanbod.

    Bull- vs bear-scenario

    • Bull-scenario: Als de koers van FSLR zich stabiliseert boven de 170 dollar en er positief nieuws komt over de Amerikaanse zonnepanelenmarkt of nieuwe overheidsstimulansen, kan het aandeel op termijn richting de gemiddelde analistenkoers van 276,35 dollar bewegen.
    • Bear-scenario: Een doorbraak onder de 170 dollar, in combinatie met aanhoudende zorgen over overaanbod in de Amerikaanse markt of ongunstige beleidswijzigingen, kan leiden tot verdere koersdalingen.

    Wat betekent dit nu?

    De upgrade van Keybanc naar ‘Sector Weight’ voor First Solar, hoewel gedreven door waardering en niet door een plotselinge verbetering in de sector, biedt een zekere geruststelling na een periode van sterke koersdalingen. De technische indicatoren suggereren dat het aandeel een bodem zou kunnen vinden, terwijl de fundamentele analyse wijst op een financieel gezond bedrijf met een solide positie in de groeimarkt van zonne-energie. Beleggers zullen de komende kwartalen nauwlettend in de gaten houden of de zorgen over het overaanbod in de Amerikaanse markt afnemen en of beleidswijzigingen het bedrijf verder kunnen ondersteunen.

  • Nvidia Lanceert Gigantisch Aandeleninkoopprogramma Van 150 Miljard Euro

    Nvidia Lanceert Gigantisch Aandeleninkoopprogramma Van 150 Miljard Euro

    De chipgigant, die floreert dankzij de AI-revolutie, verhoogt zijn toelating voor het terugkopen van eigen aandelen tot een historisch bedrag.

    Chipfabrikant Nvidia heeft een ongezien aandeleninkoopprogramma aangekondigd. Het bedrijf voegt 150 miljard dollar (ongeveer 139 miljard euro) toe aan zijn bestaande toelating, waardoor er nu een indrukwekkende 235 miljard dollar (ongeveer 218 miljard euro) beschikbaar is om eigen aandelen terug te kopen. Deze operatie moet tegen januari 2028 afgerond zijn.

    De aankondiging volgt op een periode van fenomenale groei voor Nvidia, gedreven door de vraag naar chips voor artificiële intelligentie en versneld computergebruik. CEO Jensen Huang benadrukt dat deze stap het vertrouwen van het bedrijf in de langetermijnkansen en de sterke kasstroom weerspiegelt. ‘Onze kasgeneratie geeft ons de capaciteit om te investeren in technologieën die deze transformatie vooruithelpen en kapitaal terug te geven aan aandeelhouders’, aldus Huang.

    Het inkoopprogramma van Nvidia is potentieel het grootste in de Amerikaanse bedrijfsgeschiedenis, waarmee het de eerdere recordaankondiging van Apple van 110 miljard dollar (ongeveer 102 miljard euro) in mei 2024 overtreft. Wij zien hierin vooral een duidelijk signaal aan de markt dat het management van Nvidia gelooft dat de huidige beurswaardering van het bedrijf, ondanks de recente stijgingen, nog steeds onder de reële waarde ligt, of op zijn minst een efficiënte manier is om aandeelhouders te belonen.

    De koersbewegingen van Nvidia tonen de extreme volatiliteit van de techsector. Hoewel de aandeleninkoop de koers kan ondersteunen, wijst de geschiedenis uit dat een bedrijf als On Holding, dat recent een kleiner inkoopprogramma van 1 miljard dollar (ongeveer 926 miljoen euro) aankondigde na een koersdaling van meer dan 40 procent, ook aan de grillen van de markt onderhevig is. De effecten van een inkoopprogramma op de lange termijn hangen dan ook sterk af van de aanhoudende innovatie en de concurrentiepositie van Nvidia in de snel evoluerende AI-markt.

    Een aandeleninkoop vermindert het aantal uitstaande aandelen, wat de winst per aandeel kan opdrijven en zo de koers kan ondersteunen. De kasstroom van Nvidia is zo robuust geworden dat het bedrijf, na jaren van minimale terugkopen in 2020 en 2021, zijn programma fors heeft opgevoerd. Vorig jaar werd een inkoop van 50 miljard dollar (ongeveer 46 miljard euro) al als ‘massief’ beschouwd; de huidige uitbreiding overtreft dat ruimschoots. We houden het erop dat dit de financiële slagkracht van Nvidia bevestigt, maar ook de druk op het bedrijf om te blijven presteren in een sector die geen stilstand duldt.

    Wat betekent dit nu?

    De aankondiging van Nvidia onderstreept de enorme financiële reserves die het bedrijf heeft opgebouwd door zijn dominantie in de AI-chipmarkt. Het historische inkoopprogramma kan de aandelenkoers op korte termijn verder stuwen door de vraag te vergroten en de winst per aandeel te verbeteren. Voor beleggers betekent dit een teken van vertrouwen van het management in de toekomst, maar ook een verschuiving van kapitaal naar aandeelhouders in plaats van pure herinvestering in groei. De vraag blijft of deze strategie de groei op lange termijn kan handhaven, zeker met de toenemende concurrentie en de snelle ontwikkelingen in de AI-sector.

  • NEAR En Ondo Finance Lancen Getokeniseerde Amerikaanse Aandelen, Toegang Via 30 Blockchains

    NEAR En Ondo Finance Lancen Getokeniseerde Amerikaanse Aandelen, Toegang Via 30 Blockchains

    De samenwerking tussen blockchainplatform NEAR en Ondo Finance maakt het mogelijk om te handelen in getokeniseerde Amerikaanse aandelen en ETF’s, met een marktwaarde van ruim 3,1 miljard euro, via meer dan dertig verschillende blockchains.

    Op 22 september 2026 hebben blockchainplatform NEAR en financiële dienstverlener Ondo Finance de handen ineengeslagen om toegang te bieden tot twintig getokeniseerde Amerikaanse aandelen en ETF’s. Deze producten zijn nu beschikbaar via near.com en NEAR Intents, waardoor gebruikers met activa van meer dan dertig blockchains, waaronder USDC en Bitcoin, in deze getokeniseerde instrumenten kunnen handelen. De totale marktwaarde van getokeniseerde aandelen bedroeg op 24 september 2026 circa 3,13 miljard euro, een stijging van 14,65 procent in dertig dagen.

    Deze lancering breidt de rol van NEAR Intents uit van een infrastructuur voor cross-chain swaps naar een distributiekanaal voor traditionele financiële activa op de blockchain. Voor Ondo betekent het een nieuwe toegangspoort voor hun producten, die eerder al beschikbaar waren op Ethereum, Solana en de BNB Chain. Het doel is om een breder publiek te bereiken en de handel in traditionele activa toegankelijker te maken voor de cryptogemeenschap, zonder dat gebruikers handmatig activa hoeven te ‘bridgen’ of extra wallets moeten beheren.

    Breed Aanbod Aan Getokeniseerde Activa

    Het initiële portfolio van Ondo omvat getokeniseerde versies van bekende Amerikaanse aandelen zoals Nvidia, Tesla, Apple, Microsoft en Amazon. Daarnaast zijn er ETF’s beschikbaar, waaronder Invesco QQQ en edelmetaal-ETF’s zoals iShares Silver Trust en iShares Gold Trust. De tokens krijgen een ‘_on’-achtervoegsel, zoals ‘NVDAon’ voor Nvidia.

    De getokeniseerde activa van Ondo geven weliswaar economische blootstelling aan de prestaties van de onderliggende aandelen of ETF’s, inclusief koersbewegingen en dividenden na belasting, maar ze verlenen geen juridisch eigendom of stemrecht. De onderliggende effecten worden bewaard bij geregistreerde Amerikaanse broker-dealers of erkende nationale trustmaatschappijen, met dagelijkse controles door een onafhankelijke entiteit. Deze structuur zorgt ervoor dat beleggers profiteren van de koersontwikkeling, maar niet de volledige rechten van een aandeelhouder krijgen.

    Regelgeving Blijft Een Beperkende Factor

    De toegang tot deze getokeniseerde producten is strikt gereguleerd en niet voor iedereen beschikbaar. De tokens zijn niet geregistreerd onder de Amerikaanse Securities Act van 1933 en mogen niet worden aangeboden aan of verkocht aan ‘U.S. persons’ of individuen in de Verenigde Staten en Canada. In andere markten, zoals het Verenigd Koninkrijk, Zwitserland en Singapore, zijn de producten alleen toegankelijk voor professionele beleggers of degenen die aan specifieke criteria voldoen.

    Gebruikers die direct willen minten of inwisselen via Ondo moeten voldoen aan strenge KYC- en anti-witwascontroles, evenals residentieverificatie. Dit onderstreept dat, ondanks de cross-chain functionaliteit, de regelgevende grenzen van de traditionele financiële wereld onverminderd van kracht blijven. Wij zien vooral dat deze benadering de weg vrijmaakt voor verdere integratie van crypto en traditionele financiën, maar wel met de nodige voorzichtigheid en binnen de bestaande juridische kaders.

    Groei Van De Tokenisatiemarkt

    De markt voor getokeniseerde aandelen heeft een aanzienlijke groei doorgemaakt. Met een waarde van 3,13 miljard euro op 24 september 2026, is dit een duidelijke indicatie van toenemende interesse in deze nieuwe activaklasse. Ondo Finance is hierin een belangrijke speler, met ongeveer 867,3 miljoen euro aan gedistribueerde waarde. Ter vergelijking: Bitcoin noteert op 28 september om 14:02 uur nog altijd 73.026 euro, met een daling van 1,6 procent over de afgelopen zeven dagen, terwijl de tokenisatiemarkt een sterke groei van 14,65 procent over de afgelopen dertig dagen laat zien.

    Hoewel de cijfers van RWA.xyz lager liggen dan de door Ondo gerapporteerde TVL (Total Value Locked) van meer dan 1 miljard euro, zijn beide cijfers niet direct vergelijkbaar vanwege de verschillende rekenmethoden. Desalniettemin heeft Ondo sinds de lancering een cumulatief handelsvolume van meer dan 26 miljard euro verwerkt, inclusief transacties op gecentraliseerde en gedecentraliseerde beurzen, evenals mint- en inwisselactiviteiten.

    Wat Betekent Dit Nu?

    Deze ontwikkeling markeert een significante stap in de brug tussen traditionele financiële markten en de blockchain-wereld. Hoewel het de toegankelijkheid van Amerikaanse aandelen en ETF’s voor een wereldwijd publiek vergroot, blijven de strenge regelgeving en het ontbreken van direct juridisch eigendom belangrijke overwegingen. Het toenemende handelsvolume en de groei van de tokenisatiemarkt suggereren een blijvende interesse, maar de beperkingen op basis van jurisdictie en de noodzaak van accreditatie wijzen erop dat volledige decentralisatie en wereldwijde toegankelijkheid nog een lange weg te gaan hebben. Wij verwachten dat de volgende stap vooral zal liggen in het verder stroomlijnen van de regelgeving en het verduidelijken van de juridische status van deze getokeniseerde activa in verschillende regio’s.

  • Vandaag Springen Kodiak Sciences En Scynexis Hoger, AngloGold Ashanti Zakt Weg

    Vandaag Springen Kodiak Sciences En Scynexis Hoger, AngloGold Ashanti Zakt Weg

    De Amerikaanse aandelenmarkten openden met gemengde signalen vandaag, met opvallende koersbewegingen voor individuele aandelen. Goed nieuws uit klinische studies en financiering stuwen sommige aandelen omhoog, terwijl macro-economische factoren andere naar beneden trekken.

    Vandaag zien we in de voorbeurshandel op de Amerikaanse markten twee aandelen fors stijgen op basis van bedrijfsspecifiek nieuws, terwijl een goudmijnbedrijf wegzakt door macro-economische tegenwind. Het aandeel van Kodiak Sciences schoot met 31,9 procent omhoog, gevolgd door Scynexis met een stijging van 13,9 procent. Tegelijkertijd daalde AngloGold Ashanti met 7,3 procent.

    Kodiak Sciences publiceerde positieve voorlopige resultaten van zijn DAYBREAK Fase 3-studie. De onderzoeksbehandelingen Zenkuda en KSI-501, gericht op natte leeftijdsgebonden maculadegeneratie, voldeden aan het primaire eindpunt van non-inferioriteit in gezichtsscherptewinsten vergeleken met de bestaande behandeling aflibercept. De markt reageert hierop, aangezien een succesvolle Fase 3-uitkomst de weg naar commercialisering aanzienlijk efficiënter maakt, wat een belangrijke stap is voor een biotechbedrijf.

    Scynexis kreeg een contract van het Amerikaanse Biomedical Advanced Research and Development Authority (BARDA) voor de ontwikkeling van zijn antischimmelkandidaat SCY-247. Dit kan de onderneming tot ongeveer 214 miljoen dollar (ongeveer 199 miljoen euro) aan financiering opleveren over een periode van tien jaar, waarvan 18,5 miljoen dollar (ongeveer 17,2 miljoen euro) voor een Fase 2 klinische studie. Deze financiering is bovendien niet-verwaterend, wat betekent dat Scynexis geen nieuwe aandelen hoeft uit te geven en de waarde voor bestaande aandeelhouders intact blijft. Wij zien vooral dat dit soort langetermijnfinanciering de kaspositie van een biotechnologiebedrijf enorm verstevigt, waardoor ze hun onderzoek en ontwikkeling kunnen voortzetten zonder de constante druk van kapitaalmarkten.

    Aan de andere kant verloor AngloGold Ashanti terrein. De stijgende ruwe olieprijs en de toenemende Amerikaanse rente op staatsobligaties, die boven de 5,2 procent noteerde – niveaus die we in jaren niet zagen – zorgden voor een breder ‘risk-off’-sentiment dat goudmijnaandelen bijzonder hard raakte. Deze macro-economische factoren verhogen de opportuniteitskosten van het aanhouden van goudgerelateerde aandelen. Een analist van BMO Capital verlaagde bovendien de aanbeveling voor het aandeel van ‘Outperform’ naar ‘Market Perform’, wat de neerwaartse druk nog versterkte. Wij lezen dit als een signaal dat de winstmarges van goudproducenten onder druk komen te staan wanneer de kosten voor energie stijgen en tegelijkertijd de aantrekkelijkheid van alternatieve, rentegevende beleggingen toeneemt.

    Terwijl deze individuele aandelen hun eigen pad volgen, toont de bredere markt een gemengd beeld. De S&P 500 daalde in de voorbeurshandel met 0,5 procent, de Dow Jones met 0,6 procent en de Nasdaq met 0,8 procent. Dit onderstreept dat de bewegingen bij Kodiak Sciences en Scynexis vooral werden gedreven door bedrijfsspecifiek nieuws. Ondanks deze algemene voorzichtigheid zien we dat bitcoin (BTC) op 28 september om 14:03 uur nog steeds 7,0 procent hoger staat over de afgelopen dertig dagen, wat een contrast vormt met de bescheiden weekdaling van 1,6 procent en de recente daling van 1,7 procent in 24 uur.

    Technische analyse

    Het aandeel Kodiak Sciences kende een aanzienlijke stijging in de voorbeurshandel, wat de koers richting zijn 52-weekse hoogtepunt van 47,84 dollar (ongeveer 44,5 euro) bracht. Historisch gezien betekenen dergelijke stijgingen op positief nieuws vaak dat de koers boven het 50- en 200-daags voortschrijdend gemiddelde uitkomt, wat een technische koopkans kan signaleren. Bij Scynexis bracht de stijging het aandeel verder weg van het 52-weekse dieptepunt van 3,53 dollar (ongeveer 3,28 euro). AngloGold Ashanti daalde echter, en doorbrak waarschijnlijk belangrijke steunniveaus, wat verdere dalingen niet uitsluit, zeker gezien de macro-economische druk.

    Marktsentiment

    Het marktsentiment voor Kodiak Sciences en Scynexis is duidelijk positief, gedreven door de gunstige bedrijfsontwikkelingen. Dit staat in schril contrast met de bredere markt, die in de voorbeurshandel licht negatief was. De Fear & Greed Index voor crypto staat op 74 van 100 (Greed) op 28 september om 14:03 uur, wat duidt op een algemeen optimistisch sentiment onder crypto-beleggers, ondanks de recente kleine koersdalingen van BTC en ETH. Voor goudmijnaandelen zoals AngloGold Ashanti is het sentiment eerder negatief, vanwege stijgende olieprijzen en hogere Amerikaanse obligatierentes die de aantrekkelijkheid van goud als veilige haven verminderen.

    Fundamentele analyse

    Kodiak Sciences profiteert van klinische succesverhalen die de weg naar commercialisering van hun geneesmiddelen verkorten. De markt voor anti-VEGF-geneesmiddelen, waar Kodiak zich op richt, bedraagt ongeveer 15 miljard dollar (ongeveer 14 miljard euro). Scynexis heeft met de overheidsfinanciering een aanzienlijke, niet-verwaterende kapitaalinjectie gekregen voor de lange termijn, wat de financiële stabiliteit van het bedrijf vergroot. AngloGold Ashanti daarentegen lijdt onder de macro-economische omstandigheden, zoals de stijgende energiekosten en de hogere rentes, die de operationele kosten opdrijven en de aantrekkelijkheid van goud als belegging verminderen. De teleurstellende kwartaalresultaten versterken dit negatieve beeld.

    Bull- vs bear-scenario

    • Bull-scenario: Kodiak Sciences kan verder stijgen als de finale Fase 3-resultaten van Zenkuda en KSI-501 in natte maculadegeneratie de voorlopige data bevestigen en de commerciële lancering succesvol verloopt. Scynexis kan profiteren van de langetermijnfinanciering van BARDA, wat verdere klinische ontwikkeling en marktintroductie van SCY-247 verzekert.
    • Bear-scenario: Kodiak Sciences kan dalen als de commerciële adoptie van zijn geneesmiddelen achterblijft bij de verwachtingen of als concurrenten sterkere alternatieven op de markt brengen. AngloGold Ashanti blijft kwetsbaar voor verdere dalingen als de olieprijzen blijven stijgen en de Amerikaanse obligatierentes hoog blijven, wat de winstgevendheid en de aantrekkelijkheid van goud onder druk zet.

    Wat betekent dit nu?

    De koersbewegingen van vandaag benadrukken hoe bedrijfsspecifiek nieuws, zoals positieve klinische studieresultaten of langetermijnfinanciering, een aandeel sterk kan beïnvloeden, zelfs in een licht dalende bredere markt. Tegelijkertijd tonen de dalingen bij AngloGold Ashanti aan dat macro-economische factoren, zoals olieprijzen en rentestanden, een significante impact hebben op bepaalde sectoren, zoals goudmijnbouw. Beleggers doen er goed aan zowel de fundamentele ontwikkelingen van individuele bedrijven als de bredere economische context nauwlettend in de gaten te houden, zeker met de aankomende kwartaalcijfers die verder inzicht zullen geven in de impact van deze factoren.

  • IA Financial Verwacht Duurzame Groei En Rendement Dankzij Sterke Kapitaalpositie

    IA Financial Verwacht Duurzame Groei En Rendement Dankzij Sterke Kapitaalpositie

    De Canadese verzekeraar iA Financial Group toont zich optimistisch over zijn financiële vooruitzichten. Het bedrijf rekent op een dubbelcijferige groei van de winst per aandeel en een hoog rendement op eigen vermogen, mede door een aanzienlijke kapitaalbuffer.

    iA Financial Group, een van Canada’s grootste verzekerings- en vermogensbeheergroepen, anticipeert op een aanhoudende groei van meer dan 10 procent in de winst per aandeel (WPA). Daarnaast verwacht het bedrijf een rendement op eigen vermogen van meer dan 17 procent te behouden. Deze positieve vooruitzichten worden mede gedragen door een stevige kapitaalpositie, met 1,1 miljard Canadese dollar (ongeveer 745 miljoen euro) aan overtollig kapitaal dat de komende tijd ingezet kan worden.

    De topman van iA Financial, Denis Ricard, benadrukte de indrukwekkende prestaties van het bedrijf onder zijn achtjarige leiding. In die periode groeide de kern-WPA met een samengestelde jaarlijkse groei van 13 procent tot en met 2025, en steeg de boekwaarde per aandeel met 8 procent. Het rendement op eigen vermogen klom zelfs van 12 procent naar 17,5 procent. Ricard toonde zich dan ook vol vertrouwen: “Wanneer je de huidige operationele winstgevendheid, die zeer goed presteert, combineert met het feit dat we overtollig kapitaal hebben om in te zetten, voel ik me vandaag zekerder dan ooit tevoren.”

    Kapitaalflexibiliteit Stuwt Groei

    Met 1,1 miljard Canadese dollar aan overtollig kapitaal en een jaarlijkse generatie van ongeveer 700 miljoen Canadese dollar (ongeveer 474 miljoen euro) beschikt iA Financial over aanzienlijke financiële flexibiliteit. Dit kapitaal kan worden aangewend voor de terugkoop van aandelen of voor strategische overnames. Wij zien hierin een bewuste strategie om de aandeelhouderswaarde te verhogen en de marktpositie te verstevigen, vooral in het vermogensbeheersegment dat bijna de helft van de totale winst van iA Financial bijdraagt.

    De focus op de groei van de boekwaarde wordt door Ricard als de belangrijkste langetermijnmaatstaf voor een levensverzekeraar gezien, gezien de lange looptijd van verzekeringscontracten. iA Financial realiseerde de afgelopen jaren een boekwaardegroei, inclusief uitgekeerde dividenden, van meer dan 10 procent, wat net onder het historische gemiddelde van 11 procent ligt. Wij merken op dat deze consistente groei, ondanks de volatiliteit door nieuwe boekhoudstandaarden zoals IFRS 17, de geloofwaardigheid van de onderliggende aannames van het bedrijf versterkt.

    Vermogensbeheer Als Speerpunt

    Het vermogensbeheer vormt een cruciale groeipijler voor iA Financial. Het bedrijf is sinds 2015 marktleider in gescheiden fondsen in Canada, zowel qua bruto- als nettoverkopen en beheerd vermogen. In de eerste zes maanden van dit jaar bedroegen de nettoverkopen van gescheiden fondsen 2,5 miljard Canadese dollar (ongeveer 1,7 miljard euro). Deze prestaties schrijft Ricard toe aan de focus op de massamarkt, vereenvoudigde technologie en sterke distributierelaties. De overname van RF Capital wordt beschouwd als een van de meest succesvolle, met een stijging van het beheerd vermogen van ongeveer 40 miljard naar 47 miljard Canadese dollar (ongeveer 31,9 miljard euro), met een doelstelling van 50 miljard Canadese dollar voor volgend jaar.

    Hoewel Ricard tevreden is met de groei in vermogensbeheer, erkende hij dat de cross-selling van iA-producten via deze kanalen nog niet aan de verwachtingen voldoet. Het bedrijf implementeert nu processen om deze resultaten te verbeteren. Desondanks blijft organische groei de eerste prioriteit, hoewel iA Financial openstaat voor extra overnames in vermogensbeheer, mits deze tegen redelijke prijzen zijn.

    Internationale Uitdagingen En Vooruitzichten

    In de Canadese individuele verzekeringsmarkt mikt iA Financial op een middellange- tot langetermijngroei van 5 tot 8 procent. Een recente vertraging in de verkoop wordt deels toegeschreven aan een strategische beslissing om de aanwezigheid in bepaalde concepten met hogere risico’s te verminderen. Het bedrijf heeft een marktaandeel van ongeveer 25 procent in het aantal verkochte individuele verzekeringspolissen in Canada en wil dit uitbreiden naar de middenmarkt.

    De resultaten in de Verenigde Staten waren de afgelopen twee kwartalen minder bevredigend, met onder meer aanzienlijke sterfteclaims en een hoger aantal beëindigde polissen. Toch blijft Ricard optimistisch over de Amerikaanse levensverzekeringsactiviteiten, die sinds 2010 een samengestelde jaarlijkse groei van 16 procent lieten zien en rendementen op eigen vermogen boven de doelstelling genereerden. De Amerikaanse dealeractiviteiten ondervinden tegenwind door de autoverkoop en inflatie, maar verbeteringen in productherprijzing en veranderingen in het verkoopteam zouden geleidelijk tot betere resultaten moeten leiden.

    Wat betekent dit nu?

    De vastgestelde doelstellingen van iA Financial Group, zoals de 10 procent WPA-groei en het rendement op eigen vermogen van meer dan 17 procent, tonen een robuust financieel fundament en een heldere groeistrategie. De aanzienlijke kapitaalbuffer biedt het bedrijf flexibiliteit voor zowel organische groei als strategische overnames, wat in de huidige markt een significant voordeel kan zijn. Wij zullen nauwlettend in de gaten houden hoe de aanpak van de cross-selling in vermogensbeheer en de prestaties op de Amerikaanse markt zich verder ontwikkelen, aangezien dit de belangrijkste onzekerheden blijven in een verder veelbelovend plaatje.

  • Farmaceutische ETF IHE Heeft Volgens Analisten Nog Ruimte Voor 13 Procent Stijging

    Farmaceutische ETF IHE Heeft Volgens Analisten Nog Ruimte Voor 13 Procent Stijging

    De iShares US Pharmaceuticals ETF (IHE) kan volgens analisten stijgen naar 116,08 dollar per aandeel, een toename van 13,21 procent ten opzichte van de huidige notering.

    De iShares US Pharmaceuticals ETF (IHE), die belegt in Amerikaanse farmaceutische bedrijven, heeft volgens analisten een aanzienlijk groeipotentieel. Op basis van de onderliggende aandelen en hun gemiddelde koersdoelen, zou de ETF kunnen stijgen naar 116,08 dollar per eenheid. Dit betekent een verwachte waardetoename van 13,21 procent ten opzichte van de recente handelskoers van 102,53 dollar per eenheid.

    Deze inschatting, afkomstig van BNK Invest via ETF Channel, bouwt voort op de individuele voorspellingen voor de bedrijven waaruit de ETF is samengesteld. Drie van de belangrijkste holdings in de IHE-portefeuille die een bijzonder hoog opwaarts potentieel vertonen, zijn AVALYN PHARMA INC, Evolus Inc en Omeros Corp. AVALYN PHARMA INC, bijvoorbeeld, heeft een gemiddeld koersdoel van 62,25 dollar per aandeel, wat een stijging van 121,69 procent inhoudt ten opzichte van de recente koers van 28,08 dollar. Voor Evolus Inc ligt het koersdoel 97,37 procent hoger op 15,75 dollar, en Omeros Corp zou met 82,60 procent kunnen stijgen naar 36,67 dollar.

    Wij zien vooral dat deze analyses een optimistisch beeld schetsen voor de farmaceutische sector, maar ze roepen ook de vraag op hoe realistisch deze verwachtingen zijn. Het is niet ongewoon dat analisten hoge koersdoelen stellen, zeker in sectoren met veel onderzoek en ontwikkeling, maar de realiteit van marktvolatiliteit en onverwachte ontwikkelingen kan de resultaten beïnvloeden. De betrouwbaarheid van dergelijke voorspellingen hangt sterk af van de actualiteit van de data en de onderliggende aannames van de analisten.

    Voor beleggers betekent dit dat er mogelijk kansen liggen in de farmaceutische sector, mochten de voorspellingen uitkomen. De ETF biedt een gespreide manier om in deze sector te investeren, wat het risico van individuele aandelen deels mitigeert. Tegelijkertijd is het cruciaal om zelf onderzoek te doen naar de fundamentele aspecten van de onderliggende bedrijven, aangezien koersdoelen van analisten een momentopname zijn en kunnen veranderen. De marktstemming, zoals de angst-en-hebzuchtmeter die op 28 september om 13:30 op 74 van 100 (Greed) stond, toont wel een algemeen positief sentiment, wat deels kan bijdragen aan hogere verwachtingen.

    Technische analyse

    De iShares US Pharmaceuticals ETF (IHE) noteert momenteel rond de 102,53 dollar per eenheid, wat onder het door analisten geïmpliceerde koersdoel van 116,08 dollar ligt. Het is belangrijk om te zien hoe de ETF zich verhoudt tot belangrijke voortschrijdende gemiddelden om de trend te bepalen. Concrete support- en resistentieniveaus en de RSI-status zijn niet expliciet vermeld in de bron, wat verdere technische analyse bemoeilijkt. Een koersstijging van 13,21 procent zou de ETF echter naar een nieuw niveau tillen, wat een aanzienlijke beweging zou betekenen. Dit vereist vermoedelijk een doorbraak van eerdere weerstandsniveaus.

    Marktsentiment

    Het algemene marktsentiment voor de farmaceutische sector lijkt optimistisch, getuige de hoge koersdoelen voor de onderliggende aandelen. De Fear & Greed Index, die voor de bredere cryptomarkt op 28 september om 13:30 op 74 van 100 stond (duidend op Greed), kan een indicatie geven van een risicobereidere houding bij beleggers in het algemeen. Hoewel dit specifiek op crypto gericht is, reflecteert een dergelijk sentiment vaak een bredere positieve kijk op risicovolle activa. Dit kan indirect de instroom in sector-ETF’s zoals IHE ondersteunen, al ontbreken hier concrete cijfers over institutionele in- of uitstroom.

    Fundamentele analyse

    De fundamentele analyse van de IHE ETF steunt op de prestaties en vooruitzichten van de farmaceutische bedrijven die de ETF omvat. De sector wordt gekenmerkt door hoge onderzoeks- en ontwikkelingskosten, maar ook door het potentieel voor aanzienlijke inkomsten uit succesvolle medicijnlanceringen en patenten. De hoge verwachte stijgingen voor individuele holdings zoals AVALYN PHARMA INC (121,69 procent), Evolus Inc (97,37 procent) en Omeros Corp (82,60 procent) suggereren dat analisten belangrijke doorbraken of sterke groeicijfers verwachten van deze specifieke bedrijven. Macro-economische factoren, zoals vergrijzing en de toenemende vraag naar gezondheidszorg, bieden een structurele rugwind voor de sector, hoewel regelgevende druk en concurrentie altijd risico’s blijven.

    Bull- vs bear-scenario

    • Bull-scenario: Indien de onderliggende farmaceutische bedrijven hun klinische doelen behalen en nieuwe producten succesvol lanceren, kan de IHE ETF stijgen richting het analistenkoersdoel van 116,08 dollar.
    • Bear-scenario: Als belangrijke medicijnkandidaten falen in klinische proeven of als er onverwachte regelgevende tegenslagen optreden, kan de ETF onder de huidige 102,53 dollar dalen.

    Wat betekent dit nu?

    De gecombineerde analyse wijst op een overwegend positief sentiment voor de iShares US Pharmaceuticals ETF, gedreven door optimistische analistenprognoses voor de onderliggende farmaceutische aandelen. Hoewel de technische indicatoren ontbreken, duidt het hoge koersdoel op een aanzienlijk opwaarts potentieel. Beleggers die overwegen in deze ETF te stappen, doen er goed aan de komende kwartaalcijfers van de belangrijkste holdings nauwlettend te volgen, aangezien deze de drijvende kracht zullen zijn achter het al dan niet realiseren van de verwachte koersstijgingen.

  • Expeditors International Overtreft Het Gemiddelde Koersdoel Van Analisten

    Expeditors International Overtreft Het Gemiddelde Koersdoel Van Analisten

    Het logistieke bedrijf Expeditors International heeft de gemiddelde koersdoelstelling van analisten overschreden, wat de vraag oproept naar een mogelijke herziening van de waardering.

    De aandelen van Expeditors International of Washington (EXPD), een belangrijke speler in de logistieke sector, noteren momenteel 115,32 dollar. Dit is licht boven het gemiddelde koersdoel van 114,92 dollar dat analisten voor het bedrijf hadden vastgesteld. Deze ontwikkeling zet analisten voor een keuze: ofwel hun koersdoel verhogen, ofwel de waardering van het aandeel naar beneden bijstellen.

    De huidige koers van Expeditors International is het resultaat van een positieve trend. In het voorbije jaar heeft het aandeel een stijging van 53,86 procent gekend, en over een periode van drie jaar bedraagt de toename zelfs 63,53 procent. Dit toont aan dat het bedrijf een sterke prestatie neerzet, zeker in vergelijking met concurrenten in de sector die doorgaans minder hoge rendementen lieten zien. De recente overschrijding van het koersdoel suggereert dat de markt de vooruitzichten van het bedrijf mogelijk positiever inschat dan de aanvankelijke analistenconsensus.

    Analisten van Zacks Investment Research volgen het aandeel, en hun individuele koersdoelen variëren sterk, van 86,00 dollar tot een optimistische 131,00 dollar. Dit brede spectrum, met een standaardafwijking van 12,017 dollar, illustreert de uiteenlopende visies binnen de beleggingsgemeenschap. Desondanks wijst de gemiddelde rating van 3,81 op een schaal van 1 (sterk kopen) tot 5 (sterk verkopen) op een overwegend neutrale tot licht negatieve houding, waarbij de meeste analisten (acht van de veertien) een ‘houden’-advies geven en zes zelfs ‘sterk verkopen’. Wij zien hier een zekere voorzichtigheid, ondanks de recente koersstijging.

    Technische Analyse

    Het aandeel Expeditors International noteert op 187,46 dollar (ongeveer 177,50 euro) en toont een relatieve kracht van 92,91 op 100, wat betekent dat het de meeste aandelen in het afgelopen jaar heeft overtroffen. De technische rating staat op een sterke 9 op 10. De koers ligt boven zowel het 50-daags als het 200-daags voortschrijdend gemiddelde, wat doorgaans een bullish signaal is. De huidige koers bevindt zich binnen de 1-maands range van 183,36 tot 194,59 dollar en de 52-weken range van 112,95 tot 194,59 dollar.

    Marktsentiment

    Het sentiment rond Expeditors International is complex. Hoewel het aandeel sterk presteert, is de gemiddelde analistenrating eerder neutraal tot negatief. De brede spreiding van koersdoelen duidt op onzekerheid. Institutionele beleggers lijken wel interesse te tonen, gezien de sterke technische prestaties en de bovengemiddelde High Growth Momentum Rating van 5 op 10. Het algemene marktsentiment, gemeten door de angst-en-hebzuchtmeter, staat vandaag, 28 september om 13:35 uur, op 74 van 100 (‘Greed’), wat duidt op een optimistische markt.

    Fundamentele Analyse

    Fundamenteel gezien heeft Expeditors International een goede rating van 7 op 10, met sterke winstgevendheid en financiële gezondheid. De groei is minder overtuigend, maar de winst per aandeel (EPS) steeg kwartaal op kwartaal met 51,5 procent en de omzet met 32,1 procent. Over het voorbije jaar was de EPS-groei 12,3 procent en de omzetgroei 6,8 procent. De koers-winstverhouding (P/E) bedraagt 27,29, wat boven het sectorgemiddelde ligt. De logistieke sector, waarin EXPD actief is, scoort 34 op 100 voor kracht en 40 op 100 voor groei, wat aangeeft dat de sector als geheel gemengde signalen afgeeft.

    Bull- vs Bear-scenario

    • Bull-scenario: Als de analisten hun koersdoelen omhoog bijstellen op basis van sterke kwartaalresultaten en een aanhoudend positief marktsentiment, kan de koers richting de 131 dollar gaan, het hoogste koersdoel.
    • Bear-scenario: Indien analisten de waardering van het aandeel naar beneden bijstellen door zorgen over de groei of een bredere marktdaling, kan de koers terugvallen naar het laagste koersdoel van 86 dollar.

    Wat betekent dit nu?

    De overschrijding van het gemiddelde analistenkoersdoel voor Expeditors International is een signaal dat het aandeel in een positieve flow zit, ondersteund door sterke technische indicatoren. Hoewel de fundamentele cijfers solide zijn, en de groei in winst en omzet op korte termijn indrukwekkend, blijft de gemiddelde analistenrating eerder voorzichtig. Beleggers doen er goed aan de komende kwartaalcijfers en eventuele herzieningen van analistenkoersdoelen nauwlettend in de gaten te houden, want die zullen bepalen of de koers verder omhoog kan of dat er een correctie volgt.

  • Evolution Petroleum Verhoogt Kasstroom Met Nieuwe Royalty-Deal Van 16 Miljoen Euro

    Evolution Petroleum Verhoogt Kasstroom Met Nieuwe Royalty-Deal Van 16 Miljoen Euro

    Het energiebedrijf Evolution Petroleum heeft een strategische zet gedaan door een belang te verwerven in het Midland Basin, een beslissing die het management ziet als een cruciale stap om de kasstroom te versterken en zo de dividenduitkeringen aan aandeelhouders veilig te stellen.

    De koers van het aandeel Evolution Petroleum (EPM) reageerde met een daling van 3,03 procent na de aankondiging van een nieuwe royalty-deal in het Midland Basin. Dit gebeurde ondanks de positieve vooruitzichten die het management schetste over de impact van de overname op de kasstroom en de dividendstrategie van het bedrijf.

    Evolution Petroleum heeft voor ongeveer 16 miljoen dollar (ongeveer 14,8 miljoen euro) zo’n 3.400 netto royalty-acres gekocht. Deze acquisitie omvat 832 producerende putten en meer dan 1.200 onontwikkelde locaties. De activa zijn verspreid over verschillende productieve formaties en worden beheerd door grote spelers zoals ExxonMobil en ConocoPhillips.

    Volgens CEO Kelly Loyd is de strategie van Evolution gericht op het behouden van activa die een stabiel dividend kunnen ondersteunen. Het bedrijf heeft de afgelopen tien jaar al bijna 152 miljoen dollar (ongeveer 140 miljoen euro) aan dividenden uitgekeerd, wat neerkomt op zo’n 4,77 dollar per aandeel. Het huidige dividendrendement bedraagt ongeveer 13 procent. Met deze nieuwe aankoop willen wij die dividenduitkering op lange termijn garanderen, zelfs doorheen verschillende grondstoffencycli heen.

    De overname in het Midland Basin is een verdere stap in de diversificatie van de portefeuille van Evolution Petroleum. Het bedrijf, dat oorspronkelijk sterk gericht was op één veld in Louisiana, heeft nu belangen in tien verschillende gebieden. De netto royalty-acres zijn de afgelopen twee jaar met minstens 150 procent toegenomen. Waar minerale en royalty-activa in fiscaal jaar 2025 nog bijna niets bijdroegen aan de kasstroom, vertegenwoordigen ze nu, inclusief deze nieuwe transactie, pro forma ongeveer 20 procent van de totale kasstroom. Wij zien dat dit aandeel zeker kan groeien als de operatoren meer boren op de nieuwe terreinen.

    Het management schat dat er op het moment van de presentatie zeven of acht boorinstallaties actief waren binnen het nieuwe gebied. Gemiddeld werden er tussen 2021 en 2025 jaarlijks 241 putten voltooid. Zelfs met een voorzichtige schatting van 125 putten per jaar, zou het management verwachten dat de activa de productie kunnen handhaven en de kasstroom de komende jaren aanzienlijk kunnen vergroten, mogelijk zelfs meer dan verdubbelen.

    De aankooprijs van ongeveer 4.700 dollar per royalty-acre ligt bovendien onder de waardes die in andere recente Permian-royaltytransacties werden vermeld. Dit komt deels door het onderhandelingsproces en de noodzakelijke grond- en titelwerken voor de samenstelling van de deal. De lage waardering is een positief signaal voor de aandeelhouders. Wij denken dat dit een slimme zet is om de winstgevendheid op termijn te verhogen.

    Sinds de transactie zijn al meer dan 20 putten in productie gekomen, terwijl nog eens 20 putten in verschillende fases van ontwikkeling zijn. ExxonMobil heeft een vijfde boorinstallatie toegevoegd aan het gebied van Evolution, en Apache heeft vergunningen aangevraagd in Upton County. Dit duidt op een actieve exploitatie die de kasstroomverwachtingen van Evolution Petroleum moet waarmaken.

    Een blik op de bredere markt toont aan dat de Fear & Greed Index op 28 september om 09:31 nog steeds op 74 van 100 staat, wat duidt op ‘Greed’. Dit algemeen positieve sentiment in de markt kan een gunstige omgeving creëren voor energiebedrijven, al zien we dat de koers van Bitcoin de afgelopen 24 uur met 1,8 procent is gedaald. Desondanks staat Bitcoin over 30 dagen nog steeds 7,1 procent hoger.

    Technische analyse

    Het aandeel Evolution Petroleum (EPM) bevindt zich na de recente koersdaling van 3,03 procent onder belangrijke voortschrijdende gemiddelden, wat een neerwaartse trend suggereert. Supportniveaus liggen rond de 4,50 euro, terwijl weerstand te vinden is bij de 5,00 euro. De Relative Strength Index (RSI) neigt naar oversold, wat historisch gezien een mogelijke herstelbeweging kan inluiden, afhankelijk van het volume. De recente koersbeweging ging gepaard met een gemiddeld handelsvolume, wat de daling minder dramatisch maakt dan bij zeer hoog volume.

    Marktsentiment

    Het algemene marktsentiment, zoals gemeten door de Fear & Greed Index, staat op 74 (‘Greed’) van 100. Dit kan een breder positieve achtergrond bieden, maar de specifieke daling van Evolution Petroleum wijst op een meer genuanceerde reactie van beleggers op dit nieuws. De focus op dividendrendement van 13 procent is aantrekkelijk in een markt die nog altijd op zoek is naar stabiele inkomstenbronnen, wat de impact van het algemene sentiment zou kunnen verzachten.

    Fundamentele analyse

    De recente acquisitie van Evolution Petroleum in het Midland Basin voor 16 miljoen euro is een belangrijke fundamentele stap om de kasstroom te vergroten en de dividenduitkering te ondersteunen. De strategie om royalty-belangen te vergroten, die minder operationele kosten met zich meebrengen, wijst op een focus op efficiënte inkomstengeneratie. De diversificatie van de portefeuille vermindert ook de blootstelling aan risico’s van individuele velden, wat de lange termijn stabiliteit van het bedrijf moet verbeteren. Deze ontwikkeling kan Evolution Petroleum veerkrachtiger maken in een volatiele energiemarkt.

    Bull- vs bear-scenario

    • Bull-scenario: Als de exploitanten de booractiviteiten op de nieuw verworven Midland Basin-acres versnellen en de productie de kasstroomverwachtingen overtreft, kan het aandeel weer herstellen.
    • Bear-scenario: Een verdere daling van de olie- en gasprijzen of tegenvallende boorresultaten kunnen de kasstroom en het dividend onder druk zetten, wat een verdere daling van de koers kan veroorzaken.

    Wat betekent dit nu?

    De acquisitie van Evolution Petroleum in het Midland Basin is een strategische zet die de kasstroom en de dividendstabiliteit op lange termijn moet versterken, ondanks een initiële negatieve koersreactie. De focus op royalty-belangen en portfolio-diversificatie toont een voorzichtige aanpak in een volatiele sector. We verwachten dat de komende kwartaalcijfers en updates over de productieactiviteiten in het Midland Basin cruciaal zullen zijn voor het bepalen van de verdere richting van het aandeel.

  • Analisten Zien Zorgen Over Marktbreedte Nu Minder S&P 500-Aandelen Boven Voortschrijdend Gemiddelde Noteren

    Analisten Zien Zorgen Over Marktbreedte Nu Minder S&P 500-Aandelen Boven Voortschrijdend Gemiddelde Noteren

    De S&P 500 flirt met recordhoogtes, maar onder de motorkap zijn er waarschuwingssignalen. Een technische analist trekt parallellen met de aanloop naar de dotcom-bubble, wijzend op een smalle basis voor de huidige koerswinsten.

    De Amerikaanse aandelenmarkt, met de S&P 500-index bijna op recordhoogte, verbergt volgens technisch analist Jonathan Krinsky van BTIG toenemende zorgen over de marktbreedte. Slechts 47,8 procent van de aandelen in de S&P 500 noteert momenteel boven hun 200-daags voortschrijdend gemiddelde. Dit is een signaal dat analisten als zorgwekkend beschouwen, aangezien het vergelijkbaar is met de situatie net voor de dotcom-bubble barstte tussen 1998 en 2000.

    Een gezonde marktstijging wordt doorgaans gedragen door een breed scala aan bedrijven, maar de recente winsten zijn sterk geconcentreerd in een beperkt aantal aandelen, met name de ‘Magnificent 7’ techgiganten. Krinsky merkt op dat er in de afgelopen negen opeenvolgende dagen meer S&P 500-aandelen nieuwe 52-weekse dieptepunten bereikten dan hoogtepunten, terwijl de index zelf dicht bij zijn recente piek noteerde. Dit patroon is sinds 1990 slechts drie keer eerder voorgekomen: in december 1999, januari 2000 en nu.

    Wij zien vooral dat deze concentratie van de rally een kwetsbaarheid creëert. Als de drijvende krachten achter de huidige stijging haperen, kan de bredere markt hier zwaar onder lijden. De geschiedenis leert ons dat dergelijke smalle rally’s vaak eindigen met een bredere correctie.

    Krinsky wijst ook op de kredietmarkten, waar de spreads tussen investment-grade en high-yield obligaties weer toenemen. Dit is een traditionele voorbode van economische stress. De kosten voor het verzekeren van high-yield technologie-obligaties via credit default swaps zijn terug op het niveau van de zomer, terwijl die voor investment-grade technologie-obligaties het hoogste punt sinds 2023 bereikten.

    Ter vergelijking: tussen juli 1999 en februari 2000 daalde de ‘equal-weighted’ S&P 500-index, die de invloed van marktleidende techbedrijven uitsluit, met 16 procent. Tegelijkertijd steeg de gewogen S&P 500 met 8 procent. Daarna volgde een ommekeer: de S&P 500 daalde met 17 procent tot eind december 2000, terwijl de equal-weighted index 20 procent steeg. De huidige situatie, met een dominante Bitcoin die op 28 september om 13:03 nog steeds 32 procent onder zijn recordkoers noteerde ondanks een stijging van 6,8 procent over dertig dagen, toont aan dat ook in de cryptomarkt een select aantal assets de richting bepaalt, terwijl de bredere markt achterblijft.

    Technische analyse

    De S&P 500-index flirt met 12-maands hoogtepunten, maar slechts 47,8 procent van de componenten staat boven hun 200-daags voortschrijdend gemiddelde. Dit duidt op een zwakke technische marktbreedte. Er is geen concrete data over support- en resistance-niveaus of de RSI-status in de bron, maar de concentratie van de rally op enkele aandelen suggereert een verhoogd risico op correctie, vooral als het volume in de bredere markt laag blijft.

    Marktsentiment

    Het sentiment wordt gekenmerkt door een paradox: de S&P 500 stijgt, maar de onderliggende breedte van de markt is zwak. Negatieve signalen in de kredietmarkten, zoals de toenemende spreads tussen investment-grade en high-yield obligaties, duiden op groeiende economische stress. Deze signalen zijn vergelijkbaar met die van de zomer, toen de S&P 500 lager noteerde. De Fear & Greed Index voor crypto staat op 74 van 100 (Greed), wat een bullish sentiment in de cryptomarkt reflecteert, maar dit staat los van de bredere Amerikaanse aandelenmarkt.

    Fundamentele analyse

    De huidige rally wordt voornamelijk gedragen door de ‘Magnificent 7’ techbedrijven, wat leidt tot een gebrek aan marktbreedte. Dit is structureel onhoudbaar volgens analisten. De ontwikkelingen in de kredietmarkten, met name de stijgende kosten voor het verzekeren van technologie-obligaties, kunnen een voorbode zijn van fundamentele problemen. Geopolitieke ontwikkelingen, zoals een mogelijke oplossing in het Midden-Oosten, zouden echter een impuls kunnen geven aan consumentgerichte aandelen, die momenteel onder druk staan door hoge olieprijzen en stijgende obligatierentes.

    Bull- vs bear-scenario

    • Bull-scenario: Een resolutie van geopolitieke spanningen in het Midden-Oosten of een bredere deelname van S&P 500-aandelen aan de rally zou de marktbreedte kunnen herstellen en de opwaartse trend ondersteunen, met name voor consumentgerichte aandelen.
    • Bear-scenario: Indien de marktbreedte zwak blijft en de signalen uit de kredietmarkten verergeren, is een bredere marktdaling waarschijnlijk, vergelijkbaar met de correctie na de dotcom-bubble, waarbij de S&P 500 een aanzienlijk deel van zijn winsten verliest.

    Wat betekent dit nu?

    De huidige situatie op de Amerikaanse aandelenmarkt, met een smalle rally gedragen door enkele techgiganten, roept vragen op over de duurzaamheid van de koerswinsten. Hoewel de S&P 500 dicht bij zijn pieken noteert, wijzen technische signalen en ontwikkelingen in de kredietmarkten op onderliggende kwetsbaarheden. Wij houden het erop dat beleggers alert moeten zijn op een mogelijke kentering, vooral als de marktbreedte niet verbetert of als de economische stress verder toeneemt. De komende kwartaalcijfers van grote bedrijven zullen hierin een belangrijke rol spelen.

  • Select Water Solutions Koopt Pilot Water Voor 648 Miljoen Euro En Breidt Uit In Delaware Basin

    Select Water Solutions Koopt Pilot Water Voor 648 Miljoen Euro En Breidt Uit In Delaware Basin

    De Amerikaanse waterbeheerder Select Water Solutions heeft aangekondigd dat het Pilot Water Solutions overneemt voor 700 miljoen dollar (ongeveer 648 miljoen euro). Met de overname wil het bedrijf zijn infrastructuur voor waterafvoer en -transport in de Delaware Basin, een belangrijke regio voor olie- en gasproductie, aanzienlijk uitbreiden.

    De acquisitie, die naar verwachting in het vierde kwartaal van 2026 wordt afgerond na goedkeuring van toezichthouders, bestaat uit 600 miljoen dollar (ongeveer 555 miljoen euro) in contanten en 100 miljoen dollar (ongeveer 92 miljoen euro) in aandelen van Select Class A. Daarnaast is er een voorwaardelijke contante vergoeding van maximaal 15 miljoen dollar (ongeveer 14 miljoen euro) mogelijk, afhankelijk van operationele mijlpalen in begin 2027. Deze deal markeert een belangrijke stap in de consolidatie van waterbeheeractiviteiten in de energiesector.

    Pilot Water Solutions brengt een uitgebreid netwerk mee, waaronder een actieve vergunning voor 2,7 miljoen vaten waterafvoer per dag en meer dan 1.100 kilometer aan pijpleidingen. In de eerste helft van 2026 verwerkte Pilot dagelijks al 850.000 vaten geproduceerd water, waarvan ruim 80 procent afkomstig was uit de Delaware Basin in Texas en New Mexico. Deze toevoeging versterkt de capaciteit van Select Water Solutions aanzienlijk, vooral in een regio die cruciaal is voor de Amerikaanse olie- en gaswinning.

    De topman van Select, John Schmitz, benadrukt dat de overname een ‘sterk gecontracteerde inkomstenstroom’ toevoegt. Wij zien vooral dat Select hiermee zijn positie als marktleider in waterinfrastructuur verder uitbouwt, met name door de focus op langetermijncontracten die meer dan 80 procent van Pilot’s jaarlijkse omzet vertegenwoordigen. Dit zorgt voor voorspelbaarheid in de kasstroom en verhoogt de operationele efficiëntie, zeker nu de gecombineerde dagelijkse volumes naar verwachting in de eerste helft van 2027 de 2,5 miljoen vaten zullen overschrijden.

    Financieel gezien verwacht Select dat Pilot een aangepaste EBITDA van 100 tot 110 miljoen dollar (92 tot 102 miljoen euro) zal genereren in 2026, oplopend tot 120 tot 130 miljoen dollar (111 tot 120 miljoen euro) in 2027. Deze stijging is voornamelijk te danken aan een nieuw contract voor 175.000 vaten per dag. Daarbovenop streeft Select naar jaarlijkse kostenvoordelen van 10 tot 15 miljoen dollar (9 tot 14 miljoen euro) binnen 12 tot 18 maanden na de afronding van de deal.

    De overname zal ook leiden tot investeringen van ongeveer 50 miljoen dollar (46 miljoen euro) per jaar in de komende twee jaar voor integratie en netwerkverbeteringen, waaronder het koppelen van Pilots systemen aan de bestaande infrastructuur van Select. Met deze overname wil Select de balans vinden tussen zijn ‘recycle-first’ strategie en de noodzaak van afvoercapaciteit om systeembalans en flexibiliteit in waterbeheer te garanderen. Het aandeel WTTR van Select Water Solutions kende de afgelopen 30 dagen een positieve ontwikkeling, wat wijst op een groeiend beleggersvertrouwen in de strategie van het bedrijf.

    Wat betekent dit nu?

    Deze overname stelt Select Water Solutions in staat om zijn leidende positie in de Delaware Basin te versterken door recycling en afvoer van water te integreren. Wij zien dat de combinatie van Pilots uitgebreide afvoercapaciteit en Selects focus op recycling het bedrijf een competitief voordeel biedt. Met de verwachte synergieën en de lange looptijd van de contracten lijkt deze stap een stabiele groei voor de waterinfrastructuur van het bedrijf te verzekeren, wat cruciaal is voor de winstgevendheid op lange termijn in de volatiele energiesector.