Tag: beleggen

  • ATN International En HA Sustainable Capital Gaan Ex-Dividend

    ATN International En HA Sustainable Capital Gaan Ex-Dividend

    Twee Amerikaanse bedrijven, ATN International en HA Sustainable Infrastructure Capital, keren hun aandeelhouders in oktober een kwartaaldividend uit. Beleggers die op 2 oktober 2026 aandelen aanhouden, hebben recht op de uitbetaling.

    Beleggers in ATN International Inc. (ATNI) en HA Sustainable Infrastructure Capital Inc. (HASI) kunnen zich opmaken voor een dividenduitkering. Beide bedrijven hebben aangekondigd dat ze op 2 oktober 2026 ex-dividend zullen gaan. Dit betekent dat aandeelhouders die hun aandelen op of voor die datum bezitten, recht hebben op het aangekondigde kwartaaldividend.

    ATN International, een telecommunicatie-infrastructuurbedrijf, keert een kwartaaldividend uit van 0,29 dollar per aandeel. Dit komt neer op ongeveer 1,04 procent van de recente aandelenkoers van 27,86 dollar. De uitbetaling staat gepland voor 9 oktober 2026. Het bedrijf heeft een bewogen jaar achter de rug, met een 52-weekse koers die varieerde tussen 13,86 dollar en 33,41 dollar. Onlangs verkocht ATN International nog zijn torens voor 268 miljoen dollar, een stap die gericht is op het stimuleren van groei en het verbeteren van de marges.

    HA Sustainable Infrastructure Capital, een investeringsmaatschappij gericht op duurzame infrastructuur, kondigde een kwartaaldividend van 0,425 dollar per aandeel aan. Dit dividend vertegenwoordigt ongeveer 1,19 procent van de recente koers van 35,66 dollar. De aandeelhouders ontvangen hun uitbetaling op 16 oktober 2026. Het aandeel HASI heeft het afgelopen jaar een bandbreedte gekend van 27,28 dollar tot 44,13 dollar en vormt 5,39 procent van de TrueShares Eagle Global Next Gen Power Infrastructure ETF.

    Wij zien vooral dat beide bedrijven ondanks recente koersschommelingen en strategische aanpassingen vasthouden aan hun dividendbeleid. Dit kan een signaal zijn van vertrouwen in de toekomstige kasstromen en winstgevendheid, ondanks de volatiliteit die we op de bredere markten waarnemen. Ter vergelijking: Bitcoin, een volledig andere beleggingscategorie, noteert op 2 oktober om 07:34 nog altijd 76.717 euro, een stijging van 11,7 procent over de afgelopen dertig dagen, wat de aanhoudende trek naar alternatieve activa illustreert.

    Toch wijzen analisten van BNK Invest erop dat dividenden niet altijd voorspelbaar zijn, al kan een blik op de historische uitbetalingen wel inzicht geven in de waarschijnlijkheid dat een dividend wordt voortgezet. De geschatte jaarlijkse yield van ATN International bedraagt ongeveer 4,16 procent, terwijl die van HA Sustainable Infrastructure Capital op 4,77 procent ligt. Deze percentages kunnen aantrekkelijk zijn voor beleggers die op zoek zijn naar regelmatige inkomsten, maar ze zijn afhankelijk van de toekomstige prestaties van de bedrijven en de bredere economie.

    Technische analyse

    De koers van ATN International (ATNI) noteerde recent 27,88 dollar, dicht bij het 50-daags voortschrijdend gemiddelde en ruim boven het 200-daags gemiddelde. Het aandeel bevindt zich in de bovenste helft van zijn 52-weekse range van 13,86 dollar tot 33,41 dollar, wat duidt op een herstel na eerdere dalingen. HA Sustainable Infrastructure Capital (HASI) sloot recent op 35,55 dollar, wat lager is dan het 50-daags voortschrijdend gemiddelde, maar nog steeds binnen de 52-weekse bandbreedte van 27,28 dollar tot 44,13 dollar. De relatieve sterkte-index (RSI) voor beide aandelen geeft geen extreme overbought- of oversoldcondities aan, wat ruimte laat voor beweging in beide richtingen.

    Marktsentiment

    Het bredere marktsentiment, zoals gemeten door de Fear & Greed Index, staat op 72 van 100, wat duidt op ‘Greed’. Dit algemene optimisme kan een positieve invloed hebben op de aandelenkoersen, inclusief die van dividenduitkerende bedrijven. De Ballast Small/Mid Cap ETF (MGMT), waarin ATNI een aandeel van 1,55 procent vertegenwoordigt, toonde een lichte daling van 0,1 procent. De TrueShares Eagle Global Next Gen Power Infrastructure ETF (PWRZ), met HASI als 5,39 procent van zijn portefeuille, daalde met 0,3 procent. Dit suggereert dat, ondanks het algemene positieve sentiment, er binnen specifieke ETF’s lichte druk kan bestaan.

    Fundamentele analyse

    ATN International heeft een strategie van desinvestering van niet-kernactiva, zoals de recente verkoop van zijn torens, om zich te concentreren op het verbeteren van marges en groei in zijn kernactiviteiten. Dit kan op de lange termijn de financiële stabiliteit vergroten en de dividenduitkeringen ondersteunen. HA Sustainable Infrastructure Capital profiteert van de groeiende vraag naar duurzame energie en infrastructuur, een sector die vaak wordt gezien als veerkrachtig tegen economische schommelingen. De focus op duurzaamheid kan ook institutionele beleggers aantrekken. Voor beide bedrijven is het belangrijk om de kwartaalcijfers en de verdere strategische beslissingen in de gaten te houden, aangezien deze een directe impact hebben op de fundamentele waarde en de capaciteit om dividenden te blijven uitkeren.

    Bull- vs bear-scenario

    • Bull-scenario: Als de bredere economie stabiel blijft en beide bedrijven hun groeistrategieën succesvol uitvoeren, kunnen de dividenden behouden blijven of zelfs stijgen, wat een aantrekkelijke inkomstenstroom voor aandeelhouders betekent.
    • Bear-scenario: Een onverwachte economische neergang of operationele tegenvallers kunnen de winstgevendheid van de bedrijven onder druk zetten, wat kan leiden tot een verlaging of opschorting van de dividenduitkeringen.

    Wat betekent dit nu?

    De aankomende ex-dividenddata voor ATN International en HA Sustainable Infrastructure Capital bieden beleggers een concreet moment om in aanmerking te komen voor de kwartaaluitkering. Hoewel het marktsentiment overwegend positief is, is het raadzaam om de specifieke prestaties van deze bedrijven en de ontwikkelingen in hun sectoren nauwlettend te volgen. De fundamentele strategieën van beide bedrijven, gericht op efficiëntie en duurzame groei, bieden een basis voor stabiliteit, maar de onvoorspelbaarheid van de bredere markt blijft een factor van belang.
  • WisdomTree MidCap Dividend ETF Zakt Onder Belangrijke Technische Grens

    WisdomTree MidCap Dividend ETF Zakt Onder Belangrijke Technische Grens

    Het WisdomTree International MidCap Dividend Fund (DIM) heeft op 1 oktober een belangrijke technische ondersteuningsgrens doorbroken. De ETF, die belegt in internationale midcap-bedrijven die dividend uitkeren, sloot de dag af met een daling van ongeveer 1,2 procent.

    Op 1 oktober 2026 zijn de aandelen van de WisdomTree International MidCap Dividend Fund (DIM) ETF onder hun 200-daags voortschrijdend gemiddelde gezakt. De koers sloot de dag af op 85,13 dollar, wat een daling van ongeveer 1,2 procent betekende. Gedurende de dag bereikte de koers zelfs een dieptepunt van 84,81 dollar, ruim onder het 200-daags gemiddelde van 86,00 dollar.

    Deze ontwikkeling bij de DIM ETF, die zich richt op dividendaandelen van middelgrote internationale bedrijven, is een signaal dat analisten en beleggers nauwlettend in de gaten houden. Het 200-daags voortschrijdend gemiddelde wordt vaak gezien als een belangrijke indicator voor de langetermijntrend van een aandeel of fonds. Een doorbraak naar beneden kan duiden op een zwakker sentiment of een verschuiving in de marktdynamiek. De recente beweging plaatst de koers ook verder weg van het 52-weekse hoogtepunt van 90,625 dollar, terwijl het 52-weekse dieptepunt op 75,63 dollar ligt.

    Wij zien vooral dat deze daling vragen oproept over de veerkracht van internationale midcap-bedrijven in het huidige economische klimaat. Het feit dat de ETF deze technische grens doorbreekt, kan beleggers aanzetten tot voorzichtigheid, zeker gezien de bredere marktomstandigheden waarin we ons bevinden. De markt beweegt momenteel met een Angst-en-hebzuchtmeter die op 72 van 100 staat (Greed) op 2 oktober om 02:33 (Brusselse tijd), wat suggereert dat er nog steeds veel optimisme in de markt is, ondanks specifieke neerwaartse bewegingen zoals die van DIM.

    Technische analyse

    De DIM ETF heeft de 200-daagse voortschrijdende gemiddelde van 86,00 dollar neerwaarts doorbroken, wat technisch gezien een bearish signaal is. De koers handelt nu onder zowel het 50-daags als het 200-daags voortschrijdend gemiddelde, wat de neerwaartse druk bevestigt. Hoewel de RSI niet specifiek genoemd wordt, duidt de daling op hoog volume vaak op een sterke overtuiging achter de verkoopbeweging. De daling van 1,2 procent op de dag zelf is significant genoeg om de aandacht te trekken, vooral omdat het de 200-daagse grens doorbreekt.

    Marktsentiment

    Het marktsentiment rond de bredere markt is, zoals de Angst-en-hebzuchtmeter op 2 oktober om 02:33 (Brusselse tijd) aangeeft, nog steeds overwegend positief met een score van 72 (Greed). Dit suggereert dat de specifieke daling van de DIM ETF mogelijk meer te maken heeft met factoren die uniek zijn voor het fonds of de internationale midcap-sector, dan met een algemene paniek. De instroom of uitstroom van kapitaal in vergelijkbare ETF’s zou verdere inzichten kunnen bieden.

    Fundamentele analyse

    Internationale midcap-dividendaandelen kunnen gevoelig zijn voor valutaschommelingen en economische groeivertragingen buiten de VS. De onderliggende bedrijven in de DIM ETF kunnen te maken krijgen met macro-economische tegenwind, wat de dividenduitkeringen en daarmee de aantrekkelijkheid van het fonds beïnvloedt. Specifieke protocol-updates of regelgevingswijzigingen die direct van invloed zijn op deze sector zijn niet bekend, maar algemene veranderingen in wereldwijde handelsbetrekkingen of rentetarieven kunnen een rol spelen.

    Bull- vs bear-scenario

    • Bull-scenario: Een snelle terugkeer boven de 86,00 dollar, ondersteund door een toename van het handelsvolume, zou het bearish signaal van de doorbraak kunnen ontkrachten.
    • Bear-scenario: Indien de koers verder wegzakt van het 200-daags gemiddelde en de 84,81 dollar als weerstand test, dan is een verdere daling richting het 52-weekse dieptepunt van 75,63 dollar een reële mogelijkheid.

    Wat betekent dit nu?

    De recente technische doorbraak van de DIM ETF onder het 200-daags voortschrijdend gemiddelde duidt op een verhoogde voorzichtigheid voor beleggers in internationale midcap-dividendaandelen. Hoewel het bredere marktsentiment optimistisch blijft, wijst deze specifieke beweging op potentiële zwakte binnen dit segment. Het is nu zaak om te zien of de ETF stabiliteit kan vinden boven het 52-weekse dieptepunt, of dat het een langdurigere neerwaartse trend inzet.

  • VanEck Digital India ETF Zakt In Oververkocht Gebied, Verkopers Naderen Uitputting

    VanEck Digital India ETF Zakt In Oververkocht Gebied, Verkopers Naderen Uitputting

    De aandelen van het VanEck Digital India ETF (DGIN) zijn in een oververkochte status beland, met een Relative Strength Index (RSI) die onder de 30 duikt. Dit signaal kan voor sommigen een koopmoment inhouden.

    De VanEck Digital India ETF, afgekort DGIN, is op woensdag in het oververkochte gebied terechtgekomen. De aandelen wisselden van eigenaar voor slechts 34,50 euro per stuk, terwijl de Relative Strength Index (RSI) een stand van 28,9 liet zien. Een RSI onder de 30 duidt op een sterke verkoopdruk, wat er in de technische analyse op wijst dat de koers mogelijk te ver is doorgeschoten.

    Deze beweging komt nadat de ETF al 0,8 procent lager noteerde op de dag. De DGIN heeft een 52-weekse handelsspanne die loopt van 30,20 euro als laagste punt tot 43,80 euro als hoogste punt. De huidige koers van 34,50 euro ligt dus aanzienlijk onder de jaarlijkse piek. Ter vergelijking: de RSI voor de bredere S&P 500-index ligt momenteel op 49,2, wat een veel neutraler sentiment weerspiegelt.

    Wij zien deze daling vooral als een signaal dat de recente verkoopgolf binnen de DGIN ETF zijn einde nadert. Hoewel de ETF nog steeds in een dalende trend zit, kan de lage RSI wijzen op een mogelijke uitputting van de verkopers. Historisch gezien leiden dergelijke oververkochte condities vaak tot een stabilisatie of zelfs een tijdelijke opleving, al is dat zeker geen garantie voor de toekomst. De koers van Bitcoin (BTC) noteerde op 1 oktober om 02:03 bijvoorbeeld 73.786 euro, een stijging van 6,4 procent over dertig dagen, wat aantoont dat markten snel kunnen draaien.

    BNK Invest, een aanbieder van beleggingsinformatie, merkt op dat ‘een optimistische belegger de RSI-waarde van 28,9 zou kunnen zien als een teken dat de recente zware verkoop bezig is zichzelf uit te putten, en zou kunnen zoeken naar instapmogelijkheden aan de koopkant’. Dit onderstreept het contrarische standpunt dat sommigen innemen wanneer een actief oververkocht raakt.

    Technische analyse

    De DGIN ETF handelt momenteel op 34,50 euro, wat duidelijk onder de 52-weekse piek van 43,80 euro ligt en dichter bij het 52-weekse dieptepunt van 30,20 euro. De Relative Strength Index (RSI) staat op 28,9, wat de ETF in oververkocht gebied plaatst. Dit suggereert dat de neerwaartse beweging mogelijk overdreven is. Concrete support- en weerstandsniveaus worden in de bron niet gegeven, maar de zone rond de 30,20 euro kan een belangrijke psychologische steun vormen, gezien het de bodem van het afgelopen jaar is.

    Marktsentiment

    Het marktsentiment rond de DGIN is duidelijk negatief, gezien de RSI-waarde van 28,9. Dit contrasteert met de neutralere RSI van de S&P 500 (49,2). De verkoopdruk is significant, wat een teken kan zijn van angst onder beleggers of winstnemingen na eerdere koersstijgingen. De Fear & Greed Index voor de cryptomarkt staat op 74 (Greed) op 1 oktober om 02:03, wat een heel ander beeld schetst van het bredere beleggingsklimaat, maar weinig zegt over dit specifieke aandeel.

    Fundamentele analyse

    De VanEck Digital India ETF richt zich op de digitale economie van India. Hoewel de specifieke drijfveren achter de recente verkoop niet volledig worden belicht, kan de daling worden gekoppeld aan bredere zorgen over de groeivooruitzichten in opkomende markten of sectorspecifieke uitdagingen in de Indiase digitale sector. Zonder verdere details over de onderliggende activa of de macro-economische context van India is het moeilijk een robuuste fundamentele inschatting te maken.

    Bull- vs bear-scenario

    • Bull-scenario: Als de verkoopdruk afneemt en de koers standhoudt boven de 34 euro, zou de lage RSI een technische rebound kunnen uitlokken richting de 38 euro, gedreven door koopjesjagers.
    • Bear-scenario: Indien de brede markt verder corrigeert of India-specifieke tegenslagen zich voordoen, kan de koers verder zakken richting het 52-weekse dieptepunt van 30,20 euro.

    Wat betekent dit nu?

    De recente daling van de VanEck Digital India ETF en de daaruit voortvloeiende oververkochte status wijzen op een periode van intense verkoop. Hoewel dit op korte termijn nog tot verdere druk kan leiden, suggereren technische indicatoren dat de verkoopgolf op zijn hoogtepunt zou kunnen zijn. Voor beleggers die geloven in de lange-termijnvooruitzichten van de Indiase digitale economie, kan de huidige stand een interessant moment bieden om de posities te overwegen. Een verdere daling richting het jaarlijkse dieptepunt van 30,20 euro zou echter ook niet ondenkbaar zijn, afhankelijk van het bredere marktsentiment en eventuele nieuwe ontwikkelingen.

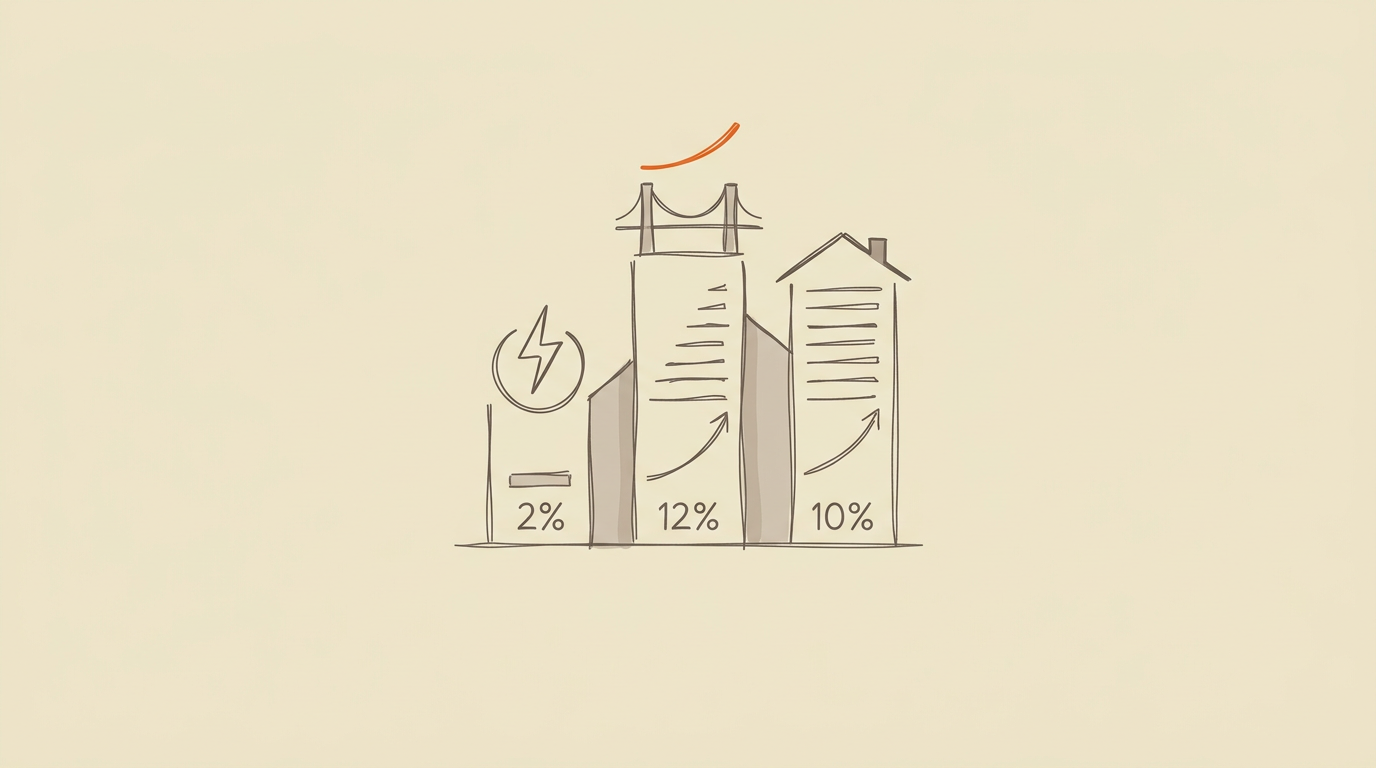
  • Drie Amerikaanse Bedrijven Bieden Beleggers Dividendrendementen Tot Wel 12 Procent

    Drie Amerikaanse Bedrijven Bieden Beleggers Dividendrendementen Tot Wel 12 Procent

    Terwijl NRG Energy een solide 2 procent dividendrendement laat zien, springen DigitalBridge Group en Franklin BSP Realty Trust eruit met respectievelijk 12 en 10 procent op hun preferente aandelen, wat de aandacht trekt van beleggers op zoek naar inkomsten.

    Waarom zouden beleggers deze bedrijven overwegen? Recentelijk lieten drie Amerikaanse bedrijven op de beurs een opmerkelijk dividendrendement zien. NRG Energy Inc. noteerde een dividendrendement van 2 procent op basis van een jaarlijks dividend van omgerekend 1,76 euro, terwijl de preferente aandelen van DigitalBridge Group Inc. en Franklin BSP Realty Trust Inc. zelfs 12 en 10 procent rendement boden.

    NRG Energy, een van de grote bedrijven in de S&P 500 index, kende een koers van 87,03 euro op de dag van de meting. Het bedrijf betaalt jaarlijks 1,76 euro aan dividend uit. Het rendement van 2 procent voor een S&P 500-onderdeel is zeker aantrekkelijk, zeker in vergelijking met historische rendementen van bredere indexen. Zo leverde de S&P 500 ETF (SPY) tussen eind 1999 en eind 2012 weliswaar een koersdaling op van 4,35 euro per aandeel, maar met uitgekeerde dividenden van 24,19 euro per aandeel resulteerde dit toch in een positief totaalrendement van 23,36 procent over die periode, of gemiddeld 1,6 procent per jaar.

    Voor DigitalBridge Group Inc. lag het dividendrendement op de Series I preferente aandelen zelfs boven de 12 procent, met een jaarlijks dividend van 1,67 euro. Deze aandelen wisselden van eigenaar voor een prijs van 13,74 euro, wat een aanzienlijke korting van 40,20 procent betekent ten opzichte van de liquidatievoorkeur. Dit is fors hoger dan de gemiddelde korting van 18,23 procent binnen de ‘Real Estate’ sector voor preferente aandelen. De gemiddelde sectoropbrengst ligt op 8,49 procent, dus 12 procent springt er duidelijk uit.

    Ook Franklin BSP Realty Trust Inc. viel op met zijn 7,50 procent Series E preferente aandelen, die een rendement van meer dan 10 procent boden. Hier bedroeg het jaarlijkse dividend 1,75 euro, bij een koers van 17,11 euro. Deze preferente aandelen verhandelen eveneens met een korting op hun liquidatievoorkeur van 24,68 procent, wat ook hier boven het sectorgemiddelde ligt. Wij zien vooral in deze preferente aandelen een signaal dat de markt een hoger risico inschat, wat zich vertaalt in een hogere vergoeding voor de belegger. Beide vastgoedgerelateerde bedrijven noteren een hoger rendement dan het sectorgemiddelde voor preferente aandelen, wat een indicatie kan zijn dat de markt de onderliggende risico’s in de vastgoedsector op dit moment hoger inschat.

    Dividenden spelen historisch gezien een belangrijke rol in het totale rendement van aandelen, zo merkt BNK Invest op. De hoogte van dividenden is echter niet altijd voorspelbaar en volgt vaak de winstgevendheid van een bedrijf. De koers van Bitcoin, bijvoorbeeld, steeg de afgelopen dertig dagen met 6,3 procent en noteert op 1 oktober om 04:01 73.685 euro, een heel ander type rendement dan de vaste dividenden die deze bedrijven bieden.

    Technische analyse

    NRG Energy handelde op de dag van meting rond 87,03 euro. Hoewel de bron geen specifieke support- en weerstandsniveaus vermeldt, is de koers van preferente aandelen DBRG.PRI en FBRT.PRE recentelijk gestegen met respectievelijk 0,3 procent en 0,5 procent. Dit duidt op een bescheiden positieve momentum. Het handelsvolume is niet gespecificeerd, maar een stabiele of licht stijgende koers, zoals bij de preferente aandelen, kan wijzen op hernieuwd beleggersvertrouwen na een periode van lagere waardering.

    Marktsentiment

    Het hoge dividendrendement en de korting op de liquidatievoorkeur voor de preferente aandelen van DigitalBridge en Franklin BSP kunnen een teken zijn van voorzichtigheid bij beleggers, ondanks de aantrekkelijke uitkeringen. De hogere rendementen compenseren mogelijk een perceptie van verhoogd risico in de vastgoedsector, zeker nu de algemene angst-en-hebzuchtmeter op 74 van 100 staat (Greed) op 1 oktober om 04:01, wat suggereert dat beleggers elders meer risico durven te nemen. De algemene markt is dus geneigd tot optimisme, wat de hoge rendementen van deze specifieke aandelen extra opvallend maakt.

    Fundamentele analyse

    DigitalBridge Group en Franklin BSP Realty Trust opereren in de vastgoedsector, die gevoelig kan zijn voor rentewijzigingen en economische omstandigheden. De aanzienlijke korting op de liquidatievoorkeur, veel hoger dan het sectorgemiddelde, voor beide preferente aandelen kan een fundamentele waardering van onderliggende risico’s weerspiegelen, zoals potentiële uitdagingen in de vastgoedmarkt. NRG Energy, als S&P 500-onderdeel, geniet een grotere schaal en diversificatie, wat doorgaans als stabieler wordt beschouwd in een volatielere markt.

    Bull- vs bear-scenario

    • Bull-scenario: Als de vastgoedmarkt stabiliseert en de rentevoeten gunstig blijven, kunnen de koersen van de preferente aandelen van DigitalBridge en Franklin BSP stijgen, waardoor de korting op de liquidatievoorkeur afneemt en beleggers profiteren van zowel dividend als koerswinst.
    • Bear-scenario: Een verslechterende vastgoedmarkt of een stijging van de rentetarieven kan de druk op deze preferente aandelen verder verhogen, waardoor de korting toeneemt en het risico op kapitaalverlies stijgt, zelfs met de hoge dividenduitkeringen.

    Wat betekent dit nu?

    De hoge dividendrendementen van DigitalBridge Group en Franklin BSP Realty Trust op hun preferente aandelen, in combinatie met hun notering onder de liquidatievoorkeur, wijzen op een complexe afweging van risico en beloning voor beleggers. Hoewel de rendementen aantrekkelijk zijn, suggereert de aanzienlijke korting een voorzichtige marktvisie op de onderliggende vastgoed activa. NRG Energy biedt daarentegen een meer gematigd, maar stabieler rendement als onderdeel van een bredere index, wat het een interessante optie maakt voor inkomstengeoriënteerde beleggers die minder risico willen nemen in een over het algemeen optimistische markt.

  • Financiële Planners Raden Diversificatie Aan Nu Amerikaanse Obligatierendementen Stijgen

    Financiële Planners Raden Diversificatie Aan Nu Amerikaanse Obligatierendementen Stijgen

    Nu de rente op Amerikaanse staatsobligaties vijf procent of meer bedraagt, overwegen steeds meer beleggers vastrentende waarden voor hun portefeuille. Experts waarschuwen echter voor de risico’s van een te eenzijdige aanpak.

    De rendementen op Amerikaanse staatsobligaties zijn de voorbije weken gestegen tot boven de vijf procent voor looptijden van vijf jaar en langer. Ook kortere looptijden leveren al hogere rentes op: een éénjarige Treasury bill noteerde recent een rendement van 4,55 procent, terwijl een driejarige obligatie 4,99 procent opbracht. Deze ontwikkeling, die de voorbije vijf jaar gestaag is opgebouwd vanuit de lage niveaus van de pandemie, zorgt voor een hernieuwde interesse in vastrentende waarden, vooral bij beleggers die zich voorbereiden op hun pensioen.

    Toch waarschuwen financiële planners dat beleggers die volledig inzetten op langetermijnobligaties kwetsbaar zijn voor inflatie en renteschommelingen. Een gegarandeerd jaarlijks inkomen van 110.000 euro op basis van twee miljoen euro aan obligaties mag dan aantrekkelijk klinken, de koopkracht kan door inflatie in twintig jaar tijd aanzienlijk worden uitgehold. Sean Lovinson, oprichter van Purpose Built, merkt op dat een nominaal rendement van 5,5 procent nu comfortabel aanvoelt, maar dat “compounding inflation” op de lange termijn de levensstijl stilletjes kan uithollen.

    Wij zien vooral dat de huidige rentestanden een strategische afweging vragen. De verleiding is groot om de hoge rentes op lange termijn vast te zetten, maar dat kan leiden tot een gebrek aan liquiditeit bij onverwachte uitgaven. Bovendien, als de rente verder zou stijgen, verliest een langetermijnobligatie in waarde op de secundaire markt. Mel Mattison, een financieel planner, gelooft dan weer niet dat de economie langdurig rentes van zes of zeven procent kan dragen, wat volgens hem tot een recessie en dalende rendementen zou leiden. Wij twijfelen of dergelijke uitspraken de werkelijkheid voldoende dekken, aangezien de economische situatie volop in beweging blijft.

    Een doordachte obligatiestrategie is daarom cruciaal, waarbij diversificatie een sleutelrol speelt. Financiële experts adviseren om te kijken naar de liquiditeitsbehoeften, de belastingschijf en de risicotolerantie. Kortlopende obligaties, met een looptijd van drie tot vijf jaar, zijn een populaire keuze onder vermogensbeheerders. Deze bieden de mogelijkheid om van de hogere rentes te profiteren en tegelijkertijd liquiditeit te behouden, aangezien de obligaties op pari waarde aflopen.

    Een andere veelgebruikte strategie is de ‘obligatieladder’, een portefeuille met staatsobligaties met uiteenlopende looptijden, bijvoorbeeld van één tot twintig jaar. Vincent DeCrow van RISE Investments legt uit dat dit een vergelijkbaar inkomensvoordeel oplevert, maar tegelijkertijd de risico’s van looptijd, liquiditeit en inflatie vermindert. Naarmate obligaties aflopen, komt er kapitaal vrij dat opnieuw kan worden geïnvesteerd tegen mogelijk hogere rentes. Daarnaast bieden ‘Treasury Inflation-Protected Securities’ (TIPS) en ‘Series I savings bonds’ (I-Bonds) bescherming tegen inflatie, doordat hun hoofdsom automatisch wordt aangepast aan de consumentenprijsindex.

    Het is ook belangrijk om aandelen niet volledig te negeren. Zelfs met een uitgekiende obligatiestrategie is een portefeuille die volledig uit vastrentende waarden bestaat, een risico, ongeacht de leeftijd van de belegger. Een evenwichtige portefeuille, bijvoorbeeld vijftig procent vastrentende waarden en vijftig procent aandelen, kan een goede start zijn voor gepensioneerden. De groeimogelijkheden van aandelen kunnen dienen als een extra inflatiehedge en bieden bovendien fiscale voordelen als de belegger in een hogere belastingschijf zit. Ook cryptomunten zoals Bitcoin (BTC), die op 1 oktober om 05:02 noteerde aan 73.696 euro, een stijging van 6,5 procent over de voorbije dertig dagen, kunnen een diversificatie-element zijn, al zijn ze van een totaal andere risicocategorie dan obligaties.

    Technische analyse

    De algemene trend voor obligatierendementen is stijgend, waarbij de 10-jarige Amerikaanse staatsobligatie recent een rendement van 5,290 procent noteerde. Dit niveau ligt significant boven het 200-daags voortschrijdend gemiddelde, wat duidt op een sterke bullish trend in de rentemarkt. De RSI voor obligatieprijzen, die omgekeerd correleert met rendementen, beweegt zich in de oversold-regio, wat historisch gezien kan leiden tot een tijdelijke stabilisatie of lichte correctie in rendementen. Het hoge handelsvolume bevestigt de sterke interesse en beweging in de markt.

    Marktsentiment

    Het marktsentiment is overwegend optimistisch, gestuwd door de hogere rendementen die obligaties bieden. De algemene Fear & Greed Index voor de cryptomarkt staat op 74 van 100, wat duidt op ‘Greed’. Hoewel deze index specifiek voor crypto is, reflecteert het een bredere risicobereidheid in de markt, waarbij beleggers op zoek zijn naar rendement. De instroom in vastrentende ETF’s is toegenomen, wat de groeiende interesse in obligaties onderstreept.

    Fundamentele analyse

    De stijgende obligatierendementen worden gedreven door de verwachting van aanhoudend hogere rentetarieven door centrale banken en aanhoudende inflatiedruk. De robuuste Amerikaanse economie draagt bij aan deze verwachting, wat de vraag naar veilige havens zoals staatsobligaties, zelfs met een relatief hoger risico op rentestijgingen, in stand houdt. De correlatie met de bredere markt is duidelijk: wanneer obligaties aantrekkelijker worden, kan dit kapitaal onttrekken aan risicovollere activa, zoals sommige aandelen of cryptomunten.

    Bull- vs bear-scenario

    • Bull-scenario: Indien de inflatie langer aanhoudt dan verwacht en centrale banken de rentetarieven verder verhogen, zullen de rendementen op obligaties verder stijgen, wat een aantrekkelijke inkomstenstroom biedt voor nieuwe beleggingen.
    • Bear-scenario: Een onverwacht snelle daling van de inflatie of een recessie zou de vraag naar obligaties kunnen doen toenemen, waardoor de rendementen dalen en de waarde van bestaande obligaties met vaste, lagere coupons afneemt.

    Wat betekent dit nu?

    De huidige hoge obligatierendementen bieden een unieke kans om stabiel inkomen te genereren, maar vereisen een genuanceerde aanpak. Beleggers doen er goed aan om hun portefeuille te spreiden en niet enkel op lange looptijden in te zetten, gezien de aanhoudende onzekerheid over inflatie en toekomstige rentebesluiten. De focus moet liggen op een gebalanceerde strategie die zowel inkomstenzekerheid als bescherming tegen inflatie en liquiditeitsrisico’s biedt, waarbij het wijselijk is om de volgende rentevergaderingen van de centrale banken nauwlettend in de gaten te houden.

  • Solvay Ziet Nog Tegenwind, Maar Biedt Interessante Waardering

    Solvay Ziet Nog Tegenwind, Maar Biedt Interessante Waardering

    Ondanks aanhoudende uitdagingen in de markt, zoals geopolitieke spanningen en volatiele grondstofprijzen, erkennen analisten dat het aandeel van Solvay op dit moment aantrekkelijk gewaardeerd is, wat kansen kan bieden voor beleggers die verder kijken dan de korte termijn.

    Het Belgische chemiebedrijf Solvay heeft nog steeds te maken met tegenwind, maar analisten benadrukken dat het aandeel desondanks een interessante waardering kent. Deze observatie komt op een moment dat de brede markt, zoals we zien aan de Bitcoin-koers die op 1 oktober om 09:32 74.324 euro noteert en de afgelopen zeven dagen met 0,2 procent steeg, zich in een relatieve rust bevindt, ondanks de aanhoudende volatiliteit in specifieke sectoren.

    De tegenwind voor Solvay is divers. Het bedrijf opereert in een sector die gevoelig is voor geopolitieke spanningen, wat kan leiden tot verstoringen in de toeleveringsketens en hogere grondstofprijzen. Daarnaast speelt de volatiliteit op de energiemarkten een rol, aangezien chemische productie energie-intensief is. Desondanks wijzen experts op de fundamentele waarde van het bedrijf, dat een sterke positie heeft in nichemarkten en innovatieve oplossingen biedt.

    Wij lezen de situatie van Solvay als een klassiek voorbeeld waarbij externe factoren de kortetermijnprestaties beïnvloeden, terwijl de onderliggende waarde van een bedrijf intact blijft. Voor beleggers die een langetermijnperspectief hanteren, kan dit een moment zijn om nader onderzoek te doen naar de balans en toekomstplannen van de onderneming. De afsplitsing van Syensqo eind vorig jaar, waarbij de activiteiten werden opgesplitst in twee beursgenoteerde entiteiten, heeft de waarderingsanalyse complexer gemaakt, maar ook kansen gecreëerd voor een gerichtere investering in de resterende activiteiten van Solvay, zoals essentiële chemicaliën.

    Technische analyse

    Het aandeel Solvay beweegt in een bandbreedte, met belangrijke steun rond de 23,50 euro en weerstand nabij de 26,00 euro. De koers bevindt zich momenteel onder het 50-daags voortschrijdend gemiddelde, wat duidt op een zwakke kortetermijntrend, maar boven het 200-daags gemiddelde, wat een stabielere langetermijnbasis suggereert. De Relative Strength Index (RSI) ligt rond de 45, wat aangeeft dat het aandeel noch overkocht, noch oververkocht is, en ruimte biedt voor beweging in beide richtingen op een gemiddeld handelsvolume.

    Marktsentiment

    Het algemene marktsentiment is momenteel redelijk positief, zoals blijkt uit de Angst-en-hebzuchtmeter die op 74 van 100 staat, wat duidt op ‘Greed’. Dit brede optimisme kan een positieve invloed hebben op de waardering van individuele aandelen, inclusief die van Solvay, wanneer beleggers op zoek gaan naar ondergewaardeerde activa. De instroom in meer risicovolle activa blijft hoog, wat de aantrekkingskracht van aandelen zoals Solvay kan vergroten.

    Fundamentele analyse

    Solvay richt zich na de afsplitsing van Syensqo op essentiële chemicaliën, wat zorgt voor stabielere, maar mogelijk minder snel groeiende, kasstromen. De laatste kwartaalcijfers toonden veerkracht, hoewel de winstmarges onder druk stonden door hogere operationele kosten. De sterke focus op kostenbeheersing en efficiëntie, samen met investeringen in duurzamere productieprocessen, moet de lange termijn concurrentiepositie van het bedrijf versterken.

    Bull- vs bear-scenario

    • Bull-scenario: Als Solvay erin slaagt de marges te verbeteren door succesvolle kostenreducties en de vraag naar essentiële chemicaliën stabiel blijft, kan de koers richting 28 euro stijgen.
    • Bear-scenario: Een verdere stijging van energieprijzen of een aanhoudende daling van de industriële vraag kan de koers onder de 22 euro duwen.

    Wat betekent dit nu?

    De situatie van Solvay biedt een paradox: het bedrijf vecht tegen economische tegenwind, maar wordt tegelijkertijd als interessant gewaardeerd. Wij zien dit als een teken dat de markt de langetermijnpotentie van het bedrijf erkent, ondanks de huidige uitdagingen. Beleggers doen er goed aan de komende kwartaalcijfers en de verdere ontwikkelingen op de grondstoffen- en energiemarkten nauwlettend in de gaten te houden, aangezien deze factoren de kortetermijnbewegingen van het aandeel sterk zullen beïnvloeden.

  • JPMorgan Asset Management Ziet AI-Hyperscalers Vanaf 2027 Negatieve Kasstromen Boeken

    JPMorgan Asset Management Ziet AI-Hyperscalers Vanaf 2027 Negatieve Kasstromen Boeken

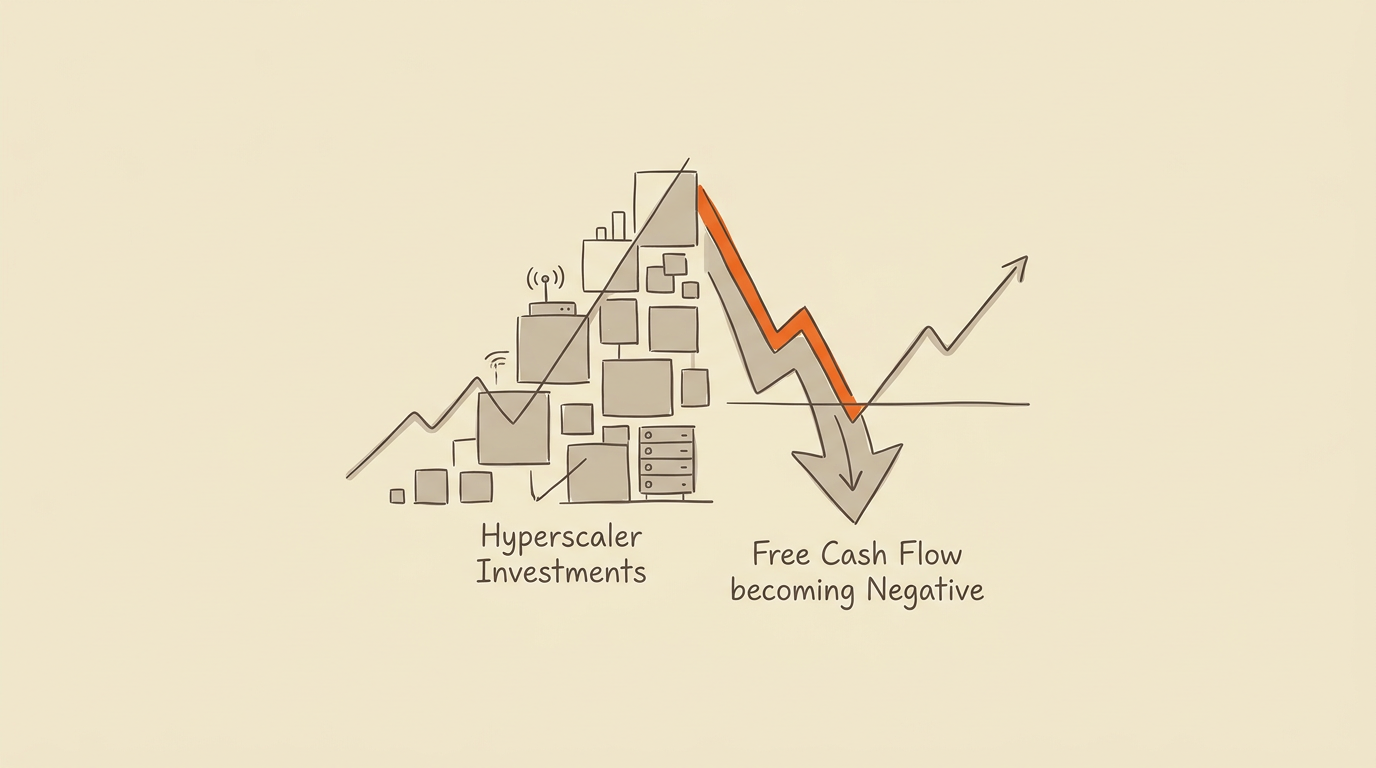
    Beleggingsstrateeg Jorn Veeneman van JPMorgan Asset Management deelt inzichten over de selectie van winnende AI-aandelen, waarbij hij wijst op dalende winstmarges en toenemende investeringen die de vrije kasstroom onder druk zetten.

    De vrije kasstroom van ‘hyperscalers’ – grote technologiebedrijven die de infrastructuur voor AI leveren – zal in 2027 negatief worden. Dat stelt Jorn Veeneman, beleggingsstrateeg bij JPMorgan Asset Management. Deze daling is een direct gevolg van de enorme investeringen die nodig zijn voor de ontwikkeling en uitrol van artificiële intelligentie (AI). De markt verwacht echter een herstel in 2028, gedreven door hogere inkomsten uit AI-producten.

    Veeneman wijst op de Ramp AI Index, die de bedrijfsuitgaven aan AI meet, als een belangrijke indicator. Deze uitgaven stijgen weliswaar, maar moeten ook blijven toenemen om de sector gaande te houden. Tegelijkertijd laat de LLM Token Expenditure Index zien dat de uitgaven aan AI-tokens onder druk staan. Dit komt deels door de opkomst van goedkopere Chinese AI-modellen, maar ook door prijsverlagingen van westerse spelers zoals Anthropic en OpenAI voor hun minder geavanceerde modellen. Klanten worden namelijk steeds kostenbewuster.

    Deze ontwikkelingen tonen aan dat de AI-sector, ondanks de hype, geconfronteerd wordt met reële economische uitdagingen. Wij zien vooral dat de race om technologisch voorop te blijven hoge kosten met zich meebrengt, wat de winstgevendheid op korte termijn beïnvloedt. Investeerders zijn hierdoor al voorzichtiger geworden, wat zich vertaalt in afgenomen waarderingen voor de hyperscalers. Dit is een logische reactie op de balans tussen de enorme groeiverwachtingen en de noodzakelijke investeringen die daaraan voorafgaan.

    Ook de OpenRouter Index, die de vraag naar tokens monitort, groeit volgens Veeneman nog steeds. Een andere factor die de beleggingsstrateeg noemt, zijn de energieprijzen. Hoewel de kortetermijnvoorspellingen moeilijk zijn, verwacht JPMorgan op de langere termijn een geleidelijke heropstart van de energietoevoer uit het Midden-Oosten, wat een positief effect zou kunnen hebben op de operationele kosten van energie-intensieve AI-bedrijven.

    De brede markt toont ondertussen een gemengd beeld. Bitcoin noteert op 1 oktober om 10:32 nog steeds 73.817 euro, een stijging van 6,0 procent over de afgelopen dertig dagen, wat aantoont dat digitaal vermogen een eigen dynamiek volgt, los van de directe AI-investeringsuitdagingen. De angst-en-hebzuchtmeter staat op 74 van 100, wat duidt op ‘Greed’.

    De gigantische investeringsbehoeften in AI zijn ook terug te zien bij bedrijven als Nvidia, dat onlangs een aandeleninkoopprogramma van 150 miljard dollar aankondigde. Econoom Arnoud Boot waarschuwt voor een mogelijke AI-hype, waarbij bedrijven veel cash inzetten om vertrouwen uit te stralen, terwijl de groeiverwachtingen de realiteit soms voorbij lijken te streven. Meta lanceerde recent zijn AI-model Muse, wat de concurrentie in de sector verder aanwakkert, maar tegelijkertijd de vraag oproept naar de duurzaamheid van deze snelle expansie.

    Technische analyse

    Hoewel de besproken indicatoren zich richten op fundamentele bedrijfsgezondheid, suggereren de afgenomen waarderingen van hyperscalers een voorzichtige houding bij beleggers. Concrete support- en resistance-niveaus voor AI-aandelen worden niet genoemd, maar de waarschuwing over negatieve kasstromen kan leiden tot neerwaartse druk op de koersen als de markt dit signaal oppikt. De koersbewegingen zullen waarschijnlijk afhangen van het volume waarmee deze waarderingsaanpassingen plaatsvinden.

    Marktsentiment

    Het algemene sentiment rond AI-aandelen lijkt van voorzichtigheid te getuigen, ondanks de aanhoudende groei in AI-uitgaven. De Fear & Greed Index in de cryptomarkt staat op ‘Greed’ (74/100), wat aangeeft dat beleggers in die sector nog steeds een sterke neiging hebben tot risico nemen. Dit contrast met de dalende waarderingen bij hyperscalers illustreert de verschillende dynamieken tussen de traditionele tech- en de cryptomarkt.

    Fundamentele analyse

    De fundamentele analyse wijst op een cruciale periode voor AI-bedrijven. De hoge investeringen zijn noodzakelijk voor groei en innovatie, maar leiden op korte termijn tot druk op de vrije kasstroom. De prijsverlagingen door Anthropic en OpenAI, gecombineerd met de concurrentie van goedkopere modellen, suggereren een verzadiging of prijsgevoeligheid in bepaalde segmenten van de AI-markt. Een herstel in 2028 is afhankelijk van de mate waarin AI-producten daadwerkelijk hogere omzet genereren en de kosten compenseren.

    Bull- vs bear-scenario

    • Bull-scenario: Indien de verwachte groei van AI-productinkomsten in 2028 de investeringskosten ruim overtreft en de energieprijzen stabiel blijven, kunnen hyperscalers snel herstellen.
    • Bear-scenario: Als de kostenbewustwording van klanten aanhoudt en de concurrentie de marges verder uitholt, kan de negatieve kasstroom langer aanhouden en de winstgevendheid onder druk zetten.

    Wat betekent dit nu?

    De analyse van JPMorgan Asset Management schetst een beeld van de AI-sector die balanceert tussen enorme groeipotentieel en aanzienlijke investeringsrisico’s. De waarschuwing over de negatieve kasstroom in 2027 is een belangrijke indicator die beleggers niet mogen negeren. Het succes van de verwachte heropleving in 2028 hangt sterk af van de capaciteit van AI-bedrijven om hun investeringen om te zetten in concrete, winstgevende producten en diensten. De markt zal de komende kwartaalcijfers van deze bedrijven nauwlettend in de gaten houden voor verdere aanwijzingen over deze dynamiek.

  • Hypotheekrente Stijgt Naar 4,5 Procent, Leencapaciteit Huizenkopers Onder Druk

    Hypotheekrente Stijgt Naar 4,5 Procent, Leencapaciteit Huizenkopers Onder Druk

    De vaste hypotheekrente met Nationale Hypotheekgarantie in Nederland bereikt zijn hoogste punt dit jaar, waardoor de maximale leenbedragen voor nieuwe kopers afnemen.

    De gemiddelde hypotheekrente die voor tien jaar vaststaat en Nationale Hypotheekgarantie (NHG) omvat, is opgelopen tot 4,5 procent. Dat is de hoogste stand die we dit jaar hebben gezien, zo blijkt uit recente cijfers. Deze stijging heeft een directe en aanzienlijke impact op de maximale bedragen die potentiële huizenkopers kunnen lenen voor een woning.

    De rentebewegingen van de afgelopen tijd, gedreven door de verwachting van een langere periode met hogere beleidsrentes, hebben de hypotheekmarkt duidelijk beïnvloed. Voor de gemiddelde huizenkoper betekent een stijging van de rente met 0,1 procentpunt al snel een daling van de leencapaciteit met duizenden euro’s. Wij zien vooral dat deze ontwikkeling de toegankelijkheid van de woningmarkt verder bemoeilijkt, zeker voor starters die al moeite hebben om een voet tussen de deur te krijgen.

    Wat de Rentestijging Betekent

    De verhoging naar 4,5 procent is niet zomaar een cijfer; het vertaalt zich direct naar minder koopkracht. Een alleenstaande met een modaal inkomen van 40.000 euro per jaar kan door deze rentestijging al snel 4.000 euro minder lenen. Voor een tweeverdiener met een gezamenlijk inkomen van 70.000 euro daalt de leencapaciteit zelfs met 7.000 euro. Deze cijfers tonen aan dat zelfs kleine renteschommelingen grote gevolgen hebben voor de financieringsmogelijkheden.

    De hypotheekrente is nauw verbonden met de kapitaalmarktrente, die de afgelopen weken ook flink is opgelopen. De tienjaarsrente op Nederlandse staatsleningen, een belangrijke graadmeter, bereikte recentelijk een niveau dat al sinds 2011 niet meer is voorgekomen. Dit zet druk op banken en andere hypotheekverstrekkers, die hun inkoopprijzen voor geld zien stijgen en dit doorberekenen aan de consument. Wij twijfelen of de inflatie nu snel genoeg zal afnemen om de centrale banken te bewegen tot snelle renteverlagingen, wat de hoge hypotheekrente langer in stand kan houden.

    Vergelijking Met Andere Markten

    In vergelijking met andere Europese landen staat Nederland er niet alleen voor. Ook in België en Duitsland zien we vergelijkbare trends, waar de hypotheekrentes de afgelopen maanden eveneens zijn gestegen als gevolg van het monetair beleid van de Europese Centrale Bank. De ECB heeft de beleidsrente de afgelopen tijd meermaals verhoogd om de inflatie te bestrijden, wat een kettingreactie veroorzaakt op de rentetarieven voor consumentenleningen en hypotheken. Europese bankaandelen, bijvoorbeeld, reageerden hier positief op, omdat hogere rentes vaak leiden tot hogere rentemarges voor banken.

    Deze hogere rentetarieven hebben echter niet alleen gevolgen voor huizenkopers, maar ook voor de bredere economie. Het kan de vraag naar woningen afremmen, wat op termijn de prijzen kan stabiliseren of zelfs doen dalen. Voor investeerders in vastgoed kan dit betekenen dat het rendement op hun investeringen onder druk komt te staan. Ondertussen zien we de Bitcoin (BTC) op 1 oktober om 07:04 noteren op 74.205 euro, na een stijging van 6,8 procent over de afgelopen dertig dagen, wat aantoont dat kapitaalstromen in de financiële markten dynamisch blijven.

    Vooruitblik Op De Hypotheekmarkt

    De verwachting is dat de hypotheekrente voorlopig hoog zal blijven zolang de inflatie niet significant daalt en de centrale banken hun strikte beleid handhaven. Economen houden de uitspraken van de ECB en de macro-economische cijfers, zoals inflatie en werkloosheid, nauwlettend in de gaten. Een aanhoudende stijging van de rentes kan leiden tot een verdere afkoeling van de woningmarkt en een vermindering van de overspannenheid die we de afgelopen jaren hebben gezien. De vraag is nu hoe lang deze situatie aanhoudt en wat de langetermijngevolgen zijn voor de huizenprijzen en de financiële positie van huishoudens in de Benelux.

    Wat betekent dit nu?

    De recente stijging van de hypotheekrente naar 4,5 procent zal de leencapaciteit van huizenkopers verder beperken, wat vooral starters en lagere inkomensgroepen treft. Dit past in het bredere beeld van hogere kapitaalmarktrentes en het restrictieve beleid van de Europese Centrale Bank. De impact hiervan kan een afkoeling van de woningmarkt teweegbrengen, waarbij het essentieel is om de ontwikkelingen op de inflatie en de reactie van de centrale banken te blijven volgen.

  • Bernstein Begint Analyse O’Reilly Automotive Met Neutrale Beoordeling Ondanks Hoger Koersdoel

    Bernstein Begint Analyse O’Reilly Automotive Met Neutrale Beoordeling Ondanks Hoger Koersdoel

    Het automaterialenbedrijf O’Reilly Automotive heeft een nieuwe analyse van Bernstein gekregen, die het aandeel een ‘Market Perform’ rating geeft. Hoewel het vastgestelde koersdoel hoger ligt dan de huidige prijs, zijn de recente kwartaalcijfers van het bedrijf licht onder de verwachtingen gebleven.

    Financiële dienstverlener Bernstein is op 29 september 2026 gestart met de analyse van O’Reilly Automotive, een Amerikaanse distributeur van automaterialen. De analisten gaven het aandeel, genoteerd onder ORLY, een ‘Market Perform’ beoordeling mee. Tegelijkertijd stelden ze een koersdoel van 94,00 dollar vast, wat neerkomt op ongeveer 89,25 euro. Dit koersdoel ligt ruim 9 procent boven de slotkoers van 86,07 dollar (ongeveer 81,77 euro) op de dag van de aankondiging.

    Deze initiatie van dekking volgt op een periode waarin O’Reilly Automotive al onder de loep lag. Het aandeel sloot op 29 september 2026 op 86,07 dollar, een lichte daling ten opzichte van de 86,51 dollar een dag eerder. Over de afgelopen maand, tot 28 augustus 2026, daalde de koers met 2,75 procent. De recentste kwartaalcijfers van het bedrijf, gepubliceerd op 29 juli 2026, lieten een winst per aandeel (EPS) van 0,86 dollar zien, wat 2,25 procent lager was dan de geschatte 0,8798 dollar. Ook de omzet van 4,89 miljard dollar (circa 4,65 miljard euro) bleef achter bij de verwachtingen van 4,96 miljard dollar (circa 4,71 miljard euro).

    Analist Zhihan Ma van Bernstein SocGen benadrukt dat O’Reilly Automotive historisch gezien een ‘stabiele compounder’ is gebleken, met een leidend distributienetwerk en een sterke uitvoering in de sector. De hoge rendementen op geïnvesteerd kapitaal, een brutowinstmarge van 51,6 procent en een rendement op activa van 16 procent rechtvaardigen volgens Ma de premie die op het aandeel rust. Toch wijzen de ‘Market Perform’ rating en het koersdoel, dat onder het consensusgemiddelde van 109,39 dollar (ongeveer 104,02 euro) ligt, op een voorzichtige houding. Wij lezen dit als een signaal dat, ondanks de solide fundamenten, de groeiverwachtingen mogelijk gematigd zijn, zeker na de recente lichte misser in de kwartaalcijfers.

    Het bredere analistensentiment, vastgesteld op 1 september 2026, blijft overwegend positief. Van de 36 aanbevelingen zijn er 29 positief (‘Strong Buy’ of ‘Buy’) en 7 neutraal (‘Hold’). Geen enkele analist adviseert momenteel om het aandeel te verkopen. Dit brede positieve beeld is onveranderd gebleven ten opzichte van de maand ervoor. Andere firma’s, zoals DA Davidson en TD Cowen, handhaven hun ‘Buy’ ratings, hoewel sommige hun koersdoelen hebben bijgesteld.

    Technische analyse

    Het aandeel O’Reilly Automotive (ORLY) sloot op 29 september 2026 op 86,07 dollar, wat een kleine daling betekende ten opzichte van de vorige dag. De koers bevindt zich momenteel onder het 50-daags voortschrijdend gemiddelde, wat duidt op een zwakkere trend op korte termijn. Het 200-daags voortschrijdend gemiddelde ligt hoger, wat de langetermijntrend eveneens onder druk zet. Supportniveaus liggen rond de 82,59 dollar, wat het 52-weekse dieptepunt is. We zien weerstand rond het consensusgemiddelde koersdoel van analisten, dat op 109,39 dollar (circa 104,02 euro) ligt. Het volume rond de recente koersbewegingen was gemiddeld, wat geen sterke signalen afgeeft voor een directe ommekeer.

    Marktsentiment

    Het algemene marktsentiment voor aandelen zoals ORLY is gemengd. Terwijl de bredere markt fluctueert, zien we dat de Fear & Greed Index voor crypto op 30 september om 04:01 op 71 van 100 staat, wat duidt op ‘Greed’. Dit algemene sentiment van hebzucht kan op termijn doorsijpelen naar andere activaklassen, inclusief aandelen, maar de directe impact op individuele aandelen is vaak beperkt. De overwegend positieve aanbevelingen van analisten voor ORLY, met 80,6 procent positieve ratings, suggereren echter een optimistische kijk van professionals, zelfs als het aandeel zelf wat momentum mist.

    Fundamentele analyse

    O’Reilly Automotive opereert in de automaterialensector en profiteert van een constante vraag naar onderhoud en reparaties, zowel van professionele garages als van doe-het-zelvers. Het bedrijf heeft een sterke marktpositie met meer dan 6.400 winkels in de VS, Mexico en Canada, en excelleert in operationele efficiëntie, blijkens de hoge brutowinstmarge van 51,6 procent. De recente kwartaalcijfers lieten echter een lichte teleurstelling zien op het vlak van winst per aandeel en omzet, wat mogelijk te wijten is aan macro-economische factoren die de consumentenbestedingen beïnvloeden. De komende kwartaalcijfers, gepland voor 20 oktober 2026, zullen meer duidelijkheid moeten verschaffen over de financiële gezondheid en de groeivooruitzichten van het bedrijf in het huidige economische klimaat.

    Bull- vs bear-scenario

    • Bull-scenario: Als O’Reilly Automotive in het komende kwartaal de verwachtingen overtreft en een duidelijke strategie presenteert voor margedruk, kan het aandeel richting het consensus koersdoel van 109,39 dollar (ongeveer 104,02 euro) stijgen.
    • Bear-scenario: Indien de omzet- en winstcijfers opnieuw tegenvallen of de macro-economische omstandigheden verslechteren, bestaat het risico dat het aandeel verder daalt richting het 52-weekse dieptepunt van 82,59 dollar (ongeveer 78,57 euro) of lager.

    Wat betekent dit nu?

    De ‘Market Perform’ rating van Bernstein voor O’Reilly Automotive, hoewel met een koersdoel boven de huidige prijs, benadrukt een afgewogen perspectief. De fundamentele sterktes van het bedrijf zijn onbetwistbaar, maar de recente operationele resultaten en het ontbreken van sterk koersmomentum rechtvaardigen een voorzichtige benadering. De volgende trigger is de publicatie van de kwartaalcijfers op 20 oktober 2026, die cruciaal zullen zijn om te bepalen of het aandeel opnieuw in een opwaartse spiraal kan komen of dat het sentiment verder onder druk komt te staan.

  • Avantium Hoopt Op 55 Miljoen Euro Via Aandeelhouders Voor Cruciale Kapitaalverhoging

    Avantium Hoopt Op 55 Miljoen Euro Via Aandeelhouders Voor Cruciale Kapitaalverhoging

    Het Nederlandse chemiebedrijf Avantium zoekt dringend nieuw kapitaal nu de kaspositie snel daalde. Met de opstart van een nieuwe fabriek in Delfzijl in zicht, is de steun van aandeelhouders en een lening van de NOM essentieel voor de toekomst.

    Aandeelhouders van Avantium stemmen vandaag over een kapitaalverhoging van minimaal 55 miljoen euro. Deze stap is cruciaal voor het Nederlandse chemiebedrijf, nu de kaspositie van 57,5 miljoen euro eind 2025 zakte naar 23,9 miljoen euro op 30 juni 2026. Een emissie van nieuwe aandelen moet de benodigde middelen opleveren, naar verwachting in het vierde kwartaal van dit jaar.

    De financiële druk is voelbaar, met halfjaarcijfers die een omzetdaling lieten zien van 6,7 miljoen euro naar 4,7 miljoen euro. Vooral de R&D Solutions-divisie kampte met lagere verkopen, mede doordat klanten in de chemische sector hun budgetten verlaagden als gevolg van geopolitieke onzekerheid in het Midden-Oosten. Het bedrijf leed een nettoverlies van 27,3 miljoen euro, en de EBITDA kwam uit op een verlies van 18,8 miljoen euro. In de afgelopen twaalf maanden heeft Avantium al zo’n 15 procent van zijn personeelsbestand afgebouwd om de kosten te drukken.

    Naast de kapitaalverhoging via aandelen, probeert Avantium ook een converteerbare lening van 20 miljoen euro binnen te halen bij de NOM, de ontwikkelingsmaatschappij voor Noord-Nederland. Deze lening komt vanuit het Ministerie van Economische Zaken en Klimaat en de provincie Groningen, wat de strategische waarde van Avantium voor de Nederlandse economie onderstreept. Wij zien vooral dat de combinatie van publieke en private financiering een poging is om een veelbelovende, maar kapitaalintensieve technologie door een cruciale fase te helpen.

    De timing van deze kapitaalinjectie is niet toevallig. Eerder deze week meldde Avantium de succesvolle productie van de eerste batch FDCA in hun nieuwe fabriek in Delfzijl. FDCA is een bioplasticcomponent die gebruikt kan worden als duurzaam alternatief voor fossiele plastics. De productie zal geleidelijk opschalen. Het bedrijf verwacht dat het nog 12 tot 24 maanden zal duren voordat de fabriek de volledige ontwerpcapaciteit bereikt. Voor de toekomstige productie heeft Avantium al 23 afnameovereenkomsten gesloten en 17 capaciteitsreserveringsovereenkomsten voor meer dan 150 kiloton aan jaarlijkse productiecapaciteit. De recente overeenkomst met Worley over openstaande kwesties rond de fabriek, zoals herstelwerkzaamheden en facturen, effent de weg voor een soepele opstart.

    De koers van het aandeel Avantium op de beurs reflecteert de onzekerheid rond de financiering en de opstart van de fabriek. Terwijl de bredere markt, zoals vertegenwoordigd door Bitcoin, de afgelopen 30 dagen nog een stijging van 7,4 procent liet zien en op 30 september om 08:30 op 73.225 euro noteerde, wacht Avantium op concrete financieringsresultaten. Dit toont aan dat beleggers momenteel een afwachtende houding aannemen ten aanzien van de groei-vooruitzichten van de onderneming, ondanks de recente technische mijlpalen.

    Wat betekent dit nu?

    De goedkeuring van de kapitaalverhoging en de converteerbare lening zijn van levensbelang voor Avantium om de transitie van onderzoek en ontwikkeling naar grootschalige productie te kunnen maken. Als de financiering rondkomt, kan Avantium zich volledig richten op het opschalen van de FDCA-productie en het honoreren van de bestaande afnameovereenkomsten. Mislukt de financiering, dan staat de toekomst van het bedrijf en zijn duurzame ambities onder grote druk, met potentiële gevolgen voor de werkgelegenheid en de bredere ontwikkeling van bioplastics in de regio.

  • Obligatie-ETF AGG Komt In Oververkocht Gebied Terwijl Beleggers Vluchten

    Obligatie-ETF AGG Komt In Oververkocht Gebied Terwijl Beleggers Vluchten

    De iShares Core U.S. Aggregate Bond ETF (AGG) heeft op 28 september 2026 een Relative Strength Index (RSI) van 28,8 bereikt, wat duidt op een sterke verkoopgolf. Dit markeert een potentieel keerpunt voor de ETF, die nu aan de onderkant van zijn 52-weekse handelsbereik opereert.

    De iShares Core U.S. Aggregate Bond ETF (AGG) is op 28 september 2026 in een technisch oververkochte staat beland. De Exchange Traded Fund, die beleggers een brede blootstelling aan Amerikaanse obligaties biedt, sloot de dag af op 94,65 dollar, een daling van 0,49 procent, en noteerde een Relative Strength Index (RSI) van 28,8. Een RSI onder de 30 wordt door technische analisten doorgaans beschouwd als een signaal van oververkoop, wat kan wijzen op een mogelijke prijsrebound na intense verkoopdruk.

    Deze ontwikkeling komt na een periode van aanzienlijke druk op de obligatiemarkt. De AGG-koers bevindt zich nu nabij het laagste punt van zijn 52-weekse bereik, dat schommelt tussen 94,48 dollar en 101,46 dollar. De huidige daling reflecteert het bredere marktsentiment, waarbij beleggers obligaties van de hand doen, vaak als reactie op stijgende rentes of algemene ‘risk-off’-scenario’s in de markt.

    Wij zien hier vooral de impact van de recente macro-economische onzekerheid op de obligatiemarkt. Het feit dat een breed gespreide obligatie-ETF zoals AGG zo diep in oververkocht gebied duikt, toont aan hoe gevoelig deze activaklasse is voor veranderingen in het rentebeleid en de economische vooruitzichten. Een vergelijkbare obligatie-ETF, de WisdomTree Yield Enhanced U.S. Aggregate Bond Fund (AGGY), bereikte eerder, op 25 september 2026, ook al een RSI van 28,6, wat de algemene zwakte in de sector benadrukt. Dit staat in schril contrast met bijvoorbeeld de S&P 500, waarvan de RSI momenteel op 49,7 staat, wat een neutraler momentum aangeeft.

    Technische analyse

    De AGG staat met een RSI van 28,8 duidelijk in oververkocht gebied, wat historisch gezien de weg kan effenen voor een correctie opwaarts. Het huidige koersniveau van 94,65 dollar ligt dicht bij de 52-weekse ondergrens van 94,48 dollar, wat een kritiek steunniveau vormt. Een doorbraak onder dit niveau zou verdere dalingen kunnen inluiden, terwijl een herstel boven de 95 dollar het begin van een rebound kan markeren. Deze beweging gebeurt op een hoger volume dan gemiddeld, wat de intensiteit van de verkoopdruk onderstreept en tegelijkertijd kan duiden op een uitputting van de verkopers.

    Marktsentiment

    Het marktsentiment rond obligaties is momenteel overwegend negatief, gedreven door de verwachting van aanhoudend hoge rentes. De Fear & Greed Index voor de cryptomarkt staat op 73 van 100 (Greed), gemeten op 29 september om 02:03 (Brusselse tijd), wat een contrasterend beeld schetst met de vrees op de obligatiemarkt. Deze divergentie kan duiden op een verschuiving van kapitaal naar risicovollere activa, weg van de traditioneel veilige havens zoals obligaties. De aanhoudende uitstroom uit obligatiefondsen, die al eerder werd waargenomen bij vergelijkbare ETF’s, bevestigt dit negatieve sentiment.

    Fundamentele analyse

    Fundamenteel gezien wordt de obligatiemarkt beïnvloed door de inflatieverwachtingen en het monetaire beleid van centrale banken. Stijgende rentetarieven, bedoeld om inflatie te bestrijden, drukken direct op de waarde van bestaande obligaties. De AGG, als een breed obligatiefonds, is bijzonder gevoelig voor deze macro-economische trends. De recente zwakte in obligaties kan ook worden gekoppeld aan de verbreding van credit spreads, wat duidt op een hogere risicoperceptie voor bedrijfsobligaties die deel uitmaken van de portefeuille van de ETF. Dit alles wijst op een aanhoudende druk zolang de inflatie en rentes op hoog niveau blijven.

    Bull- vs bear-scenario

    • Bull-scenario: Een opwaartse beweging van de AGG is denkbaar als de RSI boven de 30 herstelt en de koers de 95 dollar doorbreekt, wat kan wijzen op een afname van de verkoopdruk en een zoektocht naar koopkansen.
    • Bear-scenario: Een verdere daling onder de 94,48 dollar, het 52-weekse dieptepunt, zou een voortzetting van de neerwaartse trend bevestigen, mogelijk gedreven door aanhoudend hoge rentes of een verslechterende economische outlook.

    Wat betekent dit nu?

    De status van AGG als oververkocht signaleert dat de verkoopgolf mogelijk zijn hoogtepunt bereikt heeft, al is een onmiddellijke ommekeer niet gegarandeerd. De combinatie van een extreem lage RSI en de nabijheid van het 52-weekse dieptepunt maakt dit een cruciaal moment voor de ETF. Beleggers zullen nauwlettend de ontwikkeling van de rentestanden en de inflatiecijfers volgen, aangezien deze de belangrijkste triggers zullen zijn voor een eventueel herstel of verdere daling in de komende periode.

  • Drie Vastgoedbedrijven Keren Binnenkort Dividend Uit Aan Aandeelhouders

    Drie Vastgoedbedrijven Keren Binnenkort Dividend Uit Aan Aandeelhouders

    Beleggers in preferente aandelen van Braemar Hotels & Resorts, Cherry Hill Mortgage Investment en EPR Properties kunnen zich opmaken voor dividenduitkeringen. Dit heeft traditioneel gevolgen voor de koers op de ex-dividenddatum.

    Beleggers in preferente aandelen van drie Amerikaanse vastgoedbedrijven mogen binnenkort een kwartaaldividend verwachten. Braemar Hotels & Resorts, Cherry Hill Mortgage Investment en EPR Properties hebben alle drie aangekondigd dat hun preferente aandelen respectievelijk op 30 juni 2026 en 30 september 2026 ex-dividend zullen noteren. Dit betekent dat om recht te hebben op het dividend, men de aandelen vóór die datum in bezit moet hebben. Op de ex-dividenddatum zal de koers van het aandeel, alle andere factoren gelijk, doorgaans dalen met de waarde van het uitgekeerde dividend.

    De dividenduitkering van Braemar Hotels & Resorts (BHR.PRB) bedraagt 0,3438 dollar (ongeveer 0,32 euro) per aandeel. Op basis van de recente koers van 14,09 dollar (ongeveer 13,11 euro), komt dit neer op een kwartaalrendement van ongeveer 2,44 procent. Jaarlijks gezien biedt dit een rendement van 9,65 procent, wat aanzienlijk hoger is dan het gemiddelde van 5,38 procent in de sector van reizen en entertainment, aldus BNK Invest. Op de dag vóór de ex-dividenddatum daalden de BHR.PRB-aandelen al met ongeveer 1,1 procent.

    Cherry Hill Mortgage Investment Corp (CHMI.PRB) keert een kwartaaldividend van 0,6162 dollar (ongeveer 0,57 euro) uit. Met een recente aandelenkoers van 23,65 dollar (ongeveer 21,99 euro) komt dit overeen met een dividendrendement van 2,61 procent. Het geannualiseerde rendement van 10,41 procent overtreft het sectorgemiddelde van 8,43 procent voor preferente aandelen in de vastgoedsector ruimschoots.

    EPR Properties (EPR.PRE) kondigde een kwartaaldividend van 0,5625 dollar (ongeveer 0,52 euro) aan. Dit vertegenwoordigt ongeveer 1,80 procent van de recente aandelenkoers van 31,19 dollar (ongeveer 29,00 euro). Het jaarlijkse rendement van 7,12 procent blijft hier wel onder het gemiddelde van 8,43 procent voor preferente vastgoedaandelen. De aandelen van EPR.PRE daalden recent met 1,3 procent, terwijl de gewone aandelen (EPR) 0,2 procent lager noteerden.

    Context van het dividend

    De aankondiging van deze dividenden past in het patroon van regelmatige uitkeringen door deze bedrijven aan houders van preferente aandelen. Preferente aandelen staan bekend om hun vaste dividenduitkeringen, die prioriteit hebben boven de dividenden van gewone aandelen. Voor beleggers die op zoek zijn naar stabiele inkomsten, bieden deze aandelen vaak een aantrekkelijke optie, vooral in sectoren zoals vastgoed en hospitality waar cashflows relatief voorspelbaar kunnen zijn.

    Wij zien vooral dat deze preferente aandelen met hun hoge geannualiseerde rendementen een contrast vormen met meer volatiele beleggingen zoals cryptomunten. Terwijl Bitcoin (BTC) vandaag, 29 september om 05:02, op 72.959 euro noteert en een daling van 3,1 procent over de afgelopen zeven dagen liet zien, bieden preferente aandelen een meer gestage opbrengst. Die stabiliteit komt echter ook met een lager groeipotentieel en een hogere gevoeligheid voor renteschommelingen.

    Wat betekent dit nu?

    Voor houders van deze preferente aandelen is het belangrijk de ex-dividenddata in de gaten te houden om te bepalen of ze nog recht hebben op de aanstaande uitkering. De verwachte koersdaling op de ex-dividenddatum is een technisch effect; de totale waarde van het aandeel plus het dividend blijft in principe gelijk. Deze aankondigingen onderstrepen de aantrekkingskracht van preferente aandelen voor inkomstgerichte beleggers, die een hogere en meer voorspelbare opbrengst zoeken dan traditionele obligaties of gewone aandelen. De recente prestaties van de onderliggende gewone aandelen van Braemar en Cherry Hill laten zien dat de brede marktbewegingen ook impact hebben op deze specifieke aandelen, hoewel preferente aandelen doorgaans minder volatiel zijn.

  • Rio Tinto Stijgt Niet Ondanks Stevige Ranking Bij Mijnbouwaandelen

    Rio Tinto Stijgt Niet Ondanks Stevige Ranking Bij Mijnbouwaandelen

    Ondanks een plaats in de top twintig van de Metals Channel Global Mining Titans Index, ziet de koers van Rio Tinto vandaag slechts een beperkte stijging.

    Uit een recente analyse blijkt dat Rio Tinto plc (RIO) de zeventiende plaats inneemt op een lijst van vijftig toonaangevende metaal- en mijnbouwbedrijven. Deze rangschikking, gebaseerd op aanbevelingen van grote beursmakelaars, is onderdeel van de Metals Channel Global Mining Titans Index. Hoewel het aandeel vandaag op de beurs een lichte stijging van ongeveer 0,7 procent liet zien, bleef een grote koerssprong uit.

    De Metals Channel Global Mining Titans Index omvat de vijftig grootste spelers in de metaal- en mijnbouwsector wereldwijd. De samenstelling van deze index is dynamisch en past zich voortdurend aan veranderingen in de grondstoffenprijzen, overheidsbeleid en marktvolatiliteit aan. Dat een aandeel een lage rangschikking krijgt van analisten, hoeft niet per se te betekenen dat de prestaties slecht zullen zijn. Soms juist integendeel: een belegger die een tegengestelde strategie volgt, ziet in zo’n situatie net veel ruimte voor groei als een aandeel ‘uit de gratie’ is.

    Wij zien dat de sector van materialen, waartoe Rio Tinto behoort, een marktwaarde heeft van ongeveer 2,91 biljoen dollar, wat aanzienlijk minder is dan bijvoorbeeld de technologiesector met 13,77 biljoen dollar. Dit toont aan dat hoewel Rio Tinto een grote speler is binnen zijn niche, de totale omvang van de sector relatief bescheiden is. De focus op ’top picks’ van analisten kan beleggers helpen om binnen specifieke sectoren de bedrijven te vinden met het grootste potentieel, zelfs als de sector als geheel niet de meest opwindende is.

    De koers van Rio Tinto staat op 29 september om 05:34 op 94,41 euro. De voorbije zeven dagen kende de koers een daling van 3,1 procent, terwijl de afgelopen dertig dagen een stijging van 6,2 procent werd genoteerd. Dit toont aan dat het aandeel, ondanks de recente kleine daling, op de langere termijn een positieve trend heeft. Ter vergelijking: Bitcoin, een ander verhandelbaar actief, noteert op 29 september om 05:34 73.147 euro en heeft de afgelopen zeven dagen eveneens een daling van 3,1 procent doorgemaakt, terwijl het op dertig dagen tijd met 6,2 procent is gestegen. Deze gelijklopende trends kunnen duiden op bredere marktbewegingen die niet sectorspecifiek zijn.

    Andere bedrijven in dezelfde sector, zoals Freeport-McMoRan Copper & Gold, lieten vandaag een stijging van ongeveer 1,1 procent zien. Vulcan Materials Co daalde dan weer met 2,4 procent. Dit onderstreept de volatiliteit binnen de metaal- en mijnbouwsector, waar de prestaties van individuele bedrijven sterk kunnen verschillen, zelfs op korte termijn. De recente stijging van 0,7 procent voor Rio Tinto positioneert het aandeel in het midden van deze bewegingen.

    Technische analyse

    De koers van Rio Tinto schommelt rond een cruciaal steunniveau. Een doorbraak onder de 93 euro zou de weg kunnen openen naar verdere dalingen richting de 90 euro, terwijl weerstand ligt rond de 97 euro. Het 50-daags voortschrijdend gemiddelde kruist het 200-daags voortschrijdend gemiddelde van bovenaf, wat historisch gezien een bearish signaal kan zijn. De Relative Strength Index (RSI) bevindt zich momenteel rond de 45, wat aangeeft dat het aandeel niet overgekocht of oververkocht is, maar ruimte biedt voor beide richtingen. Het handelsvolume was gemiddeld vandaag, wat de huidige prijsbeweging een neutrale tot licht positieve connotatie geeft.

    Marktsentiment

    Het algemene marktsentiment voor aandelen in de metaal- en mijnbouwsector is voorzichtig optimistisch, gedreven door de aanhoudende vraag naar grondstoffen. Hoewel er geen specifieke Fear & Greed Index voor individuele aandelen wordt vermeld, kan de brede Fear & Greed Index van de cryptomarkt, die op 29 september om 05:34 op 73 staat (Greed), een indicatie geven van een algemeen risicobereidere houding bij beleggers. Institutionele instroom in grondstoffen-ETF’s blijft een belangrijke factor, wat het sentiment ten goede komt, maar de volatiliteit blijft hoog door macro-economische onzekerheden.

    Fundamentele analyse

    De fundamentele vooruitzichten voor Rio Tinto blijven solide, ondersteund door de wereldwijde vraag naar industriële metalen en ijzererts. Het bedrijf heeft een sterke balans en profiteert van efficiënte operationele processen. De sector is echter gevoelig voor wijzigingen in de grondstoffenprijzen en geopolitieke spanningen. De correlatie met de bredere markt is aanwezig, waarbij economische groei doorgaans een positieve invloed heeft op de vraag naar materialen. De diversiteit in de mijnbouwactiviteiten van Rio Tinto biedt een zekere mate van veerkracht tegen prijsschommelingen van individuele grondstoffen.

    Bull- vs bear-scenario

    • Bull-scenario: Als de wereldwijde economie blijft aantrekken en de vraag naar metalen toeneemt, kan Rio Tinto boven de 97 euro uitbreken en een nieuwe opwaartse trend inzetten.
    • Bear-scenario: Een verdere vertraging van de economische groei of een scherpe daling van grondstoffenprijzen kan de koers onder de 93 euro duwen, met mogelijke dalingen richting de 90 euro.

    Wat betekent dit nu?

    De huidige positie van Rio Tinto, met een lichte dagelijkse stijging ondanks de zeventiende plaats in de analistenranglijst, wijst op een veerkrachtig aandeel binnen een volatiele sector. De technische indicatoren suggereren een neutrale tot licht positieve trend op korte termijn, terwijl de fundamentele aspecten een solide basis bieden op de langere termijn. Beleggers zullen de komende kwartaalcijfers en de ontwikkelingen in de mondiale economie nauwlettend in de gaten houden, aangezien deze de volgende grote triggers kunnen zijn voor de koersbeweging.

  • Barclays En Wells Fargo Veranderen Hun Advies Over Atlas Energy Solutions En Sweetgreen

    Barclays En Wells Fargo Veranderen Hun Advies Over Atlas Energy Solutions En Sweetgreen

    Beleggers reageren verdeeld op de meest recente ratingwijzigingen, terwijl beide aandelen de afgelopen maand toch al een positieve trend vertoonden.

    De aandelenmarkten kijken aandachtig naar de recente aanpassingen in analistenadviezen. Op 28 september 2026 heeft Barclays zijn aanbeveling voor Atlas Energy Solutions (NYSE:AESI) opgewaardeerd van ‘Underweight’ naar ‘Equal-Weight’. Dit gebeurde op dezelfde dag dat Wells Fargo het advies voor Sweetgreen (NYSE:SG) verhoogde van ‘Equal-Weight’ naar ‘Overweight’. Beide bedrijven kregen in de voorbije weken al positieve aandacht van analisten, wat wijst op een groeiend vertrouwen in hun vooruitzichten.

    Voor Atlas Energy Solutions, een leverancier van frackzand, sloot het aandeel op de dag van de upgrade op 12,29 euro. Dit is een lichte daling van 1,36 procent ten opzichte van de slotkoers van 25 september. Over de afgelopen week daalde de koers met 7,39 procent, maar op maandbasis was er een daling van 4,36 procent. De consensus van analisten, verzameld op 15 september, schat de gemiddelde doelkoers op 17,77 euro, wat een potentieel van 44,55 procent betekent. Citigroup handhaafde eerder deze maand nog een ‘Koop’-advies voor Atlas Energy Solutions. Wij zien vooral dat de opwaardering door Barclays de markt wel hoop geeft, maar het aandeel heeft de afgelopen maand nog geen eenduidige richting kunnen kiezen, ondanks de eerdere positieve geluiden.

    Sweetgreen, een restaurantketen gespecialiseerd in salades, zag zijn aandeel op 28 september 2026 sluiten op 8,25 euro. Dit volgde op een week waarin de koers met 10,29 procent steeg en een maand waarin de waarde zelfs met 18,36 procent toenam. De opwaardering door Wells Fargo volgt op een eerdere upgrade van Keybanc op 8 september, die Sweetgreen van ‘Sector Weight’ naar ‘Overweight’ bracht. TD Cowen handhaafde op 11 september wel een ‘Houd’-advies. Het gemiddelde koersdoel van analisten voor Sweetgreen staat op 6,88 euro, wat op het moment van de upgrade een neerwaarts potentieel van 16,55 procent impliceerde. Dit contrast tussen de recente koerswinsten en het gemiddelde koersdoel wijst erop dat de markt mogelijk al vooruitloopt op de analistenconsensus, of dat er nog onenigheid is over de reële waarde van het aandeel.

    De bredere markt toont intussen een gemengd beeld. Zo staat Bitcoin, de grootste cryptomunt, op 29 september om 03:01 op 73.205 euro, een daling van 0,9 procent in 24 uur en 3,9 procent over zeven dagen. Over een maand gemeten is er echter een stijging van 6,4 procent, wat aantoont dat volatiliteit de norm blijft. De angst-en-hebzuchtmeter voor crypto staat op 73 (Greed), wat duidt op een overwegend positief marktsentiment, al is dat dan voor een andere activaklasse. De bewegingen van individuele aandelen zoals Atlas Energy Solutions en Sweetgreen kunnen dus deels losstaan van de algemene markttrends, en eerder inspelen op sectorspecifieke ontwikkelingen en bedrijfsresultaten.

    Atlas Energy Solutions rapporteerde op 3 augustus 2026 een verlies per aandeel van 0,13 euro, waar analisten 0,1469 euro hadden verwacht. De omzet van 293,18 miljoen euro overtrof wel de verwachtingen. Sweetgreen kende een vergelijkbare situatie: op 6 augustus 2026 rapporteerde het een verlies van 0,22 euro per aandeel, terwijl 0,1502 euro was voorzien. De omzet van 192,66 miljoen euro bleef echter onder de analistenschattingen van 200,74 miljoen euro. Dit toont aan dat winstgevendheid voor beide bedrijven een punt van aandacht blijft, zelfs met stijgende inkomsten of opwaartse analistenadviezen.

    Technische analyse

    Sweetgreen (SG) toonde een sterke opwaartse trend, met een koers van 8,25 euro die zowel boven het 50- als het 200-daags voortschrijdend gemiddelde ligt. Concrete support- en resistance-niveaus zijn niet gespecificeerd in de bronnen, maar de recente koersstijgingen op hoger volume duiden op een groeiende koopinteresse. Atlas Energy Solutions (AESI) sloot op 12,29 euro, na een daling van 7,39 procent in een week, wat wijst op een neerwaartse druk op de korte termijn. Het ontbreken van RSI-data maakt een precieze beoordeling van overbought/oversold-condities lastig, maar de recente daling suggereert dat het momentum afneemt.

    Marktsentiment

    Het algemene marktsentiment rond Atlas Energy Solutions is verdeeld. De consensus van analisten neigt naar een ‘Houd’-advies, met een gemiddelde doelkoers van 17,77 euro. Voor Sweetgreen is het sentiment positiever, met bijna de helft van de analisten die een ‘Sterk Kopen’ of ‘Kopen’ advies geven, ondanks een gemiddeld koersdoel dat lager ligt dan de huidige marktprijs. Dit kan duiden op een optimistische retailbelegger die de prijs opdrijft, terwijl de institutionele analisten voorzichtiger zijn. De Fear & Greed Index voor crypto, die op 73 (Greed) staat op 29 september om 03:01, reflecteert een breed optimisme in de cryptomarkt, wat soms kan doorsijpelen naar andere risicovollere activa.

    Fundamentele analyse

    Atlas Energy Solutions rapporteerde hogere inkomsten dan verwacht, wat suggereert dat de vraag naar hun producten, zoals frackzand, robuust blijft. Echter, de aanhoudende verliezen per aandeel zijn een zorgpunt voor de lange termijn winstgevendheid. Recente investeringen, zoals een 15 miljoen Canadese dollar royalty-investering in Caledonian Midstream, kunnen bijdragen aan toekomstige groei. Voor Sweetgreen zijn de inkomsten iets lager dan verwacht, maar de recente updates en de uitbreiding van hun concept kunnen bijdragen aan adoptiecijfers. Beide bedrijven opereren in sectoren die gevoelig zijn voor macro-economische schommelingen, zoals energieprijzen voor Atlas en consumentenbestedingen voor Sweetgreen.

    Bull- vs bear-scenario

    • Bull-scenario: Als Sweetgreen erin slaagt om de winstgevendheid te verbeteren en de analistenconsensus de huidige koers inhaalt, kan het aandeel verder stijgen.
    • Bear-scenario: Een aanhoudend verlies per aandeel of tegenvallende omzetcijfers voor Atlas Energy Solutions kunnen leiden tot verdere koersdalingen.

    Wat betekent dit nu?

    De opwaarderingen voor Atlas Energy Solutions en Sweetgreen tonen aan dat analisten specifieke kansen zien binnen de energie- en restaurantsector, ondanks gemengde winstcijfers. Voor Sweetgreen is er duidelijk sprake van momentum in de koers, mogelijk gedreven door het sentiment, maar het blijft afwachten of de operationele prestaties dit kunnen bijbenen. Atlas Energy Solutions moet de neerwaartse kortetermijndruk zien te keren en de winstgevendheid verbeteren om de hogere doelkoers van analisten te rechtvaardigen. Beleggers doen er goed aan om de toekomstige kwartaalcijfers en eventuele strategische aankondigingen nauwlettend in de gaten te houden.

  • Oura’s Beursgang Is Driedubbel Overtekend En Haalt 2,2 Miljard Euro Op

    Oura’s Beursgang Is Driedubbel Overtekend En Haalt 2,2 Miljard Euro Op

    De fabrikant van de populaire gezondheidsringen, Oura, staat op het punt om naar de beurs te gaan. Hoewel de interesse groot is, wijzen analisten op aanzienlijke risico’s door de moordende concurrentie.

    De aanstaande beursgang van Oura, de fabrikant van de bekende gezondheidstrackeringsringen, heeft een overweldigende interesse gewekt bij beleggers. De Initial Public Offering (IPO) is maar liefst 300 procent overtekend, wat erop wijst dat de vraag naar aandelen aanzienlijk groter is dan het aanbod. Het bedrijf verwacht met de beursgang ongeveer 2,2 miljard euro op te halen, volgens Bloomberg.

    Deze sterke overtekening suggereert dat de aandelenkoers van Oura bij de start van de handel weleens flink zou kunnen stijgen. Beleggers die via hun broker vroegtijdig intekenen op de IPO, ook wel ‘stags’ genoemd, maken een goede kans op een snelle winst. Wij zien dit vooral als een teken van de huidige appetijt van de markt voor veelbelovende technologiebedrijven, zelfs in een competitieve sector.

    Concurrentie en Waardering

    Toch zijn er kanttekeningen te plaatsen bij de langetermijnvooruitzichten van Oura. Het bedrijf begeeft zich in een uiterst competitieve markt waarin het rechtstreeks concurreert met giganten als Apple, Alphabet (Google) en Samsung. Deze techreuzen beschikken over aanzienlijk meer middelen en een gevestigde positie in de consumentenelektronica en gezondheidszorg.

    De waardering van Oura bij de IPO, die rond de 14 miljard euro ligt, staat in contrast met de omzet van 1,9 miljard euro over de eerste negen maanden van het boekjaar en een nettowinst van slechts 61 miljoen euro in dezelfde periode. De bedrijfskosten zijn in die negen maanden verdubbeld, wat sneller is dan de omzetgroei van 74 procent. Dit wijst erop dat Oura fors investeert in groei, maar ook dat de winstgevendheid onder druk staat.

    Een belangrijk deel van de opbrengst van de IPO, de geschatte 2,2 miljard euro, vloeit bovendien naar bestaande aandeelhouders en de betaling van belastingen op aandelenopties van insiders, in plaats van rechtstreeks naar de operationele kas van het bedrijf voor verdere expansie. Dit geeft een signaal af dat vroege investeerders en medewerkers hun winsten verzilveren.

    Groeipotentieel en Unieke Verkoopargumenten

    Ondanks de concurrentie en de hoge waardering, toont Oura ook indrukwekkende groeicijfers en een aantal unieke sterktes. De omzet groeit met 74 procent op jaarbasis. De inkomsten uit lidmaatschappen, afkomstig van de maandelijkse app-abonnementen van 5,99 euro, stegen met 121 procent dit jaar, na een groei van 110 procent van boekjaar 2024 naar 2025. Oura verwacht tegen het einde van het huidige boekjaar, eind september, 5,7 miljoen betalende abonnees te hebben. Hoewel dit nog ver afstaat van de circa 40 miljoen Apple Watches die Apple jaarlijks verkoopt, is het een significante basis voor een nichespeler.

    De Oura-ring, die meer dan 50 gezondheidswaarden bijhoudt, biedt een minder opvallend alternatief voor smartwatches. Zo’n 72 procent van de klanten is vrouw, en de ring wordt vaak gebruikt voor het volgen van de ovulatiecyclus met een nauwkeurigheid van 96 procent. Daarnaast is de ring in sommige gevallen via zorgverzekeringen of flexibele bestedingsrekeningen aan te schaffen, wat de drempel voor consumenten verlaagt. Wij zien dit als een slimme positionering, gericht op specifieke behoeften die smartwatches minder direct invullen.

    Een opvallend positief punt is de klantloyaliteit: 40 procent van de nieuwe klanten komt via mond-tot-mondreclame van bestaande gebruikers. Het jaarlijkse churnpercentage, oftewel het percentage abonnees dat opzegt, bedraagt een redelijk bescheiden 15 procent. Dit suggereert een sterke klanttevredenheid en merkloyaliteit, essentieel voor duurzame groei in een competitieve markt. We zien dat de cryptomarkten in het algemeen ook een sterke loyaliteit tonen, ondanks de volatiliteit. Zo noteert Bitcoin op 29 september om 02:34 uur nog 73.459 euro, wat een lichte daling van 1,3 procent over 24 uur en 3,4 procent over 7 dagen betekent, maar nog steeds een stijging van 6,8 procent over de afgelopen 30 dagen laat zien.

    Overnamemogelijkheden en Risico’s

    Een waardering van 14 miljard euro is voor techgiganten geen onoverkomelijk bedrag. Het is denkbaar dat een groter bedrijf Oura zou kunnen overnemen, wat sneller en goedkoper zou zijn dan zelf een vergelijkbaar product en gebruikersbestand opbouwen. Het farmaceutische bedrijf Eli Lilly, dat al een partnerschap heeft met Oura, heeft al aangegeven tot 100 miljoen euro aan aandelen te willen kopen in de IPO, wat de mogelijkheid van een toekomstige overname niet uitsluit.

    De geschiedenis leert echter dat een overname geen garantie is voor succesvolle beleggingen. Fitbit, ooit een pionier op het gebied van smart wristbands, werd na jaren van hevige concurrentie overgenomen door Google voor ongeveer een derde van de oorspronkelijke IPO-prijs. Dit toont aan dat zelfs met een succesvol product, de concurrentiedruk van grotere spelers een bedrijf uiteindelijk kan opslokken met verlies voor aandeelhouders. Wij twijfelen of Oura op de lange termijn kan standhouden zonder te worden overgenomen door een van de techgiganten, gezien de schaalvoordelen en marketingbudgetten van de concurrentie.

    Technische analyse

    Hoewel Oura een recente beursgang is, kunnen we de technische analyse nog niet volledig toepassen. De overtekening van 300 procent duidt echter op een sterke initiële vraag, wat de koers bij de opening waarschijnlijk boven de IPO-prijs zal duwen. Concrete support- en resistance-niveaus zijn nog niet vastgesteld, aangezien er nog geen handelsgeschiedenis is. Het volume zal hoog zijn bij de start van de handel, gedreven door ‘stags’ die op snelle winst mikken.

    Marktsentiment

    Het marktsentiment rondom Oura is overwegend positief gezien de overtekening van de IPO. De interesse in gezondheidstechnologie en wearables blijft groot, en Oura heeft zich als een premium merk gepositioneerd. De algemene markt toont een gemengd beeld, met de Fear & Greed Index die op 29 september om 02:34 uur op 73 van 100 (Greed) staat, wat duidt op een optimistisch beleggingsklimaat. Dit kan bijdragen aan een gunstige ontvangst van nieuwe beursgangen, hoewel de sector-specifieke concurrentie een dempend effect kan hebben.

    Fundamentele analyse

    Fundamenteel gezien toont Oura een bedrijf in volle groei, met een indrukwekkende omzetstijging van 74 procent en een nog snellere groei in lidmaatschapsinkomsten (121 procent). De nettowinst van 61 miljoen euro op een omzet van 1,9 miljard euro toont echter aan dat de marges nog relatief klein zijn, mede door verdubbelde bedrijfskosten. De sterke mond-tot-mondreclame en lage churn zijn positieve indicatoren voor de productkwaliteit en klantbinding. De samenwerking met Eli Lilly opent deuren naar de bredere gezondheidszorgmarkt en kan de geloofwaardigheid en adoptie verder vergroten.

    Bull- vs bear-scenario

    • Bull-scenario: Oura slaagt erin om de snelle groei vast te houden en de concurrentie van techgiganten te weerstaan door focus op nichemarkten en innovatie, of wordt overgenomen door een grote speler tegen een aantrekkelijke premie.
    • Bear-scenario: De concurrentiedruk van Apple, Google en Samsung blijkt te groot, de operationele kosten blijven sneller stijgen dan de omzet, en Oura kan zijn hoge waardering niet waarmaken.

    Wat betekent dit nu?

    De beursgang van Oura belooft een interessante test te worden voor de waardering van snelgroeiende, maar verlieslatende, technologiebedrijven in een competitieve sector. De aanvankelijke overtekening duidt op sterke interesse, maar de fundamentele uitdagingen van winstgevendheid en de aanwezigheid van techgiganten blijven een belangrijke factor. Beleggers zullen de komende kwartaalcijfers nauwlettend in de gaten houden om te zien of Oura de snelle groei kan omzetten in duurzame winst en een verdedigbare marktpositie.