Tag: Beleggingsstrategie

  • CVR Energy-Aandeelhouders Kunnen Rendement Opdrijven Naar 16,4 Procent Met Opties

    CVR Energy-Aandeelhouders Kunnen Rendement Opdrijven Naar 16,4 Procent Met Opties

    Wie aandelen van CVR Energy bezit, kan de inkomsten daarop aanzienlijk verhogen. Door een specifieke call-optie te verkopen, stijgt het potentiële geannualiseerde rendement van 0,7 procent naar 16,4 procent.

    Aandeelhouders van het Amerikaanse CVR Energy Inc (CVI) kunnen hun geannualiseerde rendement op de aandelen fors opkrikken. De maatschappij, die actief is in de raffinage en stikstofmeststoffen, heeft momenteel een dividendrendement van 0,7 procent. Door een ‘covered call’-optie te verkopen met een uitoefenprijs van 80 dollar en een looptijd tot maart 2027, kunnen aandeelhouders een extra rendement van 15,8 procent realiseren, wat het totale geannualiseerde rendement op 16,4 procent brengt.

    Deze strategie, waarbij men de plicht op zich neemt om de aandelen tegen de uitoefenprijs te verkopen, levert een premie op die direct bijdraagt aan het rendement. BNK Invest berekende dit potentieel en benadrukt dat de aandelen van CVR Energy daarvoor ruim 32 procent moeten stijgen vanaf het huidige niveau van ongeveer 60 dollar. Mocht de koers die 80 dollar bereiken en de aandelen worden ‘opgevraagd’, dan verliezen de aandeelhouders weliswaar verdere potentiële koerswinst boven die 80 dollar, maar ze hebben dan al een totaalrendement van 39,6 procent gerealiseerd, bovenop de eventueel ontvangen dividenden.

    Wij zien hier vooral een opportuniteit voor aandeelhouders die op de lange termijn in CVR Energy geloven, maar tegelijkertijd hun rendement willen optimaliseren. De hoge volatiliteit van het aandeel, dat in de afgelopen twaalf maanden 54 procent bedroeg, maakt optiestrategieën aantrekkelijk voor wie de risico’s goed inschat. Het stelt hen in staat om een aantrekkelijke premie te innen zonder de aandelen direct uit handen te geven, tenzij de koers aanzienlijk stijgt. Het is een manier om extra inkomen te genereren op een positie die men toch al aanhoudt.

    De algemene markttrend toont ook een voorkeur voor call-opties. Vrijdag was het volume van call-opties op de S&P 500 significant hoger dan dat van put-opties, met een put-callratio van 0,54. Dit wijst op een overwegend positief sentiment onder optiehandelaren, waarbij velen anticiperen op stijgende koersen. Dit kan de premies voor het verkopen van call-opties, zoals die van CVR Energy, ten goede komen. In de bredere cryptomarkt zien we overigens een vergelijkbaar voorzichtig optimisme; Bitcoin noteert op 10 oktober om 06:05 nog steeds 73.660 euro, een stijging van 0,4 procent in 24 uur, maar met een lichte daling van 2,4 procent over de laatste zeven dagen.

    Technische analyse

    Het aandeel CVR Energy Inc handelt momenteel rond de 60 dollar. Het 50-daags voortschrijdend gemiddelde ligt in de buurt van de huidige koers, wat duidt op een zijwaartse beweging op de korte termijn. Het 200-daags voortschrijdend gemiddelde ligt hoger, wat een lichte neerwaartse trend op de langere termijn suggereert. De relatieve sterkte-index (RSI) bevindt zich in een neutrale zone, wat geen overbought of oversold conditie aangeeft. De weerstand van 80 dollar, de uitoefenprijs van de covered call, is een belangrijk niveau dat de prijs historisch gezien moeilijk doorbreekt.

    Marktsentiment

    Het algemene marktsentiment, afgemeten aan de put-callratio op de S&P 500, is overwegend positief, met een ratio van 0,54. Dit impliceert dat call-opties populairder zijn dan put-opties, wat wijst op een verwachting van stijgende koersen. De Fear & Greed Index, een indicator voor het sentiment op de cryptomarkt, staat op 64 van 100, wat ‘Greed’ (hebzucht) betekent. Dit duidt op een algemeen optimisme bij beleggers, hoewel dit niet direct op CVR Energy van toepassing is, kan het een indicatie zijn van een bredere risicobereidheid.

    Fundamentele analyse

    CVR Energy Inc is actief in de raffinaderij- en meststoffenindustrie, sectoren die gevoelig zijn voor grondstofprijzen en overheidsbeleid. Hoewel de bron geen specifieke kwartaalcijfers of vooruitzichten noemt, zijn de dividendhistorie en de volatiliteit belangrijke indicatoren. Historische dividendtrends kunnen inzicht geven in de toekomstige winstgevendheid. De hoge volatiliteit van 54 procent over de afgelopen twaalf maanden kan zowel kansen als risico’s met zich meebrengen voor aandeelhouders. De correlatie met de bredere markt is niet expliciet genoemd, maar als energiebedrijf is CVR Energy vaak gevoelig voor macro-economische trends en olieprijzen.

    • Bull-scenario: Als de aandelenkoers van CVR Energy boven de 80 dollar stijgt, wordt de covered call uitgeoefend, wat resulteert in een winst van 39,6 procent en een geannualiseerd rendement van 16,4 procent, exclusief dividenden.
    • Bear-scenario: Als de aandelenkoers onder de huidige niveaus blijft of daalt, behoudt de aandeelhouder de geïnde optiepremie, wat het verlies op de aandelen mogelijk deels compenseert, maar het totale rendement kan alsnog negatief uitvallen.

    Wat betekent dit nu?

    Voor aandeelhouders van CVR Energy Inc biedt de verkoop van een covered call-optie een concrete strategie om het rendement aanzienlijk te verhogen, van een bescheiden 0,7 procent naar een potentiële 16,4 procent geannualiseerd. Het is een afweging tussen gegarandeerde inkomsten uit de optiepremie en het opgeven van verdere koerswinst boven de uitoefenprijs. Gezien het huidige neutrale sentiment in de technische analyse en het overwegend positieve marktsentiment, kan dit een aantrekkelijke optie zijn voor wie zijn aandelenportefeuille wil optimaliseren zonder direct te verkopen.
  • Stryker Wordt Aangeprezen Als Duurzaam Aandeel Voor De Pensioenportefeuille

    Stryker Wordt Aangeprezen Als Duurzaam Aandeel Voor De Pensioenportefeuille

    Het medisch technologiebedrijf Stryker krijgt aandacht als een solide keuze voor beleggers die gericht zijn op langetermijngroei en stabiliteit, zo blijkt uit een recente analyse.

    Beleggingsstrateeg Laurens Bouckaert tipt Stryker, een vooraanstaand bedrijf in medische technologie, als een waardevolle aanvulling voor een pensioenportefeuille. De aanbeveling richt zich op beleggers die de komende decennia een stabiel rendement nastreven met een focus op duurzame groei. Stryker is de tweede tip in een reeks van aandelen die geschikt worden geacht voor zo’n langetermijnstrategie.

    De keuze voor Stryker steunt op de robuuste positie van het bedrijf in de gezondheidszorgsector. Met een sterke focus op innovatie in chirurgische instrumenten, orthopedische implantaten en medische beeldvorming, speelt Stryker in op de groeiende vraag naar medische oplossingen. De sector zelf staat bekend om zijn relatieve ongevoeligheid voor economische cycli, wat bijdraagt aan de aantrekkelijkheid voor langetermijnbeleggers.

    Gezondheidszorg Biedt Stabiliteit

    De gezondheidszorgsector, en bedrijven zoals Stryker in het bijzonder, bieden een zekere mate van stabiliteit die veel andere sectoren missen. De vergrijzing van de bevolking en de toenemende levensverwachting zorgen voor een structurele groei van de vraag naar medische behandelingen en apparatuur. Dit vormt een solide fundament voor de inkomstenstromen van Stryker, wat de volatiliteit in de koers kan dempen.

    Hoewel de aandelenmarkt over het algemeen gevoelig is voor macro-economische schommelingen, zien wij dat bedrijven met essentiële producten of diensten vaak beter standhouden. Stryker’s producten, variërend van knie- en heupimplantaten tot endoscopische systemen, zijn geen luxegoederen maar noodzakelijke medische hulpmiddelen. Dit maakt het bedrijf minder kwetsbaar voor discretionaire bestedingen die tijdens economische neergang snel teruglopen.

    Waarom Nu Investeren In Stryker?

    De aanbeveling voor Stryker komt op een moment dat veel beleggers zoeken naar veilige havens en duurzame groeiverhalen. De nadruk op ‘pensioenportefeuille’ suggereert een strategie die verder kijkt dan kortetermijnwinsten en zich richt op compounding over een lange periode. Medische technologiebedrijven investeren doorlopend in onderzoek en ontwikkeling, wat zorgt voor een constante stroom van nieuwe producten en diensten die de concurrentiepositie versterken.

    De huidige marktomstandigheden, met een Bitcoin die op 26 september om 08:01 noteert op 73.651 euro en de Angst-en-hebzuchtmeter op 74 van 100 (‘Greed’), tonen aan dat er nog steeds veel kapitaal in de markt circuleert. Echter, niet alle beleggers zijn even enthousiast over risicovolle activa; een deel zoekt juist de stabiliteit van gevestigde waarden. Wij zien Stryker in die context als een bedrijf dat kan profiteren van zowel organische groei binnen de sector als een potentiële verschuiving naar ‘kwaliteits’-aandelen bij toenemende marktvolatiliteit.

    Lange Termijn Vraagt Om Geduld

    Beleggen voor de lange termijn, zoals een pensioenportefeuille, vraagt om geduld en een focus op de onderliggende bedrijfsfundamentals, los van de dagelijkse koersschommelingen. Hoewel Stryker als een solide keuze wordt gezien, is het belangrijk te onthouden dat ook gevestigde bedrijven te maken kunnen krijgen met uitdagingen, zoals toenemende concurrentie of veranderende regelgeving. De medische sector kent bijvoorbeeld strenge goedkeuringsprocessen die innovatie kunnen vertragen.

    De analist van Trends benadrukt dat het essentieel is om bedrijven te kiezen die ‘decennia kunnen bijhouden’. Dit impliceert dat de financiële gezondheid, het management en de strategische visie van Stryker van cruciaal belang zijn voor het waarmaken van deze verwachting. Een open vraag blijft hoe het bedrijf zal omgaan met disruptieve innovaties in de gezondheidszorg, zoals AI-gedreven diagnostiek of gepersonaliseerde geneeskunde, om ook op de zeer lange termijn relevant te blijven.

  • Morgan Stanley Adviseert Nieuwe AI-Beleggingsstrategie, Diversificatie Cruciaal Voor Groei

    Morgan Stanley Adviseert Nieuwe AI-Beleggingsstrategie, Diversificatie Cruciaal Voor Groei

    Terwijl de focus tot nu toe lag op bedrijven die AI ontwikkelen, verschuift het zwaartepunt naar sectoren die de technologie succesvol implementeren, zoals transport en vastgoed.

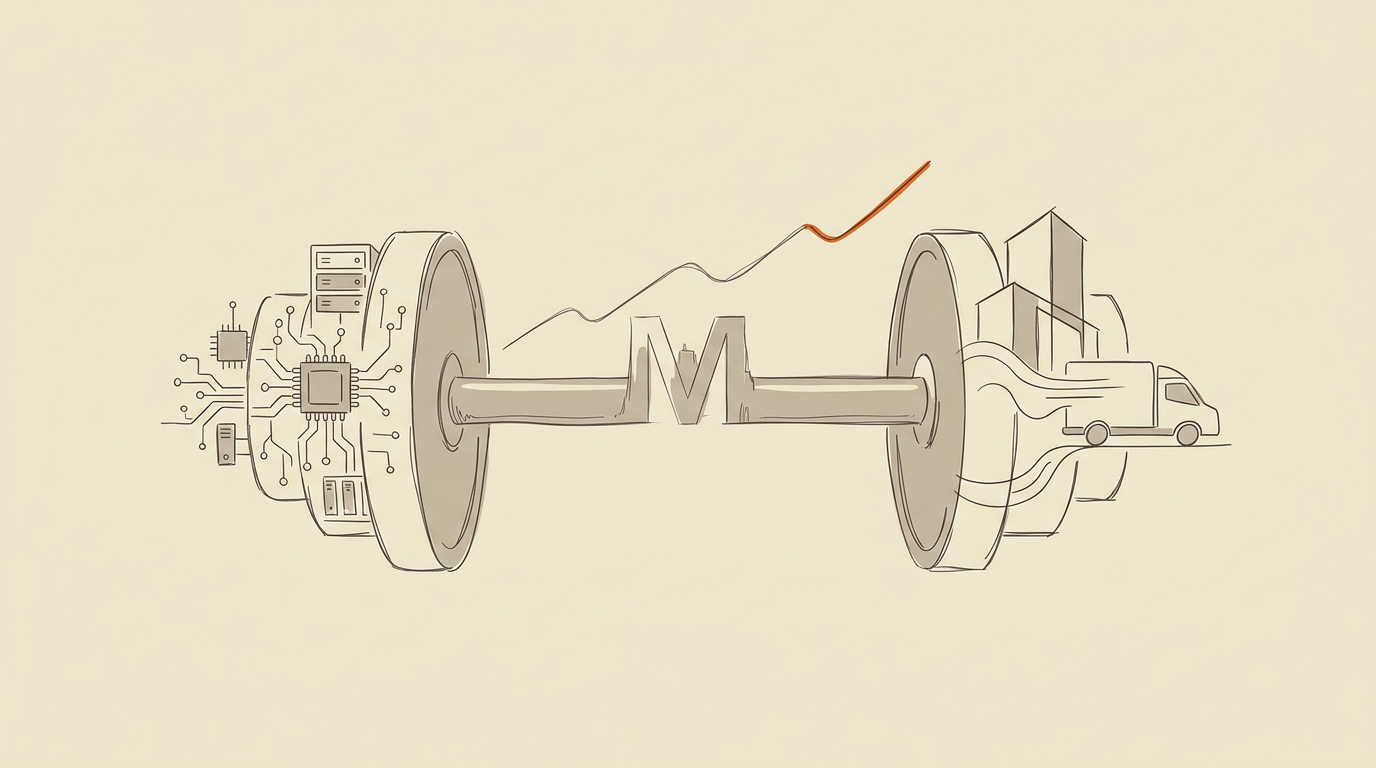
    Waar beleggers zich de voorbije jaren vooral richtten op bedrijven die de infrastructuur voor artificiële intelligentie (AI) bouwen, stelt Morgan Stanley een andere aanpak voor. Analisten van de bank, onder leiding van Stephen Byrd, adviseren een zogenaamde ‘barbell’-strategie. Dit betekent dat je de gevestigde AI-spelers in portefeuille houdt, maar tegelijk diversifieert naar sectoren die AI beginnen te adopteren, zoals transport en vastgoed.

    Deze verschuiving komt omdat de voordelen van AI nu ook duidelijk worden voor een breder scala aan bedrijven, zo stellen de analisten in een recente nota. De ‘barbell’-benadering combineert dus de traditionele ‘AI-enablers’ – denk aan chipfabrikanten die de kern vormen van de AI-infrastructuur – met ‘AI-adopters’ die de technologie integreren in hun dagelijkse bedrijfsvoering. Bedrijven als Airbnb, bijvoorbeeld, laten al zien hoe AI hun activiteiten verbetert.

    De algemene consensus is dat de AI-infrastructuurcyclus stilaan volwassener wordt. Morgan Stanley Research verwacht dat de kapitaaluitgaven voor AI-gerelateerde projecten in 2026 ongeveer 800 miljard euro zullen bedragen, oplopend tot 1,1 biljoen euro in 2027. Deze forse investeringen tonen aan dat de fundering voor AI stevig wordt gelegd. Wij zien vooral dat de volgende fase van waard creatie zal komen van bedrijven die AI effectief inzetten om beslissingen te verbeteren, kosten te verlagen en marges te versterken. Dit is een logische evolutie: na de bouwers komen de gebruikers.

    De bredere markt toont hier al tekenen van. Waar de angst-en-hebzuchtmeter op 25 september om 02:08 op 71 van de 100 staat (wat duidt op ‘Greed’), is er duidelijk nog veel enthousiasme voor technologie-aandelen. Toch is het essentieel om te kijken waar de toekomstige groei zit. Morgan Stanley Investment Management merkte eerder op dat de AI-beneficiary trade in juli nog onder druk stond, maar dat de fundamentele realiteit van AI niet is veranderd. De correlatie tussen de verschillende AI-gerelateerde aandelen is hoog, waardoor diversificatie buiten de pure tech-sector cruciaal wordt om risico’s te spreiden.

    Technische analyse

    De focus op AI-gerelateerde aandelen heeft de afgelopen periode gezorgd voor een sterke stijging in de bredere technologiesector. Sommige AI-gerelateerde aandelen handelen ver boven hun 50- en 200-daags voortschrijdend gemiddelde, wat duidt op een aanhoudende opwaartse trend. De Relative Strength Index (RSI) van veel van deze aandelen nadert echter overbought-niveaus, wat historisch gezien een mogelijke vertraging of correctie in de koersbeweging kan inluiden. Het handelsvolume blijft hoog, wat de interesse in de sector bevestigt, maar kan ook wijzen op volatiliteit.

    Marktsentiment

    Het marktsentiment rond AI blijft overwegend positief. De Fear & Greed Index staat op 71, wat wijst op ‘Greed’ en een algemeen optimisme onder beleggers. Dit sentiment wordt deels gevoed door de aanhoudende innovaties en de concrete toepassingen van AI die steeds zichtbaarder worden. Institutionele beleggers blijven hun posities in AI-gerelateerde ETF’s en aandelen opbouwen, hoewel er ook een toenemende discussie is over de noodzaak van diversificatie om overconcentratie te vermijden.

    Fundamentele analyse

    Fundamenteel gezien bevindt de AI-sector zich in een overgangsfase. Na de initiële focus op de bouwers van de AI-infrastructuur, verschuift de aandacht nu naar de ‘adopters’ die AI integreren. Bedrijven in sectoren zoals financiën, gezondheidszorg en detailhandel worden genoemd als potentiële ‘deep adopters’ met duidelijke use-cases en de middelen om AI op schaal te implementeren. De verwachting is dat AI niet alleen de productiviteit zal verhogen, maar ook de operationele kosten zal verlagen en de winstmarges zal verbeteren voor de bedrijven die het succesvol omarmen. Dit zal de komende kwartalen terug te zien zijn in de kwartaalcijfers van deze bedrijven.

    Bull- vs bear-scenario

    • Bull-scenario: De AI-adoptie versnelt in diverse sectoren, wat leidt tot hogere winstmarges en een bredere marktbasis voor AI-gerelateerde bedrijven, inclusief de ‘adopters’.
    • Bear-scenario: Een oververhitting in de AI-sector door overmatige speculatie of tegenvallende implementatie in nieuwe sectoren, wat kan leiden tot een correctie in de waarderingen van AI-aandelen.

    Wat betekent dit nu?

    De adviezen van Morgan Stanley benadrukken een belangrijke evolutie in de AI-beleggingswereld. Beleggers doen er goed aan om hun portefeuilles te heroverwegen en niet alleen te focussen op de pure AI-technologiebedrijven. De echte winnaars van de volgende AI-golf zullen waarschijnlijk die bedrijven zijn die de technologie slim inzetten om hun eigen bedrijfsprocessen te optimaliseren en zo een concurrentievoordeel te behalen. Het is een uitnodiging om verder te kijken dan de voor de hand liggende namen en de potentie van AI-integratie in traditionelere sectoren te onderzoeken.

  • Analist McMillan Ziet Verkoopsignaal Bij GE HealthCare, Volgens De Put-Callratio

    Analist McMillan Ziet Verkoopsignaal Bij GE HealthCare, Volgens De Put-Callratio

    Financieel analist Lawrence G. McMillan van MarketWatch waarschuwt beleggers dat de aandelen van GE HealthCare Technologies (GEHC) en Medtronic (MDT) te populair zijn geworden. Hij ziet een verkoopsignaal ontstaan voor beide bedrijven, gebaseerd op de ‘put-callratio’, een indicator die de activiteit van opties meet.

    De put-callratio vergelijkt het aantal verhandelde putopties – die het recht geven om een aandeel tegen een vooraf bepaalde prijs te verkopen – met callopties, die het recht geven om te kopen. Een hoge ratio van callopties ten opzichte van putopties, wat wijst op een overweldigend optimisme, wordt door McMillan geïnterpreteerd als een teken dat een aandeel ‘overbevolkt’ is en mogelijk rijp is voor een correctie.

    Wat de ratio vertelt

    McMillan past een contrarische strategie toe, waarbij hij gelooft dat ‘als anderen hebzuchtig zijn, het tijd is om bang te zijn’. De put-callratio voor GE HealthCare genereerde een nieuw verkoopsignaal, wat suggereert dat de markt een overmatige hoeveelheid koopopties heeft op dit aandeel. Dit wijst erop dat veel beleggers wedden op een verdere stijging van het aandeel, wat paradoxaal genoeg een bearish signaal kan zijn volgens deze contrarische benadering. Bij Medtronic ziet hij een vergelijkbare situatie ontstaan.

    GE HealthCare, dat zich richt op medische technologie en diagnostiek, heeft dit jaar een significante groei gekend en de koers steeg in 2024 met meer dan 40 procent. Medtronic, een grote speler in medische hulpmiddelen, toonde eveneens een stabiele groei. Het enthousiasme rond deze bedrijven in de gezondheidszorgsector, die dit jaar in het algemeen ‘roodgloeiend’ is, drijft beleggers naar callopties. Dit kan leiden tot een onhoudbare situatie waarbij de verwachtingen te hoog gespannen zijn en de kans op een terugval toeneemt.

    Strategie voor contrarian beleggers

    De analyse van McMillan is niet nieuw in de beleggingswereld. Het principe van de put-callratio als contrarische indicator wordt al decennia gebruikt. Wanneer de ratio extreme waarden bereikt, kan dit wijzen op een overschot aan optimisme of pessimisme, wat vaak gevolgd wordt door een omkering van de trend. Dit betekent dat als er te veel ‘calls’ zijn (optimisme), de kans op een daling toeneemt, en vice versa. Wij zien dergelijke signalen als waarschuwingen dat de wind kan draaien, zeker wanneer ze zich voordoen in sectoren die al sterk zijn opgelopen, zoals de gezondheidszorg.

    Voor beleggers die deze contrarische methode volgen, zou het identificeren van dergelijke ‘overbevolkte’ aandelen een aanleiding kunnen zijn om te overwegen winst te nemen of zelfs shortposities in te nemen via putopties. Hoewel het geen garantie is voor een koersdaling, is het een indicator die de moeite waard is om in de gaten te houden, vooral nu de algehele marktvolatiliteit laag is, wat historisch gezien een koopsignaal kan zijn voor de brede aandelenmarkt, maar niet per se voor individuele, overgewaardeerde aandelen.

  • Bitcoin-Experts Kiezen Voor Call Spreads Om Risico Te Beperken Bij Verwachte Prijsstijging

    Bitcoin-Experts Kiezen Voor Call Spreads Om Risico Te Beperken Bij Verwachte Prijsstijging

    Nu Bitcoin de grens van 80.000 dollar nadert, adviseren experts een specifieke optiestrategie om te profiteren van verdere groei, terwijl het risico beperkt blijft. Dit ondanks de historische trend dat september een mindere maand is voor de munt.

    Beleggers die de recente opmars van Bitcoin richting 80.000 dollar (ongeveer 74.000 euro) hebben gemist, kijken naar manieren om alsnog in te stappen. Experts uit de sector wijzen op de ‘call spread’-strategie als een methode met een afgebakend risico voor een volgende prijsstijging. Deze aanpak is populair bij handelaren die willen profiteren van een verwachte koersstijging, maar tegelijk hun potentiële verliezen willen afdekken.

    Een call spread houdt in dat je het recht koopt om Bitcoin tegen een bepaalde prijs, bijvoorbeeld 80.000 dollar, aan te kopen. Tegelijkertijd verkoop je het recht aan iemand anders om Bitcoin tegen een hogere prijs, bijvoorbeeld 90.000 dollar (ongeveer 83.000 euro), te kopen. Dit beperkt zowel de mogelijke winst als het maximale verlies. De maximale winst is het verschil tussen de twee uitoefenprijzen, min de initiële kosten voor de spread. Het maximale verlies is beperkt tot de betaalde premie.

    Waarom call spreads nu interessant zijn

    Jean-David Pequignot, commercieel directeur bij Deribit, de grootste crypto-optiebeurs ter wereld, ziet call spreads als een aantrekkelijk mechanisme voor blootstelling aan de opwaartse beweging in september. Hij merkt op dat ‘long call spreads’ handelaren in staat stellen om de goedkopere kant van een scheve verdeling te kopen, wat leidt tot ‘downside puts’. Dit vangt potentiële winsten na de vervaldatum op, terwijl het risico beheersbaar blijft in aanloop naar belangrijke economische gebeurtenissen, zoals besluiten van de Federal Reserve en inflatiecijfers.

    Markus Thielken, oprichter van 10x Research, deelt deze voorkeur. Hij stelt voor om Bitcoin te kopen en tegelijkertijd september-calls op 90.000 dollar te verkopen. Door de hogere impliciete volatiliteit levert de premie een rendement op, wat het risico verlaagt. Een alternatief dat hij noemt, is de 85/95 september call spread. Pequignot voegt eraan toe dat ‘put-opties’, die beschermen tegen prijsdalingen, momenteel relatief duur zijn.

    Historische context en vooruitzichten

    De algemene consensus onder analisten blijft positief. BlackRock heeft onlangs de Amerikaanse fiscale problemen genoemd als een belangrijke stimulans voor activa zoals Bitcoin en goud. Hoewel Bitcoin op weg is naar de grootste maandelijkse winst sinds 2024, is er een waarschuwing: september is historisch gezien een licht negatieve maand. Sinds 2013 heeft Bitcoin in september gemiddeld een negatief rendement van 3 procent laten zien, zo blijkt uit gegevens van Coinglass. Dit vraagt om waakzaamheid bij beleggers.

    De impliciete volatiliteit van Bitcoin, gemeten door de 30-daagse BVIV-index, is samen met de spotprijs gestegen. Dit duidt op een toenemende vraag naar opties, die handelaren gebruiken om zich in te dekken of te profiteren van prijsschommelingen. Volgens Deribit kopen instellingen langlopende put-opties om zich in te dekken tegen mogelijke prijsdalingen, terwijl kortetermijnhandelaren call-opties kopen om te profiteren van de huidige rally. Wij volgen dit verder op, want de markt blijft in beweging.

  • S&P 500 Dividendrendement Dringt Naar Recorddieptepunt Van 1 Procent

    S&P 500 Dividendrendement Dringt Naar Recorddieptepunt Van 1 Procent

    De lage dividenduitkeringen van Amerikaanse aandelen zetten gepensioneerden aan het denken over alternatieve inkomstenbronnen, nu de beurskoersen sneller stijgen dan de uitbetalingen.

    De S&P 500-index, de brede graadmeter voor de Amerikaanse aandelenmarkt, kent momenteel een dividendrendement dat net boven de 1 procent ligt. Dit is een historisch dieptepunt, zo stelt Charlie Bilello, hoofdmarktstrateeg bij Creative Planning. Voor gepensioneerden die traditioneel op dividenden vertrouwen voor een stabiel inkomen, betekent dit een heroverweging van hun financiële strategieën.

    De lage uitkering is niet zozeer te wijten aan krimpende dividenden, maar eerder aan de snelle stijging van de aandelenkoersen. De S&P 500 overschreed begin augustus de 7.700 punten. Aangezien de index zwaarder weegt op basis van marktwaarde, leunt hij sterk op megacap-technologiebedrijven die weinig tot geen dividend uitkeren. Dit fenomeen dwingt beleggers, zoals de 75-jarige gepensioneerde arts Steven Yedlin, om hun aanpak te wijzigen. Hij schakelde de automatische herinvestering van dividenden uit en parkeert de opbrengsten nu in geldmarktfondsen met een hogere rente, of schenkt ze aan zijn kinderen.

    Dividenden Zijn Niet Zeker

    Bovendien is een dividenduitkering geen garantie. Recentelijk schrapten Papa John’s en UWM Holdings hun dividenden binnen enkele dagen van elkaar. Papa John’s kondigde op 6 augustus aan dat het bestuur de kwartaaluitkering opschort om cash te heroriënteren naar franchise-incentives en nieuwe technologie. Dit besluit volgde op een kwartaal waarin de omzet met 8,8 procent daalde tot 482,4 miljoen dollar (ongeveer 445 miljoen euro) en de vergelijkbare omzet in Noord-Amerika met 8,3 procent terugviel. Het bestuur overweegt dividenden en aandeleninkopen opnieuw wanneer de strategie vruchten afwerpt.

    Ook UWM Holdings, de moedermaatschappij van United Wholesale Mortgage, rapporteerde op 5 augustus een nettoverlies van 451,9 miljoen dollar (ongeveer 417 miljoen euro) op een omzet van 888 miljoen dollar (ongeveer 819 miljoen euro). Het bedrijf ontving een investering van 2,05 miljard dollar (ongeveer 1,89 miljard euro) van Oaktree Capital Management en SFS Group Capital, wat leidde tot een koersdaling van ongeveer 35 procent de volgende dag, zo meldde CNBC. Deze voorbeelden tonen aan dat dividenden van de ene op de andere dag kunnen verdwijnen, afhankelijk van de bedrijfsresultaten en bestuursbeslissingen.

    De ‘Free Dividend Fallacy’

    Financieringsprofessoren Samuel Hartzmark en David Solomon waarschuwen voor de ‘free dividend fallacy’: de misvatting dat een dividend een extraatje is bovenop de aandelenkoers. In werkelijkheid daalt de aandelenkoers doorgaans met ongeveer het uitgekeerde bedrag wanneer een bedrijf dividend betaalt. Of je nu 1.000 euro aan dividend ontvangt of voor 1.000 euro aan aandelen verkoopt, het nettoresultaat is, na aftrek van belastingen en transactiekosten, nagenoeg hetzelfde. Wij zien vooral dat het najagen van hoge dividendrendementen kan leiden tot een minder gediversifieerde portefeuille, hogere belastingaanslagen en het aankopen van overgewaardeerde dividend-aandelen.

    Nu de dividendrendementen krimpen, kunnen spaarrekeningen met een hogere rente een aantrekkelijk alternatief bieden. De Federal Reserve blijft de rentetarieven relatief hoog houden in de strijd tegen inflatie. De notulen van de Fed-vergadering van midden augustus toonden aan dat beleidsmakers overwogen de rentetarieven verder te verhogen, mocht de inflatie niet voldoende dalen. Voor gepensioneerden creëert dit een kans om hun cash te parkeren en rente te verdienen zonder extra risico op de aandelenmarkt te nemen. Een spaarrekening met een hoge rente, of een termijnrekening (CD) voor wie langere tijd geld kan vastzetten, kan zo een voorspelbare inkomstenstroom bieden in een onzekere markt.