Tag: defensie

  • Barclays Start Dekking Lockheed Martin En Twee Andere Bedrijven

    Barclays Start Dekking Lockheed Martin En Twee Andere Bedrijven

    De Britse bank Barclays heeft de analyse van de aandelen van Lockheed Martin, BETA Technologies en Karman Holdings opgenomen. Dit levert voor elk bedrijf een eigen beleggingsadvies op, variërend van ‘Equal-Weight’ tot ‘Overweight’.

    De Britse bank Barclays is op 9 oktober 2026 officieel gestart met de dekking van een drietal Amerikaanse bedrijven op de beurs. Het gaat om de defensiegigant Lockheed Martin, de luchtvaartpionier BETA Technologies en het investeringsbedrijf Karman Holdings. Voor elk van deze ondernemingen heeft de bank een initiële beleggingsaanbeveling afgegeven, wat een belangrijke stap is in de analistenwereld die vaak de perceptie van beleggers beïnvloedt.

    Barclays gaf Lockheed Martin een ‘Equal-Weight’ advies, wat betekent dat de bank verwacht dat het aandeel in lijn met de bredere markt zal presteren. Voor zowel BETA Technologies als Karman Holdings werd een ‘Overweight’ advies uitgebracht, wat een positievere inschatting inhoudt. Dit alles gebeurde op dezelfde dag, wat de aandacht vestigt op de bredere marktstrategie van de bank.

    Lockheed Martin: Defensiereus met ‘Equal-Weight’

    Lockheed Martin, bekend van geavanceerde defensiesystemen zoals de F-35 gevechtsvliegtuigen, kreeg dus een ‘Equal-Weight’ advies. De koers van het aandeel sloot op 8 oktober 2026 op 507,89 dollar. Het bedrijf rapporteerde in zijn laatste kwartaalcijfers een winst per aandeel (WPA) van 7,94 dollar, wat 10,51 procent boven de schattingen lag. De omzet bedroeg 20,06 miljard dollar, eveneens hoger dan de verwachte 19,54 miljard dollar.

    De analistenconsensus ziet een potentieel van 28,59 procent stijging tot een gemiddeld koersdoel van 653,09 dollar. Desondanks heeft Barclays een meer afwachtende houding. Andere analisten, zoals TD Cowen, handhaafden hun ‘Hold’ advies op dezelfde dag, terwijl Rothschild & Co op 6 oktober 2026 nog startte met een ‘Buy’ aanbeveling. Wij zien vooral dat Barclays hier een meer conservatieve lijn volgt, mogelijk door de omvang en maturiteit van Lockheed Martin, waar de groeivooruitzichten stabieler maar minder explosief zijn dan bij jongere bedrijven.

    BETA Technologies: Luchtvaartinnovator met ‘Overweight’

    Voor BETA Technologies, een pionier in elektrische luchtvaartuigen, was Barclays een stuk enthousiaster met een ‘Overweight’ advies. Het aandeel sloot op 8 oktober 2026 op 20,50 dollar. De afgelopen week daalde de koers met 5,66 procent. De consensus van analisten voor BETA Technologies ligt op een koersdoel van 32,64 dollar, wat een indrukwekkende stijging van 59,22 procent suggereert.

    Het bedrijf rapporteerde een WPA van -0,57 dollar, licht onder de verwachtingen, maar de omzet van 14,66 miljoen dollar overtrof de geschatte 9,95 miljoen dollar ruimschoots. Cantor Fitzgerald herhaalde op 5 oktober 2026 eveneens een ‘Overweight’ advies. De positieve inschatting van Barclays voor BETA Technologies wijst op vertrouwen in de disruptieve potentie van het bedrijf in de opkomende sector van elektrische luchtvaart. De recente omzetgroei, ondanks een negatieve WPA, lijkt hierbij een belangrijke factor.

    Karman Holdings: Investeringsbedrijf met sterke groeiambities

    Ook Karman Holdings, een investeringsmaatschappij, kreeg een ‘Overweight’ advies van Barclays. De koers sloot op 8 oktober 2026 op 31,69 dollar. Hoewel het aandeel de afgelopen maand een daling van 20,16 procent kende, zien analisten een gemiddeld koersdoel van 92,56 dollar, wat een potentiële stijging van maar liefst 192,09 procent impliceert. Het sentiment bij analisten is overwegend positief: 88,9 procent van de aanbevelingen is ‘Buy’ of ‘Strong Buy’.

    Karman Holdings rapporteerde een WPA van 0,14 dollar, wat 5,82 procent boven de schattingen lag, en een omzet van 182,06 miljoen dollar, licht onder de verwachte 183,67 miljoen dollar. RBC Capital handhaafde op 28 september 2026 een ‘Outperform’ advies en Guggenheim startte op 15 september 2026 met een ‘Buy’ aanbeveling. De sterke consensus voor Karman Holdings, ondanks een recente koersdaling, duidt op een diepgaand vertrouwen in het langetermijnpotentieel van het bedrijf, mogelijk gedreven door strategische investeringen of een gunstige marktpositie.

    Wat betekent dit nu?

    De initiatie van dekking door een grote bank als Barclays kan de liquiditeit en het beleggersvertrouwen in deze aandelen vergroten. Vooral voor jongere bedrijven zoals BETA Technologies en Karman Holdings kan dit leiden tot meer zichtbaarheid en een bredere acceptatie onder institutionele beleggers. Voor Lockheed Martin bevestigt het de solide positie, al duidt het ‘Equal-Weight’ advies op een meer gematigde groeiverwachting. De financiële markten zijn immers continu in beweging; zo noteert Bitcoin op 10 oktober om 03:01 op 73.637 euro, een stijging van 1,0 procent in 24 uur tijd, maar nog altijd 32 procent onder zijn recordkoers.
  • Duitse Industrie Verrast Met Groei Dankzij AI-Investeringen In Digitalisering

    Duitse Industrie Verrast Met Groei Dankzij AI-Investeringen In Digitalisering

    De Duitse industriële productie liet in augustus onverwacht herstel zien, na maanden van tegenvallende cijfers. De hausse rond artificiële intelligentie en datacenters stuwt de digitaliseringssector, die nu de motor is achter de industriële opleving. Een trend die analisten hoopvol stemt, ondanks de eerdere sombere vooruitzichten.

    De Duitse industrie heeft in augustus een onverwachte opleving gekend, na een periode van economische tegenwind en lage verwachtingen. Waar eerder werd gedacht dat droogte en lage waterstanden de productie zouden drukken, zorgde de digitaliseringssector voor een sterke impuls. Deze onverwachte groei komt voornamelijk door de toegenomen productie van dataverwerkingsapparatuur en optische producten, zoals de lasers die essentieel zijn voor de fabricage van halfgeleiders.

    Analist Sebastian Wanke van KfW Research merkt op dat deze ontwikkeling duidelijk aantoont dat de wereldwijde hausse rond artificiële intelligentie (AI) en de bouw van datacenters nu ook in Duitsland is doorgedrongen. De vraag naar geavanceerde technologieën voor AI-toepassingen en datacenters heeft geleid tot een stijging in de orderboeken, vooral binnen de maakindustrie. Dit biedt hoop op een bredere heropleving van de Duitse industriële productie, die lange tijd worstelde met externe factoren en een tanend vertrouwen.

    Voordat deze groei zich manifesteerde, werden de vooruitzichten voor de Duitse industrie als behoorlijk somber ingeschat. De economie kampte met aanhoudende uitdagingen, waaronder de gevolgen van droogte en extreem lage waterstanden, die de transportroutes en energievoorziening bemoeilijkten. Bovendien daalden de Duitse fabrieksorders in augustus, in tegenstelling tot de industriële productie, met meer dan 10 procent, na een eerder herstel in juli van 3 procent. Dit toont de wisselvalligheid en de sectorale verschillen binnen de Duitse economie. Deze daling betrof overigens vooral grotere, volatiele orders voor de bouw van vliegtuigen, schepen en militaire voertuigen, die de algemene trend kunnen vertekenen.

    De huidige opleving is dan ook opvallend, gezien de eerdere neerwaartse spiraal. Naast de digitalisering draagt ook de verhoogde defensie-investering bij aan de sterkere orderboeken. Dit onderstreept hoe de geopolitieke situatie en technologische ontwikkelingen de economische landschappen in Europa fundamenteel beïnvloeden. Voor Block #9 zien wij hier een duidelijke verschuiving: waar de traditionele zware industrieën het moeilijk hebben, vinden nieuwe groeimotoren hun weg in de Duitse economie, gedreven door innovatie en strategische investeringen.

    Deze trend is niet alleen specifiek voor Duitsland. Ook op de bredere Europese markten was er onlangs een techrally te zien, die de beurzen in het groen zette, gesteund door de Amerikaanse beursrecords. Bedrijven die gelinkt zijn aan halfgeleiders, zoals Infineon en STMicroelectronics, lieten stijgingen zien, terwijl SAP, een Duitse softwarereus, een Belgisch AI-bedrijf overnam. Dergelijke bewegingen tonen aan dat investeringen in technologie en AI, ondanks de algemene economische onzekerheid, als cruciaal worden beschouwd voor toekomstige groei. De euro, die recent nog zakte, herstelde tegelijkertijd licht, wat deels kan worden toegeschreven aan een afnemende verkoopdruk op Franse staatsleningen en een algemeen positiever sentiment.

    Wat dit betekent voor de cryptomarkten is minder direct. Hoewel de bredere techrally een positieve invloed kan hebben op risicobereidheid, zien we vandaag, 7 oktober om 13:32, dat de Bitcoin-koers met 2,2 procent daalde in de afgelopen 24 uur, naar 74.816 euro. Dit staat in contrast met de groei over de afgelopen 30 dagen van 5,6 procent. De angst-en-hebzuchtmeter staat op 71 van de 100, wat duidt op ‘Greed’. Dit toont aan dat, hoewel het sentiment in de traditionele techsector positief is, de cryptomarkt zijn eigen dynamiek volgt en gevoelig blijft voor korte termijn bewegingen, zelfs midden in een breder technologisch optimisme.

    Wat betekent dit nu?

    De onverwachte industriële groei in Duitsland, aangedreven door AI en digitalisering, kan een stabiliserende factor zijn voor de Europese economie. Hoewel de cryptomarkt, zoals de daling van Bitcoin vandaag laat zien, zijn eigen grillen kent, biedt de toegenomen investeringsfocus op technologie en defensie een fundament voor bredere economische veerkracht. De vraag is of deze sectorale groei voldoende is om de bredere economie te trekken, of dat traditionele zwaktes, zoals de afnemende fabrieksorders in bepaalde segmenten, de overhand zullen krijgen. Wij volgen dit nauwlettend op, met bijzondere aandacht voor de komende kwartaalcijfers van de grote technologiebedrijven en de verdere ontwikkeling van het beleid rond defensie en digitalisering in Europa.

  • Rothschild & Co Ziet Groot Potentieel In Defensiebedrijf Kratos Defense & Security Solutions

    Rothschild & Co Ziet Groot Potentieel In Defensiebedrijf Kratos Defense & Security Solutions

    Het Amerikaanse defensiebedrijf Kratos Defense & Security Solutions krijgt een ‘Koop’-advies van Rothschild & Co, dat de veranderende aard van oorlogsvoering en de toenemende militaire uitgaven benadrukt. Analisten zien een aanzienlijk groeipotentieel voor de specialist in onbemande systemen en cyberbeveiliging.

    Financieel adviesbureau Rothschild & Co heeft op 6 oktober 2026 de dekking van Kratos Defense & Security Solutions (KTOS) geïnitieerd met een ‘Koop’-advies en een koersdoel van 70 dollar, wat neerkomt op ongeveer 64 euro. Dit advies volgt op een periode waarin het aandeel, dat gespecialiseerd is in geavanceerde technologieën voor defensie en luchtvaart, een dalende trend liet zien. De slotkoers op 5 oktober 2026 bedroeg 42,02 dollar (ongeveer 38,5 euro), na een daling van 4,65 procent over de afgelopen week en 12,13 procent over de afgelopen maand.

    De analyse van Rothschild & Co benadrukt de groeiende vraag naar geavanceerde defensietechnologieën als gevolg van een veranderend militair landschap. Zij schatten in dat Kratos, met zijn focus op onbemande systemen, satellietcommunicatie en cyberbeveiliging, hier optimaal van kan profiteren. Het bedrijf, gevestigd in de Verenigde Staten, speelt een cruciale rol in projecten zoals de ontwikkeling van de XQ-58A Valkyrie, een onbemand luchtvaartuig voor gevechtstaken, en werkt aan kosteneffectieve systemen die de Amerikaanse nationale veiligheid ondersteunen.

    De Opkomst Van Nieuwe Defensiestrategieën

    Rothschild & Co wijst op een wereldwijde toename van militaire uitgaven, gedreven door technologische vooruitgang en toenemende conflicten. Deze verschuiving leidt tot snellere modernisering van geavanceerde systemen, de aanvulling van voorraden en de ontwikkeling van betaalbare massaproductiesystemen. Kratos Defense & Security Solutions is hierin strategisch gepositioneerd. Het bedrijf hanteert een tweeledige strategie: het levert als toeleverancier aan grote defensieaannemers, maar neemt ook zelf geselecteerde prime-contractorrollen op zich. Dit maakt Kratos een belangrijke speler in het versterken van de veerkracht van de defensie-industriële toeleveringsketen, een prioriteit voor het Pentagon.

    Het vertrouwen van Rothschild & Co in Kratos vertaalt zich in rooskleurige financiële projecties. Het adviesbureau verwacht een samengestelde jaarlijkse omzetgroei van 18 procent en een samengestelde jaarlijkse groei van de aangepaste EBITDA (winst voor rente, belastingen, afschrijvingen en amortisatie) van 25,3 procent voor Kratos van fiscaal jaar 2026 tot en met 2030. Deze projecties zijn ambitieus, maar sluiten aan bij de recente prestaties van het bedrijf, dat in de afgelopen twaalf maanden een omzetgroei van 25,5 procent realiseerde. In augustus 2026 rapporteerde Kratos al een winst per aandeel van 0,21 dollar, wat de schattingen overtrof, en een omzet van 458,8 miljoen dollar.

    Gevolgen Voor Belgische En Nederlandse Beleggers

    Hoewel Kratos een Amerikaans defensiebedrijf is, kunnen de ontwikkelingen rondom dergelijke bedrijven indirecte gevolgen hebben voor Europese beleggers. De toenemende wereldwijde militaire uitgaven en de focus op technologische innovatie in defensie, zoals onbemande systemen en cyberbeveiliging, zijn trends die ook Europese defensiebedrijven en -fondsen beïnvloeden. Europese overheden investeren eveneens in modernisering en digitale veiligheid, wat kansen kan bieden voor gelijksoortige bedrijven op de Europese markten of voor ETF’s die beleggen in de wereldwijde defensiesector.

    Voor beleggers die geïnteresseerd zijn in de defensie-industrie, kan de analyse van Kratos dienen als een indicator voor bredere trends. Een koersdoel van 70 dollar (circa 64 euro), dat een potentieel van 66,6 procent impliceert ten opzichte van de recente slotkoers, toont aan dat analisten aanzienlijke groei verwachten. Dit kan het overwegen waard zijn voor wie zijn portefeuille wil diversifiëren met aandelen die profiteren van langetermijntrends in defensie en technologie, zij het met de nodige risico-overwegingen.

    Een Sector In Beweging

    De defensiesector is de laatste jaren sterk in beweging. Naast Kratos hebben ook andere defensiebedrijven de aandacht getrokken. Rothschild & Co initieerde op dezelfde dag ook de dekking van Northrop Grumman met een ‘Koop’-advies en een koersdoel van 680 dollar, en AeroVironment met een ‘Neutraal’-advies en een koersdoel van 165 dollar. Dit onderstreept een breder positief sentiment onder analisten voor de sector.

    Eerdere analistenacties voor Kratos Defense & Security Solutions waren eveneens positief. Jefferies handhaafde op 1 oktober 2026 een ‘Koop’-advies, en Guggenheim initieerde op 15 september 2026 de dekking met een ‘Koop’-advies en een koersdoel van 74 dollar. De consensus onder analisten blijft over het algemeen positief, met 89,7 procent ‘Koop’-aanbevelingen. Wij zien vooral dat de strategische partnerschappen van Kratos met bedrijven als Northrop Grumman en GE Aerospace, gecombineerd met de recente contracten van meer dan 100 miljoen dollar voor ruimte- en cybercapaciteiten, de positie van het bedrijf in de sector verder versterken.

    Bull- vs bear-scenario

    • Bull-scenario: Als Kratos erin slaagt om de indrukwekkende samengestelde jaarlijkse omzet- en EBITDA-groeiprojecties van respectievelijk 18 procent en 25,3 procent te behalen of te overtreffen, gedreven door verdere contractwinsten en een versnelde modernisering van defensiesystemen, kan de koers richting het koersdoel van 70 dollar en mogelijk hoger stijgen.
    • Bear-scenario: Een afname van de militaire uitgaven, verstoringen in de toeleveringsketen, of vertragingen in de ontwikkeling en levering van geavanceerde defensietechnologieën kunnen de groei van Kratos belemmeren, waardoor het aandeel onder druk komt te staan en de huidige koersdoelen onbereikbaar blijven.

    Wat betekent dit nu?

    De recente initiatie van Rothschild & Co met een ‘Koop’-advies voor Kratos Defense & Security Solutions, en het substantiële koersdoel van 70 dollar, duidt op een sterk vertrouwen in het bedrijf en de bredere defensiesector. Wij houden het erop dat de nadruk op onbemande systemen en cyberbeveiliging Kratos een voorsprong geeft in een dynamische markt. Toch moeten beleggers de algemene marktomstandigheden en de specifieke risico’s van de defensie-industrie in acht nemen. De onzekerheid over toekomstige overheidscontracten en de geopolitieke ontwikkelingen kunnen de koersbeweging van het aandeel beïnvloeden, waardoor een evenwichtige benadering van essentieel belang blijft.

  • Europa Moet Een Pseudo-NAVO Worden Nu Amerika Onbetrouwbaar Blijkt

    Europa Moet Een Pseudo-NAVO Worden Nu Amerika Onbetrouwbaar Blijkt

    Marc De Vos stelt dat de EU noodgedwongen een sterkere defensie-unie moet worden. De onwil van NAVO om adequaat te reageren op Russische hybride aanvallen en de wisselvalligheid van Amerikaanse steun, dwingen Europa om zelf voor haar veiligheid te zorgen.

    De Europese Unie ziet zich genoodzaakt om een eigen, robuuster veiligheidsprotocol te ontwikkelen, een stap die door sommigen wordt omschreven als de vorming van een ‘pseudo-NAVO’. Deze ontwikkeling komt voort uit de perceptie dat de traditionele NAVO, onder invloed van de onvoorspelbaarheid van de Verenigde Staten, minder betrouwbaar is geworden. Vooral sinds de start van de oorlog in Oekraïne zijn er officieel meer dan 150 Russische hybride aanvallen op Europees grondgebied geregistreerd, waar de NAVO volgens critici te weinig strategisch op heeft gereageerd.

    De secretaris-generaal van de NAVO mag dan wel een ander beeld schetsen, maar de realiteit toont aan dat de alliantie moeite heeft met een gecoördineerd antwoord op dergelijke aanvallen. Artikel 4 van het NAVO-verdrag, een alarmbelprocedure die lidstaten kunnen inroepen bij een bedreiging van hun territoriale integriteit, politieke onafhankelijkheid of veiligheid, is in deze periode slechts driemaal gebruikt. Deze beperkte respons, gecombineerd met de groeiende onzekerheid over de Amerikaanse politieke koers, heeft de Europese Commissie ertoe aangezet een initiatief voor een Europees Veiligheidsnoodprotocol te lanceren.

    De EU Als Alternatief Voor Artikel 5

    De officiële intentie van de Europese Unie is om de NAVO te ‘flankeren’, oftewel te ondersteunen. Maar als de huidige trend zich voortzet, zou de EU de NAVO de facto kunnen vervangen. Een cruciaal onderdeel van dit streven is de ontwikkeling van een Europees alternatief voor het fameuze Artikel 5 van het NAVO-verdrag, dat collectieve verdediging garandeert. Dit betekent dat de EU afspraken moet maken over wat hybride defensie inhoudt: van doctrine en escalatieladders tot coördinatie en capaciteit. Deze verschuiving zal onvermijdelijk leiden tot institutionele spanningen tussen de EU en de NAVO.

    De verwevenheid van economie, technologie, industrie en militaire strategie in de moderne, hoogtechnologische oorlogsvoering maakt dat de EU en de NAVO steeds meer in elkaars vaarwater komen. Beide instellingen buigen zich over defensie-industrie, weerbaarheid en strategische autonomie in kritieke technologieën. Waar ze elkaar zouden kunnen versterken, dreigt de onberekenbaarheid van een figuur als Donald Trump roet in het eten te gooien, waardoor Europa gedwongen wordt tot eigen terugvalplannen.

    Energieafhankelijkheid Als Achilleshiel

    Een recent voorbeeld van Amerikaanse onvoorspelbaarheid was de dreiging met een Amerikaans dieselembargo, dat Europa bijzonder hard zou hebben getroffen. Dit leidde tot een gezamenlijke beslissing van de G7-landen om 100 miljoen vaten diesel en ruwe olie vrij te geven uit strategische voorraden, waarvan 50 miljoen van Europese makelij. Zo’n dreiging, die in een ‘vorige wereld’ ondenkbaar zou zijn geweest, benadrukt Europa’s kwetsbaarheid en energieafhankelijkheid.

    Energiezekerheid en betaalbaarheid zijn inmiddels existentiële bedreigingen voor Europa. Ze ondergraven strategische industrieën, remmen de ontwikkeling van artificiële intelligentie en voeden politieke onvrede. Europa was eerst afhankelijk van Russisch gas, toen van Amerikaanse invoer, en nu ook van Chinese groene technologie. Dit zijn allemaal potentiële hybride wapens, en zolang Europa op energiegebied afhankelijk blijft, kan het zijn veiligheid niet volledig garanderen. Een snelle, doortastende Europese oplossing botst echter vaak op een gebrek aan politieke wil onder de lidstaten.

    Wat Betekent Dit Nu?

    De discussie over een pseudo-NAVO en Europese strategische autonomie is geen loze kreet, maar een noodzakelijke reactie op een veranderend geopolitiek speelveld. Terwijl in Brussel wordt nagedacht over de toekomst van Europese defensie, zien we op de cryptomarkten een voorzichtige stabiliteit. Bitcoin, bijvoorbeeld, noteerde op 6 oktober om 12:02 nog op 76.498 euro, een lichte daling van 0,3 procent over 24 uur, maar met een stijging van 2,6 procent over de afgelopen zeven dagen. De markt staat op ‘Greed’ met een Fear & Greed Index van 73 van 100. Dit contrast tussen geopolitieke onzekerheid en relatieve financiële rust toont aan dat beleggers momenteel minder direct reageren op deze grotere defensiediscussies, tenzij ze direct invloed hebben op de economische stabiliteit. De komende maanden zullen cruciaal zijn om te zien hoe de EU haar plannen concretiseert en welke impact dit heeft op de Europese cohesie en veiligheid.

  • Obligatie-ETF’s Trekken Meer Dan Een Miljard Euro Aan, Defensie- En Olie-ETF’s Zien Uitstroom

    Obligatie-ETF’s Trekken Meer Dan Een Miljard Euro Aan, Defensie- En Olie-ETF’s Zien Uitstroom

    Beleggers verschuiven hun kapitaal: kortlopende Amerikaanse staatsobligatie-ETF’s noteren forse instroom, terwijl gespecialiseerde fondsen die zich richten op defensietechnologie en olie aanzienlijke uitstroom ervaren.

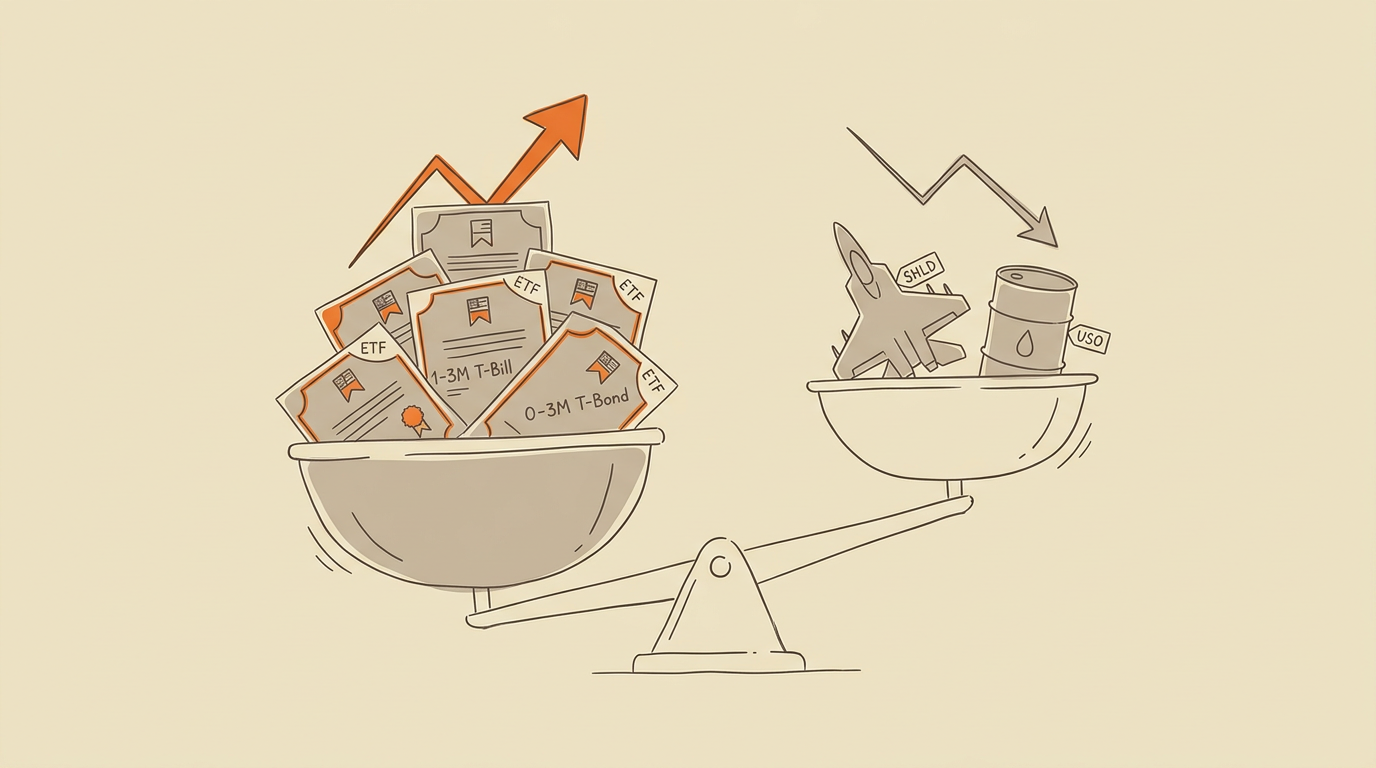
    Waar beleggers hun geld naartoe sluizen, verandert voortdurend. Afgelopen weken zagen twee ETF’s die beleggen in kortlopende Amerikaanse staatsobligaties, de SPDR Bloomberg 1-3 Month T-Bill ETF (BIL) en de iShares 0-3 Month Treasury Bond ETF (SGOV), een gezamenlijke instroom van meer dan 1 miljard euro. Tegelijkertijd trokken beleggers juist kapitaal weg uit de Global X Defense Tech ETF (SHLD) en de United States Oil Fund LP (USO), met een gecombineerde uitstroom van bijna 640 miljoen euro.

    De SPDR Bloomberg 1-3 Month T-Bill ETF (BIL) noteerde op 31 juli een instroom van ongeveer 156 miljoen dollar, wat neerkomt op ongeveer 143 miljoen euro. Dit zorgde voor een toename van 0,5 procent in het aantal uitstaande eenheden. De iShares 0-3 Month Treasury Bond ETF (SGOV) liet nog recenter, op 13 september, een instroom van maar liefst 1,0 miljard dollar zien, circa 920 miljoen euro. Dat vertegenwoordigt een week-op-week stijging van 4,2 procent in het aantal uitstaande eenheden.

    Deze beweging toont aan dat beleggers op zoek zijn naar veilige havens en stabiele rendementen in een periode van hogere rentes. Obligatie-ETF’s die zich richten op kortlopende staatsobligaties staan bekend om hun lagere volatiliteit en relatief voorspelbare opbrengsten. De rente op Amerikaanse staatsobligaties is het voorbije jaar stevig gestegen en wij zien dat veel beleggers daarvan willen profiteren zonder zich bloot te stellen aan grote koersschommelingen.

    Aan de andere kant van het spectrum kregen de Global X Defense Tech ETF (SHLD) en de United States Oil Fund LP (USO) te maken met aanzienlijke uitstroom. De SHLD ETF verloor op 2 oktober ongeveer 380,7 miljoen dollar, circa 350 miljoen euro, wat een daling van 5,5 procent van de uitstaande eenheden betekende. De USO ETF zag op dezelfde dag een uitstroom van ongeveer 315,1 miljoen dollar, ofwel 290 miljoen euro, een daling van 15,3 procent in uitstaande eenheden. Deze uitstroom uit defensie- en oliegerelateerde fondsen kan wijzen op een veranderend risicobereidheid of een verschuiving in verwachtingen over geopolitieke spanningen en energievraag.

    De verschuiving van kapitaal naar obligatie-ETF’s is niet uitzonderlijk. Sinds oktober vorig jaar hebben Amerikaanse aandelen-ETF’s gemiddeld 5,5 miljard dollar per dag aangetrokken, wat neerkomt op een totaal van ongeveer 220 miljard dollar aan netto instroom. Dit jaar lijken de Amerikaanse ETF’s zelfs af te stevenen op recordinstromen, volgens State Street. De recente instroom in obligatie-ETF’s, gecombineerd met de uitstroom uit risicovollere activa, zou een signaal kunnen zijn dat beleggers hun portefeuilles opnieuw inrichten. Wij denken dat dit een reflectie is van de algemene voorzichtigheid op de markten.

    Technische analyse

    De SPDR Bloomberg 1-3 Month T-Bill ETF (BIL) handelt momenteel op 91,80 dollar, dicht bij zijn 52-weekse hoogtepunt van 91,86 dollar, wat duidt op een sterke, stabiele prestatie. De iShares 0-3 Month Treasury Bond ETF (SGOV) noteert 100,51 dollar, eveneens dichtbij de 52-weekse top van 100,75 dollar. Beide ETF’s blijven binnen een zeer smalle bandbreedte bewegen, typisch voor fondsen die in kortlopende obligaties beleggen, en hun koersen liggen constant boven het 200-daags voortschrijdend gemiddelde.

    Marktsentiment

    Het brede marktsentiment, gemeten door de angst-en-hebzuchtmeter, staat op 67 van 100 punten (Greed) op 3 oktober om 05:01 Brusselse tijd. Dit duidt op een overwegend positieve stemming, ondanks de voorzichtige instroom in obligatie-ETF’s. De aanhoudende instroom in ETF’s met kortlopende obligaties, gecombineerd met de uitstroom uit meer volatiele sectoren zoals defensie en olie, suggereert dat beleggers tegelijkertijd rendement zoeken en risico’s willen beheersen.

    Fundamentele analyse

    De sterke instroom in BIL en SGOV is een direct gevolg van de stijgende rentevoeten, die kortlopende Amerikaanse staatsobligaties aantrekkelijker maken. Deze fondsen bieden een relatief veilige manier om te profiteren van hogere rendementen zonder veel koersrisico. De uitstroom uit de Global X Defense Tech ETF (SHLD) en de United States Oil Fund LP (USO) kan worden toegeschreven aan winstnemingen na eerdere stijgingen of zorgen over de mondiale economische vooruitzichten. Een daling in de olieprijs of een verminderde vraag naar defensie-uitgaven kan de koersen van deze ETF’s onder druk zetten.

    Bull- vs bear-scenario

    • Bull-scenario: Als de rente op Amerikaanse staatsobligaties hoog blijft of verder stijgt, zullen BIL en SGOV hun aantrekkingskracht behouden en mogelijk verdere instroom zien.
    • Bear-scenario: Een plotselinge daling van de rente, bijvoorbeeld door een economische recessie of een beleidswijziging van de centrale bank, kan de rendementen van deze obligatie-ETF’s onder druk zetten en leiden tot uitstroom.

    Wat betekent dit nu?

    De recente kapitaalverschuivingen tonen aan dat beleggers zorgvuldig afwegen tussen risico en rendement. De voorkeur voor kortlopende obligatie-ETF’s wijst op een zoektocht naar stabiliteit en inkomsten in de huidige macro-economische omgeving. Tegelijkertijd houden we de ogen open voor eventuele signalen die wijzen op een hernieuwde risicobereidheid, wat dan weer de uitstroom uit defensie en olie zou kunnen ombuigen.

  • NAVO-Landen Uiten Frustratie Na Uitsluiting Van Amerikaanse Strategiebesprekingen

    NAVO-Landen Uiten Frustratie Na Uitsluiting Van Amerikaanse Strategiebesprekingen

    Het Verenigd Koninkrijk, Frankrijk en de Baltische staten behoren tot de lidstaten die niet zijn uitgenodigd voor een besloten Amerikaanse vergadering over de toekomst van de NAVO, zo meldt Politico.

    Verschillende NAVO-lidstaten, waaronder het Verenigd Koninkrijk en Frankrijk, hebben geen uitnodiging ontvangen van de Verenigde Staten voor een besloten vergadering over de toekomstige koers van de alliantie. Dat meldt Politico, wat bij de betrokken landen tot merkbare frustratie leidt. Hoewel deze landen tot de belangrijkste militaire machten van Europa behoren, blijven ze buiten het overleg, dat in Polen plaatsvindt onder leiding van de Amerikaanse onderminister van Defensie voor beleid, Elbridge Colby.

    De bijeenkomst is geen formele NAVO-top, maar eerder een werkgroep van een kleinere groep bondgenoten die de toekomstige defensieplanning bespreekt. Naast de kernmachten Frankrijk en het Verenigd Koninkrijk, die kernwapens bezitten, zijn ook de Baltische staten niet uitgenodigd. Deze landen grenzen aan Rusland en Wit-Rusland, wat hun uitsluiting extra opvallend maakt. Een diplomaat van een niet-uitgenodigde lidstaat verklaarde aan Politico: “We doen alles wat er van ons gevraagd wordt.” De VS heeft vooralsnog geen verklaring gegeven voor de gehanteerde selectiecriteria.

    Spanningen over defensie-uitgaven

    Deze uitsluiting komt niet geheel uit het niets; de Amerikaanse regering legt de NAVO-bondgenoten al langer het vuur aan de schenen. Eerdere onvrede in het Witte Huis ontstond bijvoorbeeld door de weigerachtige houding van sommige NAVO-landen om de VS bij te staan tijdens het offensief in Iran, of om de gevraagde 5 procent van hun bruto binnenlands product te investeren in defensie. Alexus Grynckewich, een Amerikaanse topmilitaire commandant binnen de NAVO, benadrukte vorige week nog dat Europese landen meer verantwoordelijkheid moeten nemen. De VS zal de NAVO blijven ondersteunen, maar zal in de toekomst wel beperktere cruciale militaire capaciteiten leveren, aldus Grynckewich.

    De landen die wel een uitnodiging ontvingen, stellen dat zij de NAVO geenszins willen opsplitsen. Het idee achter de kleinere groep zou zijn om concrete militaire voorstellen uit te werken, om deze vervolgens aan de gehele NAVO voor te leggen voor verdere bespreking en testing. Wij lezen dit als een poging om sneller tot beslissingen te komen, maar het risico bestaat dat het de eenheid binnen de alliantie juist onder druk zet. Een diplomaat noemde de groep een “motor voor transformatie” van de NAVO, hoewel ook onder de genodigden vragen rijzen over de selectieprocedure.

    Waarschuwing voor verdeeldheid

    De bezorgdheid over een mogelijke tweedeling binnen de NAVO is reëel. Een diplomaat waarschuwde in de Oekraïense krant de Kyiv Post dat het “erg gevaarlijk zou zijn als Washington de NAVO-landen zou opdelen in ‘goede’ en ‘slechte’ bondgenoten”. Dit zou vooral voor Europa ernstige gevolgen kunnen hebben. In april van dit jaar leek het Witte Huis reeds te hinten op een dergelijke classificatie door manieren te onderzoeken om bondgenoten te straffen die niet voldeden aan de wensen van de toenmalige regering. Minister van Defensie Pete Hegseth heeft dit idee later nog versterkt, door te pleiten voor het belonen van “voorbeeldige bondgenoten” en te waarschuwen voor gevolgen voor landen die de Amerikaanse belangen niet steunen.

    De recente marktcijfers van 2 oktober om 07:04 (Brusselse tijd) tonen intussen dat de bredere financiële markten stabiel blijven, met Bitcoin (BTC) dat noteert op 76.942 euro en Ethereum (ETH) op 2.435 euro. Beide munten zagen de afgelopen dertig dagen een stijging van respectievelijk 11,7% en 13,5%, wat wijst op een algemeen positief sentiment in de cryptomarkt, met een angst-en-hebzuchtmeter op 72 van 100 (‘Greed’). Dit staat in schril contrast met de politieke spanningen die zich binnen de NAVO manifesteren, wat de afhankelijkheid van de markten van geopolitieke ontwikkelingen verder benadrukt.

    Wat betekent dit nu?

    De Amerikaanse aanpak om bepaalde NAVO-landen uit te sluiten van strategische defensiebesprekingen kan de relaties binnen het bondgenootschap verder onder druk zetten. Hoewel de intentie mogelijk is om efficiënter te werken, dreigt het de eenheid te ondermijnen en kan het leiden tot een dieper wantrouwen tussen de lidstaten. De komende maanden zal blijken of de VS alsnog een verklaring geeft voor de selectie en of dit overleg, ondanks de controversie, concrete resultaten oplevert die de NAVO als geheel ten goede komen.

  • Damen Eist Bijna 4,7 Miljard Euro Van Duitse Overheid Voor Geschrapte Fregattenorder

    Damen Eist Bijna 4,7 Miljard Euro Van Duitse Overheid Voor Geschrapte Fregattenorder

    De Nederlandse scheepsbouwer Damen stelt de Duitse regering verantwoordelijk voor de vertraging en de uiteindelijke annulering van een bestelling voor zes marinefregatten, wat tot een miljardenclaim leidt.

    De Nederlandse scheepsbouwer Damen eist een schadevergoeding van bijna 4,7 miljard euro van de Duitse overheid. De claim vloeit voort uit de annulering van een omvangrijke order voor de bouw van zes marinefregatten, een besluit dat de Duitse minister van Defensie, Boris Pistorius, in juni van dit jaar nam. Damen benadrukt dat deze annulering totaal onverwacht kwam, en dat er al aanzienlijke kosten waren gemaakt voor de productie van onderdelen en de voorbereiding van de scheepswerven.

    De oorspronkelijke opdracht voor de F126-fregatten werd aan Damen Schelde Naval Shipbuilding toegewezen. Vorig jaar besloot de Duitse regering echter om het hoofdaannemerschap over te dragen aan de Duitse scheepsbouwer NVL, een onderdeel van Rheinmetall. Hoewel Damen toen nog betrokken bleef bij het project, trok minister Pistorius in juni definitief de stekker eruit. Hij voerde aan dat de bouw van de schepen dreigde jarenlange vertraging op te lopen en dat de kosten te hoog werden.

    Uit een brief van de advocaat van Damen, die de NOS en Der Spiegel hebben ingezien, blijkt echter dat de scheepsbouwer de Duitse regering zelf verantwoordelijk acht voor de opgelopen vertragingen. De brief verwijt Berlijn zelfs contractbreuk, en stelt dat de annulering louter op politieke overwegingen gebaseerd was. Volgens Damen had het bedrijf al fors geïnvesteerd in de werven en waren delen van de schepen al klaar om geassembleerd te worden, wat nu allemaal nutteloos is geworden.

    De schadeclaim van 4,7 miljard euro is een zeer aanzienlijk bedrag. Ter illustratie: de totale marktwaarde van Bitcoin (BTC) bedroeg op 2 oktober om 05:03 nog 1,52 biljoen euro, wat betekent dat de claim van Damen ongeveer 0,3 procent van die totale marktwaarde beslaat. Het getuigt van de omvang van de gemaakte investeringen en de verwachte winstderving voor de scheepsbouwer. De claim is overigens ingediend namens de gedupeerde werven in Duitsland zelf.

    Achtergrond Van De Order

    De bestelling van de zes fregatten was een strategisch project voor de Duitse marine. De F126-klasse moest de capaciteit van de vloot aanzienlijk versterken. Duitsland heeft nu besloten om in plaats daarvan acht andere fregatten te bestellen bij het Duitse ThyssenKrupp Marine Systems. Deze switch benadrukt de strategische verschuiving en de wens om binnenlandse defensie-industrieën te ondersteunen, mogelijk ten koste van internationale samenwerking.

    Gevolgen Voor Damen

    Deze ontwikkeling komt voor Damen op een gevoelig moment. Een paar maanden geleden bleek namelijk al dat ook de Belgische regering overweegt om een order voor twee fregatten bij Damen in te trekken. Minister Francken van Defensie uitte toen zijn bezorgdheid over de leveringstermijnen en de oplopende kosten voor de Belgische schepen. De kaspositie van Damen zal hierdoor onder druk komen te staan, zeker als de Duitse claim niet snel en gunstig voor hen wordt opgelost. Wij zien vooral dat het bedrijf hierdoor in een lastig parket komt, met reputatieschade en mogelijk verdere gevolgen voor toekomstige internationale orders.

    De rechtszaak die hieruit kan voortvloeien, zal waarschijnlijk jaren in beslag nemen. Het zal niet alleen bepalend zijn voor de financiële toekomst van Damen, maar ook een precedent kunnen scheppen voor de wijze waarop overheden en defensiebedrijven in Europa met elkaar omgaan in grote projecten. De kwestie toont aan hoe complex en politiek geladen internationale defensiecontracten kunnen zijn, zeker wanneer kosten en vertragingen oplopen.

  • Codan Aandelen Schieten Omhoog Na Sterke Cijfers Door Toegenomen Vraag Uit Conflictgebieden

    Codan Aandelen Schieten Omhoog Na Sterke Cijfers Door Toegenomen Vraag Uit Conflictgebieden

    De Australische fabrikant van communicatieapparatuur en metaaldetectoren, Codan, zag zijn aandelenkoers vandaag fors stijgen. Het bedrijf rapporteerde veel hogere winst- en omzetverwachtingen, mede dankzij een opvallende toename van de vraag uit conflictregio’s.

    De aandelenkoers van het Australische technologiebedrijf Codan steeg vandaag met 20 procent naar 62,40 Australische dollar. Deze sprong volgt op een handelsupdate voor de eerste helft van boekjaar 2027 die de verwachtingen van de markt fors overtrof. De fabrikant van communicatieapparatuur en metaaldetectoren verwacht een omzet tussen de 400 miljoen en 410 miljoen dollar (ongeveer 247 miljoen tot 253 miljoen euro) voor het communicatiesegment, een aanzienlijke stijging ten opzichte van de 221,8 miljoen dollar (ongeveer 137 miljoen euro) in dezelfde periode vorig jaar. De nettowinst van de groep zal naar verwachting minstens 160 miljoen dollar (ongeveer 99 miljoen euro) bedragen, tegenover 71,2 miljoen dollar (ongeveer 44 miljoen euro) een jaar eerder.

    De uitzonderlijke groei wordt grotendeels toegeschreven aan een sterke vraag uit conflictregio’s. Deze markten vertegenwoordigen nu naar schatting 50 procent van de omzet van het communicatiesegment in de eerste helft van het boekjaar, waar dat vorig jaar nog rond de 20 procent lag. De bedrijfsmarge (EBIT) van dit segment zal naar verwachting stijgen tot ongeveer 40 procent, een scherpe toename vergeleken met 26 procent in de voorgaande periode. Ook de Minelab-divisie, gespecialiseerd in metaaldetectoren, presteerde sterk en draaide net iets boven de omzetniveaus van de tweede helft van boekjaar 2026.

    Deze cijfers bouwen voort op een reeks positieve berichten. In augustus 2026 meldde Codan al een sterk momentum, en de jaarresultaten voor heel boekjaar 2026 toonden een groepsomzetstijging van 30 procent en een nettowinstgroei van 69 procent. Wij zien vooral dat de combinatie van bijna een verdubbeling van de communicatie-omzet, een sterke verbetering van de marges en de aanhoudende kracht in metaaldetectie, zeldzame factoren zijn die de beurswaarde van Codan voor het eerst boven de 10 miljard Australische dollar (ongeveer 6,17 miljard euro) tilden. Dit gebeurde bovendien op een dag dat de bredere Amerikaanse markten, zoals de S&P 500 en Nasdaq, licht in het rood stonden, wat de pure kracht van het bedrijfsspecifieke nieuws benadrukt.

    Met de aandelenkoers op een recordhoogte, zal de aandacht van beleggers zich nu richten op de duurzaamheid van deze verhoogde vraag uit conflictregio’s. Het management van Codan erkent zelf dat de voorspelbaarheid van deze vraag voor de tweede helft van het boekjaar beperkt is. Dit brengt een zekere onzekerheid met zich mee, ondanks de huidige glanzende prestaties. De koers van Bitcoin, een indicator van het bredere sentiment in risicovollere activa, noteert op 29 september om 04:30 Brusselse tijd op 72.934 euro, na een daling van 3,3 procent over de afgelopen zeven dagen, wat de specifieke aard van Codans recente winsten onderstreept.

    Technische analyse

    De koers van Codan sloot vandaag op 62,40 Australische dollar, een stijging van 20 procent. Dit brengt het aandeel dicht bij het 52-weekse hoogtepunt van 62,54 Australische dollar. Het aandeel handelt significant boven zowel zijn 50-daags als 200-daags voortschrijdend gemiddelde, wat duidt op een sterke opwaartse trend. Gezien de snelle stijging vandaag, zou er op korte termijn enige weerstand kunnen ontstaan rond het nieuwe all-time high, terwijl steun kan worden gevonden rond het niveau van voor de recente sprong.

    Marktsentiment

    Het marktsentiment rond Codan is zeer positief, gedreven door de uitmuntende handelsupdate. Deze bedrijfsspecifieke factoren overtroffen de bredere markt, die vandaag een licht negatieve trend vertoonde in de VS. De toegenomen zichtbaarheid van de resultaten voor het tweede kwartaal, zoals aangegeven door het management, draagt bij aan het vertrouwen van beleggers.

    Fundamentele analyse

    De fundamentele vooruitzichten voor Codan zijn aanzienlijk verbeterd. De verwachte verdubbeling van de omzet in het communicatiesegment en de scherpe stijging van de EBIT-marge van 26 naar 40 procent tonen een sterke operationele hefboomwerking en structurele vraag. De winst van 160 miljoen dollar voor de eerste helft van boekjaar 2027 benadert de totale winst van 175,2 miljoen dollar voor heel boekjaar 2026, wat de indruk wekt van een versnelde groei. De Minelab-divisie biedt een aanvullende, stabiele inkomstenstroom.

    Bull- vs bear-scenario

    • Bull-scenario: Als de vraag uit conflictregio’s aanhoudt en de marges stabiel blijven, kan Codan de recordkoers verder uitbouwen.
    • Bear-scenario: Een afname van de vraag uit conflictgebieden, die door het management als moeilijk voorspelbaar wordt bestempeld, kan de winstverwachtingen voor de tweede helft van het boekjaar onder druk zetten.

    Wat betekent dit nu?

    De recente koersstijging van Codan is een duidelijke reactie op uitzonderlijk sterke financiële prestaties, vooral gedreven door geopolitieke factoren. Hoewel de technische indicatoren een robuuste opwaartse trend tonen en het marktsentiment optimistisch is, blijft de afhankelijkheid van de vraag uit conflictgebieden een onzekere factor. Beleggers zullen de ontwikkeling van deze vraag en de bredere macro-economische context nauwlettend in de gaten houden voor de verdere koersrichting.

  • Chef Defensie Vansina Waarschuwt Dat Rusland De NAVO-Grens Kan Testen Met Hybride Aanvallen

    Chef Defensie Vansina Waarschuwt Dat Rusland De NAVO-Grens Kan Testen Met Hybride Aanvallen

    De Nationale Veiligheidsraad bespreekt vrijdag de toenemende hybride dreiging van Rusland, die de steun aan Oekraïne moet ondermijnen. Terwijl België zijn defensie versterkt, vrezen bondgenoten in Oost-Europa dat Moskou de grenzen van NAVO-artikel 5 zal opzoeken.

    De Belgische Nationale Veiligheidsraad komt vrijdag samen om de toenemende hybride oorlogsdreiging in Europa en specifiek in België te bespreken. Chef Defensie Frederik Vansina waarschuwt dat Rusland met deze aanvallen de Europese steun voor Oekraïne wil ondermijnen, zowel direct als indirect. Hij vreest dat Moskou vroeg of laat de grens van NAVO-artikel 5 zal overschrijden, dat een collectieve verdediging van lidstaten garandeert.

    Volgens Vansina zijn de incidenten sinds het begin van dit jaar aanzienlijk opgeschaald. Oost-Europese bondgenoten rapporteren een toename van dergelijke activiteiten. Deze ontwikkeling vraagt om een gezamenlijke aanpak om een beter beeld van de situatie te krijgen en effectieve maatregelen te kunnen nemen.

    Rusland Test De Europese Weerbaarheid

    De hybride aanvallen die Vansina beschrijft, variëren van drone-incidenten boven militaire installaties tot cyberaanvallen. Een recent voorbeeld is de vondst van een drone met explosieven op de luchthaven van Leipzig in Duitsland, gericht op een Oekraïens vrachtvliegtuig. Ook de verijdelde aanslag op de militaire basis bij Fairford in het Verenigd Koninkrijk wordt in verband gebracht met de toenemende spanningen, hoewel de daders nog niet eenduidig zijn aangewezen.

    Rusland bevindt zich intussen al in zijn vijfde oorlogsjaar en ondervindt aanzienlijke verliezen in Oekraïne. Wij zien vooral dat Moskou, door de Westerse steun aan Oekraïne, de militaire druk niet kan aanhouden en daarom andere middelen inzet. De hybride tactieken dienen om de cohesie binnen de NAVO te testen en de publieke opinie in Europa te beïnvloeden. De strategie is om net onder de drempel van artikel 5 te blijven, wat collectieve verdediging activeert, maar de spanning wel continu op te voeren.

    België als Strategisch Doelwit

    België wordt door Vansina als een ‘interessant’ doelwit voor hybride aanvallen beschouwd. Ons land huisvest namelijk het hoofdkwartier van de NAVO en belangrijke militaire basissen. Daarnaast beheert Euroclear, gevestigd in België, aanzienlijke Russische bevroren tegoeden. België functioneert ook als een cruciaal logistiek transitland, waar veel versterkingen via havens en luchthavens aankomen in geval van een conflict.

    De Belgische regering heeft hierop ingespeeld door extra te investeren in de defensiecapaciteit. Eind vorig jaar werd er versneld 50 miljoen euro geïnvesteerd in een anti-droneplan, nadat meldingen van drones boven militaire basissen en luchthavens toenamen. Dit materieel is nu grotendeels geleverd en in gebruik genomen, waardoor militaire basissen beter beveiligd zijn dan een jaar geleden. Ook worden sensoren van actoren zoals luchtverkeersleider Skeyes geïntegreerd in het luchtcommandocentrum, wat de coördinatie en detectie van dreigingen moet verbeteren.

    Oekraïne Koopt Tijd Voor Europa

    Ondanks de investeringen erkent Vansina dat Europa en België nog niet sterk genoeg zijn. Hij stelt dat Oekraïne momenteel tijd koopt voor Europa, zodat de defensie na 35 jaar van onderinvestering weer op orde gebracht kan worden. Een van de prangendste problemen is de capaciteit van de defensie-industrie om te leveren, die verder moet opschalen om aan de groeiende vraag te voldoen.

    Toch verzekert de Chef Defensie dat de NAVO sterk staat en sterker wordt. Een rechtstreekse confrontatie kan Rusland vandaag niet winnen, gezien hun krachten die in Oekraïne worden verbruikt. De echte zorg van Vansina zijn de signalen uit Oost-Europa, waar bondgenoten ongerust zijn dat Rusland artikel 5 van de NAVO zou kunnen testen met een beperkte actie tegen een lidstaat. Dit zou kunnen gebeuren via een ‘valse vlag’-operatie, zoals het laten neerstorten van buitgemaakte Oekraïense drones op kritieke infrastructuur, of zelfs een korte bezetting van een deel van een land.

    Wat betekent dit nu?

    De toenemende hybride dreiging en de waarschuwingen van Chef Defensie Vansina onderstrepen de noodzaak voor Europa om zijn verdediging en coördinatie met de NAVO te versnellen. De focus op België als strategisch knooppunt wijst op een reëel risico dat de hybride oorlog verder escaleert, mogelijk tot aan de grens van artikel 5. Het blijft cruciaal om de ontwikkelingen nauwlettend te volgen en te anticiperen op mogelijke ‘valse vlag’-operaties, zoals door de Poolse premier Donald Tusk eerder al werd geschetst, om escalatie te voorkomen. De situatie benadrukt dat de geopolitieke spanningen een directe impact kunnen hebben op de stabiliteit en veiligheid in Europa.

  • Belgische Marine Dreigt Samenwerking Met Nederland Te Verbreken Voor Italiaanse Fregatten

    Belgische Marine Dreigt Samenwerking Met Nederland Te Verbreken Voor Italiaanse Fregatten

    De Belgische marine heeft een interne evaluatie afgerond die het Italiaanse FREMM EVO-fregat aanwijst als de meest geschikte kandidaat voor de broodnodige vervanging van haar verouderde gevechtsschepen. Deze beslissing brengt de jarenlange samenwerking met Nederland over de aankoop van nieuwe fregatten ernstig in gevaar, een project dat sinds 2018 wordt geplaagd door aanzienlijke vertragingen en sterk oplopende kosten.

    Tot voor kort was de afspraak dat België en Nederland gezamenlijk vier, later zes, fregatten zouden aankopen, met Nederland als voortrekker. De levering was oorspronkelijk voorzien tegen 2027, maar een definitief ontwerp ontbreekt nog steeds. De kosten per schip zijn intussen bijna verdubbeld, van 600 miljoen euro naar 1 miljard euro, wat het totale budget van 3,2 miljard euro dat België heeft voorzien, flink onder druk zet.

    Wij zien vooral de urgentie voor België als drijvende kracht achter deze koerswijziging. De Belgische vloot is dringend aan vernieuwing toe, met schepen die binnen enkele jaren onbruikbaar worden. De onzekerheid over de Nederlandse leveringstermijnen en de stijgende prijzen maken dat de Italiaanse optie, met een belofte van levering tegen 2030, aanzienlijk aantrekkelijker wordt. Dat Portugal eveneens de FREMM EVO bestelde, zorgt bovendien voor schaalvoordelen die de kostprijs kunnen drukken.

    Waarom Italië de voorkeur geniet

    Minister van Defensie Theo Francken startte midden juli 2026 een nieuwe marktbevraging op om alternatieven te onderzoeken. Uit de vijf antwoorden op deze bevraging, waaronder voorstellen uit Frankrijk en Spanje, springt het Italiaanse FREMM EVO-fregat eruit. De Italiaanse scheepsbouwer Fincantieri zou tegen 2030 al drie performante fregatten kunnen leveren. Dit is cruciaal, aangezien het stopzetten van de marineactiviteiten door verouderde schepen de opleiding van jonge rekruten in gevaar brengt.

    De FREMM EVO, met een tonnage van circa 6.700 ton, is het grootste van de drie weerhouden kandidaten en biedt als enige twee hangars, wat zorgt voor aanzienlijk groeipotentieel. Het schip legt de focus op onderzeebootbestrijding, een belangrijke voorwaarde gezien de dreiging van Russische onderzeeërs in de Noordzee. Ook de goede politieke banden tussen de Belgische premier De Wever en de Italiaanse premier Meloni, die de aankoop al bespraken, lijken het Italiaanse dossier te begunstigen.

    De alternatieven en de Nederlandse impasse

    De Franse FDI-fregat (Frégate de Défense et d’Intervention) van NAVAL Group is met 4.500 ton kleiner, maar scoort goed op capaciteiten. Echter, de levertermijn voor de FDI is onzeker door een reeds volle orderboek voor Frankrijk, Griekenland en Zweden. Bovendien is de samenwerking met de Franse defensie-industrie niet altijd even vlot, wat in het verleden al tot frictie leidde.

    Het Spaanse F110-fregat van Navantia, met 6.100 ton, richt zich sterk op luchtafweer maar presteert zwakker in onderzeebootbestrijding. Een groot nadeel is ook dat er nog geen enkel nieuw F110-schip volledig operationeel is, waardoor er geen ‘proven track record’ is.

    De samenwerking met Nederland, waarvoor België al meer dan 100 miljoen euro investeerde in sensoren die nu in opslag liggen, staat op losse schroeven. Een hoge regeringsbron stelt de vraag hoe België ‘beleefd van het miljardencontract afraakt’. Nederland riskeert ‘de drama-queen uit te hangen’, aldus een marinebron, en zal mogelijk proberen een ander type fregat, de Sigma-klasse, aan te bieden. Dit zou echter resulteren in een vloot met twee verschillende scheepstypes, wat als een wanhoopspoging wordt gezien.

    Wat betekent dit nu?

    De Belgische marine staat voor een cruciale keuze die de defensiecapaciteit voor de komende decennia zal bepalen. De voorkeur voor de Italiaanse FREMM EVO-fregatten weerspiegelt een pragmatische aanpak, gedreven door de noodzaak om snel te handelen en binnen budget te blijven, na jaren van stagnatie in het Nederlandse project. Het succes van deze switch hangt af van de politieke afwikkeling met Nederland en de uiteindelijke contractonderhandelingen met Fincantieri.

  • 4,9 Procent Daalt De Luchtvaart- En Defensiesector, Toch Zien Analisten Kansen

    4,9 Procent Daalt De Luchtvaart- En Defensiesector, Toch Zien Analisten Kansen

    De Amerikaanse luchtvaart- en defensie-industrie heeft het afgelopen jaar een omzetdaling gekend van bijna 5 procent, wat een duidelijke achterstand betekent op de bredere markt. Ondanks deze tegenwind zien analisten van Zacks Investment Research echter groeikansen voor de komende periode, gedreven door een veerkrachtige vraag en strategische overnames.

    De Amerikaanse luchtvaart- en defensie-industrie zag haar omzet het afgelopen jaar met 4,9 procent dalen, een schril contrast met de winst van 16,5 procent die de S&P 500 in dezelfde periode liet optekenen. Toch blijven analisten van Zacks Investment Research optimistisch over de sector. Zij wijzen op een veerkrachtige vraag, strategische overnames en een groeiend passagiersverkeer als belangrijke aanjagers voor de toekomst, ondanks aanhoudende uitdagingen in de toeleveringsketen.

    De industrie, die een breed scala aan cruciale componenten produceert voor zowel de commerciële luchtvaart als defensie, profiteert van recente fusies en overnames. Deze deals stellen bedrijven in staat hun productportfolio’s uit te breiden en hun concurrentiepositie te versterken. Zo nam HEICO in juni 2026 een meerderheidsbelang van 80 procent in Cook Defence Systems, een belangrijke leverancier van rupsbanden voor militaire voertuigen. AAR voltooide in april 2026 de overname van Aircraft Reconfig Technologies, wat hun technische dienstverlening versterkt en afhankelijkheid van derden vermindert.

    Wij zien vooral dat deze consolidatie een antwoord is op de complexe marktomstandigheden. Door schaalvergroting en diversificatie hopen bedrijven beter bestand te zijn tegen de volatiliteit en de hoge kosten die de sector kenmerken. Het is een teken dat de spelers in deze industrie proberen hun efficiëntie te verbeteren en hun aanbod te verbreden in een uitdagende omgeving.

    Luchtverkeer Trekt Aan, Leveringsproblemen Blijven

    Het wereldwijde passagiersverkeer vertoont een opmerkelijk herstel. De Internationale Luchtvaarttransport Associatie (IATA) verwacht een groei van de passagiersvraag met 2,1 procent in 2026. In juli van dat jaar steeg de vraag al met 0,2 procent op jaarbasis. Deze toename betekent dat vliegtuigen vaker worden ingezet, wat de slijtage van onderdelen versnelt en de vraag naar vervangende componenten, avionica en landingssystemen stimuleert.

    Tegelijkertijd kampt de sector met aanhoudende problemen in de toeleveringsketen. Volgens de IATA leiden deze verstoringen tot hogere operationele kosten voor luchtvaartmaatschappijen, aangezien reserveonderdelen duurder en moeilijker verkrijgbaar zijn. De levering van nieuwe vliegtuigen blijft achter bij de verwachtingen, waardoor een tekort van ongeveer 5.600 vliegtuigen is ontstaan. Dit dwingt luchtvaartmaatschappijen om oudere toestellen te leasen tegen hogere tarieven, wat hun brandstofkosten verder opdrijft.

    Analisten Zien Groeipotentieel Voor Sommige Spelers

    Ondanks de uitdagingen blijven analisten van Zacks positief over specifieke bedrijven. ATI, een producent van gespecialiseerde materialen, zag de omzet in het tweede kwartaal van 2026 met 11 procent stijgen tot 1,26 miljard dollar (ongeveer 1,15 miljard euro), voornamelijk dankzij een groei van 13 procent in de luchtvaart- en defensiesector. Voor het volledige jaar 2026 voorspelt men een omzetverbetering van 12,9 procent en een winstgroei van 54 procent voor ATI.

    HEICO, een belangrijke fabrikant van vervangende onderdelen voor vliegtuigmotoren, rapporteerde een recordomzet van 1,41 miljard dollar (ongeveer 1,29 miljard euro) in het derde kwartaal van fiscaal 2026, een stijging van 23 procent. De nettowinst steeg met 33 procent tot 235,4 miljoen dollar (ongeveer 215 miljoen euro). Ook AAR, een leverancier van producten en diensten aan de luchtvaart- en defensie-industrie, wordt positief beoordeeld met een verwachte omzetgroei van 11,6 procent en een winstgroei van 17,2 procent voor fiscaal 2027. Het blijft afwachten of de sector als geheel de brede markt kan bijbenen, maar de individuele vooruitzichten lijken vooralsnog rooskleurig.

  • DFEN Zakt Van Een RSI Van 55 Naar Een Oversold Niveau Van 29,99

    DFEN Zakt Van Een RSI Van 55 Naar Een Oversold Niveau Van 29,99

    De Direxion Daily Aerospace & Defense Bull 3X ETF (DFEN), een beleggingsfonds gericht op de luchtvaart- en defensiesector, is gisteren op de beurs in Amerika onder de grens van 30 gezakt op de Relative Strength Index (RSI). Deze indicator meet het momentum van een aandeel.

    De Direxion Daily Aerospace & Defense Bull 3X ETF (DFEN), een beleggingsfonds dat driemaal de dagelijkse prestaties van bedrijven in de luchtvaart- en defensiesector volgt, heeft op maandag 14 september 2026 een belangrijke technische drempel overschreden. De Relative Strength Index (RSI) van de ETF kwam uit op 29,99, waarmee het fonds in ‘oversold’-gebied terechtkwam.

    Een RSI-waarde onder de 30 wordt door technische analisten doorgaans beschouwd als een signaal dat een aandeel of fonds te veel verkocht is en mogelijk aan een herstel toe is. Ter vergelijking: de S&P 500-index noteert momenteel een RSI van 55,0, wat duidt op een neutralere marktstemming. De aandelen van DFEN handelden gisteren zo laag als 53,25 dollar per aandeel, en sloten de dag af met een daling van ongeveer 3 procent.

    Wat Betekent Dit Oversold Signaal?

    De lage RSI-waarde voor DFEN zou kunnen wijzen op een uitputting van de recente verkoopdruk. Voor beleggers kan dit een interessant instapmoment vormen, mochten zij geloven in een opwaartse correctie van de koers. De ETF heeft dit jaar een brede koersbeweging gekend, met een laagste punt van 53,25 dollar en een hoogste punt van 97,75 dollar in de afgelopen 52 weken.

    Toch is een lage RSI geen garantie voor een onmiddellijke stijging. Het is een momentumindicator, die de snelheid en omvang van koersveranderingen meet. Wij zien een lage RSI vooral als een teken dat de markt mogelijk overdreven heeft gereageerd op negatieve sentimenten, maar het onderliggende fundamentele plaatje van de luchtvaart- en defensiesector blijft cruciaal voor een duurzaam herstel.

    Kansen En Risico’s Voor Beleggers

    De Direxion Daily Aerospace & Defense Bull 3X ETF is een hefboomfonds, wat betekent dat het de dagelijkse bewegingen van de onderliggende index met een factor drie vergroot. Dit kan leiden tot aanzienlijke winsten bij een stijgende markt, maar ook tot forse verliezen wanneer de koers daalt. Dergelijke fondsen zijn doorgaans meer geschikt voor actieve beleggers die kortetermijnkansen benutten, dan voor langetermijnspaarders.

    Wij houden het erop dat de volatiliteit in hefboom-ETF’s zoals DFEN een belangrijke factor blijft. Hoewel de RSI nu op een ‘oversold’-niveau staat, moeten beleggers niet vergeten dat de onderliggende dynamiek van de luchtvaart- en defensie-industrie, inclusief geopolitieke ontwikkelingen en bedrijfscijfers, de koers op lange termijn zal bepalen. Dit technische signaal is een momentopname; of de markt deze kans grijpt, zal de komende dagen moeten blijken.

  • Zacks Raadt Vier Luchtvaartbedrijven Sterk Aan, Winstverwachting Stijgt Met 30 Procent

    Zacks Raadt Vier Luchtvaartbedrijven Sterk Aan, Winstverwachting Stijgt Met 30 Procent

    Na de 9/11-herdenking richt analistenbureau Zacks zich op vier aandelen in de luchtvaart- en defensiesector die dankzij robuuste resultaten en optimistische winstverwachtingen een ‘Strong Buy’-rating ontvangen.

    Terwijl Amerika de blijvende impact van de aanslagen van 11 september herdenkt, belicht analistenbureau Zacks Investment Research de veerkracht en het belang van de Amerikaanse luchtvaart- en defensiesector. Het bureau heeft vier specifieke aandelen in deze sector, ATI Inc., Ducommun, Innovative Aerosystems en Loar Holdings, een ‘Strong Buy’-rating toegekend. Deze positieve beoordeling volgt op sterke kwartaalresultaten en opwaarts bijgestelde winstverwachtingen voor de bedrijven.

    De analisten van Zacks zien een aanhoudend operationeel momentum in de sector. De rating ‘Strong Buy’ is de hoogste die Zacks toekent en wijst op een verwachting van bovengemiddelde prestaties op de korte termijn. We zien hier een duidelijke link tussen geopolitieke gebeurtenissen en de beleggingswereld, waarbij de nationale veiligheid en luchtvaartveiligheid een constante focus blijven, wat de sector structureel ondersteunt. Voor beleggers die op zoek zijn naar stabiliteit en groei, bieden deze bedrijven mogelijk interessante vooruitzichten.

    Sterke Cijfers Ondersteunen Hoge Rating

    De vier genoemde bedrijven lieten allemaal indrukwekkende kwartaalcijfers zien. ATI Inc., een producent van gespecialiseerde materialen, rapporteerde een omzetstijging van meer dan 10 procent in het tweede kwartaal naar 1,26 miljard euro (ongeveer 1,36 miljard dollar). De orderportefeuille van het bedrijf bereikte een recordhoogte van 4,4 miljard dollar (ongeveer 4,07 miljard euro), een stijging van 18 procent op jaarbasis. Ook Ducommun, dat elektronische en structurele systemen levert, boekte een recordomzet van 224,5 miljoen dollar (ongeveer 207,6 miljoen euro) in het tweede kwartaal, een toename van 11 procent. De aangepaste winst per aandeel steeg zelfs met 34 procent op jaarbasis. Innovative Aerosystems zag de omzet met bijna 11 procent stijgen tot 26,7 miljoen dollar (ongeveer 24,7 miljoen euro) en de aangepaste winst per aandeel meer dan verdubbelen.

    Loar Holdings Verhoogt Winstverwachting

    Loar Holdings, een ontwerper en fabrikant van cruciale componenten voor de lucht- en ruimtevaart en defensie, kende eveneens een recordkwartaal met een omzetstijging van 39 procent tot 171,6 miljoen dollar (ongeveer 158,7 miljoen euro). Het bedrijf verhoogde na deze resultaten zijn aangepaste winstverwachting voor 2026 naar 1,32 tot 1,36 dollar per aandeel, wat neerkomt op een groei van 26 procent op jaarbasis. Deze opwaartse bijstellingen zijn een belangrijke reden voor de ‘Strong Buy’-ratings van Zacks. Wij zien dat dergelijke sterke fundamentals, gecombineerd met een groeiende vraag vanuit de sector, een solide basis vormen voor een positieve beleggerssentiment. Het is een sector die, ondanks zijn gevoeligheid voor wereldwijde conflicten, een zekere mate van stabiliteit en innovatie toont.

  • 169,5 Miljoen Dollar Stroomt Weg Uit Amerikaans Defensie-ETF Na Een Week Tijd

    169,5 Miljoen Dollar Stroomt Weg Uit Amerikaans Defensie-ETF Na Een Week Tijd

    Het iShares U.S. Aerospace & Defense ETF (ITA), dat investeert in de Amerikaanse ruimtevaart- en defensiesector, heeft vorige week een significante kapitaaluitstroom gezien. Beleggers trokken bijna 170 miljoen dollar terug uit het fonds, wat de grootste wekelijkse daling in lange tijd markeert.

    Beleggers hebben ongeveer 169,5 miljoen dollar (ongeveer 157 miljoen euro) teruggetrokken uit het iShares U.S. Aerospace & Defense ETF (ITA) in de afgelopen week. Deze uitstroom vertegenwoordigt een daling van 1,2 procent van het totale aantal uitstaande aandelen van het fonds. Opvallend is dat de voorbije periode net gekenmerkt werd door een toenemende geopolitieke onrust, wat vaak net een positieve impuls geeft aan defensie-gerelateerde aandelen.

    Het ETF, dat belangrijke spelers zoals Northrop Grumman Corp, TransDigm Group Inc en L3Harris Technologies Inc omvat, zag zijn uitstaande aandelen afnemen van 60.150.000 naar 59.400.000. Dit betekent dat in minder dan zeven dagen tijd ruim 750.000 aandelen van het ETF door beleggers verkocht werden. Dergelijke grote uitstromen kunnen een indicatie zijn dat institutionele beleggers of grote individuele investeerders hun posities in de sector heroverwegen of verschuiven.

    Gevolgen Voor Onderliggende Waarden

    De uitstroom heeft ook zijn weerslag gehad op de koersen van de grootste onderliggende componenten van het ITA-fonds. Zo daalde Northrop Grumman Corp met ongeveer 1,2 procent, terwijl TransDigm Group Inc een lichte daling van 0,4 procent liet zien en L3Harris Technologies Inc ongeveer 0,9 procent in waarde verloor. Wanneer er veel kapitaal uit een ETF stroomt, moeten de beheerders de onderliggende aandelen verkopen om aan de terugvragen te voldoen. Dit kan extra neerwaartse druk creëren op de koersen van die specifieke bedrijven.

    Een ETF werkt als een mandje met aandelen dat op de beurs verhandeld wordt, net als gewone aandelen. Beleggers kopen en verkopen ‘eenheden’ van het ETF. Wanneer de vraag naar deze eenheden afneemt, worden ze vernietigd en worden de corresponderende onderliggende aandelen verkocht. De 52-weekse koers van ITA varieerde tussen een dieptepunt van 194,59 dollar en een hoogtepunt van 256,60 dollar per aandeel.

    Nuchtere Blik Op De Defensiesector

    De defensiesector wordt vaak gezien als een veilige haven in tijden van economische onzekerheid of geopolitieke spanningen. Ondanks de recente onrust in de wereld en de groeiende budgetten voor defensie, lijkt deze uitstroom te suggereren dat niet alle beleggers de huidige waarderingen of de vooruitzichten op lange termijn even rooskleurig inschatten. Wij zien deze beweging dan ook vooral als een momentopname, waarbij het afwachten is of deze trend zich de komende weken doorzet.

    Het is belangrijk te benadrukken dat de prestaties van een ETF, net als bij individuele aandelen, sterk kunnen fluctueren. De 200-dagen voortschrijdend gemiddelde koers kan bijvoorbeeld een indicator zijn voor de algehele trend, maar een eenmalige uitstroom is zelden een voorspeller voor de lange termijn. Wij volgen dit gegeven verder op, zeker omdat de defensiesector vaak reageert op onverwachte mondiale gebeurtenissen.

  • ASD Ziet Hogere Kosten En Trage Ontwikkeling Door Minder Amerikaanse Defensietechnologie

    ASD Ziet Hogere Kosten En Trage Ontwikkeling Door Minder Amerikaanse Defensietechnologie

    De Europese defensie-industrie waarschuwt de Europese Commissie voor de mogelijke gevolgen van een beleid gericht op minder afhankelijkheid van Amerikaanse technologie. De industrie ziet risico’s voor de concurrentiepositie en de snelheid van innovatie.

    De Europese defensie-industrie maakt zich zorgen over de plannen van de Europese Commissie om de afhankelijkheid van Amerikaanse technologie te verminderen. Volgens de Aerospace, Security and Defence Industries Association of Europe (ASD), een lobbygroep die de belangen van de sector behartigt, kan een dergelijk beleid leiden tot hogere kosten en een vertraging van de technologische ontwikkeling. Dit standpunt werd duidelijk in een reactie op de ‘European Defence Industrial Strategy’ (EDIS) van de Commissie, die erop gericht is de Europese defensiecapaciteit te versterken en strategische autonomie te bevorderen.

    De industrie benadrukt dat het volledig afsnijden van de banden met leveranciers buiten Europa, vooral die uit de Verenigde Staten, onrealistisch is. Amerikaanse technologie is al decennia diep verankerd in de Europese defensieketens. Plotselinge veranderingen zouden niet alleen de kosten voor het ontwikkelen van nieuwe systemen opdrijven, maar ook de interoperabiliteit met NAVO-bondgenoten bemoeilijken. Wij zien vooral een spanningsveld tussen de wens naar autonomie en de pragmatische noodzaak van efficiënte inkoop en samenwerking.

    Strategische Autonomie Versus Praktische Realiteit

    De Europese Commissie streeft ernaar dat tegen 2030 minstens 50 procent van het defensiematerieel binnen de EU wordt ingekocht, en tegen 2035 zou dit percentage moeten stijgen naar 60 procent. Deze ambitieuze doelstellingen zijn een direct gevolg van de recente geopolitieke verschuivingen en de noodzaak om de eigen veiligheid te kunnen waarborgen, los van externe factoren. Het idee is om de productiecapaciteit binnen de EU te vergroten en zo de bevoorradingszekerheid te garanderen. Maar de defensiesector waarschuwt dat het creëren van volledig nieuwe toeleveringsketens en het ontwikkelen van alternatieve technologieën jaren kan duren en aanzienlijke investeringen vereist, wat de prijzen voor de eindgebruiker, de Europese legers, zal verhogen.

    Het is een complexe afweging: enerzijds de terechte wens om minder kwetsbaar te zijn voor externe druk, anderzijds de realiteit dat de huidige infrastructuur en expertise voor een groot deel gebouwd zijn op internationale samenwerking. Wij twijfelen of de voorgestelde termijnen haalbaar zijn zonder aanzienlijke neveneffecten, zoals een stijging van de totale defensie-uitgaven die dan niet direct aan meer capaciteit gekoppeld kunnen worden.

    Mogelijke Gevolgen Voor Innovatie

    Een ander punt van zorg is de impact op innovatie. De Amerikaanse defensie-industrie staat bekend om zijn omvangrijke onderzoeks- en ontwikkelingsbudgetten en technologische voorsprong op bepaalde gebieden. Door deze bronnen minder te benutten, zou Europa mogelijk achterop kunnen raken bij de nieuwste ontwikkelingen. De ASD pleit daarom voor een genuanceerde benadering, waarbij Europa weliswaar zijn eigen industriële basis versterkt, maar tegelijkertijd open blijft staan voor strategische samenwerkingen waar dit efficiëntie en technologische vooruitgang bevordert. Het is een delicate balans tussen het smeden van eigen kracht en het benutten van wereldwijde expertise.