Tag: Digitale Betalingen

  • Santander’s Getnet Vereenvoudigt Europese Uitbreiding Voor Handelaars

    Santander’s Getnet Vereenvoudigt Europese Uitbreiding Voor Handelaars

    Het betaalplatform Getnet van Santander heeft een ‘Single Entry Point’ gelanceerd, waarmee bedrijven in meer dan dertig Europese landen betalingen kunnen verwerken via één technische integratie. Dit moet de complexiteit van grensoverschrijdende handel aanzienlijk verminderen en de efficiëntie voor e-commercebedrijven verhogen.

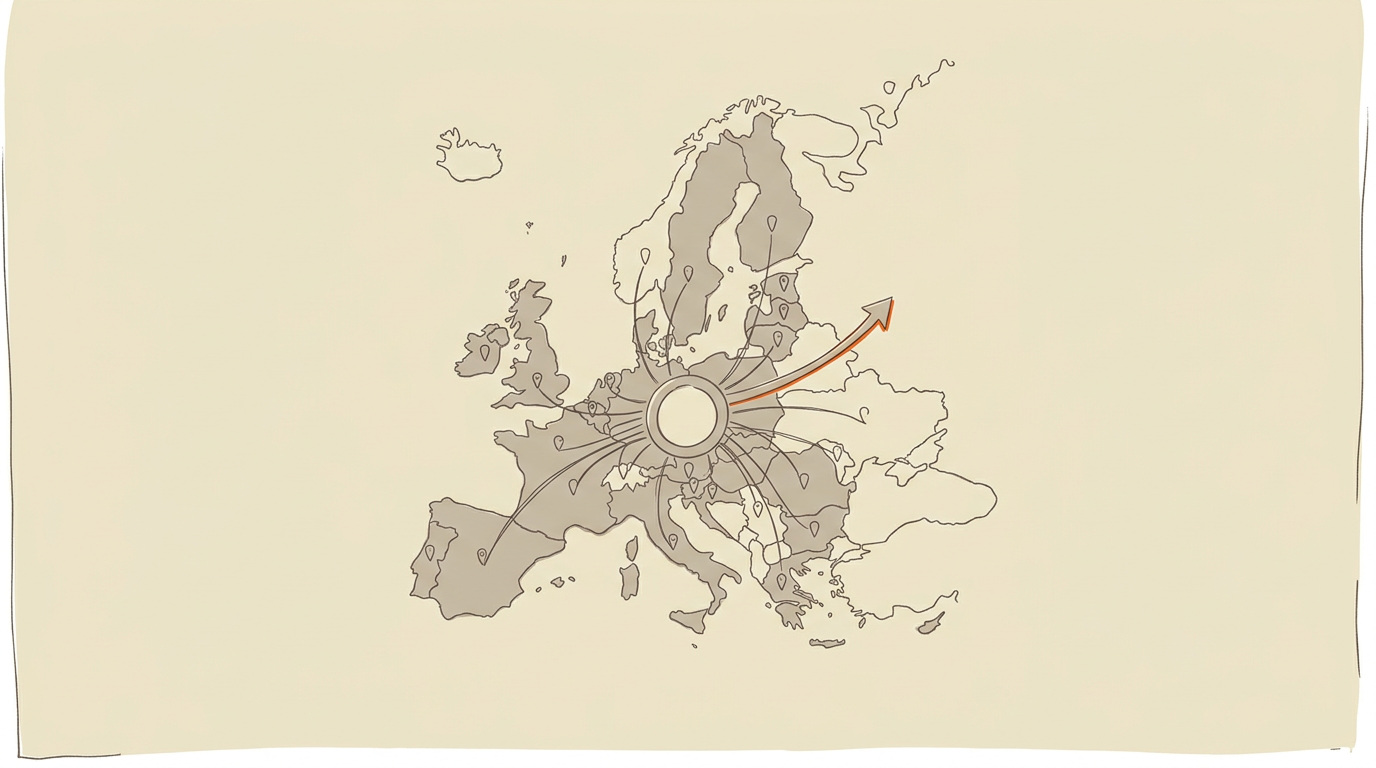
    Getnet, het platform voor handelaarsbetalingen dat deel uitmaakt van de Spaanse bankgigant Santander, heeft zijn Europese aanbod uitgebreid. Vanaf nu kunnen handelaars en e-commercebedrijven hun betalingsverwerking in meer dan dertig Europese landen beheren via een enkele technische integratie. Dit initiatief, dat door Getnet ‘Single Entry Point’ (SEP) wordt genoemd, belooft de grensoverschrijdende handel voor bedrijven in de regio aanzienlijk te vereenvoudigen.

    De uitrol van SEP volgt op een bewezen succesmodel in Latijns-Amerika, waar Getnet reeds miljarden transacties verwerkt in landen zoals Brazilië, Mexico en Chili. De stap naar Europa versterkt de positie van Getnet als strategische partner voor bedrijven die internationaal opereren. Met de nieuwe infrastructuur kunnen handelaars niet alleen betalingen accepteren, maar ook saldo’s beheren, valuta’s omrekenen en uitbetalingen doen, allemaal vanuit één systeem.

    Deze ontwikkeling komt op een moment dat de Europese e-commerce markt steeds meer verweven raakt, wat handelaars voor complexe uitdagingen stelt. Denk aan de veelheid aan lokale betaalmethoden, de uiteenlopende regelgevingen per land en de technische integraties die daarvoor nodig zijn. Wij zien vooral dat de nieuwe oplossing de drempel voor kleinere en middelgrote ondernemingen verlaagt om de stap naar internationale markten te zetten. Het platform ondersteunt initieel twintig valuta’s en maakt uitbetalingen mogelijk naar maar liefst 140 landen wereldwijd.

    De Nood Aan Eenvoud In Betalingsverkeer

    Het Europese landschap van online betalingen is gefragmenteerd. Elk land heeft zijn eigen voorkeuren, van Bancontact in België tot iDEAL in Nederland, en niet te vergeten de opkomst van mobiele betaalmethoden zoals Bizum in Spanje en MB WAY in Portugal, waar Getnet als directe partner fungeert. Deze diversiteit, hoewel gunstig voor consumenten, creëert een wirwar aan systemen voor handelaars die over de grenzen heen willen verkopen. De Getnet SEP-infrastructuur bundelt deze complexiteit, waardoor bedrijven zich kunnen concentreren op hun kernactiviteiten in plaats van op ingewikkelde betaalsystemen.

    Rubén Justel, de CEO van Getnet Europe, benadrukt dat deze uitbreiding een nieuw hoofdstuk inluidt voor Getnet in Europa. Zijn doel is duidelijk: bedrijven helpen internationaal te groeien en tegelijkertijd de prestaties van hun betalingsverwerking te verbeteren. Het aanbieden van een enkele integratie met transparante prijzen en toegewijde ondersteuning moet daarbij helpen. De expansie sluit aan bij de bredere visie van Santander om een leidende rol te spelen in de digitale transformatie van financiële diensten.

    Innovatie En Een Open Ecosysteem

    Naast de vereenvoudiging van de technische integratie zet Getnet ook in op innovatie. Het bedrijf bouwt aan een open partner-ecosysteem met diverse dienstverleners en technologiebedrijven. Dit omvat investeringen in nieuwe betaalmodellen, zoals directe betalingen, account-to-account betalingen en door AI aangedreven commercie. Een recent voorbeeld hiervan is de eerste ‘agentic transaction’ in Latijns-Amerika, uitgevoerd met Mastercard Agent Pay-technologie.

    Juan Franco, de CEO van Getnet wereldwijd, ziet de toekomst van handel als steeds meer verbonden, intelligent en internationaal. Volgens hem speelt Europa een cruciale rol in het verbinden van bedrijven tussen regio’s, waaronder Latijns-Amerika, Noord-Amerika en Azië. Door de capaciteiten in Europa uit te breiden, creëert Getnet nieuwe kansen voor handelaars, platforms en partners om grensoverschrijdend te groeien. Dit is een ambitieus streven dat aansluit bij de toenemende globalisering van de economie en de noodzaak om financiële infrastructuur daarop af te stemmen.

    De focus op een open ecosysteem en innovatie is cruciaal in een snel evoluerende betaalmarkt. Concurrenten zoals Nayax werken ook aan het stroomlijnen van betalingen, onder meer door samenwerkingen voor contactloze oplossingen in onbeheerde verkoopautomaten en laadpalen voor elektrische voertuigen. De samenwerking tussen Getnet en Nayax, die eerder dit jaar werd aangekondigd, richt zich specifiek op het combineren van de betaaltechnologie van Nayax met het acquiring platform van Getnet, beginnend in Chili en later uitbreidend naar Spanje, Portugal, Brazilië, Mexico en Argentinië. Dit toont aan dat de betaalsector een dynamisch speelveld is, waar samenwerking en concurrentie hand in hand gaan om steeds efficiëntere oplossingen te bieden.

    Impact Op De Bredere Markt

    De uitbreiding van Getnet in Europa kan ook een bredere impact hebben op de financiële markten. Hoewel dit specifiek over betalingsverwerking gaat en niet direct over cryptomunten, toont het wel de toenemende vraag naar naadloze digitale financiële diensten aan. Een efficiënter betalingsverkeer bevordert de economische activiteit en kan indirect de acceptatie van digitale valuta en de ontwikkeling van fintech-oplossingen stimuleren. De markt voor digitale assets blijft zich ontwikkelen, met Bitcoin die op 6 oktober om 16:02 noteert op 76.697 euro, een stijging van 8,0 procent over de afgelopen dertig dagen. Deze groei in de cryptomarkt, samen met een Fear & Greed Index van 73 (Greed), duidt op een algemeen positief sentiment in de bredere digitale financiële sector.

    De bewezen schaal in Latijns-Amerika, waar Getnet in 2025 al meer dan 238 miljard euro aan transacties verwerkte via 10,5 miljard transacties voor 1,2 miljoen klanten, geeft aan dat het platform robuust genoeg is om de Europese markten te bedienen. Getnet claimt de grootste acquirer te zijn in Latijns-Amerika qua aantal transacties en behoort wereldwijd tot de top. Deze schaalgrootte en ervaring zijn belangrijke troeven bij de verdere uitrol in Europa.

    Wat betekent dit nu?

    De uitbreiding van Getnet met zijn Single Entry Point-platform in Europa markeert een significante stap in de vereenvoudiging van grensoverschrijdende betalingen voor handelaars. Door één integratie aan te bieden voor meer dan dertig landen en twintig valuta’s, vermindert Getnet de operationele complexiteit en kosten voor e-commercebedrijven. Dit initiatief past in een bredere trend van digitalisering en internationalisering van de handel, en wij verwachten dat het de concurrentie in de betaalverwerkingssector zal aanwakkeren, wat uiteindelijk gunstig kan zijn voor Europese ondernemers die efficiënt hun weg willen vinden in de digitale economie.
  • Citi En Mastercard Lanceren Abonnementendienst In VAE, Consumenten Krijgen Meer Overzicht Over Terugkerende Kosten

    Citi En Mastercard Lanceren Abonnementendienst In VAE, Consumenten Krijgen Meer Overzicht Over Terugkerende Kosten

    Terwijl veel banken nog worstelen met transparantie rondom digitale abonnementen, stelt Citi nu kaarthouders in staat om hun maandelijkse uitgaven direct in de bankapp te beheren. De Verenigde Arabische Emiraten zijn de eerste markt wereldwijd waar deze dienst wordt uitgerold.

    Digitale abonnementen zijn een integraal onderdeel van het moderne leven geworden, maar het overzicht bewaren over deze terugkerende kosten is voor veel consumenten een uitdaging. Vanaf vandaag kunnen klanten van Citi in de Verenigde Arabische Emiraten hun uitgaven voor streamingdiensten, maaltijdbezorging en andere abonnementen direct via de Citi-bankapp beheren, dankzij een nieuwe samenwerking met Mastercard.

    Deze dienst, genaamd Smart Subscriptions, wordt voor het eerst wereldwijd uitgerold in de VAE. Het stelt kaarthouders in staat om niet alleen een duidelijk overzicht te krijgen van hun abonnementen, maar ook om deze eenvoudig te beheren of op te zeggen. Dit initiatief speelt in op een duidelijke vraag vanuit de markt: een onderzoek toont aan dat 78 procent van de consumenten in de VAE geïnteresseerd is in zo’n tool via hun bank of kaartuitgever. Maar liefst 84 procent zou een dergelijke tool ook effectief gebruiken als hun bank die aanbiedt, vooral als er simpele annuleringsopties zijn ingebouwd.

    Meer Controle Over Digitale Uitgaven

    De samenwerking tussen Citi en Mastercard, ondersteund door Mastercard-dochter Ethoca, richt zich op het stroomlijnen van persoonlijk financieel beheer. Wij zien hierin een slimme zet om de klantrelatie te verdiepen; als banken klanten helpen grip te krijgen op hun uitgaven, groeit het vertrouwen. Consumenten zouden hun bank zelfs meer vertrouwen als ze zo’n tool aanbieden, een mening die 81 procent van de ondervraagden deelt.

    Voor Citi betekent dit een versterking van hun digitale dienstverlening. Het helpt klanten abonnementstransacties duidelijk te identificeren en beter te begrijpen hoe hun relatie met handelaars is. Deze transparantie kan ook leiden tot minder discussies en terugboekingen, wat zowel voor de bank als de handelaar voordelen oplevert. Mastercard merkt bovendien op dat kaartuitgevers die Smart Subscriptions implementeren, gemiddeld een stijging van 10 procent zien in de abonnementuitgaven van hun klanten, wat de betrokkenheid en het gebruik van de kaart kan verhogen.

    Vlaamse Ondertoon In De Digitale Wereld

    De Verenigde Arabische Emiraten worden door Citi gezien als een technologisch geavanceerde economie, waar digitale abonnementen snel een onmisbaar onderdeel van het dagelijkse leven worden. Het is opmerkelijk dat een dergelijk geavanceerd financieel product eerst in deze regio wordt gelanceerd, wat de focus op digitale innovatie aldaar benadrukt. Dit staat in schril contrast met de situatie in onze contreien, waar de implementatie van dergelijke innovaties vaak trager verloopt.

    Hoewel Bitcoin vandaag op 66.756 euro noteert, een stijging van 1.9 procent in 24 uur (stand van 17 september om 20:01), toont de lancering van Smart Subscriptions aan dat traditionele financiële instellingen ook volop inzetten op digitale oplossingen om de consument te binden. De vraag blijft of Europese banken dit voorbeeld snel zullen volgen om hun klanten evenveel controle te bieden over hun digitale uitgavenpatronen.

  • Orange Laat Als Eerste Franse Handelaar Wero Toe Voor Factuurbetalingen

    Orange Laat Als Eerste Franse Handelaar Wero Toe Voor Factuurbetalingen

    Telecomreus Orange introduceert Wero, de betaaloplossing van het European Payments Initiative, voor het betalen van abonnementsfacturen in Frankrijk. Klanten van BNP Paribas kunnen er als eersten gebruik van maken.

    Telecomprovider Orange is de eerste handelaar in Frankrijk die de betaaloplossing Wero aanbiedt voor het betalen van abonnementsfacturen. Wero is ontwikkeld door het European Payments Initiative (EPI), een samenwerkingsverband van Europese banken, en was oorspronkelijk bedoeld voor betalingen tussen individuen. Nu breidt het zijn toepassingsgebied uit naar zakelijke transacties, te beginnen met Orange.

    De nieuwe betaalmethode stelt klanten van Orange’s dochteronderneming Sosh in staat om hun facturen rechtstreeks vanuit hun bankapp te voldoen. Voorlopig is de dienst enkel beschikbaar voor klanten van BNP Paribas, maar Orange en EPI plannen een geleidelijke uitbreiding naar andere Franse bankinstellingen in de tweede helft van 2026. Dit initiatief draagt bij aan de ambitie om een volwaardige Europese betaaloplossing te creëren, die een alternatief moet bieden voor de dominantie van Amerikaanse betaalnetwerken.

    Wero Groeit In Europa

    Wero heeft al een aanzienlijk bereik in Europa. De betaaloplossing telt momenteel bijna 40 miljoen gebruikers in Frankrijk en ruim 58 miljoen gebruikers verspreid over het hele continent. Dat is een stevige basis, al wijst de relatief trage uitrol bij banken erop dat de adoptie in de breedte nog tijd vraagt. De stap van Orange is dan ook een belangrijke mijlpaal, omdat het de acceptatie van Wero als betaalmiddel bij grote bedrijven vergroot.

    Ook buiten Frankrijk wint Wero terrein. In Duitsland heeft drogisterijketen dm de Europese betaaloptie al geïntroduceerd in zijn online winkel. Martin Dallmeier, financieel directeur bij dm, benadrukt dat de toekomst van betalingen niet door één enkele oplossing wordt bepaald. Hij verwacht een samenspel van Europese betaalinfrastructuren, digitale wallets en AI-gestuurde winkelervaringen. De vroege adoptie van Wero door dm past in die visie en kan de digitale handel in Europa mee vormgeven.

    Strategische Europese Ambitie

    Laurence Thouveny, directeur klantervaring bij Orange France, ziet de introductie van Wero als een opening naar een nieuwe betaalmethode voor abonnementsfacturen. Zij stelt dat Orange hiermee bijdraagt aan de opkomst van een Europese oplossing in een strategisch belangrijk domein. Wij zien vooral dat de EPI, na jaren van voorbereiding, nu concrete stappen zet om Wero breder inzetbaar te maken. De focus op abonnementsbetalingen, vaak terugkerende uitgaven, is een slimme zet om gebruikers te laten wennen aan de nieuwe methode.

    De uitdaging voor Wero blijft echter om een breed netwerk van banken en handelaars aan te sluiten en zo een echt concurrerend alternatief te bieden voor bestaande betaalsystemen. De geleidelijke uitbreiding naar meer Franse banken in de komende jaren zal cruciaal zijn om te zien of Wero zijn ambitie als pan-Europese betaaloplossing kan waarmaken.

  • Britse Regering Geeft Bank Of England Nieuw Mandaat Voor Innovatie In Digitale Betalingen

    Britse Regering Geeft Bank Of England Nieuw Mandaat Voor Innovatie In Digitale Betalingen

    De Bank of England krijgt een ‘secundaire doelstelling’ om de ontwikkeling van nieuwe betaaltechnologieën, waaronder stablecoins, te stimuleren. Dit volgt op eerdere kritiek op de aanpak van de centrale bank.

    De Britse regering heeft de Bank of England (BoE) een nieuwe opdracht gegeven: de centrale bank moet voortaan innovatie in betalingssystemen en digitaal geld, zoals stablecoins, actief ondersteunen. Deze ‘secundaire doelstelling’ is bedoeld om ervoor te zorgen dat de regulering gelijke tred houdt met de snelle veranderingen in de betaaltechnologie, zo meldt HM Treasury.

    De BoE moet jaarlijks aan het parlement rapporteren over hoe ze deze innovatiedoelstelling invult. Volgens City Minister Lucy Rigby hebben ontwikkelingen in digitale betaaltechnologieën, zoals tokenisatie, het potentieel om de financiële markten grondig te veranderen. Hoewel financiële stabiliteit de primaire doelstelling van de Bank blijft, zal dit nieuwe mandaat de BoE helpen om innovatie in betalingen en digitale financiën te stimuleren, zodat het Verenigd Koninkrijk een wereldwijde leider in financiële diensten blijft, zo klinkt het.

    Eerdere Kritiek Op Stablecoinbeleid

    Deze nieuwe richtlijn komt niet uit de lucht vallen. De Bank of England kreeg eerder al heel wat kritiek te verduren op haar oorspronkelijke voorstellen voor de regulering van stablecoins. De industrie reageerde toen fel op de voorgestelde limieten voor het aanhouden van stablecoins en de hoge kapitaalvereisten. Wij zagen dat de BoE uiteindelijk moest toegeven en haar plannen bijstelde.

    De aanvankelijke lage limiet werd geschrapt en in plaats daarvan werd een maximum van 40 miljard pond (ongeveer 47 miljard euro) per stablecoin ingesteld. Ook de eisen voor de onderliggende activa werden iets versoepeld: het aandeel van de activa dat in kortlopende staatsobligaties mag worden aangehouden, werd verhoogd van 60% naar 70%. Deze eerdere aanpassingen tonen aan dat de sector een stem heeft en dat de BoE luistert, al dan niet onder druk.

    Wat Dit Betekent Voor De Sector

    Voor de financiële sector en de crypto-industrie in het Verenigd Koninkrijk is dit een belangrijke stap. Het nieuwe mandaat van de BoE kan leiden tot een meer proactieve en ondersteunende houding ten opzichte van nieuwe technologieën. Dit kan de ontwikkeling en adoptie van digitale betaaloplossingen, waaronder stablecoins, versnellen. Wij zien hierin een erkenning van het potentieel van deze innovaties, maar ook een poging om de regulering niet te laten achterlopen.

    Het is nu afwachten hoe de Bank of England dit mandaat concreet zal invullen. De jaarlijkse rapportage aan het parlement zal een belangrijke graadmeter zijn voor de vooruitgang. Wij volgen dit verder op, want een open houding van centrale banken tegenover innovatie is cruciaal voor de verdere groei van de digitale economie.

  • Bedrijven Verkiezen Contant Geld Boven Digitale Betalingen, Zegt ECB

    Bedrijven Verkiezen Contant Geld Boven Digitale Betalingen, Zegt ECB

    Uit een recente enquête van de Europese Centrale Bank blijkt dat het gebruik van contant geld in de euroregio stabiel blijft, en zelfs licht toeneemt in acceptatie bij bedrijven.

    De daling in de acceptatie van contant geld, die we tijdens en na de coronapandemie zagen, is tot stilstand gekomen. Dat blijkt uit nieuwe gegevens van de Europese Centrale Bank (ECB). Sterker nog, bedrijven in de euroregio lijken contante betalingen opnieuw meer te omarmen.

    De ECB-enquête toont aan dat in 2026 maar liefst 92% van de bedrijven die goederen en diensten fysiek verkopen, contant geld aanvaardt. Twee jaar eerder, in 2024, lag dat percentage nog op 90%. Dit is een opvallende stijging, zeker gezien de trend naar meer digitale opties.

    Waarom Contant Geld Blijft Boomen

    Bedrijven die deelnamen aan de enquête hechten meer waarde aan contant geld dan aan digitale betalingen op vlak van privacy en betrouwbaarheid. Een groot deel van de ondernemingen vindt contant geld ook beter presteren dan digitale alternatieven wat betreft de totale kosten, de snelheid van transacties, het gebruiksgemak en de veiligheid. Op papier klinkt dat mooi, maar het is duidelijk dat de perceptie van bedrijven hier een belangrijke rol speelt.

    Ook de acceptatie van fysieke kaartbetalingen kende een lichte verbetering, van 87% in 2024 naar 88% in 2026. Mobiele betalingen, zoals via apps op smartphones, zagen wel een aanzienlijke toename in acceptatie, van 36% in 2024 naar 68% in 2026. Dit toont aan dat er naast de voorkeur voor cash ook een duidelijke verschuiving is naar modernere digitale methoden, al dan niet naast elkaar.

    De Toekomst van Betalen

    Deze cijfers van de ECB bieden een interessante blik op het betaallandschap in Europa. Hoewel de opkomst van mobiele betaalmethoden onmiskenbaar is, blijft contant geld een belangrijke rol spelen voor veel bedrijven. Het lijkt erop dat de vrees voor een volledig ‘cashloze’ samenleving voorlopig ongegrond is. We volgen dit verder op, want de dynamiek tussen contant en digitaal blijft boeiend.