Tag: dividend

  • Capital City Bank Group En Stanley Black & Decker Handelen Op 8 September Ex-Dividend

    Capital City Bank Group En Stanley Black & Decker Handelen Op 8 September Ex-Dividend

    Beide bedrijven keren een kwartaaldividend uit aan hun aandeelhouders. Capital City Bank Group keert 0,27 dollar uit per aandeel, Stanley Black & Decker 0,84 dollar per aandeel.

    Vandaag handelen de aandelen van Capital City Bank Group (CCBG) en Stanley Black & Decker (SWK) ex-dividend. Dit betekent dat iedereen die na vandaag een aandeel koopt, geen recht meer heeft op het eerstvolgende kwartaaldividend. De uitbetaling van dit dividend staat gepland voor 22 september 2026.

    Voor aandeelhouders van Capital City Bank Group betekent dit een uitkering van 0,27 dollar per aandeel. Afgerond komt dit neer op ongeveer 0,25 euro per aandeel. Bij de huidige koers van 51,46 dollar (ongeveer 47,30 euro) vertegenwoordigt dit een dividendrendement van ongeveer 0,52 procent voor dit kwartaal. Op jaarbasis komt dit neer op ongeveer 2,10 procent. Het aandeel handelde de voorbije 52 weken tussen een dieptepunt van 38,27 dollar (ongeveer 35,20 euro) en een hoogtepunt van 53,60 dollar (ongeveer 49,30 euro).

    Stanley Black & Decker Keert Hoger Dividend Uit

    Stanley Black & Decker, bekend van zijn gereedschappen, keert een aanzienlijk hoger kwartaaldividend uit. Per aandeel zal 0,84 dollar worden uitgekeerd, wat neerkomt op ongeveer 0,77 euro. Bij de recente koers van 96,31 dollar (ongeveer 88,60 euro) betekent dit een kwartaalrendement van ruwweg 0,87 procent. Op jaarbasis zou dit oplopen tot ongeveer 3,48 procent. Dit is een hogere uitkering dan die van Capital City Bank Group, wat deels te verklaren is door de omvang en de sector waarin beide bedrijven actief zijn.

    Dividenden zijn zelden een garantie voor de toekomst, maar de historische cijfers kunnen wel een indicatie geven van de stabiliteit van de uitkeringen. Bij Block #9 zien wij dergelijke regelmatige uitkeringen als een teken van financiële volwassenheid van een bedrijf, al blijven de onderliggende bedrijfsresultaten bepalend. Zeker voor de langetermijnbelegger kan een consistent dividend een belangrijke factor zijn.

    Impact Op De Koers

    Historisch gezien zorgt een ex-dividendnotering er vaak voor dat de koers van een aandeel daalt met de waarde van het dividend. Dit is een puur technische aanpassing en zegt niets over de onderliggende waarde van het bedrijf. De financiële markten verwerken dit soort gebeurtenissen doorgaans efficiënt in de koers. Capital City Bank Group maakt overigens deel uit van de First Trust Dow Jones Select Microcap Index Fund ETF (FDM), waar het 1,15 procent van uitmaakt.
  • Vier Bedrijven Gaan Ex-Dividend Met Payouts Tussen De 0,09 En 0,29 Euro

    Vier Bedrijven Gaan Ex-Dividend Met Payouts Tussen De 0,09 En 0,29 Euro

    Welke impact heeft dit op de aandelenkoersen van Cohen & Steers Quality Income Realty Fund (RQI), Midcap Financial Investment Corporation (MFIC), Miller Industries Inc. (MLR) en Cohen & Steers Infrastructure Fund (UTF)? We leggen uit wat dit betekent voor hun respectievelijke aandeelhouders.

    Wie de aandelen van Cohen & Steers Quality Income Realty Fund (RQI), Midcap Financial Investment Corporation (MFIC), Miller Industries Inc. (MLR) en Cohen & Steers Infrastructure Fund (UTF) in portefeuille heeft, ziet binnenkort een dividenduitkering tegemoet. De vier Amerikaanse bedrijven hebben aangekondigd dat hun aandelen de komende dagen of weken ex-dividend zullen gaan, wat betekent dat de koers technisch gezien zal dalen met het uitgekeerde bedrag.

    Concreet gaat Cohen & Steers Quality Income Realty Fund (RQI) op 8 september 2026 ex-dividend voor een maandelijks bedrag van 0,09 dollar, wat neerkomt op ongeveer 0,08 euro per aandeel. Dit bedrag is betaalbaar op 30 september 2026. Bij de huidige koers van 12,21 dollar (circa 11,21 euro) komt dit dividend neer op ongeveer 0,74 procent van de aandelenwaarde.

    Midcap Financial Investment Corporation (MFIC) zal eveneens op 8 september 2026 ex-dividend noteren voor een kwartaaldividend van 0,31 dollar (ongeveer 0,29 euro) per aandeel, betaalbaar op 24 september 2026. De actuele dividendrendementen van deze aandelen zijn opvallend hoog: RQI biedt een geschat jaarlijks rendement van 8,84 procent en MFIC zelfs 12,93 procent. Deze percentages liggen een stuk hoger dan wat je doorgaans ziet op de beurs.

    Verschillende Betaaldata

    Miller Industries Inc. (MLR) volgt ook op 8 september 2026 met een kwartaaldividend van 0,21 dollar per aandeel (ongeveer 0,19 euro), betaalbaar op 15 september 2026. Het geschatte jaarlijkse dividendrendement van MLR bedraagt 1,51 procent. Dit ligt aanzienlijk lager dan de rendementen van RQI en MFIC, wat suggereert dat MLR een ander beleggersprofiel aantrekt, mogelijk gericht op groei in plaats van directe inkomsten.

    Tot slot gaat Cohen & Steers Infrastructure Fund (UTF) op 10 december 2024 ex-dividend voor een maandelijks dividend van 0,155 dollar (circa 0,14 euro) per aandeel, betaalbaar op 31 december 2024. Dit fonds heeft een geschat jaarlijks dividendrendement van 7,21 procent, wat het aantrekkelijk maakt voor inkomensgerichte beleggers. De verscheidenheid in betaaldata, met UTF dat al in december 2024 ex-dividend gaat en de andere pas in september 2026, benadrukt de langetermijnplanning die dividendbeleggers vaak hanteren.

    Wat Betekent Dit Voor Aandeelhouders?

    Het ‘ex-dividend’ gaan van een aandeel betekent dat kopers van het aandeel vanaf die datum geen recht meer hebben op het eerstvolgende dividend. De koers van het aandeel daalt dan in principe met het uitgekeerde dividendbedrag, omdat de waarde van de onderneming met dat bedrag afneemt. Dit is een puur technische aanpassing en leidt niet direct tot een verandering in de onderliggende waarde van het bedrijf.

    Voor RQI en MFIC, met hun hoge dividendrendementen, blijft de vraag of deze rendementen op lange termijn houdbaar zijn, gezien de onvoorspelbaarheid van dividenden in het algemeen. Wij volgen met Block #9 de evolutie van deze dividenduitkeringen en de reactie van de markt daarop.

  • Montea Ziet De Winst Per Aandeel Dalen Na Een Verhoging Van Het Dividend

    Montea Ziet De Winst Per Aandeel Dalen Na Een Verhoging Van Het Dividend

    De Belgische vastgoedinvesteerder Montea verraste beleggers met een winstdaling per aandeel in 2023, terwijl de analisten juist een stevige groei verwachtten. Toch verhoogt de vastgoedgroep het dividend verder, wat vragen oproept over de waardering.

    Montea, een gevestigde speler in het logistieke vastgoed, publiceerde recent zijn jaarcijfers. Hoewel de markt een groei van de winst per aandeel van 4,85 euro had ingeschat, daalde deze voor het boekjaar 2023 met 10 procent naar 4,37 euro. Dat is een opmerkelijke afwijking, gezien de stabiele prestaties die van vastgoedvennootschappen doorgaans verwacht worden. De operationele winst per aandeel, een belangrijke graadmeter, daalde zelfs met 10 procent.

    De vastgoedinvesteerder, die gespecialiseerd is in logistiek vastgoed met een focus op België, Nederland, Frankrijk en Duitsland, kondigde tegelijkertijd een verhoging van het bruto dividend aan. Dit stijgt van 3,14 euro naar 3,25 euro per aandeel, wat een stijging van 3,5 procent betekent. Op papier klinkt dat mooi, maar wij merken op dat het logistiek vastgoed in de nasleep van de pandemie een stevige waardevermindering heeft gekend, terwijl de rentekosten juist zijn toegenomen. Deze combinatie drukt de winstgevendheid, wat zich vertaalt in de lagere winst per aandeel.

    Waardering Van Het Aandeel

    Wij lezen de cijfers zo dat Montea te maken krijgt met een dubbele uitdaging. Enerzijds is er de inflatie die de operationele kosten opdrijft, anderzijds zien we de impact van gestegen rentevoeten op de financiering van nieuwe projecten en de herfinanciering van bestaande leningen. De daling van de winst per aandeel, gecombineerd met een hogere dividenduitkering, leidt tot een hogere uitkeringsgraad. Dat kan op termijn de financiële flexibiliteit van het bedrijf onder druk zetten.

    Ondanks de tegenvallende winst, verwachten analisten van KBC Securities dat het aandeel, met een koers van 60,60 euro per begin mei, ondergewaardeerd blijft. Zij hanteren een koersdoel van 75 euro per aandeel, wat een potentieel van bijna 24 procent zou inhouden. Wij zien echter een zekere voorzichtigheid geboden bij dergelijke voorspellingen. De marktomstandigheden voor logistiek vastgoed zijn complexer geworden dan enkele jaren geleden, toen e-commerce een enorme boost gaf aan de vraag.

    Toekomstperspectieven En Marktontwikkeling

    De vastgoedportefeuille van Montea omvat momenteel 1,9 miljoen vierkante meter, verdeeld over 111 locaties. De bezettingsgraad blijft met 99,8 procent uitzonderlijk hoog, wat duidt op een sterke vraag naar hun vastgoed. Dit zorgt voor een stabiele huurstroom en dat is een belangrijke pijler voor de financiële gezondheid van de onderneming. De huurinkomsten stegen in 2023 met 9,3 procent, mede dankzij indexeringen en nieuwe verhuringen.

    De netto schuldgraad van Montea bedroeg eind 2023 44,5 procent, met een gemiddelde looptijd van de schulden van 4,4 jaar. De gemiddelde rentevoet op de schuldportefeuille steeg naar 2,6 procent, een stijging die de winst per aandeel onvermijdelijk beïnvloedt. Wij volgen op de voet of Montea erin slaagt om deze kosten onder controle te houden en tegelijkertijd de groei van de portefeuille te bestendigen in een uitdagende marktomgeving. De sector van logistiek vastgoed is momenteel een stuk volatieler dan we gewoon waren, wat zowel kansen als risico’s met zich meebrengt.

  • First Horizon Preferente Aandelen Halen Zeven Procent Rendement, HPE.PRC Klimt Boven De Drie Procent

    First Horizon Preferente Aandelen Halen Zeven Procent Rendement, HPE.PRC Klimt Boven De Drie Procent

    Op de beursvloer is een interessante dynamiek zichtbaar bij de preferente aandelen van twee Amerikaanse giganten. De preferente aandelen van First Horizon, specifiek de Series E (FHN.PRE), doorbraken donderdag de grens van zeven procent rendement. Dit gebeurde op basis van een geannualiseerd kwartaaldividend van 1,625 dollar per aandeel, wat neerkomt op ongeveer 1,50 euro.

    Tegelijkertijd zagen we ook de 7,625 procent Series C Mandatory Convertible Preferred Stock (HPE.PRC) van Hewlett Packard Enterprise een rendement boven de drie procent noteren. De koers van deze aandelen daalde die dag tot 118,62 dollar (circa 109,50 euro), wat het jaarlijkse dividend van 3,8125 dollar (ongeveer 3,50 euro) een aanzienlijke impuls gaf. Dit soort bewegingen toont aan dat preferente aandelen, met hun vaste dividenduitkeringen, een stabiele optie kunnen zijn voor beleggers die op zoek zijn naar inkomsten.

    Hogere Opbrengsten Dan Gemiddeld

    De prestaties van First Horizon’s preferente aandelen zijn opvallend, zeker in vergelijking met het sectorgemiddelde. Het rendement van zeven procent ligt merkbaar boven de 6,86 procent die gangbaar is in de ‘Financial’ preferente aandelen categorie. Bovendien handelde FHN.PRE tegen een korting van 6,80 procent ten opzichte van de liquidatievoorkeur, terwijl het gemiddelde in de sector een korting van 14,01 procent laat zien. Dit duidt erop dat beleggers First Horizon’s preferente aandelen als relatief waardevast beschouwen, zelfs met de nu al hogere opbrengst. Wij zien vooral dat dit aandeel een aantrekkelijke optie kan zijn voor inkomensgerichte beleggers, gezien de combinatie van een hoog rendement en een relatief kleine korting.

    Voor Hewlett Packard Enterprise (HPE.PRC) ligt het verhaal anders. Hoewel het rendement van 3 procent voor deze preferente aandelen de aandacht trekt, blijft het onder het gemiddelde van 4,96 procent voor preferente aandelen in de technologiesector. De preferente aandelen van HPE handelden bovendien met een aanzienlijke premie van 166,48 procent ten opzichte van de liquidatievoorkeur, wat veel hoger is dan de gemiddelde premie van 79,20 procent in de technologiesector. Dit is een verschil dat je niet kan negeren en waarschijnlijk te maken heeft met het ‘mandatory convertible’ karakter, wat betekent dat deze aandelen op termijn omgezet moeten worden in gewone aandelen.

    Wat Betekent Dit Voor Beleggers?

    Voor beleggers is het essentieel om het onderscheid tussen ‘cumulatieve’ en ‘niet-cumulatieve’ preferente aandelen te begrijpen. De preferente aandelen van First Horizon zijn bijvoorbeeld niet-cumulatief. Dat betekent dat, mocht het bedrijf een dividendbetaling missen, het niet verplicht is om deze achterstallige dividenden later alsnog uit te keren voordat de gewone aandeelhouders dividend ontvangen. Dit brengt een extra risico met zich mee, al is de kans op een gemiste betaling bij een stabiel bedrijf als First Horizon doorgaans klein.

    De preferente aandelen van Hewlett Packard Enterprise zijn dan weer ‘mandatory convertible’. Dit houdt in dat ze op een vooraf bepaalde datum of onder bepaalde voorwaarden verplicht worden omgezet in gewone aandelen. Wij denken dat dit een belangrijke overweging is voor beleggers die op zoek zijn naar inkomsten, aangezien de toekomstige opbrengst dan afhankelijk wordt van de koers van het gewone aandeel. Het is een aspect dat de hogere premie deels kan verklaren, omdat het de investeerder blootstelt aan de groeipotentie van het onderliggende gewone aandeel, maar ook aan de volatiliteit ervan.

  • Zacks Adviseert Beleggers Om Aandeel Canadian Natural Resources Te Houden

    Zacks Adviseert Beleggers Om Aandeel Canadian Natural Resources Te Houden

    De Canadese energiegigant Canadian Natural Resources Limited (CNQ) krijgt van Zacks Equity Research een ‘houden’-advies. Het bedrijf heeft een robuuste portefeuille en een indrukwekkende dividendhistorie, maar de aandelenkoers presteert ondermaats en de risico’s blijven groot.

    Beleggers in Canadian Natural Resources Limited (CNQ), een van Canada’s grootste olie- en gasbedrijven, krijgen het advies om hun aandelen voorlopig aan te houden. Dat stelt Zacks Equity Research in een recente analyse die op Nasdaq verscheen. Hoewel CNQ al 25 jaar op rij zijn dividend verhoogt en een gediversifieerde portefeuille heeft, wegen de risico’s en de recente prestaties van het aandeel zwaar door in het advies.

    Canadian Natural Resources is actief in de exploratie, ontwikkeling, productie en verkoop van ruwe olie en aardgas. Het bedrijf heeft belangen in onder meer de Canadese oliezanden, de Noordzee en offshore Afrika. Meer dan 79 procent van de vloeibare productie komt van langetermijnactiva met een lage afname, zoals de oliezandenwinning. Dit zorgt voor een stabiele basis, zelfs in cyclische markten, en genereerde in het derde kwartaal van 2024 nog 3,9 miljard Canadese dollar (ongeveer 2,67 miljard euro) aan aangepaste kasstroom.

    Sterke Punten En Groei

    De dividendgroei van CNQ is opmerkelijk: het bedrijf verhoogde zijn dividend 25 jaar achtereen, met een gemiddelde jaarlijkse groei van 21 procent. De meest recente verhoging bedroeg 7 procent. Dit toont het vertrouwen van het management in de duurzaamheid van de kasstromen. Bovendien heeft CNQ strategische overnames gedaan, zoals de belangen van Chevron in het Athabasca Oil Sands Project en de Duvernay-regio. Deze overnames zullen de dagelijkse productie tegen 2025 met 122.500 vaten verhogen, wat de portefeuille verder diversifieert en de kasstroom moet versterken.

    CNQ investeert ook in innovatieve technologieën zoals solvent-assisted recovery en koolstofafvang, -gebruik en -opslag. Deze inspanningen zijn gericht op het verminderen van emissies en het verbeteren van de winning, wat het bedrijf positioneert als een vooruitstrevende speler in de energiesector. Wij zien hierin een poging om tegemoet te komen aan de groeiende vraag naar duurzaamheid, al blijft het een uitdaging in de fossiele sector.

    Risico’s En Ondermaatse Prestaties

    Ondanks deze sterke punten zijn er aanzienlijke risico’s. De financiële prestaties van CNQ zijn sterk afhankelijk van de prijzen van ruwe olie en aardgas. Hoewel het bedrijf een laag break-evenpunt heeft (ruim 37 euro per vat WTI), kunnen langdurig lage prijzen de kasstroom en winstgevendheid onder druk zetten. Daarnaast zijn er uitdagingen op het gebied van kapitaalallocatie tussen de diverse activa en blijft het transport van ruwe olie via pijpleidingen een kwetsbaarheid. Vertragingen bij projecten zoals TMX of geopolitieke spanningen kunnen de toegang tot de markt belemmeren.

    De aandelenkoers van CNQ daalde de afgelopen zes maanden met 10,4 procent, wat achterblijft bij concurrenten als Tourmaline Oil Corp. en Arc Resources, die respectievelijk 6,8 procent en 5,6 procent stegen. Dit kan duiden op zorgen bij beleggers. Ook de toenemende regelgeving rond broeikasgasemissies en hogere koolstoftaksen kunnen de kosten verhogen en de marges aantasten. Gezien deze mix van sterke punten en potentiële uitdagingen, vinden wij dat een ‘houden’-strategie passend is. Beleggers wachten best op een gunstiger instapmoment.

  • Directeur FIS Koopt Voor Ruim 57.000 Euro Aan Aandelen Van Zijn Eigen Bedrijf

    Directeur FIS Koopt Voor Ruim 57.000 Euro Aan Aandelen Van Zijn Eigen Bedrijf

    Jeffrey A. Goldstein, een directeur bij Fidelity National Information Services Inc, heeft in juli een aanzienlijk bedrag geïnvesteerd in aandelen van zijn eigen bedrijf. Dit gebeurde tegen een koers die nu alweer hoger ligt.

    Jeffrey A. Goldstein, een van de directeurs bij Fidelity National Information Services Inc (FIS), heeft op 15 juli 2026 voor 57.366,54 euro aan aandelen van zijn eigen bedrijf gekocht. De transactie omvatte 1.386 aandelen, tegen een prijs van 41,39 euro per stuk. Dit is een signaal dat insiders vertrouwen hebben in de toekomstige prestaties van het bedrijf, aangezien ze hun eigen geld inleggen.

    Op het moment van de aankoop noteerde het aandeel FIS op de beurs van Nasdaq. De koers van FIS stond recent rond de 40,77 euro, wat 1,6 procent lager is dan de prijs die Goldstein betaalde. Dit betekent dat beleggers die nu instappen, potentieel een lagere instapprijs kunnen krijgen dan de directeur zelf.

    Dividendrendement van 4,2 procent

    De aankoop van Goldstein is niet zijn eerste recente investering in FIS. Eerder, op 15 april 2026, kocht hij al 1.197 aandelen voor 47,39 euro per stuk, wat neerkomt op een totale waarde van 56.725,83 euro. Deze herhaalde aankopen door een insider trekken de aandacht van beleggers die op zoek zijn naar koopjes.

    Fidelity National Information Services Inc keert momenteel een jaarlijks dividend uit van 1,76 euro per aandeel, verdeeld over kwartaalbetalingen. Met de huidige koers komt dit neer op een geannualiseerd dividendrendement van ongeveer 4,2 procent. De ex-dividenddatum voor de meest recente uitbetaling is vastgesteld op 11 september 2026. Een dergelijk rendement kan aantrekkelijk zijn voor inkomensgerichte beleggers, zeker in een markt waar veel bedrijven hun dividendrendement zien dalen.

    Wat de insideraankopen betekenen

    Insideraankopen, zoals die van Goldstein, worden vaak gezien als een positief teken. Hoewel er veel redenen kunnen zijn voor een insider om aandelen te verkopen, is er doorgaans maar één reden om ze te kopen: de verwachting dat de waarde van het aandeel zal stijgen. Wij zien dit als een blijk van vertrouwen in de strategie en de vooruitzichten van het bedrijf. Het is een signaal dat degenen die het bedrijf van binnenuit kennen, geloven in een opwaarts potentieel.

    Het aandeel FIS kende de afgelopen 52 weken een breed bereik, met een dieptepunt van 37,42 euro en een hoogtepunt van 70,27 euro. De huidige koers van ongeveer 40,77 euro ligt dus dichter bij het jaarlaagtepunt. Dit kan voor sommige beleggers een opportuniteit zijn om in te stappen, vooral gezien de recente insideraankopen en het stabiele dividend. Wij volgen dit verder op, want dergelijke signalen kunnen een voorbode zijn van een koersherstel.

  • Drie Amerikaanse Bedrijven, McKesson, First Citizens En Allstate, Noteren Begin September Ex-Dividend

    Drie Amerikaanse Bedrijven, McKesson, First Citizens En Allstate, Noteren Begin September Ex-Dividend

    Beleggers in McKesson, First Citizens BancShares en Allstate moeten rekening houden met de ex-dividenddata begin september 2026. De bedrijven keren respectievelijk 0,94 dollar, 2,10 dollar en 1,08 dollar per aandeel uit.

    Drie Amerikaanse beursgenoteerde bedrijven, McKesson, First Citizens BancShares en Allstate, zullen begin september 2026 ex-dividend noteren. Dit betekent dat wie de kwartaaldividenden wil ontvangen, de aandelen voor de respectievelijke ex-dividenddata in bezit moet hebben. Het gaat om aanzienlijke bedragen per aandeel, die de bedrijven uitkeren aan hun aandeelhouders.

    McKesson, een bedrijf dat actief is in de gezondheidszorg, zal op 1 september 2026 ex-dividend noteren. Het kwartaaldividend bedraagt 0,94 dollar per aandeel, wat neerkomt op ongeveer 0,87 euro. Dit dividend wordt op 1 oktober 2026 uitbetaald. Ten opzichte van de recente koers van 893,81 dollar (ongeveer 825,50 euro) vertegenwoordigt dit een dividendrendement van ongeveer 0,11 procent. De jaarlijkse opbrengst wordt geschat op 0,42 procent.

    Bank en Verzekeraar Keren Ook Uit

    First Citizens BancShares, een bankholding, noteert op 31 augustus 2026 ex-dividend. Het bedrijf keert een kwartaaldividend van 2,10 dollar per aandeel uit, wat ongeveer 1,94 euro is. De uitbetaling volgt op 15 september 2026. Dit dividend vertegenwoordigt ongeveer 0,10 procent van de recente aandelenkoers van 2179,69 dollar (ongeveer 2014,50 euro). De geschatte jaarlijkse opbrengst voor First Citizens BancShares bedraagt 0,39 procent.

    Ook verzekeraar Allstate zal op 31 augustus 2026 ex-dividend noteren. Aandeelhouders ontvangen een kwartaaldividend van 1,08 dollar per aandeel, ongeveer 1,00 euro. De uitbetaling staat gepland voor 1 oktober 2026. Dit komt neer op ongeveer 0,42 procent van de recente koers van 257,83 dollar (ongeveer 238,20 euro). De jaarlijkse opbrengst wordt hier geschat op 1,68 procent.

    Wat Betekent Ex-Dividend?

    De ex-dividenddatum is cruciaal voor beleggers. Wie aandelen koopt op of na deze datum, heeft geen recht meer op het aankomende dividend. Het dividend wordt dan uitgekeerd aan de aandeelhouder die de aandelen vóór de ex-dividenddatum in bezit had. De koers van het aandeel daalt op de ex-dividenddatum doorgaans met de waarde van het dividend, omdat het bedrijfskapitaal vermindert.

    Hoewel dividenden een aantrekkelijk onderdeel van beleggen kunnen zijn, is het goed om te onthouden dat ze niet altijd voorspelbaar zijn. Historische dividenduitkeringen kunnen een indicatie geven, maar bieden geen garantie voor de toekomst. Wij zien vooral dat deze aankondigingen de reguliere gang van zaken in de dividendwereld weerspiegelen, waarbij bedrijven hun aandeelhouders trouw belonen.

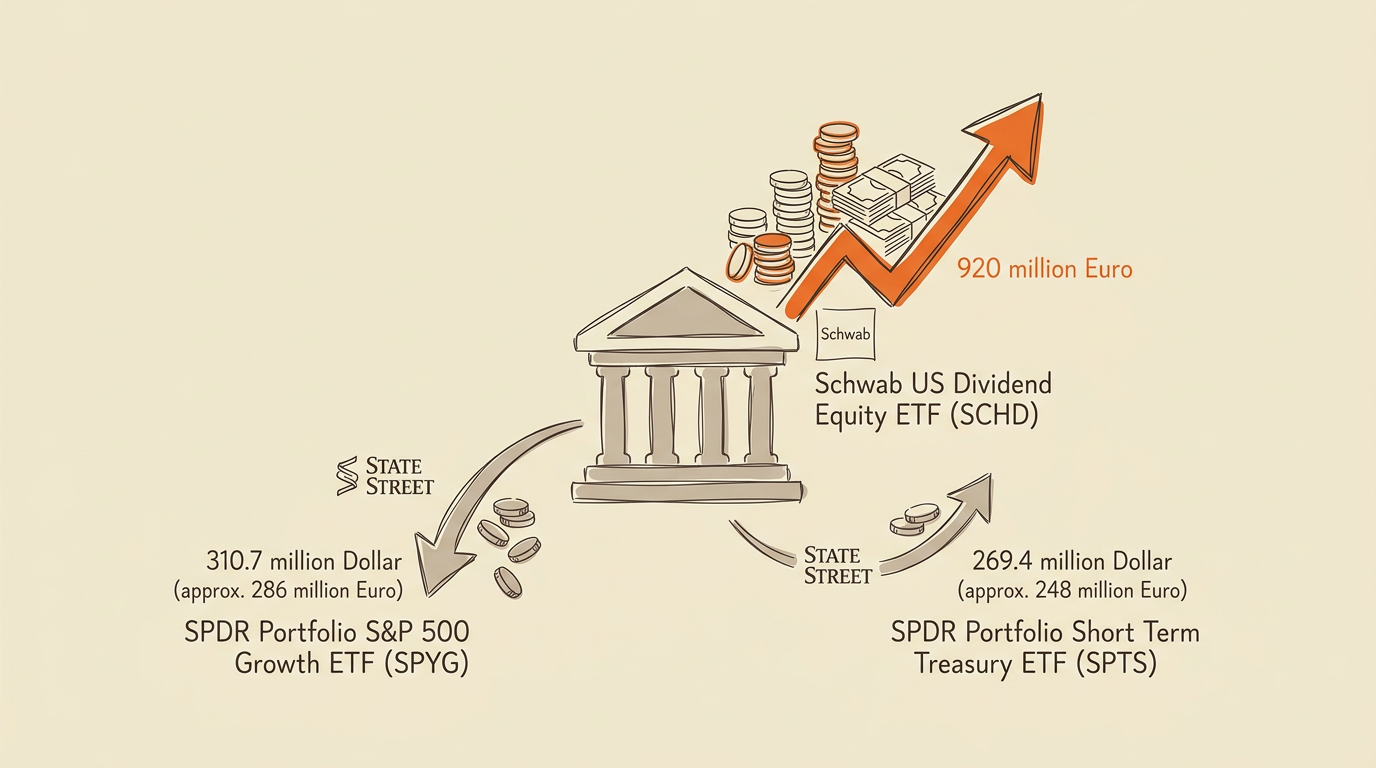
  • Beleggers Trekken Massaal Naar Dividend-ETF Van Schwab Met Instroom Van 920 Miljoen Euro

    Beleggers Trekken Massaal Naar Dividend-ETF Van Schwab Met Instroom Van 920 Miljoen Euro

    De Schwab US Dividend Equity ETF (SCHD) heeft een aanzienlijke instroom van kapitaal gezien, wat wijst op een groeiende voorkeur voor dividendbetalende aandelen. Tegelijkertijd zagen andere grote ETF’s zowel in- als uitstromen, wat duidt op een verschuiving in beleggingsstrategieën.

    Beleggers hebben de voorbije periode massaal kapitaal gepompt in de Schwab US Dividend Equity ETF (SCHD). Dit beursgenoteerde fonds, dat zich richt op Amerikaanse bedrijven die dividenden uitkeren, zag een instroom van ongeveer 1 miljard dollar, wat neerkomt op zo’n 920 miljoen euro. Deze toename van 1,6 procent in uitstaande eenheden in één week tijd, gemeten tot 27 december 2024, toont aan dat er een duidelijke vraag is naar stabiele inkomstenbronnen in de huidige markt.

    De instroom bij SCHD staat niet op zichzelf. We zien dat beleggers hun posities heroverwegen, met verschuivingen tussen verschillende soorten ETF’s. Zo kende de State Street SPDR Portfolio Short Term Treasury ETF (SPTS), die investeert in kortlopende Amerikaanse staatsobligaties, ook een aanzienlijke instroom. Dit fonds trok tot 28 augustus 2026 ongeveer 269,4 miljoen dollar (ongeveer 248 miljoen euro) aan, een stijging van 4,4 procent in uitstaande eenheden. Dit kan wijzen op een zoektocht naar veiligheid en liquiditeit, mogelijk als reactie op de bredere economische onzekerheid.

    Verschuiving Naar Waarde En Veiligheid

    De bewegingen in de ETF-markt suggereren een bredere trend waarbij beleggers de voorkeur geven aan waarde en veiligheid. De focus op dividend-ETF’s zoals SCHD, met onderliggende componenten als AbbVie Inc, Blackrock Inc en Cisco Systems Inc, duidt op een strategie om regelmatige inkomsten te genereren. Dit staat in contrast met de State Street SPDR Portfolio S&P 500 Growth ETF (SPYG), die een uitstroom van 310,7 miljoen dollar (ongeveer 286 miljoen euro) ervoer in de week tot 28 augustus 2026. SPYG richt zich op groeiaandelen binnen de S&P 500, en de uitstroom van 0,6 procent in uitstaande eenheden kan betekenen dat beleggers minder risicobereid zijn en minder vertrouwen hebben in de snelle groei van deze bedrijven.

    Het is interessant om te zien hoe deze fondsen reageren op de marktomstandigheden. Waar de SCHD en SPTS aantrekkelijk zijn door hun focus op stabiliteit en inkomsten, lijkt de SPYG minder in trek wanneer beleggers voorzichtiger worden. Wij zien dit als een teken dat de markt volop in beweging is en dat beleggers actief op zoek zijn naar manieren om hun portefeuille te beschermen tegen volatiliteit, of om een stabiel rendement te verzekeren.

    Wat Betekent Dit Voor De Brede Markt?

    Deze verschuivingen in ETF-stromen zijn een belangrijke indicator voor het bredere beleggerssentiment. Een sterke instroom in dividend- en obligatie-ETF’s kan duiden op een defensieve houding, waarbij beleggers minder geneigd zijn om grote risico’s te nemen. De focus op dividenden kan ook een gevolg zijn van de inflatie, waarbij beleggers zoeken naar manieren om de koopkracht van hun kapitaal te behouden door middel van regelmatige uitkeringen.

    De dynamiek van in- en uitstromen bij ETF’s is cruciaal, want wanneer nieuwe eenheden worden gecreëerd, moeten de onderliggende activa worden aangekocht. Bij een uitstroom worden eenheden vernietigd en de onderliggende activa verkocht, wat een impact kan hebben op de individuele aandelen binnen de fondsen. Wij volgen deze ontwikkelingen nauwlettend, want ze geven een helder beeld van waar het kapitaal naartoe vloeit en welke sectoren of strategieën momenteel de voorkeur genieten bij een breed publiek van beleggers.

  • Duke Energy En Shift4 Payments Zien Preferente Aandelen Rendement Van Meer Dan 6% En 10,5% Overtreffen

    Duke Energy En Shift4 Payments Zien Preferente Aandelen Rendement Van Meer Dan 6% En 10,5% Overtreffen

    Op de beurs van vrijdag 28 augustus 2026 lieten de preferente aandelen van energiegigant Duke Energy een rendement van meer dan 6 procent zien, terwijl die van betalingsverwerker Shift4 Payments zelfs boven de 10,5 procent uitkwamen.

    De preferente aandelen van twee Amerikaanse bedrijven, Duke Energy en Shift4 Payments, hebben op vrijdag 28 augustus 2026 opvallende rendementen laten zien. De preferente aandelen van Duke Energy (DUK.PRA) overschreden de grens van 6 procent rendement, terwijl die van Shift4 Payments (FOUR.PRA) zelfs boven de 10,5 procent uitkwamen. Dit gebeurde op een dag dat de aandelenkoersen van beide preferente effecten licht daalden.

    Voor Duke Energy, een van de grootste nutsbedrijven in de Verenigde Staten, betekent dit dat de 5,75% preferente aandelen van Serie A een jaarlijks dividend van 1,4375 dollar (ongeveer 1,33 euro) opleveren. De koers van dit aandeel zakte op de bewuste vrijdag tot 23,94 dollar (ongeveer 22,15 euro). Dit rendement ligt weliswaar boven de 6 procent, maar blijft onder het gemiddelde van 7,01 procent voor preferente aandelen in de nutssector, zo blijkt uit gegevens van Preferred Stock Channel.

    Preferente aandelen onder de loep

    Preferente aandelen zijn een speciaal type effect dat een vaste dividenduitkering belooft, vaak vóór de uitkering aan gewone aandeelhouders. Ze combineren kenmerken van zowel aandelen als obligaties. Het rendement stijgt wanneer de koers van het aandeel daalt, omdat het vaste dividend dan een groter percentage van de investering vertegenwoordigt.

    De preferente aandelen van Duke Energy handelden op vrijdag met een korting van 3,80 procent ten opzichte van hun liquidatievoorkeur. Dit is aanzienlijk minder dan de gemiddelde korting van 24,10 procent die we zien bij preferente aandelen in de nutssector. De gewone aandelen van Duke Energy (DUK) daalden die dag overigens met ongeveer 0,8 procent, terwijl de preferente aandelen een daling van ongeveer 0,5 procent noteerden.

    Shift4 Payments met dubbelcijferig rendement

    Bij Shift4 Payments, een bedrijf gespecialiseerd in betalingsverwerking, was het beeld nog opvallender. De 6,00% preferente aandelen van Serie A (FOUR.PRA) behaalden een rendement van meer dan 10,5 procent. Dit komt neer op een jaarlijks dividend van 6,00 dollar (ongeveer 5,55 euro). De koers van deze aandelen daalde die dag tot 56,50 dollar (ongeveer 52,25 euro). Dit hoge rendement kan voor sommige beleggers aantrekkelijk zijn, zeker in een markt waar hogere opbrengsten schaarser worden.

    Wij zien dit als een teken dat de markt op zoek is naar stabiele inkomstenstromen, zelfs als dat betekent dat men zich richt op minder liquide of complexere financiële instrumenten zoals preferente aandelen. Het blijft echter cruciaal om de onderliggende financiële gezondheid van de bedrijven goed in de gaten te houden, want een hoog rendement kan soms ook een hoger risico weerspiegelen.

  • CEO Parke Bancorp Koopt Aandelen Goedkoper Dan De Markt

    CEO Parke Bancorp Koopt Aandelen Goedkoper Dan De Markt

    De topman van Parke Bancorp Inc. investeerde recent in zijn eigen bedrijf, maar de aandelen zijn inmiddels nog voordeliger te verkrijgen op de beurs.

    Vito S. Pantilione, de CEO van Parke Bancorp Inc. (PKBK), toonde eind juli zijn vertrouwen in het bedrijf door voor een aanzienlijk bedrag aandelen te kopen. Op 30 juli 2026 investeerde hij 43.784 dollar (ongeveer 40.350 euro) in 1.300 aandelen, wat neerkwam op een prijs van 33,68 dollar per aandeel.

    Minder dan een maand later, op 20 augustus 2026, konden beleggers de aandelen van Parke Bancorp Inc. zelfs nog goedkoper oppikken. De koers daalde die dag tot 33,51 dollar per aandeel, wat lager is dan de prijs die de CEO zelf betaalde. Dit soort insider-aankopen wordt op Wall Street vaak gezien als een positief signaal, omdat een topman doorgaans enkel eigen geld in het bedrijf steekt als hij gelooft in toekomstige winst. Toch zien we hier dat de markt de aandelen nadien nog lager waardeerde.

    Dividend en Eerdere Aankopen

    Parke Bancorp Inc. keert momenteel een jaarlijks dividend uit van 0,8 dollar per aandeel, in kwartaaltermijnen. De meest recente ex-dividenddatum was 3 juli 2026. Dit komt neer op een jaarlijks rendement van ongeveer 2,4 procent, wat voor veel beleggers een interessante factor is.

    Het is overigens niet de eerste keer dat Pantilione in 2026 aandelen van zijn bedrijf kocht. Eerder dit jaar deed hij al meerdere aankopen. Op 27 februari 2026 kocht hij 600 aandelen voor 28,50 dollar per stuk, gevolgd door 100 aandelen op 9 maart 2026 aan 27 dollar per aandeel. Op 28 april 2026 investeerde hij opnieuw in 1.300 aandelen, toen voor 30,37 dollar per stuk. Deze reeks aankopen toont een consistent patroon van geloof in de onderneming, zelfs als de koers schommelt.

    Wat Wij Ervan Maken

    Wij zien vooral dat de marktwerking soms onvoorspelbaar is. Hoewel de aankoop van een CEO vaak als een sterk signaal wordt beschouwd, garandeert het geen directe koersstijging. Het is een indicatie van intern vertrouwen, maar externe factoren kunnen de prijs altijd beïnvloeden. De aandelen van Parke Bancorp Inc. noteerden op de dag van publicatie van het Nasdaq-artikel overigens ongeveer 0,4 procent hoger, wat de volatiliteit van de markt nogmaals onderstreept. De 52-weekse range van het aandeel lag tussen 19,71 dollar en 35,70 dollar, met een recente notering van 34,15 dollar.

    Voor beleggers die geïnteresseerd zijn in dit soort signalen, blijft het een afweging tussen de interne visie van het management en de bredere marktdynamiek. Wij houden het erop dat insider-aankopen een stukje van de puzzel zijn, maar zeker niet het hele plaatje.

  • Alibaba Zakt Na Zwakke Winst, Samsung Stijgt Door Groot Terugkoopprogramma

    Alibaba Zakt Na Zwakke Winst, Samsung Stijgt Door Groot Terugkoopprogramma

    De resultaten van grote bedrijven als Alibaba en Samsung Electronics zorgden voor beweging op de Aziatische beurzen. Terwijl Alibaba een forse winstdaling zag, kondigde Samsung een recorddividend aan.

    Vrijdag 20 augustus 2026 was een bewogen dag op de Aziatische beurzen, met verschillende bedrijven die hun kwartaal- of jaarcijfers presenteerden. De reacties van beleggers waren uiteenlopend, van forse dalingen tot sterke stijgingen, afhankelijk van de winstgevendheid en de vooruitzichten.

    De Hongkongse aandelen van de Chinese techreus Alibaba daalden met 2,2 procent tot 123,4 Hongkong dollar nadat het bedrijf zijn fiscale eerstekwartaalresultaten bekendmaakte. De nettowinst, toerekenbaar aan gewone aandeelhouders, kelderde met 75,56 procent op jaarbasis. De winst per aandeel van 8,52 Chinese yuan bleef ver onder de marktverwachting van 10,72 Chinese yuan. De omzet groeide wel met 9 procent tot 268,95 miljard Chinese yuan, en de clouddiensten lieten een versnelling zien met 45 procent externe groei. Ook de inkomsten uit AI-gerelateerde producten stegen voor het twaalfde kwartaal op rij met driecijferige percentages. De bedrijfswinst daalde echter met 57 procent, mede door afschrijvingen op goodwill en een boete van 550 miljoen euro van de Europese Unie voor digitale diensten.

    Samsung Belooft Recorddividend

    In Zuid-Korea kende Samsung Electronics een veel positievere dag. Het aandeel steeg met 3,1 procent tot 279.500 Zuid-Koreaanse won (ongeveer 189 euro). Beleggers anticipeerden op een belangrijke bestuursvergadering later die dag, waar naar verwachting een omvangrijk aandeelhoudersprogramma zou worden goedgekeurd. Dit programma zou een waarde hebben van 90 biljoen tot 110 biljoen won (tot ongeveer 76 miljard euro) en zou daarmee een van de grootste kapitaalteruggave-initiatieven ooit zijn voor een Zuid-Koreaans bedrijf. Het plan voorziet voornamelijk in speciale contante dividenden, gefinancierd door de toewijzing van 50 procent van de vrije kasstroom aan aandeelhouders. De verwachting van een dergelijk programma werd versterkt nadat concurrent SK Hynix eerder deze week al een terugkoopprogramma van 40 biljoen won (ongeveer 27 miljard euro) aankondigde. Analisten van KB Securities verwachten dat Samsung snel de koers van 300.000 won (ongeveer 203 euro) kan bereiken, gesteund door winstgroei uit een aanhoudend geheugenchiptekort en het vooruitzicht van een speciaal dividend van meer dan 100 biljoen won (ongeveer 68 miljard euro).

    Australische Bedrijven Met Gemengde Gevoelens

    Ook in Australië werden bedrijfsresultaten bekendgemaakt. De aandelen van vastgoedfondsbeheerder Charter Hall daalden met 7,3 procent tot 20,50 Australische dollar (ongeveer 12,50 euro), ondanks positieve jaarcijfers. De operationele winst steeg met 26,8 procent tot 488,1 miljoen Australische dollar (ongeveer 297 miljoen euro), of 103,2 cent per aandeel. De beheerde fondsen bereikten 94,3 miljard Australische dollar (ongeveer 57,4 miljard euro). De negatieve reactie van de markt kwam door de voorzichtige vooruitzichten voor fiscaal jaar 2027, met een verwachte operationele winst van ongeveer 114 cent per aandeel, wat een groeivertraging van ongeveer 10,5 procent inhoudt. Analisten van Citi noemden de prognose conservatief en iets onder de verwachtingen.

    NRW Holdings, een Australisch mijnbouw- en civieltechnisch bedrijf, zag zijn aandelen daarentegen met 11,1 procent stijgen tot een recordhoogte van 8,43 Australische dollar (ongeveer 5,13 euro). Het bedrijf rapporteerde een omzet van 4,3 miljard Australische dollar (ongeveer 2,6 miljard euro), een stijging van 31,4 procent, en een onderliggende EBITA-stijging van 38,8 procent tot 288,6 miljoen Australische dollar (ongeveer 176 miljoen euro). De groei werd gedreven door de succesvolle integratie van de Fredon-overname en sterke prestaties in alle divisies. NRW Holdings verwacht voor fiscaal jaar 2027 een omzet van 4,6 tot 4,8 miljard Australische dollar (ongeveer 2,8 tot 2,9 miljard euro) en een onderliggende EBITA van 320 tot 330 miljoen Australische dollar (ongeveer 195 tot 201 miljoen euro), wat duidt op aanhoudende groei. Het bedrijf verhoogde ook zijn slotdividend met 53 procent tot 0,145 Australische dollar (ongeveer 0,09 euro) per aandeel.

  • Aandelenterugkoop En Speciale Dividenden Stuwen Koersen Omhoog

    Aandelenterugkoop En Speciale Dividenden Stuwen Koersen Omhoog

    Verschillende bedrijven, van een Zuid-Koreaanse chipmaker tot een meubelketen, zetten in op het terugkopen van eigen aandelen of keren extra dividend uit. Dit stuwt de koersen en toont vertrouwen in de eigen financiële positie.

    De financiële markten zagen op donderdag 19 augustus 2026 een opvallende trend: verschillende beursgenoteerde bedrijven kondigden aandelenterugkoopprogramma’s of speciale dividenden aan. Deze bewegingen, vaak gezien als een teken van financieel vertrouwen, zorgden voor een stijging van de betreffende aandelenkoersen.

    De Zuid-Koreaanse chipmaker SK Hynix sprong eruit met de aankondiging van een aandelenterugkoop ter waarde van maar liefst 40 biljoen Zuid-Koreaanse won (ongeveer 28,3 miljard euro). Dit programma, dat op donderdag van start ging en tot 19 november loopt, is het grootste in de geschiedenis van Zuid-Korea. Het bedrijf wil meer dan 24 miljoen aandelen inkopen en vernietigen. Bovendien verhoogde SK Hynix zijn kapitaalrendementsdoelstelling naar meer dan 50 procent van de cumulatieve vrije kasstroom tussen 2025 en 2027, wat wijst op groot vertrouwen in de cashgeneratie, mede dankzij de groeiende vraag naar AI-geheugen. Het aandeel steeg hierdoor met 6,3 procent tot 1.595.000 won.

    Vertrouwen In Eigen Waarde

    Ook in andere sectoren zagen we gelijkaardige signalen. Het Australische ‘buy now, pay later’-bedrijf Zip Co zag zijn aandeel met 18,8 procent stijgen tot 3,07 Australische dollar na de publicatie van sterke jaarcijfers. De cash EBTDA (winst voor rente, belastingen, afschrijvingen en amortisatie) bereikte een record van 268,9 miljoen Australische dollar (ongeveer 164,5 miljoen euro), een toename van 57,9 procent. De nettowinst na belastingen klom met 45,7 procent tot 116,4 miljoen Australische dollar (ongeveer 71,2 miljoen euro). De Amerikaanse tak van Zip Co was een belangrijke motor achter deze resultaten, met een omzet van 903,1 miljoen Australische dollar (ongeveer 552,7 miljoen euro).

    De Amerikaanse financiële automatiseringsplatform Bill.com kondigde na sterker dan verwachte kwartaalresultaten een aandelenterugkoopprogramma van 300 miljoen dollar (ongeveer 276 miljoen euro) aan. De aangepaste winst per aandeel van 0,84 dollar overtrof de analistenverwachtingen van 0,70 dollar. De omzet steeg met 14 procent op jaarbasis tot 436,2 miljoen dollar (ongeveer 401,3 miljoen euro). Het bedrijf, dat ook een sterke groei ziet door de adoptie van AI-capaciteiten, verwacht voor fiscaal jaar 2027 een niet-GAAP winst per aandeel tussen 3,56 en 3,79 dollar, boven de consensus van 3,38 dollar. Het aandeel steeg na de bekendmaking met 3,1 procent.

    Strategische Dividenden

    Meubelmaker Ethan Allen Interiors keerde een speciaal contant dividend van 3,00 dollar per aandeel uit, wat neerkomt op een totaal van ongeveer 76 miljoen dollar (ongeveer 70 miljoen euro). Dit dividend, betaalbaar op 17 september 2026, volgt op een eerder speciaal dividend van 0,25 dollar. De timing is opmerkelijk, gezien een lopende strijd met investeerder Doug Bergeron, die via DGB Investment Inc. een belang van 5,0 procent heeft en zes bestuurskandidaten heeft voorgedragen. Het bedrijf, dat schuldenvrij is en 52 miljoen dollar (ongeveer 47,8 miljoen euro) aan operationele kasstroom genereerde in fiscaal 2026, zag zijn aandeel met 4,3 procent stijgen.

    Hier bij Block #9 kijken we er zo naar: deze golf van kapitaalteruggave toont aan dat bedrijven, zelfs in een volatielere markt, bereid zijn om hun aandeelhouders te belonen wanneer de financiële resultaten dat toelaten. Het is een duidelijk signaal dat het management gelooft in de onderliggende waarde van hun onderneming en de toekomstperspectieven. Of dit de bredere markt kan aansteken, valt nog af te wachten, maar het geeft zeker en vast een boost aan het beleggerssentiment voor deze specifieke namen.

  • Cera Stelt 4,00% Dividend Voor Over 2025: Goedkeuring In Algemene Vergadering Afwachten

    Cera Stelt 4,00% Dividend Voor Over 2025: Goedkeuring In Algemene Vergadering Afwachten

    De Raad van Bestuur van Cera stelt een brutodividend voor van 4,00% over het boekjaar 2025. Deze suggestie zal worden gepresenteerd aan de Cera-vennoten voor goedkeuring tijdens de Algemene Vergadering op zaterdag 6 juni 2026.

    Consistente dividendpolitiek bij Cera

    De Raad van Bestuur van Cera handhaaft een stabiele dividendpolitiek en stelt een dividend van 4,00% voor aan haar vennoten. Dit is in lijn met het dividend van het vorige boekjaar. In 2022 ontvingen de vennoten een eenmalig extra dividend van 1% vanwege de uitzonderlijk hoge dividenden die Cera ontving van KBC Groep en KBC Ancora.

    Uitbetaling van het dividend

    Na goedkeuring door de Algemene Vergadering zal het dividend worden uitbetaald op woensdag 10 juni 2026. Frederik Vandepitte, gedelegeerd bestuurder van Cera, legt uit: “Met dit voorstel handhaven we een stabiele dividendpolitiek en zorgen we ervoor dat onze balans sterk genoeg is om toekomstige uitdagingen aan te kunnen. Dankzij onze uitgebreide basis van vennoten kunnen we onze rol als stabiele kernaandeelhouder van KBC Groep blijven vervullen. We investeren in welvaart en welzijn, voor en door onze vennoten.”

    Groeiende basis van Cera-vennoten

    Cera heeft momenteel 407.085 vennoten en verwacht dit jaar ongeveer 14.000 nieuwe vennoten te verwelkomen. Tussen 2021 en 2025 zijn er maar liefst 68.000 nieuwe vennoten bijgekomen. Cera is van plan te blijven groeien als coöperatie.

    Uittredingen

    Uittreden met coöperatieve aandelen is mogelijk in de eerste helft van het jaar. Een vennoot kan zelf kiezen met hoeveel aandelen hij of zij uittreedt. Om te kunnen blijven profiteren van de voordelen van de vennoten, moet een vennoot voor minstens 600 euro (inbrengwaarde) aan Cera-aandelen bezitten. Alle verzoeken tot vrijwillige uittreding kunnen tussen 1 januari en 30 juni 2026 worden geregistreerd via de bankkantoren of digitale kanalen van KBC Bank, KBC Brussels en CBC Banque, of via KBC Live.

  • Strategy Verhoogt Dividend Op Voorkeursaandelen: Bitcoin Aankopen En Pipe Deals Onder De Loep

    Strategy Verhoogt Dividend Op Voorkeursaandelen: Bitcoin Aankopen En Pipe Deals Onder De Loep

    De jaarlijkse dividenduitkering op de Variable Rate Series A Perpetual Stretch (STRC) Preferred Stock is per 1 oktober verhoogd van 10% naar 10,25%. Deze aanpassing werd openbaar gemaakt in een SEC-indiening op 30 september, waarin ook een contant dividend van $0,854166667 per aandeel op de STRC werd aangekondigd. Dit bedrag is betaalbaar op 31 oktober aan aandeelhouders die op 15 oktober geregistreerd staan. De verhoging komt voort uit het nieuwe jaarlijkse percentage van 10,25%.

    Tweede Verhoging Ondertussen

    Deze aanpassing markeert de tweede verhoging van het dividend voor STRC binnen een tijdsbestek van minder dan dertig dagen. Op 2 september verhoogde de Strategy het dividend van 9% naar 10%, tegelijk met de bekendmaking van de aankoop van 4.048 BTC, ter waarde van $449,3 miljoen. Deze acquisitie bracht het totale bezit van Strategy aan Bitcoin op 636.505 BTC, wat een totale investering van $46,95 miljard vertegenwoordigt. Dit betekent dat de holdings meer dan 3% van het totale aanbod van Bitcoin uitmaken en behoren tot de grootste bedrijfsbeleggingen in de sector.

    De financiering van de aankoop in september gebeurde via $425,3 miljoen uit de verkoop van Class A gewone aandelen en $46,5 miljoen uit verschillende preferente aandelenprogramma’s, waaronder de STRK-, STRF- en STRD-aanbiedingen.

    Echter, shortseller James Chanos uitte kritiek op de mix van financiering. Hij beweerde dat het bedrijf zijn hefboomwerking had verminderd door voornamelijk te steunen op gewone aandelen in plaats van preferente aandelen. Dit wijst volgens hem op een zwakke interesse van investeerders in op inkomen gerichte effecten. Strategy heeft echter tegengeargumenteerd dat de vraag nog steeds sterk is en heeft in 2025 $5,6 miljard opgehaald via aanbiedingen van preferente aandelen, wat 12% van alle Amerikaanse beursintroducties dit jaar vertegenwoordigt. STRC werd in juli geïntroduceerd als een niet-converteerbare, variabele rente-effect dat ontworpen is om aanpasbaar inkomen te genereren. De aandelen worden verhandeld op de Nasdaq, naast de andere preferente effecten en Class A gewone aandelen van Strategy.

    Druk op Bitcoin-Schatkisten Neemt Toe

    Bedrijven die Bitcoin-diensten aanbieden, staan onder een vergrootglas als het gaat om hun kapitaalverhogingsstructuren, met name PIPE-deals (Private Investment in Public Equity), die een neerwaartse druk op de aandelenkoersen kunnen uitoefenen. Een rapport van CryptoQuant van 25 september toonde aan dat deze aandelen vaak neigen naar gedisconteerde emissieniveaus, wat verlies voor huidige investeerders met zich meebrengt.

    Kindly MD zag zijn aandelenkoers met 18,5 keer stijgen na zijn aankondiging van een PIPE in mei, vervolgens echter met 97% dalen tot het niveau van $1,12, hetgeen de PIPE-prijs was. Strive noteert momenteel op $3,00, wat een daling van 78% betekent ten opzichte van de pieken van 2025. De huidige PIPE-prijs van $1,35 suggereert nog meer neergang wanneer investeerders volgende maand hun aandelen verkopen.

    Op 26 september verschenen er meldingen dat Amerikaanse toezichthouders de activiteiten van bedrijven die digitale activa beheren, onderzoeken. Volgens het rapport zijn de SEC en andere regelgevende instanties bezig met het onderzoeken of deze firma’s, of hun betrokken individuen, hebben geprofiteerd van transacties die plaatsvonden voor de officiële aankondigingen van crypto-acquisities.

    Vraag & Antwoord

    Wat betekent de verhoogde dividenduitkering voor beleggers?
    De verhoging kan aantrekkelijk zijn voor income-georiënteerde beleggers, aangezien een hogere dividenduitkering het rendement van hun investering kan verhogen. Het geeft ook een signaal van financiële gezondheid van het bedrijf, wat de interesse van investeerders kan aanwakkeren.

    Hoe beïnvloeden de recente Bitcoin-aankopen de positie van Strategy?
    De aanzienlijke Bitcoin-aankopen versterken de positie van Strategy in de crypto-markt en tonen aan dat het bedrijf vertrouwen heeft in de toekomstige waarde van Bitcoin, ondanks de inherente volatiliteit.

    Welke risico’s zijn verbonden aan PIPE-deals voor beleggers?
    PIPE-deals kunnen leiden tot prijsdruk op aandelen, vooral wanneer de initiële verhogingen gevolgd worden door herstructureringen die de waarde voor bestaande aandeelhouders kunnen verminderen. Dit brengt aanzienlijk risico met zich mee voor investeerders die hopen op waardebehoud.

  • Oracle Verdeelt Dividenden Op 24 Juli: Wat 100 ORCL Aandelen Opleveren

    Oracle Verdeelt Dividenden Op 24 Juli: Wat 100 ORCL Aandelen Opleveren

    Oracle’s Dividendstrategieën en Marktprestaties

    Oracle, een gerenommeerde speler in de techsector, staat op het punt zijn kwartaaldividend uit te keren, een teken van zijn continue toewijding aan aandeelhouders. Dit dividend zal later deze maand worden uitgekeerd, met een vaste uitbetaling van $0,50 per aandeel. Voor een investeerder met 100 aandelen betekent dit een ontvangst van $50, wat een aantrekkelijke aanvulling kan zijn voor de portefeuille.

    Ondanks de fluctuaties op de beurs, toont de aandelenkoers van Oracle een opmerkelijke stijging. In de afgelopen drie maanden is het aandeel met zo’n 60% gestegen, wat een aanzienlijke outperformer is ten opzichte van de algemene markt. Momenteel staat het aandeel rond de $237, wat betekent dat het jaar tot nu toe met 42% is gestegen — een signaal dat beleggers vertrouwen hebben in de toekomstige prestaties van het bedrijf.

    Dividend Yield en Financiële Gezondheid

    De dividend yield van Oracle bevindt zich momenteel op 0,84%, met een verwachte uitkeringsratio van 24,37%. Dit percentage geeft aan dat het bedrijf ongeveer een kwart van zijn winst teruggeeft aan aandeelhouders, wat een gezonde balans weergeeft tussen het terugbetalen aan investeerders en het investeren in groei. Het bedrijf heeft zijn dividend consistent kunnen handhaven, met de laatste uitbetaling op 23 april 2025 en geen wijziging in de recent verklaarde bedragen. Voor investeerders is het belangrijk om te weten dat de ex-dividenddatum op 10 juli 2025 valt; dit betekent dat aandeelhouders vóór deze datum aandelen moeten bezitten om in aanmerking te komen voor het dividend.

    Fundamentals van Oracle’s Aandeel

    De sterke fundamentals van Oracle wijzen op een voortdurende groei in de komende maanden. Voor fiscaal jaar 2026 heeft Oracle al krachtige cijfers gepresenteerd. CEO Safra Catz onthulde dat de omzet uit hun MultiCloud-database met meer dan 100% groeit. Daarnaast heeft Oracle een nieuw contract binnengehaald dat meer dan $30 miljard zal opleveren, te beginnen in fiscaal jaar 2028, wat de toekomstige cashflow aanzienlijk kan versterken.

    Voor fiscaal jaar 2025, dat eindigde op 31 mei, rapporteerde Oracle een omzet van $44 miljard uit clouddiensten en licenties, een stijging van 12% ten opzichte van het voorgaande jaar. De vraag naar hun cloudinfrastructuur, die intensief wordt ingezet voor AI-werkprocessen, zorgt voor deze groei; de omzet van Oracle Cloud Infrastructure (OCI) steeg met maar liefst 51% naar $10,2 miljard, wat de totale omzetgroei van 9% naar $57,4 miljard overtrof.

    Analisten op Wall Street zijn optimistisch over deze ontwikkelingen. Stifel heeft Oracle onlangs van ‘Hold’ naar ‘Buy’ geupgraded en daarbij het koersdoel verhoogd van $180 naar $250. Dit is een signaal dat de markt het geloof in de solide uitvoering van Oracle’s cloudstrategie onderstreept. Barclays handhaaft bovendien een ‘overweight’ rating met een koersdoel van $221, waarbij het vertrouwen in de groei van het bedrijf de zorgen over het behalen van managementdoelen verlicht.

    Vraag & Antwoord

    Wat kunnen we verwachten van de toekomstige dividendbetalingen van Oracle?
    Oracle heeft zijn dividendconsistentie bewezen en met zijn gezonde uitkeringsratio en groeiperspectieven lijkt het bedrijf goed gepositioneerd om zijn dividend op langere termijn te handhaven.

    Hoe beïnvloedt Oracle’s groei in clouddiensten de aandelenkoers?
    De indrukwekkende groei in clouddiensten, met name in de AI-sector, draagt bij aan de positieve ontwikkeling van de aandelenkoers. Aandeelhouders profiteren niet alleen van het dividend, maar ook van de waardestijging van het aandeel.

    Welke invloed hebben analistenupgrades op de aandelenkoers van Oracle?
    Analistenupgrades, zoals die van Stifel en Barclays, hebben doorgaans een positieve impact op de aandelenkoers. Ze versterken het beleggersvertrouwen en kunnen leiden tot verhogingen van de koersdoelen, wat een ascendente spiraal in gang zet.