Tag: LQD

  • Beleggers Stoppen 300 Miljoen Euro In Nietjes-ETF, Trekken Geld Uit Obligaties

    Beleggers Stoppen 300 Miljoen Euro In Nietjes-ETF, Trekken Geld Uit Obligaties

    Afgelopen week zagen verschillende beursgenoteerde fondsen (ETF’s) aanzienlijke verschuivingen in kapitaalstromen, wat duidt op een veranderende voorkeur bij beleggers. Vooral obligatie-ETF’s werden minder populair.

    Beleggers toonden afgelopen week een duidelijke verschuiving in hun kapitaalstromen, met een voorkeur voor aandelen in consumentengoederen en een terugtrekking uit obligatiefondsen. De State Street Consumer Staples Select Sector SPDR ETF (XLP), die bedrijven zoals Target en Colgate-Palmolive bevat, zag een instroom van ongeveer 324,1 miljoen dollar (circa 300 miljoen euro). Dit komt neer op een toename van 2,3 procent in uitstaande eenheden op weekbasis, van 169,77 miljoen naar 173,67 miljoen.

    Tegelijkertijd trokken beleggers aanzienlijke bedragen terug uit verschillende obligatie-ETF’s. De iShares 3-7 Year Treasury Bond ETF (IEI) moest een uitstroom van ongeveer 160,7 miljoen dollar (ongeveer 149 miljoen euro) verwerken. Dat betekent een daling van 0,9 procent in het aantal uitstaande eenheden in één week tijd. De iShares iBoxx $ Investment Grade Corporate Bond ETF (LQD) kende zelfs een daling van 7,9 procent, waarbij 23,9 miljoen eenheden werden vernietigd. Ook de SKHA ETF viel op met een afname van 40,0 procent in uitstaande eenheden.

    Verschuiving Naar Defensieve Aandelen

    Wij lezen deze instroom in de XLP-ETF als een teken dat beleggers op zoek zijn naar meer defensieve activa. Consumentengoederenbedrijven zijn doorgaans minder gevoelig voor economische schommelingen, wat ze aantrekkelijk maakt in tijden van onzekerheid. De uitstroom uit obligatie-ETF’s, vooral die met bedrijfsobligaties zoals LQD, kan wijzen op een dalende rentegevoeligheid of een voorkeur voor andere, mogelijk risicovollere beleggingen die een hoger rendement beloven. De XLP-ETF noteert momenteel op 83,38 dollar, dicht bij het midden van zijn 52-weekse bandbreedte van 75,16 dollar tot 90,14 dollar.

    Impact Op Onderliggende Waarden

    Grote kapitaalstromen in ETF’s kunnen een directe impact hebben op de onderliggende aandelen die ze bezitten. Bij een instroom moeten ETF-aanbieders extra aandelen van de componenten aankopen om de waarde van de ETF te dekken. Andersom betekent een uitstroom dat onderliggende aandelen verkocht moeten worden. Voor de XLP-ETF zijn dit voornamelijk grote, stabiele bedrijven. De recente bewegingen tonen aan hoe het sentiment van beleggers snel kan omslaan tussen verschillende activaklassen.

    De brede uitstroom uit obligatie-ETF’s versus de instroom in een defensieve aandelen-ETF zoals XLP, kan erop wijzen dat beleggers momenteel een afweging maken tussen veiligheid en inflatiebescherming, of zich voorbereiden op een veranderende economische cyclus. Het zal de komende weken duidelijk worden of deze trend zich voortzet, of dat we een snelle rotatie naar andere sectoren zullen zien.
  • Hedgefondsen Halen Bijna Alle LQD En IGV ETF’s Van De Hand

    Hedgefondsen Halen Bijna Alle LQD En IGV ETF’s Van De Hand

    Uit recente 13F-rapporten blijkt dat grote investeringsfondsen hun posities in twee populaire iShares ETF’s, gericht op bedrijfsobligaties en technologiesoftware, massaal hebben afgebouwd in het tweede kwartaal van 2026.

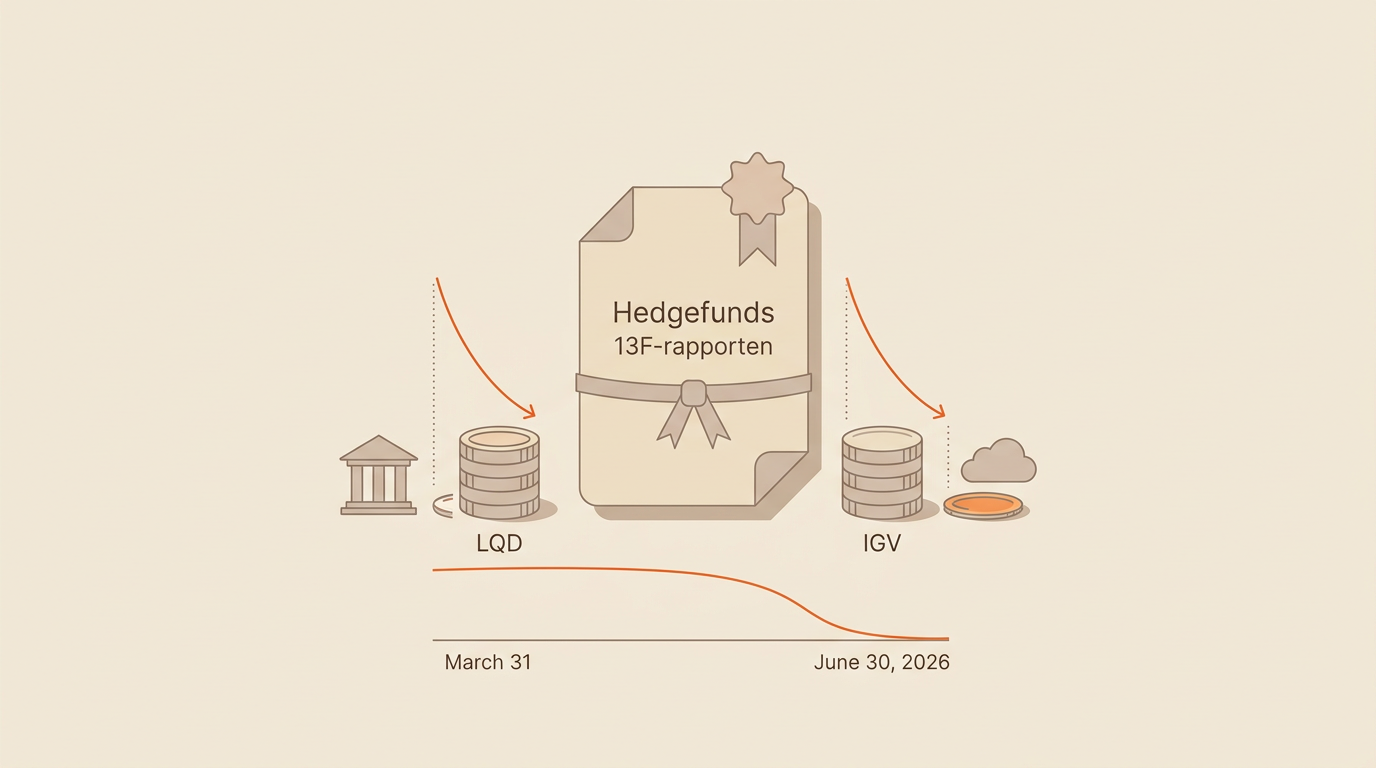
    Grote investeringsfondsen hebben hun blootstelling aan de iShares iBoxx Investment Grade Corporate Bond ETF (LQD) en de iShares Expanded Tech-Software Sector ETF (IGV) drastisch verminderd. Uit de meest recente 13F-rapporten, die een inkijk geven in de beleggingen van Amerikaanse institutionele beleggers, blijkt dat de totale hoeveelheid aandelen in deze ETF’s die door hedgefondsen werden aangehouden, tussen 31 maart en 30 juni 2026 met meer dan 99 procent is gedaald.

    De LQD ETF, die investeert in bedrijfsobligaties met een hoge kredietwaardigheid, zag een afname van het totale aantal aandelen in handen van hedgefondsen met maar liefst 99,61 procent. Het aantal daalde van 339.157.615 aandelen naar 1.324.135 aandelen. Hoewel 29 van de 79 recent rapporterende fondsen LQD in portefeuille hadden, en 18 daarvan zelfs nieuwe posities openden, overschaduwt de algemene uitstroom deze individuele instroom ruimschoots. Onder de fondsen die hun posities in LQD vergrootten, vinden we namen als Pure Financial Advisors LLC en Constellation Investments Inc., die respectievelijk 391.008 en 5.624.548 nieuwe aandelen kochten.

    Massale Uitstroom Bij Tech-Software ETF

    Een vergelijkbaar beeld zien we bij de IGV ETF, die zich richt op de technologiesoftwaresector. Hier daalde het totale aantal aandelen in handen van hedgefondsen met 99,58 procent, van 119.364.891 naar 501.755 aandelen. Ook hier meldden 29 van de 87 recent rapporterende fondsen een bezit in IGV, met 20 nieuwe posities. Opvallend is dat BW Gestao de Investimentos Ltda. en NINE MASTS CAPITAL Ltd. hun volledige IGV-posities hebben afgestoten. Fondsen zoals Cerity Partners LLC en Chicago Partners Investment Group LLC verhoogden wel hun bestaande posities met respectievelijk 7.874.000 en 1.001.283 aandelen.

    Wat Betekent Dit?

    De 13F-rapporten geven enkel inzicht in long posities, wat betekent dat we geen volledig beeld krijgen van de strategieën van deze fondsen. Een fonds kan bijvoorbeeld long posities aanhouden terwijl het tegelijkertijd short posities heeft om zich in te dekken. Toch is zo’n significante daling in het totale bezit van deze ETF’s door een brede groep hedgefondsen een opvallend signaal. Wij lezen dit als een duidelijke verschuiving in de allocatie van kapitaal, weg van deze specifieke segmenten van de markt.

    Het is belangrijk te onthouden dat deze cijfers de situatie per 30 juni 2026 weergeven. De markt kan sindsdien alweer een andere richting zijn ingeslagen. Desalniettemin wijst de collectieve beweging van zoveel fondsen op een verminderd vertrouwen in, of een strategische herpositionering ten opzichte van, bedrijfsobligaties en technologiesoftwareaandelen in het tweede kwartaal. We volgen dit verder op om te zien of deze trend zich doorzet in de volgende rapportageperiodes.