Tag: PreferenteAandelen

  • DeFi Development Keurt Inkoop Programma Goed Voor Preferente CHAD Aandelen

    DeFi Development Keurt Inkoop Programma Goed Voor Preferente CHAD Aandelen

    Het bedrijf, dat investeert in Solana, wil hiermee de stabiliteit van zijn CHAD-aandelen garanderen, hoewel er nog geen onmiddellijke plannen zijn voor een inkoop.

    DeFi Development Corp., een beursgenoteerd Amerikaans bedrijf dat zich toelegt op de accumulatie van Solana (SOL) voor zijn schatkist, heeft een inkoopprogramma voor zijn preferente CHAD-aandelen goedgekeurd. Dit programma stelt het bedrijf in staat om aandelen terug te kopen zodra de koers onder de nominale waarde van 10 dollar per aandeel zakt. De autorisatie heeft geen vaste vervaldatum en is niet beperkt tot het huidige aantal uitstaande aandelen, wat het bedrijf flexibiliteit moet bieden op lange termijn.

    Toch zijn er momenteel geen concrete plannen voor een inkoop. Topman Joseph Onorati gaf aan dat de eerste prioriteit ligt bij het stabiliseren van de CHAD-aandelen rond hun nominale waarde. Pas daarna, als de aandelen opnieuw onder die grens zakken, kan het inkoopprogramma worden ingezet als een strategisch instrument. Dit plan komt bovenop het bestaande ‘Automated Teller Machine’ (ATM) programma van 300 miljoen dollar voor CHAD, wat de ambitie van het bedrijf onderstreept om de liquiditeit en stabiliteit van zijn preferente aandelen te waarborgen.

    Strategische beweging voor stabiliteit

    De beslissing om een inkoopprogramma te autoriseren, maar niet onmiddellijk te activeren, toont een voorzichtige aanpak. Onorati benadrukte de langetermijnvisie op CHAD als een financieringsplatform, eerder dan een eenmalige uitgifte. Dit inkoopprogramma is dan ook bedoeld als een flexibel kapitaalinstrument dat de groei van CHAD kan ondersteunen. De preferente aandelen bieden overigens een jaarlijks dividendrendement van 13 procent, wat ze aantrekkelijk maakt voor inkomensgerichte beleggers.

    DeFi Development Corp. onderscheidt zich door zijn unieke schatkiststrategie, waarbij Solana (SOL) de voornaamste activa vormt. Het bedrijf biedt investeerders directe blootstelling aan Solana, een cryptomunt die op 6 oktober om 17:31 noteerde aan 108 euro, met een stijging van 0,6 procent over de afgelopen zeven dagen. Het totale bezit van Solana in de schatkist van DeFi Development is recentelijk meer dan verdubbeld, tot 2,56 miljoen SOL. Deze groei heeft de intrinsieke waarde (NAV) per aandeel van DFDV aanzienlijk doen toenemen, wat de solide basis voor de CHAD-aandelen verder versterkt.

    Solana-ecosysteem als fundament

    Naast het aanhouden en staken van SOL, beheert DeFi Development Corp. ook zijn eigen validator-infrastructuur. Hierdoor genereert het stakingsbeloningen en vergoedingen uit gedelegeerde ‘stake’. Deze diepe betrokkenheid bij het Solana-ecosysteem, inclusief deelname aan gedecentraliseerde financieringsmogelijkheden (DeFi), vormt de ruggengraat van de waardestijging van de onderneming. De preferente CHAD-aandelen, die op 1 oktober 2026 hun eerste dividend uitbetaalden, zijn zo direct gekoppeld aan het succes van deze Solana-gebaseerde activiteiten.

    De autorisatie voor het inkoopprogramma kan gezien worden als een proactieve stap om het vertrouwen van beleggers in CHAD te verstevigen. Door de mogelijkheid tot inkoop te creëren, bouwt het bedrijf een vangnet in voor periodes van volatiliteit. Dit is vooral relevant in de cryptomarkt, waar koersschommelingen de norm zijn. Onorati’s focus op het ‘naar pari brengen’ van CHAD en pas daarna ingrijpen, toont aan dat men wil waken over de marktperceptie van de preferente aandelen.

    Wat betekent dit nu?

    Het inkoopprogramma voor de preferente CHAD-aandelen van DeFi Development Corp. is een defensieve maatregel om de stabiliteit van de aandelen te ondersteunen mochten ze onder de nominale waarde van 10 dollar zakken. Hoewel de intentie tot inkoop er niet direct is, biedt de autorisatie op de lange termijn flexibiliteit om de waarde van de aandelen te beschermen. Dit initiatief, gesteund door een groeiende Solana-schatkist van 2,56 miljoen SOL, moet het vertrouwen in de fundamentele waardering van DFDV versterken.
  • Drie Amerikaanse Bedrijven Bieden Beleggers Dividendrendementen Tot Wel 12 Procent

    Drie Amerikaanse Bedrijven Bieden Beleggers Dividendrendementen Tot Wel 12 Procent

    Terwijl NRG Energy een solide 2 procent dividendrendement laat zien, springen DigitalBridge Group en Franklin BSP Realty Trust eruit met respectievelijk 12 en 10 procent op hun preferente aandelen, wat de aandacht trekt van beleggers op zoek naar inkomsten.

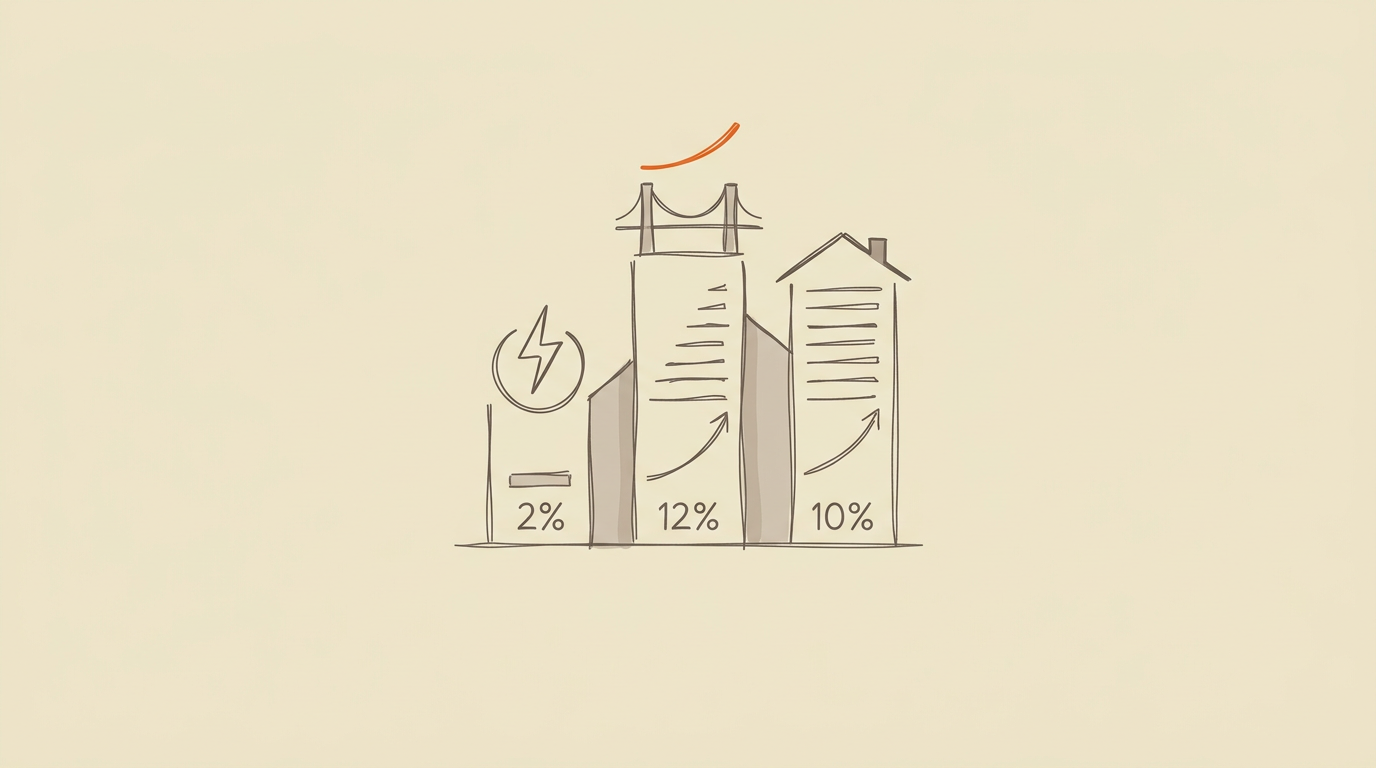
    Waarom zouden beleggers deze bedrijven overwegen? Recentelijk lieten drie Amerikaanse bedrijven op de beurs een opmerkelijk dividendrendement zien. NRG Energy Inc. noteerde een dividendrendement van 2 procent op basis van een jaarlijks dividend van omgerekend 1,76 euro, terwijl de preferente aandelen van DigitalBridge Group Inc. en Franklin BSP Realty Trust Inc. zelfs 12 en 10 procent rendement boden.

    NRG Energy, een van de grote bedrijven in de S&P 500 index, kende een koers van 87,03 euro op de dag van de meting. Het bedrijf betaalt jaarlijks 1,76 euro aan dividend uit. Het rendement van 2 procent voor een S&P 500-onderdeel is zeker aantrekkelijk, zeker in vergelijking met historische rendementen van bredere indexen. Zo leverde de S&P 500 ETF (SPY) tussen eind 1999 en eind 2012 weliswaar een koersdaling op van 4,35 euro per aandeel, maar met uitgekeerde dividenden van 24,19 euro per aandeel resulteerde dit toch in een positief totaalrendement van 23,36 procent over die periode, of gemiddeld 1,6 procent per jaar.

    Voor DigitalBridge Group Inc. lag het dividendrendement op de Series I preferente aandelen zelfs boven de 12 procent, met een jaarlijks dividend van 1,67 euro. Deze aandelen wisselden van eigenaar voor een prijs van 13,74 euro, wat een aanzienlijke korting van 40,20 procent betekent ten opzichte van de liquidatievoorkeur. Dit is fors hoger dan de gemiddelde korting van 18,23 procent binnen de ‘Real Estate’ sector voor preferente aandelen. De gemiddelde sectoropbrengst ligt op 8,49 procent, dus 12 procent springt er duidelijk uit.

    Ook Franklin BSP Realty Trust Inc. viel op met zijn 7,50 procent Series E preferente aandelen, die een rendement van meer dan 10 procent boden. Hier bedroeg het jaarlijkse dividend 1,75 euro, bij een koers van 17,11 euro. Deze preferente aandelen verhandelen eveneens met een korting op hun liquidatievoorkeur van 24,68 procent, wat ook hier boven het sectorgemiddelde ligt. Wij zien vooral in deze preferente aandelen een signaal dat de markt een hoger risico inschat, wat zich vertaalt in een hogere vergoeding voor de belegger. Beide vastgoedgerelateerde bedrijven noteren een hoger rendement dan het sectorgemiddelde voor preferente aandelen, wat een indicatie kan zijn dat de markt de onderliggende risico’s in de vastgoedsector op dit moment hoger inschat.

    Dividenden spelen historisch gezien een belangrijke rol in het totale rendement van aandelen, zo merkt BNK Invest op. De hoogte van dividenden is echter niet altijd voorspelbaar en volgt vaak de winstgevendheid van een bedrijf. De koers van Bitcoin, bijvoorbeeld, steeg de afgelopen dertig dagen met 6,3 procent en noteert op 1 oktober om 04:01 73.685 euro, een heel ander type rendement dan de vaste dividenden die deze bedrijven bieden.

    Technische analyse

    NRG Energy handelde op de dag van meting rond 87,03 euro. Hoewel de bron geen specifieke support- en weerstandsniveaus vermeldt, is de koers van preferente aandelen DBRG.PRI en FBRT.PRE recentelijk gestegen met respectievelijk 0,3 procent en 0,5 procent. Dit duidt op een bescheiden positieve momentum. Het handelsvolume is niet gespecificeerd, maar een stabiele of licht stijgende koers, zoals bij de preferente aandelen, kan wijzen op hernieuwd beleggersvertrouwen na een periode van lagere waardering.

    Marktsentiment

    Het hoge dividendrendement en de korting op de liquidatievoorkeur voor de preferente aandelen van DigitalBridge en Franklin BSP kunnen een teken zijn van voorzichtigheid bij beleggers, ondanks de aantrekkelijke uitkeringen. De hogere rendementen compenseren mogelijk een perceptie van verhoogd risico in de vastgoedsector, zeker nu de algemene angst-en-hebzuchtmeter op 74 van 100 staat (Greed) op 1 oktober om 04:01, wat suggereert dat beleggers elders meer risico durven te nemen. De algemene markt is dus geneigd tot optimisme, wat de hoge rendementen van deze specifieke aandelen extra opvallend maakt.

    Fundamentele analyse

    DigitalBridge Group en Franklin BSP Realty Trust opereren in de vastgoedsector, die gevoelig kan zijn voor rentewijzigingen en economische omstandigheden. De aanzienlijke korting op de liquidatievoorkeur, veel hoger dan het sectorgemiddelde, voor beide preferente aandelen kan een fundamentele waardering van onderliggende risico’s weerspiegelen, zoals potentiële uitdagingen in de vastgoedmarkt. NRG Energy, als S&P 500-onderdeel, geniet een grotere schaal en diversificatie, wat doorgaans als stabieler wordt beschouwd in een volatielere markt.

    Bull- vs bear-scenario

    • Bull-scenario: Als de vastgoedmarkt stabiliseert en de rentevoeten gunstig blijven, kunnen de koersen van de preferente aandelen van DigitalBridge en Franklin BSP stijgen, waardoor de korting op de liquidatievoorkeur afneemt en beleggers profiteren van zowel dividend als koerswinst.
    • Bear-scenario: Een verslechterende vastgoedmarkt of een stijging van de rentetarieven kan de druk op deze preferente aandelen verder verhogen, waardoor de korting toeneemt en het risico op kapitaalverlies stijgt, zelfs met de hoge dividenduitkeringen.

    Wat betekent dit nu?

    De hoge dividendrendementen van DigitalBridge Group en Franklin BSP Realty Trust op hun preferente aandelen, in combinatie met hun notering onder de liquidatievoorkeur, wijzen op een complexe afweging van risico en beloning voor beleggers. Hoewel de rendementen aantrekkelijk zijn, suggereert de aanzienlijke korting een voorzichtige marktvisie op de onderliggende vastgoed activa. NRG Energy biedt daarentegen een meer gematigd, maar stabieler rendement als onderdeel van een bredere index, wat het een interessante optie maakt voor inkomstengeoriënteerde beleggers die minder risico willen nemen in een over het algemeen optimistische markt.

  • Drie Vastgoedbedrijven Keren Binnenkort Dividend Uit Aan Aandeelhouders

    Drie Vastgoedbedrijven Keren Binnenkort Dividend Uit Aan Aandeelhouders

    Beleggers in preferente aandelen van Braemar Hotels & Resorts, Cherry Hill Mortgage Investment en EPR Properties kunnen zich opmaken voor dividenduitkeringen. Dit heeft traditioneel gevolgen voor de koers op de ex-dividenddatum.

    Beleggers in preferente aandelen van drie Amerikaanse vastgoedbedrijven mogen binnenkort een kwartaaldividend verwachten. Braemar Hotels & Resorts, Cherry Hill Mortgage Investment en EPR Properties hebben alle drie aangekondigd dat hun preferente aandelen respectievelijk op 30 juni 2026 en 30 september 2026 ex-dividend zullen noteren. Dit betekent dat om recht te hebben op het dividend, men de aandelen vóór die datum in bezit moet hebben. Op de ex-dividenddatum zal de koers van het aandeel, alle andere factoren gelijk, doorgaans dalen met de waarde van het uitgekeerde dividend.

    De dividenduitkering van Braemar Hotels & Resorts (BHR.PRB) bedraagt 0,3438 dollar (ongeveer 0,32 euro) per aandeel. Op basis van de recente koers van 14,09 dollar (ongeveer 13,11 euro), komt dit neer op een kwartaalrendement van ongeveer 2,44 procent. Jaarlijks gezien biedt dit een rendement van 9,65 procent, wat aanzienlijk hoger is dan het gemiddelde van 5,38 procent in de sector van reizen en entertainment, aldus BNK Invest. Op de dag vóór de ex-dividenddatum daalden de BHR.PRB-aandelen al met ongeveer 1,1 procent.

    Cherry Hill Mortgage Investment Corp (CHMI.PRB) keert een kwartaaldividend van 0,6162 dollar (ongeveer 0,57 euro) uit. Met een recente aandelenkoers van 23,65 dollar (ongeveer 21,99 euro) komt dit overeen met een dividendrendement van 2,61 procent. Het geannualiseerde rendement van 10,41 procent overtreft het sectorgemiddelde van 8,43 procent voor preferente aandelen in de vastgoedsector ruimschoots.

    EPR Properties (EPR.PRE) kondigde een kwartaaldividend van 0,5625 dollar (ongeveer 0,52 euro) aan. Dit vertegenwoordigt ongeveer 1,80 procent van de recente aandelenkoers van 31,19 dollar (ongeveer 29,00 euro). Het jaarlijkse rendement van 7,12 procent blijft hier wel onder het gemiddelde van 8,43 procent voor preferente vastgoedaandelen. De aandelen van EPR.PRE daalden recent met 1,3 procent, terwijl de gewone aandelen (EPR) 0,2 procent lager noteerden.

    Context van het dividend

    De aankondiging van deze dividenden past in het patroon van regelmatige uitkeringen door deze bedrijven aan houders van preferente aandelen. Preferente aandelen staan bekend om hun vaste dividenduitkeringen, die prioriteit hebben boven de dividenden van gewone aandelen. Voor beleggers die op zoek zijn naar stabiele inkomsten, bieden deze aandelen vaak een aantrekkelijke optie, vooral in sectoren zoals vastgoed en hospitality waar cashflows relatief voorspelbaar kunnen zijn.

    Wij zien vooral dat deze preferente aandelen met hun hoge geannualiseerde rendementen een contrast vormen met meer volatiele beleggingen zoals cryptomunten. Terwijl Bitcoin (BTC) vandaag, 29 september om 05:02, op 72.959 euro noteert en een daling van 3,1 procent over de afgelopen zeven dagen liet zien, bieden preferente aandelen een meer gestage opbrengst. Die stabiliteit komt echter ook met een lager groeipotentieel en een hogere gevoeligheid voor renteschommelingen.

    Wat betekent dit nu?

    Voor houders van deze preferente aandelen is het belangrijk de ex-dividenddata in de gaten te houden om te bepalen of ze nog recht hebben op de aanstaande uitkering. De verwachte koersdaling op de ex-dividenddatum is een technisch effect; de totale waarde van het aandeel plus het dividend blijft in principe gelijk. Deze aankondigingen onderstrepen de aantrekkingskracht van preferente aandelen voor inkomstgerichte beleggers, die een hogere en meer voorspelbare opbrengst zoeken dan traditionele obligaties of gewone aandelen. De recente prestaties van de onderliggende gewone aandelen van Braemar en Cherry Hill laten zien dat de brede marktbewegingen ook impact hebben op deze specifieke aandelen, hoewel preferente aandelen doorgaans minder volatiel zijn.

  • JP Morgan Verhoogt De Rating Voor Preferente Aandelen Regency Centers

    JP Morgan Verhoogt De Rating Voor Preferente Aandelen Regency Centers

    Verschillende analistenhuizen hebben onlangs hun visie op preferente aandelen van Amerikaanse bedrijven bijgesteld, met twee opvallende ‘Overweight’-adviezen voor CNB Financial Corporation en Regency Centers Corporation.

    De preferente aandelenmarkt in de Verenigde Staten kent een opvallende dynamiek, zo blijkt uit recente adviezen van vooraanstaande analistenhuizen. In twee afzonderlijke bewegingen hebben JP Morgan en Piper Sandler hun positie ten opzichte van preferente aandelen bijgesteld, wat wijst op een groeiend vertrouwen in specifieke segmenten van de Amerikaanse economie.

    JP Morgan heeft op 24 september 2026 zijn rating voor het preferente aandeel van Regency Centers Corporation (REGCO) verhoogd van ‘Neutraal’ naar ‘Overweight’. Deze upgrade volgt op een eerdere downgrading in december 2025. Het aandeel sloot op de dag van de upgrade af op 21,10 euro, na een daling van 2,56 procent in de voorbije week. De analistenconsensus voor dit vastgoedbedrijf, gespecialiseerd in supermarkt-geankerde winkelcentra, ligt op een gemiddeld koersdoel van 26,35 euro, wat een potentieel van 24,89 procent inhoudt. Dit toont aan dat JP Morgan, ondanks de recente koersdaling, een aanzienlijke opwaartse beweging verwacht, mogelijk gedreven door de stabiele inkomstenstroom uit vastgoed met essentiële winkels.

    Tegelijkertijd startte Piper Sandler, eveneens op 24 september 2026, de dekking van het preferente aandeel van CNB Financial Corporation (CCNEP) met een ‘Overweight’-aanbeveling. Het aandeel van deze bank sloot die dag op 24,95 euro, een stijging van 1,18 procent in één week tijd. De gemiddelde analistenverwachting voor CNB Financial bedraagt 27,68 euro, wat een verwachte stijging van 10,92 procent impliceert. Piper Sandler baseert zijn prijsdoel van 38,00 dollar (ongeveer 35,50 euro) voor het gewone aandeel op 10,0 keer de winst per aandeel voor 2027, wat een lichte korting is ten opzichte van concurrenten die op 10,5 keer worden gewaardeerd. Dit benadrukt de relatieve aantrekkelijkheid van CNB Financial op basis van zijn winstpotentieel en waardering.

    Deze positieve adviezen van grote analistenhuizen zoals JP Morgan en Piper Sandler zijn van belang voor beleggers, omdat ze een signaal afgeven over het vertrouwen in de fundamentele waarde van deze bedrijven. Wij zien vooral dat de ‘Overweight’-adviezen een indicatie zijn dat analisten verwachten dat deze aandelen beter zullen presteren dan het marktgemiddelde. Bij Regency Centers ligt de focus op de veerkracht van supermarkt-geankerde winkelcentra, die historisch gezien minder gevoelig zijn voor economische schommelingen. Voor CNB Financial, met activa van 8,4 miljard euro en zes bankdivisies, kan de waardering van 8,9 keer de verwachte winst per aandeel in 2027 een aantrekkelijke instap bieden, vooral gezien de recente overnames die de marktpositie van de bank hebben versterkt.

    Als we dit in een bredere context plaatsen, zien we dat de markt nog steeds zoekende is naar stabiliteit en groei, zij het met enige voorzichtigheid. De Fear & Greed Index, die op 27 september om 02:31 (Brusselse tijd) op 70 van de 100 punten stond (Greed), duidt op een relatief optimistische marktstemming. Dit optimisme kan deels worden toegeschreven aan de zoektocht naar activa die een solide rendement beloven in een periode van macro-economische onzekerheid. Preferente aandelen, die vaak een vaste dividenduitkering bieden, kunnen dan aantrekkelijk zijn voor beleggers die op zoek zijn naar stabiliteit en inkomen.

    Technische analyse

    Het preferente aandeel van CNB Financial Corporation (CCNEP) sloot op 24 september 2026 op 24,95 euro, wat een stijging van 1,18 procent over de week betekent. Dit wijst op een bescheiden opwaartse trend. Voor Regency Centers Corporation (REGCO) was de situatie anders, met een slotkoers van 21,10 euro op dezelfde dag, na een daling van 2,56 procent in de afgelopen week. Dit suggereert dat REGCO op korte termijn met verkoopdruk te maken heeft gehad, mogelijk na een eerdere piek. Concrete support- en resistance-niveaus zijn niet gespecificeerd, maar een daling van 4,13 procent over een maand voor REGCO wijst op een neerwaartse beweging die mogelijk nog niet ten einde is.

    Marktsentiment

    De algemene marktomstandigheden, gemeten door de Fear & Greed Index, stonden op 27 september om 02:31 op 70 van 100 (Greed), wat duidt op een overwegend positief sentiment onder beleggers. Dit brede optimisme kan een ondersteunende factor zijn voor aandelen die positieve analistenadviezen krijgen. De consensus voor CNB Financial Corporation toont een sterke positieve bias met 72,7 procent positieve aanbevelingen, terwijl Regency Centers Corporation een positief percentage van 54,2 procent heeft, wat nog steeds robuust is.

    Fundamentele analyse

    CNB Financial Corporation is een Amerikaanse bank die financiële diensten aanbiedt via haar dochteronderneming CNB Bank, en heeft haar aanwezigheid versterkt door strategische overnames zoals Bank of Akron. Deze expansie wijst op een proactieve groeistrategie. Regency Centers Corporation richt zich op hoogwaardige, supermarkt-geankerde winkelcentra, wat zorgt voor een stabiele inkomstenstroom door de aard van de huurders. De voortdurende herinvestering in eigendommen om aan consumententrends te voldoen, ondersteunt de langetermijngroei en de fundamentele waarde van het bedrijf. Beide bedrijven opereren in sectoren die relatief veerkrachtig kunnen zijn, de ene door essentiële bankdiensten en de andere door noodzakelijke winkelvoorzieningen.

    Bull- vs bear-scenario

    • Bull-scenario: Als de bredere markt een positieve trend behoudt en de economische groei aanhoudt, kunnen de preferente aandelen van CNB Financial Corporation en Regency Centers Corporation hun koersdoelen van respectievelijk 27,68 euro en 26,35 euro bereiken of overschrijden, vooral als de operationele resultaten de positieve analistenverwachtingen bevestigen.
    • Bear-scenario: Een algemene marktdaling of onverwachte negatieve ontwikkelingen binnen de bank- of vastgoedsector, zoals een stijgende rentetarieven die de vastgoedwaarde drukken, kunnen de koersen van beide aandelen onder druk zetten en de huidige koersdoelen onbereikbaar maken.

    Wat betekent dit nu?

    De recente adviezen voor CNB Financial Corporation en Regency Centers Corporation wijzen op een selectief optimisme in de markt, waarbij analisten kansen zien in bedrijven met solide fundamenten en een heldere groeistrategie. Hoewel de bredere markt een overwegend positief sentiment kent, zoals de Fear & Greed Index aangeeft, blijven de individuele prestaties afhankelijk van specifieke bedrijfsontwikkelingen en de algemene economische context. Beleggers doen er goed aan om naast de positieve adviezen ook de potentiële risico’s en de bredere marktdynamiek in overweging te nemen bij hun beslissingen.

  • Wells Fargo Start Dekking Preferente Aandelen Old National Bancorp Met ‘Overweight’ Advies

    Wells Fargo Start Dekking Preferente Aandelen Old National Bancorp Met ‘Overweight’ Advies

    De Amerikaanse bank Wells Fargo heeft een positief advies uitgebracht voor de preferente aandelen van Old National Bancorp, ondanks een lichte koersdaling in de afgelopen weken.

    Wells Fargo heeft op 24 september 2026 de dekking van de preferente aandelen van Old National Bancorp (NASDAQGS:ONBPP) gestart met een ‘Overweight’ aanbeveling. Dit positieve advies komt op een moment dat de koers van het aandeel, dat op 23 september 2026 sloot op 24,80 dollar, recentelijk een lichte neerwaartse trend vertoonde.

    De preferente aandelen van de in Indiana gevestigde bank daalden in de week voorafgaand aan het advies met 0,40 procent. Over de afgelopen maand was er een minimale daling van 0,12 procent te zien. Wij interpreteren deze timing als een signaal dat Wells Fargo gelooft in het onderliggende potentieel van Old National Bancorp, ongeacht de kortetermijnschommelingen.

    Old National Bancorp staat bekend als de grootste financiële dienstverlener in Indiana, met een sterke focus op community banking, commerciële en consumentenleningen, vermogensbeheer en depositodiensten. De bank heeft haar aanwezigheid in de Midwest uitgebreid door strategische fusies en overnames, wat haar marktaandeel heeft verstevigd en haar bereik tot in Minnesota vergroot heeft. Dat die nadruk op lokaal bankieren gecombineerd wordt met brede financiële capaciteiten, zoals Fintel opmerkte, is voor ons een belangrijk fundament voor stabiliteit.

    Het advies van Wells Fargo sluit aan bij een bredere positieve consensus onder analisten. Van de vijftien recente aanbevelingen voor Old National Bancorp’s preferente aandelen is 66,7 procent positief. De gemiddelde koersdoelstelling van analisten lag op 15 september 2026 op 29,13 dollar, wat een potentiële stijging van 17,45 procent inhoudt ten opzichte van de toenmalige slotkoers. JP Morgan initieerde eerder die maand, op 11 september 2026, ook dekking met een ‘Overweight’ advies, en Citigroup handhaafde op 22 september 2026 een ‘Buy’ rating. Wij zien hierin een bevestiging dat de bank, ondanks haar regionale focus, de aandacht trekt van grote financiële instellingen.

    Technische analyse

    De preferente aandelen van Old National Bancorp sloten op 23 september 2026 op 24,80 dollar. De koers heeft de afgelopen week een lichte daling gekend van 0,40 procent. Een vergelijkbare ontwikkeling zien we op bredere markten, waar bijvoorbeeld Bitcoin, gemeten op 25 september om 04:03 (Brusselse tijd), over de afgelopen zeven dagen een stijging van 10,5 procent liet zien, maar over de maand daarvoor ‘slechts’ 7,5 procent steeg, wat duidt op een recentere vertraging. Concrete support- en resistentieniveaus voor ONBPP zijn in de bronnen niet direct vermeld, evenals de positie ten opzichte van voortschrijdende gemiddelden of de RSI-status.

    Marktsentiment

    Het marktsentiment rondom Old National Bancorp’s preferente aandelen is overwegend positief. Twee derde van de analisten heeft een positief advies, en er zijn geen ‘Sell’ of ‘Strong Sell’ aanbevelingen. Dit duidt op een breed vertrouwen in de toekomstige prestaties. De Fear & Greed Index, die het algemene crypto-sentiment meet, staat op 71 van 100 (Greed), wat wijst op een optimistische stemming in de bredere financiële markten, zij het voor een andere activaklasse.

    Fundamentele analyse

    Old National Bancorp is de grootste financiële dienstverlener in Indiana en heeft haar marktpositie versterkt via fusies en overnames, waardoor het bereik in de Midwest tot in Minnesota strekt. De focus op community banking, commerciële en consumentenleningen, vermogensbeheer en depositodiensten vormt een solide basis. Deze brede portefeuille en regionale verankering lijken de bank veerkracht te geven, zelfs in wisselvallige marktomstandigheden.

    Bull- vs bear-scenario

    • Bull-scenario: Als de bredere markt de positieve analistenadviezen volgt en de koers de consensusdoelstelling van 29,13 dollar nadert, kan het aandeel een opwaarts potentieel van ruim 17 procent realiseren.
    • Bear-scenario: Mocht de koers van 24,80 dollar verder onder druk komen te staan, bijvoorbeeld door onverwachte economische tegenwind, dan kan het aandeel de recente daling van 0,40 procent in een week tijd verder uitdiepen.

    Wat betekent dit nu?

    Het ‘Overweight’ advies van Wells Fargo, samen met de positieve consensus van andere analisten, duidt op een fundamenteel vertrouwen in de preferente aandelen van Old National Bancorp. Ondanks een lichte recente koersdaling, projecteren analisten een aanzienlijk opwaarts potentieel. De strategie van de bank, gericht op regionale verankering en een breed dienstenpakket, lijkt hieraan bij te dragen. Wij blijven de ontwikkeling van de koers in relatie tot de gestelde koersdoelen nauwlettend volgen.