Tag: Scott Bessent

  • Dollar-Yen Vormt ‘Death Cross’ Na Daling Van 1 Procent

    Dollar-Yen Vormt ‘Death Cross’ Na Daling Van 1 Procent

    De Amerikaanse dollar toonde jarenlang kracht tegenover de Japanse yen, maar technische signalen duiden nu op een trendomkeer. De dollar-yen koers zakte vrijdag met 1 procent, wat de weg effent voor een zeldzame ‘death cross’ in de komende week.

    De Amerikaanse dollar noteerde de afgelopen zeventien maanden een gestage opmars tegenover de Japanse yen. Die lange opwaartse trend, die de Japanse economie onder druk zette en ongewenst was door de regering-Trump, lijkt nu echter definitief gebroken. Vrijdag daalde de koers van de dollar tegenover de yen met 1 procent, wat volgens analisten van Oppenheimer & Co. het pad effent voor een zogenaamde ‘death cross’ tegen het einde van volgende week.

    Een ‘death cross’ is een technisch patroon dat ontstaat wanneer het 50-daags voortschrijdend gemiddelde onder het 200-daags voortschrijdend gemiddelde zakt. Dit wordt breed gezien als een teken dat een kortetermijndaling kan uitgroeien tot een langdurige neerwaartse trend. De laatste keer dat dit patroon zich voordeed voor de dollar-yen, was op 25 maart 2025, waarna de koers nog eens zes procent zakte voordat die ongeveer een maand later de bodem bereikte. De keer daarvoor, op 9 september 2024, volgde de bodem al na een week en een daling van amper 1,8 procent.

    Amerikaans minister van Financiën Scott Bessent verklaarde eerder al “het huis” te zijn, wat impliceert dat de overheid invloed uitoefent op valutatrends. Wij zien vooral dat deze technische ontwikkeling samengaat met eerdere inspanningen van de Amerikaanse Schatkist en de Bank of Japan om de opmars van de dollar te temperen, onder meer door gezamenlijke interventies in de markt in juli. Een eerder bodemniveau van 152 voor de dollar-yen, gemeten in 2026, kan hierdoor opnieuw getest worden.

    Technische analyse

    De dollar-yen koers heeft de afgelopen dagen belangrijke technische niveaus doorbroken. Het valutapaar zakte onder een trendlijn die de rally sinds de dieptepunten van april 2025 markeerde. Een poging om boven het 200-daags voortschrijdend gemiddelde te stijgen, mislukte recentelijk, wat de neerwaartse druk versterkte. De vorming van de ‘death cross’ bevestigt volgens Ari Wald van Oppenheimer & Co. een breed momentumverlies.

    Marktsentiment

    Het marktsentiment rond de yen is duidelijk positiever geworden, mede door de overheidsinterventies en de wens van de Bank of Japan voor een sterkere munt. Deze verschuiving in sentiment draagt bij aan de verwachte trendomkeer. Wij merken op dat de angst-en-hebzuchtmeter voor de cryptomarkt vandaag, 26 september om 02:31 (Brusselse tijd), op 74 van 100 staat, wat duidt op ‘hebzucht’ en een algemeen risicobereid sentiment. Dit staat in contrast met de voorzichtige houding ten opzichte van de dollar, die zich hierdoor mogelijk kwetsbaarder toont.

    Fundamentele analyse

    De fundamentele druk op de dollar-yen relatie komt deels voort uit de beleidsvoorkeuren van de Trump-administratie voor een sterkere yen. De Japanse centrale bank streeft eveneens naar een sterkere munt, om zo de importkosten te verlagen en de inflatie te beheersen. Deze gecombineerde druk, samen met eerdere marktinterventies, vormt een stevige basis voor de verwachte koersdaling van de dollar tegenover de yen.

    Bull- vs bear-scenario

    • Bull-scenario: Indien de dollar-yen koers erin slaagt om boven het 200-daags voortschrijdend gemiddelde te sluiten en de ‘death cross’ af te wenden, kan de neerwaartse beweging beperkt blijven.
    • Bear-scenario: Een bevestigde ‘death cross’, gecombineerd met verdere politieke signalen voor een sterkere yen, kan leiden tot een test van het steunniveau van 152, wat de dieptepunten van 2026 reflecteert.

    Wat betekent dit nu?

    De op handen zijnde ‘death cross’ voor de dollar-yen koers is een belangrijk technisch signaal dat de markt niet mag negeren. Hoewel een ‘death cross’ niet altijd leidt tot een langdurige en diepe daling, wijst de huidige samenloop van technische zwakte, een verschuivend marktsentiment en fundamentele beleidsdruk op een reële mogelijkheid van een verdere verzwakking van de dollar tegenover de yen. Beleggers doen er goed aan de komende dagen de bevestiging van dit patroon en de reactie van de markt nauwlettend in de gaten te houden.
  • Verenigde Staten En China Verlengen Handelsakkoord Tot Tien Januari

    Verenigde Staten En China Verlengen Handelsakkoord Tot Tien Januari

    Na een reeks conflicten over importheffingen, hebben de Verenigde Staten en China besloten hun handelsbestand met twee maanden te verlengen. De Amerikaanse minister van Financiën Scott Bessent bevestigde dat gesprekken over een bredere handelsovereenkomst gaande zijn, maar de deadline van 10 januari blijft onzeker.

    De handelsrelatie tussen de Verenigde Staten en China blijft een delicate evenwichtsoefening. Nu hebben beide grootmachten afgesproken om hun bestaande handelsbestand met twee maanden te verlengen, tot 10 januari. Dit nieuws, bevestigd door de Amerikaanse minister van Financiën Scott Bessent, komt als een adempauze in een periode die gekenmerkt wordt door handelsspanningen en wisselende maatregelen.

    Het besluit volgt op intensieve gesprekken tussen Bessent en de Chinese vicepremier He Lifeng. Hoewel de verlenging de directe druk wegneemt, blijft het de vraag of er voor de nieuwe deadline een breder akkoord kan worden gesloten. Bessent liet doorschemeren dat een verdere verlenging van de huidige afspraken tot de mogelijkheden behoort, wat de onderliggende onzekerheid over een definitieve oplossing benadrukt.

    Dit handelsbestand, dat eerder werd overeengekomen tijdens een top tussen de toenmalige Amerikaanse president Donald Trump en zijn Chinese ambtgenoot Xi Jinping in het Zuid-Koreaanse Busan, omvatte onder meer de opschorting van bepaalde importheffingen en Chinese beperkingen op zeldzame aardmetalen. De relatie tussen de twee economische reuzen is echter complex. Zo kampte de VS in 2026 nog met een handelstekort van 100 miljard dollar (ongeveer 92 miljard euro) met China, wat de spanningen verder deed oplopen. Wij zien vooral dat de aanhoudende onzekerheid over handelsakkoorden de financiële markten nerveus maakt, hoewel de cryptomarkt, zoals Bitcoin, op 24 september om 08:02 nog op 73.814 euro noteerde, een stijging van 9,8 procent over zeven dagen.

    De Verenigde Staten hebben in het verleden niet geschuwd om handelsmaatregelen te nemen tegen bondgenoten zoals Canada, met extra importheffingen en zelfs importverboden op bepaalde producten zoals alcoholische dranken en zuivel. Ook de Europese Unie kreeg te maken met Amerikaanse heffingen op wijnen en gedistilleerde dranken. Deze context van mondiale handelsspanningen toont aan dat het conflict tussen de VS en China geen geïsoleerd incident is, maar onderdeel van een bredere trend van protectionisme.

    Voor de Chinese economie, die al te maken heeft met een vertragende groei en uitdagingen op de vastgoedmarkt, betekent de verlenging van het handelsbestand een welkome stabilisatie. Een volledig akkoord zou de Chinese exportsector een boost kunnen geven, wat cruciaal is voor het behoud van economische stabiliteit en werkgelegenheid. Wij houden het erop dat de huidige status-quo, hoewel tijdelijk, China de nodige ademruimte geeft om interne problemen aan te pakken, zonder de extra druk van escalerende handelstarieven.

    Wat betekent dit nu?

    De verlenging van het handelsbestand biedt een tijdelijke verlichting voor de wereldhandel, maar de fundamentele spanningen tussen de VS en China blijven bestaan. De markten kijken nauwlettend naar de voortgang van de onderhandelingen, aangezien een definitief akkoord de handelsstromen aanzienlijk kan beïnvloeden. De onzekerheid tot januari 2027 kan zorgen voor volatiliteit, vooral in sectoren die sterk afhankelijk zijn van de export naar de VS of China.

  • Amerikaanse Minister Bessent Spoort Japan Aan Tot Renteverhoging Om Yen Te Steunen

    Amerikaanse Minister Bessent Spoort Japan Aan Tot Renteverhoging Om Yen Te Steunen

    De Verenigde Staten proberen de monetaire politiek van Japan te beïnvloeden. Scott Bessent, de Amerikaanse minister van Financiën, heeft Japan aangespoord om de rentetarieven te verhogen. Dat meldt de Japanse omroep NHK. Het doel is om de aanhoudende daling van de Japanse yen af te remmen, een beweging die wereldwijd de financiële markten kan beïnvloeden.

    Een renteverhoging in Japan zou de yen kunnen versterken, maar dit brengt ook risico’s met zich mee voor beleggers. Door de jaren heen zijn veel ‘carry trades’ ontstaan, waarbij beleggers goedkope yen leenden om te investeren in activa met een hoger rendement, zoals aandelen, obligaties en zelfs cryptomunten. Als de yen snel stijgt, kunnen deze posities worden afgewikkeld, wat een verkoopgolf in risicovolle activa kan veroorzaken. Zo zagen we in augustus 2024 al dat een eerdere renteverhoging door de Bank of Japan leidde tot een stijgende yen en een toename van risicoaversie, wat bitcoin toen ook raakte.

    Bitcoin Toont Zich Anders Dan Traditionele Valuta

    De situatie in Japan benadrukt het fundamentele verschil in monetaire politiek tussen traditionele valuta en bitcoin. Waar centrale banken zoals de Bank of Japan of de Amerikaanse Federal Reserve hun beleid kunnen aanpassen onder druk van andere landen of economische omstandigheden, ligt de monetaire politiek van bitcoin vast in de code. Nieuwe bitcoins komen volgens een vast schema op de markt, en ongeveer elke vier jaar halveert de snelheid waarmee nieuwe munten worden gecreëerd, een proces dat bekendstaat als de halving. Deze voorspelbaarheid is voor veel voorstanders een belangrijk argument waarom bitcoin superieur geld en een betrouwbare waardeopslag is.

    Toch betekent dit niet dat bitcoin volledig losgekoppeld is van de traditionele financiële markten. Op korte termijn reageert de koers van bitcoin nog steeds sterk op schokken in rentetarieven en valuta’s, en gedraagt het zich dan als een risicovol activum. Zo zagen we recentelijk dat wereldwijde obligatierentes stegen tot meerjarige hoogtepunten, onder meer in Japan en het Verenigd Koninkrijk, door hernieuwde inflatievrees en geopolitieke spanningen in het Midden-Oosten. Olieprijzen stegen met ongeveer 2 procent, met Brent-olie die de 92 dollar per vat naderde, en de aandelenmarkten daalden.

    Wat Dit Betekent Voor De Markt

    De potentiële renteverhoging in Japan en de bredere onzekerheid op de financiële markten zorgen voor een complex speelveld. De Amerikaanse minister van Financiën Scott Bessent probeert hier duidelijk invloed uit te oefenen, wat bij een gedecentraliseerde munt als bitcoin onmogelijk zou zijn. Hoewel de langetermijnvisie voor bitcoin robuust blijft, toont de huidige situatie aan dat het op korte termijn gevoelig blijft voor de dynamiek van de traditionele financiële wereld. Wij volgen dit verder op, want de gevolgen van dergelijke macro-economische verschuivingen kunnen groot zijn voor beleggers wereldwijd.

  • Citrini Research Ziet Fed En Ministerie Van Financiën Samenwerken Om Renteverlaging Te Realiseren

    Citrini Research Ziet Fed En Ministerie Van Financiën Samenwerken Om Renteverlaging Te Realiseren

    Een analyse van Citrini Research suggereert dat de Federal Reserve en het Amerikaanse Ministerie van Financiën een gecoördineerde strategie volgen om de langetermijnrente te drukken. Dit zou Amerikaanse banken helpen om hun onverwezenlijkte verliezen op obligaties te verminderen, die momenteel nog 326,7 miljard dollar bedragen.

    De Amerikaanse financiële markten staan mogelijk aan de vooravond van een opmerkelijke verschuiving, zo stelt onderzoeksbureau Citrini Research. Volgens hun analyse werken de Federal Reserve, onder leiding van voorzitter Kevin Warsh, en het Ministerie van Financiën, met secretaris Scott Bessent aan het roer, samen om de langetermijnrente te verlagen. Deze strategie zou een oplossing kunnen bieden voor de aanzienlijke onverwezenlijkte verliezen op de balansen van Amerikaanse banken, die in het tweede kwartaal van dit jaar nog 326,7 miljard dollar (ongeveer 300 miljard euro) bedroegen.

    Deze verliezen, die in 2023 nog piekten op 688 miljard dollar (ongeveer 630 miljard euro), kwamen pijnlijk aan het licht na de val van Silicon Valley Bank. De bank had, net als vele andere, veel obligaties gekocht die in waarde daalden toen de Fed de rentetarieven fors verhoogde om de inflatie te bestrijden. Een lagere langetermijnrente zou de waarde van deze obligaties weer opkrikken, wat de banken een welkome adempauze zou geven.

    Regelgeving En Obligatie-Terugkoop

    Citrini Research ziet de versoepeling van bankregelgeving als een ‘Trojaans paard’ voor een nieuw akkoord tussen de Fed en het Ministerie van Financiën. Het Ministerie van Financiën wil de regels versoepelen, zodat banken hun leencapaciteit bij de Fed kunnen meetellen voor hun liquiditeitsvereisten. Dit zou de banken zo’n 500 miljard tot 1 biljoen dollar (ongeveer 460 miljard tot 920 miljard euro) aan extra capaciteit geven, wat neerkomt op 1,5 tot 3 procent van het Amerikaanse bruto binnenlands product. Met minder cash die ze opzij moeten zetten, zouden banken meer kunnen uitlenen en ook meer staatsobligaties kunnen kopen.

    De banken die hier het meest van zouden profiteren, zijn volgens Citrini onder meer Bank of America, US Bancorp, Truist Financial en Capital One Financial. Kleinere regionale banken zoals Flagstar, Western Alliance Bancorp en Banc of California zouden er minder baat bij hebben, omdat hun liquiditeitspositie zelfs na hervormingen nog krap blijft.

    Daarnaast schokte secretaris Bessent de markt met de aankondiging van een terugkoop van dertigjarige staatsobligaties, en hintte hij publiekelijk op verdere acties. Citrini Research merkt op dat Bessent zelf in een interview met CNBC al hints gaf over een grotere strategie. Hij sprak over ‘asymmetrische informatie’ en vroeg zich af wat hij wist dat de markt nog niet wist, verwijzend naar een mogelijke ‘Treasury twist’ in de obligatiemarkt. Wij twijfelen of dit enkel bluf is; Citrini denkt van niet, al erkennen ze dat Bessent de waarde van het beïnvloeden van beleggers goed begrijpt.

    De Rol Van De Fed

    De Federal Reserve speelt ook een cruciale rol. Voorzitter Warsh heeft al aangegeven dat hij de omvang en de looptijd van de obligatieportefeuille van de centrale bank wil verkleinen. Hij heeft voormalig Fed-bestuurder Jeremy Stein aangesteld om een taskforce te leiden die zich buigt over de balans van de Fed. Stein werd eerder al door Bessent genoemd in een toespraak over liquiditeitshervormingen, wat de coördinatie tussen de twee instanties verder onderstreept.

    Citrini Research verwacht dat de waarde van langlopende obligaties zal stijgen als gevolg van deze gecoördineerde inspanningen. Ze adviseren beleggers om een ‘flattener’-strategie te volgen, waarbij de rente op dertigjarige obligaties sterker daalt dan die op vijfjarige obligaties. Op de middellange tot lange termijn is Citrini echter sceptisch over een soepele landing van het plan van Bessent en Warsh. Daarom zijn ze positief over goud en negatief over de Amerikaanse dollar.

  • Fed-Voorzitter Kevin Warsh Ziet Werk Aan De Winkel Om Inflatie Van 3,7 Procent Terug Te Dringen

    Fed-Voorzitter Kevin Warsh Ziet Werk Aan De Winkel Om Inflatie Van 3,7 Procent Terug Te Dringen

    De Amerikaanse centrale bank heeft de verantwoordelijkheid voor de aanhoudend hoge inflatie, aldus Warsh. Hij hintte op verdere actie als de prijzen niet snel genoeg dalen, wat de markten deed reageren.

    Fed-voorzitter Kevin Warsh heeft op vrijdag 28 augustus 2026 in zijn langverwachte toespraak op het jaarlijkse Jackson Hole-symposium duidelijk gemaakt dat de strijd tegen inflatie nog niet gestreden is. Volgens Warsh heeft de Amerikaanse centrale bank, de Federal Reserve, ‘werk te doen’ om de inflatie terug te brengen naar de doelstelling van 2 procent. De Personal Consumption Expenditures Price Index, de favoriete inflatiemaatstaf van de Fed, stond in juli nog op 3,7 procent, een stuk boven het streefcijfer.

    Warsh benadrukte dat de verantwoordelijkheid voor de aanhoudend hoge inflatie bij de centrale bank ligt. Hij gaf aan dat de Fed er zeker van moet zijn dat de onderliggende inflatie duidelijk en snel genoeg richting de doelstelling beweegt. Zo niet, dan moet er actie ondernomen worden. Deze uitspraken werden door de markten als ‘hawkish’ geïnterpreteerd, wat betekent dat ze een strenger monetair beleid suggereren. Dit had meteen gevolgen: de bitcoinprijs daalde naar 78.700 dollar (ongeveer 72.850 euro) en de kans op een renteverhoging in september sprong van 35 naar 42 procent, zo blijkt uit de CME FedWatch Tool.

    Spanningen met de Schatkist

    De toespraak van Warsh kwam op een moment van toenemende spanningen tussen de Federal Reserve en het Amerikaanse ministerie van Financiën. Schatkistsecretaris Scott Bessent had vorige week aangekondigd te willen ingrijpen op de obligatiemarkt om de langetermijnrentes te drukken. Warsh staat erom bekend dat hij de markt liever zelf de rentes laat bepalen en is een voorstander van minder ‘forward guidance’, oftewel minder gedetailleerde voorspellingen over toekomstig beleid. Sommige waarnemers zien de Jackson Hole-toespraak dan ook als een poging van Warsh om de onafhankelijkheid van de Fed te herbevestigen ten opzichte van de fiscale invloed van de overheid.

    De voorzitter van de Kansas City Fed, Jeffrey Schmid, de gastheer van het evenement, uitte eerder al zijn bezorgdheid. Hij stelde dat de huidige beleidsrente van de Fed, die sinds december tussen 3,50 en 3,75 procent ligt, de uitgaven en investeringen mogelijk niet voldoende afremt om de inflatie te beteugelen. De inflatie is volgens hem ‘hardnekkig en plakkerig’. Ook Beth Hammack, voorzitter van de Cleveland Fed, riep op tot actie: ‘Nu is het tijd om te handelen.’

    Wat dit betekent voor de markten

    De financiële markten keken met argusogen naar Warsh’s woorden. Een ‘hawkish’ signaal, zoals nu gegeven, kan leiden tot hogere obligatierentes. Dat is doorgaans goed nieuws voor de nettorentemarges van banken, vooral voor regionale banken en grote namen als JPMorgan en Bank of America. Zij zouden een stijging van 1 tot 3 procent kunnen zien in hun nettorentemarge. Aan de andere kant kan een algemene ‘risk-off’-stemming in de aandelenmarkten de winsten beperken.

    Een soepelere toon van Warsh, die hint op renteverlagingen, zou de rentes juist doen dalen. Dit zou de nettorentemarges van banken onder druk zetten, met name voor depositogedreven banken zoals Bank of America, die al gevoelig zijn voor rentewijzigingen. De aandelen van deze banken zouden dan onder druk kunnen komen te staan, met potentiële dalingen van 1 tot 2 procent. Mocht Warsh bewust vaag blijven, wat past bij zijn gekende stijl, dan kan de volatiliteit op de dag zelf toenemen. Investmentbanken zoals Goldman Sachs en Morgan Stanley zouden daarvan kunnen profiteren via hogere handelsinkomsten.

    De rente op Amerikaanse staatsobligaties lag overigens al hoger dan aan het begin van het jaar, wat al een positief effect had op de nettorentemarges. De vraag is nu of Warsh deze trend zal versterken of ombuigen. Wij volgen dit dossier verder op.

  • Fed-Voorzitter Warsh Spreekt Vrijdag Over Obligatie-Inkoop, Bitcoin En Goud Kijken Mee

    Fed-Voorzitter Warsh Spreekt Vrijdag Over Obligatie-Inkoop, Bitcoin En Goud Kijken Mee

    De eerste Jackson Hole-toespraak van Fed-voorzitter Kevin Warsh kan de koers van bitcoin en goud bepalen. De markten wachten af of de Fed de obligatie-inkopen van de Amerikaanse Schatkist zal steunen, wat de langetermijnrentes kan beïnvloeden.

    De financiële wereld kijkt met argusogen uit naar de toespraak van Fed-voorzitter Kevin Warsh op vrijdag 28 augustus. Om 10.00 uur Eastern Time (16.00 uur Belgische tijd) spreekt hij voor het eerst op de jaarlijkse bijeenkomst in Jackson Hole. Het is zijn eerste grote toespraak sinds hij in mei aantrad en de verwachtingen zijn hooggespannen, vooral in de cryptogemeenschap.

    De kernvraag is of de Federal Reserve bereid is het obligatie-inkoopprogramma van de Amerikaanse Schatkist te steunen. Dat programma, dat op 19 augustus werd aangekondigd door minister van Financiën Scott Bessent, voorziet in een verdubbeling van de inkoop van langlopende staatsobligaties. Vanaf 9 september tot en met 4 november zal de Schatkist per operatie minstens 4 miljard dollar (ongeveer 3,7 miljard euro) aan obligaties terugkopen, waar dat voorheen 2 miljard dollar was.

    Waarom de markten meelezen

    Deze aankondiging kwam op een moment dat de rente op dertigjarige obligaties het hoogste niveau sinds 2007 bereikte. De markten interpreteerden de stap van de Schatkist als een poging om de langetermijnrente te drukken. Harde activa zoals bitcoin en goud reageerden meteen positief. Bitcoin steeg in een week tijd van 64.000 dollar (ongeveer 59.000 euro) naar 80.000 dollar (ongeveer 74.000 euro), terwijl ook goud een rally kende.

    Het inkoopprogramma van de Schatkist is op zich geen ‘kwantitatieve verruiming’ (QE), wat betekent dat het geen nieuwe liquiditeit in de markten pompt. De omvang van het programma is bovendien klein vergeleken met de totale federale schuld van 40 biljoen dollar. Een duurzame daling van de rentes lijkt dan ook onwaarschijnlijk, tenzij de Fed zelf obligaties begint op te kopen en zo liquiditeit injecteert. Jurrien Timmer, directeur globale macro bij Fidelity, merkte op dat de markt een glijdende schaal richting fiscale dominantie en een mogelijk verlies van Fed-onafhankelijkheid vermoedt. Wij zien vooral dat de markt anticipeert op een mogelijke betrokkenheid van de Fed, wat de weg zou kunnen effenen voor verdere monetaire verruiming.

    De impact op bitcoin en goud

    De toespraak van Warsh zal uitwijzen of deze aanname standhoudt. Als Warsh de indruk wekt dat de Fed het inkoopprogramma van de Schatkist impliciet steunt, of ruimte laat voor toekomstige coördinatie, dan kan dit de bullish trend voor bitcoin en goud verder aanwakkeren. Dit zou de verwachtingen van een volledige Fed-interventie valideren.

    Kiest Warsh echter voor een verdediging van de onafhankelijkheid van de Fed, en bagatelliseert hij de inkoop als een routineuze liquiditeitsmaatregel zonder Fed-participatie, dan kan dit de opwaartse beweging van bitcoin en goud afremmen. In dat scenario zouden de obligatierentes en de dollar waarschijnlijk stijgen, wat druk zou zetten op beide activa. Warsh heeft tot nu toe weinig verbale interventie getoond, wat de kans op een expliciete goedkeuring van het inkoopprogramma klein maakt. Wij houden het erop dat zijn woorden zorgvuldig gewogen zullen worden en dat de markten er de komende dagen de nodige richting uit zullen halen.

  • Bitcoin Schiet Boven De 80.000 Dollar, Maar Krijgt Een Waarschuwing Voor Oververhitting

    Bitcoin Schiet Boven De 80.000 Dollar, Maar Krijgt Een Waarschuwing Voor Oververhitting

    De cryptomarkt toont sterke groei, met Bitcoin die een nieuw hoogtepunt bereikt en Solana die een flinke sprong maakt. Toch wijzen analisten op signalen van oververhitting, wat een pauze in de rally kan inluiden.

    Bitcoin heeft dinsdag 25 augustus 2026 een nieuwe mijlpaal bereikt door voor het eerst boven de 80.000 dollar uit te komen. Dat is omgerekend zo’n 73.500 euro. De grootste cryptomunt steeg die dag met 4 procent en noteerde een weekwinst van meer dan 25 procent. Deze opwaartse beweging begon nadat het Amerikaanse ministerie van Financiën plannen aankondigde om de terugkoop van obligaties uit te breiden.

    Ook andere cryptomunten lieten sterke prestaties zien. Solana (SOL) steeg met bijna 8 procent tot net boven de 101 dollar (ongeveer 93 euro), wat een wekelijkse winst van bijna 35 procent betekent. Deze stijging volgt op een stemming onder validators over voorstellen om de uitgifte van nieuwe SOL-tokens te vertragen en de dagelijkse ‘burns’ te verhogen tot wel 800.000 dollar (ongeveer 735.000 euro). De stemming hierover sluit donderdag.

    Markt Toont Tekenen Van Oververhitting

    Ondanks de euforie waarschuwen analisten voor mogelijke oververhitting van de markt. De momentumindicator voor Bitcoin, die de recente winsten afzet tegen verliezen op een schaal van nul tot honderd, staat momenteel rond de 78. Een waarde boven de 70 wordt doorgaans gezien als een teken dat een prijs te snel is gestegen en aan een pauze toe is. Bitfire Research, een analysebureau, signaleert verkoopdruk tussen 78.500 en 82.000 dollar, terwijl kopers waarschijnlijk rond de 72.400 tot 73.500 dollar zullen instappen.

    De rally wordt deels toegeschreven aan de plannen van de Amerikaanse minister van Financiën, Scott Bessent, om de terugkoop van obligaties op te voeren. Dit heeft de discussie over de ‘debasement trade’ nieuw leven ingeblazen, het idee dat het aanhouden van activa buiten overheidscontrole bescherming biedt tegen waardevermindering van valuta’s. Bessent heeft echter nog geen verdere details gegeven en heeft aangegeven dat er geen wijzigingen komen vóór de aankondiging van de volgende kwartaalfinanciering in november.

    Blik Op De Toekomst: Fed En Inflatie

    De markt kijkt nu uit naar de toespraak van Federal Reserve-voorzitter Kevin Warsh op woensdag in Jackson Hole. Dit is zijn eerste optreden daar sinds hij zijn functie aanvaardde. Historisch gezien worden beleidswijzigingen van de centrale bank vaak tijdens deze bijeenkomst gesignaleerd, waardoor handelaren het als een belangrijke gebeurtenis beschouwen voor de rentetarieven.

    Lagere rentes maken lenen goedkoper en stimuleren investeringen in risicovollere activa zoals crypto, terwijl hogere rentes het tegenovergestelde effect hebben. Naast deze toespraak staan er nog andere belangrijke gebeurtenissen op de agenda, waaronder een procedurele stemming over de Clarity Act, de consultatie van de SEC over haar cryptobeleid, de Federal Reserve-vergadering in september, en de publicatie van inflatiecijfers (PCE) en banencijfers. Wij volgen dit alles nauwlettend op, want de komende weken kunnen de koersen alle kanten op sturen.

  • Verenigde Staten Kondigen “Economische Aanval” Op Iran Aan, Partners Riskeren Gevolgen

    Verenigde Staten Kondigen “Economische Aanval” Op Iran Aan, Partners Riskeren Gevolgen

    De Amerikaanse minister van Financiën Scott Bessent heeft een reeks nieuwe economische maatregelen tegen Iran aangekondigd. Landen die Iran bijstaan met witwaspraktijken, zullen ook de gevolgen dragen, zo waarschuwt Washington.

    De Verenigde Staten zijn een “economische aanval” gestart tegen Iran. Dat heeft de Amerikaanse minister van Financiën Scott Bessent maandag bekendgemaakt. De maatregelen zijn gericht op het verder isoleren van de Iraanse economie en het afsnijden van hun financiële stromen. De minister waarschuwt daarbij expliciet dat landen die Iran helpen met witwaspraktijken, ook de gevolgen zullen ondervinden. Wij zien hierin een duidelijke escalatie van de economische druk vanuit Washington.

    Financiële Isolatie Als Strategie

    De aankondiging van minister Bessent past in een breder patroon van Amerikaanse sancties tegen Iran, die al jaren van kracht zijn. Het doel is om de toegang van Iran tot het internationale financiële systeem te beperken en zo hun nucleaire programma en regionale activiteiten te dwarsbomen. Deze nieuwe stap lijkt echter een nog agressievere houding aan te nemen, door niet alleen Iran zelf te viseren, maar ook derde partijen die met het land zaken doen.

    De Amerikaanse regering heeft in het verleden al vaker financiële instellingen en landen gesanctioneerd die de sancties tegen Iran omzeilden. De huidige verklaring van Bessent klinkt als een expliciete waarschuwing aan het adres van alle potentiële partners van Iran. Wij houden het erop dat dit de internationale handel met Iran verder onder druk zal zetten, wat mogelijk leidt tot hogere kosten en complexere transacties voor iedereen die nog met Teheran zaken wil doen.

    Wat Dit Betekent Voor De Wereldhandel

    De implicaties van deze “economische aanval” kunnen verstrekkend zijn. Bedrijven en financiële instellingen wereldwijd zullen extra voorzichtig moeten zijn met transacties die, direct of indirect, met Iran te maken hebben. De dreiging van Amerikaanse sancties kan ertoe leiden dat banken en bedrijven zich volledig terugtrekken uit de Iraanse markt, zelfs als dit legaal zou zijn volgens hun eigen nationale wetgeving. De angst voor represailles vanuit de VS weegt vaak zwaarder dan de potentiële winsten.

    Het is nog onzeker hoe andere landen, met name in Europa en Azië, zullen reageren op deze verscherpte Amerikaanse houding. Sommige landen hebben economische belangen in Iran en zullen mogelijk onder druk komen te staan om te kiezen tussen hun relatie met de VS en hun handel met Iran. Dit kan leiden tot nieuwe geopolitieke spanningen en een verdere fragmentatie van de wereldhandel. Wij volgen dit verder op, want de gevolgen voor de internationale financiële markten kunnen aanzienlijk zijn.

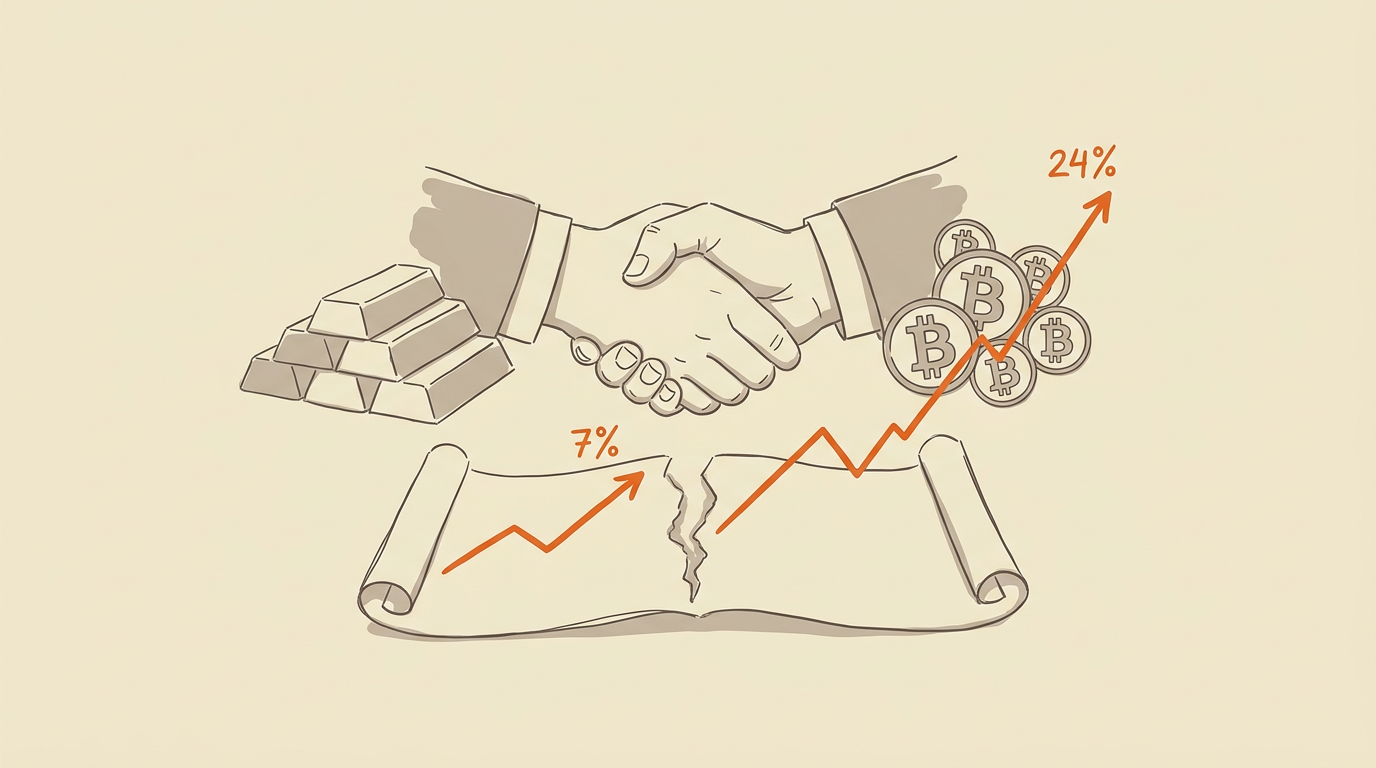
  • Amerikaanse Minister Bessent Verdubbelt Terugkoop Obligaties, Goud Stijgt 7% En Bitcoin 24%

    Amerikaanse Minister Bessent Verdubbelt Terugkoop Obligaties, Goud Stijgt 7% En Bitcoin 24%

    De ingreep van de Amerikaanse minister van Financiën Scott Bessent in de obligatiemarkt, waarbij de terugkoop van langlopende staatsobligaties werd opgeschroefd, stuwt zowel goud als Bitcoin naar nieuwe hoogtes. Beleggers zoeken hun toevlucht in schaarse activa nu de overheid de rentes probeert te beheersen.

    De Amerikaanse minister van Financiën Scott Bessent heeft vorige week een duidelijke stap gezet in de obligatiemarkt. Het ministerie verdubbelde de liquiditeitsondersteunende aankopen van langlopende staatsobligaties, van 2 miljard dollar naar 4 miljard dollar (ongeveer 3,7 miljard euro) per operatie. Deze ingreep, bedoeld om de stijgende rentes op Amerikaanse staatsobligaties te temperen, heeft onverwachte gevolgen voor de markten van schaarse activa.

    Sinds de aankondiging op 19 augustus is de goudprijs met bijna 7 procent gestegen. Een ounce goud, dat voor de ingreep rond de 4.424 dollar (ongeveer 4.080 euro) noteerde, bereikte intussen zo’n 4.730 dollar (ongeveer 4.360 euro). Ook Bitcoin (BTC) profiteerde aanzienlijk: de koers klom van 64.269 dollar (ongeveer 59.250 euro) naar bijna 80.000 dollar (ongeveer 73.700 euro), een toename van meer dan 24 procent.

    De rol van de TGA en dalende rentes

    De aanleiding voor de stijging ligt in de signalen die het ministerie van Financiën uitzendt. Door de terugkoop van obligaties op te voeren, geeft Washington aan dat het bereid is om de stijgende lange termijnrentes tegen te gaan. Dit verlaagt de opportuniteitskosten van het aanhouden van goud, dat zelf geen rente opbrengt. Bovendien overwegen ambtenaren om bijna 1 biljoen dollar (ongeveer 920 miljard euro) uit de Treasury General Account (TGA) te gebruiken om deze aankopen te financieren. Dit zou een aanzienlijke hoeveelheid cash terug in het financiële systeem pompen.

    De markten reageerden hierop met dalende lange termijnrentes. De rente op tienjarige Amerikaanse staatsobligaties zakte naar ongeveer 4,70 procent, terwijl die op dertigjarige obligaties richting 5,24 procent ging. Voor beleggers betekent dit dat obligatieprijzen worden ondersteund en de disconteringsvoet voor andere financiële activa afneemt. Tegelijkertijd wakkeren zorgen over inflatie en de koopkracht van de dollar de vraag naar goud aan.

    Schaarse activa als veilige haven

    De opmerkelijke stijging van zowel goud als Bitcoin wijst op een groeiende vraag naar activa met een beperkt aanbod. Beleggers lijken deze te verkiezen boven traditionele beleggingen nu beleidsmakers de rentes beïnvloeden. Hoewel de rally van Bitcoin ook door andere crypto-specifieke ontwikkelingen is gestimuleerd, is de timing van de stijging opvallend.

    Deze trend toont aan dat markten verwachten dat beleidsmakers zullen ingrijpen wanneer hogere rentes de financiële stabiliteit bedreigen. Dat maakt het bezit van schaarse activa, buiten het traditionele dollar- en staatsobligatiesysteem, aantrekkelijker. Goud, met zijn recente stijging versterkt door dalende rentes en een zwakkere dollar, lijkt hierin een belangrijke rol te spelen als afdekking tegen portefeuillerisico’s. We zien hier een duidelijke verschuiving in hoe beleggers omgaan met de huidige economische onzekerheden.

  • Amerikaanse Minister Van Financiën Ziet 935 Miljard Dollar Aan Contanten Voor Obligatie-Terugkoop

    Amerikaanse Minister Van Financiën Ziet 935 Miljard Dollar Aan Contanten Voor Obligatie-Terugkoop

    De goudprijs steeg en zilver daalde nadat bekend raakte dat de Amerikaanse Treasury mogelijk een aanzienlijk deel van haar kasreserve inzet om langetermijnrentes te beïnvloeden.

    De Amerikaanse minister van Financiën, Scott Bessent, overweegt een opmerkelijke stap om de obligatiemarkt te beïnvloeden. Hij zou een deel van de 935 miljard dollar (ongeveer 860 miljard euro) die de Treasury in kas heeft, willen gebruiken voor de terugkoop van obligaties. Dit nieuws, gemeld door CNBC, zorgde maandag voor een stijging van de goudprijs, terwijl zilver juist weggleed.

    De Treasury General Account (TGA), in feite de bankrekening van de Amerikaanse overheid bij de Federal Reserve, bevatte op 20 augustus nog 935 miljard dollar. Bessent noemde de operatie een ‘Treasury Twist’, een verwijzing naar het aankopen van langetermijnobligaties gefinancierd door de uitgifte van kortetermijnobligaties. Het doel is om de langetermijnrentes te drukken, die de laatste tijd flink zijn opgelopen. Vorige week verhoogde de Treasury al de terugkoop van langetermijnobligaties van 2 miljard naar minstens 4 miljard dollar.

    Goud Stijgt, Zilver Zakt

    De reactie op de markten liet niet op zich wachten. Goud klom maandag met 1,2 procent en bereikte een niveau van ongeveer 4.719 dollar per ounce (ongeveer 4.335 euro), wat dicht bij een hoogtepunt in vier maanden ligt. De 10-jarige Amerikaanse staatslening zag zijn rendement met vier basispunten dalen tot 4,69 procent, terwijl de cruciale 30-jarige lening zakte naar ongeveer 5,215 procent. Dit is een poging om de stijgende rentes te temperen, nadat de 30-jarige lening eerder een 19-jarig hoogtepunt van meer dan 5,27 procent bereikte.

    Zilver daarentegen daalde met ongeveer 1 procent. Hoewel zilver in augustus goud heeft overtroffen met een stijging van bijna 20 procent tegenover 15 procent voor goud, consolideert de prijs nu onder de weerstand van 70 dollar (ongeveer 64 euro). Koper kende een bescheiden stijging van 0,46 procent en handelt net onder zijn recordhoogtes.

    Scepsis Over Effectiviteit

    Niet iedereen is overtuigd van de effectiviteit van deze maatregel. Blake Gwinn, hoofd van de Amerikaanse rentestrategie bij RBC Capital Markets, noemde het een ‘zeer haastige poging om de uitverkoop te stoppen’. Hij schat de kans dat de Treasury daadwerkelijk een groot deel van de kasreserve hiervoor zal gebruiken als ‘zeer, zeer klein’. De eerdere uitbreiding van het terugkoopprogramma van de Treasury vorige week bood slechts tijdelijke verlichting, aangezien de 30-jarige rente de behaalde winsten binnen een dag weer tenietdeed.

    De komende week zal cruciaal zijn voor beleggers, de Federal Reserve en de Treasury. Fed-voorzitter Kevin Warsh zal vrijdag zijn eerste toespraak houden in Jackson Hole, en woensdag worden de PCE-inflatiecijfers voor juli verwacht. Economen voorspellen een inflatie van ongeveer 3,6 procent op jaarbasis, wat de druk op de langetermijnrentes verder kan beïnvloeden. Wij volgen dit verder op, want de balans tussen inflatiebestrijding en het stabiliseren van de rentes blijft een delicate evenwichtsoefening.

  • Scott Bessent Verdubbelt Obligatie-Terugkoop Naar 4 Miljard Dollar, Bitcoin Stijgt Naar Bijna 80.000 Euro

    Scott Bessent Verdubbelt Obligatie-Terugkoop Naar 4 Miljard Dollar, Bitcoin Stijgt Naar Bijna 80.000 Euro

    De Amerikaanse minister van Financiën Scott Bessent heeft de maximale omvang van obligatie-terugkoopoperaties voor langlopende staatsobligaties verdubbeld naar minstens 4 miljard dollar per operatie, wat onverwacht leidde tot een stijging van Bitcoin en goud in plaats van een daling van de obligatierentes.

    De Amerikaanse minister van Financiën Scott Bessent heeft de maximale omvang van obligatie-terugkoopoperaties voor langlopende staatsobligaties verdubbeld. Sinds 19 augustus kan de Amerikaanse schatkist minstens 4 miljard dollar (ongeveer 3,7 miljard euro) per operatie terugkopen, een verdubbeling van de eerdere limiet van 2 miljard dollar. Het doel was om de stijgende obligatierentes te temperen, maar de markt reageerde anders dan verwacht: Bitcoin en goud schoten omhoog, terwijl de rentes nauwelijks bewogen.

    De aankondiging van Bessent kwam op een moment dat de rentes op langlopende Amerikaanse staatsobligaties, zoals de 10-, 20- en 30-jarige, op het hoogste niveau stonden sinds 2007. Dit vormt een uitdaging voor de overheidsfinanciën en de bredere risicobereidheid in de markt. De maatregel moest de liquiditeit in de obligatiemarkt verbeteren en de leenkosten voor de overheid verlagen.

    Bitcoin en Goud Schieten Omhoog

    De reactie van de financiële markten was opvallend. In plaats van een daling van de obligatierentes, zagen we een sterke stijging van ‘harde activa’. Bitcoin klom naar bijna 80.000 dollar (ongeveer 74.000 euro), wat leidde tot de liquidatie van miljarden dollars aan shortposities in de bredere cryptomarkt. Ook goud kende een rally. Analisten interpreteren de stap van Bessent als een teken dat de Amerikaanse autoriteiten zich zorgen maken over de hoge leenkosten en mogelijk verdere maatregelen zullen nemen om de liquiditeit te versoepelen. Dit voedt de verwachting dat er meer kapitaal richting schaarse, niet-soevereine activa zal vloeien.

    Fabian Dori, chief investment officer bij Sygnum, merkt op dat de beslissing van de schatkist om langlopende staatsschuld terug te kopen, gericht is op het kalmeren van de obligatiemarkt en het bieden van liquiditeit. Volgens hem is dit geen ‘geld printen’ in de traditionele zin, aangezien het mechanisme bij de schatkist ligt en niet bij de centrale bank. Toch is het signaal belangrijk: het beheren van de kosten van de Amerikaanse schuld is een actieve beleidsprioriteit geworden, wat de ‘valuta-ontwaarding’-narratief opnieuw aanwakkert. Wij zien hierin een verklaring waarom goud, zilver en Bitcoin tegelijkertijd stegen, nu kapitaal roteert naar schaarse activa die als bescherming tegen waardevermindering van valuta worden gezien.

    Rentes Blijven Hardnekkig Hoog

    Het oorspronkelijke doel van de terugkoopoperatie, het verlagen van de obligatierentes, is vooralsnog niet bereikt. De 30-jarige rente schommelt nog steeds rond de 5,25 procent, nauwelijks lager dan het niveau van 5,33 procent dat op 18 augustus werd bereikt. Ook de 10- en 2-jarige rentes vertonen een vergelijkbaar beeld. Deze hardnekkigheid wijst erop dat de onderliggende krachten die de rentes opdrijven, zoals de nationale schuld die de 40 biljoen dollar (ongeveer 37 biljoen euro) heeft overschreden en de verwachte tekortuitgaven, groter zijn dan de invloed van de terugkoopoperaties. De markt lijkt de 4 miljard dollar als een druppel op een gloeiende plaat te zien.

    De open vraag is nu of deze aanhoudend hoge rentes uiteindelijk een rem zullen zetten op verdere stijgingen van Bitcoin en goud. Normaal gesproken leiden hoge rentes op staatsobligaties tot een kapitaalvlucht uit activa zonder rendement. Echter, de huidige situatie kan anders zijn. De actie van de schatkist zelf duidt op onrust over de rentes, wat de verwachting van agressievere ingrepen in de toekomst levend houdt. Bovendien, als de hoge rentes worden gedreven door angst voor schulden en inflatie in plaats van een sterke economie, zou dit juist gunstig kunnen zijn voor harde activa zoals goud en Bitcoin. Zoals Robin Brooks van het Brookings Institution het stelt: markten zijn op hun hoede voor overheden met hoge schulden die met rentes ‘spelen’, en zelfs de kleinste beweging kan leiden tot een uittocht. Wij leven in het tijdperk van ‘ontwaarding’, waarbij nationale valuta worden gedevalueerd om de schuldenlast te verlichten, wat spaarders richting activa als Bitcoin en goud duwt.

  • Amerikaanse Financiën Ondermijnt Fed Met Ingrijpen Op Obligatiemarkt

    Amerikaanse Financiën Ondermijnt Fed Met Ingrijpen Op Obligatiemarkt

    De Amerikaanse minister van Financiën, Scott Bessent, heeft de markt verrast met een ingreep om de rente op langlopende staatsobligaties te drukken. Dit zet de onafhankelijkheid van de Federal Reserve onder druk en roept vragen op over de geloofwaardigheid van Fed-voorzitter Kevin Warsh.

    De Amerikaanse minister van Financiën, Scott Bessent, heeft deze week een opmerkelijke stap gezet door aan te kondigen in te grijpen op de markt voor staatsobligaties. Zijn doel is de kosten van de overheidsschuld te verlagen. Deze actie, waarbij de overheid langlopende obligaties zal opkopen en de aankoop financiert door kortlopende schatkistpapier te verkopen, heeft echter onmiddellijk vragen opgeroepen over de onafhankelijkheid van de Federal Reserve en de geloofwaardigheid van Fed-voorzitter Kevin Warsh.

    De ingreep komt er nadat de rente op dertigjarige Amerikaanse staatsobligaties een negentienjarig hoogtepunt bereikte. Bessent stelt dat deze stijging niet gedreven wordt door economische fundamenten. Door langlopende obligaties te kopen en kortlopende te verkopen, wil hij de rentecurve ’twisten’: langetermijnrentes naar beneden duwen en kortetermijnrentes omhoog. President Donald Trump herhaalde tegelijkertijd zijn oproep aan de Fed om de rentetarieven te verlagen, wat de situatie nog complexer maakt.

    Spanning Tussen Financiën En Fed

    De actie van Bessent, gecombineerd met de aanhoudende druk van het Witte Huis, doet vermoeden dat de onafhankelijkheid van de Fed mogelijk afbrokkelt. Gregory Daco, hoofdeconoom bij EY-Parthenon en voorzitter van de National Association for Business Economics, ziet hierin hints van een potentiële erosie van de Fed’s onafhankelijkheid en stelt de geloofwaardigheid van Warsh in vraag. Wij zien vooral een Treasury Department dat meer controle wil over de marktprijzen, wat een risico inhoudt op ‘fiscale dominantie’, waarbij de Fed instructies van Financiën zou opvolgen.

    Bessents opmerkingen dat obligatiehandelaren de economische fundamenten verkeerd inschatten, staan haaks op de uitspraken van Fed-voorzitter Warsh. Die verwelkomde de hogere rentes net als een mechanisme dat de centrale bank hielp in de strijd tegen inflatie. Warsh, die in mei aantrad, staat bekend als een ‘havik’ die doorgaans hogere rentes verkiest om inflatie te beteugelen. De markt wacht met spanning af wat hij volgende week zal zeggen tijdens de jaarlijkse bijeenkomst van centrale bankiers in Jackson Hole, Wyoming, een evenement waar vaak belangrijke beleidswijzigingen worden aangekondigd.

    Historische Echo’s En Toekomstige Risico’s

    Lou Crandall, hoofdeconoom bij Wrightson ICAP, merkt op dat Bessent met zijn actie ‘een paar blikken wormen heeft geopend’, wat de communicatie tussen de Fed en Financiën bemoeilijkt. De markt weet nu niet meer wat de echte boodschap is. Crandall waarschuwt dat dit op lange termijn de leenkosten voor de overheid kan verhogen, wat de belastingbetaler duurder uitkomt. Het Treasury Department heeft decennia lang geïnvesteerd in het imago dat het niet opportunistisch zou handelen, en die reputatie staat nu op het spel.

    De situatie doet denken aan de periode na de Tweede Wereldoorlog, toen de Fed en het Witte Huis botsten over het beleid van lage rentes. Dat leidde uiteindelijk tot het Treasury-Fed Akkoord van 1951, dat de Fed de onafhankelijkheid gaf om kortetermijnrentes te bepalen. Warsh heeft in het verleden aangegeven open te staan voor een herziening van dit akkoord, maar gaf daarover geen details. Een grootschalige ‘Operation Twist’ door Bessent, waarbij langlopende obligaties worden gekocht en kortlopende verkocht om de langetermijnrente te verlagen, kan bovendien leiden tot een zwakkere dollar en dus meer inflatie, wat de Fed zou kunnen dwingen de rentes te verhogen en zo het federale begrotingstekort verder te vergroten.

  • Eurozone Obligatierentes Stabiel Na Turbulente Week In De Verenigde Staten

    Eurozone Obligatierentes Stabiel Na Turbulente Week In De Verenigde Staten

    De rentes op Europese staatsobligaties bleven onveranderd, terwijl de Amerikaanse tegenhangers een stijgende lijn vertoonden, wat de bezorgdheid over leenkosten en de dollar aanwakkert.

    De obligatiemarkten in de eurozone kenden afgelopen vrijdag een relatieve rust, nadat een week van wereldwijde volatiliteit vooral de Amerikaanse obligaties in beroering bracht. De rente op de Duitse tienjarige staatsobligatie, een belangrijke graadmeter voor de eurozone, bleef nagenoeg onveranderd op 3,2572 procent. Eerder in de week bereikte deze rente nog een vijftienjarig hoogtepunt.

    Deze stabiliteit in Europa staat in schril contrast met de ontwikkelingen aan de overkant van de Atlantische Oceaan. De Amerikaanse langetermijnrentes kenden een turbulente week, met de dertigjarige obligatierente die vrijdag steeg tot 5,266 procent en de tienjarige tot 4,73 procent. Vooral de tweejarige rente was gevoelig voor de verwachtingen rond het beleid van de Federal Reserve, en steeg deze week met negen basispunten.

    Amerikaanse Interventie Had Weinig Effect

    Het Amerikaanse ministerie van Financiën probeerde woensdag de gemoederen te bedaren met een onverwachte interventie, waarbij de mogelijkheid van het terugkopen van staatsobligaties werd geopperd. Hoewel dit even voor verlichting zorgde, zette de stijging van de Amerikaanse rentes al snel weer door. De Amerikaanse minister van Financiën, Scott Bessent, liet doorschemeren dat hij de terugkoopacties zou kunnen opvoeren en sprak over fiscale consolidatie. Wij zien echter dat analisten sceptisch blijven over de haalbaarheid van voldoende bezuinigingen om het begrotingstekort, dat meer dan zes procent van het bruto binnenlands product bedraagt, significant te verlagen. De rentelasten alleen al bedragen dit jaar 1,2 biljoen dollar (ongeveer 1,1 biljoen euro), terwijl de totale Amerikaanse staatsschuld de 40 biljoen dollar (ongeveer 36,8 biljoen euro) overschrijdt.

    De oplopende rentes in de VS hebben een breder effect. Ze verhogen de leenkosten wereldwijd, wat een uitdaging vormt voor bedrijven die zwaar lenen voor investeringen, zoals techgiganten die in AI-capaciteit investeren. Ook de waardering van aandelen komt onder druk te staan. De Nikkei-index in Japan daalde deze week met bijna vier procent, de grootste wekelijkse daling sinds midden juli. De Europese STOXX 600-index stond eveneens op het punt om de grootste wekelijkse daling sinds begin juli te noteren, met een verlies van bijna één procent.

    Dollar Onder Druk, Bitcoin Profiteert

    De onzekerheid rond de Amerikaanse schulden en het monetaire beleid heeft ook zijn weerslag op de dollar. De munt verloor deze week bijna één procent ten opzichte van andere belangrijke valuta’s, en de dollarindex daalde naar een dieptepunt in drie maanden. De euro profiteerde hiervan en steeg deze week met één procent tot 1,1686 dollar, na een veertien weken durend hoogtepunt te hebben bereikt. Wij zien dat de vrees voor een ‘ontwaarding’ van de dollar sommige beleggers richting alternatieven drijft, waaronder goud, dat met 1,45 procent steeg tot ongeveer 4.583 dollar (ongeveer 4.220 euro) per ounce.

    Opvallend is dat ook bitcoin profiteerde van deze onzekerheid. De digitale munt bereikte vrijdag een hoogtepunt van meer dan twee maanden en steeg met bijna zes procent tot 76.446 dollar (ongeveer 70.450 euro). Dit zou de grootste wekelijkse stijging in tweeënhalf jaar betekenen, wat wij lezen als een teken dat sommige investeerders bitcoin zien als een diversificatiemiddel weg van traditionele Amerikaanse activa. De komende weken zullen uitwijzen of de Amerikaanse beleidsmakers de onrust op de obligatiemarkten kunnen bedwingen, en welke impact dit heeft op de bredere financiële markten.

  • Bessent Zegt ‘Grote Gereedschapskist’ Te Hebben Voor Obligatiemarkt

    Bessent Zegt ‘Grote Gereedschapskist’ Te Hebben Voor Obligatiemarkt

    De Amerikaanse minister van Financiën, Scott Bessent, heeft donderdag 20 augustus 2026 verklaard dat hij een “grote gereedschapskist” heeft om de druk op de obligatiemarkt te verlichten, nadat eerdere pogingen, zoals het verdubbelen van obligatie-inkopen, de markt niet konden kalmeren.

    De Amerikaanse minister van Financiën, Scott Bessent, heeft donderdag 20 augustus 2026 benadrukt dat hij over een “grote gereedschapskist” beschikt om de liquiditeitsproblemen op de Amerikaanse obligatiemarkt aan te pakken. Dit komt nadat eerdere maatregelen, zoals het opvoeren van obligatie-inkopen, er niet in slaagden de stijgende rentes te bedwingen.

    Woensdag kondigde het ministerie van Financiën aan dat het de inkoop van obligaties vanaf begin september minstens zou verdubbelen. Dit nieuws deed de rentes aanvankelijk dalen, maar donderdag stegen ze alweer snel. Bessent verklaarde op CNBC dat de interventie enkel gericht is op het verbeteren van de marktliquiditeit en niet op het beïnvloeden van de rentecurve. Analisten, zoals Krishna Guha van Evercore ISI, omschreven zijn optreden als “minimaal impactvol” op de marktdruk. De omvang van de inkoop, die volgens Bessent de 4 miljard dollar (ongeveer 3,7 miljard euro) kan overschrijden, zou onvoldoende zijn voor zo’n grote markt.

    Kritiek op Aanpak en Credibiliteit

    De aanpak van Bessent krijgt kritiek, vooral omdat de aankondiging van de inkoop twee weken na de kwartaalplannen van het ministerie kwam, zonder voorafgaande indicatie. Thomas Simons, hoofdeconoom bij Jefferies, stelt dat dit indruist tegen de “reguliere en voorspelbare” communicatiestrategie van het ministerie. Wij zien dit als een mogelijke aantasting van de geloofwaardigheid, wat de markt verder kan destabiliseren.

    De uitdagingen voor de Amerikaanse obligatiemarkt zijn complex. Er is sprake van toenemende concurrentie van bedrijfsobligaties en aantrekkelijke rentes in andere landen, zoals Japan. Ook de correlatie met olieprijzen, die inflatievrees aanwakkert, en hogere termijnpremies spelen een rol. Bovendien kampt de VS met een begrotingstekort van bijna 6 procent van het bruto binnenlands product, wat het drievoudige is van het gemiddelde sinds de Tweede Wereldoorlog tot de coronapandemie. De nationale schuld overschreed recent de 40 biljoen dollar (ongeveer 37 biljoen euro).

    Mogelijke Opties voor Bessent

    Bessent heeft nog verschillende opties om de markt te beïnvloeden, al zijn deze niet zonder risico:

    • Grotere en frequentere inkopen: Het ministerie zou de omvang en frequentie van de obligatie-inkopen verder kunnen opvoeren.
    • Kleinere veilingen: Het uitgeven van langlopende schuld kan worden verminderd ten gunste van kortlopende schuld. Dit is een aanpak die Bessent eerder bekritiseerde toen zijn voorganger, Janet Yellen, deze hanteerde.
    • Verandering in looptijd van uitstaande schuld: Een grootschaligere verschuiving naar kortere looptijden zou de markt dwingen om schuld met lagere rentes op te nemen, wat een risicovolle zet is.
    • De ‘Bessent put’: De minister zou zijn instrumenten onvoorspelbaar kunnen inzetten om speculanten tegen de Amerikaanse schuld te verrassen en verliezen toe te brengen. Dit kan de volatiliteit verminderen, maar heeft mogelijk geen blijvend effect op de rentes op langere termijn.

    De situatie in de Amerikaanse obligatiemarkt weerspiegelt een structurele verschuiving. Atsi Sheth van Moody’s Ratings merkt op dat centrale banken hun balansen verkleinen en traditionele kopers hun limieten bereiken. Nieuwe spelers, zoals hedgefondsen, nemen een grotere rol in. Wij volgen deze ontwikkelingen op de voet, want de uitkomst kan verstrekkende gevolgen hebben voor de mondiale financiële markten.

  • Amerikaans Begrotingstekort Heeft Piek Waarschijnlijk Bereikt, Zegt Bessent

    Amerikaans Begrotingstekort Heeft Piek Waarschijnlijk Bereikt, Zegt Bessent

    De Amerikaanse minister van Financiën, Scott Bessent, meent dat het begrotingstekort onder president Trump zijn hoogtepunt heeft gezien, ondanks een recente stijging en een recordhoge staatsschuld.

    De Amerikaanse minister van Financiën, Scott Bessent, heeft op donderdag 20 augustus 2026 laten weten dat het begrotingstekort van de Verenigde Staten onder president Donald Trump ‘een zeer goede kans’ heeft om zijn piek te hebben bereikt. Deze uitspraak deed hij in een interview met CNBC, daags na de aankondiging van een buitengewone terugkoopoperatie van staatsobligaties door zijn departement.

    Bessent benadrukte dat de regering zich ‘lasergericht’ zal toeleggen op maatregelen voor fiscale consolidatie. Dit ondanks het feit dat het maandelijkse Amerikaanse begrotingstekort in juli opliep tot 432 miljard dollar, het hoogste niveau in meer dan vijf jaar. Het tekort voor het lopende fiscale jaar bedraagt inmiddels bijna 1,8 biljoen dollar, wat hoger is dan in dezelfde periode een jaar eerder. De totale Amerikaanse staatsschuld overschreed deze week voor het eerst de 40 biljoen dollar, een verdubbeling in tien jaar tijd, wat de bezorgdheid over de financiële gezondheid van het land voedt.

    Fiscale Consolidatie en Tarieven

    De minister gaf aan dat hij, president Trump en Russell Vought, de directeur van het Bureau voor Management en Begroting, samenwerken aan plannen om de overheidsfinanciën te saneren. Deze inspanningen zouden volgens Bessent honderden miljarden dollars aan besparingen kunnen opleveren. Wij zien hierin een poging om de oplopende schuld in te dammen, al blijft de uitvoering van dergelijke plannen vaak een uitdaging.

    Een van de door het Witte Huis voorgestelde maatregelen om de nationale schuld te verkleinen, zijn brede en forse importtarieven. Deze tarieven werden gepresenteerd als een belangrijke bron van inkomsten. Echter, deze heffingen stuitten herhaaldelijk op juridische obstakels, met als meest opvallende een uitspraak van het Hooggerechtshof dat veel ervan ongeldig verklaarde. Desondanks verwacht Bessent dat de inkomsten uit tarieven dit jaar ongeveer gelijk zullen zijn aan die van 2025, nadat de heffingen ondanks de juridische uitdagingen opnieuw werden ingevoerd. Deze keer hoeven de inkomsten niet te worden terugbetaald aan bedrijven, aldus de minister.

    Groeien uit de Schuld

    Bessent relativeerde de omvang van de staatsschuld door te stellen dat er ‘niets magisch’ is aan het getal van 40 biljoen dollar. Hij gelooft dat de Verenigde Staten ‘eruit kunnen groeien’. Dit standpunt suggereert dat economische groei als een cruciale factor wordt gezien om de schuldhoudbaarheid te waarborgen, een visie die we vaker horen in tijden van hoge overheidsuitgaven. Wij twijfelen of groei alleen volstaat om een dergelijke schuldberg te beheren zonder aanvullende structurele hervormingen.

    De komende maanden zullen uitwijzen of de voorspelling van Bessent standhoudt en of de aangekondigde fiscale consolidatiemaatregelen daadwerkelijk het gewenste effect hebben op het Amerikaanse begrotingstekort en de staatsschuld.