Tag: vanguard

  • Vanguard Obligatie-ETF Ziet 915 Miljoen Euro Uitstromen Op Eén Dag

    Vanguard Obligatie-ETF Ziet 915 Miljoen Euro Uitstromen Op Eén Dag

    Beleggers haalden op 7 oktober 2026 bijna 915 miljoen euro uit het Vanguard Long-Term Corporate Bond ETF (VCLT), een van de grootste eenmalige uitstromen van het jaar voor een dergelijk fonds.

    Op 7 oktober 2026 werd het Vanguard Long-Term Corporate Bond ETF (VCLT) geconfronteerd met een aanzienlijke uitstroom van kapitaal. Ongeveer 984,8 miljoen dollar, wat neerkomt op zo’n 915 miljoen euro, verliet het fonds op die ene dag. Dit vertegenwoordigt een daling van 11,6 procent in het aantal uitstaande aandelen van de ETF op weekbasis, van 124.316.680 naar 109.916.752.

    De VCLT-ETF, die belegt in bedrijfsobligaties met een lange looptijd, zag de koers rond de 67,96 dollar noteren, dicht bij het 52-weeks dieptepunt van 67,56 dollar. Het 52-weeks hoogtepunt van het fonds lag op 79,28 dollar. Dergelijke grote uitstromen betekenen vaak dat de onderliggende obligaties moeten worden verkocht, wat op zijn beurt de waarde van die obligaties kan beïnvloeden.

    Wij zien dit vooral als een teken van risicoaversie onder beleggers, die mogelijk winst nemen of hun blootstelling aan langlopende bedrijfsobligaties willen verminderen in een onzeker marktklimaat. De ETF-markt is de laatste jaren exponentieel gegroeid, met 1.508 Amerikaanse ETF’s die in de twaalf maanden tot augustus vorig jaar werden gelanceerd. Toch merken we dat beleggers steeds selectiever worden, en zelfs in goed presterende segmenten zoals technologie-ETF’s, waar tot 955 miljoen dollar uitstroomde, zien we dat men winsten incasseert.

    Deze beweging bij VCLT past in een breder patroon van kapitaalverplaatsingen die we al langer waarnemen. In oktober 2026 werden de tien grootste uitstromen uitsluitend bij aandelen- en obligatie-ETF’s geregistreerd. Zo kende de iShares Core S&P 500 ETF (IVV), een belangrijke graadmeter voor de Amerikaanse aandelenmarkt, een uitstroom van ongeveer 1,42 miljard dollar. Ook de Invesco QQQ Trust (QQQ), die de Nasdaq-100 volgt, zag 812 miljoen dollar verdwijnen, ondanks een jaarlijks rendement van ruim 22 procent.

    Het lijkt erop dat beleggers op zoek zijn naar veiligere havens of posities innemen die minder risicovol zijn, zelfs als dit betekent dat ze de boot missen bij potentieel verdere groei. Ook bij de cryptomarkten zien we een vergelijkbare voorzichtigheid, al is de onderliggende dynamiek anders. Bitcoin bijvoorbeeld, noteert op 8 oktober om 04:33 nog altijd 31 procent onder zijn recordkoers. De angst-en-hebzuchtmeter staat op 64 van 100, wat nog steeds ‘hebzucht’ aangeeft, maar de recente koersdaling van Bitcoin met 0,7 procent in 24 uur en 0,5 procent in 7 dagen suggereert dat ook hier de wind enigszins is gedraaid.

    De ETF-markt is complexer geworden dan enkel goedkope ‘beta’-blootstelling. Producten met opties, inkomstenstrategieën en ‘buffered’ ETF’s zijn in opkomst. Deze laatste zijn ontworpen om beleggers te helpen in volatiele markten, doordat ze een plafond op de winst in ruil voor een bescherming tegen verliezen bieden. Het feit dat beleggers in deze bufferfondsen de prestaties van de fondsen zelfs lijken te overtreffen, suggereert dat ze hun timing beter onder controle hebben bij dit type producten. Het toont aan dat de markt zich aanpast aan de wens van beleggers om risico’s te beheersen, zelfs ten koste van een deel van het potentiële rendement.

    Technische analyse

    De koers van VCLT noteert momenteel op 67,96 dollar, wat net boven het 52-weeks dieptepunt van 67,56 dollar ligt. Dit duidt op een zwakke positie. Het ontbreken van concrete gegevens over het 50- en 200-daags voortschrijdend gemiddelde, alsook de RSI-status, beperkt een diepgaande technische analyse. Echter, de aanzienlijke uitstroom van bijna 915 miljoen euro impliceert een sterke neerwaartse druk, wat verder verkoopvolume kan genereren nu het fonds onder het 52-weeks dieptepunt dreigt te zakken.

    Marktsentiment

    Het sentiment rond VCLT is overwegend negatief door de massale uitstroom, wat een duidelijke indicatie is van beleggers die risico’s afbouwen of winsten nemen. Hoewel de bredere cryptomarkt, zoals gemeten door de angst-en-hebzuchtmeter, nog steeds op ‘hebzucht’ staat (64 van 100 op 8 oktober om 04:33), contrasteert dit sterk met het specifieke sentiment rond obligatie-ETF’s. Beleggers lijken hun kapitaal te verplaatsen van vastrentende waarden naar andere activa of naar contanten, wat duidt op een voorzichtige houding in de obligatiemarkt.

    Fundamentele analyse

    De uitstroom bij VCLT reflecteert waarschijnlijk zorgen over de langetermijnvooruitzichten voor bedrijfsobligaties, mogelijk gedreven door macro-economische onzekerheid of de verwachting van stijgende rentes die obligatiekoersen onder druk zetten. Grote uitstromen bij obligatie-ETF’s vereisen de verkoop van onderliggende activa, wat een neerwaartse druk uitoefent op de obligatieprijzen zelf. Dit kan de aantrekkelijkheid van het fonds verder verminderen, vooral als er geen nieuwe instroom is om dit te compenseren.

    Bull- vs bear-scenario

    • Bull-scenario: Een ommekeer in het marktsentiment, mogelijk door dalende rentes of een stabilisatie van de economie, zou nieuwe instroom naar VCLT kunnen stimuleren en de koers boven het huidige niveau van 67,96 dollar kunnen duwen.
    • Bear-scenario: Verdere renteverhogingen of aanhoudende onzekerheid kunnen leiden tot meer uitstroom, waardoor de koers van VCLT onder het 52-weeks dieptepunt van 67,56 dollar zakt en mogelijk een neerwaartse spiraal ontstaat.

    Wat betekent dit nu?

    De aanzienlijke uitstroom bij VCLT wijst op een duidelijke verschuiving in beleggersvoorkeuren, weg van langlopende bedrijfsobligaties. Zowel de technische signalen, met de koers nabij het jaardieptepunt, als het marktsentiment, gekenmerkt door risicoafbouw, suggereren aanhoudende druk. De fundamentele vooruitzichten voor het fonds blijven uitdagend zolang de onzekerheid over rentes en de economie aanhoudt, wat een verdere daling van de obligatiekoersen kan veroorzaken.
  • Vanguard ETF’s Verliezen Bijna 1,2 Miljard Euro Aan Kapitaal

    Vanguard ETF’s Verliezen Bijna 1,2 Miljard Euro Aan Kapitaal

    Twee beursgenoteerde fondsen van Vanguard hebben recente weken te kampen gehad met forse kapitaaluitstromen, wat vragen oproept over het beleggerssentiment in obligaties en waardeaandelen.

    Twee prominente beursgenoteerde fondsen (ETF’s) van Vanguard hebben een aanzienlijk deel van hun kapitaal zien verdwijnen. De Vanguard Short-Term Bond ETF (BSV) moest een uitstroom van ongeveer 859,5 miljoen dollar (circa 807,8 miljoen euro) verwerken, wat neerkomt op een daling van 2,3 procent van de uitstaande aandelen in één week tijd. Kort daarna volgde de Vanguard Value ETF (VTV) met een verlies van ongeveer 363,3 miljoen dollar (circa 341,8 miljoen euro), goed voor een daling van 0,4 procent van de uitstaande aandelen.

    Deze substantiële uitstromen, die samen neerkomen op bijna 1,2 miljard euro, wijzen op een dalende interesse van beleggers in deze specifieke fondsen. Voor de BSV-ETF betekende dit een daling van het aantal uitstaande aandelen van 489.579.055 naar 478.479.055. De VTV-ETF zag zijn uitstaande aandelen dalen van 732.433.139 naar 729.816.357.

    Wij lezen dit als een signaal dat beleggers op zoek zijn naar andere activa of hun risicoblootstelling aan deze specifieke segmenten verminderen. De Vanguard Short-Term Bond ETF belegt in kortlopende obligaties, die vaak als veilige haven worden gezien. Een uitstroom hieruit kan duiden op een verschuiving naar hogere risico’s of een herijking van de portefeuilles in een veranderende rentemarkt. De Vanguard Value ETF investeert in waardeaandelen, die momenteel een gemengd beeld laten zien. De koers van de VTV schommelde het voorbije jaar tussen een laagtepunt van 122,54 dollar en een hoogtepunt van 151,89 dollar.

    De koers van de BSV-ETF noteert momenteel 77,41 dollar, dicht bij het laagste punt in 52 weken van 77,24 dollar. Dit staat in schril contrast met het hoogtepunt van 82,45 dollar in diezelfde periode. De VTV-ETF verhandelt aan 138,83 dollar, eveneens dichter bij het laagste punt van 122,54 dollar dan het hoogste punt van 151,89 dollar in de afgelopen 52 weken.

    Op bredere schaal zien we dat de ETF-sector in zijn geheel beweegt. In de week tot 8 oktober om 05:32 noteert Bitcoin (BTC) bijvoorbeeld 74.035 euro, met een stijging van 4,7 procent over de afgelopen dertig dagen, wat de aanhoudende dynamiek in andere beleggingscategorieën illustreert.

    Over het algemeen bleef Vanguard, ondanks deze uitstromen, een van de leiders in de ETF-markt. De fondsbeheerder zag op de dag van de VTV-uitstroom een nettostroom van 8,01 miljard dollar (ongeveer 7,53 miljard euro) aan instromen over al zijn fondsen, wat de omvang en diversiteit van hun aanbod benadrukt. Dit suggereert dat beleggers weliswaar verschuivingen maken binnen het Vanguard-universum, maar niet noodzakelijk hun vertrouwen in de aanbieder verliezen.

    Technische analyse

    De Vanguard Short-Term Bond ETF (BSV) handelt momenteel aan 77,41 dollar, net boven het 52-weekse dieptepunt van 77,24 dollar. De koers ligt aanzienlijk onder het 52-weekse hoogtepunt van 82,45 dollar. Er zijn geen concrete support- en resistentieniveaus, noch gegevens over het 50- of 200-daags voortschrijdend gemiddelde of de RSI-status beschikbaar in de bronnen om een diepgaande technische analyse te maken.

    Marktsentiment

    De aanzienlijke uitstromen uit zowel de BSV als de VTV ETF, met respectievelijk 859,5 miljoen dollar en 363,3 miljoen dollar, duiden op een verminderde interesse van beleggers in deze specifieke fondsen. Bij de bredere cryptomarkt staat de angst-en-hebzuchtmeter op 64 van 100, wat een ‘hebzuchtig’ sentiment weerspiegelt, terwijl de uitstroom uit deze Vanguard-ETF’s een voorzichtiger sentiment in traditionele activa suggereert. Er zijn geen specifieke data over funding rates, open interest, whale-bewegingen of on-chain data in de bronnen beschikbaar om het marktsentiment verder te duiden.

    Fundamentele analyse

    De uitstroom bij de Vanguard Short-Term Bond ETF (BSV) kan duiden op een verschuiving van beleggers die kortlopende obligaties als minder aantrekkelijk beschouwen, mogelijk door veranderende verwachtingen omtrent de rentetarieven of een zoektocht naar hogere rendementen elders. Voor de Vanguard Value ETF (VTV) kan de uitstroom wijzen op een herbeoordeling van waardeaandelen, hoewel de sector over het algemeen een gemengd beeld vertoont. Grote onderliggende componenten van VTV zoals Coca-Cola, Walmart en Lockheed Martin lieten op de dag van de uitstroom lichte koerswijzigingen zien, wat de impact van individuele aandelen op het sentiment van de ETF kan beïnvloeden.

    Bull- vs bear-scenario

    • Bull-scenario: Als de rentetarieven stabiliseren of dalen, kunnen kortlopende obligaties opnieuw aantrekkelijker worden, wat een instroom in de BSV kan stimuleren. Voor VTV kan een hernieuwde focus op ondergewaardeerde bedrijven en sterke kwartaalcijfers van de onderliggende waardeaandelen het sentiment positief beïnvloeden.
    • Bear-scenario: Bij een verdere stijging van de rentes of een aanhoudende onzekerheid over de economische vooruitzichten kunnen beleggers hun kapitaal verder terugtrekken uit zowel obligatie- als waardeaandelen-ETF’s, wat tot verdere koersdalingen kan leiden.

    Wat betekent dit nu?

    De recente uitstromen bij de Vanguard Short-Term Bond en Value ETF’s reflecteren een verschuiving in beleggersvoorkeuren, weg van deze specifieke fondsen. Hoewel het sentiment in de bredere cryptomarkt ‘hebzuchtig’ is, zien we hier een zekere voorzichtigheid of herallocatie in traditionele activa. Dit kan het gevolg zijn van de zoektocht naar betere rendementen in een dynamische markt, waarbij beleggers hun portefeuilles actief herpositioneren in afwachting van nieuwe macro-economische ontwikkelingen.

  • Vanguard Obligatie-ETF Trekt 112 Miljoen Nieuwe Eenheden Aan, ARM-ETF Stijgt Mee

    Vanguard Obligatie-ETF Trekt 112 Miljoen Nieuwe Eenheden Aan, ARM-ETF Stijgt Mee

    De Vanguard Tax-Exempt Bond ETF en de Leverage Shares 2X Long ARM Daily ETF hebben de voorbije week uitzonderlijk veel kapitaal aangetrokken, wat wijst op een groeiende beleggersinteresse in zowel vastrentende waarden als specifieke hefboomproducten.

    Beleggers hebben de afgelopen week massaal kapitaal richting Exchange Traded Funds (ETF’s) gestuurd, met opvallende instromen voor de Vanguard Tax-Exempt Bond ETF (VTEB) en de Leverage Shares 2X Long ARM Daily ETF (ARMG). Vooral de Vanguard ETF zag een enorme toename van 112.665.519 eenheden, wat een stijging van 12,0 procent betekent in het totale aantal uitstaande eenheden over de periode tot 6 oktober 2026.

    De Leverage Shares 2X Long ARM Daily ETF, die inspeelt op de koersbewegingen van ARM Holdings, kende dan weer de grootste procentuele groei. Deze ETF voegde 1.425.000 eenheden toe, goed voor een forse toename van 39,7 procent van de uitstaande eenheden. Deze cijfers duiden op een hernieuwde interesse van beleggers, zowel in defensievere, belastingvrije obligaties als in meer speculatieve hefboomproducten gericht op individuele aandelen.

    Beleggers Zoeken Spreiding En Hefboom

    De toegenomen instroom in VTEB, een obligatie-ETF, is een teken dat beleggers hun portfolio’s willen spreiden en de risico’s willen beperken. Belastingvrije obligaties zijn vaak aantrekkelijk in perioden van economische onzekerheid of wanneer men verwacht dat de rentetarieven stabiel blijven of dalen. Wij zien hier vooral een zoektocht naar stabiliteit en inkomsten, een contrast met de volatiele crypto-markt waar Bitcoin, bijvoorbeeld, op 7 oktober om 04:01 een koers van 75.302 euro noteert, nog steeds 30 procent onder zijn recordkoers.

    Anderzijds toont de instroom in ARMG een duidelijk andere strategie. Deze ETF biedt een tweevoudige hefboom op de dagelijkse prestaties van ARM Holdings, een chipontwerper die recent veel aandacht heeft gekregen door de opkomst van artificiële intelligentie. Dit type product is doorgaans voorbehouden aan beleggers met een hogere risicobereidheid, die geloven in een snelle opwaartse beweging van het onderliggende aandeel.

    Opmerkelijk Contrast In Marktvoorkeuren

    De simultane instroom in zowel een stabiele obligatie-ETF als een volatiele hefboom-ETF is opmerkelijk. Het suggereert dat beleggers op dit moment een tweespalt ervaren in hun marktvisie. Een deel van het kapitaal zoekt veilige havens en belastingefficiëntie, terwijl een ander deel actief probeert te profiteren van kortetermijnbewegingen in specifieke sectoren die als groeimotoren worden gezien. Een vergelijkbare trend zien we soms in de bredere markt, waar de Fear & Greed Index op 7 oktober om 04:01 op 71 (Greed) staat, wat wijst op een algemeen optimistisch sentiment dat echter niet door iedereen wordt gedeeld.

    De sterke cijfers voor de Vanguard Tax-Exempt Bond ETF kunnen ook gekoppeld worden aan de verwachting van een ‘kerstrally’ op de markten, zoals door sommige analisten wordt voorspeld. Een dergelijke rally zou, mits de bredere indices een bodem hebben gevonden, voor een positieve impuls kunnen zorgen voor zowel obligaties als aandelen. Echter, de specifieke aard van de hefboom-ETF voor ARM Holdings duidt eerder op een zeer gerichte en tactische inzet van kapitaal, los van een algemene marktrally.

    Wat betekent dit nu?

    De recente ETF-instromen tonen een gespleten beeld van beleggersvertrouwen. Enerzijds is er de vraag naar defensieve obligatieproducten, wat wijst op voorzichtigheid. Anderzijds zien we agressieve hefboomposities op specifieke groeiaandelen, een teken van durf en geloof in snelle winsten. Voor wie op zoek is naar evenwicht, kan dit een periode van herijking van de portefeuille betekenen, waarbij zowel stabiliteit als gerichte groeikansen worden nagestreefd.

  • Obligatie-ETF’s Met Vaste Looptijd Kunnen S&P 500 Overstijgen, Markt Is 70 Miljard Dollar Waard

    Obligatie-ETF’s Met Vaste Looptijd Kunnen S&P 500 Overstijgen, Markt Is 70 Miljard Dollar Waard

    Rob Isbitts, een analist die gespecialiseerd is in ETF’s, ziet obligatie-ETF’s met een vaste looptijd als een kans voor beleggers om hogere rendementen te behalen dan de traditionele aandelenindex, vooral nu de rentes stijgen.

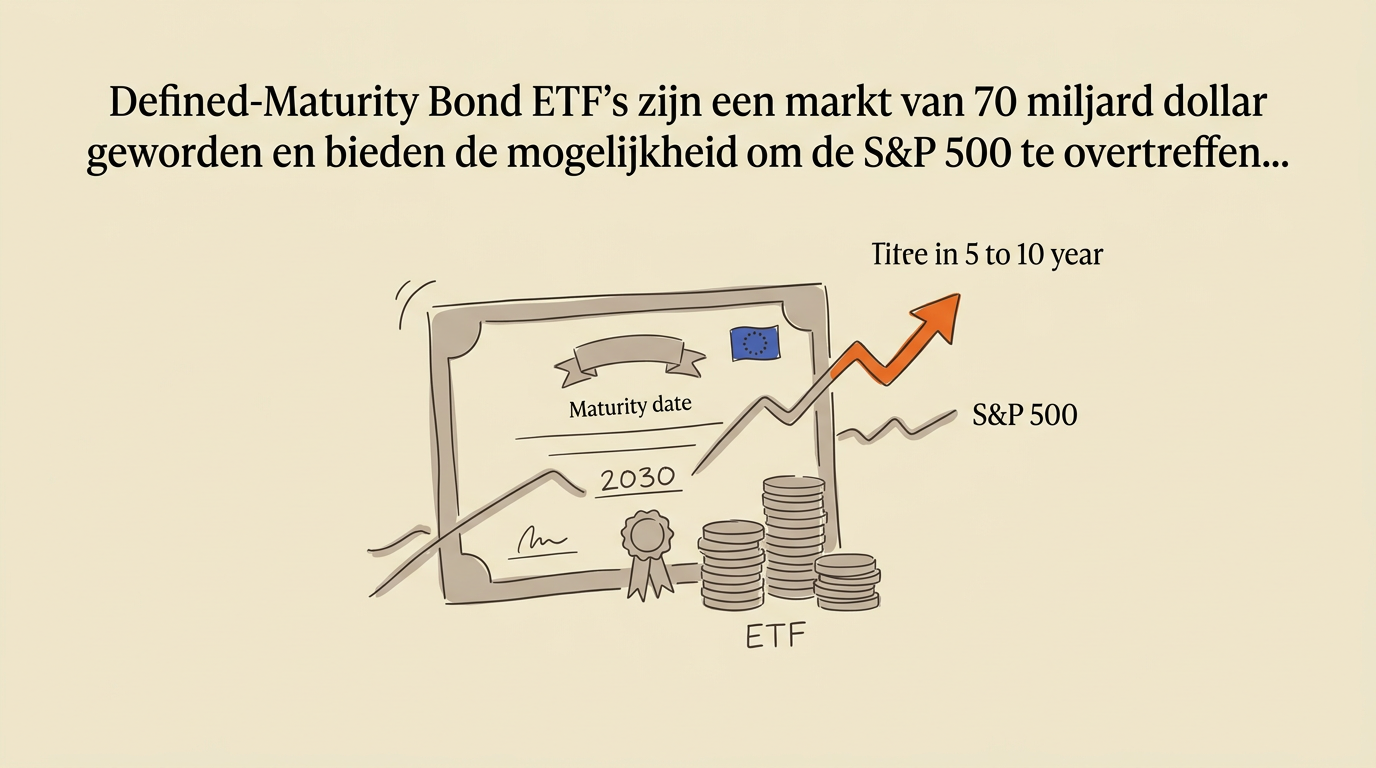
    Rob Isbitts, een gerespecteerd analist en voormalig beleggingsadviseur, schat in dat ETF’s die beleggen in obligaties met een vooraf vastgestelde looptijd de komende vijf tot tien jaar de S&P 500 kunnen overtreffen. De markt voor deze ‘defined-maturity bond ETF’s’ is inmiddels uitgegroeid tot een omvang van 70 miljard dollar, wat de groeiende interesse van beleggers in deze producten onderstreept.

    Deze ETF’s zijn ontworpen om het beleggen in obligaties te vereenvoudigen door obligaties met dezelfde vervaldatum te bundelen. Dit stelt beleggers in staat om efficiënt een ‘obligatieladder’ te construeren, waarbij ze obligaties kopen die op verschillende momenten vervallen. Het doel is om het duratierisico te beheren zonder de complexiteit van het handmatig volgen van individuele obligaties. Vanguard’s nieuwe BondBuilder Target Maturity ETF-serie, met een lage kostenratio van 0,08 procent (wat neerkomt op 8 dollar op een initiële belegging van 10.000 dollar), voedt deze trend verder.

    Waarom Obligatie-ETF’s Nu Aantrekkelijk Zijn

    De aantrekkingskracht van obligatiebeleggingen neemt toe, vooral nu de rentepercentages wereldwijd stijgen. Na jaren van lage rentes, die obligaties minder aantrekkelijk maakten, bieden deze nu weer rendementen van meer dan 5 procent. Dit maakt ze een interessant alternatief of aanvulling op aandelen, vooral in een periode waarin de aandelenmarkt onzekerheid kent. Veel nieuwe generaties beleggers hebben de obligatiemarkt de afgelopen decennia links laten liggen, maar de huidige marktomstandigheden dwingen hen opnieuw te kijken.

    Voor traditionele obligatiebeleggers was het beheren van duratierisico — het risico dat de waarde van een obligatie daalt door een rentestijging — altijd een complexe aangelegenheid. Defined-maturity bond ETF’s lossen dit op door beleggers een gestructureerde manier te bieden om dit risico te omzeilen. Ze bieden de mogelijkheid om een portefeuille te creëren die minder gevoelig is voor renteschommelingen als de ETF wordt aangehouden tot de vervaldatum.

    Risico’s En Valkuilen Voor Beleggers

    Hoewel defined-maturity bond ETF’s het beleggen in obligaties vereenvoudigen, zijn ze niet zonder risico’s. Rob Isbitts waarschuwt dat deze ETF’s geen risicovrije vervangers zijn voor spaarrekeningen of individuele Amerikaanse staatsleningen. Als beleggers de ETF verkopen vóór de liquidatiedatum – bijvoorbeeld tijdens een periode van stijgende rentes – kunnen ze nog steeds kapitaalverliezen lijden. De structuur levert pas het primaire voordeel op wanneer het product tot de uiteindelijke looptijd wordt aangehouden.

    Een treffend voorbeeld hiervan is de iShares 20+ Year Treasury Bond ETF (TLT). Dit fonds, dat belegt in Amerikaanse staatsobligaties met een looptijd van 20 tot 30 jaar, zag zijn activa in minder dan twee jaar verdrievoudigen van 20 miljard naar 60 miljard dollar. Tegelijkertijd daalde de koers van deze ETF met een derde van zijn waarde. Dit toont aan dat veel beleggers het verband tussen rentestijgingen en dalende obligatiekoersen niet goed begrepen, zo stelt Isbitts. Wij zien hier een duidelijke les: ook bij ‘eenvoudige’ beleggingsproducten is kennis van de onderliggende dynamiek cruciaal. De angst- en hebzuchtmeter, die op 20 september om 08:01 op 71 van 100 stond (Greed), toont aan dat beleggers vaak gedreven worden door emotie, wat de kans op misstappen vergroot bij het niet goed begrijpen van de risico’s.

    De Toekomst Van Obligatie-ETF’s

    Toch ziet Isbitts de potentie van deze ETF’s. Hij gelooft dat ze, mits zorgvuldig beheerd met een vooraf bepaalde strategie voor verschillende marktomstandigheden, een ‘sterke speler’ kunnen zijn in de opbouw van een obligatieportefeuille. Zijn eigen ‘Hedged Bond’-modelportefeuille, die uitsluitend uit ETF’s bestaat, gebruikt defined-maturity ETF’s als basis en vult deze aan met andere obligatie-ETF’s die profiteren van dalende, stijgende of zijwaartse rentes.

    De groeiende populariteit van deze producten, met een markt die al 70 miljard dollar waard is, wijst erop dat beleggers op zoek zijn naar manieren om hun risico’s te spreiden en rendement te genereren buiten de traditionele aandelenmarkten. Of deze obligatie-ETF’s daadwerkelijk de S&P 500 zullen overtreffen, hangt af van de evolutie van de rentes en de algemene economische omstandigheden, maar de mogelijkheid is zeker aanwezig. Het is een interessant alternatief voor beleggers die verder willen kijken dan enkel aandelen, zeker in een markt waar de Bitcoin koers, bijvoorbeeld, nog 35 procent onder zijn recordkoers noteert op 20 september om 08:01, wat de behoefte aan diversificatie benadrukt.

    Defined-Maturity ETF’s versus Traditionele Obligaties: Een Vergelijking

    Het onderscheid tussen defined-maturity ETF’s en traditionele, individuele obligaties is van belang. Individuele obligaties bieden, indien aangehouden tot de eindvervaldag, een voorspelbaar rendement en de teruggave van de hoofdsom. Defined-maturity ETF’s simuleren dit gedrag door hun portefeuille te laten ‘vervallen’ en de opbrengst aan de beleggers uit te keren. Dit in tegenstelling tot de meeste traditionele obligatie-ETF’s, zoals de eerder genoemde TLT, die continu obligaties kopen en verkopen om een bepaalde gemiddelde looptijd te handhaven, waardoor de koers continu fluctueert met de rentestand.

    Deze ETF’s bieden een middenweg tussen de eenvoud van een traditionele ETF en de controle van individuele obligaties. Ze zijn met name interessant voor beleggers die op zoek zijn naar inkomstenstromen met een beperkt risico op kapitaalverlies bij het aanhouden tot de vervaldatum, zonder de noodzaak om tientallen individuele obligaties te beheren. Of de markt voor deze producten de komende jaren verder zal blijven groeien en of ze hun belofte van S&P 500-overprestatie kunnen waarmaken, zal de tijd uitwijzen.

  • Vanguard Short-Term Obligatie ETF Duikt Naar Oversold Gebied, Tegen De Verwachting In

    Vanguard Short-Term Obligatie ETF Duikt Naar Oversold Gebied, Tegen De Verwachting In

    De Vanguard Short-Term Bond ETF (BSV) is woensdag 1 maart 2023 in ‘oversold territory’ beland. De koers daalde naar 74,83 dollar, ver onder het 52-weekse hoogtepunt van 79,54 dollar.

    De Vanguard Short-Term Bond ETF (BSV) is woensdag 1 maart 2023 in wat analisten ‘oversold territory’ noemen beland, nadat de koers daalde tot 74,83 dollar per aandeel. Dat is aanzienlijk lager dan de 79,54 dollar die de ETF op zijn hoogtepunt in de afgelopen 52 weken waard was. De Relative Strength Index (RSI), een technische indicator die momentum meet, zakte daarbij naar 28,9. Een waarde onder de 30 duidt erop dat een activum mogelijk oververkocht is.

    De daling van de BSV ETF is opvallend, gezien de rol van kortetermijnobligaties in veel beleggingsportefeuilles. De ETF handelt momenteel zo’n 0,4 procent lager op de dag van de analyse. Voor beleggers die op zoek zijn naar instapmomenten, kan een dergelijke lage RSI-waarde een signaal zijn dat de recente verkoopdruk aan het afnemen is.

    Wat betekent ‘oversold’?

    ‘Oversold’ betekent niet per se dat de koers niet verder kan dalen, maar het suggereert wel dat het aandeel, of in dit geval de ETF, mogelijk onder zijn intrinsieke waarde wordt verhandeld na een periode van zware verkoop. De RSI-waarde van 28,9 voor de Vanguard Short-Term Bond ETF staat in schril contrast met de 40,4 van de S&P 500, wat aangeeft dat de verkoopgolf bij BSV relatief intenser was dan bij de bredere markt.

    De bodem van de 52-weekse handelsperiode voor BSV lag op 74,06 dollar, wat betekent dat de recente koers van 74,83 dollar niet ver verwijderd is van dat dieptepunt. Dit soort technische signalen wordt vaak door handelaren gebruikt om potentiële keerpunten in te schatten, al biedt het geen garanties voor de toekomst.

    Onzekerheid op de obligatiemarkt

    De bewegingen in kortetermijnobligaties zoals die in de BSV ETF weerspiegelen vaak de verwachtingen over rentebewegingen en de economie. Wij zien vooral dat de aanhoudende onzekerheid over inflatie en de reactie van centrale banken de obligatiemarkten blijft beïnvloeden. Een ETF die in kortetermijnobligaties belegt, is doorgaans minder gevoelig voor rentestijgingen dan langetermijnobligaties, maar is zeker niet immuun voor bredere marktbewegingen.

    Het is voor beleggers dan ook zaak om verder te kijken dan enkel technische indicatoren. De vraag blijft of de huidige lage waardering van de Vanguard Short-Term Bond ETF een tijdelijke dip is, of dat er fundamentelere redenen zijn voor de aanhoudende verkoopdruk.

  • Schwab U.S. Dividend Equity ETF Blijft Dé Keuze Voor Passief Inkomen, Zegt The Motley Fool

    Schwab U.S. Dividend Equity ETF Blijft Dé Keuze Voor Passief Inkomen, Zegt The Motley Fool

    De Schwab U.S. Dividend Equity ETF (SCHD) verslaat belangrijke rivalen op het vlak van dividendrendement en -groei, en blijft zo een topaanbeveling voor inkomensbeleggers.

    De Schwab U.S. Dividend Equity ETF (SCHD) wordt al langer beschouwd als een standaardkeuze voor beleggers die op zoek zijn naar passief inkomen via dividenden. Nieuwe data van The Motley Fool bevestigen nu dat SCHD deze positie behoudt, ondanks de concurrentie van andere grote dividend-ETF’s.

    SCHD onderscheidt zich vooral door zijn dividendrendement, dat momenteel op 3,1 procent ligt. Dat is aanzienlijk hoger dan dat van concurrenten zoals de Vanguard High Dividend Yield ETF (VYM) met 2,2 procent, de iShares Core Dividend Growth ETF (DGRO) met 1,9 procent en de Vanguard Dividend Appreciation ETF (VIG) met 1,5 procent. Ook op het gebied van dividendgroei scoort SCHD sterk; het dividend van het fonds is de voorbije vijf jaar met ongeveer 210 procent gestegen, wat de groei van de genoemde rivalen overtreft.

    Rendement en Kosten Vergeleken

    Hoewel SCHD uitblinkt in dividendrendement en -groei, is het niet in elk opzicht de absolute nummer één. De jaarlijkse beheerskosten van SCHD bedragen 0,06 procent. Dit is weliswaar laag, maar net iets hoger dan de 0,04 procent die de twee Vanguard-ETF’s aanrekenen. Ook de totale rendementen op lange termijn laten een gemengd beeld zien.

    Over de afgelopen tien jaar heeft de iShares Core Dividend Growth ETF (DGRO) een totaal rendement van 254 procent behaald, terwijl SCHD op ongeveer 244 procent uitkwam. Dit verschil is echter klein, en over de laatste twaalf maanden heeft SCHD het hoogste totale rendement binnen zijn peergroup geleverd. Wij zien hierin vooral de bevestiging dat beleggen in dividendaandelen een lange adem vraagt, en dat een klein verschil in beheerskosten op termijn toch kan doorwegen.

    Wat dit betekent voor beleggers

    Voor inkomensbeleggers die primair gericht zijn op een stabiele stroom van passief inkomen, blijft SCHD een aantrekkelijke optie. De combinatie van een hoog dividendrendement, sterke dividendgroei en lage kosten maakt het fonds tot een robuuste keuze. De lichte achterstand in kosten en het totale rendement op lange termijn ten opzichte van één specifieke concurrent, zoals DGRO, weegt voor de pure inkomensbelegger niet op tegen de voordelen op dividendvlak.

    Het blijft niettemin belangrijk dat beleggers hun eigen doelen afwegen. Wie vooral op zoek is naar kapitaalgroei, kijkt misschien naar andere ETF’s. Maar voor wie maandelijks of jaarlijks een mooi bedrag aan dividend wil zien verschijnen, lijkt SCHD zijn reputatie te verdienen. Wij volgen de ontwikkelingen van dit soort ETF’s nauwgezet, want de concurrentie in de wereld van dividendfondsen is zeker en vast op til.

  • Vanguard Ontvangt 5,1 Miljard Euro Terwijl Analisten Industriële Fondsen Verlaten

    Vanguard Ontvangt 5,1 Miljard Euro Terwijl Analisten Industriële Fondsen Verlaten

    Beleggers verschuiven hun kapitaal: een breed aandelenfonds van Vanguard ziet een aanzienlijke instroom, terwijl een ETF gericht op de industriële sector juist geld ziet wegvloeien.

    Waar gaat het geld van beleggers naartoe? Het lijkt erop dat een deel zich verplaatst van specifieke sectoren naar een bredere markt. De Vanguard Total Stock Market ETF (VTI) heeft de afgelopen week een instroom van ongeveer 5,5 miljard dollar (ongeveer 5,1 miljard euro) gekend. Dat is een toename van 0,8 procent in het aantal uitstaande eenheden. Dit fonds, dat de gehele Amerikaanse aandelenmarkt omvat, heeft in dezelfde periode een lichte daling van 0,42 procent in zijn beurswaarde laten zien, ondanks de grote instroom.

    Tegelijkertijd zien we bij andere fondsen een omgekeerde beweging. De State Street Industrial Select Sector SPDR ETF (XLI) rapporteerde een uitstroom van 305,4 miljoen dollar (ongeveer 283 miljoen euro), wat neerkomt op een daling van 0,9 procent in het aantal uitstaande eenheden. Ook de Vanguard Intermediate-Term Corporate Bond ETF (VCIT) was populair, met een instroom van zo’n 3,6 miljard dollar (ongeveer 3,3 miljard euro) – een stijging van 6,1 procent van de uitstaande eenheden.

    Spreiding versus specifieke sectoren

    De verschuiving naar een breed fonds zoals VTI suggereert dat beleggers momenteel een voorkeur hebben voor spreiding over de hele markt. Dit soort fondsen volgen doorgaans een index die een groot deel van de beurs omvat, waardoor je blootstelling krijgt aan duizenden bedrijven. Dat kan een teken zijn van voorzichtigheid, waarbij men de risico’s wil spreiden in een onzekere economische omgeving, of juist van optimisme over de brede economie. Wij zien dit als een indicatie dat veel beleggers het liever safe spelen dan te gokken op specifieke, mogelijk volatielere sectoren.

    De XLI, die zich richt op de industriële sector, daalt met 0,9 procent in uitstaande eenheden. Dit fonds investeert in grote namen als GE Aerospace, Chevron Corporation en Home Depot. Hoewel individuele aandelen binnen dit fonds, zoals CSX Corp, 3M Co en Emerson Electric Co., op de handelsdag van de melding lichte stijgingen lieten zien, weerspiegelt de netto uitstroom uit het ETF een bredere trend van verminderde interesse in de sector als geheel.

    Internationale en obligatie-ETF’s

    Naast de Amerikaanse aandelenmarkt en de industriële sector, was er ook beweging te zien in internationale en obligatie-ETF’s. De Vanguard Total International Stock ETF (VXUS) trok 1,4 miljard dollar (ongeveer 1,3 miljard euro) aan, een stijging van 1,0 procent in uitstaande eenheden. Dit fonds biedt een brede blootstelling aan niet-Amerikaanse aandelen, met onderliggende componenten zoals PDD Holdings Inc en Vanguard FTSE Emerging Markets ETF (VWO).

    De instroom in de Vanguard Intermediate-Term Corporate Bond ETF (VCIT) toont dan weer aan dat obligaties, met name bedrijfsobligaties, nog steeds een aantrekkelijke optie zijn. Dit fonds belegt in obligaties van bedrijven met een gemiddelde looptijd, en de aanzienlijke instroom van 6,1 procent in één week tijd, wijst op een groeiende vraag naar vastrentende waarden, mogelijk gedreven door de zoektocht naar stabiliteit en rendement.

  • SPDR Gold Shares Trekt 543 Miljoen Euro Aan, Beleggers Zoeken Veilige Haven

    SPDR Gold Shares Trekt 543 Miljoen Euro Aan, Beleggers Zoeken Veilige Haven

    Waar beleggers vaak de neiging hebben om hun kapitaal te spreiden over diverse activa, zien we dat edelmetalen zoals goud in tijden van onzekerheid een populaire bestemming blijven. Die trend was de afgelopen week duidelijk zichtbaar bij het SPDR Gold Shares (GLD) ETF, dat een aanzienlijke instroom van kapitaal mocht noteren.

    Concreet stroomde er ongeveer 543 miljoen euro (590,8 miljoen dollar) naar de SPDR Gold Shares. Dat resulteerde in een toename van 0,9 procent in het aantal uitstaande eenheden, zo blijkt uit een analyse van ETF Channel. Het fonds, dat fysiek goud aanhoudt, wordt door veel beleggers gezien als een manier om blootstelling aan de goudprijs te krijgen zonder zelf het edelmetaal te hoeven opslaan of verhandelen. Wij lezen dit als een signaal dat beleggers op zoek zijn naar relatieve veiligheid in een marktomgeving die wij als onzeker ervaren.

    Vanguard Trekt Ook Kapitaal Aan

    De instroom van kapitaal beperkte zich niet enkel tot goud-ETF’s. Ook obligatiefondsen trokken de aandacht van beleggers. Het Vanguard Short-Term Treasury ETF (VGSH) zag een indrukwekkende toename van 78,77 miljoen eenheden, een stijging van 15,1 procent op weekbasis. Dit fonds richt zich op kortlopende Amerikaanse staatsobligaties, die eveneens vaak worden beschouwd als een relatief veilige belegging.

    Deze bewegingen suggereren dat beleggers hun portefeuilles voorzichtig herpositioneren. Ze lijken minder risico te willen nemen en verschuiven hun geld naar activa die doorgaans minder volatiel zijn dan bijvoorbeeld aandelen. Wij vermoeden dat de aanhoudende inflatie en de onzekerheid rond de economische groei hier een rol spelen.

    Goudprijs Blijft In Trek

    De SPDR Gold Shares ETF heeft een 52-weekbereik tussen 168,30 dollar en 229,65 dollar per aandeel, met een recente notering van 227,66 dollar. De instroom van kapitaal volgt op een periode waarin de goudprijs al een sterke prestatie liet zien. Goud wordt traditioneel gezien als een indekking tegen inflatie en als een ‘veilige haven’ in tijden van geopolitieke spanningen of economische turbulentie. Dat het GLD-fonds zoveel geld aantrekt, versterkt het beeld dat er nog steeds een grote vraag is naar dit edelmetaal, vooral nu de rente in de VS mogelijk op een piek zit.

    De toename van het aantal uitstaande eenheden betekent dat de beheerders van het fonds meer goud moeten aankopen om de waarde van het fonds te dekken, wat op zijn beurt de vraag naar fysiek goud verder kan aanwakkeren. Dit heeft een directe impact op de kaspositie van het fonds, dat voldoende liquiditeit moet aanhouden om aan de vraag te voldoen.

  • Vanguard ETF Daalt Van 728 Miljoen Naar 686 Miljoen Aandelen In Week Tijd

    Vanguard ETF Daalt Van 728 Miljoen Naar 686 Miljoen Aandelen In Week Tijd

    De Vanguard Intermediate-Term Treasury ETF (VGIT) heeft recentelijk een aanzienlijke uitstroom gekend, met miljoenen eenheden die de deur uitgingen. Dit toont een duidelijke verschuiving in het beleggerssentiment.

    Beleggers hebben vorige week massaal geld onttrokken aan de Vanguard Intermediate-Term Treasury ETF, beter bekend onder de ticker VGIT. De ETF, die investeert in Amerikaanse staatsobligaties met een middellange looptijd, zag een uitstroom van maar liefst 42.123.549 eenheden. Dat komt neer op een daling van 5,8 procent van het totale aantal uitstaande eenheden op weekbasis, een aanzienlijk cijfer voor een fonds van deze omvang.

    De beweging bij VGIT valt op, zeker gezien de stabiliteit die men van obligatie-ETF’s verwacht. Ter vergelijking, een andere ETF, NVOC, kende procentueel gezien een nog grotere daling van 40,0 procent. Absoluut gezien is de uitstroom bij Vanguard echter veel groter, wat wijst op een breder sentiment bij beleggers die hun posities in dit specifieke type staatsobligaties lijken te heroverwegen. Wij zien vooral een voorzichtigheid in de markt ten aanzien van vastrentende waarden.

    Wat betekent dit voor obligaties?

    De uitstroom bij VGIT is een signaal dat beleggers hun geld weghalen uit Amerikaanse staatsobligaties met een middellange looptijd. Dit kan verschillende redenen hebben. Een stijgende rente maakt bestaande obligaties minder aantrekkelijk, omdat nieuwe obligaties met een hogere rente worden uitgegeven. Ook inflatieverwachtingen kunnen een rol spelen; als beleggers denken dat de inflatie zal stijgen, verliest het vaste rendement van obligaties aan koopkracht.

    Wij twijfelen of dit enkel een tijdelijke verschuiving is of een langere trend. De onzekerheid rond de economische groei en de inflatie kan beleggers ertoe aanzetten om veilige havens zoals staatsobligaties tijdelijk te verlaten voor activa met een potentieel hoger rendement of beter beschermd tegen inflatie. Het blijft afwachten hoe de Federal Reserve zal reageren op de huidige economische signalen, wat de obligatiemarkt sterk kan beïnvloeden.

    De bredere context van de uitstroom

    Deze uitstroom is niet op zichzelf staand. In de wereld van ETF’s zijn zulke kapitaalbewegingen een weerspiegeling van de bredere marktsentimenten en macro-economische verwachtingen. Wanneer een grote speler zoals Vanguard, bekend om zijn brede aanbod aan indexfondsen, een dergelijke uitstroom ziet bij een van zijn kernproducten, dan duidt dit vaak op een algemene tendens onder institutionele en individuele beleggers.

    Het is belangrijk om te onthouden dat ETF-uitstromen niet altijd een negatief teken zijn voor de onderliggende activa. Het kan ook een herallocatie van kapitaal zijn binnen een portefeuille, bijvoorbeeld van obligaties naar aandelen, of naar andere soorten obligaties met kortere looptijden of hogere risico’s, afhankelijk van de strategie. Wij volgen dit verder op, want de verschuivingen in de obligatiemarkt kunnen een voorbode zijn van veranderingen in bredere financiële markten.

  • Vanguard Viert Vijftig Jaar Indexfonds, Maar De Concentratie In De S&P 500 Neemt Zorgwekkend Toe

    Vanguard Viert Vijftig Jaar Indexfonds, Maar De Concentratie In De S&P 500 Neemt Zorgwekkend Toe

    Het baanbrekende S&P 500-indexfonds van Vanguard bestaat vijftig jaar. Het heeft de beleggingswereld veranderd en miljarden aan kosten bespaard, maar de huidige dominantie van indexbeleggen leidt tot een ongezonde concentratie in de grootste aandelen.

    Het S&P 500-indexfonds van Vanguard, een creatie van de inmiddels overleden Jack Bogle, viert zijn vijftigste verjaardag. Dit fonds, dat niet probeerde individuele aandelen te selecteren maar simpelweg de hele index volgde tegen lage kosten, heeft de manier waarop mensen beleggen grondig veranderd. Volgens Vanguard heeft het fonds, met ticker VFIAX, een initiële investering van 10.000 dollar in vijftig jaar tijd omgezet in 2,4 miljoen dollar.

    De waarde van ‘goedkope indexfondsen’ is vandaag een algemeen aanvaard principe op Wall Street. Zelfs mensen met weinig financiële kennis weten vaak dat actief beheerde fondsen zelden beter presteren dan een indexfonds. De kostenbesparing is aanzienlijk: Vanguard schat dat indexbeleggen Amerikaanse particuliere beleggers sinds 2000 maar liefst 570 miljard dollar (ongeveer 525 miljard euro) aan beheerkosten heeft bespaard.

    Dominantie van indexbeleggen

    Toch zit er een keerzijde aan het succes. Indexbeleggen, geïnspireerd door Vanguard, domineert nu de aandelenmarkt. De Investment Company Institute, de sectorvereniging voor de fondsenindustrie, stelt dat indexfondsen nu goed zijn voor 64 procent van al het geld dat Amerikaanse beleggers in de Amerikaanse aandelenmarkt hebben zitten. De invloed reikt verder dan enkel passieve fondsen; veel actieve fondsbeheerders zijn ‘index-volgers’ geworden, die hun portefeuille dicht bij de S&P 500 houden om het risico op ondermaatse prestaties te vermijden.

    Deze trend roept de vraag op wat de markt eigenlijk nog is, als iedereen aandelen koopt op basis van hun marktkapitalisatie. Als niemand actief aandelen selecteert en prijzen bepaalt, wie drijft dan de bus? Wij zien vooral een zorgwekkende concentratie in de markt. De tien grootste bedrijven in de S&P 500 vertegenwoordigen momenteel 40 procent van de totale waarde van de index. Dit betekent dat wie een S&P 500-indexfonds koopt, eigenlijk 40 procent van zijn geld in slechts tien bedrijven steekt, en de overige 60 procent verdeelt over de resterende 490 bedrijven.

    Gelijk gewogen fondsen als alternatief

    Deze concentratie is een directe weerlegging van de oorspronkelijke indexfondsgedachte, die stelt dat alle aandelen dezelfde risico-gecorrigeerde verwachte rendementen bieden. Wij twijfelen of het logisch is om meer geld in één aandeel, zoals Nvidia, te steken dan in de onderste 200 aandelen van de index. Dit brengt een aanzienlijk individueel aandelenrisico met zich mee zonder duidelijke reden.

    Voor beleggers zou een ‘gelijk gewogen’ indexfonds, waarbij alle aandelen in de index even zwaar wegen, logischer zijn. Zo spreid je je inzet gelijkmatig over alle 500 of meer aandelen. Onderzoek van Hendrik Bessembinder, professor aan de Arizona State University, toont aan dat een gelijk gewogen strategie over een periode van 55 jaar (van 1971 tot 2025) gemiddeld 1,3 procentpunt per jaar beter presteerde dan de traditionele, naar waarde gewogen indexaanpak, namelijk 12,6 procent tegenover 11,3 procent. Deze verschillen kunnen op lange termijn een groot verschil maken. Er zijn al gelijk gewogen ETF’s beschikbaar voor Amerikaanse beleggers, zoals de Invesco S&P 500 Equal Weight ETF (RSP) met jaarlijkse kosten van 0,2 procent, en de iShares MSCI USA Equal Weighted ETF (EUSA) met 0,09 procent kosten.

  • Vanguard Neemt Altruist Over En Zet Charles Schwab Onder Druk In De Custody Markt

    Vanguard Neemt Altruist Over En Zet Charles Schwab Onder Druk In De Custody Markt

    De overname van het AI-gedreven platform Altruist door Vanguard belooft een serieuze uitdaging te worden voor Charles Schwab, de huidige marktleider in de bewaring van activa voor onafhankelijke vermogensbeheerders.

    Vanguard, een van ’s werelds grootste vermogensbeheerders, heeft een akkoord bereikt om Altruist over te nemen. Dit AI-gedreven technologie- en bewaarplatform, dat zich richt op onafhankelijke vermogensbeheerders (RIA’s), zal na de deal een aparte entiteit blijven. De zet wordt gezien als een directe aanval op de dominante positie van Charles Schwab in de sector van de RIA-custody.

    Altruist heeft de afgelopen periode een snelle groei doorgemaakt en bedient intussen meer dan 6.000 onafhankelijke adviseurs. Het platform integreert diensten zoals digitale accountopening, handel, portefeuillebeheer en facturatie, en maakt gebruik van de Hazel AI-engine om de efficiëntie te verbeteren. Vanguard verwacht dat zijn financiële slagkracht en expertise Altruist zullen helpen om sneller te innoveren en grotere advieskantoren aan te trekken. Voor Vanguard zelf biedt de overname een directere toegang tot onafhankelijke adviseurs en hun klanten.

    Schwab Voelt De Hitte

    Charles Schwab is momenteel de onbetwiste leider in de RIA-custody markt. Eind juni 2026 beheerde het bedrijf ongeveer 5,7 biljoen euro (ongeveer 6,2 biljoen dollar) aan activa voor circa 16.000 advieskantoren. De komst van een speler als Vanguard, met de technologie van Altruist op zak, kan de concurrentie aanzienlijk verscherpen. Wij zien vooral dat de druk op Schwab zal toenemen om sneller te innoveren en mogelijk scherpere prijzen aan te bieden om zijn marktaandeel te verdedigen.

    De adoptie van artificiële intelligentie versnelt in de RIA-sector. Uit een studie van Schwab uit 2026 bleek al dat 63 procent van de adviseurs AI gebruikte. De steun van Vanguard geeft Altruist meer geloofwaardigheid en middelen om te investeren in technologie en op prijs te concurreren. Hoewel Schwab nog steeds een aanzienlijke voorsprong heeft qua activa, relaties en naamsbekendheid, zou deze overname op termijn de dynamiek in de markt kunnen veranderen.

    Breder Speelveld

    Ook andere spelers in de sector, zoals Interactive Brokers Group en Robinhood Markets, zijn volop bezig met productinnovatie om hun marktaandeel te vergroten. Interactive Brokers breidt zijn aanbod uit met crypto, crypto-futures en AI-gedreven handelstools. Robinhood diversifieert eveneens, met onder meer crypto-handel, pensioenproducten en adviesdiensten. Deze brede beweging toont aan dat de financiële sector volop in beweging is, met technologie en AI als belangrijke aanjagers.

    De aandelen van Schwab zijn de afgelopen zes maanden met 14,6 procent gestegen, wat iets minder is dan de gemiddelde groei van 19,3 procent in de sector. De winst per aandeel voor Schwab wordt voor 2026 geschat op 6,46 dollar (ongeveer 5,95 euro), een stijging van 32,7 procent ten opzichte van het jaar ervoor, en voor 2027 op 7,83 dollar (ongeveer 7,22 euro), een verdere stijging van 21,2 procent. Wij volgen dit verder op, want de concurrentie zal de komende jaren zeker en vast toenemen.

  • Vanguard Strategist Ziet ‘Complete Mentaliteitsverandering’ Nodig Voor Gepensioneerden

    Vanguard Strategist Ziet ‘Complete Mentaliteitsverandering’ Nodig Voor Gepensioneerden

    Garrett Harbron, strateeg bij Vanguard, benadrukt dat gepensioneerden een nieuwe kijk op hun financiën moeten aannemen. Hij stelt vier principes voor om de angst rondom pensioeninkomen te verminderen.

    De overgang van een carrière vol sparen naar een pensioen waarin je moet uitgeven, blijkt voor velen een bron van stress. Garrett Harbron, hoofd Advised Wealth Management Strategies bij Vanguard, merkt op dat het zien dalen van het bankrekeningsaldo, na decennia van zorgvuldig opbouwen, angst kan opwekken. Volgens een peiling van Gallup in april maakt 62 procent van de Amerikanen zich zorgen over onvoldoende pensioenbesparingen, terwijl 54 procent vreest zijn levensstijl niet te kunnen behouden.

    Deze bezorgdheid leidt er soms toe dat gepensioneerden minder uitgeven dan ze zich kunnen veroorloven, waardoor ze niet ten volle van hun pensioen genieten. Harbron, die de noodzaak van een ‘complete mentaliteitsverandering’ benadrukt, heeft meegeholpen aan het opstellen van Vanguard’s ‘Principles for Retirement Income’. Deze principes bieden een kader voor een bewuste omgang met geld en het verminderen van financiële stress.

    Vier Principes Voor Financiële Rust

    Vanguard’s vier principes zijn ontworpen om gepensioneerden te helpen hun pensioenwensen te definiëren, hun uitgaven te plannen, zekerheid te krijgen over de duurzaamheid van hun geld en zo tijd te creëren om van hun pensioen te genieten. Wij zien hierin een nuchtere benadering die verder gaat dan de vaak gehoorde ‘4%-regel’ of dynamische uitgavenstrategieën.

    • Begin met een doel: Dit principe draait om het stellen van doelen, het opstellen van een uitgavenplan en het inschatten van risico’s die dat plan kunnen ondermijnen. Harbron noemt dit de “fundering van elk succesvol pensioenplan”. Amerikanen schatten gemiddeld 1,46 miljoen dollar (ongeveer 1,35 miljoen euro) nodig te hebben voor een comfortabel pensioen, wat aanzienlijk meer is dan het gemiddelde spaarsaldo van 547.840 dollar (ongeveer 507.000 euro). Een financieel adviseur kan helpen een persoonlijk doel te bepalen en een strategie te ontwikkelen. Een studie van Vanguard toonde aan dat mensen die met een adviseur werken gemiddeld 3 procent hogere rendementen behalen.
    • Dek je basisbehoeften af: Gepensioneerden worden aangemoedigd om inkomsten die ze levenslang ontvangen, zoals sociale zekerheid, pensioenen of annuïteiten, te gebruiken voor essentiële uitgaven zoals voeding, huisvesting en medische zorg. Dit zorgt ervoor dat basisbehoeften gedekt zijn, ongeacht de marktomstandigheden. De timing van het aanvragen van sociale zekerheidsuitkeringen is hierbij cruciaal; vroeg aanvragen kan leiden tot lagere maandelijkse bedragen, terwijl uitstel deze kan verhogen.

    Vermogen Duurzaam Maken

    Het derde principe richt zich op het maximaliseren van de levensduur van het spaargeld. Dit omvat het verminderen van belastingen en flexibel omgaan met uitgaven. Het aflossen van schulden met hoge rente en ongedekte leningen wordt ook genoemd als een manier om het vermogen te vergroten en financiële flexibiliteit te behouden. Wij denken dat dit een vaak onderschatte stap is, die direct impact heeft op de maandelijkse financiële ruimte.

    Tot slot is er het belang van een noodfonds. Zelfs het best opgestelde pensioenplan kan ontregeld worden door onverwachte uitgaven, zoals grote huisreparaties, medische rekeningen of de vervanging van een auto. Zonder een buffer kan men genoodzaakt zijn om geld op te nemen uit investeringen onder ongunstige marktomstandigheden of schulden aan te gaan. Onderzoek van het Center for Retirement Research van Boston College schat dat gepensioneerden gemiddeld te maken krijgen met onverwachte uitgaven die ongeveer 10 procent van hun jaarinkomen bedragen. Een expert zoals Suze Orman raadt aan om een noodfonds aan te houden dat acht maanden tot een jaar aan levensonderhoud dekt. Zo’n buffer kan je heel wat kopzorgen besparen.

  • Vanguard ETF Dividend Klopt Groei ETF Met 2 Procentpunt In 2026

    Vanguard ETF Dividend Klopt Groei ETF Met 2 Procentpunt In 2026

    De Vanguard Dividend Appreciation ETF (VIG) heeft dit jaar de Vanguard Growth ETF (VUG) overtroffen, een opmerkelijke ommekeer na tien jaar van superieure prestaties door groeiaandelen.

    De Vanguard Growth ETF (VUG), die jarenlang de favoriet was bij beleggers, ziet zich in 2026 voor het eerst in een decennium overtroffen door zijn meer conservatieve tegenhanger, de Vanguard Dividend Appreciation ETF (VIG). Waar VUG een rendement van ongeveer 10 procent neerzet, klokt VIG af op zo’n 12 procent. Dit verschil van twee procentpunten, hoewel kleiner dan de acht punten die sommige krantenkoppen suggereren, is toch een significante verschuiving in de beleggingswereld.

    Deze ommekeer is opmerkelijk, aangezien de afgelopen tien jaar de groeiaandelen, en daarmee fondsen zoals VUG, steevast de boventoon voerden. Veel beleggers kozen voor VUG, niet zozeer omdat ze bewust een ‘groeistijl’ verkozen, maar eerder omdat Vanguard en groei synoniem stonden voor succes.

    De Impact Van Stijgende Rentetarieven

    De prestaties van VUG zijn sterk geconcentreerd in een handvol megacap-technologiebedrijven. Ongeveer 65 procent van het fonds bestaat uit de tien grootste posities, met NVIDIA goed voor 13,3 procent en Apple voor 12,3 procent. Deze concentratie verklaart zowel de jarenlange uitmuntende prestaties als de huidige achterstand.

    De voornaamste reden voor de recente verschuiving is de stijging van de rentetarieven. De rendementen op staatsobligaties naderen meerjarige hoogtepunten. Dit heeft een direct effect op de waardering van groeiaandelen, die hun waarde voornamelijk ontlenen aan toekomstige winsten. Een hogere rente betekent een hogere disconteringsvoet, waardoor die toekomstige winsten minder waard worden in het heden. De technologiebedrijven in VUG, met hun ‘lange-termijnwinstprofiel’, worden hierdoor het hardst getroffen.

    De Dividend Appreciation ETF (VIG) daarentegen belegt in bedrijven die al jarenlang hun dividend verhogen. Deze bedrijven genereren hun waarde meer uit nabije kasstromen en zijn minder gevoelig voor renteschommelingen. De hogere rentes raken deze bedrijven nauwelijks, wat hun relatieve aantrekkelijkheid vergroot in het huidige klimaat.

    Wat Dit Betekent Voor Jou Als Belegger

    Bij Block #9 kijken we er zo naar: de huidige marktomstandigheden benadrukken het belang van diversificatie en het begrijpen van de onderliggende beleggingsstijl van een fonds. Een fonds als VUG is zeker en vast nog steeds een goede keuze voor beleggers die bewust kiezen voor een geconcentreerde blootstelling aan Amerikaanse groeileiders en een lange beleggingshorizon hebben. De kostenratio van 0,03 procent is bovendien bijzonder laag.

    Echter, voor wie VUG kocht in de veronderstelling dat het een breed gespreid Amerikaans aandelenfonds was, kan de huidige situatie een wake-upcall zijn. Als je portefeuille al zwaar leunt op technologie of individuele megacap-aandelen, dan kan het toevoegen van VUG die concentratie verder vergroten. Een praktische stap voor beleggers die hun portefeuille willen herbalanceren, is om geen nieuwe bijdragen meer te doen aan VUG. In plaats daarvan kunnen nieuwe investeringen gericht worden op VIG, een breder marktvolgend fonds, of een ander dividendfonds zoals VYM, totdat de balans in de portefeuille hersteld is. Dit is dan een weloverwogen herbalanceringsbeslissing, eerder dan een speculatieve marktinschatting.

  • Vanguard Wijst Hoofd Digitale Activa Aan: Een Nieuwe Richting Voor Tokenized Finance

    Vanguard Wijst Hoofd Digitale Activa Aan: Een Nieuwe Richting Voor Tokenized Finance

    Vanguard neemt een belangrijke stap door een hoofd digitale activa aan te stellen, wat duidt op een versnelde inzet op het gebied van tokenisatie, stablecoins, blockchain-infrastructuur en klantgerichte digitale activa producten. Dit besluit markeert een opmerkelijke verschuiving voor het gerenommeerde vermogensbeheerbedrijf, dat lange tijd terughoudend was ten aanzien van investeringen in cryptocurrency.

    De nieuwe leidinggevende zal een cruciale rol spelen in het vaststellen van de manier waarop Vanguard participeert in deze snel evoluerende sector. Dit omvat het evalueren van klantgerichte producten, de mogelijkheden van tokenisatie (het proces waarbij fysieke activa digitaal worden vertegenwoordigd), stablecoins (cryptovaluta’s die zijn gekoppeld aan stabiele activa zoals fiatvaluta), en het ontwikkelen van geschikte bewaarmodellen en blockchain-gebaseerde afwikkelingen. Daarnaast zal deze professional Vanguard vertegenwoordigen in gesprekken met toezichthouders en in de bredere industrie.

    Het is opvallend dat de directeur van Vanguard, Salim Ramji, in augustus 2024 nog verklaarde dat het bedrijf geen crypto exchange-traded funds (ETF’s) zou lanceren. Hij benadrukte destijds dat Vanguard de neiging om concurrenten na te volgen, niet zou kopiëren, ondanks de groeiende acceptatie van Bitcoin ETF’s. Dit maakt de recente aanstelling alleen maar opmerkelijker en suggereert dat de organisatie zich aanpast aan de grillen van de markt.

    De aanstelling van Vanguard gebeurt te midden van een bredere verschuiving binnen de sector van vermogensbeheerders, die zich steeds verder verdiepen in tokenized finance. Volgens gegevens van RWA.xyz is de markt voor tokenized real-world assets (de digitale vertegenwoordiging van fysieke activa) inmiddels gegroeid tot 33,5 miljard dollar, waarvan 14,9 miljard dollar aan tokenized Amerikaanse schatkistproducten. Dit geeft aan dat de markt nu terugkomt van een eerdere fase van onzekerheid.

    Voor investeerders is dit een veelbelovende ontwikkeling. Franklin Templeton, bijvoorbeeld, beheert nu ongeveer 2,5 miljard dollar aan tokenized activa en heeft onlangs samengewerkt met Ondo Finance om tokenized versies van zijn ETF’s aan te bieden via crypto-portemonnees. Dit toont aan hoe traditionele instellingen zich beginnen aan te passen en innoveren om in te spelen op de vraag naar cryptocurrency-producten.

    BlackRock, een andere grote speler, houdt ongeveer 2,3 miljard dollar aan tokenized activa in beheer, terwijl WisdomTree’s tokenized Treasury-fonds meer dan 700 miljoen dollar heeft bereikt. De groei van deze fondsen duidt niet alleen op een trend, maar ook op een structurele verschuiving in de manier waarop financiële activa worden beheerd en verhandeld.

    JPMorgan en State Street volgen ook deze trend op de voet. JPMorgan heeft plannen gepresenteerd om een tokenized geldmarktfonds op te richten gericht op stablecoin-uitgevers. Ondertussen introduceerde State Street vorige maand een overheidsgeldmarktfonds specifiek voor stablecoin-reserves, evenals een tokenized liquiditeitsproduct. Dit laat zien dat de adoptie van blockchain-technologie steeds serieuzer wordt genomen.

    Ook Fidelity heeft zich in deze trend gemengd door in mei een blockchain-gebaseerd liquiditeitsfonds te lanceren, dat nu zijn eerste crypto-native investering heeft ontvangen. De snelle evolutie van dit soort producten biedt niet alleen nieuwe kansen voor vermogensbeheerders, maar ook voor investeerders die uitgesproken in de crypto- en blockchain-omgeving willen opereren.

    Vraag & Antwoord

    Wat betekent de aanstelling van Vanguard’s hoofd digitale activa voor de cryptomarkt?
    De aanstelling duidt op een bredere acceptatie en integratie van digitale activa binnen traditionele financiële instellingen, wat kan leiden tot een verhoogde legitimiteit en adoptie van crypto-producten.

    Hoe reageert de markt op de groei van tokenized assets?
    De groei van tokenized assets suggereert niet alleen een toenemende vraag, maar ook een verschuiving van traditionele investeringsstrategieën naar innovatieve benaderingen die blockchain-technologie benutten.

    Welke impact hebben deze ontwikkelingen op investeerders?
    Investors kunnen profiteren van diversificatie en de mogelijkheid om te investeren in producten met lagere kosten en een hogere transparantie, wat uiteindelijk kan leiden tot een meer dynamische beleggingsomgeving.

  • Vanguard Biedt Crypto ETF’s Ondanks Uitvoerende Scepticisme Over Bitcoin

    Vanguard Biedt Crypto ETF’s Ondanks Uitvoerende Scepticisme Over Bitcoin

    Onlangs trok een hoge uitvoerende van Vanguard, John Ameriks, de aandacht door Bitcoin te vergelijken met een speculatief verzamelobject. Dit opmerkelijke commentaar kwam te midden van Vanguards recente beslissing om klanten de mogelijkheid te bieden te handelen in crypto-gerelateerde exchange-traded funds (ETF’s). Ondanks deze stap, die de serieuze verschuiving van national beleid ten aanzien van digitale activa onderstreept, blijft Ameriks sceptisch over de economische waarde van Bitcoin.

    Ameriks, die een prominente rol vervult binnen Vanguards afdeling voor kwantitatieve aandelen, stelde dat Bitcoin, in tegenstelling tot traditionele beleggingen, niet voorzien is van de cashflow en samengestelde groei die de firma voorkeur geeft. Hij benoemde Bitcoin als een “digitale Labubu”, refererend aan de populaire pluche verzamelobjecten, en verwierp daarmee het idee dat de onderliggende blockchain-technologie duurzame economische waarde kan leveren. Zijn uitlatingen sensitiviteit voor Bitcoin benadrukken de achterdocht die nog steeds heerst binnen gevestigde financiële instellingen, en dat zelfs nu ETF’s die gedekt zijn door Bitcoin en andere digitale activa, zoals Ethereum, XRP en Solana, nu op de markt zijn.

    De vergelijking met historische speculatieve bubbels, zoals de tulpenmanie in de 17e eeuw en Beanie Babies in de jaren ’90, blijft niet onopgemerkt. Kritische stemmen claimen dat de prijsstijgingen van Bitcoin meer worden gedreven door schaarste en speculatie dan door reële toepassingen of winstgevende bedrijfsmodellen. De recentelijke volatiliteit van Bitcoin is illustratief voor deze zorgen: na een piek van boven de $126.000 in oktober, daalde de prijs met ongeveer 28,6% naar zo’n $90.000. Voor investeerders zijn deze fluctuaties niet alleen een risico, maar ook een aanleiding tot heroverweging van hun blootstelling aan Bitcoin.

    Toch is het opmerkelijk dat Vanguard, met circa $12 biljoen aan beheerd vermogen, nu klanten de mogelijkheid biedt om te investeren in crypto-georiënteerde fondsen. Dit markeert een significante verschuiving in hun strategie, die de afgelopen jaren sterk onder invloed stond van de pro-Bitcoin CEO Salim Ramji. Vanguards beslissing om crypto ETF’s te omarmen volgt op de vorming van operationele trackrecords van spot Bitcoin ETF’s die in januari 2024 zijn gelanceerd. Ameriks verklaarde dat de firma geen investeringsadvies zal geven, maar klanten de ruimte biedt om naar eigen inzicht deze nieuwe activaklasse te verkennen.

    Hoewel Ameriks erkent dat Bitcoin mogelijk waarde kan tonen in specifieke omstandigheden, zoals hoge inflatie of politieke instabiliteit, wijst hij erop dat de geschiedenis van de digitale munt te kort is om een solide investeringshypothese te onderbouwen. De solide behendigheid en werking van Bitcoin in relatie tot economische gebeurtenissen is nog niet bewezen. Als toekomstige prijsbewegingen betrouwbare patronen vertonen onder dergelijke omstandigheden, kan er een meer gefundeerde discussie ontstaan over de investeringspotentie van Bitcoin, maar dat blijft vooralsnog een toekomstig perspectief.

    Vraag & Antwoord

    Wat betekent Vanguard’s beslissing om crypto ETF’s aan te bieden?
    Deze beslissing toont aan dat zelfs grote, gevestigde financiële instellingen de cryptomarkt steeds serieuzer overwegen, ondanks aanhoudende twijfels over de waarde en stabiliteit van digitale activa.

    Waarom blijft er twijfel bestaan over Bitcoin als investeringsmiddel?
    Critici wijzen op de volatiliteit, het gebrek aan cashflow en de korte geschiedenis van Bitcoin als redenen waarom het moeilijk is om het als een solide investering te beschouwen.

    Hoe relevant is de kritiek van Vanguard voor investeerders?
    De opmerkingen van Ameriks weerspiegelen een bredere sceptische houding binnen de financiële wereld en kunnen investeerders aanmoedigen om zorgvuldig om te gaan met hun investering in crypto-activa, vooral in het licht van recente prijsfluctuaties.