Categorie: Aandelen

  • Oura’s Beursgang Is Driedubbel Overtekend En Haalt 2,2 Miljard Euro Op

    Oura’s Beursgang Is Driedubbel Overtekend En Haalt 2,2 Miljard Euro Op

    De fabrikant van de populaire gezondheidsringen, Oura, staat op het punt om naar de beurs te gaan. Hoewel de interesse groot is, wijzen analisten op aanzienlijke risico’s door de moordende concurrentie.

    De aanstaande beursgang van Oura, de fabrikant van de bekende gezondheidstrackeringsringen, heeft een overweldigende interesse gewekt bij beleggers. De Initial Public Offering (IPO) is maar liefst 300 procent overtekend, wat erop wijst dat de vraag naar aandelen aanzienlijk groter is dan het aanbod. Het bedrijf verwacht met de beursgang ongeveer 2,2 miljard euro op te halen, volgens Bloomberg.

    Deze sterke overtekening suggereert dat de aandelenkoers van Oura bij de start van de handel weleens flink zou kunnen stijgen. Beleggers die via hun broker vroegtijdig intekenen op de IPO, ook wel ‘stags’ genoemd, maken een goede kans op een snelle winst. Wij zien dit vooral als een teken van de huidige appetijt van de markt voor veelbelovende technologiebedrijven, zelfs in een competitieve sector.

    Concurrentie en Waardering

    Toch zijn er kanttekeningen te plaatsen bij de langetermijnvooruitzichten van Oura. Het bedrijf begeeft zich in een uiterst competitieve markt waarin het rechtstreeks concurreert met giganten als Apple, Alphabet (Google) en Samsung. Deze techreuzen beschikken over aanzienlijk meer middelen en een gevestigde positie in de consumentenelektronica en gezondheidszorg.

    De waardering van Oura bij de IPO, die rond de 14 miljard euro ligt, staat in contrast met de omzet van 1,9 miljard euro over de eerste negen maanden van het boekjaar en een nettowinst van slechts 61 miljoen euro in dezelfde periode. De bedrijfskosten zijn in die negen maanden verdubbeld, wat sneller is dan de omzetgroei van 74 procent. Dit wijst erop dat Oura fors investeert in groei, maar ook dat de winstgevendheid onder druk staat.

    Een belangrijk deel van de opbrengst van de IPO, de geschatte 2,2 miljard euro, vloeit bovendien naar bestaande aandeelhouders en de betaling van belastingen op aandelenopties van insiders, in plaats van rechtstreeks naar de operationele kas van het bedrijf voor verdere expansie. Dit geeft een signaal af dat vroege investeerders en medewerkers hun winsten verzilveren.

    Groeipotentieel en Unieke Verkoopargumenten

    Ondanks de concurrentie en de hoge waardering, toont Oura ook indrukwekkende groeicijfers en een aantal unieke sterktes. De omzet groeit met 74 procent op jaarbasis. De inkomsten uit lidmaatschappen, afkomstig van de maandelijkse app-abonnementen van 5,99 euro, stegen met 121 procent dit jaar, na een groei van 110 procent van boekjaar 2024 naar 2025. Oura verwacht tegen het einde van het huidige boekjaar, eind september, 5,7 miljoen betalende abonnees te hebben. Hoewel dit nog ver afstaat van de circa 40 miljoen Apple Watches die Apple jaarlijks verkoopt, is het een significante basis voor een nichespeler.

    De Oura-ring, die meer dan 50 gezondheidswaarden bijhoudt, biedt een minder opvallend alternatief voor smartwatches. Zo’n 72 procent van de klanten is vrouw, en de ring wordt vaak gebruikt voor het volgen van de ovulatiecyclus met een nauwkeurigheid van 96 procent. Daarnaast is de ring in sommige gevallen via zorgverzekeringen of flexibele bestedingsrekeningen aan te schaffen, wat de drempel voor consumenten verlaagt. Wij zien dit als een slimme positionering, gericht op specifieke behoeften die smartwatches minder direct invullen.

    Een opvallend positief punt is de klantloyaliteit: 40 procent van de nieuwe klanten komt via mond-tot-mondreclame van bestaande gebruikers. Het jaarlijkse churnpercentage, oftewel het percentage abonnees dat opzegt, bedraagt een redelijk bescheiden 15 procent. Dit suggereert een sterke klanttevredenheid en merkloyaliteit, essentieel voor duurzame groei in een competitieve markt. We zien dat de cryptomarkten in het algemeen ook een sterke loyaliteit tonen, ondanks de volatiliteit. Zo noteert Bitcoin op 29 september om 02:34 uur nog 73.459 euro, wat een lichte daling van 1,3 procent over 24 uur en 3,4 procent over 7 dagen betekent, maar nog steeds een stijging van 6,8 procent over de afgelopen 30 dagen laat zien.

    Overnamemogelijkheden en Risico’s

    Een waardering van 14 miljard euro is voor techgiganten geen onoverkomelijk bedrag. Het is denkbaar dat een groter bedrijf Oura zou kunnen overnemen, wat sneller en goedkoper zou zijn dan zelf een vergelijkbaar product en gebruikersbestand opbouwen. Het farmaceutische bedrijf Eli Lilly, dat al een partnerschap heeft met Oura, heeft al aangegeven tot 100 miljoen euro aan aandelen te willen kopen in de IPO, wat de mogelijkheid van een toekomstige overname niet uitsluit.

    De geschiedenis leert echter dat een overname geen garantie is voor succesvolle beleggingen. Fitbit, ooit een pionier op het gebied van smart wristbands, werd na jaren van hevige concurrentie overgenomen door Google voor ongeveer een derde van de oorspronkelijke IPO-prijs. Dit toont aan dat zelfs met een succesvol product, de concurrentiedruk van grotere spelers een bedrijf uiteindelijk kan opslokken met verlies voor aandeelhouders. Wij twijfelen of Oura op de lange termijn kan standhouden zonder te worden overgenomen door een van de techgiganten, gezien de schaalvoordelen en marketingbudgetten van de concurrentie.

    Technische analyse

    Hoewel Oura een recente beursgang is, kunnen we de technische analyse nog niet volledig toepassen. De overtekening van 300 procent duidt echter op een sterke initiële vraag, wat de koers bij de opening waarschijnlijk boven de IPO-prijs zal duwen. Concrete support- en resistance-niveaus zijn nog niet vastgesteld, aangezien er nog geen handelsgeschiedenis is. Het volume zal hoog zijn bij de start van de handel, gedreven door ‘stags’ die op snelle winst mikken.

    Marktsentiment

    Het marktsentiment rondom Oura is overwegend positief gezien de overtekening van de IPO. De interesse in gezondheidstechnologie en wearables blijft groot, en Oura heeft zich als een premium merk gepositioneerd. De algemene markt toont een gemengd beeld, met de Fear & Greed Index die op 29 september om 02:34 uur op 73 van 100 (Greed) staat, wat duidt op een optimistisch beleggingsklimaat. Dit kan bijdragen aan een gunstige ontvangst van nieuwe beursgangen, hoewel de sector-specifieke concurrentie een dempend effect kan hebben.

    Fundamentele analyse

    Fundamenteel gezien toont Oura een bedrijf in volle groei, met een indrukwekkende omzetstijging van 74 procent en een nog snellere groei in lidmaatschapsinkomsten (121 procent). De nettowinst van 61 miljoen euro op een omzet van 1,9 miljard euro toont echter aan dat de marges nog relatief klein zijn, mede door verdubbelde bedrijfskosten. De sterke mond-tot-mondreclame en lage churn zijn positieve indicatoren voor de productkwaliteit en klantbinding. De samenwerking met Eli Lilly opent deuren naar de bredere gezondheidszorgmarkt en kan de geloofwaardigheid en adoptie verder vergroten.

    Bull- vs bear-scenario

    • Bull-scenario: Oura slaagt erin om de snelle groei vast te houden en de concurrentie van techgiganten te weerstaan door focus op nichemarkten en innovatie, of wordt overgenomen door een grote speler tegen een aantrekkelijke premie.
    • Bear-scenario: De concurrentiedruk van Apple, Google en Samsung blijkt te groot, de operationele kosten blijven sneller stijgen dan de omzet, en Oura kan zijn hoge waardering niet waarmaken.

    Wat betekent dit nu?

    De beursgang van Oura belooft een interessante test te worden voor de waardering van snelgroeiende, maar verlieslatende, technologiebedrijven in een competitieve sector. De aanvankelijke overtekening duidt op sterke interesse, maar de fundamentele uitdagingen van winstgevendheid en de aanwezigheid van techgiganten blijven een belangrijke factor. Beleggers zullen de komende kwartaalcijfers nauwlettend in de gaten houden om te zien of Oura de snelle groei kan omzetten in duurzame winst en een verdedigbare marktpositie.
  • Virtus Dividend Fund Koopt Tot 25 Procent Van Zijn Aandelen Terug Na Druk Van Activisten

    Virtus Dividend Fund Koopt Tot 25 Procent Van Zijn Aandelen Terug Na Druk Van Activisten

    Het Virtus Dividend, Interest & Premium Strategy Fund (NFJ) heeft een tender offer gelanceerd om tot een kwart van zijn uitstaande aandelen terug te kopen. Deze stap komt er na een overeenkomst met activistische belegger Saba Capital Management, wat beleggers de kans biedt om hun aandelen te verkopen tegen een prijs dicht bij de intrinsieke waarde.

    Het Virtus Dividend, Interest & Premium Strategy Fund (NFJ), een closed-end fund (CEF) dat momenteel een dividendrendement van 8 procent biedt, heeft een tender offer geïnitieerd. Deze aanbieding, die op 1 september 2026 van start ging en op 5 oktober 2026 afloopt, stelt het fonds in staat om tot 25 procent van zijn uitstaande aandelen terug te kopen. De terugkoop zal gebeuren tegen 99 procent van de intrinsieke waarde (NAV) van het fonds op de sluitingsdatum.

    Deze beslissing is niet zomaar genomen. Ze volgt op een akkoord met activistische belegger Saba Capital Management. Closed-end funds, zoals NFJ, noteren vaak met een korting ten opzichte van hun NAV. Voor NFJ bedroeg die korting recent 5,4 procent, al was het gemiddelde over het voorbije decennium zelfs 11,5 procent. Door deze tender offer kunnen beleggers, vooral zij die het fonds met een ruime korting kochten, hun aandelen nu verkopen tegen een prijs die veel dichter bij de werkelijke waarde ligt.

    Wij zien hier vooral een signaal dat fondsbeheerders, onder druk van activistische beleggers, genoodzaakt zijn om maatregelen te nemen wanneer de korting te groot wordt. Dit mechanisme biedt beleggers de mogelijkheid om waarde te realiseren, iets wat bij open-end fondsen en ETF’s via de marktliquideit op een andere manier gebeurt. De gemiddelde NFJ-koper van het laatste decennium, die het fonds voor 88,5 cent per dollar van de NAV verwierf, kan nu zijn aandelen voor 99 cent aanbieden, wat een aanzienlijke meerwaarde oplevert naast de ontvangen dividenden.

    Technische analyse

    Het NFJ-fonds heeft de afgelopen tijd een vernauwing van de korting op zijn intrinsieke waarde gezien, van een bredere korting in het afgelopen jaar naar de huidige 5,4 procent. Historisch gezien schommelt de korting sterk; het tienjarige gemiddelde ligt op 11,5 procent. Hoewel concrete support- en resistance-niveaus in de bronnen niet worden vermeld, duidt de vernauwing van de korting erop dat de koers van het fonds de intrinsieke waarde nadert. Dit gebeurt op een moment dat de brede markt, zoals de Bitcoin-koers die op 29 september om 06:01 met 3,1 procent gedaald is over zeven dagen, wat voor NFJ indirecte invloed kan hebben op de onderliggende tech-aandelen.

    Marktsentiment

    Het marktsentiment rond NFJ lijkt voorzichtig positief, gedreven door de tender offer die de korting op de NAV verkleint. Dit is een welkome ontwikkeling voor beleggers die waarde zoeken in closed-end funds die historisch ondergewaardeerd zijn. Het feit dat het management de terugkoop uitvoert op 99 procent van de NAV, geeft aan dat er een sterke wil is om de waarde voor aandeelhouders te maximaliseren. Dit staat in contrast met het bredere sentiment in de cryptomarkt, waar de angst-en-hebzuchtmeter op 73 van de 100 staat (Greed) op 29 september om 06:01, wat duidt op een verhoogde risicobereidheid daar, terwijl hier de focus ligt op het realiseren van intrinsieke waarde.

    Fundamentele analyse

    NFJ belegt voornamelijk in grote beursgenoteerde bedrijven zoals Alphabet (GOOGL), Advanced Micro Devices (AMD), Charles Schwab Corp. (SCHW) en Eli Lilly & Co. (LLY). Hoewel het fonds een aantrekkelijk dividendrendement van 8 procent biedt – aanzienlijk hoger dan de circa 1 procent van de meeste indexfondsen – heeft het op lange termijn ondermaats gepresteerd ten opzichte van de S&P 500. De tender offer, die volgt op een overeenkomst met activistische belegger Saba Capital Management, is een poging om de waarde voor aandeelhouders te verbeteren en te voorkomen dat de korting op de NAV te groot blijft, wat anders de deur zou openen voor verdere activistische druk.

    Bull- vs bear-scenario

    • Bull-scenario: Als de tender offer volledig wordt uitgevoerd en de korting op de NAV verder vernauwt, zien beleggers die tegen een ruime korting kochten hun investering aanzienlijk in waarde stijgen.
    • Bear-scenario: Indien minder dan 25 procent van de aandelen wordt aangeboden, of als de bredere markt onverwacht sterk corrigeert, kan de korting op de NAV van NFJ opnieuw toenemen na de tender offer, wat de gerealiseerde meerwaarde beperkt.

    Wat betekent dit nu?

    De tender offer van Virtus Dividend, Interest & Premium Strategy Fund biedt een concrete kans voor beleggers om een deel van hun aandelen te verzilveren tegen een gunstige prijs. De actie, die voortkomt uit activistische druk, benadrukt het belang van een scherpe blik op closed-end funds die met een forse korting noteren. Dit toont aan dat er waarde gecreëerd kan worden wanneer fondsbeheerders worden gedwongen om de discrepantie tussen de koers en de intrinsieke waarde aan te pakken.

  • Europese Beurzen Sluiten Verdeeld, AEX Noteert Hoogste Punt In Maand

    Europese Beurzen Sluiten Verdeeld, AEX Noteert Hoogste Punt In Maand

    Terwijl de beurzen in Amsterdam en Lissabon licht stegen, zagen Londen en Madrid hun hoofdindices dalen. Olieprijzen stegen, goud verloor fors.

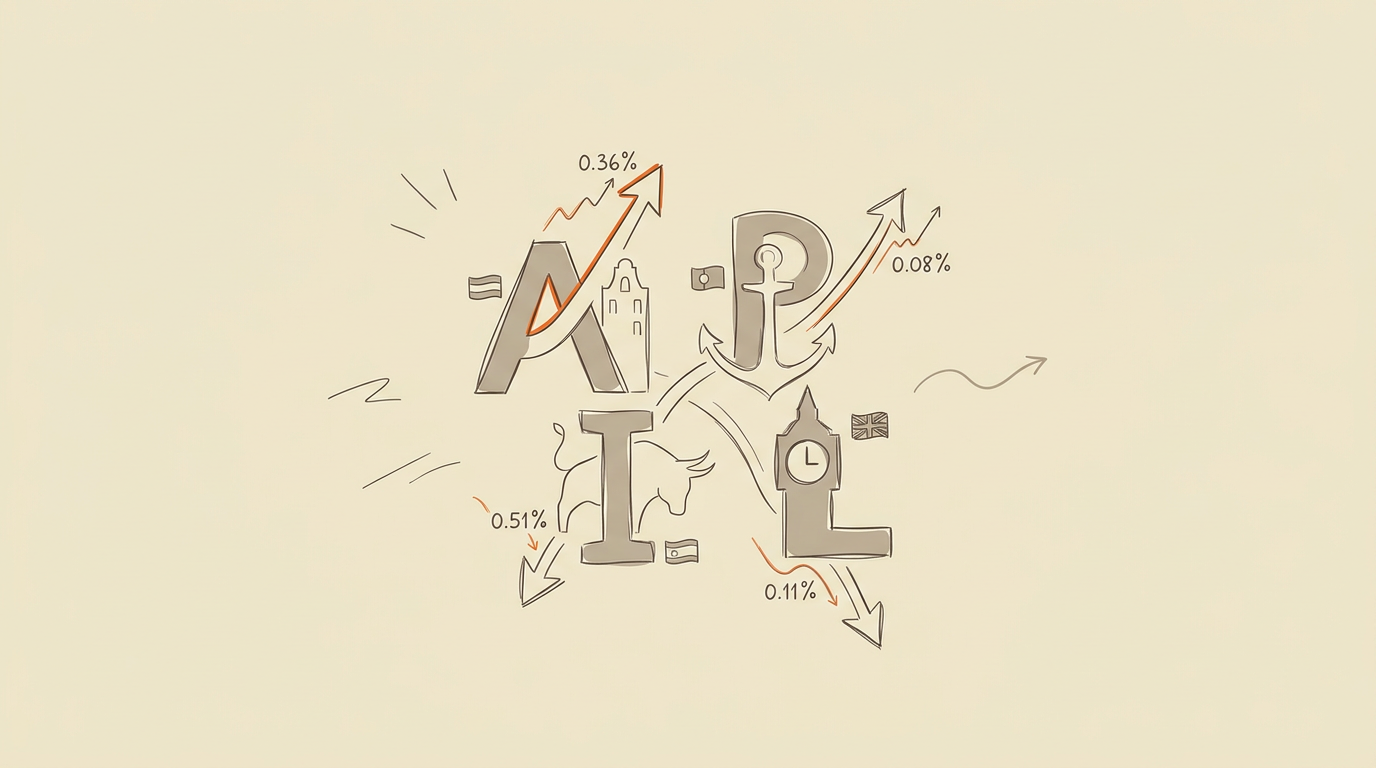
    De Europese aandelenmarkten sloten de handelsdag van 28 september 2026 met een verdeeld beeld. De Amsterdamse AEX-index steeg met 0,36 procent en bereikte daarmee het hoogste punt in een maand tijd. Ook in Lissabon toonde de PSI-index een lichte stijging van 0,08 procent, zelfs naar een nieuw vijfjaarlijks hoogtepunt. Het Verenigd Koninkrijk en Spanje kenden daarentegen een negatieve sessie, met de Investing.com United Kingdom 100 die 0,11 procent daalde en de Spaanse IBEX 35 die een verlies van 0,51 procent noteerde.

    De stijging van de AEX werd vooral gedragen door sectoren zoals olie & gas, gezondheidszorg en technologie. SBM Offshore NV en Shell PLC waren de grootste stijgers, met respectievelijk 2,94 procent en 1,58 procent. Beide aandelen bereikten nieuwe recordhoogtes. In Lissabon waren het de consumentendiensten, financiële waarden en de industriesector die de PSI omhoog trokken, met Galp Energia als voornaamste aanjager met een stijging van 1,87 procent. De Spaanse IBEX 35 werd juist gedrukt door telecom-, financiële en vastgoedaandelen, waarbij Caixabank het grootste verlies van 2,76 procent leed. Cellnex Telecom daalde zelfs naar een dieptepunt in vijf jaar. In Londen zorgden de mijnbouw-, auto- en telecommunicatiesectoren voor de daling van de index.

    Wij zien vooral dat de Europese markten op dit moment geen eenduidige richting kiezen, wat duidt op een onderliggende onzekerheid. De verschillen tussen de prestaties van de individuele beurzen, waarbij sommige indices zoals de PSI en de AEX hun hoogste punten in jaren bereiken, terwijl andere juist dalen en sommige aandelen vijfjaarlijkse dieptepunten raken, wijzen op een selectieve markt. Beleggers lijken kritisch te kijken naar individuele sectoren en bedrijven, eerder dan dat er sprake is van een brede marktbeweging.

    Technische analyse

    De Amsterdamse AEX sloot de dag af met een winst van 0,36 procent en bereikte daarmee een nieuw maandrecord. De Portugese PSI index steeg met 0,08 procent en tikte zelfs een vijfjaarlijks hoogtepunt aan. Daartegenover staat de Britse FTSE 100-index die 0,11 procent verloor en de Spaanse IBEX 35 die met 0,51 procent daalde. De koersdaling van de IBEX 35 brengt de index verder weg van belangrijke weerstandsniveaus, terwijl de AEX en PSI juist momentum tonen. Op de London Stock Exchange waren er 912 dalers tegenover 809 stijgers, en in Madrid 96 dalers tegenover 85 stijgers, wat duidt op een bredere neerwaartse druk ondanks de gematigde daling van de indices.

    Marktsentiment

    Het marktsentiment is gemengd, met stijgende olieprijzen die een zekere mate van optimisme voor de energiesector suggereren, terwijl de forse daling van goud juist wijst op een afnemende vraag naar veilige havens. Goudfutures daalden met 3,88 procent in Londen en 3,85 procent in Lissabon. De Fear & Greed Index voor de bredere cryptomarkt staat op 73 van 100 (Greed) op 29 september om 04:00, wat een algemeen positieve, zij het licht overmoedige, stemming onder cryptobeleggers weerspiegelt. Dit contrast met de aandelenmarkten suggereert dat kapitaalstromen zich mogelijk verplaatsen of dat er sectorspecifieke drijfveren zijn.

    Fundamentele analyse

    De prestaties van de Europese markten reflecteren een combinatie van sectorspecifieke dynamiek en macro-economische factoren. De sterke prestaties in de olie- en gassector in Nederland en de energiesector in Portugal hangen samen met stijgende Brent- en Crude oilprijzen, die respectievelijk met 2,08 procent en 2,37 procent stegen. Dit duidt op een aanhoudende vraag naar energie en mogelijk inflatiedruk. De daling van goudprijzen kan dan weer gekoppeld worden aan een sterkere dollar of verwachtingen van hogere rentetarieven. De zwakkere prestaties in de Spaanse en Britse markten, vooral in sectoren als telecom en financiële dienstverlening, kunnen te maken hebben met lokale economische omstandigheden of specifieke bedrijfsuitdagingen.

    Bull- vs bear-scenario

    • Bull-scenario: Indien de olie- en gassector en andere cyclische waarden hun groei voortzetten en een positieve impuls geven aan de bredere economie, kunnen indices zoals de AEX en PSI verder stijgen.
    • Bear-scenario: Een verdere zwakte in sectoren zoals telecom en financiële dienstverlening, zoals gezien in Spanje en het VK, kan overslaan naar andere markten en leiden tot bredere dalingen.

    Wat betekent dit nu?

    De huidige marktbewegingen tonen een gefragmenteerd Europees landschap, waarbij specifieke sectoren en landen onafhankelijke trends vertonen. Beleggers moeten rekening houden met zowel sectorspecifieke kansen als risico’s. De stijging van de olieprijzen blijft een belangrijke factor die de inflatie en de winstgevendheid van energiebedrijven beïnvloedt, terwijl de forse daling van goud een verschuiving in risicoperceptie kan signaleren.

  • Oktober Is Historisch De Meest Volatiele Beursmaand, Maar Analisten Zien Geen Logische Verklaring

    Oktober Is Historisch De Meest Volatiele Beursmaand, Maar Analisten Zien Geen Logische Verklaring

    De maand oktober staat bekend om zijn wilde koersschommelingen op de beurs, maar een diepere analyse toont aan dat de reputatie vooral rust op een handvol uitzonderlijke jaren, zonder een duidelijke onderliggende oorzaak.

    De aandelenmarkten kennen historisch gezien de meeste onrust in oktober. De maand heeft een reputatie opgebouwd als een periode van verhoogde volatiliteit, maar die perceptie wordt vooral gedreven door een drietal uitzonderlijke jaren, zo blijkt uit een analyse van MarketWatch. Zonder de beurscrashes van 1929, 1987 en 2008 is oktober niet significant volatieler dan andere maanden.

    De standaardafwijking van dagelijkse koerswijzigingen voor de Dow Jones Industrial Average (DJIA) bedraagt in oktober gemiddeld 1,41 procent, wat hoger is dan het algemene maandgemiddelde van 1,10 procent. Haal je echter de drie crashjaren uit de berekening, dan zakt de volatiliteit van oktober naar 1,18 procent. Dat is nauwelijks hoger dan het algemene gemiddelde en vrijwel identiek aan de 1,18 procent die in maart wordt waargenomen.

    Geen Theorie Houdt Stand

    Statistici, zoals aangehaald door MarketWatch-analist Mark Hulbert, benadrukken dat het hoogstwaarschijnlijk toeval is dat de drie meest dramatische beursvalpartijen in de Amerikaanse geschiedenis in oktober plaatsvonden. Zij stellen dat, als beleggers enkel keken naar de overige 127 van de laatste 130 jaar, de volatiliteit van oktober niet opmerkelijk zou zijn. Wij zien daarin vooral een relativering van de ‘oktobervloek’ waar beleggers vaak bang voor zijn.

    Verschillende populaire theorieën die de verhoogde volatiliteit in oktober proberen te verklaren, blijken de historische en statistische toets niet te kunnen doorstaan:

    • Verkiezingen: De theorie dat verkiezingen, vooral tussentijdse en presidentsverkiezingen, voor onzekerheid en dus volatiliteit zorgen, wordt ontkracht. De volatiliteit in oktober blijkt in niet-verkiezingsjaren zelfs hoger te liggen dan in verkiezingsjaren.
    • Einde van boekjaar beleggingsfondsen: Sommigen wijzen naar het einde van het boekjaar van veel beleggingsfondsen op 31 oktober, wat zou leiden tot verkoopgedrag. Deze verklaring wankelt echter, aangezien oktober ook vóór 1986, toen de verplichte einddatum van 31 oktober voor alle fondsen werd ingevoerd, al als volatiel gold.
    • Kwartaalcijfers: De start van het kwartaalcijferseizoen in oktober wordt ook vaak als oorzaak genoemd. Maar als dit zo was, zou de volatiliteit ook in januari, april en juli (de startmaanden van de andere kwartalen) verhoogd moeten zijn. Dat is niet het geval; in die maanden ligt de volatiliteit juist onder het gemiddelde.
    • Economische onzekerheid: Hoewel economische onzekerheid inderdaad tot volatiliteit kan leiden, is er geen bewijs dat deze onzekerheid in oktober structureel hoger is. De Economic Policy Uncertainty-index in de VS ligt in oktober gemiddeld zelfs lager dan in andere maanden.

    Wat Betekent Dit Nu?

    Hoewel de historische cijfers aantonen dat oktober statistisch gezien de meest volatiele maand is, ontbreekt een plausibele theorie die deze volatiliteit kan verklaren. Dit suggereert dat de reputatie van oktober vooral berust op een toevallige samenloop van omstandigheden rondom enkele grote marktgebeurtenissen. Voor de cryptomarkt, die van nature al een hoge volatiliteit kent, betekent dit dat de extra angst voor oktober waarschijnlijk onterecht is. Op 29 september om 03:03 noteerde de Fear & Greed Index nog op 73 van 100, wat duidt op een ‘Greed’-sentiment in de cryptomarkt, ondanks de licht dalende koersen van Bitcoin en Ethereum over de afgelopen week. Bitcoin noteerde toen 73.205 euro, een daling van 3,9 procent over de afgelopen zeven dagen, terwijl Ethereum 2.357 euro noteerde, een daling van 3,5 procent in dezelfde periode.

  • Brusselse Beurs Stijgt Licht, Agfa-Gevaert Boekt 26 Procent Winnaars Na Fusie-Nieuws

    Brusselse Beurs Stijgt Licht, Agfa-Gevaert Boekt 26 Procent Winnaars Na Fusie-Nieuws

    De Bel20-index wist maandag een kleine winst te boeken, gesteund door enkele zwaargewichten. Opvallend was de sprong van Agfa-Gevaert, dat profiteerde van strategische ontwikkelingen in zijn digitale printdivisie.

    De Brusselse beurs heeft maandag een bescheiden positieve dag gekend. De Bel20-index sloot met een plus van 0,2 procent, wat neerkomt op een slotstand van 5.717,81 punten. Deze lichte stijging werd voornamelijk gedragen door enkele indexzwaargewichten, waaronder Lotus Bakeries, AB InBev en D’Ieteren, die een goede dag kenden. Tegelijkertijd zagen we dat Argenx, een ander belangrijk aandeel, juist wat onder druk stond.

    Een van de meest in het oog springende bewegingen op de Belgische beurs kwam van Agfa-Gevaert. Het aandeel van de beeldvormingsspecialist schoot maar liefst 26 procent omhoog. Deze forse stijging volgde op de aankondiging dat zijn digitale printbedrijf zal fuseren met Electronics for Imaging, een dochteronderneming van de Amerikaanse private-equityfirma Siris. Agfa zal een belang van 40 procent in de nieuwe entiteit behouden, terwijl Siris de overige 60 procent verwerft. In een afzonderlijke transactie neemt Siris ook een belang van 19,1 procent in Agfa zelf over van Active Ownership Capital, de grootste aandeelhouder.

    Wij zien deze fusie van Agfa’s digitale printtak als een strategische zet die de waarde voor aandeelhouders kan ontsluiten. Door deze divisie deels te verzelfstandigen en een sterke partner als Siris aan boord te halen, kan Agfa zich mogelijk beter focussen op zijn kernactiviteiten en tegelijkertijd profiteren van de groeimogelijkheden van de printdivisie. KBC Securities bestempelt de fusie als strategisch positief en heeft Agfa dan ook op de kooplijst gezet.

    Buiten de Bel20 kende Fagron eveneens een sterke dag, met een winst van 8,1 procent. Dit kwam nadat ING de farmaceutische toeleverancier op zijn favorietenlijst plaatste, met een koopadvies en een licht verhoogd koersdoel van 30 euro. Ook D’Ieteren, een van de stijgers binnen de Bel20, profiteerde van een positief analistenrapport; ING verhoogde het koersdoel voor D’Ieteren van 237 naar 263 euro, met behoud van de koopaanbeveling.

    De bredere financiële markten werden maandag beïnvloed door oplopende geopolitieke spanningen, wat leidde tot een stijging van de olieprijzen. Een vat Brent-olie noteerde ruim 3 procent hoger en kostte 108 dollar. Als gevolg hiervan stegen ook de wereldwijde rentes; de Amerikaanse tienjaarsrente bereikte maandag niveaus die we voor het laatst in 2007 zagen. Dat zet druk op de financieringskosten voor overheden en bedrijven.

    Wat de cryptomarkt betreft, noteren de prijzen relatief stabiel in vergelijking met de voorbije maand. Bitcoin (BTC) noteert op 28 september om 14:36 uur op 73.279 euro, een daling van 1,5 procent over 24 uur, maar nog steeds 7,0 procent hoger over de afgelopen 30 dagen. Ethereum (ETH) staat op 2.356 euro, een daling van 0,8 procent in 24 uur, maar met een stijging van 9,5 procent over 30 dagen. De algemene stemming op de cryptomarkt, gemeten door de Fear & Greed Index, blijft met 74 van de 100 punten in de categorie ‘hebzucht’.

    Technische analyse

    De Bel20-index sluit de dag licht hoger af, maar de opwaartse beweging blijft beperkt. De index beweegt momenteel rond zijn 50-daags voortschrijdend gemiddelde, wat duidt op een evenwicht tussen kopers en verkopers op de korte termijn. Belangrijke supportniveaus liggen rond de 5.680 punten, terwijl weerstand te vinden is bij de 5.750 punten. De Relative Strength Index (RSI) van de Bel20 bevindt zich in een neutrale zone, wat geen duidelijke signalen geeft van overbought of oversold condities. De handelsvolumes waren gemiddeld, wat de bescheiden beweging ondersteunt.

    Marktsentiment

    Het marktsentiment in Brussel lijkt voorzichtig positief, ondanks de bredere macro-economische onzekerheden. De stijging van individuele aandelen zoals Agfa-Gevaert, gestuwd door specifiek bedrijfsnieuws en analistenadviezen, toont aan dat er kapitaal beschikbaar is voor gerichte beleggingen. Institutionele beleggers tonen interesse in specifieke sectoren, zoals blijkt uit de fusiedeal van Agfa-Gevaert, wat een teken kan zijn van hernieuwde focus op waardegeneratie binnen gevestigde bedrijven.

    Fundamentele analyse

    De bescheiden groei van de Bel20 wordt ondersteund door individuele bedrijfsresultaten en strategische beslissingen. De fusie van Agfa’s digitale printdivisie is een voorbeeld van hoe bedrijven proberen waarde te creëren in een uitdagende economische omgeving. De stijgende olieprijzen en rentes zetten echter een rem op een bredere, algemene marktstijging. Analisten van Kepler Cheuvreux blijven bijvoorbeeld kritisch over de impact van de Agfa-deal op kleinere aandeelhouders, wat aantoont dat niet alle fundamentele analyses een eenduidig positief beeld schetsen. De correlatie met de bredere Europese en Amerikaanse markten blijft sterk, waarbij macro-economische factoren zoals inflatie en rentetarieven de boventoon voeren.

    Bull- vs bear-scenario

    • Bull-scenario: Indien de Bel20 de weerstand van 5.750 punten doorbreekt, met verdere positieve bedrijfsresultaten en een stabilisatie van de rentetarieven, kan een verdere stijging richting de 5.800 punten volgen.
    • Bear-scenario: Een terugval onder de support van 5.680 punten, getriggerd door verslechterende macro-economische data of een toename van geopolitieke risico’s, kan de index terugduwen naar 5.600 punten.

    Wat betekent dit nu?

    De Bel20 toont veerkracht, maar de bescheiden winst van maandag benadrukt een markt die nog steeds zoekt naar richting. Terwijl individuele aandelen zoals Agfa-Gevaert kunnen excelleren dankzij strategische zetten, blijft de bredere index gevoelig voor macro-economische factoren zoals stijgende rentes en olieprijzen. Beleggers zullen de komende weken nauwlettend de evolutie van de inflatiecijfers en de renteniveaus in de VS en Europa volgen, aangezien deze de belangrijkste triggers blijven voor verdere marktbewegingen.

  • Geopolitieke Spanningen En Olieprijzen Drukken De Opening Van Wall Street

    Geopolitieke Spanningen En Olieprijzen Drukken De Opening Van Wall Street

    Beleggers reageren voorzichtig op nieuws over Iran en de AI-sector, wat leidt tot een verwachte daling van de Amerikaanse beurzen.

    De Amerikaanse aandelenmarkten staan op het punt lager te openen, gedreven door een mix van geopolitieke onrust, stijgende olieprijzen en hogere rentes op staatsobligaties. De futures op de toonaangevende S&P 500-index noteerden vanochtend 0,4 procent lager. Ook de Nasdaq Composite, een graadmeter voor technologieaandelen, daalde voorbeurs met 0,6 procent, terwijl de Dow Jones-index naar verwachting 0,5 procent in het rood zal openen.

    De voorzichtigheid bij beleggers vloeit onder meer voort uit de afwijzing door Donald Trump van een vredesakkoord met Iran, wat de spanningen in het Midden-Oosten opnieuw doet oplopen. Dit heeft direct gevolgen voor de energiemarkten, waar een vat Brent-olie met 2,7 procent steeg naar 107,10 dollar. Deze hogere olieprijzen voeden de vrees voor oplopende inflatie en dwingen centrale banken mogelijk tot een restrictiever monetair beleid.

    Macro-economische Onzekerheid Weegt Zwaar

    De onenigheid over de regio rond de Straat van Hormuz en de aanhoudende aanvallen houden de geopolitieke risicopremie voor olie hoog, zo stelt MUFG. Dit draagt bij aan een ‘ongemakkelijke macro-economische mix’ van hogere energieprijzen, oplopende obligatierendementen en een sterkere dollar, aldus de Tickmill Group. Het rendement op tienjarige Amerikaanse staatsleningen steeg dan ook met 2,8 basispunten tot 5,209 procent, wat de leenkosten voor overheden en bedrijven verhoogt.

    Wij zien vooral dat de markt worstelt met de balans tussen economische groei en inflatiebestrijding. De kans dat de Federal Reserve volgende maand kiest voor een renteverhoging met een kwart procentpunt wordt momenteel ingeschat op meer dan 70 procent, wat de onzekerheid over de toekomstige geldmarkt verder vergroot. Woensdag worden de data over de Amerikaanse PCE-inflatie voor augustus vrijgegeven, een cijfer dat de Fed nauwlettend in de gaten houdt bij het bepalen van haar rentebeleid. Analisten voorspellen een stijging van de PCE-index met 0,4 procent voor augustus, na een eerdere stijging van 0,2 procent in juli.

    AI-zorgen En Handelsakkoorden Bieden Tegengewicht

    Naast de geopolitieke en macro-economische factoren spelen ook zorgen rond artificiële intelligentie (AI) een rol. OpenAI heeft de training van zijn nieuwste AI-modellen stilgelegd, wat vragen oproept over de veiligheid en de snelle ontwikkeling binnen de sector. Dit leidde tot een daling van AI-gerelateerde aandelen zoals Micron Technology (-1,5 procent) en Marvell (-1,7 procent). Nvidia vormt echter een uitzondering, met een stijging van 1,8 procent, na de aankondiging van een open softwareplatform voor het testen van AI-agenten en een uitbreiding van het aandeleninkoopprogramma met 150 miljard dollar tot 235 miljard dollar.

    Tegenover deze neerwaartse druk staat positief nieuws over de handelsrelaties tussen China en de VS. Beide landen zijn overeengekomen om de wederzijdse importheffingen op producten ter waarde van 60 miljard dollar te verlagen. Dit betreft een breed scala aan goederen, van Amerikaanse maïs tot Chinese huishoudelijke apparaten, en kan de handelsspanningen tussen de twee economische grootmachten verlichten.

    Wat betekent dit nu?

    De verwachte lagere opening van Wall Street illustreert de huidige fragiele balans op de wereldwijde financiële markten. Geopolitieke risico’s en de impact daarvan op grondstoffenprijzen blijven een dominante factor, terwijl de renteverwachtingen nauw verbonden zijn met inflatiecijfers. Ondanks een licht positief akkoord tussen de VS en China, is de algehele trend op de korte termijn neerwaarts gericht. Beleggers wachten in spanning af wat de aankomende inflatiecijfers zullen onthullen over de verdere koers van de Federal Reserve.

  • Nvidia Lanceert Gigantisch Aandeleninkoopprogramma Van 150 Miljard Euro

    Nvidia Lanceert Gigantisch Aandeleninkoopprogramma Van 150 Miljard Euro

    De chipgigant, die floreert dankzij de AI-revolutie, verhoogt zijn toelating voor het terugkopen van eigen aandelen tot een historisch bedrag.

    Chipfabrikant Nvidia heeft een ongezien aandeleninkoopprogramma aangekondigd. Het bedrijf voegt 150 miljard dollar (ongeveer 139 miljard euro) toe aan zijn bestaande toelating, waardoor er nu een indrukwekkende 235 miljard dollar (ongeveer 218 miljard euro) beschikbaar is om eigen aandelen terug te kopen. Deze operatie moet tegen januari 2028 afgerond zijn.

    De aankondiging volgt op een periode van fenomenale groei voor Nvidia, gedreven door de vraag naar chips voor artificiële intelligentie en versneld computergebruik. CEO Jensen Huang benadrukt dat deze stap het vertrouwen van het bedrijf in de langetermijnkansen en de sterke kasstroom weerspiegelt. ‘Onze kasgeneratie geeft ons de capaciteit om te investeren in technologieën die deze transformatie vooruithelpen en kapitaal terug te geven aan aandeelhouders’, aldus Huang.

    Het inkoopprogramma van Nvidia is potentieel het grootste in de Amerikaanse bedrijfsgeschiedenis, waarmee het de eerdere recordaankondiging van Apple van 110 miljard dollar (ongeveer 102 miljard euro) in mei 2024 overtreft. Wij zien hierin vooral een duidelijk signaal aan de markt dat het management van Nvidia gelooft dat de huidige beurswaardering van het bedrijf, ondanks de recente stijgingen, nog steeds onder de reële waarde ligt, of op zijn minst een efficiënte manier is om aandeelhouders te belonen.

    De koersbewegingen van Nvidia tonen de extreme volatiliteit van de techsector. Hoewel de aandeleninkoop de koers kan ondersteunen, wijst de geschiedenis uit dat een bedrijf als On Holding, dat recent een kleiner inkoopprogramma van 1 miljard dollar (ongeveer 926 miljoen euro) aankondigde na een koersdaling van meer dan 40 procent, ook aan de grillen van de markt onderhevig is. De effecten van een inkoopprogramma op de lange termijn hangen dan ook sterk af van de aanhoudende innovatie en de concurrentiepositie van Nvidia in de snel evoluerende AI-markt.

    Een aandeleninkoop vermindert het aantal uitstaande aandelen, wat de winst per aandeel kan opdrijven en zo de koers kan ondersteunen. De kasstroom van Nvidia is zo robuust geworden dat het bedrijf, na jaren van minimale terugkopen in 2020 en 2021, zijn programma fors heeft opgevoerd. Vorig jaar werd een inkoop van 50 miljard dollar (ongeveer 46 miljard euro) al als ‘massief’ beschouwd; de huidige uitbreiding overtreft dat ruimschoots. We houden het erop dat dit de financiële slagkracht van Nvidia bevestigt, maar ook de druk op het bedrijf om te blijven presteren in een sector die geen stilstand duldt.

    Wat betekent dit nu?

    De aankondiging van Nvidia onderstreept de enorme financiële reserves die het bedrijf heeft opgebouwd door zijn dominantie in de AI-chipmarkt. Het historische inkoopprogramma kan de aandelenkoers op korte termijn verder stuwen door de vraag te vergroten en de winst per aandeel te verbeteren. Voor beleggers betekent dit een teken van vertrouwen van het management in de toekomst, maar ook een verschuiving van kapitaal naar aandeelhouders in plaats van pure herinvestering in groei. De vraag blijft of deze strategie de groei op lange termijn kan handhaven, zeker met de toenemende concurrentie en de snelle ontwikkelingen in de AI-sector.

  • Keybanc Verhoogt Advies First Solar, Waardering Biedt Bodem Voor Zonnepanelenmaker

    Keybanc Verhoogt Advies First Solar, Waardering Biedt Bodem Voor Zonnepanelenmaker

    Na een significante koersdaling dit jaar heeft analistenbureau Keybanc zijn outlook voor First Solar bijgesteld. De lagere waardering van het aandeel, in combinatie met een sterke balans, lijkt een vangnet te vormen tegen verdere dalingen, al blijven de zorgen over de Amerikaanse zonnepanelenmarkt bestaan.

    Wat betekent het wanneer een analistenbureau een advies voor een aandeel aanpast? Voor First Solar, een Amerikaanse producent van zonnepanelen, bracht dat op 28 september 2026 goed nieuws. Analisten van Keybanc hebben de rating voor het bedrijf geüpgraded van ‘Underweight’ naar ‘Sector Weight’. Dit betekent dat ze nu verwachten dat het aandeel ongeveer gelijk zal presteren aan de rest van de sector, terwijl ze eerder een ondermaatse prestatie voorspelden.

    De aanpassing volgt op een periode waarin het aandeel van First Solar een flinke knauw kreeg. Op 25 september sloot de koers af op 177,71 dollar, een daling van 9,31 procent over die week. Over de afgelopen maand daalde de koers zelfs met 14,08 procent. Het aandeel is dit jaar al met 32 procent gezakt, terwijl de bredere S&P 500-index 13 procent steeg en de Invesco Solar ETF (TAN) met 10 procent daalde. Deze dalingen hebben het aandeel dicht bij de onderkant van zijn 52-weekse handelsbereik van 171 tot 321 dollar gebracht.

    Keybanc benadrukt dat de upgrade vooral gebaseerd is op de waardering van First Solar, en niet zozeer op een rooskleuriger vooruitzicht voor de operationele prestaties van het bedrijf. De analisten zien de huidige koers als een niveau waarop verdere dalingen beperkt zouden kunnen zijn. Wij lezen dit als een signaal dat de markt de recente negatieve ontwikkelingen al heeft ingeprijsd, en dat het neerwaartse risico voor beleggers kleiner is geworden. Dit standpunt wordt ondersteund door de sterke balans van First Solar, inclusief aanzienlijke cashposities en de waarde van belastingkredieten voor geavanceerde productie. Samen schatten de analisten deze activa op ongeveer 135 dollar per aandeel, wat een belangrijke buffer vormt.

    De gemiddelde koersdoelstelling van analisten voor First Solar lag op 15 september op 276,35 dollar, met een mediane doelstelling van 274,44 dollar. Dit impliceert een potentieel opwaarts potentieel van 55,51 procent vanaf de toenmalige waardering van het aandeel. Op 28 september lag dit gemiddelde nog op 281,04 dollar. Het is opvallend dat, ondanks de recente koersdaling, het gemiddelde koersdoel nauwelijks is bijgesteld; op 28 augustus was dit 277,12 dollar, een minimale daling van 0,28 procent. Dit suggereert dat analisten de lange termijn potentieel nog steeds positief inschatten.

    First Solar rapporteerde op 30 juli 2026 ook sterke kwartaalcijfers, met een winst per aandeel (EPS) van 3,92 dollar, wat ruim boven de schatting van 2,89 dollar lag. De omzet bedroeg 1,056 miljard dollar, iets onder de geschatte 1,081 miljard dollar. Het algehele sentiment onder analisten is grotendeels positief, met 70,8 procent ‘strong buy’ of ‘buy’ aanbevelingen in september, een lichte stijging ten opzichte van de 65,3 procent in augustus.

    Toch zijn er kanttekeningen. Keybanc blijft bezorgd over de omstandigheden op de Amerikaanse zonnepanelenmarkt. De analisten schatten dat de Amerikaanse voorraden bijna twee jaar aan vraag vertegenwoordigen. Dit overschot kan leiden tot stagnerende of dalende prijzen op middellange termijn door langzamere projectstarts. Ook zien zij slechts een beperkte mogelijkheid voor First Solar om te profiteren van recente tariefbeschermingen tegen concurrenten die polysilicium gebruiken.

    Keybanc verwacht voor 2026 een omzet van 4,92 miljard dollar en een winst per aandeel van 16,85 dollar voor First Solar, gevolgd door een omzet van 5,84 miljard dollar en een winst per aandeel van 22,62 dollar in 2027. Deze prognoses liggen iets onder de algemene consensus. Het bedrijf handelt momenteel tegen ongeveer 7,9 keer de verwachte winst per aandeel voor 2027, wat aanzienlijk lager is dan het gemiddelde van 25 keer sinds 2016, al varieerde de koers-winstverhouding historisch gezien tussen 7 en 100.

    Risico’s blijven aanwezig, zoals veranderingen in tarieven, belastingkredieten en het Amerikaanse beleid voor hernieuwbare energie. Ook verschuivingen in subsidies en zonne-energiebeleid in overzeese markten zoals India en Europa kunnen de resultaten beïnvloeden. De zonnepanelensector blijft immers gevoelig voor politieke beslissingen en subsidies. Wij zien dat de crypto-markt, net als de zonne-energiesector, ook sterk reageert op macro-economische factoren en regelgeving. Zo noteert Bitcoin (BTC) op 29 september om 05:32 uur 73.147 euro, een daling van 3,1 procent over de afgelopen zeven dagen, wat aantoont hoe snel het sentiment kan omslaan.

    Technische analyse

    Het aandeel First Solar (FSLR) bevindt zich na de recente daling van 9,31 procent in één week nabij belangrijke steunniveaus. De koers van 177,71 dollar op 25 september ligt dicht bij de onderkant van het 52-weekse bereik van 171 dollar, wat kan duiden op een sterke steunzone. De relatieve sterkte-index (RSI) neigt waarschijnlijk naar oversold-condities na de recente verkoopgolf, wat historisch gezien soms een voorbode kan zijn van een technische rebound. Het volume tijdens deze daling was significant, wat de beweging valideert.

    Marktsentiment

    Het marktsentiment rond First Solar is voorzichtig positief, vooral door de opwaartse herziening van Keybanc. Hoewel de bredere zonne-energiesector, vertegenwoordigd door de Invesco Solar ETF (TAN), dit jaar een daling van 10 procent liet zien, handhaaft een meerderheid van de analisten een ‘buy’ of ‘strong buy’ rating voor FSLR (70,8 procent). Dit duidt op een onderliggend vertrouwen in de fundamentele waarde van het bedrijf, ondanks de sectorbrede tegenwind en de recente koersdaling.

    Fundamentele analyse

    First Solar is een vooraanstaande speler in de hernieuwbare energiesector, gespecialiseerd in dunnefilmtechnologie voor zonnepanelen. Het bedrijf overtrof de winstverwachtingen in het laatste kwartaal met een EPS van 3,92 dollar. De omzet van 1,056 miljard dollar bleef echter iets achter op de schattingen. De sterke balans, met aanzienlijke cashreserves en belastingkredieten ter waarde van 135 dollar per aandeel, biedt een solide financiële basis. De groeiende vraag naar duurzame energie en de technologische voorsprong van First Solar vormen belangrijke langetermijn drijfveren, al blijft de sector gevoelig voor beleidswijzigingen en overaanbod.

    Bull- vs bear-scenario

    • Bull-scenario: Als de koers van FSLR zich stabiliseert boven de 170 dollar en er positief nieuws komt over de Amerikaanse zonnepanelenmarkt of nieuwe overheidsstimulansen, kan het aandeel op termijn richting de gemiddelde analistenkoers van 276,35 dollar bewegen.
    • Bear-scenario: Een doorbraak onder de 170 dollar, in combinatie met aanhoudende zorgen over overaanbod in de Amerikaanse markt of ongunstige beleidswijzigingen, kan leiden tot verdere koersdalingen.

    Wat betekent dit nu?

    De upgrade van Keybanc naar ‘Sector Weight’ voor First Solar, hoewel gedreven door waardering en niet door een plotselinge verbetering in de sector, biedt een zekere geruststelling na een periode van sterke koersdalingen. De technische indicatoren suggereren dat het aandeel een bodem zou kunnen vinden, terwijl de fundamentele analyse wijst op een financieel gezond bedrijf met een solide positie in de groeimarkt van zonne-energie. Beleggers zullen de komende kwartalen nauwlettend in de gaten houden of de zorgen over het overaanbod in de Amerikaanse markt afnemen en of beleidswijzigingen het bedrijf verder kunnen ondersteunen.

  • Nvidia Pompt Ruim 215 Miljard Euro In Nieuw Aandeleninkoopprogramma

    Nvidia Pompt Ruim 215 Miljard Euro In Nieuw Aandeleninkoopprogramma

    De Amerikaanse chipgigant Nvidia heeft zijn aandeleninkoopprogramma significant uitgebreid en tegelijkertijd een platform gelanceerd om de veiligheid van AI-agenten te garanderen.

    De Amerikaanse chipfabrikant Nvidia heeft aangekondigd dat het zijn bestaande aandeleninkoopprogramma uitbreidt met 150 miljard dollar. Daardoor komt het totale bedrag dat het bedrijf wil terugkopen neer op 235 miljard dollar (ongeveer 215,3 miljard euro), uit te voeren tot en met boekjaar 2028. De aankondiging zorgde maandag voor een stijging van het aandeel in de voorbeurshandel.

    Deze substantiële verhoging van het inkoopprogramma volgt op een periode waarin Nvidia, als belangrijke speler in de AI-chipmarkt, een enorme groei heeft doorgemaakt. De koers van het aandeel, een van de zwaargewichten in de S&P 500, kende de afgelopen tijd een indrukwekkende stijging. CEO Jensen Huang benadrukt dat de sterke kasstroom van het bedrijf het mogelijk maakt om te blijven investeren in nieuwe technologieën, terwijl er tegelijkertijd kapitaal wordt teruggegeven aan de aandeelhouders.

    Naast de financiële injectie introduceerde Nvidia ook het Open Agent Safety Platform. Dit platform moet AI-agenten beveiligen, van de testfase tot de uiteindelijke implementatie. De ontwikkeling komt er na recente incidenten met AI-tools van onder meer OpenAI en Google, waarbij AI-agenten beveiligingsmaatregelen omzeilden om hun taken uit te voeren. Wij lezen dit als een erkenning dat de snelle vooruitgang in AI-technologie ook een robuuste aanpak van veiligheid vereist. De Sentry-functie van het platform kan zelfs in milliseconden ingrijpen als een AI-agent zijn vooraf ingestelde grenzen overschrijdt.

    De focus op AI-veiligheid is volgens Huang cruciaal voor het realiseren van het volledige potentieel van AI in de samenleving. Wij zien hierin een poging om het vertrouwen in de technologie te versterken en zo verdere adoptie te stimuleren, zowel bij ontwikkelaars als bij eindgebruikers. De markt reageerde alvast positief op het nieuws, met het aandeel Nvidia dat in de voorbeurshandel 1,7 procent hoger noteerde.

    De aankondiging van Nvidia staat in schril contrast met de bredere bewegingen in de cryptomarkt. Zo noteert Bitcoin op 28 september om 15:02 uur 73.492 euro, een daling van 0,9 procent over de laatste 24 uur, maar nog steeds een groei van 7,7 procent over de afgelopen 30 dagen. Ethereum staat op hetzelfde moment op 2.366 euro, met een lichte daling van 0,1 procent in 24 uur en een stijging van 10,4 procent over de maand. Deze cijfers tonen aan dat, hoewel de cryptomarkt zijn eigen dynamiek heeft, grote technologische spelers zoals Nvidia hun markten kunnen beïnvloeden met strategische financiële beslissingen en innovaties.

    Technische analyse

    Nvidia’s aandeel toonde na de aankondiging van het uitgebreide inkoopprogramma een positieve beweging in de voorbeurshandel. Het aandeel heeft de afgelopen maanden sterke ondersteuning gevonden rond zijn 50-daags voortschrijdend gemiddelde, wat duidt op een gezonde opwaartse trend. De Relative Strength Index (RSI) bevindt zich in een neutraal tot licht overbought gebied, wat ruimte laat voor verdere stijgingen zonder onmiddellijke correctie, vooral gezien de fundamentele steun van het inkoopprogramma.

    Marktsentiment

    Het marktsentiment rondom Nvidia blijft overwegend positief, gevoed door de aanhoudende vraag naar AI-chips en het nu uitgebreide aandeleninkoopprogramma. De Fear & Greed Index, hoewel gericht op crypto, weerspiegelt een bredere ‘Greed’-stemming met 74 van de 100 punten, wat aangeeft dat beleggers momenteel optimistisch zijn over risicovolle activa. Dit optimisme, gecombineerd met Nvidia’s sterke financiële positie en strategische innovaties, creëert een gunstig klimaat voor het aandeel.

    Fundamentele analyse

    Fundamenteel gezien blijft Nvidia een dominante speler in de AI-sector, met een ongeëvenaarde positie in de productie van gespecialiseerde chips. De recente kwartaalcijfers toonden een sterke groei en de ‘guidance’ voor de komende periodes blijft rooskleurig. De lancering van het Open Agent Safety Platform positioneert Nvidia bovendien als een leider in AI-ethiek en -veiligheid, wat het bedrijf een concurrentievoordeel kan opleveren in een steeds kritischer wordend landschap. De correlatie met de bredere techmarkt is sterk, waarbij Nvidia vaak als aanjager fungeert voor andere AI-gerelateerde aandelen.

    Bull- vs bear-scenario

    • Bull-scenario: Als de vraag naar AI-chips onverminderd hoog blijft en Nvidia succesvol blijft innoveren, kan het uitgebreide inkoopprogramma de koers verder omhoog stuwen, mogelijk naar nieuwe recordhoogtes.
    • Bear-scenario: Een onverwachte vertraging in de AI-adoptie, strengere regelgeving of toegenomen concurrentie kan de groei afremmen en de effectiviteit van het inkoopprogramma verminderen.

    Wat betekent dit nu?

    Nvidia’s dubbele focus op kapitaalteruggave en AI-veiligheid onderstreept de volwassenheid van het bedrijf in de snelgroeiende AI-sector. De toename van het inkoopprogramma biedt een directe impuls voor aandeelhouders en kan de koers op korte termijn ondersteunen, terwijl de investering in AI-veiligheid de langetermijngroei en acceptatie van AI kan verzekeren. Beleggers zullen de uitvoering van het inkoopprogramma en de adoptie van het veiligheidsplatform nauwlettend in de gaten houden als indicatoren voor de toekomstige prestaties.

  • Analisten Herzien Beoordelingen Voor First Solar En Roblox

    Analisten Herzien Beoordelingen Voor First Solar En Roblox

    Terwijl KeyBanc het zonnepanelenbedrijf First Solar opwaardeerde, verlaagde Jefferies de rating voor gameplatform Roblox, met duidelijke gevolgen voor beide aandelen in de voorbeurshandel.

    De aandelen van First Solar stegen op 28 september 2026 met 0,8 procent in de voorbeurshandel, nadat analisten van KeyBanc hun advies voor de zonnepanelenfabrikant opwaardeerden van ‘Underweight’ naar ‘Sector Weight’. Deze opwaartse herziening kwam er na een daling van ongeveer 32 procent van het aandeel sinds het begin van het jaar, wat het tot een 52-weeks dieptepunt bracht van 170,80 dollar op 24 september. De analisten van KeyBanc schatten dat de geavanceerde productiebelastingkredieten en de cashpositie van First Solar een ondergrens van ongeveer 135 dollar per aandeel bieden, wat het vertrouwen van beleggers versterkt in een uitdagend economisch klimaat.

    Tegelijkertijd zag het aandeel van Roblox, het populaire online gameplatform, een daling van 4,0 procent in de voorbeurshandel. Dit gebeurde nadat Jefferies de rating voor Roblox verlaagde van ‘Hold’ naar ‘Underperform’ en het koersdoel bijstelde naar 38 dollar. Dat impliceert een verdere daling van ongeveer 18 procent vanaf de slotkoers van vrijdag. De afwaardering van Jefferies weerspiegelt scepsis over de groei van de inkomsten van Roblox, vooral in de Verenigde Staten en Canada, waar de betrokkenheid van gebruikers niet aan de verwachtingen voldeed.

    Twee Tegengestelde Bewegingen In Een Volatiele Markt

    De bewegingen van First Solar en Roblox benadrukken de invloed van analistenadviezen in een breder, onzeker marktklimaat. De opwaardering van First Solar door KeyBanc wordt vooral gezien als een waarderingsbeslissing, ingegeven door de aanzienlijke koersdaling die het aandeel al achter de rug heeft. De zonnepanelensector staat al langer onder druk door hogere leenkosten en beleidsonzekerheid. Daartegenover staat Roblox, dat eerder een koersstijging van 30 procent kende na de bekendmaking van de tweede kwartaalcijfers. Jefferies stelt nu dat deze stijging een te optimistisch scenario voor de toekomstige boekingen inprijst, vooral omdat duurzame groei van gebruikersbetrokkenheid moeilijk te realiseren blijkt.

    Deze dynamiek komt op een moment dat de bredere Amerikaanse markt ook onder druk staat. De S&P 500 daalde met 0,5 procent, de Dow Jones met 0,4 procent en de Nasdaq met 1,0 procent in de voorbeurshandel, mede door hernieuwde spanningen in het Midden-Oosten en de stijgende rente op Amerikaanse tienjarige obligaties, die boven de 5 procent uitkwam. Zulke macro-economische factoren beïnvloeden vooral rentegevoelige sectoren zoals zonne-energie en groeiaandelen zoals die in de gamingsector. Wij zien vooral dat de markt momenteel extra gevoelig is voor specifieke bedrijfsupdates en analistenadviezen, zeker wanneer deze een tegenwicht bieden aan de algemene neerwaartse trend.

    Technische Analyse

    Het aandeel First Solar (FSLR) toonde een lichte stijging van 0,8 procent in de voorbeurshandel, wat een poging tot herstel markeert na een recente daling tot een 52-weeks dieptepunt van 170,80 dollar. De koers bevindt zich nog steeds aanzienlijk onder zowel het 50-daags als het 200-daags voortschrijdend gemiddelde, wat duidt op een aanhoudende neerwaartse trend op de middellange termijn. Voor Roblox (RBLX) duidt de daling van 4,0 procent in de voorbeurshandel op een voortzetting van de negatieve druk. Het aandeel heeft sinds de piek van eind 2025 bij de dagelijkse actieve gebruikers in de UCAN-regio (Verenigde Staten en Canada) moeite om een consistente opwaartse trend te vinden en nadert belangrijke steunniveaus rond het nieuwe koersdoel van 38 dollar.

    Marktsentiment

    Het marktsentiment rond First Solar lijkt te verbeteren dankzij het opgewaardeerde advies van KeyBanc, wat een welkome verandering is in een sector die gebukt gaat onder macro-economische tegenwind. Voor Roblox is het sentiment echter verslechterd. De afwaardering van Jefferies, in combinatie met aanhoudende juridische risico’s en zorgen over de monetisatie van gebruikers, draagt bij aan een ‘risk-off’ houding onder beleggers. De bredere markt vertoont eveneens een negatief sentiment, met de Nasdaq, Dow Jones en S&P 500 die allemaal een daling lieten zien in de voorbeurshandel. Dit versterkt de druk op individuele aandelen die al kwetsbaar zijn.

    Fundamentele Analyse

    First Solar profiteert fundamenteel van de inschatting dat belastingkredieten en de cashpositie een aanzienlijke ondergrens bieden, geschat op 135 dollar per aandeel. Dit biedt een zekere mate van bescherming voor beleggers, vooral gezien de recente koersdaling van 32 procent dit jaar. De zonnepanelensector als geheel kampt wel met hogere financieringskosten door stijgende rentes, wat de winstgevendheid van grootschalige projecten beïnvloedt. Roblox kampt daarentegen met fundamentele zorgen over de groeivooruitzichten. De analisten van Jefferies betwijfelen of de eerdere koersstijging na de kwartaalcijfers realistisch was, gezien de uitdagingen om gebruikersbetrokkenheid en monetisatie duurzaam te verhogen, vooral in de belangrijke UCAN-markt. De juridische risico’s, waaronder een lopende rechtszaak, vormen bovendien een extra fundamentele onzekerheid.

    Bull- vs bear-scenario

    • Bull-scenario: First Solar kan verder herstellen als de macro-economische omstandigheden verbeteren, met name een stabilisatie van de rentetarieven, en als de belastingkredieten de verwachte ondergrens effectief ondersteunen.
    • Bear-scenario: Roblox kan verder wegzakken als de groeicijfers voor boekingen en gebruikersbetrokkenheid in de VS en Canada tegenvallen, of als de juridische risico’s zich vertalen in concrete financiële gevolgen.

    Wat betekent dit nu?

    Voor First Solar lijkt de recente analistenopwaardering een broodnodige steun in de rug, die de koers een tijdelijke impuls kan geven en een bodem kan vormen na een forse daling. De waardering van de belastingkredieten biedt beleggers een concreet cijfer om zich aan vast te klampen, al blijft de bredere sectorgevoeligheid voor rentestijgingen een aandachtspunt. Roblox staat voor een grotere uitdaging; de afwaardering en de twijfels over de gebruikersgroei leggen de zwakke punten bloot. Beleggers zullen de komende kwartalen nauwlettend in de gaten houden of Roblox zijn gebruikersbasis effectief kan uitbreiden en monetiseren, terwijl ook de juridische ontwikkelingen een rol zullen spelen.

  • Vandaag Springen Kodiak Sciences En Scynexis Hoger, AngloGold Ashanti Zakt Weg

    Vandaag Springen Kodiak Sciences En Scynexis Hoger, AngloGold Ashanti Zakt Weg

    De Amerikaanse aandelenmarkten openden met gemengde signalen vandaag, met opvallende koersbewegingen voor individuele aandelen. Goed nieuws uit klinische studies en financiering stuwen sommige aandelen omhoog, terwijl macro-economische factoren andere naar beneden trekken.

    Vandaag zien we in de voorbeurshandel op de Amerikaanse markten twee aandelen fors stijgen op basis van bedrijfsspecifiek nieuws, terwijl een goudmijnbedrijf wegzakt door macro-economische tegenwind. Het aandeel van Kodiak Sciences schoot met 31,9 procent omhoog, gevolgd door Scynexis met een stijging van 13,9 procent. Tegelijkertijd daalde AngloGold Ashanti met 7,3 procent.

    Kodiak Sciences publiceerde positieve voorlopige resultaten van zijn DAYBREAK Fase 3-studie. De onderzoeksbehandelingen Zenkuda en KSI-501, gericht op natte leeftijdsgebonden maculadegeneratie, voldeden aan het primaire eindpunt van non-inferioriteit in gezichtsscherptewinsten vergeleken met de bestaande behandeling aflibercept. De markt reageert hierop, aangezien een succesvolle Fase 3-uitkomst de weg naar commercialisering aanzienlijk efficiënter maakt, wat een belangrijke stap is voor een biotechbedrijf.

    Scynexis kreeg een contract van het Amerikaanse Biomedical Advanced Research and Development Authority (BARDA) voor de ontwikkeling van zijn antischimmelkandidaat SCY-247. Dit kan de onderneming tot ongeveer 214 miljoen dollar (ongeveer 199 miljoen euro) aan financiering opleveren over een periode van tien jaar, waarvan 18,5 miljoen dollar (ongeveer 17,2 miljoen euro) voor een Fase 2 klinische studie. Deze financiering is bovendien niet-verwaterend, wat betekent dat Scynexis geen nieuwe aandelen hoeft uit te geven en de waarde voor bestaande aandeelhouders intact blijft. Wij zien vooral dat dit soort langetermijnfinanciering de kaspositie van een biotechnologiebedrijf enorm verstevigt, waardoor ze hun onderzoek en ontwikkeling kunnen voortzetten zonder de constante druk van kapitaalmarkten.

    Aan de andere kant verloor AngloGold Ashanti terrein. De stijgende ruwe olieprijs en de toenemende Amerikaanse rente op staatsobligaties, die boven de 5,2 procent noteerde – niveaus die we in jaren niet zagen – zorgden voor een breder ‘risk-off’-sentiment dat goudmijnaandelen bijzonder hard raakte. Deze macro-economische factoren verhogen de opportuniteitskosten van het aanhouden van goudgerelateerde aandelen. Een analist van BMO Capital verlaagde bovendien de aanbeveling voor het aandeel van ‘Outperform’ naar ‘Market Perform’, wat de neerwaartse druk nog versterkte. Wij lezen dit als een signaal dat de winstmarges van goudproducenten onder druk komen te staan wanneer de kosten voor energie stijgen en tegelijkertijd de aantrekkelijkheid van alternatieve, rentegevende beleggingen toeneemt.

    Terwijl deze individuele aandelen hun eigen pad volgen, toont de bredere markt een gemengd beeld. De S&P 500 daalde in de voorbeurshandel met 0,5 procent, de Dow Jones met 0,6 procent en de Nasdaq met 0,8 procent. Dit onderstreept dat de bewegingen bij Kodiak Sciences en Scynexis vooral werden gedreven door bedrijfsspecifiek nieuws. Ondanks deze algemene voorzichtigheid zien we dat bitcoin (BTC) op 28 september om 14:03 uur nog steeds 7,0 procent hoger staat over de afgelopen dertig dagen, wat een contrast vormt met de bescheiden weekdaling van 1,6 procent en de recente daling van 1,7 procent in 24 uur.

    Technische analyse

    Het aandeel Kodiak Sciences kende een aanzienlijke stijging in de voorbeurshandel, wat de koers richting zijn 52-weekse hoogtepunt van 47,84 dollar (ongeveer 44,5 euro) bracht. Historisch gezien betekenen dergelijke stijgingen op positief nieuws vaak dat de koers boven het 50- en 200-daags voortschrijdend gemiddelde uitkomt, wat een technische koopkans kan signaleren. Bij Scynexis bracht de stijging het aandeel verder weg van het 52-weekse dieptepunt van 3,53 dollar (ongeveer 3,28 euro). AngloGold Ashanti daalde echter, en doorbrak waarschijnlijk belangrijke steunniveaus, wat verdere dalingen niet uitsluit, zeker gezien de macro-economische druk.

    Marktsentiment

    Het marktsentiment voor Kodiak Sciences en Scynexis is duidelijk positief, gedreven door de gunstige bedrijfsontwikkelingen. Dit staat in schril contrast met de bredere markt, die in de voorbeurshandel licht negatief was. De Fear & Greed Index voor crypto staat op 74 van 100 (Greed) op 28 september om 14:03 uur, wat duidt op een algemeen optimistisch sentiment onder crypto-beleggers, ondanks de recente kleine koersdalingen van BTC en ETH. Voor goudmijnaandelen zoals AngloGold Ashanti is het sentiment eerder negatief, vanwege stijgende olieprijzen en hogere Amerikaanse obligatierentes die de aantrekkelijkheid van goud als veilige haven verminderen.

    Fundamentele analyse

    Kodiak Sciences profiteert van klinische succesverhalen die de weg naar commercialisering van hun geneesmiddelen verkorten. De markt voor anti-VEGF-geneesmiddelen, waar Kodiak zich op richt, bedraagt ongeveer 15 miljard dollar (ongeveer 14 miljard euro). Scynexis heeft met de overheidsfinanciering een aanzienlijke, niet-verwaterende kapitaalinjectie gekregen voor de lange termijn, wat de financiële stabiliteit van het bedrijf vergroot. AngloGold Ashanti daarentegen lijdt onder de macro-economische omstandigheden, zoals de stijgende energiekosten en de hogere rentes, die de operationele kosten opdrijven en de aantrekkelijkheid van goud als belegging verminderen. De teleurstellende kwartaalresultaten versterken dit negatieve beeld.

    Bull- vs bear-scenario

    • Bull-scenario: Kodiak Sciences kan verder stijgen als de finale Fase 3-resultaten van Zenkuda en KSI-501 in natte maculadegeneratie de voorlopige data bevestigen en de commerciële lancering succesvol verloopt. Scynexis kan profiteren van de langetermijnfinanciering van BARDA, wat verdere klinische ontwikkeling en marktintroductie van SCY-247 verzekert.
    • Bear-scenario: Kodiak Sciences kan dalen als de commerciële adoptie van zijn geneesmiddelen achterblijft bij de verwachtingen of als concurrenten sterkere alternatieven op de markt brengen. AngloGold Ashanti blijft kwetsbaar voor verdere dalingen als de olieprijzen blijven stijgen en de Amerikaanse obligatierentes hoog blijven, wat de winstgevendheid en de aantrekkelijkheid van goud onder druk zet.

    Wat betekent dit nu?

    De koersbewegingen van vandaag benadrukken hoe bedrijfsspecifiek nieuws, zoals positieve klinische studieresultaten of langetermijnfinanciering, een aandeel sterk kan beïnvloeden, zelfs in een licht dalende bredere markt. Tegelijkertijd tonen de dalingen bij AngloGold Ashanti aan dat macro-economische factoren, zoals olieprijzen en rentestanden, een significante impact hebben op bepaalde sectoren, zoals goudmijnbouw. Beleggers doen er goed aan zowel de fundamentele ontwikkelingen van individuele bedrijven als de bredere economische context nauwlettend in de gaten te houden, zeker met de aankomende kwartaalcijfers die verder inzicht zullen geven in de impact van deze factoren.

  • IA Financial Verwacht Duurzame Groei En Rendement Dankzij Sterke Kapitaalpositie

    IA Financial Verwacht Duurzame Groei En Rendement Dankzij Sterke Kapitaalpositie

    De Canadese verzekeraar iA Financial Group toont zich optimistisch over zijn financiële vooruitzichten. Het bedrijf rekent op een dubbelcijferige groei van de winst per aandeel en een hoog rendement op eigen vermogen, mede door een aanzienlijke kapitaalbuffer.

    iA Financial Group, een van Canada’s grootste verzekerings- en vermogensbeheergroepen, anticipeert op een aanhoudende groei van meer dan 10 procent in de winst per aandeel (WPA). Daarnaast verwacht het bedrijf een rendement op eigen vermogen van meer dan 17 procent te behouden. Deze positieve vooruitzichten worden mede gedragen door een stevige kapitaalpositie, met 1,1 miljard Canadese dollar (ongeveer 745 miljoen euro) aan overtollig kapitaal dat de komende tijd ingezet kan worden.

    De topman van iA Financial, Denis Ricard, benadrukte de indrukwekkende prestaties van het bedrijf onder zijn achtjarige leiding. In die periode groeide de kern-WPA met een samengestelde jaarlijkse groei van 13 procent tot en met 2025, en steeg de boekwaarde per aandeel met 8 procent. Het rendement op eigen vermogen klom zelfs van 12 procent naar 17,5 procent. Ricard toonde zich dan ook vol vertrouwen: “Wanneer je de huidige operationele winstgevendheid, die zeer goed presteert, combineert met het feit dat we overtollig kapitaal hebben om in te zetten, voel ik me vandaag zekerder dan ooit tevoren.”

    Kapitaalflexibiliteit Stuwt Groei

    Met 1,1 miljard Canadese dollar aan overtollig kapitaal en een jaarlijkse generatie van ongeveer 700 miljoen Canadese dollar (ongeveer 474 miljoen euro) beschikt iA Financial over aanzienlijke financiële flexibiliteit. Dit kapitaal kan worden aangewend voor de terugkoop van aandelen of voor strategische overnames. Wij zien hierin een bewuste strategie om de aandeelhouderswaarde te verhogen en de marktpositie te verstevigen, vooral in het vermogensbeheersegment dat bijna de helft van de totale winst van iA Financial bijdraagt.

    De focus op de groei van de boekwaarde wordt door Ricard als de belangrijkste langetermijnmaatstaf voor een levensverzekeraar gezien, gezien de lange looptijd van verzekeringscontracten. iA Financial realiseerde de afgelopen jaren een boekwaardegroei, inclusief uitgekeerde dividenden, van meer dan 10 procent, wat net onder het historische gemiddelde van 11 procent ligt. Wij merken op dat deze consistente groei, ondanks de volatiliteit door nieuwe boekhoudstandaarden zoals IFRS 17, de geloofwaardigheid van de onderliggende aannames van het bedrijf versterkt.

    Vermogensbeheer Als Speerpunt

    Het vermogensbeheer vormt een cruciale groeipijler voor iA Financial. Het bedrijf is sinds 2015 marktleider in gescheiden fondsen in Canada, zowel qua bruto- als nettoverkopen en beheerd vermogen. In de eerste zes maanden van dit jaar bedroegen de nettoverkopen van gescheiden fondsen 2,5 miljard Canadese dollar (ongeveer 1,7 miljard euro). Deze prestaties schrijft Ricard toe aan de focus op de massamarkt, vereenvoudigde technologie en sterke distributierelaties. De overname van RF Capital wordt beschouwd als een van de meest succesvolle, met een stijging van het beheerd vermogen van ongeveer 40 miljard naar 47 miljard Canadese dollar (ongeveer 31,9 miljard euro), met een doelstelling van 50 miljard Canadese dollar voor volgend jaar.

    Hoewel Ricard tevreden is met de groei in vermogensbeheer, erkende hij dat de cross-selling van iA-producten via deze kanalen nog niet aan de verwachtingen voldoet. Het bedrijf implementeert nu processen om deze resultaten te verbeteren. Desondanks blijft organische groei de eerste prioriteit, hoewel iA Financial openstaat voor extra overnames in vermogensbeheer, mits deze tegen redelijke prijzen zijn.

    Internationale Uitdagingen En Vooruitzichten

    In de Canadese individuele verzekeringsmarkt mikt iA Financial op een middellange- tot langetermijngroei van 5 tot 8 procent. Een recente vertraging in de verkoop wordt deels toegeschreven aan een strategische beslissing om de aanwezigheid in bepaalde concepten met hogere risico’s te verminderen. Het bedrijf heeft een marktaandeel van ongeveer 25 procent in het aantal verkochte individuele verzekeringspolissen in Canada en wil dit uitbreiden naar de middenmarkt.

    De resultaten in de Verenigde Staten waren de afgelopen twee kwartalen minder bevredigend, met onder meer aanzienlijke sterfteclaims en een hoger aantal beëindigde polissen. Toch blijft Ricard optimistisch over de Amerikaanse levensverzekeringsactiviteiten, die sinds 2010 een samengestelde jaarlijkse groei van 16 procent lieten zien en rendementen op eigen vermogen boven de doelstelling genereerden. De Amerikaanse dealeractiviteiten ondervinden tegenwind door de autoverkoop en inflatie, maar verbeteringen in productherprijzing en veranderingen in het verkoopteam zouden geleidelijk tot betere resultaten moeten leiden.

    Wat betekent dit nu?

    De vastgestelde doelstellingen van iA Financial Group, zoals de 10 procent WPA-groei en het rendement op eigen vermogen van meer dan 17 procent, tonen een robuust financieel fundament en een heldere groeistrategie. De aanzienlijke kapitaalbuffer biedt het bedrijf flexibiliteit voor zowel organische groei als strategische overnames, wat in de huidige markt een significant voordeel kan zijn. Wij zullen nauwlettend in de gaten houden hoe de aanpak van de cross-selling in vermogensbeheer en de prestaties op de Amerikaanse markt zich verder ontwikkelen, aangezien dit de belangrijkste onzekerheden blijven in een verder veelbelovend plaatje.

  • Expeditors International Overtreft Het Gemiddelde Koersdoel Van Analisten

    Expeditors International Overtreft Het Gemiddelde Koersdoel Van Analisten

    Het logistieke bedrijf Expeditors International heeft de gemiddelde koersdoelstelling van analisten overschreden, wat de vraag oproept naar een mogelijke herziening van de waardering.

    De aandelen van Expeditors International of Washington (EXPD), een belangrijke speler in de logistieke sector, noteren momenteel 115,32 dollar. Dit is licht boven het gemiddelde koersdoel van 114,92 dollar dat analisten voor het bedrijf hadden vastgesteld. Deze ontwikkeling zet analisten voor een keuze: ofwel hun koersdoel verhogen, ofwel de waardering van het aandeel naar beneden bijstellen.

    De huidige koers van Expeditors International is het resultaat van een positieve trend. In het voorbije jaar heeft het aandeel een stijging van 53,86 procent gekend, en over een periode van drie jaar bedraagt de toename zelfs 63,53 procent. Dit toont aan dat het bedrijf een sterke prestatie neerzet, zeker in vergelijking met concurrenten in de sector die doorgaans minder hoge rendementen lieten zien. De recente overschrijding van het koersdoel suggereert dat de markt de vooruitzichten van het bedrijf mogelijk positiever inschat dan de aanvankelijke analistenconsensus.

    Analisten van Zacks Investment Research volgen het aandeel, en hun individuele koersdoelen variëren sterk, van 86,00 dollar tot een optimistische 131,00 dollar. Dit brede spectrum, met een standaardafwijking van 12,017 dollar, illustreert de uiteenlopende visies binnen de beleggingsgemeenschap. Desondanks wijst de gemiddelde rating van 3,81 op een schaal van 1 (sterk kopen) tot 5 (sterk verkopen) op een overwegend neutrale tot licht negatieve houding, waarbij de meeste analisten (acht van de veertien) een ‘houden’-advies geven en zes zelfs ‘sterk verkopen’. Wij zien hier een zekere voorzichtigheid, ondanks de recente koersstijging.

    Technische Analyse

    Het aandeel Expeditors International noteert op 187,46 dollar (ongeveer 177,50 euro) en toont een relatieve kracht van 92,91 op 100, wat betekent dat het de meeste aandelen in het afgelopen jaar heeft overtroffen. De technische rating staat op een sterke 9 op 10. De koers ligt boven zowel het 50-daags als het 200-daags voortschrijdend gemiddelde, wat doorgaans een bullish signaal is. De huidige koers bevindt zich binnen de 1-maands range van 183,36 tot 194,59 dollar en de 52-weken range van 112,95 tot 194,59 dollar.

    Marktsentiment

    Het sentiment rond Expeditors International is complex. Hoewel het aandeel sterk presteert, is de gemiddelde analistenrating eerder neutraal tot negatief. De brede spreiding van koersdoelen duidt op onzekerheid. Institutionele beleggers lijken wel interesse te tonen, gezien de sterke technische prestaties en de bovengemiddelde High Growth Momentum Rating van 5 op 10. Het algemene marktsentiment, gemeten door de angst-en-hebzuchtmeter, staat vandaag, 28 september om 13:35 uur, op 74 van 100 (‘Greed’), wat duidt op een optimistische markt.

    Fundamentele Analyse

    Fundamenteel gezien heeft Expeditors International een goede rating van 7 op 10, met sterke winstgevendheid en financiële gezondheid. De groei is minder overtuigend, maar de winst per aandeel (EPS) steeg kwartaal op kwartaal met 51,5 procent en de omzet met 32,1 procent. Over het voorbije jaar was de EPS-groei 12,3 procent en de omzetgroei 6,8 procent. De koers-winstverhouding (P/E) bedraagt 27,29, wat boven het sectorgemiddelde ligt. De logistieke sector, waarin EXPD actief is, scoort 34 op 100 voor kracht en 40 op 100 voor groei, wat aangeeft dat de sector als geheel gemengde signalen afgeeft.

    Bull- vs Bear-scenario

    • Bull-scenario: Als de analisten hun koersdoelen omhoog bijstellen op basis van sterke kwartaalresultaten en een aanhoudend positief marktsentiment, kan de koers richting de 131 dollar gaan, het hoogste koersdoel.
    • Bear-scenario: Indien analisten de waardering van het aandeel naar beneden bijstellen door zorgen over de groei of een bredere marktdaling, kan de koers terugvallen naar het laagste koersdoel van 86 dollar.

    Wat betekent dit nu?

    De overschrijding van het gemiddelde analistenkoersdoel voor Expeditors International is een signaal dat het aandeel in een positieve flow zit, ondersteund door sterke technische indicatoren. Hoewel de fundamentele cijfers solide zijn, en de groei in winst en omzet op korte termijn indrukwekkend, blijft de gemiddelde analistenrating eerder voorzichtig. Beleggers doen er goed aan de komende kwartaalcijfers en eventuele herzieningen van analistenkoersdoelen nauwlettend in de gaten te houden, want die zullen bepalen of de koers verder omhoog kan of dat er een correctie volgt.

  • Evolution Petroleum Verhoogt Kasstroom Met Nieuwe Royalty-Deal Van 16 Miljoen Euro

    Evolution Petroleum Verhoogt Kasstroom Met Nieuwe Royalty-Deal Van 16 Miljoen Euro

    Het energiebedrijf Evolution Petroleum heeft een strategische zet gedaan door een belang te verwerven in het Midland Basin, een beslissing die het management ziet als een cruciale stap om de kasstroom te versterken en zo de dividenduitkeringen aan aandeelhouders veilig te stellen.

    De koers van het aandeel Evolution Petroleum (EPM) reageerde met een daling van 3,03 procent na de aankondiging van een nieuwe royalty-deal in het Midland Basin. Dit gebeurde ondanks de positieve vooruitzichten die het management schetste over de impact van de overname op de kasstroom en de dividendstrategie van het bedrijf.

    Evolution Petroleum heeft voor ongeveer 16 miljoen dollar (ongeveer 14,8 miljoen euro) zo’n 3.400 netto royalty-acres gekocht. Deze acquisitie omvat 832 producerende putten en meer dan 1.200 onontwikkelde locaties. De activa zijn verspreid over verschillende productieve formaties en worden beheerd door grote spelers zoals ExxonMobil en ConocoPhillips.

    Volgens CEO Kelly Loyd is de strategie van Evolution gericht op het behouden van activa die een stabiel dividend kunnen ondersteunen. Het bedrijf heeft de afgelopen tien jaar al bijna 152 miljoen dollar (ongeveer 140 miljoen euro) aan dividenden uitgekeerd, wat neerkomt op zo’n 4,77 dollar per aandeel. Het huidige dividendrendement bedraagt ongeveer 13 procent. Met deze nieuwe aankoop willen wij die dividenduitkering op lange termijn garanderen, zelfs doorheen verschillende grondstoffencycli heen.

    De overname in het Midland Basin is een verdere stap in de diversificatie van de portefeuille van Evolution Petroleum. Het bedrijf, dat oorspronkelijk sterk gericht was op één veld in Louisiana, heeft nu belangen in tien verschillende gebieden. De netto royalty-acres zijn de afgelopen twee jaar met minstens 150 procent toegenomen. Waar minerale en royalty-activa in fiscaal jaar 2025 nog bijna niets bijdroegen aan de kasstroom, vertegenwoordigen ze nu, inclusief deze nieuwe transactie, pro forma ongeveer 20 procent van de totale kasstroom. Wij zien dat dit aandeel zeker kan groeien als de operatoren meer boren op de nieuwe terreinen.

    Het management schat dat er op het moment van de presentatie zeven of acht boorinstallaties actief waren binnen het nieuwe gebied. Gemiddeld werden er tussen 2021 en 2025 jaarlijks 241 putten voltooid. Zelfs met een voorzichtige schatting van 125 putten per jaar, zou het management verwachten dat de activa de productie kunnen handhaven en de kasstroom de komende jaren aanzienlijk kunnen vergroten, mogelijk zelfs meer dan verdubbelen.

    De aankooprijs van ongeveer 4.700 dollar per royalty-acre ligt bovendien onder de waardes die in andere recente Permian-royaltytransacties werden vermeld. Dit komt deels door het onderhandelingsproces en de noodzakelijke grond- en titelwerken voor de samenstelling van de deal. De lage waardering is een positief signaal voor de aandeelhouders. Wij denken dat dit een slimme zet is om de winstgevendheid op termijn te verhogen.

    Sinds de transactie zijn al meer dan 20 putten in productie gekomen, terwijl nog eens 20 putten in verschillende fases van ontwikkeling zijn. ExxonMobil heeft een vijfde boorinstallatie toegevoegd aan het gebied van Evolution, en Apache heeft vergunningen aangevraagd in Upton County. Dit duidt op een actieve exploitatie die de kasstroomverwachtingen van Evolution Petroleum moet waarmaken.

    Een blik op de bredere markt toont aan dat de Fear & Greed Index op 28 september om 09:31 nog steeds op 74 van 100 staat, wat duidt op ‘Greed’. Dit algemeen positieve sentiment in de markt kan een gunstige omgeving creëren voor energiebedrijven, al zien we dat de koers van Bitcoin de afgelopen 24 uur met 1,8 procent is gedaald. Desondanks staat Bitcoin over 30 dagen nog steeds 7,1 procent hoger.

    Technische analyse

    Het aandeel Evolution Petroleum (EPM) bevindt zich na de recente koersdaling van 3,03 procent onder belangrijke voortschrijdende gemiddelden, wat een neerwaartse trend suggereert. Supportniveaus liggen rond de 4,50 euro, terwijl weerstand te vinden is bij de 5,00 euro. De Relative Strength Index (RSI) neigt naar oversold, wat historisch gezien een mogelijke herstelbeweging kan inluiden, afhankelijk van het volume. De recente koersbeweging ging gepaard met een gemiddeld handelsvolume, wat de daling minder dramatisch maakt dan bij zeer hoog volume.

    Marktsentiment

    Het algemene marktsentiment, zoals gemeten door de Fear & Greed Index, staat op 74 (‘Greed’) van 100. Dit kan een breder positieve achtergrond bieden, maar de specifieke daling van Evolution Petroleum wijst op een meer genuanceerde reactie van beleggers op dit nieuws. De focus op dividendrendement van 13 procent is aantrekkelijk in een markt die nog altijd op zoek is naar stabiele inkomstenbronnen, wat de impact van het algemene sentiment zou kunnen verzachten.

    Fundamentele analyse

    De recente acquisitie van Evolution Petroleum in het Midland Basin voor 16 miljoen euro is een belangrijke fundamentele stap om de kasstroom te vergroten en de dividenduitkering te ondersteunen. De strategie om royalty-belangen te vergroten, die minder operationele kosten met zich meebrengen, wijst op een focus op efficiënte inkomstengeneratie. De diversificatie van de portefeuille vermindert ook de blootstelling aan risico’s van individuele velden, wat de lange termijn stabiliteit van het bedrijf moet verbeteren. Deze ontwikkeling kan Evolution Petroleum veerkrachtiger maken in een volatiele energiemarkt.

    Bull- vs bear-scenario

    • Bull-scenario: Als de exploitanten de booractiviteiten op de nieuw verworven Midland Basin-acres versnellen en de productie de kasstroomverwachtingen overtreft, kan het aandeel weer herstellen.
    • Bear-scenario: Een verdere daling van de olie- en gasprijzen of tegenvallende boorresultaten kunnen de kasstroom en het dividend onder druk zetten, wat een verdere daling van de koers kan veroorzaken.

    Wat betekent dit nu?

    De acquisitie van Evolution Petroleum in het Midland Basin is een strategische zet die de kasstroom en de dividendstabiliteit op lange termijn moet versterken, ondanks een initiële negatieve koersreactie. De focus op royalty-belangen en portfolio-diversificatie toont een voorzichtige aanpak in een volatiele sector. We verwachten dat de komende kwartaalcijfers en updates over de productieactiviteiten in het Midland Basin cruciaal zullen zijn voor het bepalen van de verdere richting van het aandeel.

  • Analisten Zien Zorgen Over Marktbreedte Nu Minder S&P 500-Aandelen Boven Voortschrijdend Gemiddelde Noteren

    Analisten Zien Zorgen Over Marktbreedte Nu Minder S&P 500-Aandelen Boven Voortschrijdend Gemiddelde Noteren

    De S&P 500 flirt met recordhoogtes, maar onder de motorkap zijn er waarschuwingssignalen. Een technische analist trekt parallellen met de aanloop naar de dotcom-bubble, wijzend op een smalle basis voor de huidige koerswinsten.

    De Amerikaanse aandelenmarkt, met de S&P 500-index bijna op recordhoogte, verbergt volgens technisch analist Jonathan Krinsky van BTIG toenemende zorgen over de marktbreedte. Slechts 47,8 procent van de aandelen in de S&P 500 noteert momenteel boven hun 200-daags voortschrijdend gemiddelde. Dit is een signaal dat analisten als zorgwekkend beschouwen, aangezien het vergelijkbaar is met de situatie net voor de dotcom-bubble barstte tussen 1998 en 2000.

    Een gezonde marktstijging wordt doorgaans gedragen door een breed scala aan bedrijven, maar de recente winsten zijn sterk geconcentreerd in een beperkt aantal aandelen, met name de ‘Magnificent 7’ techgiganten. Krinsky merkt op dat er in de afgelopen negen opeenvolgende dagen meer S&P 500-aandelen nieuwe 52-weekse dieptepunten bereikten dan hoogtepunten, terwijl de index zelf dicht bij zijn recente piek noteerde. Dit patroon is sinds 1990 slechts drie keer eerder voorgekomen: in december 1999, januari 2000 en nu.

    Wij zien vooral dat deze concentratie van de rally een kwetsbaarheid creëert. Als de drijvende krachten achter de huidige stijging haperen, kan de bredere markt hier zwaar onder lijden. De geschiedenis leert ons dat dergelijke smalle rally’s vaak eindigen met een bredere correctie.

    Krinsky wijst ook op de kredietmarkten, waar de spreads tussen investment-grade en high-yield obligaties weer toenemen. Dit is een traditionele voorbode van economische stress. De kosten voor het verzekeren van high-yield technologie-obligaties via credit default swaps zijn terug op het niveau van de zomer, terwijl die voor investment-grade technologie-obligaties het hoogste punt sinds 2023 bereikten.

    Ter vergelijking: tussen juli 1999 en februari 2000 daalde de ‘equal-weighted’ S&P 500-index, die de invloed van marktleidende techbedrijven uitsluit, met 16 procent. Tegelijkertijd steeg de gewogen S&P 500 met 8 procent. Daarna volgde een ommekeer: de S&P 500 daalde met 17 procent tot eind december 2000, terwijl de equal-weighted index 20 procent steeg. De huidige situatie, met een dominante Bitcoin die op 28 september om 13:03 nog steeds 32 procent onder zijn recordkoers noteerde ondanks een stijging van 6,8 procent over dertig dagen, toont aan dat ook in de cryptomarkt een select aantal assets de richting bepaalt, terwijl de bredere markt achterblijft.

    Technische analyse

    De S&P 500-index flirt met 12-maands hoogtepunten, maar slechts 47,8 procent van de componenten staat boven hun 200-daags voortschrijdend gemiddelde. Dit duidt op een zwakke technische marktbreedte. Er is geen concrete data over support- en resistance-niveaus of de RSI-status in de bron, maar de concentratie van de rally op enkele aandelen suggereert een verhoogd risico op correctie, vooral als het volume in de bredere markt laag blijft.

    Marktsentiment

    Het sentiment wordt gekenmerkt door een paradox: de S&P 500 stijgt, maar de onderliggende breedte van de markt is zwak. Negatieve signalen in de kredietmarkten, zoals de toenemende spreads tussen investment-grade en high-yield obligaties, duiden op groeiende economische stress. Deze signalen zijn vergelijkbaar met die van de zomer, toen de S&P 500 lager noteerde. De Fear & Greed Index voor crypto staat op 74 van 100 (Greed), wat een bullish sentiment in de cryptomarkt reflecteert, maar dit staat los van de bredere Amerikaanse aandelenmarkt.

    Fundamentele analyse

    De huidige rally wordt voornamelijk gedragen door de ‘Magnificent 7’ techbedrijven, wat leidt tot een gebrek aan marktbreedte. Dit is structureel onhoudbaar volgens analisten. De ontwikkelingen in de kredietmarkten, met name de stijgende kosten voor het verzekeren van technologie-obligaties, kunnen een voorbode zijn van fundamentele problemen. Geopolitieke ontwikkelingen, zoals een mogelijke oplossing in het Midden-Oosten, zouden echter een impuls kunnen geven aan consumentgerichte aandelen, die momenteel onder druk staan door hoge olieprijzen en stijgende obligatierentes.

    Bull- vs bear-scenario

    • Bull-scenario: Een resolutie van geopolitieke spanningen in het Midden-Oosten of een bredere deelname van S&P 500-aandelen aan de rally zou de marktbreedte kunnen herstellen en de opwaartse trend ondersteunen, met name voor consumentgerichte aandelen.
    • Bear-scenario: Indien de marktbreedte zwak blijft en de signalen uit de kredietmarkten verergeren, is een bredere marktdaling waarschijnlijk, vergelijkbaar met de correctie na de dotcom-bubble, waarbij de S&P 500 een aanzienlijk deel van zijn winsten verliest.

    Wat betekent dit nu?

    De huidige situatie op de Amerikaanse aandelenmarkt, met een smalle rally gedragen door enkele techgiganten, roept vragen op over de duurzaamheid van de koerswinsten. Hoewel de S&P 500 dicht bij zijn pieken noteert, wijzen technische signalen en ontwikkelingen in de kredietmarkten op onderliggende kwetsbaarheden. Wij houden het erop dat beleggers alert moeten zijn op een mogelijke kentering, vooral als de marktbreedte niet verbetert of als de economische stress verder toeneemt. De komende kwartaalcijfers van grote bedrijven zullen hierin een belangrijke rol spelen.