Categorie: Block #9

  • 3,3 Procent Vacaturegraad: België Blijft De Op Een Na Krapste Arbeidsmarkt Van Europa

    3,3 Procent Vacaturegraad: België Blijft De Op Een Na Krapste Arbeidsmarkt Van Europa

    De Belgische arbeidsmarkt koelt af, maar blijft met een vacaturegraad van 3,3 procent nog steeds een van de krapste van de Europese Unie. Enkel Nederland doet het slechter, met een nog hogere spanning.

    Uit recente cijfers van Eurostat blijkt dat de Belgische vacaturegraad is gezakt van 3,9 naar 3,3 procent. Hoewel dit een van de sterkste dalingen binnen de EU is, blijft de spanning op de arbeidsmarkt in België aanzienlijk. Ons land bekleedt nog steeds de tweede plaats op de Europese ranglijst van krapte, enkel voorbijgestreefd door Nederland.

    De afkoeling van de Belgische arbeidsmarkt, waarbij de vacaturegraad met 0,6 procentpunt daalde, was bijna even sterk als in Cyprus, waar de daling 0,7 procentpunt bedroeg. In de meeste andere EU-lidstaten was er eveneens een daling of bleven de cijfers stabiel, met uitzondering van Slovenië, Griekenland en Zweden waar de vacaturegraad licht toenam. Desondanks ligt de Belgische vacaturegraad van 3,3 procent nog ruim boven het Europese gemiddelde van 2 procent.

    Vraag Naar Gekwalificeerd Personeel Blijft

    Wim Van der Linden, arbeidsmarktanalist bij Randstad, wijst erop dat de afkoeling van de markt niet overal even sterk is. Vooral de dienstensector in België kent met 4,4 procent de hoogste vacaturegraad van de hele Europese Unie, aanzienlijk hoger dan het Europese gemiddelde van 2,1 procent voor deze sector. Hierdoor blijft de vraag naar gekwalificeerd personeel, vooral in de IT-sector en zakelijke en ondersteunende diensten, onverminderd groot.

    Anders is de situatie in de industrie en de bouw, waar de vacaturegraad is teruggevallen van 3,7 procent vorig jaar naar 3 procent dit kwartaal. Deze sectorale verschillen tonen aan dat, hoewel de algemene spanning afneemt, er nog steeds een duidelijke mismatch is tussen vraag en aanbod op specifieke delen van de arbeidsmarkt.

    Werkgevers Kiezen Voor Gerichte Werving

    Na een periode van ‘oververhitting’ ziet Van der Linden de arbeidsmarkt normaliseren. Dit leidt tot een verandering in de strategie van werkgevers. Waar er na de covidpandemie nog sprake was van ‘labour hoarding’ – het koste wat het kost vasthouden van personeel – schakelen bedrijven nu over naar gerichte aanwervingen voor sleutelposities. Wij zien dit als een teken dat bedrijven voorzichtiger worden, maar tegelijkertijd strategischer omgaan met hun personeelsbehoeften.

    De aanhoudende krapte op de Belgische arbeidsmarkt, ondanks de recente afkoeling, blijft een uitdaging voor zowel werkgevers als werknemers. De mismatch tussen de gevraagde vaardigheden en het beschikbare talent zorgt ervoor dat de druk op bepaalde sectoren hoog blijft. Hoe deze dynamiek zich verder zal ontwikkelen in een onzekere economische omgeving, valt nog af te wachten.

  • Nederlandse Schoonmakers Staken Vijf Dagen Tegen Nieuwe Cao, Eisen Hogere Lonen

    Nederlandse Schoonmakers Staken Vijf Dagen Tegen Nieuwe Cao, Eisen Hogere Lonen

    Honderden schoonmakers leggen deze week het werk neer bij onder meer Schiphol, NS-stations en hotels. Ze zijn het niet eens met de nieuwe cao die minder goede afspraken bevat over ziekte en weekendtoeslagen.

    Op verschillende locaties in Nederland, waaronder Schiphol en diverse NS-stations, leggen honderden schoonmakers deze week vijf dagen het werk neer. De actie, geleid door vakbond FNV, is een protest tegen de nieuwe collectieve arbeidsovereenkomst (cao) die zij als onvoldoende beschouwen. De onvrede richt zich met name op de loondoorbetaling bij ziekte, het uitblijven van automatische prijscompensatie en het gebrek aan weekendtoeslag voor hotelschoonmakers.

    De FNV is niet akkoord gegaan met de cao die tussen brancheorganisatie Schoonmakend Nederland en vakbond CNV werd afgesloten. Een van de belangrijkste pijnpunten is de regeling rond ziekteverlof. Volgens de nieuwe afspraken wordt de loondoorbetaling na twee jaar ziekte voor een langere periode verlaagd. Dit staat haaks op de realiteit van het zware fysieke werk, stelt Silvana Feller, president van FNV Schoonmaak. “Het is zwaar werk. Als je ziek bent, kun je niet werken,” aldus Feller, die zelf een zenuwbeknelling in haar schouder opliep door haar werk.

    Lonen en Toeslagen

    Naast de ziekteregeling is de loonsverhoging een heikel punt. De nieuwe cao voorziet in een stijging van 6,1 procent over twee jaar, maar deze gaat pas in op 1 januari 2027. De FNV-leden pleiten voor automatische prijscompensatie, waardoor hun lonen meestijgen met de inflatie. Een ander, opvallend, verschil zit in de weekendtoeslagen. Hotelschoonmakers krijgen in de nieuwe cao geen weekendtoeslag, terwijl hun collega’s op bijvoorbeeld Schiphol die wel ontvangen. “Wat maakt het nou uit of je een hotel of een vliegveld schoonmaakt?” vroeg een schoonmaker zich af tijdens een protestactie in Utrecht.

    De werkgevers, vertegenwoordigd door Schoonmakend Nederland, benadrukken dat de cao ook verbeteringen bevat, zoals snellere vaste contracten en een reisvergoeding voor alle schoonmakers. Zij vinden dat de FNV een te negatief beeld schetst en hopen dat de vakbond zich alsnog aansluit. Wij van Block #9 zien hierin vooral een klassieke strijd tussen werkgevers die de kosten willen drukken en werknemers die een eerlijk deel van de opbrengsten en betere arbeidsvoorwaarden eisen, zeker in een tijd van hoge inflatie. De druk zal toenemen als de staking meer impact krijgt.

    Impact van de Staking

    Hoewel de schoonmakers deze week vijf dagen staken, merkte de NS, een van de getroffen partijen, in de eerste dagen nog weinig van de impact. Dit leidde tot frustratie onder de stakers, die vinden dat ze “moeten doorpakken” om hun eisen kracht bij te zetten. De FNV is van plan om na deze week de vervolgstappen te bepalen. Een langere staking zou de zichtbaarheid van de actie kunnen vergroten, vooral als vuilnis zich opstapelt en de hinder voor reizigers en hotelgasten toeneemt. Dit contrasteert bijvoorbeeld met de cryptomarkt, waar Bitcoin een marktwaarde heeft van 1.34 biljoen euro en in de afgelopen dertig dagen met 19,0 procent steeg, stand 18 september om 04:03, wat laat zien hoe snel kapitaal kan bewegen, ver weg van de fysieke arbeid die hier wordt betwist.

    Het is duidelijk dat de schoonmakers vastberaden zijn. De vraag is nu hoe lang de werkgevers en de overige vakbonden de druk kunnen weerstaan voordat er een compromis wordt bereikt dat de FNV wel kan accepteren.

  • Drie Maanden Wachttijd Voor Werkvakantievisum, Australië Verstrengt De Toegang

    Drie Maanden Wachttijd Voor Werkvakantievisum, Australië Verstrengt De Toegang

    Australië past zijn visumbeleid aan om de druk op de woningmarkt te verlichten. De maatregelen treffen vooral rugzaktoeristen en internationale studenten die langer willen blijven.

    Vanaf nu moeten aanvragers van een werkvakantievisum voor Australië tot drie maanden wachten op een beslissing, waar dat voorheen slechts één dag was. Deze wijziging is onderdeel van een breder pakket aan maatregelen waarmee de Australische regering de immigratie wil vertragen en de druk op de lokale woningmarkt wil verminderen.

    Minister van Binnenlandse Zaken Tony Burke benadrukt dat de overheid de immigratie ‘voldoende moet vertragen’ zodat de woningmarkt de kans krijgt om achterstanden in te halen. De nieuwe regels maken het ook moeilijker voor internationale studenten om van de ene studie naar de andere over te stappen, enkel om langer in het land te kunnen blijven. Bovendien mogen zij voortaan hun partner en kinderen niet meer meenemen.

    Lotingsysteem voor verlenging

    De populariteit van het werkvakantievisum is groot, met momenteel nog 80.000 openstaande aanvragen uit alleen al het Verenigd Koninkrijk. Dit succes leidde tot een verdere aanscherping: houders van zo’n visum moeten voortaan deelnemen aan een lotingsysteem als ze een tweede of derde jaar willen blijven. Voor een verlenging naar een tweede jaar zijn 45.000 visa beschikbaar, terwijl voor een derde jaar slechts 5.000 visa worden uitgereikt. De rest moet terugkeren, of riskeert detentie in speciaal daarvoor opgerichte centra.

    De regering, die een positief migratiesaldo van 292.000 personen telde het afgelopen jaar, streeft ernaar dit aantal tegen 2028 terug te brengen naar 225.000. Dat is een significante daling voor een land met bijna 28 miljoen inwoners. De meerderheid van de buitenlandse studenten, momenteel 753.000, komt uit China en India.

    Bouwvakkers krijgen voorrang

    Ondanks de algemene strengere lijn, krijgen personen met vaardigheden in de bouwsector wel voorrang bij de visumaanvraag. Het land kampt namelijk met een tekort van honderdduizenden woningen, wat de noodzaak van deze maatregel verder onderstreept. Het toont aan dat de regering wel degelijk selectief wil zijn in wie het land binnenkomt, met een focus op de meest prangende noden.

    Wij zien in deze maatregel een duidelijke verschuiving in het Australische immigratiebeleid, weg van het ruimhartige aanbieden van visa voor studenten en jonge werkers. Het toont aan dat zelfs voor een economie zoals die van Australië, die afhankelijk is van instroom, de maatschappelijke draagkracht zijn grenzen kent. Dit soort beleid heeft vaak gevolgen voor de lokale economie, die dan te maken krijgt met hogere lonen in bepaalde sectoren door een krimp in het arbeidsaanbod. De Australische overheid zet hier in op een oplossing voor de woningmarkt, met het risico op nieuwe knelpunten elders.

  • Burgemeester Charleroi Ziet 88 Procent Tekort In Grote Steden, Waarschuwt Voor Risico Op Diensten

    Burgemeester Charleroi Ziet 88 Procent Tekort In Grote Steden, Waarschuwt Voor Risico Op Diensten

    De financiële nood in Charleroi en andere Waalse grootsteden is hoog, ondanks private investeringen. Volgens Thomas Dermine bestaat er een reëel risico voor de continuïteit van openbare diensten als het Waalse Gewest niet ingrijpt.

    Waarom grote Waalse steden, ondanks een dynamiek van private investeringen, toch financieel in de problemen zitten? De burgemeester van Charleroi, Thomas Dermine (PS), trekt de alarmbel en wijst het Waalse Gewest op de aanhoudende onderfinanciering. Hij stelt dat 88 procent van het tekort van alle Waalse gemeenten zich concentreert in de grootsteden. Dit financiële knelpunt vormt volgens hem een bedreiging voor de continuïteit van essentiële openbare diensten.

    Dermine roept het Waalse Gewest op om de steden structureel te herfinancieren tijdens het begrotingsconclaaf dat volgende week van start gaat. Charleroi, waar de openbare uitgaven de voorbije twee jaar met 10 procent daalden, doet volgens de burgemeester nochtans aanzienlijke inspanningen om de exploitatiekosten te beheersen. Toch is de financiële druk zo groot dat het risico op het wegvallen van diensten reëel is, klinkt het.

    Wij zien hierin vooral de complexiteit van stedelijke financiering, waarbij grote steden vaak diensten leveren die een veel breder gebied bestrijken dan hun eigen gemeentegrenzen. Dermine pleit dan ook voor een financiering van openbare diensten op het niveau van zogenaamde ‘leefgebieden’. Dat zou betekenen dat ook omliggende gemeenten, die profiteren van de stedelijke voorzieningen, meer zouden bijdragen. Dit model zou de druk op steden als Charleroi, die als motor voor het gewest fungeren, aanzienlijk kunnen verlichten.

    Wat dit betekent voor de gewestelijke begroting

    De oproep van Dermine komt op een cruciaal moment, vlak voor het begrotingsconclaaf. De discussie over de financiering van de steden is niet nieuw, maar de burgemeester benadrukt de urgentie. Hij vergelijkt de situatie met Vlaanderen, waar volgens hem grote investeringen in steden als Gent en Antwerpen de motor waren achter het ‘Vlaamse mirakel’ van de afgelopen dertig jaar. Dit toont aan dat strategische investeringen in stedelijke centra op lange termijn vruchten kunnen afwerpen voor een heel gewest.

    De financiële situatie van Charleroi staat in schril contrast met de bredere bewegingen op financiële markten. Zo noteert Bitcoin (BTC) op 18 september om 03:00 uur 66.649 euro, wat een stijging van 18,3 procent over de afgelopen dertig dagen betekent. Hoewel dit niets zegt over de gemeentefinanciën, illustreert het de soms uiteenlopende dynamieken tussen lokale economieën en de wereldwijde financiële markten.

    Open vraag voor de toekomst

    De vraag blijft hoe het Waalse Gewest zal reageren op de alarmkreet van Dermine. De structurele onderfinanciering aanpakken, betekent keuzes maken in de gewestelijke begroting. Zal men de visie van Dermine volgen en de grote steden als strategische investering zien, of zal de druk op de gemeenten blijven toenemen? Het begrotingsconclaaf zal moeten uitwijzen of er een oplossing komt voor de financiële problemen die de continuïteit van openbare diensten in gevaar dreigen te brengen.

  • Arafura Resources Aandeel Stijgt Met 4,4 Procent Na Nieuwe Offtake-Overeenkomst

    Arafura Resources Aandeel Stijgt Met 4,4 Procent Na Nieuwe Offtake-Overeenkomst

    Het Australische mijnbouwbedrijf Arafura Resources heeft een verlengde afnameovereenkomst afgesloten voor de levering van zeldzame aardmetalen. Deze deal, samen met de naderende bouwstart van het Nolans-project, zorgde voor een aanzienlijke koersstijging.

    Het aandeel van Arafura Resources, een Australische explorateur van zeldzame aardmetalen, kende afgelopen vrijdag een mooie dag op de beurs. De koers steeg met 4,4 procent tot 0,178 Australische dollar (ongeveer 0,11 euro) na de aankondiging van een verlengde afnameovereenkomst met een belangrijke mondiale windturbinefabrikant. Deze overeenkomst omvat de jaarlijkse levering van vijfhonderd metrische tonnen neodymium- en praseodymiumoxide (NdPr) gedurende vijf jaar.

    De identiteit van de koper blijft geheim, maar de impact op de koers was meteen voelbaar. Het Nolans Rare Earths Project, gelegen in het Noordelijk Territorium van Australië, vormt de ruggengraat van deze leveringen. Het project bereikte in mei 2026 de definitieve investeringsbeslissing en de actieve bouwfase staat nu voor de deur. Deze vooruitgang, van planning naar uitvoering, wakkert het vertrouwen van beleggers in de Australische zeldzame aardmetalenmarkt aan.

    De Goudsector Krijgt Adempauze, Technologiebedrijven Onder Druk

    Terwijl Arafura Resources profiteerde van sectorspecifiek nieuws, toonde de bredere markt een gemengd beeld. De Canadese goudmijnbouwers Blossom Gold Inc. en Newcore Gold kenden eveneens een opmerkelijke dag. Het aandeel van Blossom Gold steeg met 18,1 procent tot 1,57 Canadese dollar (ongeveer 1,07 euro), gedreven door een herstel van de goud- en zilverprijzen. Dit volgde op een recente daling veroorzaakt door een renteverhoging van de Amerikaanse Federal Reserve.

    De rally in edelmetalen was breed gedragen en vloeide voort uit een technisch oververkochte positie van de sector en een verzwakking van de Amerikaanse dollar. Newcore Gold deed het zelfs nog beter met een stijging van 26,3 procent tot 0,36 Canadese dollar (ongeveer 0,24 euro). Dit was direct te danken aan uitstekende boorresultaten in hun Enchi Gold Project in Ghana, met vondsten van 2,59 gram per ton goud over een lengte van 69 meter, inclusief een zone van 6,41 gram per ton over 24 meter. Deze resultaten versterken de economische haalbaarheid van het project, waarvoor in augustus 2026 al een haalbaarheidsstudie werd ingediend.

    Aan de andere kant van het spectrum zagen we DraftKings in de problemen komen. Het aandeel van het sportgokbedrijf daalde met 6,2 procent tot 22,82 Amerikaanse dollar (ongeveer 21,30 euro). Dit kwam door toenemende concurrentie van spelers zoals Kalshi, die een marktaandeel van 76 procent veroverde in sport- en parlay-voorspellingsvolumes tijdens de eerste week van de NFL. Bovendien daalden de volumes van enkelvoudige weddenschappen in augustus met 30 procent. Wij zien vooral dat de combinatie van hogere klantacquisitiekosten en stijgende belastingen in diverse staten, samen met het verlies van marktaandeel, hier zwaar weegt. Het aandeel handelt nu nabij het dieptepunt van zijn 52-weeks bereik, wat voor beleggers een duidelijk signaal is van de uitdagingen waar DraftKings voor staat.

    AI Blijft Drijven, Hoe Zit Het Met Beleggers In De Benelux?

    Technologiebedrijf Celestica zag zijn aandeel met 2,8 procent stijgen tot 464,82 Canadese dollar (ongeveer 317 euro) na een ‘Outperform’-rating van FBN Securities. Dit advies benadrukt Celestica’s transformatie naar een design-gedreven platformoplossingenleverancier die sterk betrokken is bij de wereldwijde AI-datacenteruitbouw. Ook Oracle profiteerde van de aanhoudende AI-hype, met een stijging van 6 procent. Dit gebeurde na berichten over een potentiële kapitaalronde voor OpenAI die het bedrijf op 1,2 biljoen Amerikaanse dollar (ongeveer 1,12 biljoen euro) zou waarderen. Oracle heeft vorig jaar een deal van 300 miljard Amerikaanse dollar gesloten om rekencapaciteit te leveren aan OpenAI, en dergelijke positieve ontwikkelingen rond OpenAI ‘ontrisken’ de investeringen van Oracle in AI-infrastructuur.

    Voor de Belgische en Nederlandse belegger toont dit een belangrijk patroon: sectorspecifieke katalysatoren en macro-economische trends bepalen de richting. Terwijl de goudsector en bedrijven met concrete vooruitgang in projecten zoals Arafura en Newcore Gold floreren, ervaren bedrijven zoals DraftKings, die te maken hebben met een veranderend competitief landschap en dalende volumes, aanzienlijke druk. De aanhoudende vraag naar AI-infrastructuur blijft intussen een sterke drijfveer voor techbedrijven als Celestica en Oracle.

    Wij zouden hier niet zomaar inspringen op de AI-gekte, gezien de enorme waarderingen en de mogelijkheid dat de markt de komende maanden volatiel blijft. De angst-en-hebzuchtmeter staat vandaag, 18 september om 03:30, op 56 van 100 (‘Greed’), wat duidt op een relatief optimistische stemming. Dit kan betekenen dat er al veel groei is ingeprijsd. Ter vergelijking: Bitcoin, een belangrijke graadmeter voor risicobereidheid, noteert op hetzelfde moment 66.649 euro en is de afgelopen dertig dagen met 18,3 procent gestegen, maar ligt nog steeds 38 procent onder zijn recordkoers.

    Toekomstperspectieven En Onzekerheden

    De situatie van Arafura Resources lijkt rooskleurig, met een duidelijke vraag naar NdPr-oxide, essentieel voor de energietransitie en windturbines. Het Nolans-project, dat van start gaat met de bouw, zou een significante bijdrage kunnen leveren aan de wereldwijde toeleveringsketen van zeldzame aardmetalen. Een tegenslag in de bouwfase of onverwachte kostenstijgingen zouden dit optimisme echter snel kunnen temperen.

    Voor DraftKings is het cruciaal om zijn positie in de snelgroeiende markt voor voorspellingsweddenschappen te heroverwegen. De groei in parlay-volumes is positief, maar het verlies van marktaandeel aan concurrenten zoals Kalshi en de daling van enkelvoudige weddenschappen zijn zorgwekkend. Het is afwachten wat het volgende kwartaalrapport, verwacht eind oktober, zal onthullen over hun strategie en herstel. Een verdere daling van de volumes en aanhoudende hoge acquisitiekosten zouden de situatie verder verslechteren.

    De goudmijnbouwers liften mee op een breed sectorherstel. Het is echter belangrijk te onthouden dat de goudprijs sterk afhankelijk is van macro-economische factoren, zoals rentetarieven en de sterkte van de Amerikaanse dollar. Een verdere verkrapping van het monetaire beleid door de Federal Reserve zou de goudprijs opnieuw onder druk kunnen zetten, waardoor de recente winsten van Blossom Gold en Newcore Gold snel weer kunnen verdampen. De boorresultaten van Newcore Gold zijn zeer bemoedigend, maar de weg van exploratie naar daadwerkelijke productie is lang en kent vele hobbels.

    De AI-sector blijft een motor voor groei. De opwaardering van Celestica en de positieve buzz rond Oracle en OpenAI tonen aan dat dit een sector is met veel potentieel. Echter, de snelle waardestijgingen en de afhankelijkheid van enkele grote spelers zoals OpenAI brengen ook risico’s met zich mee. Een vertraging in de uitrol van AI-toepassingen of onverwachte technologische uitdagingen kunnen de verwachtingen snel bijstellen. Het is daarom zaak om de ontwikkelingen in deze dynamische sector nauwlettend te volgen, zonder je te laten meeslepen door de hype.
  • Eurozone Inflatie Stijgt Naar 3,2 Procent, Schatting Was Hoger

    Eurozone Inflatie Stijgt Naar 3,2 Procent, Schatting Was Hoger

    De Europese inflatie is in augustus verder opgelopen, voornamelijk door duurdere energie. Toch valt de uiteindelijke stijging gunstiger uit dan eerder voorspeld, wat een kleine meevaller kan zijn voor de Europese Centrale Bank.

    Statistiekbureau Eurostat heeft bevestigd dat de inflatie in de eurozone in augustus is gestegen. Consumentenprijzen namen op jaarbasis toe van 2,9 procent in juli naar 3,2 procent in augustus. Dat is een lichte stijging, maar wel gunstiger dan de voorlopige schatting van 3,3 procent die eerder werd gecommuniceerd.

    De belangrijkste aanjager van deze inflatiestijging zijn de energieprijzen, die met 14,3 procent toenamen. Dat is een aanzienlijke versnelling ten opzichte van de 10,3 procent in juli en 8,5 procent in juni. De prijzen voor diensten werden in augustus 3,0 procent duurder, wat dan weer een lichte daling is tegenover de 3,3 procent in juli.

    Kerninflatie Biedt Een Lichtpunt

    Terwijl de totale inflatie stijgt, biedt de kerninflatie een klein lichtpuntje. Deze belangrijke indicator, die de volatiele prijzen van energie en voeding buiten beschouwing laat, daalde licht van 2,5 procent in juli naar 2,4 procent in augustus. Een daling van de kerninflatie kan betekenen dat de onderliggende prijsdruk in de economie afneemt, wat cruciaal is voor de Europese Centrale Bank (ECB) in haar strijd tegen inflatie.

    Wij zien hierin vooral dat de hardnekkigheid van de inflatie nog niet helemaal is gebroken, maar dat de trend wel in de juiste richting lijkt te gaan op de kern van de economie. Deze cijfers leggen een grote druk op de ECB om een balans te vinden tussen het bestrijden van inflatie en het voorkomen van een economische recessie. Op dit moment is de markt nog verdeeld over de volgende rentestappen. De Bitcoin-koers, die we op 18 september om 06:31 uur noteerden op 67.193 euro, laat een stijging van 20,2 procent over dertig dagen zien, wat aantoont dat de bredere financiële markten een zekere mate van optimisme behouden, zelfs met aanhoudende inflatiezorgen.

    Wat Dit Betekent Voor Het Beleid

    De inflatiecijfers voor augustus, hoewel iets lager dan de eerste raming, blijven boven de gewenste 2 procent van de ECB. Dit betekent dat de druk op de toezichthouder aanhoudt om het monetaire beleid strak te houden. De focus zal nu verschuiven naar de komende maanden, waarin de effecten van eerdere renteverhogingen duidelijker zullen worden en energieprijzen een minder vluchtige rol zouden moeten spelen.

    Het is duidelijk dat de strijd tegen inflatie een marathon is, geen sprint. De vraag is of de afname van de kerninflatie sterk genoeg is om de opwaartse druk van de energieprijzen te compenseren en een verdere verkrapping van het monetaire beleid te voorkomen.

  • Vier Aandelen En Een ETF Komen In ‘Oversold’ Gebied, Wat Dit Betekent

    Vier Aandelen En Een ETF Komen In ‘Oversold’ Gebied, Wat Dit Betekent

    Verschillende aandelen en een ETF hebben de afgelopen dagen een Relative Strength Index (RSI) onder de 30 genoteerd, wat wijst op zware verkoopdruk en mogelijk een koersherstel op de korte termijn. Dit kan kansen bieden voor de tactische belegger.

    De aandelenmarkten worden regelmatig geanalyseerd met technische indicatoren om de stemming van beleggers te peilen. Een van de meest gebruikte tools is de Relative Strength Index (RSI), die de momentum van een aandeel meet op een schaal van nul tot honderd. Een RSI-waarde onder de dertig duidt op een ‘oversold’ situatie, wat betekent dat het aandeel mogelijk te veel en te snel is verkocht en er een kans is op een koersherstel.

    De afgelopen dagen zijn verschillende Amerikaanse aandelen en een ETF in dit ‘oversold’ gebied terechtgekomen. Het gaat onder meer om CTO Realty Growth Inc. (RSI 29,3, koers 20,39 euro), Axos Financial Inc. (RSI 28,4, koers 65,58 euro), Boeing Co. (RSI 27,6, koers 183,16 euro) en Cadre Holdings Inc. (RSI 27,5, koers 31,70 euro). Ook de Leverage Shares 2X Long BA Daily ETF (RSI 27,6, koers 9,92 euro), die de koers van Boeing tweemaal hefboomt, bevindt zich in dit territorium.

    Zware Verkoopdruk: Een Kans Voor De Belegger?

    Deze lage RSI-waarden, variërend van 24,8 tot 29,3, contrasteren sterk met de algemene markt. De S&P 500 ETF, een graadmeter voor de brede Amerikaanse aandelenmarkt, heeft op de momenten van deze individuele ‘oversold’-meldingen een RSI van tussen 42,4 en 50,8 laten zien. Dit impliceert dat de verkoopdruk op deze specifieke aandelen en de ETF significant zwaarder was dan gemiddeld op de markt.

    De verkoopgolf die deze bedrijven en de ETF heeft getroffen, lijkt zijn hoogtepunt te naderen. Wij zien dit als een mogelijke indicatie dat de zwaarste neerwaartse beweging achter de rug is, wat de deur kan openen voor een opwaartse correctie. Zoals de legendarische belegger Warren Buffett ooit zei: “Wees angstig wanneer anderen hebzuchtig zijn, en hebzuchtig wanneer anderen angstig zijn.” Deze uitspraak wordt vaak aangehaald bij extreem lage RSI-waarden.

    Wat Betekent Dit Voor Jou Als Belegger?

    Voor de Belgische of Nederlandse belegger die een positie in Amerikaanse aandelen of ETF’s overweegt, kunnen deze ‘oversold’ signalen een interessante invalshoek bieden. Het betekent echter niet dat een koersherstel gegarandeerd is. Technische indicatoren zoals de RSI zijn momentopnames en moeten altijd in een bredere context van fundamentele analyse en marktomstandigheden worden geplaatst.

    Neem bijvoorbeeld het aandeel Boeing. De koers is recent gedaald tot 183,16 euro, wat fors onder het 52-week hoogtepunt van 235,93 euro ligt. Tegelijkertijd noteert Bitcoin (BTC) vandaag, 18 september om 02:01, 66.580 euro, met een stijging van 18,3 procent over de afgelopen dertig dagen. Deze vergelijking toont aan hoe verschillend individuele activa kunnen presteren, zelfs in een volatielere markt dan traditionele aandelen.

    Scenario’s En Valkuilen

    Twee scenario’s zijn nu het meest realistisch. Enerzijds kan de uitputting van de verkoopdruk leiden tot een ‘bounce’, waarbij de koers snel herstelt door een combinatie van koopjesjagers en ‘short covering’. Dit scenario zou de tactische belegger die op zoek is naar kortetermijnwinsten kunnen aantrekken. Anderzijds is het mogelijk dat de fundamentele redenen achter de verkoopdruk sterker zijn dan de technische indicatoren suggereren. In dat geval kan de koers nog verder dalen, ondanks de lage RSI.

    Een belangrijke valkuil is om blind te varen op één indicator. Hoewel een lage RSI een signaal is, is het geen koopadvies. We zouden hier niet zomaar een aankoop doen zonder een grondige analyse van de bedrijfsresultaten, de vooruitzichten voor de sector en de algemene economische situatie. Zeker in het geval van de Leverage Shares 2X Long BA Daily ETF, die een hefboomfactor van twee heeft, zijn de risico’s bij verdere dalingen navenant groter.

    Uiteindelijk moeten beleggers zelf de afweging maken tussen de potentiële kansen en de inherente risico’s. Een lage RSI kan een interessant startpunt zijn voor verder onderzoek, maar het is zeker geen eindpunt.

  • Twee Grote ETF’s, BKF En CAFX, Zakken Naar Oververkocht Gebied Op De Beurs

    Twee Grote ETF’s, BKF En CAFX, Zakken Naar Oververkocht Gebied Op De Beurs

    De iShares MSCI BIC ETF (BKF) en de Congress Intermediate Bond ETF (CAFX) bevinden zich in oververkocht gebied. Dat wijst op een mogelijke uitputting van de verkoopdruk, wat kansen kan bieden voor beleggers die op zoek zijn naar instapmomenten.

    De iShares MSCI BIC ETF (BKF) en de Congress Intermediate Bond ETF (CAFX) zijn beiden op woensdag vijftien september in oververkocht gebied beland. De BKF-tracker, die zich richt op internationale aandelen, noteerde een Relative Strength Index (RSI) van 28,7. De CAFX, een obligatie-ETF, kwam uit op een RSI van 29,97. Een RSI onder de 30 duidt technisch gezien op oververkochte condities.

    Deze beweging volgt op een periode van aanzienlijke verkoopdruk voor beide fondsen. De iShares MSCI BIC ETF staat momenteel op 39,05 dollar, een daling van ongeveer 0,9 procent op de dag. Dat is niet ver van het 52-weken dieptepunt van 38,39 dollar. De Congress Intermediate Bond ETF sloot op 24,14 dollar, wat vrijwel gelijk is aan zijn 52-weken dieptepunt van 24,14 dollar en een lichte daling van 0,1 procent op de dag betekent. Ter vergelijking: de S&P 500 heeft momenteel een RSI van 42,6, wat duidt op een gezondere marktbalans.

    Wat Oververkocht Betekent Voor Beleggers

    Een ‘oversold’ status, zoals nu gezien bij BKF en CAFX, betekent dat een activum doorgaans als ondergewaardeerd wordt beschouwd na een aanzienlijke prijsdaling. De RSI is een momentumindicator die schommelt tussen nul en honderd. Een waarde onder de 30 suggereert dat de verkoopgolf mogelijk zijn hoogtepunt heeft bereikt en dat een opwaartse correctie op til kan zijn. Omgekeerd geldt dat een RSI boven de 70 doorgaans wijst op overbought condities, wat een aanstaande prijsdaling kan voorspellen.

    Voor beleggers kan dit een signaal zijn om de fondsen nader te bestuderen. Wij zien vooral dat de uitputting van de verkoopdruk een kantelpunt kan markeren, wat een interessante instapkans kan bieden voor wie op zoek is naar ondergewaardeerde activa. Het is echter geen garantie voor een onmiddellijke koersstijging; de technische analyse dient altijd in combinatie met fundamentele factoren te worden bekeken.

    BKF Richt Zich Op Groei, CAFX Op Stabiliteit

    De iShares MSCI BIC ETF (BKF) belegt in een breed scala aan internationale bedrijven. Dit fonds is ontworpen om de prestaties van de MSCI Brazil, India, China Index te repliceren, en biedt beleggers blootstelling aan opkomende markten. De huidige lage RSI-waarde kan wijzen op een algemeen pessimisme rond deze markten, of specifieke zorgen over de economische vooruitzichten in Brazilië, India of China.

    De Congress Intermediate Bond ETF (CAFX) richt zich op obligaties met een middellange looptijd en biedt doorgaans meer stabiliteit dan aandelen. Wanneer een obligatiefonds in oververkocht gebied terechtkomt, kan dit duiden op een algemene stijging van de rentetarieven of een verschuiving van beleggersvoorkeuren naar risicovollere activa. Dat was ook het geval in de afgelopen twaalf maanden, waarin de CAFX een 52-weken hoogtepunt van 25,26 dollar kende, wat aantoont dat de koers in dat jaar met ongeveer 4,4 procent gedaald is.

    Wat Dit Betekent Voor De Belgische En Nederlandse Belegger

    Voor de Belgische en Nederlandse spaarder en belegger is het belangrijk om te begrijpen dat deze signalen uit de Amerikaanse markt, hoewel specifiek voor deze twee ETF’s, deel uitmaken van een breder mondiaal plaatje. Een algemeen sentiment van verkoopdruk in grote internationale ETF’s kan de weg effenen voor bredere marktcorrecties of, integendeel, dienen als een indicator van potentiële herstelkansen. Wanneer je als belegger overweegt om in te stappen in zo’n oververkochte positie, is het cruciaal om niet enkel te kijken naar technische signalen, maar ook de onderliggende economische context en toekomstverwachtingen mee te wegen. Zoek je naar een blootstelling aan opkomende markten of wil je obligaties met een middellange looptijd in je portefeuille opnemen, dan kunnen deze fondsen nu aantrekkelijker geprijsd zijn.

    Een tegenargument zou kunnen zijn dat een RSI onder de 30 niet altijd een directe ommekeer garandeert. Soms kunnen activa gedurende langere tijd in oververkocht gebied blijven, vooral in een aanhoudende dalende markt. Een significante stijging in het handelsvolume zonder een corresponderende prijsstijging zou bijvoorbeeld een indicatie kunnen zijn dat de neerwaartse trend nog niet is uitgeput. Wij zouden hier niet te snel conclusies trekken zonder een diepere analyse van de fundamentele oorzaken van de verkoopdruk.

    Vooruitblik Op Mogelijke Scenario’s

    Er tekenen zich twee realistische scenario’s af. Het eerste scenario is een herstel: als de verkoopdruk inderdaad afneemt, kunnen de koersen van BKF en CAFX stabiliseren en mogelijk een opwaartse correctie inzetten. Dit zou vooral gedreven worden door beleggers die de lage waarderingen als een koopkans zien. Het tweede scenario is een voortzetting van de daling: als de onderliggende economische zorgen aanhouden of zelfs verergeren, kunnen de fondsen verder dalen, zelfs vanuit oververkocht gebied. Dit zou de technische signalen van de RSI overschrijven.

    De evolutie van de wereldeconomie en het monetaire beleid van centrale banken zullen doorslaggevend zijn voor het verdere traject van deze ETF’s. We volgen dit verder op.

  • Na Stijgende Inflatie Houdt De Bank Of England Haar Rentevoet Op 3,75 Procent

    Na Stijgende Inflatie Houdt De Bank Of England Haar Rentevoet Op 3,75 Procent

    De Britse centrale bank kiest er donderdag naar alle waarschijnlijkheid voor om de rente niet te verhogen, ondanks het feit dat de inflatie in augustus voor het eerst sinds maart weer boven de 3 procent uitkwam.

    De financiële markten reageren afwachtend op het rentebesluit van de Bank of England (BoE) deze donderdag. Meer dan 80 procent van de marktpartijen verwacht dat de centrale bank haar Bank Rate op 3,75 procent zal houden. Dit terwijl de inflatie in het Verenigd Koninkrijk in augustus steeg naar 3,1 procent, wat de eerste keer is sinds maart dat de inflatie weer boven de 3 procent uitkomt.

    De beslissing van de BoE zou een opvallende afwijking betekenen van andere grote centrale banken. De Amerikaanse Federal Reserve verhoogde woensdag haar rente met 25 basispunten, de eerste verhoging sinds 2023. Ook de Europese Centrale Bank voerde eerder deze maand een tweede renteverhoging door, na een eerdere in juni. De Bank of Japan wordt dan weer geacht haar rentevoet te verhogen op vrijdag.

    Wij zien vooral dat de BoE hiermee een andere koers vaart dan haar Amerikaanse en Europese tegenhangers. Sinds december vorig jaar heeft de BoE haar rentetarief niet meer gewijzigd, toen het juist een verlaging van 25 basispunten doorvoerde. Deze terughoudendheid komt ondanks de stijgende inflatie, die voornamelijk wordt aangedreven door de hogere brandstofkosten. De kosten voor motorbrandstof stegen op jaarbasis met 23 procent, wat zwaar weegt op een netto energie-importeur als het Verenigd Koninkrijk.

    Groeiende bezorgdheid over obligaties

    De inflatiestijging, geopolitieke onrust en onzekerheid over het Britse begrotingsbeleid zetten de Britse staatsobligaties, bekend als gilts, onder druk. De rente op langlopende gilts van 20 en 30 jaar nadert de 6 procent. Dat is opmerkelijk, gezien het feit dat Groot-Brittannië de hoogste leenkosten heeft binnen de G7-landen.

    Volgens Scott Gardner, investeringsstrateeg bij J.P. Morgan Personal Investing, zal de inflatiestijging de Bank of England niet meteen overtuigen om de rente te verhogen. Wel kunnen er nieuwe zorgen ontstaan over de inflatievooruitzichten bij de beleidsmakers. Wij merken op dat de impact van de hogere energiekosten, mede door het conflict tussen de VS en Iran dat meer dan zes maanden geleden begon, nog steeds doorsijpelt in de bedrijfskosten en huishoudelijke uitgaven.

    Mogelijk later renteverhoging

    Hoewel een renteverhoging voor donderdag onwaarschijnlijk lijkt, anticipeert de markt wel op een verhoging van minstens 25 basispunten tijdens de volgende vergadering in november. De afwezigheid van verrassende ‘havikachtige’ signalen in de recente arbeidsmarkt- en inflatiecijfers van het VK heeft de verwachtingen voor een onmiddellijke renteverhoging doen afnemen, zo stelt Shreyas Gopal, FX-strateeg bij Deutsche Bank.

    De komende maanden zullen uitwijzen of de Bank of England deze afwijkende koers kan handhaven, of toch gedwongen wordt om de rente te verhogen om de inflatie verder te beteugelen. Het blijft een delicate evenwichtsoefening, zeker gezien de aanhoudende druk op de Britse economie.

  • 2,5 Miljoen Vaten Minder Ruwe Olie In Amerikaanse Opslag

    2,5 Miljoen Vaten Minder Ruwe Olie In Amerikaanse Opslag

    De Amerikaanse olievoorraden zijn onverwacht gedaald, een signaal dat de vraag naar olie in de Verenigde Staten sterker is dan gedacht. Dit heeft de olieprijzen direct beïnvloed.

    De Amerikaanse ruwe olievoorraden zijn de afgelopen week met 2,5 miljoen vaten afgenomen. Dat is een verrassende ontwikkeling, aangezien analisten juist een toename van de voorraden hadden verwacht. Deze daling komt na een eerdere stijging in de voorgaande periode, wat de markt wat onzeker maakt over de precieze vraag- en aanboddynamiek.

    De onverwachte afname van de olievoorraden duidt erop dat de vraag naar brandstof in de Verenigde Staten hoger is dan de markt voorspelde. Normaliter leiden dalende voorraden tot hogere olieprijzen, omdat het aanbod krapper lijkt dan de vraag. Dat is ook nu het geval: na de bekendmaking van de cijfers veerden de olieprijzen voor zowel Brent als WTI direct op.

    Vraag Van Autofabrikanten En Industrie

    Wij zien vooral dat deze daling een directe impact heeft op de kaspositie van olieproducenten en -raffinaderijen. Een hogere vraag tegen een krapper aanbod betekent potentieel hogere marges voor hen. Bovendien is dit een belangrijke indicator voor de algemene economische activiteit in de VS. Minder olie op voorraad kan wijzen op een robuuste industrie en een toenemende vraag van consumenten, bijvoorbeeld door meer autoverkeer of industriële productie.

    De verwachting was dat de voorraden juist zouden toenemen, mogelijk door seizoensgebonden factoren of een vertragende economie. Het tegendeel blijkt waar. De markt zal nu nauwlettend in de gaten houden of deze trend zich doorzet, of dat het om een tijdelijke fluctuatie gaat. Een consistente daling van de voorraden kan de olieprijzen op een hoger niveau stabiliseren, wat doorwerkt in de transportkosten en de prijzen aan de pomp.

    Directe Impact Op Olieprijzen

    Historisch gezien reageert de oliemarkt gevoelig op dit soort voorraadinformatie. De prijs van een vat Brent-olie steeg na het nieuws naar ongeveer 84 euro, terwijl WTI-olie richting de 80 euro ging. Wij zouden hier niet te snel conclusies trekken over de lange termijn, maar de directe reactie van de markt toont wel de nervositeit en de invloed van de Amerikaanse cijfers op de wereldwijde oliehandel. Of deze trend de komende weken aanhoudt, zal mede afhangen van de productieniveaus en verdere signalen over de economische groei.

  • Economen Bekritiseren Nederlandse Begroting: Te Veel Korte Termijn, Te Weinig Visie

    Economen Bekritiseren Nederlandse Begroting: Te Veel Korte Termijn, Te Weinig Visie

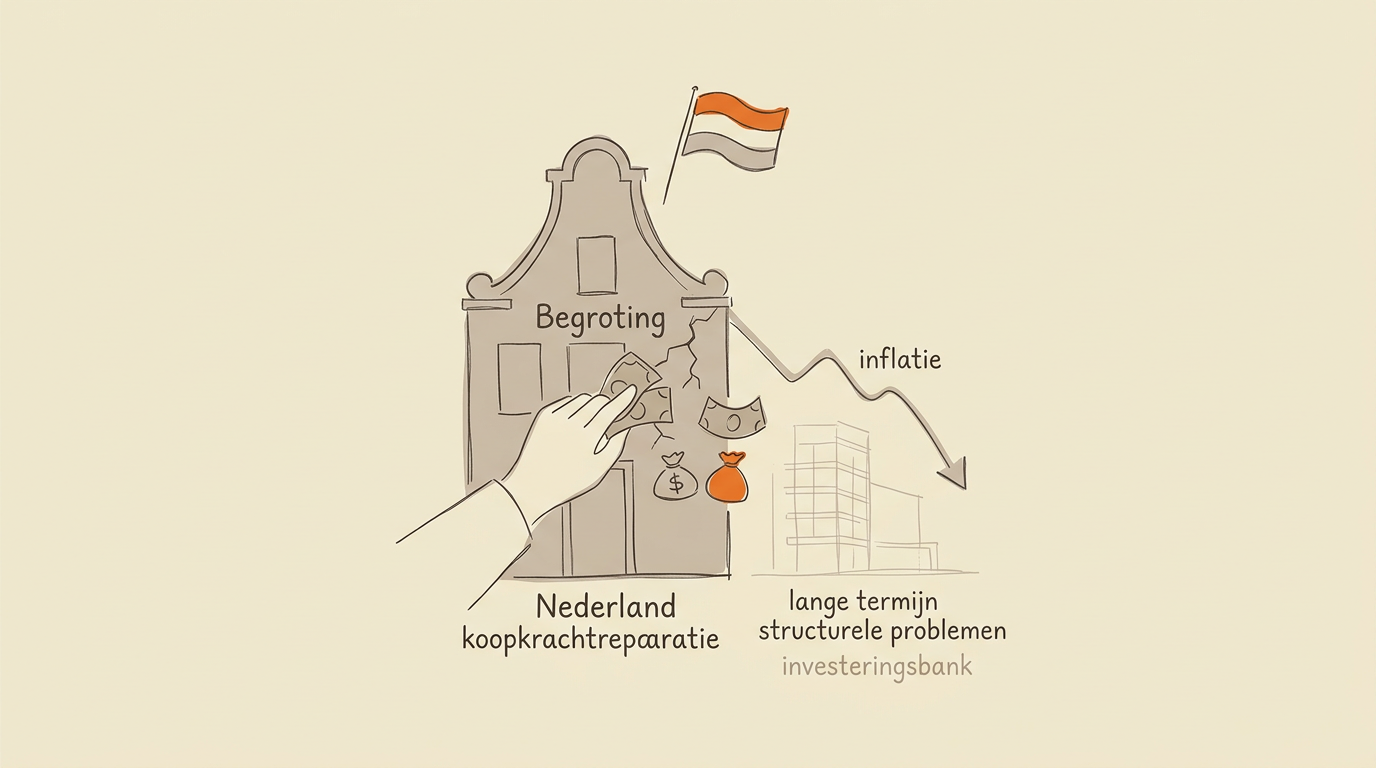
    De Nederlandse begroting focust te veel op snelle oplossingen zoals koopkrachtreparatie, terwijl structurele problemen en lange termijn investeringen onderbelicht blijven, zo stellen economen van de UvA en Rabobank.

    De Nederlandse regering richt zich in haar recente begroting op kortetermijnoplossingen om de koopkracht van huishoudens te ondersteunen. Dit blijkt uit maatregelen zoals de verlenging van de korting op brandstofaccijnzen, die de pijn van stijgende prijzen moeten verzachten. Economen uiten echter scherpe kritiek, omdat deze aanpak de structurele problemen van de economie negeert.

    Hoogleraar Arnoud Boot van de Universiteit van Amsterdam noemt de aanpak ‘boekhouden op de vierkante centimeter’. Hij stelt dat de focus zou moeten liggen op het versterken van de economie om weerbaarder te zijn tegen onzekerheden wereldwijd. Volgens Boot verzandt de politiek in een spagaat tussen de korte en lange termijn, wat leidt tot een reeks pleisters die de dieperliggende wonden niet helen.

    Ook Rabobank-econoom Hugo Erken is kritisch. Hoewel het Centraal Planbureau (CPB) rekent op een inflatie van 2,7 procent en een koopkrachtdaling van 0,1 procent voor een gemiddeld huishouden, verwacht de Rabobank een inflatie van 3,8 procent en een daling van de koopkracht met 0,8 procent. Dit komt door aanhoudend hoge energieprijzen, mede door het conflict in het Midden-Oosten, waarop de regering weinig grip heeft. Wij zien vooral dat de Nederlandse regering hiermee een risicovolle gok neemt; als de inflatie inderdaad hoger uitvalt dan de officiële prognoses, zal de onvrede over de koopkracht alleen maar toenemen en blijken de huidige maatregelen ontoereikend.

    Nationale Investeringsbank Als Lichtpuntje

    Een positieve noot in de begroting is het plan voor een nationale investeringsbank, waar ruim 3,3 miljard euro in gestoken wordt. Deze instelling moet los van het kabinet leningen verstrekken en mogelijk zelfs aandeelhouder worden in jonge bedrijven. Erken ziet hierin potentieel om extra privaat kapitaal aan te trekken, wat de overheid ontlast.

    Boot tempert echter het enthousiasme. Hij mist een duidelijke missie en strategie voor deze investeringsbank. Zonder een heldere visie op waar de investeringen naartoe moeten, vreest hij dat ook dit geld ‘weggegooid geld’ zal blijken te zijn. De discussie over de Algemene Beschouwingen zou daarom moeten beginnen met het ‘grotere verhaal’, in plaats van enkel compromissen te sluiten die de diepere problemen negeren.

    Vergelijking Met Andere Europese Landen

    De focus op kortetermijnoplossingen en het gebrek aan een duidelijke langetermijnvisie is niet uniek voor Nederland. Ook in andere Europese landen zien we vaak een politieke neiging om onmiddellijke economische pijnpunten te verlichten, vaak ten koste van structurele hervormingen. Landen als België en Frankrijk worstelen eveneens met hoge inflatie en de zoektocht naar duurzame oplossingen voor energietransitie en vergrijzing. De Nederlandse aanpak met een investeringsbank, mits goed uitgevoerd, kan een voorbeeld zijn voor het stimuleren van innovatie en groei, maar de waarschuwingen van de economen over een gebrek aan richting zijn zeker en vast relevant.

  • Acerta Ziet Steeds Meer Werkzoekenden Geen Reactie Krijgen Na Sollicitatietesten

    Acerta Ziet Steeds Meer Werkzoekenden Geen Reactie Krijgen Na Sollicitatietesten

    Uit nieuwe cijfers van HR-dienst Acerta blijkt dat bijna twee derde van de werkzoekenden geen antwoord ontvangt op hun sollicitatie. Vooral jongeren en 50-plussers ervaren deze ‘radiostilte’, wat hun zoektocht naar werk bemoeilijkt.

    Waar sollicitanten voorheen soms nog een standaardafwijzing kregen, blijft bijna twee derde van hen nu in het ongewisse. Exact 65,5 procent van de werkzoekenden krijgt helemaal geen reactie op een sollicitatie. Voor jongeren loopt dit cijfer op tot 75,3 procent, terwijl 50-plussers in 70,9 procent van de gevallen niets horen. Zelfs na het uitvoeren van testen of taken ontvangt 30 procent geen feedback, een stijging van 4,2 procent tegenover vorig jaar.

    Deze stilte na een sollicitatie werkt demotiverend, zo stelt Naomi Ruelens, experte rekrutering bij Acerta. Werkzoekenden investeren immers tijd en moeite in hun aanmelding. Geen antwoord krijgen, zelfs na een uitgebreide procedure, laat hen achter met onzekerheid. Wij merken op dat dit de reputatie van werkgevers kan schaden; een kandidaat die zich genegeerd voelt, zal minder snel positief spreken over het bedrijf.

    Kmo’s worstelen met tijdsgebrek

    De oorzaak van deze communicatiestilte ligt volgens Bart Buizen, gedelegeerd bestuurder van werkgeversorganisatie Unizo, voornamelijk bij tijdsgebrek, zeker bij kleine en middelgrote ondernemingen (kmo’s). Het rekruteren is daar vaak een taak die terechtkomt bij iemand die al veel andere verantwoordelijkheden heeft, zoals de bedrijfsleider zelf. Met minder vacatures en meer sollicitanten dan voorheen, neemt de administratieve last per openstaande positie toe.

    Buizen benadrukt dat elke sollicitant wel degelijk een antwoord verdient, hoe kort ook. Hij ziet dat veel bedrijven moeite hebben om de tijd te vinden voor uitgebreide feedback. Er gaat vaak veel aandacht naar de succesvolle kandidaat, en minder naar degenen die het niet gehaald hebben. Hij raadt kmo’s aan om minstens een korte reactie te geven, eventueel via een HR-dienst.

    Verwachtingen afstemmen

    De cijfers tonen ook aan dat 68,5 procent van de werkzoekenden zelden of nooit doorstroomt naar een eerste sollicitatiegesprek, met opnieuw een grotere impact op jongeren en 50-plussers. Dat is een flinke drempel. Wij twijfelen of de focus op “juiste” sollicitaties, zoals Unizo suggereert, voldoende is om dit probleem op te lossen. Het is immers de taak van de werkgever om een heldere functieomschrijving te bieden, maar ook om de ontvangen sollicitaties efficiënt en respectvol te verwerken.

    Een betere afstemming van verwachtingen tussen werkgever en sollicitant kan hierbij helpen, stelt Buizen. Duidelijke functie- en profielbeschrijvingen aan de ene kant, en sollicitanten die enkel reageren op jobs waarvoor ze in aanmerking komen aan de andere kant. Dat kan frustraties langs beide kanten verminderen. Het blijft echter een uitdaging om dit in de praktijk te brengen, vooral wanneer de arbeidsmarkt krapper wordt en het aantal sollicitaties per vacature stijgt.

  • 0,3 Procent Stijgen Amerikaanse Bedrijfsvoorraden, De Vraag Zwakt Af

    0,3 Procent Stijgen Amerikaanse Bedrijfsvoorraden, De Vraag Zwakt Af

    De Amerikaanse bedrijfsvoorraden zijn in april opnieuw toegenomen. Dat wijst erop dat de binnenlandse vraag afzwakt, waardoor bedrijven met onverkochte goederen blijven zitten.

    De Amerikaanse Census Bureau heeft een nieuwe stijging van de bedrijfsvoorraden in april gerapporteerd. De voorraden namen met 0,3 procent toe in vergelijking met maart, en met 0,6 procent ten opzichte van een jaar eerder. Dit cijfer, dat een belangrijke indicator is voor de gezondheid van de Amerikaanse economie, volgt op een eerdere stijging van 0,4 procent in maart.

    Deze aanhoudende groei van voorraden, vooral bij detailhandelaars, duidt op een vertraging van de consumentenvraag. Hoewel detailhandelaars in april hun voorraden met 0,7 procent zagen toenemen, daalde hun verkoopvolume met 0,2 procent. Dit creëert een situatie waarin bedrijven met meer onverkochte goederen blijven zitten dan verwacht, wat de marges onder druk zet en verdere productie kan afremmen. Wij zien vooral dat consumenten momenteel terughoudender zijn, wat zich vertaalt in minder aankopen.

    Voorraden Hopen Zich Op Bij Detailhandel

    De detailhandelaars voelen de impact het hardst. Hun voorraden stegen in april met 0,7 procent, terwijl de verkoop met 0,2 procent daalde. Vooral autodealers, bouwmaterialenzaken en algemene koopwaarwinkels zagen hun voorraden significant toenemen. Bij de autodealers was er een stijging van 1,5 procent in de voorraden, terwijl bouwmaterialen en algemene koopwaar respectievelijk 1,3 procent en 1,2 procent meer op stock hadden. Dit staat in schril contrast met de groothandel, waar de voorraden met slechts 0,1 procent stegen, en de productie-industrie, die een daling van 0,1 procent liet optekenen.

    De verhouding tussen voorraden en verkoop — een maatstaf voor hoe lang het duurt om de huidige voorraden te verkopen — steeg van 1,37 in maart naar 1,38 in april. Een hogere ratio impliceert dat bedrijven langer bezig zijn om hun goederen te verkopen. Dit kan leiden tot kortingen, wat dan weer de inflatie kan temperen, maar ook tot lagere winstmarges voor de bedrijven. Het is een delicate balans voor beleggers die zowel de inflatie als de bedrijfswinsten in de gaten houden.

    Vraag Van Consumenten Blijft Achter

    De Amerikaanse consument, traditioneel de motor van de economie, lijkt wat gas terug te nemen. De daling in de detailhandelsverkopen, gecombineerd met de stijgende voorraden, suggereert dat de hoge inflatie en de gestegen rentes hun tol beginnen te eisen. Consumenten houden de hand op de knip, wat een domino-effect heeft op de hele toeleveringsketen. Wij denken dat dit een signaal kan zijn dat de Amerikaanse economie, hoewel nog steeds robuust, aan het vertragen is.

    De Fed volgt dergelijke cijfers nauwlettend bij het bepalen van het rentebeleid. Als de vraag verder afneemt en de voorraden blijven stijgen, kan dit de centrale bank ertoe aanzetten om de rente sneller te verlagen dan eerder verwacht. Of dit voldoende zal zijn om de balans te herstellen zonder de winstmarges van bedrijven te hard te raken, blijft een open vraag.

  • Amerikaanse Woning Is Vijf Keer Duurder Dan Het Inkomen, Historisch Lag Die Op Drie Keer

    Amerikaanse Woning Is Vijf Keer Duurder Dan Het Inkomen, Historisch Lag Die Op Drie Keer

    Woningbezit was traditioneel een belangrijke weg naar vermogensopbouw in de Verenigde Staten, maar met de huidige huizenprijzen en rentes is dat voor veel jongeren niet langer haalbaar. Dit dwingt hen tot een nieuwe kijk op hun financiële toekomst.

    De vraag die veel jonge Amerikanen zich stellen, is of woningbezit nog wel een realistisch doel is. De mediane huizenprijs in de Verenigde Staten is momenteel ongeveer vijf keer het mediane inkomen, een aanzienlijke stijging vergeleken met het historische gemiddelde van drie keer. Deze ontwikkeling heeft een diepgaande impact op hoe twintigers en dertigers hun financiële toekomst plannen, aangezien traditionele adviezen over vermogensopbouw via vastgoed onder druk komen te staan.

    Deze kloof tussen inkomen en huizenprijzen is niet nieuw, maar de huidige cijfers zijn opvallend. Acht jaar geleden was Tanisha Saunders nog optimistisch over het kopen van een huis, maar nu heeft ze zich ‘bevrijd’ van dit idee. De combinatie van hoge aankoopkosten, stijgende verzekeringspremies, onvoorspelbare onderhoudskosten en de risico’s van klimaatverandering maken woningbezit in plaatsen zoals Los Angeles, waar Saunders woont, een onzekere investering. Zij en haar vrienden merken op dat het voor hun generatie aanzienlijk moeilijker is geworden dan voor hun ouders of oudere broers en zussen.

    De Uitdaging Van Vermogensopbouw Zonder Woningbezit

    Voor veel Amerikanen, en zeker voor jongere generaties, is woningbezit van oudsher de meest toegankelijke manier om vermogen op te bouwen. De realiteit van vandaag is anders. Het aandeel dertigers met een eigen huis is de afgelopen twintig jaar met meer dan 5 procentpunten gedaald. Dit dwingt hen om te zoeken naar alternatieve manieren om financiële zekerheid op te bouwen.

    De problemen zijn complex en hebben wortels in het verleden. Na de huizencrisis en de recessie van 2007-2009 trokken ontwikkelaars zich terug, wat leidde tot een tekort aan woningen. Tegelijkertijd werden de kredietnormen strenger, waardoor het voor jongere kopers moeilijker werd om een hypotheek te krijgen. Toen de pandemie toesloeg, schoten de huizenprijzen omhoog en sindsdien zijn de rentetarieven gestegen. Normaal gesproken zouden hogere rentes de prijzen drukken, maar dat effect blijft vooralsnog uit. Dit samenspel van factoren maakt dat slechts 29 procent van de 18- tot 34-jarigen van plan is om de komende vijf jaar een huis te kopen, een scherpe daling ten opzichte van 57 procent in 2015.

    Onzekerheid En Alternatieven

    Wij zien vooral dat deze situatie een generatie dwingt tot heroverweging van langetermijnplannen. Naomi Mortensen, een dertiger, en haar partner sparen voor een aanbetaling, maar door hoge huurprijzen, studieleningen en andere kosten is dit een enorme uitdaging. Zij maakt zich zorgen over de volatiliteit van de huizenmarkt en de risico’s van een langetermijninvestering in vastgoed. Het idee van ‘altijd huren’ geeft haar, net als vele anderen, geen vertrouwen in de financiële toekomst.

    Woningbezit is geen gegarandeerde weg naar rijkdom. Onderzoek van economen aan de Tufts University toont aan dat het moment van aankoop cruciaal is. Huishoudens die in 1984 een huis kochten, zagen hun vermogen toenemen, terwijl huishoudens die in 1999 kochten en de recessie van 2007-2009 meemaakten, juist vermogen verloren. Dit toont aan dat de markt onzeker blijft en dat een huis niet altijd een veilige haven is.

    De traditionele droom van een eigen woning staat onder druk. Wat dit betekent voor de langetermijnfinanciën van deze generatie, is nog afwachten. Zal dit leiden tot nieuwe spaarstrategieën, of zullen we een verschuiving zien naar andere vormen van vermogensopbouw?

  • Wooclap Breidt Europees Uit Met Overname Britse Concurrent Vevox

    Wooclap Breidt Europees Uit Met Overname Britse Concurrent Vevox

    Het Brusselse edtech-bedrijf Wooclap verstevigt zijn positie in de markt door zijn Britse sectorgenoot Vevox in te lijven, een stap die volgt op een succesvolle kapitaalronde van 25 miljoen euro in 2023.

    Het Belgische onderwijstechnologiebedrijf Wooclap heeft zijn eerste strategische overname afgerond. Het bedrijf uit Brussel heeft de Britse concurrent Vevox ingelijfd, een zet die de groei van Wooclap in Europa moet versnellen. Deze acquisitie komt minder dan een jaar na een kapitaalronde van 25 miljoen euro die vorig jaar werd afgesloten.

    Met de overname breidt Wooclap zijn geografische voetafdruk uit, met name in het Verenigd Koninkrijk, een belangrijke markt voor onderwijstechnologie. Vevox biedt vergelijkbare interactieve tools voor docenten en studenten, waardoor deze integratie een logische stap lijkt om het productaanbod te verbreden en de gebruikersbasis te vergroten. Wij zien hier vooral een consolidatie in de Europese edtech-sector, waarbij schaalgrootte steeds belangrijker wordt om te concurreren.

    Grotere Marktpositie

    De acquisitie is een directe uitkomst van de investeringsronde van 25 miljoen euro die Wooclap eerder binnenhaalde. Die middelen waren specifiek bedoeld voor productontwikkeling en internationale expansie, en deze overname past perfect in dat plaatje. De gecombineerde entiteit zal naar verwachting een sterkere marktpositie innemen, vooral nu onderwijsinstellingen wereldwijd steeds meer investeren in digitale leermiddelen.

    Voor Wooclap betekent dit een aanzienlijke verhoging van de kaspositie die nu ingezet wordt voor groei in plaats van enkel organische uitbreiding. Het integreren van de technologie en de gebruikers van Vevox zal weliswaar kosten met zich meebrengen, maar de synergievoordelen kunnen de operationele marges op termijn verbeteren. Dit soort overnames zijn vaak een signaal dat een bedrijf volwassen wordt en kijkt naar efficiëntie en marktdominantie.

    Toekomstperspectieven

    De onderwijstechnologiesector blijft een dynamisch veld, gedreven door technologische vooruitgang en veranderende onderwijspraktijken. De overname van Vevox door Wooclap toont aan dat Belgische techbedrijven ambitieus zijn en bereid zijn om te investeren in internationale groei.

    We zijn benieuwd hoe de integratie van beide platforms zal verlopen en welke nieuwe functies en diensten hieruit zullen voortvloeien. De vraag is of deze stap Wooclap definitief op de kaart zet als een van de leidende edtech-spelers in Europa.