Tag: centrale banken

  • Hoge Rente Creëert Kansen Voor Beleggers In Obligaties

    Hoge Rente Creëert Kansen Voor Beleggers In Obligaties

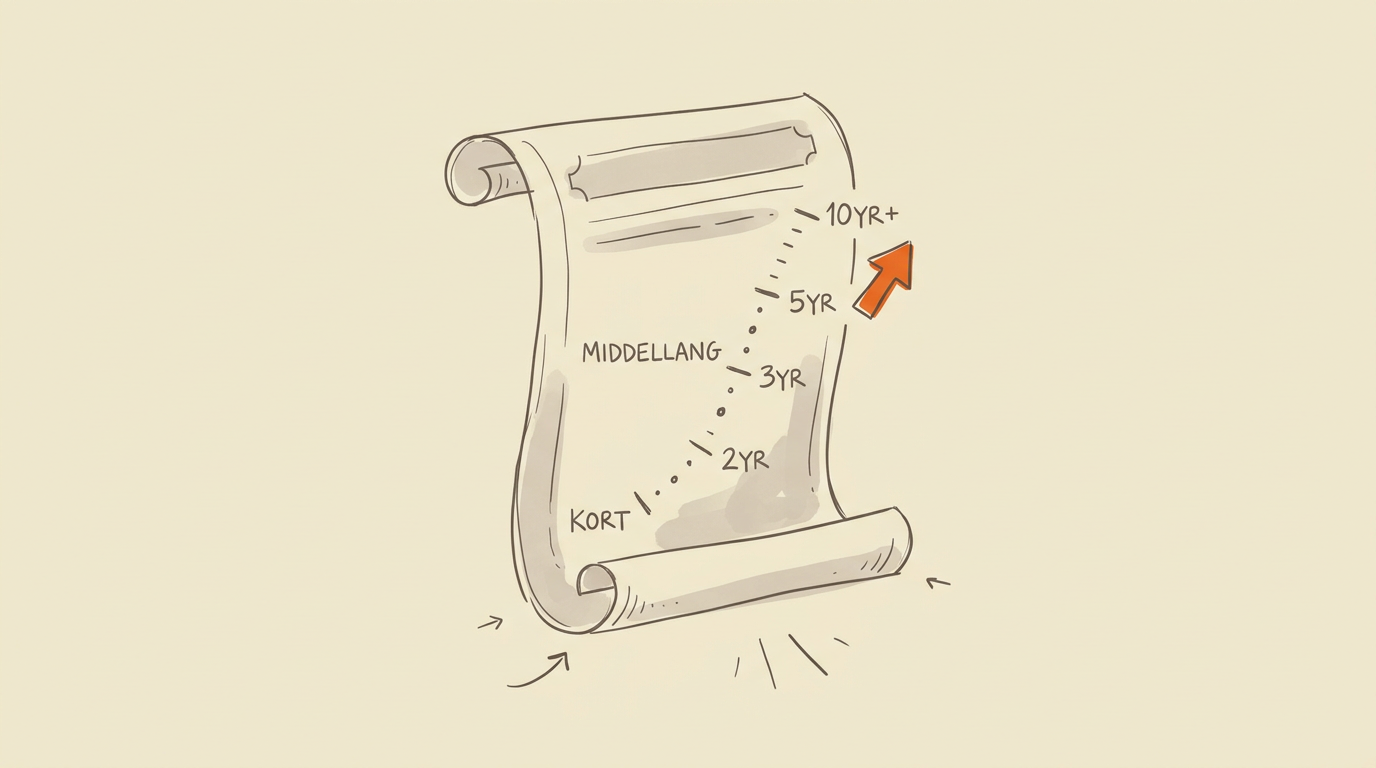
    Nu centrale banken de rente op peil houden, richten steeds meer beleggers hun blik op de obligatiemarkt. Vooral kortere en middellange looptijden bieden volgens Trends kansen, terwijl ook langlopende obligaties opnieuw in beeld komen.

    De aanhoudend hoge rentestanden, die we de afgelopen tijd zagen door het beleid van centrale banken wereldwijd, blijken een onverwachte opportuniteit te creëren voor de obligatiemarkt. Waar de focus lange tijd op aandelen lag, ziet Trends nu dat obligaties met name voor de meer voorzichtige belegger weer aan aantrekkelijkheid winnen. De huidige economische omstandigheden, waarin de vrees voor een langdurig restrictief monetair beleid groeit, stuwen de rendementen op obligaties omhoog.

    De verschuiving van de aandacht is begrijpelijk. Jarenlang brachten obligaties nauwelijks iets op, maar dat is nu wel anders. Beleggers die op zoek zijn naar een stabieler rendement dan de volatiliteit op de aandelenmarkten, vinden in obligaties opnieuw een interessant alternatief. Wij zien vooral dat de markt anticipeert op een scenario waarin de rente nog enige tijd hoog zal blijven, wat de huidige instapmomenten extra interessant maakt voor wie op zoek is naar voorspelbare inkomstenstromen.

    Rentestijging wereldwijd voelbaar

    De stijgende rente is geen lokaal fenomeen. De Deutsche Bank benadrukt dat de rentestijging zich wereldwijd verspreidt. In de Verenigde Staten bijvoorbeeld, schommelde de tweejaarsrente rond de 4,9 procent, een stijging van 138 basispunten sinds het begin van het jaar. De tienjaarsrente overschreed de 5,2 procent, terwijl de dertigjaarsrente zelfs boven de 5,5 procent uitkwam. Deze forse bewegingen zijn het resultaat van een complexe mix van monetaire beslissingen, structurele economische factoren en oplopende begrotingstekorten, die niet zomaar zullen verdwijnen.

    Volgens analisten van Deutsche Bank verklaart de reële rente het grootste deel van deze stijging, veel meer dan de inflatieverwachtingen. Dit wijst erop dat beleggers vooral rekening houden met een langer durend restrictief beleid van centrale banken, en minder met een explosieve inflatie. Voor beleggers betekent dit dat er reële rendementen te halen zijn, iets wat lange tijd ondenkbaar was.

    Nieuwe concurrentie en begrotingsdruk

    Opvallend is dat artificiële intelligentie (AI) ook een rol speelt in de obligatiemarkt, zij het indirect. De hype rond AI heeft veel kapitaal naar Amerikaanse aandelen getrokken, die nu rechtstreeks concurreren met obligaties. Tegelijkertijd financieren bedrijven hun grootschalige AI-investeringen steeds vaker via bedrijfsobligaties, die voor institutionele beleggers een aantrekkelijker rendement bieden dan staatsobligaties. Dit zorgt voor extra dynamiek op de obligatiemarkt.

    Daarnaast blijft de druk van oplopende begrotingstekorten en snel stijgende staatsschulden een belangrijke factor. Denk aan de Verenigde Staten, waar de schuld de grens van 40.000 miljard dollar nadert. Het Congressional Budget Office verwacht dat de Amerikaanse begrotingstekorten het komende decennium bijna 7 procent van het bbp zullen bedragen. Dit betekent dat er meer staatsobligaties moeten worden uitgegeven, wat de vraag naar kapitaal verhoogt en beleggers een hogere risicopremie doet eisen.

    Kansen voor de korte en lange termijn

    Voor de korte termijn liggen de beste kansen in obligaties met een looptijd van twee tot vijf jaar. Deze zijn minder gevoelig voor verdere renteschommelingen en profiteren toch van de hogere basisrente. Voor beleggers met een langere beleggingshorizon en een hogere risicobereidheid kunnen ook langlopende obligaties (tien jaar of meer) interessant zijn, gezien de huidige rendementen.

    Wij zouden hier niet zomaar voor de langste looptijden gaan zonder een goed inzicht in de onderliggende risico’s, zoals de inflatieontwikkeling en de begrotingssituatie van de uitgevende overheid. De markt houdt immers rekening met een economie die tot voor kort nog met meer dan 6,5 procent op jaarbasis groeide, gekenmerkt door een krappe arbeidsmarkt en een robuuste consumptie. Wij denken dat de rente uiteindelijk iets soepeler zal worden, maar de structurele druk blijft. Overigens noteert Bitcoin (BTC) vandaag, 8 oktober om 16:33, 73.676 euro. Dat is een daling van 2,0 procent over de afgelopen zeven dagen, terwijl de Fear & Greed Index op 64 van 100 staat, wat duidt op ‘Greed’. Dit toont aan dat er nog steeds veel kapitaal in risicovollere activa zit, ondanks de aantrekkelijkere rendementen op obligaties.

    Frankrijk en Italië: Europese verschillen

    Binnen Europa zijn er duidelijke verschillen te zien. Frankrijk blijft bijvoorbeeld een zwakke schakel, met een renteverschil ten opzichte van Duitsland dat op het hoogste niveau staat sinds de Europese schuldencrisis. De hoge begrotingstekorten en politieke onzekerheid houden de druk op de Franse obligaties hoog. Beleggers zullen elk begrotingsplan nauwlettend beoordelen en een duurzame daling van de Franse risicopremie lijkt dan ook onwaarschijnlijk.

    Italië daarentegen, dat in het verleden ook gevoelig was voor schokken, heeft zijn begrotingssituatie aanzienlijk verbeterd en lijkt opnieuw aan de Europese normen te voldoen. Dit illustreert dat hoewel de globale rentetrend duidelijk is, specifieke landenfractoren nog steeds een grote rol spelen in de aantrekkelijkheid van obligaties.

    Wat betekent dit nu?

    De terugkeer van reële rendementen op obligaties opent nieuwe perspectieven voor beleggers die voorheen weinig alternatieven hadden buiten risicovolle activa. De huidige marktomstandigheden, gedreven door aanhoudend hoge rentetarieven en structurele factoren zoals begrotingsdruk, maken obligaties weer een serieuze overweging. Het is echter cruciaal om niet blind te staren op de hoge rendementen en rekening te houden met de specifieke risico’s per looptijd en per uitgevende partij, vooral in een markt die nog steeds veel onzekerheid kent.
  • Goud-ETF’s Zien Recordinstroom Van 31 Miljard Euro Ondanks Dalende Prijs

    Goud-ETF’s Zien Recordinstroom Van 31 Miljard Euro Ondanks Dalende Prijs

    Beleggers stopten het voorbije kwartaal een recordbedrag in goud-ETF’s, zelfs toen de goudprijs in september met 8,5 procent zakte. Dat toont een opvallende tweedeling tussen de vraag naar fysiek goud en de speculatie op de futuresmarkt.

    Beleggers hebben in het derde kwartaal van dit jaar een recordbedrag van omgerekend ruim 28,6 miljard euro in goud-ETF’s (Exchange Traded Funds) gestopt. Alleen al in september kwam er 9,3 miljard euro bij, zo meldt de World Gold Council. Die opvallende instroom gebeurt terwijl de goudprijs in september met 8,5 procent daalde, wat duidt op een groeiende kloof tussen de beleggers in fysiek goud en de handelaren op de termijnmarkten.

    De totale holdings van goud-ETF’s namen toe met 67 ton tot een record van 4.256 ton. Dit gebeurde ondanks de daling van de goudprijs tot ongeveer 3.868 euro per ounce aan het einde van september. Analisten van BMO Capital Markets, Helen Amos en George Heppel, spreken van een “opmerkelijke divergentie in beleggerspositionering en onderliggende vraag”. Volgens hen blijven ETF’s consistent geld aantrekken, zelfs bij prijszwakte, wat ongebruikelijk is.

    Tegenstrijdige signalen op de markt

    De tegenstrijdige beweging tussen de goudprijs en de instroom in goud-ETF’s lijkt vooral gedreven door verkopen op de futuresmarkt, in plaats van door een algemeen afnemende interesse in goud. De World Gold Council en BMO wijzen erop dat de managed-money posities op de Comex in september met het equivalent van 84 ton daalden, en spreadposities met nog eens 156 ton. Die liquidatie van futurescontracten woog zwaarder door dan de sterke vraag naar ETF’s, waardoor de goudprijs onder druk kwam te staan.

    De daling van de goudprijs viel samen met een stijging van de Amerikaanse tienjarige staatsrente, die in september met 53 basispunten toenam tot 5,3 procent, en een stijging van de dollarindex met 2 procent. Toch bleef goud aantrekkelijk voor ETF-beleggers; in de laatste week van september stroomde er nog eens 1,3 miljard euro in de fondsen. Amerikaanse fondsen waren goed voor 640 miljoen euro van die instroom, terwijl Europese fondsen 420 miljoen euro binnenhaalden.

    Regionale verschillen in goudhonger

    Noord-Amerikaanse ETF’s trokken in september 3,7 miljard euro aan, wat de totale kwartaalinstroom op 11,1 miljard euro bracht. Europese fondsen deden het nog beter, met 3,3 miljard euro in september en een recordbedrag van 13 miljard euro over het hele derde kwartaal. Vooral het Verenigd Koninkrijk viel op: daar gevestigde fondsen zagen een instroom van 6,9 miljard euro in het derde kwartaal, hun sterkste kwartaal ooit. De World Gold Council schat dat Britse fondsen in die periode 54 ton goud toevoegden, ongeveer drie keer meer dan hun historische relatie met andere Westerse ETF-stromen zou suggereren.

    Dit jaar hebben Britse fondsen in totaal al 8,8 miljard euro aangetrokken, waarmee ze de Chinese producten nipt voorbijsteken als grootste bron van ETF-instroom op landenniveau. Wij zien in deze aanhoudende koopdruk een signaal dat beleggers goud meer en meer gebruiken als bescherming tegen fiscale risico’s en risico’s op de obligatiemarkt, eerder dan als een reactie op één specifieke marktschok. Verhoogde termijnpremies op Britse staatsobligaties vallen al sinds juli samen met de aankoop van ETF’s, al is de periode te kort om een sluitende relatie vast te stellen. De trend is breder dan alleen het VK; ook in Frankrijk en Duitsland is de instroom in ETF’s toegenomen.

    Fysieke vraag en centrale banken

    Naast de ETF-vraag blijft ook de fysieke vraag naar goud sterk. In India handelde goud voor het eerst sinds mei met een premie ten opzichte van de Londense prijs, na een verhoging van de invoerrechten. Ook in China bleven de premies gezond, net nu beide markten een seizoen ingaan met traditioneel hogere vraag naar juwelen.

    Centrale banken blijven eveneens actieve kopers. In augustus voegden ze 39 ton goud toe aan hun reserves, een stijging van 70 procent ten opzichte van juli en het dubbele van het jaar ervoor. China, Polen en Oezbekistan waren de grootste kopers. Deze aanhoudende vraag van ETF’s, fysieke kopers en centrale banken toont aan dat de onderliggende interesse in goud robuust blijft, zelfs wanneer de prijs tijdelijk daalt. Dit staat in schril contrast met de Bitcoin-markt, waar de koers op 7 oktober om 20:00 noteerde op 74.267 euro, een daling van 2,5 procent in 24 uur, wat de volatiliteit in de digitale activamarkt benadrukt.

    Wat betekent dit nu?

    De aanhoudende instroom in goud-ETF’s, ondanks een dalende spotprijs, wijst op een groeiende kloof tussen beleggers die goud als veilige haven zien en de kortetermijnspeculatie op de futuresmarkten. Terwijl een sterke dollar en hogere rentes de goudprijs drukken, blijven institutionele en particuliere beleggers goud kopen, mogelijk uit angst voor bredere economische en fiscale risico’s. Dit suggereert dat goud zijn rol als bescherming tegen inflatie en marktonzekerheid verstevigt, onafhankelijk van kortetermijnfluctuaties.

  • Indiase Centrale Bank Verhoogt Rente Naar 5,5 Procent Door Aanhoudende Inflatie

    Indiase Centrale Bank Verhoogt Rente Naar 5,5 Procent Door Aanhoudende Inflatie

    De Reserve Bank of India (RBI) heeft woensdag de beleidsrente met 25 basispunten opgetrokken tot 5,50 procent, de eerste renteverhoging in bijna vier jaar. Het besluit, ingegeven door hardnekkige inflatie, deed de Indiase aandelenmarkten dalen.

    Waarom verhoogt de Reserve Bank of India (RBI) de rente? De Indiase centrale bank heeft woensdag haar belangrijkste beleidsrente met 25 basispunten verhoogd naar 5,50 procent. Dit is de eerste rentestijging sinds begin 2023 en volgt op een periode van aanhoudende inflatiedruk. De beurzen in India reageerden meteen: de Nifty 50-index daalde 0,4 procent, terwijl de BSE Sensex 30 een verlies van 0,55 procent noteerde, nadat beide indexen eerder op de dag al bijna 1 procent in het rood stonden.

    De beslissing van de RBI komt niet geheel onverwacht. De inflatie in India overschrijdt al sinds juni de doelstelling van de centrale bank, die een bandbreedte van 2 tot 4 procent hanteert. De retailinflatie bereikte in augustus 4,8 procent en was daarmee de tiende maand op rij dat de prijzen stegen. Vooral de stijgende olieprijzen, mede door geopolitieke spanningen, en hogere voedselprijzen als gevolg van een verstoorde moesson door het El Niño-effect, duwen de inflatie de hoogte in. De centrale bank verwacht nu een gemiddelde consumentenprijsindex (CPI) van 5,8 procent voor de komende drie fiscale kwartalen, terwijl de kerninflatie voor het huidige financiële jaar op 4,4 procent wordt geschat.

    Strenge Houding Van De RBI

    Gouverneur Sanjay Malhotra van de RBI benadrukte dat de inflatievooruitzichten allesbehalve gunstig zijn. De centrale bank heeft haar beleidshouding dan ook aangepast naar een ‘gekalibreerde verkrapping’, wat duidt op een strengere aanpak om de prijzen onder controle te krijgen. Dit betekent dat renteverlagingen op korte termijn van de baan zijn, en verdere beleidsactie eerder zal bestaan uit renteverhogingen of een pauze. Economen van Capital Economics verwachten dan ook bijkomende renteverhogingen van telkens 25 basispunten in december en februari.

    Hoewel hogere rentetarieven de aandelenmarkten doorgaans onder druk zetten, vooral wanneer de monetaire omstandigheden lokaal verkrappen, kunnen ze ook meer buitenlands kapitaal aantrekken. Sectoren als grote banken en verzekeraars kunnen zelfs profiteren van hogere rentes, terwijl nutsvoorzieningen en de automobielsector een negatiever vooruitzicht hebben. Deze renteverhoging is een duidelijk signaal dat de RBI de inflatie serieus neemt, ook al blijft de Indiase economie veerkrachtig met een verwachte bbp-groei van 7,1 procent voor het huidige financiële jaar.

    Vergelijking Met Andere Centrale Banken

    De RBI staat niet alleen in haar strijd tegen inflatie. Wereldwijd zien we een trend waarbij centrale banken hun monetaire beleid aanscherpen. Zo heeft de Amerikaanse Federal Reserve de rente voor het eerst in meer dan drie jaar verhoogd, en ook de Bank of Japan heeft de rente tot een 31-jarig hoogtepunt gebracht. Zelfs de Zuid-Koreaanse en Europese centrale banken hebben de voorbije maanden de rentetarieven opgetrokken. Deze gecoördineerde aanpak toont aan dat inflatie een wereldwijd probleem is, aangewakkerd door onder meer geopolitieke spanningen en verstoringen in de aanvoerketens.

    Voor de Indiase aandelenmarkten, die dit jaar al tot de slechtst presterende ter wereld behoren – de Nifty-index staat dit jaar meer dan 13 procent lager – betekent dit bijkomende tegenwind. De stijgende rente verhoogt de leenkosten voor bedrijven en huishoudens, wat de winsten van bedrijven met veel schulden kan drukken en de consumentenbestedingen kan afremmen. Dit kan de groei van de economie, die nochtans veerkrachtig is, op termijn beïnvloeden. We zien een vergelijkbare voorzichtigheid ook in de cryptomarkt; Bitcoin noteert op 8 oktober om 07:00 73.713 euro, een daling van 1,5 procent in de afgelopen 24 uur, wat duidt op een bredere terughoudendheid bij beleggers in tijden van economische onzekerheid.

    Wat Betekent Dit Nu?

    De renteverhoging door de RBI onderstreept de wereldwijde uitdaging van inflatie en de noodzaak voor centrale banken om hiertegen op te treden. Voor beleggers in Indiase aandelen betekent dit een periode van verhoogde volatiliteit en mogelijke verdere druk op de koersen. De focus van de RBI op inflatiebestrijding, gecombineerd met een robuuste economische groei, creëert een complex speelveld. Het is afwachten of de inflatie hiermee daadwerkelijk onder controle komt en hoe snel de markt zich aanpast aan de nieuwe renteomgeving.

  • ECB Zoekt Bedrijven Voor Nieuwe Innovatieworkflows Digitale Euro

    ECB Zoekt Bedrijven Voor Nieuwe Innovatieworkflows Digitale Euro

    De Europese Centrale Bank (ECB) opent de deuren voor een brede waaier aan private entiteiten om mee te werken aan de ontwikkeling van de digitale euro. Ze mikt op concrete toepassingen en toekomstige technologische vooruitgang, met activiteiten die vanaf januari 2027 zes maanden zullen lopen.

    Waar de Europese Centrale Bank (ECB) eerder al samenwerkte met private partijen om de basisprincipes van de digitale euro te verkennen, gaat de instelling nu een stap verder. Ze lanceert een oproep aan bedrijven en organisaties om deel te nemen aan twee nieuwe innovatiewerkstromen. Het doel is de ontwikkeling van de digitale euro te versnellen en te zorgen dat deze munt aansluit bij de behoeften van de markt.

    Deelname staat open voor een divers publiek, waaronder handelaars, aanbieders van betaaldiensten (PSP’s), fintechbedrijven, consumentenorganisaties en onderzoeksinstellingen. De activiteiten zijn opgedeeld in twee hoofdlijnen: een ‘experimenteer’-werkstroom die zich richt op de ontwikkeling van praktische oplossingen en een ‘verkennings’-werkstroom die zich buigt over toekomstige innovaties en infrastructuurverbeteringen. De experimenten lopen van januari 2027 tot juni 2027, terwijl de verkenningsactiviteiten in het eerste en tweede kwartaal van datzelfde jaar via workshops plaatsvinden.

    Experimenten Met Concrete Toepassingen

    De experimenteer-werkstroom heeft als primair doel om veelbelovende ideeën om te zetten in tastbare oplossingen. Hierbij denken we aan concepten zoals elektronische ontvangstbewijzen (e-receipts), betalingen met meerdere begunstigden of betalers, en voorwaardelijke betalingen. Deze laatste zijn transacties die automatisch worden uitgevoerd zodra aan vooraf gedefinieerde voorwaarden is voldaan. Het gaat hierbij uitdrukkelijk niet om programmeerbaar geld in de zin van een voucher met beperkingen op waar, wanneer of met wie het kan worden gebruikt, een onderscheid dat de ECB consistent maakt.

    Deelnemers zullen worden uitgenodigd om hun oplossingen te ontwikkelen en te testen, en om een bewijs van concept (proof of concept) en een eindrapport in te dienen. Wij zien vooral een kans voor Europese fintechbedrijven om hier een voortrekkersrol te spelen en de functionaliteit van de digitale euro te helpen vormgeven, wat hen een concurrentievoordeel kan opleveren op een toekomstige, grootschalige markt. De ECB heeft al eerder, in 2024, een innovatieplatform gelanceerd dat de basis heeft gelegd voor deze nieuwe golf van activiteiten.

    Verkenning Van Toekomstige Ontwikkelingen

    De verkennings-werkstroom richt zich op het identificeren van toekomstige innovaties en technologische ontwikkelingen die de infrastructuur van de digitale euro kunnen verbeteren. Deze activiteiten brengen deelnemers uit verschillende sectoren samen om ideeën uit te wisselen over mogelijke toepassingen voor consumenten, handelaars, marktdeelnemers en de publieke sector. Denk hierbij aan de toepassing van artificiële intelligentie (AI) en geautomatiseerde betalingstransacties, alsook het gebruik van de digitale euro in openbare diensten zoals transport, nutsrekeningen, slimme steden en initiatieven voor financiële inclusie.

    De ECB benadrukt dat deze samenwerking cruciaal is om ervoor te zorgen dat een toekomstige digitale euro voldoet aan de steeds veranderende behoeften van de markt. De inzichten die via deze werkstromen worden verzameld, zullen de analyse en verkenning van de Eurosystem verder informeren, zodat potentiële verbeteringen en implementatieoverwegingen voor de digitale euro optimaal kunnen worden beoordeeld. Wij houden het erop dat deze brede aanpak de ECB helpt om een digitaal betaalmiddel te ontwerpen dat niet alleen technisch robuust is, maar ook maatschappelijk relevant en breed geaccepteerd.

    Lessen Uit Het Verleden En Een Blik Op De Markt

    Deze nieuwe ronde van innovatie bouwt voort op eerdere initiatieven. Zo selecteerde de ECB in juli 2026 al 36 PSP’s voor een pilotfase en riep ze in september 2026 handelaars op om deel te nemen aan een proefproject. In de tussentijd heeft de ECB ook overeenkomsten gesloten met ‘standard setters’ om de uitrol van de digitale euro vlotter te laten verlopen en in oktober 2025 nog Italiaanse techbedrijven ingeschakeld om de app en infrastructuur te bouwen. De continue betrokkenheid van de private sector toont aan dat de ECB streeft naar een breed draagvlak en praktische uitvoerbaarheid, wat een essentieel verschil is met eerdere, meer gesloten, ontwikkelingsprocessen.

    Terwijl de ECB gestaag voortgaat met de ontwikkeling van de digitale euro, blijft de bredere cryptomarkt dynamisch. Bitcoin (BTC) noteert op 29 september om 01:30 nog steeds op 73.472 euro, wat een lichte daling van 0,9 procent over de afgelopen 24 uur betekent, maar een stijging van 6,8 procent over de afgelopen 30 dagen. Ethereum (ETH) staat op datzelfde moment op 2.365 euro, met een minimale stijging van 0,2 procent in 24 uur en een plus van 9,6 procent over 30 dagen. Het marktsentiment, gemeten door de Angst-en-hebzuchtmeter, staat op 74 van de 100, wat duidt op ‘hebzucht’ in de markt. Dit contrasteert enigszins met de voorzichtige, methodische aanpak van de ECB, die zich meer richt op stabiliteit en integratie in het bestaande financiële systeem dan op snelle koersbewegingen.

    Wat Betekent Dit Nu?

    De oproep van de ECB voor meer private sectorbetrokkenheid bij de digitale euro onderstreept de complexiteit en het maatschappelijke belang van het project. Door bedrijven en organisaties te betrekken bij zowel experimenten met concrete toepassingen als de verkenning van toekomstige technologieën, wil de centrale bank een digitale munt creëren die breed gedragen wordt en relevant is voor diverse gebruikersgroepen. Dit gestructureerde proces, dat zich uitstrekt over de komende maanden, zal bepalend zijn voor de functionaliteit en adoptie van de digitale euro, mocht de beslissing tot uitgifte uiteindelijk vallen. Het toont aan dat de ECB verder kijkt dan enkel de technische implementatie en ook de maatschappelijke en economische impact zorgvuldig wil afwegen.

  • Brusselse Beurs Sluit Donderdag 0,3 Procent Lager Op 5.671 Punten

    Brusselse Beurs Sluit Donderdag 0,3 Procent Lager Op 5.671 Punten

    De Bel20-index eindigde donderdag met een verlies van 0,3 procent, terwijl de Amerikaanse tienjaarsrente naar 5,15 procent steeg en de olieprijs meer dan 4 procent duurder werd.

    De Brusselse beurs heeft donderdag de handelsdag afgesloten met een lichte daling van 0,3 procent, waarmee de Bel20-index op 5.671,16 punten kwam. Dit gebeurde ondanks een significante stijging van de olieprijs, die meer dan 4 procent duurder werd, en een verdere toename van de obligatierentes.

    De terughoudendheid op de markt wordt volgens analisten vooral gevoed door sterke Amerikaanse PMI-cijfers, die de vrees voor verdere renteverhogingen aanwakkerden. Een handelaar in de marktenzaal van KBC merkte op dat een goed draaiende Amerikaanse economie momenteel geen positief nieuws is voor de beurs, omdat dit de druk op de Federal Reserve om de rente te blijven verhogen, alleen maar vergroot. De Amerikaanse tienjaarsrente steeg hierdoor naar 5,15 procent, terwijl de Duitse variant 3,60 procent bereikte.

    De impact van de oplopende rentes is duidelijk voelbaar. Simon Wiersma van ING onderstreept dat de rente een cruciale factor is die beleggers de afgelopen maanden soms uit het oog verloren lijken te hebben. Wij zien vooral dat de hogere financieringskosten de waardering van aandelen onder druk zetten, zeker voor bedrijven met hoge groeiverwachtingen die afhankelijk zijn van goedkoop kapitaal. De Amerikaanse dertigjarige rente liep op naar het hoogste niveau sinds 2004, wat de langetermijnvooruitzichten voor bedrijven en consumenten beïnvloedt.

    Internationaal waren er donderdag diverse rentebesluiten. De Zwitserse centrale bank hield de rente onveranderd, evenals de Zweedse Riksbank, hoewel de laatste aangaf dat toekomstige verhogingen in het verschiet liggen. De Norges Bank in Noorwegen verhoogde de rente wel en sloot verdere stappen niet uit om de inflatie te beteugelen. Wij houden het erop dat de onzekerheid over het toekomstige rentebeleid de markten wereldwijd in een greep houdt, wat zich vertaalt in een afwachtende houding bij beleggers.

    Op de Brusselse beurs waren er enkele uitschieters. Biergigant AB InBev wist de dag af te sluiten met een koerswinst van 1,3 procent, na overwegend positieve reacties op een recente beleggersdag. Analist Wim Hoste van KBC Securities bevestigt de positie van AB InBev als “de onbetwiste marktleider in de bierbranche”. Aan de andere kant van het spectrum verloren Solvay en Melexis respectievelijk 2,1 en 2,8 procent. Biotechbedrijf Celyad sloot onveranderd, ondanks dat het bedrijf zijn nettoverlies in de eerste helft van 2026 fors wist terug te dringen tot 1,2 miljoen euro, tegenover 3,7 miljoen euro in de eerste helft van 2025. Het bedrijf verwacht met de huidige middelen de operationele kosten tot in 2027 te kunnen financieren.

    In de bredere cryptomarkt zien we een ander beeld. Bitcoin noteert op 25 september om 05:31 74.012 euro, wat een stijging van 9,8 procent over de afgelopen zeven dagen betekent en een plus van 6,8 procent over de laatste dertig dagen. Deze bewegingen staan in schril contrast met de traditionele markten en suggereren dat beleggers in crypto momenteel minder gevoelig zijn voor de macro-economische onzekerheid die de aandelenmarkten teistert.

    Technische analyse

    De Bel20 index sloot op 5.671,16 punten, net onder de weerstandsniveaus die we eerder zagen. De index beweegt zich momenteel rond het 50-daags voortschrijdend gemiddelde, wat duidt op een neutrale trend op de korte termijn. Het 200-daags gemiddelde ligt nog iets hoger, wat op de langere termijn een neerwaartse druk kan blijven uitoefenen. De Relatieve Sterkte Index (RSI) bevindt zich in een neutrale zone, wat geen duidelijke signalen geeft van overbought- of oversoldcondities. Het handelsvolume was relatief rustig, wat de lichte daling minder significant maakt.

    Marktsentiment

    Het algemene marktsentiment in Europa is voorzichtig, mede door de aanhoudende onzekerheid over de rentetarieven en de inflatie. De sterke Amerikaanse economische cijfers voeden de rentevrees, wat de risicobereidheid van beleggers drukt. De ontmoeting tussen de Amerikaanse en Chinese presidenten zorgt voor enige anticipatie, maar beleggers lijken hier vooralsnog weinig positieve impulsen van te verwachten. Dit draagt bij aan een afwachtende houding op de Europese beurzen.

    Fundamentele analyse

    De macro-economische context wordt gekenmerkt door hoge obligatierentes, die de financieringskosten voor bedrijven opdrijven en de aantrekkelijkheid van aandelen verminderen. De Norges Bank heeft de rente verhoogd, en de Zweedse Riksbank hint op verdere verhogingen, wat wijst op aanhoudende inflatiedruk in Europa. Bedrijven zoals AB InBev, met hun sterke marktpositie, lijken beter bestand tegen deze omstandigheden, terwijl andere, zoals Solvay en Melexis, gevoeliger zijn voor de hogere kosten of economische vertraging. De correlatie met de bredere markt is duidelijk: hogere rentes en inflatie zorgen voor druk op de bedrijfswinsten en aandelenwaarderingen.

    Bull- vs bear-scenario

    • Bull-scenario: Een daling van de inflatie en daaruit voortvloeiende stabilisatie of daling van de rentetarieven zou de Bel20 kunnen stimuleren tot een herstel boven de 5.700 punten.
    • Bear-scenario: Aanhoudend hoge inflatie en verdere renteverhogingen kunnen de index doen zakken richting de 5.600 punten, met druk op de bedrijfswinsten.

    Wat betekent dit nu?

    De Brusselse beurs bevindt zich in een delicate balans, waarbij de technische indicatoren een neutrale tot licht negatieve trend suggereren. Het marktsentiment blijft voorzichtig door de onzekerheid over rentetarieven en de macro-economische vooruitzichten. Fundamenteel gezien zullen bedrijven met sterke balansen en pricing power beter presteren in een omgeving van hogere rentes. Wij zien dat de focus de komende tijd zal liggen op de aankomende inflatiecijfers en de reacties van centrale banken, die de volgende belangrijke trigger voor de markt zullen vormen.

  • Consumentenvertrouwen Eurozone Daalt Naar Min 16,5, Economen Hadden Minder Slecht Verwacht

    Consumentenvertrouwen Eurozone Daalt Naar Min 16,5, Economen Hadden Minder Slecht Verwacht

    Het consumentenvertrouwen in de eurozone is in september verder verslechterd, zo blijkt uit voorlopige cijfers van de Europese Commissie. De index daalde meer dan verwacht en blijft ruim onder het langetermijngemiddelde.

    De Europese Commissie maakt bekend dat het consumentenvertrouwen in de eurozone in september verder is gedaald. Waar de index in augustus nog op -15,5 stond, zakte deze in september naar -16,5. Economen hadden vooraf een minder sterke daling voorzien, naar -16,0.

    Deze verdere afname van het vertrouwen wijst erop dat Europese huishoudens hun financiële situatie en de algemene economische vooruitzichten somberder inschatten. Het cijfer blijft significant onder het langetermijngemiddelde, wat een aanhoudende terughoudendheid onder consumenten bevestigt. Wij zien vooral dat de aanhoudende inflatie en de gestegen rentetarieven hun tol eisen, waardoor huishoudens voorzichtiger worden met grote uitgaven.

    Wat Betekent Dit Voor De Economie?

    Een laag consumentenvertrouwen is een belangrijke indicator voor de toekomstige economische activiteit. Wanneer consumenten minder vertrouwen hebben in de economie, zijn ze geneigd minder uit te geven en meer te sparen. Dit kan leiden tot een afname van de vraag naar goederen en diensten, wat op zijn beurt de economische groei kan afremmen. De huidige daling, die sterker uitvalt dan verwacht, is een teken dat de economische tegenwind mogelijk harder waait dan beleidsmakers en analisten hoopten.

    Ter vergelijking, de Bitcoin-koers staat vandaag, 23 september om 06:02, op 75.868 euro, een stijging van 14,3 procent over de afgelopen zeven dagen. Hoewel dit een teken van hernieuwd optimisme in de cryptomarkt kan zijn, staat het in schril contrast met het pessimisme onder de brede groep consumenten in de eurozone. Het laat zien dat er een duidelijke tweedeling is in het sentiment op financiële markten versus dat van de gemiddelde burger.

    Voortdurende Druk Op Huishoudens

    De verslechtering van het consumentenvertrouwen is geen nieuw fenomeen; het is al geruime tijd een aandachtspunt. De stijgende kosten voor levensonderhoud, energieprijzen en de inflatiedruk hebben de koopkracht van veel gezinnen aangetast. Hoewel centrale banken proberen de inflatie te beteugelen met renteverhogingen, lijkt dit de onzekerheid bij consumenten vooralsnog niet weg te nemen. Integendeel, de hogere rente maakt lenen duurder, wat bijvoorbeeld de huizenmarkt en de aankoop van duurzame consumptiegoederen raakt.

    Wij twijfelen of een snelle ommekeer in het sentiment op korte termijn mogelijk is, gezien de aanhoudende geopolitieke spanningen en de nog altijd hoge inflatiecijfers in veel eurolanden. Een duurzame verbetering zal afhangen van concrete maatregelen die de koopkracht van de consument direct voelbaar versterken.

    Vooruitblik

    De Europese Centrale Bank (ECB) zal deze cijfers met argusogen volgen bij het bepalen van haar monetaire beleid. Een aanhoudend laag consumentenvertrouwen kan de druk op de ECB vergroten om voorzichtiger te zijn met verdere renteverhogingen, uit angst de economie in een recessie te duwen. De volgende cijfers over het consumentenvertrouwen, die later dit jaar verschijnen, zullen meer duidelijkheid moeten geven over de langetermijntrend en de impact op de algemene economische stabiliteit in de eurozone.

  • Federal Reserve Pompt 40 Miljard Euro Per Maand In Markt, Terwijl Fed-Leden Verdeeld Zijn Over Renteverlagingen

    Federal Reserve Pompt 40 Miljard Euro Per Maand In Markt, Terwijl Fed-Leden Verdeeld Zijn Over Renteverlagingen

    De Federal Reserve startte op 12 december 2025 met een nieuw programma waarbij maandelijks voor 40 miljard dollar (ongeveer 36,5 miljard euro) aan Amerikaanse staatsobligaties (T-bills) wordt opgekocht. Deze injectie van liquiditeit in de financiële markten heeft een dempend effect op de dollar, die desondanks een lichte stijging van 0,05 procent liet zien.

    De beslissing om liquiditeit te verruimen staat haaks op de recente ‘hawkish’ commentaren van enkele prominente Federal Reserve-functionarissen. Austan Goolsbee, voorzitter van de Chicago Fed, en Jeff Schmid, voorzitter van de Kansas City Fed, spraken zich beiden uit voor een ‘bescheiden restrictief’ monetair beleid. Zij wijzen op aanhoudende inflatie en een veerkrachtige economie als redenen om niet te snel de rente te verlagen. Goolsbee merkte op dat de inflatie al 4,5 jaar boven de doelstelling ligt en dat vooruitgang de laatste maanden stagneert, wat hem deed twijfelen aan een renteverlaging.

    Aan de andere kant staat Anna Paulson, voorzitter van de Philadelphia Fed, die zich meer zorgen maakt over de zwakte op de arbeidsmarkt dan over inflatierisico’s. Haar ‘dovish’ opmerkingen versterken de druk op de dollar en de verwachting dat de Fed uiteindelijk toch de rente zal verlagen. Wij zien vooral dat deze interne verdeeldheid binnen de Fed de markt onzeker maakt over de toekomstige koers van het monetaire beleid. De beslissing om obligaties aan te kopen, ondanks de bezwaren van sommige leden, wijst op een poging om de economie te ondersteunen, zelfs als de inflatie nog niet volledig onder controle is.

    De markten houden momenteel rekening met een kans van 24 procent dat de Federal Open Market Committee (FOMC) de federal funds target range met 25 basispunten zal verlagen tijdens de vergadering van 27-28 januari. Dit is een aanzienlijk lagere inschatting dan wat we eerder zagen bij soortgelijke signalen, wat de afwachtende houding van de markt weerspiegelt. Wij denken dat dit vooral komt door de onvoorspelbaarheid rond de aanstelling van een nieuwe Fed-voorzitter, waarbij geruchten over een ‘dovish’ kandidaat onder de toekomstige Amerikaanse president Trump de dollar verder onder druk zetten.

    Wereldwijd zijn de centrale banken ondertussen druk bezig met hun eigen beleid. Zo werd de industriële productie in Japan voor oktober opwaarts herzien tot 1,5 procent maand-op-maand. De markt schat de kans op een renteverhoging door de Bank of Japan (BOJ) tijdens de volgende beleidsvergadering op 19 december in op 91 procent. In China bleven de goudreserves van de PBOC stijgen, met een toename van 30.000 ounces tot 74,1 miljoen troy ounces in november, de dertiende opeenvolgende maand van stijging. Dit toont aan dat centrale banken wereldwijd hun goudvoorraden blijven opbouwen, met een totale aankoop van 220 metrische ton in het derde kwartaal, een stijging van 28 procent ten opzichte van het tweede kwartaal. Deze diversificatie weg van de dollar kan op lange termijn verdere druk op de Amerikaanse munt uitoefenen.

    Technische analyse

    De dollarindex toonde vandaag een lichte stijging van 0,05 procent, ondanks de liquiditeitsinjectie van de Fed. Wij zien dat de koers zich momenteel beweegt in een bandbreedte, gedreven door tegengestelde signalen van de Federal Reserve. Belangrijke steun- en weerstandsniveaus zijn van cruciaal belang om de volgende beweging te voorspellen. Het 50-daags voortschrijdend gemiddelde blijft een belangrijke indicator voor de korte termijn trend, terwijl het 200-daags gemiddelde de langetermijnrichting aangeeft. Een doorbraak boven de weerstand zou kunnen duiden op een herstel van de dollar, terwijl een daling onder de steun verdere zwakte kan inleiden. Het handelsvolume is momenteel gemiddeld, wat geen duidelijke richting aangeeft.

    Marktsentiment

    Het marktsentiment rond de dollar is momenteel gemengd. De Fear & Greed Index voor crypto staat op 71 (‘Greed’) van de 100, wat duidt op een euforische stemming onder cryptobeleggers. Hoewel dit niet direct de dollar beïnvloedt, kan een sterker risicobereidheid in de cryptomarkt, zoals we zien met Bitcoin dat de afgelopen zeven dagen met 13,9 procent steeg naar 75.559 euro (stand van 23 september om 02:34), indirect leiden tot een verminderde vraag naar de dollar als veilige haven. De onzekerheid over het rentebeleid van de Fed zorgt voor een afwachtende houding onder traditionele beleggers. De instroom van institutionele fondsen in dollar-gerelateerde activa blijft volatiel, wat het gebrek aan een duidelijke consensus onder grote spelers bevestigt.

    Fundamentele analyse

    De fundamentele vooruitzichten voor de dollar zijn complex. Enerzijds ondersteunen de ‘hawkish’ opmerkingen van Fed-leden de dollar, omdat ze wijzen op een mogelijke voortzetting van een restrictief beleid om de inflatie te bestrijden. Anderzijds ondermijnt de liquiditeitsinjectie van 40 miljard dollar per maand en de mogelijkheid van een ‘dovish’ Fed-voorzitter onder een toekomstige Trump-administratie de waarde van de dollar. De divergentie in het monetaire beleid tussen de Fed en andere centrale banken, zoals de verwachte renteverhoging door de BOJ en de voltooiing van renteverlagingen door de ECB, voegt een extra laag van complexiteit toe. Wij zien dat de dollar op de korte termijn gevoelig zal blijven voor elke nieuwe verklaring van Fed-functionarissen en macro-economische cijfers.

    Bull- vs bear-scenario

    • Bull-scenario: De dollar zou kunnen stijgen als de inflatie hardnekkig hoog blijft en de Federal Reserve daardoor gedwongen wordt om een restrictiever beleid aan te houden dan de markt verwacht, mogelijk met verdere renteverhogingen in 2026.
    • Bear-scenario: Een verdere daling van de dollar is waarschijnlijk indien de Federal Reserve overgaat tot agressieve renteverlagingen, bijvoorbeeld onder druk van een zwakkere arbeidsmarkt of de aanstelling van een ‘dovish’ nieuwe voorzitter.

    Wat betekent dit nu?

    De dollar bevindt zich in een delicate positie, beïnvloed door de tegengestelde krachten van een injectie van liquiditeit en verdeelde meningen binnen de Federal Reserve. Terwijl de technische indicatoren een lichte stijging laten zien, wijst het marktsentiment op voorzichtigheid en onzekerheid. Fundamenteel zal de dollar vooral reageren op de verdere ontwikkeling van de inflatie en de arbeidsmarkt, en de daaruit voortvloeiende communicatie van de Fed. De interne discussie binnen de centrale bank zal de komende maanden cruciaal zijn voor de richting van de dollar.

  • Sinds September Stijgt De Japanse Yen Met Meer Dan 2 Procent Door Verwachte Renteverhoging

    Sinds September Stijgt De Japanse Yen Met Meer Dan 2 Procent Door Verwachte Renteverhoging

    Beleggers houden de Bank of Japan nauwlettend in de gaten, nu de kans op een renteverhoging op 18 september toeneemt. Dat kan wereldwijd voor onrust zorgen, zeker als de BoJ ook een sneller tempo van verstrakking aankondigt.

    Sinds de start van september is de Japanse yen (JPY) al met bijna 2 procent gestegen tegenover de Amerikaanse dollar. Die stijging is een direct gevolg van de groeiende speculatie dat de Bank of Japan (BoJ) volgende week, op 18 september, de rente zal verhogen.

    De financiële markten hebben de afgelopen week hun verwachtingen snel bijgesteld, nadat enkele beleidsmakers van de BoJ zich ‘hawkish’ (geneigd tot renteverhogingen) uitspraken. Deze bijgestelde verwachtingen duiden op een aanzienlijke kans van 72 procent op een kwart procentpunt verhoging van de overnight-rente tot 1,25 procent, wat een stijging zou zijn van de huidige 1 procent. Ook voor de bijeenkomst van 30 oktober wordt nog een verdere verstrakking ingeprijsd.

    Wat Wij Zien In Deze BoJ-Beweging

    Deze ontwikkeling komt niet zomaar uit de lucht vallen. Eind juli zagen we al een eerste golf van yen-sterkte, toen de BoJ haar rente voor het eerst in jaren verhoogde en de Japanse overheid ingreep, gesteund door het Amerikaanse ministerie van Financiën. Nu lijkt de tweede fase van die beweging zich te ontvouwen. Wij zien vooral dat de BoJ een duidelijke lijn uitzet om de monetaire omstandigheden minder soepel te maken, aangezien de reële rente in Japan nog steeds negatief is. Met een inflatie-break-even van meer dan 3,3 procent en een tweejarige reële rente van ongeveer min 2 procent, is er immers nog ruimte om de economie verder af te koelen zonder deze te verstikken.

    Wat vooral van belang zal zijn, is de communicatie van de BoJ na de vergadering en tijdens de persconferentie. De signalen die de centrale bank daar geeft over de verdere koers van toekomstige renteverhogingen, zullen bepalen of de rally van de yen aanhoudt. Een sneller tempo van verstrakking zou de yen verder kunnen versterken en wereldwijde markten beïnvloeden.

    Wereldwijde Impact Op De Markten

    Een hawkish BoJ die zich committeert aan verdere renteverhogingen, en mogelijk zelfs in een sneller tempo, kan leiden tot een verdere appreciatie van de Japanse yen. Dit zou een rimpeling kunnen veroorzaken op de wereldwijde financiële markten. Een belangrijke graadmeter hiervoor is de relatie tussen de Australische dollar en de Japanse yen (AUD/JPY).

    De markten beschouwen de AUD/JPY doorgaans als een sterke indicator voor ‘risk-on’ of ‘risk-off’ sentiment. Een daling van deze wisselkoers, bijvoorbeeld door een doorbraak onder het belangrijke steunniveau tussen 109 en 110, zou kunnen duiden op een toename van risicoaversie op de wereldwijde markten. Historisch gezien correleert de AUD/JPY negatief met de Cboe Volatility Index (VIX), wat betekent dat een daling van de AUD/JPY vaak samengaat met een stijging van de VIX, en dus meer volatiliteit op de Amerikaanse beurzen.

    Hoewel Amerikaanse beleggers zich vaak focussen op de Federal Reserve, zou de grootste verrassing wel eens van de Bank of Japan kunnen komen. Een renteverhoging, gecombineerd met een strikte boodschap over de toekomstige koers, kan de rally van de yen verlengen en de risico’s op een bredere afwikkeling van ‘yen-gefinancierde posities’ vergroten. Het is nu afwachten hoe de BoJ haar besluit van 18 september zal communiceren en welke gevolgen dat heeft voor de internationale financiële markten.

  • Nederlandse Bank Verhuist Goud Uit New York, Geopolitiek Speelt Een Rol

    Nederlandse Bank Verhuist Goud Uit New York, Geopolitiek Speelt Een Rol

    Na Frankrijk en Duitsland heeft ook de Nederlandse centrale bank goudvoorraden uit New York teruggehaald. De stap komt te midden van groeiende wereldwijde onzekerheid over de Amerikaanse politiek en economische stabiliteit.

    De status van de Verenigde Staten als veilige haven staat onder druk. Nu ook de Nederlandse centrale bank, net als eerder Frankrijk en Duitsland, besloten heeft goudvoorraden uit New York te verplaatsen, lijkt het vertrouwen in de stabiliteit van de VS te wankelen.

    De Nederlandsche Bank (DNB) noemde ‘geopolitieke onrust’ als reden voor de verplaatsing van hun goud. De stap volgt op vergelijkbare acties van Frankrijk, dat onlangs het laatste deel van zijn New Yorkse goud verkocht met een winst van ongeveer 14 miljard euro, en Duitsland, dat al tijdens de eerste ambtstermijn van president Trump aanzienlijke transfers deed. Dit toont een duidelijke trend: centrale banken willen meer controle over hun reserves, in plaats van geografische nabijheid.

    Goud wordt weer een strategische troef

    Landen houden van oudsher goud aan als reserveactief, een bron van veiligheid en een tastbare waarde die snel kan worden omgezet in contanten. Na de Tweede Wereldoorlog legden veel landen hun goud neer in de kluizen van de New York Federal Reserve, deels door het toenmalige Amerikaanse leiderschap. Nu zien we dat er meer en meer wordt getwijfeld aan de voordelen van die centralisatie.

    Niet enkel goud voelt de impact. Noorwegen’s staatsoliefonds, met een waarde van omgerekend ruim 2.200 miljard euro, opperde ook een plan om zijn Amerikaanse staatsobligaties te verminderen. De totale overheidsaandelen wil het fonds terugbrengen van 70 naar 50 procent. Dit duidt op een bredere terughoudendheid tegenover Amerikaanse activa.

    De onzekere factor Trump

    Analisten wijzen op de “irrationaliteit van de president” als een belangrijke factor. Steven Blitz, hoofdeconoom van GlobalData TS Lombard, stelt dat centrale banken terecht risico’s overwegen wanneer de Amerikaanse president dreigt met handelsbeperkingen of de rentevoeten wil dicteren. De angst dat goud in New York plotseling niet meer toegankelijk zou zijn, lijkt deels mee te spelen in de beslissing van landen om hun reserves terug te halen.

    De Verenigde Staten blijft met meer dan 8.000 ton de grootste goudhouder ter wereld, gevolgd door Duitsland, Frankrijk en Italië. Nederland bezit ongeveer 1.300 ton, wat neerkomt op ongeveer 55 procent van zijn totale reserves. De goudprijs is sinds de Russische invasie in Oekraïne fors gestegen, met een piek van ongeveer 5.150 euro per ounce in januari, en schommelt nu rond de 4.100 euro.

    Hoewel de Amerikaanse staatsschuld inmiddels 40 biljoen dollar bedraagt en de rente op 10-jarige staatsobligaties naar 4,8 procent is gestegen, blijft de Amerikaanse markt voor velen de meest liquide. Toch is het duidelijk dat de geopolitieke cycli en de onvoorspelbaarheid van de Amerikaanse politiek centrale banken ertoe aanzetten hun beleid kritisch te herbekijken. Wij volgen op of deze trend zich verderzet.

  • Europa Ziet Centrale Bank Donderdag Eerste Rente Verlagen In Vijf Jaar

    Europa Ziet Centrale Bank Donderdag Eerste Rente Verlagen In Vijf Jaar

    De financiële markten houden de adem in: donderdag kondigt de Europese Centrale Bank hoogstwaarschijnlijk een renteverlaging aan. De timing is cruciaal, en de vraag is vooral hoe snel er nog meer verlagingen volgen.

    Wat mogen we donderdag verwachten van de Europese Centrale Bank (ECB)? Het is zo goed als zeker dat de ECB dan de rente verlaagt met 0,25 procentpunt. Dit zou de eerste renteverlaging zijn in vijf jaar tijd, een belangrijke draai in het monetaire beleid na een periode van agressieve renteverhogingen om de inflatie te bestrijden. De markten hebben deze stap al grotendeels ingeprijsd.

    De inflatie in de eurozone is in mei gestegen naar 2,6 procent op jaarbasis, boven de verwachte 2,5 procent. Hoewel dit een lichte tegenvaller is, blijft de kerninflatie – die volatiele prijzen zoals energie en voeding uitsluit – stabiel op 2,9 procent. Deze cijfers wijzen erop dat de prijsstijgingen structureel afzwakken, wat de ECB de ruimte geeft om de monetaire teugels te vieren. De Europese economie vertoont ondertussen tekenen van herstel, met een groei van 0,3 procent in het eerste kwartaal van dit jaar.

    Nieuwe cyclus, maar met onzekerheden

    Deze verwachte verlaging van de beleidsrente markeert het begin van een nieuwe cyclus, maar de verdere koers blijft onzeker. Wij zien vooral dat de ECB een voorzichtige aanpak zal hanteren, mede door de aanhoudende inflatiedruk en de robuuste arbeidsmarkt in de eurozone. Het is onwaarschijnlijk dat er in juli al een tweede renteverlaging volgt, en wij houden het erop dat de ECB de data zorgvuldig zal evalueren voordat ze verdere stappen zet.

    De algemene consensus onder analisten is dat de ECB dit jaar in totaal twee tot drie renteverlagingen zal doorvoeren. Dit is echter minder dan de vier tot vijf verlagingen die begin dit jaar nog werden verwacht. De inflatie is taaier gebleken dan velen dachten, en dit dwingt de centrale bank tot een meer gematigde aanpak. Een belangrijke factor in de besluitvorming van de ECB is ook het beleid van andere grote centrale banken, zoals de Amerikaanse Federal Reserve, die eveneens worstelt met aanhoudende inflatie.

    Wat betekent dit voor de markten?

    Voor spaarders en beleggers betekent deze renteverlaging mogelijk een lichte daling van de spaarrentes, al zullen banken waarschijnlijk niet onmiddellijk de volledige verlaging doorrekenen. De impact op de beurzen kan positief zijn, omdat lagere rentes de financieringskosten voor bedrijven verlagen en aandelen aantrekkelijker maken ten opzichte van obligaties.

    Toch moeten we eerlijk zijn over de onzekerheid: de weg is nog lang en de ECB zal haar beleid blijven aanpassen op basis van de economische ontwikkelingen. De komende maanden zullen cruciaal zijn om te zien hoe de inflatie en de economische groei zich verder ontwikkelen, en of de ECB haar voorzichtige aanpak kan vasthouden zonder de economie af te remmen of de inflatie opnieuw aan te wakkeren.

  • ECB En Brazilië Onderzoeken Koppeling Instant Betaalsystemen, Proefproject Mogelijk In 2028

    ECB En Brazilië Onderzoeken Koppeling Instant Betaalsystemen, Proefproject Mogelijk In 2028

    De Europese Centrale Bank (ECB) en de centrale bank van Brazilië verkennen een mogelijke integratie tussen hun instant betaalsystemen, wat grensoverschrijdende transacties voor miljoenen gebruikers moet vereenvoudigen.

    Tot op heden waren grensoverschrijdende betalingen tussen Europa en Brazilië vaak complex en traag, met hogere kosten tot gevolg. Daar komt mogelijk verandering in: de Europese Centrale Bank (ECB) en de centrale bank van Brazilië onderzoeken momenteel hoe hun respectievelijke instant betaalsystemen, Targets Instant Payment Settlement (Tips) en Pix, aan elkaar gekoppeld kunnen worden. Bronnen dicht bij het dossier melden aan persbureau Reuters dat een proefproject al in 2028 van start zou kunnen gaan, wat een aanzienlijke stap zou betekenen in de wereldwijde financiële infrastructuur.

    Mijlpaal Voor Grensoverschrijdende Betalingen

    De mogelijke koppeling is onderdeel van een bredere strategie van het Eurosysteem om de uitwisseling van geld tussen Europa en andere landen te vergemakkelijken. Dit is niet alleen relevant voor bedrijven, maar ook voor individuen die bijvoorbeeld geld willen overmaken naar familie in het buitenland. We zien dat de ECB vorig jaar al begonnen is met een gelijkaardig project om Tips te verbinden met India’s Unified Payment Interface (UPI) en andere real-time betalingsnetwerken in Azië.

    Het Braziliaanse Pix, gelanceerd eind 2020, heeft zichzelf bewezen als een enorm succes. Liefst 170 miljoen mensen maken er gebruik van, wat neerkomt op 91 procent van de volwassen Braziliaanse bevolking. Een recent voorbeeld van de sterke groei van Pix is de registratie van 152,7 miljoen transacties op één dag in november 2023, met een totaal volume van 35,5 miljard euro. Dit toont aan hoe diep het systeem geworteld is in de Braziliaanse economie. De euro, Zweedse kroon en Deense kroon zijn al beschikbaar voor betalingen via Tips; de Noorse kroon volgt in 2028 en de IJslandse kroon later.

    Amerikaanse Zorgen En Toekomstperspectieven

    Toch zijn niet alle partijen even enthousiast over de internationale expansie van Pix. In de Verenigde Staten klinkt er kritiek. De Amerikaanse overheid heeft het staatsgesteunde systeem ‘oneerlijk’ genoemd en gebruikt het als rechtvaardiging voor de invoering van nieuwe handelstarieven tegen Brazilië. De bezorgdheid is dat een sterk internationaal Pix-netwerk de dominantie van Amerikaanse financiële instellingen en de rol van de dollar kan aantasten. Wij zien dit als een strijd om invloed in het wereldwijde betalingsverkeer, waar de VS zijn leidende positie bedreigd ziet.

    De concrete uitwerking van de koppeling tussen Tips en Pix zal bepalen hoe snel en efficiënt mensen en bedrijven in beide regio’s straks grensoverschrijdend kunnen betalen. Het blijft de vraag of de Amerikaanse bezwaren deze plannen kunnen vertragen of zelfs dwarsbomen, maar de intentie tot samenwerking is duidelijk. Dit is een ontwikkeling die wij nauwlettend in de gaten houden, want het kan een voorbode zijn van meer wereldwijde integratie van instant betalingssystemen.

  • Goudmarkt Blijft Standhouden Rond Recordprijs, Ondanks Halvering Aankoop Centrale Banken

    Goudmarkt Blijft Standhouden Rond Recordprijs, Ondanks Halvering Aankoop Centrale Banken

    De vraag naar goud blijft groot, maar de drijvende kracht verschuift. Terwijl centrale banken hun aankopen halveerden in juli, namen investeerders de fakkel over door miljarden euro’s in goud-ETF’s te pompen.

    De goudprijs heeft de afgelopen periode standgehouden rond recordhoogtes, een opmerkelijke vaststelling aangezien de aankopen door centrale banken in juli met meer dan de helft daalden. Dit betekent dat investeerders de rol van voornaamste ondersteuning van de goudmarkt steeds meer overnemen.

    Volgens cijfers van de World Gold Council (WGC) zakten de netto-aankopen door de officiële sector met 54 procent tot 23 ton, vergeleken met 51 ton in juni. Toch bleef het edelmetaal boven de 4.100 euro per troy ounce (ongeveer 4.475 dollar) handelen, wat aantoont dat de markt voldoende andere steun geniet. China en Polen waren in juli de grootste kopers, met respectievelijk 20 ton en 8 ton. Rusland verkocht daarentegen 6 ton, terwijl Turkije, Jordanië en Oezbekistan elk ongeveer 1 ton van hun reserves afstoten.

    Investeerders Nemen Het Over

    De vertraging bij centrale banken betekent zeker geen afscheid van hun rol. Doorheen juli kochten centrale banken ongeveer 130 ton goud aan, iets minder dan de 160 ton in dezelfde periode vorig jaar, maar nog steeds historisch hoog, zo stellen analisten Helen Amos en George Heppel van BMO. Ze voorzien dat de totale jaarlijkse aankopen van centrale banken weliswaar onder het niveau van 2025 zullen liggen, maar desalniettemin aanzienlijk zullen zijn.

    De verschuiving naar private investeerders is duidelijk merkbaar. Wereldwijde, fysiek gedekte goud-ETF’s (Exchange Traded Funds) zagen in juli netto-instromen van ruim 2,7 miljard euro (3 miljard dollar), na twee opeenvolgende maanden van uitstroom. De totale holdings stegen hierdoor met 23 ton tot 4.068 ton, wat nagenoeg overeenkomt met de netto-aankopen van centrale banken in diezelfde maand. Vooral Europese fondsen leidden deze heropleving, terwijl Aziatische fondsen dit jaar de grootste bijdrage leverden aan de totale instroom van ongeveer 10,1 miljard euro (11 miljard dollar).

    Strategische Verschuivingen

    Naast de hoeveelheid goud die centrale banken aanhouden, wordt ook de opslaglocatie steeds belangrijker. Een recente WGC-enquête toonde aan dat 9 procent van de respondenten van plan is om de komende twaalf maanden hun opslaglocaties in het buitenland te diversifiëren, een stijging van 2 procentpunten ten opzichte van 2025. Nog eens 7 procent overweegt de binnenlandse opslag te verhogen.

    Dit zagen we recentelijk in Nederland, waar de centrale bank 86 ton goud verplaatste van Noord-Amerika naar Londen en haar eigen kluizen. De Nederlandse Bank verlaagde daarmee haar allocatie in New York, zonder de totale reserves te wijzigen. Dit wijst op een groeiende trend waarbij soevereine bewaring een belangrijkere rol speelt in het goudverhaal. Ook de Bank van Korea maakte bekend voor het eerst in dertien jaar goud te hebben aangekocht, ongeveer 230 miljoen euro (250 miljoen dollar) via goud-ETF’s, en is van plan om binnenlands geraffineerd goud te kopen. Dit onderstreept het strategische belang van goud in de huidige financiële context.

  • Goudprijs Klimt Naar Record Van 2.365 Dollar, Gedragen Door Centrale Banken

    Goudprijs Klimt Naar Record Van 2.365 Dollar, Gedragen Door Centrale Banken

    De goudprijs heeft zijn klim onverminderd voortgezet en piekte deze week naar een nieuw record van 2.365 dollar (ongeveer 2.190 euro) per troy ounce. Deze gestage opmars, die al een tijdje gaande is, wijst op een aanhoudende vraag en een groeiende onzekerheid op de wereldmarkten. Wij zien vooral dat een combinatie van factoren de edelmetaalprijs de hoogte injaagt.

    De stijging van de goudprijs heeft de jongste tijd alle verwachtingen overtroffen, zelfs die van traditionele goudanalisten. Velen hadden de grens van 2.100 dollar per troy ounce al als een stevige weerstand beschouwd. Dat dit niveau nu met gemak doorbroken is, toont aan dat de onderliggende krachten sterker zijn dan gedacht. Twee belangrijke pijlers dragen deze opwaartse trend: de aanhoudende aankopen door centrale banken en de toenemende geopolitieke spanningen.

    Centrale Banken Blijven Massa’s Goud Kopen

    Centrale banken wereldwijd hebben de voorbije twee jaar massaal goud ingeslagen. In het jaar 2022 kochten ze bijvoorbeeld 1.082 ton goud, gevolgd door nog eens 1.037 ton in 2023. De World Gold Council, die de goudmarkt nauwlettend volgt, meldt dat dit een onafgebroken trend is die ook in 2024 doorzet. Die aankopen vormen een cruciaal steunpunt voor de goudprijs. Wij houden het erop dat dit strategisch aankooppatroon, vaak gedreven door de wens om de reserves te diversifiëren en de afhankelijkheid van de Amerikaanse dollar te verminderen, een solide basis creëert voor verdere prijsstijgingen. Landen als China en India zijn hierin bijzonder actief, wat hun economische strategieën en monetaire beleid weerspiegelt.

    Geopolitieke Risico’s Drijven Vraag Op

    Naast de centrale banken speelt de mondiale geopolitieke situatie een belangrijke rol. Conflicten zoals de oorlog in Oekraïne en de onrust in het Midden-Oosten creëren een gevoel van onzekerheid. In tijden van crisis en instabiliteit zoeken beleggers traditioneel hun toevlucht tot veilige activa, en goud is daarvan de ultieme vertegenwoordiger. Dat lezen wij als een signaal dat de vraag naar goud niet alleen door economische overwegingen wordt gestuwd, maar ook door een dieper liggende behoefte aan bescherming tegen onverwachte gebeurtenissen. De aanhoudende dreiging van inflatie draagt hier eveneens aan bij; goud wordt vaak gezien als een betrouwbare hedge tegen een dalende koopkracht van valuta.

    Wat Wij Zien Voor De Toekomst Van Goud

    Terwijl de inflatie in veel westerse landen lijkt af te nemen, blijft de reële rente in de VS nog steeds negatief. Dit betekent dat de rente die je krijgt op spaargeld of obligaties, na correctie voor inflatie, lager is dan nul. Dat maakt goud aantrekkelijker als alternatief, omdat het geen rente oplevert maar ook niet erodeert door inflatie. Wij denken dat zolang deze situatie aanhoudt, en de geopolitieke spanningen niet significant afnemen, de opwaartse druk op de goudprijs zal blijven bestaan. De recente prijsstijgingen zijn geen kortstondige hype, maar eerder een reflectie van diepere structurele verschuivingen in de wereldwijde financiële en politieke landschappen. Het is nog afwachten hoe de prijs zich verder zal ontwikkelen, maar de signalen voor een verdere klim zijn duidelijk.

  • Amerikaanse Aandelenmarkten Sluiten Lager Af Terwijl Obligatierentes Stijgen Naar Meerjarige Hoogtepunten

    Amerikaanse Aandelenmarkten Sluiten Lager Af Terwijl Obligatierentes Stijgen Naar Meerjarige Hoogtepunten

    De Amerikaanse aandelenmarkten hebben dinsdag een stap terug gezet, met de S&P 500 die 0,71 procent lager sloot, de Dow Jones Industrial Average die 0,79 procent verloor en de Nasdaq 100 die 1,29 procent daalde. Deze beweging komt doordat de obligatierentes wereldwijd naar meerjarige hoogtepunten stegen, wat de bezorgdheid over aanhoudende inflatie en verdere renteverhogingen door centrale banken aanwakkert.

    De stijgende olieprijzen, die dinsdag met meer dan 5 procent toenamen tot een hoogtepunt in zes weken, hebben de inflatieverwachtingen verder opgedreven. Dit, gecombineerd met tegenvallende Amerikaanse economische cijfers – zoals een lagere ISM-index voor de maakindustrie en onverwacht gedaalde bouwuitgaven in juli – zorgde voor extra druk op de markten. Ook de opmerkingen van Fed-gouverneur Michael Barr, die stelde dat de centrale bank ‘resoluut moet optreden’ met renteverhogingen als de inflatie niet voldoende afneemt, droegen bij aan de onzekerheid.

    Obligatierentes Op Recordhoogte

    De wereldwijde obligatiemarkt kende dinsdag een forse uitverkoop, wat resulteerde in aanzienlijk hogere rentes. De rente op de Britse tienjarige staatsobligatie, de Gilt, schoot omhoog naar 5,25 procent, het hoogste niveau in achttien jaar. In Duitsland bereikte de tienjarige Bund-rente 3,36 procent, een vijftienjarig record. Japan zag zijn tienjarige JGB-rente stijgen naar 3,00 procent, een dertigjarig hoogtepunt. Ook de Amerikaanse tienjarige T-note-rente klom naar 4,80 procent, het hoogste punt in anderhalf jaar.

    Deze stijging van de rentes heeft een directe impact op de waardering van aandelen, vooral die van groeibedrijven en technologiebedrijven, aangezien hogere rentes toekomstige winsten minder waardevol maken. Wij zien vooral dat beleggers hogere rendementen eisen om obligaties aan te houden, gezien de vrees voor aanhoudende inflatie en de toegenomen overheidsuitgaven. Dit verklaart de terugval bij chipmakers en bedrijven die actief zijn in AI-infrastructuur, waarvan de aandelen dinsdag met meer dan 3 procent daalden.

    Europese Centrale Bank Onder Druk

    Ook in Europa zijn de centrale banken alert. De inflatie in de Eurozone steeg in augustus met 3,3 procent op jaarbasis, de grootste stijging in bijna drie jaar. Hoewel de kerninflatie met 2,4 procent iets lager uitviel dan verwacht, heeft een lid van de Raad van Bestuur van de ECB, Martin Kocher, aangegeven dat de opwaartse risico’s voor inflatie zijn toegenomen. Als dit beeld wordt bevestigd in de nieuwe prognoses van de ECB, dan achten wij een nieuwe renteverhoging op korte termijn noodzakelijk. De markten houden dan ook rekening met een kans van 99 procent op een renteverhoging van 25 basispunten door de ECB tijdens de beleidsvergadering op 10 september.

    De onzekerheid over de toekomstige rentetarieven en de economische vooruitzichten blijft de markten beheersen. Hoewel de winstcijfers van de S&P 500-bedrijven in het tweede kwartaal met bijna 32 procent boven verwachting uitkwamen, voornamelijk gedreven door AI-gerelateerde uitgaven, wegen de macro-economische factoren zwaarder. Wij volgen dit verder op, want de balans tussen bedrijfsprestaties en de bredere economische context blijft een delicate evenwichtsoefening.

  • Voormalig Fed-Bestuurder Warsh Ziet Inflatie Deze Zomer Onvoldoende Verbeteren

    Voormalig Fed-Bestuurder Warsh Ziet Inflatie Deze Zomer Onvoldoende Verbeteren

    De Federal Reserve heeft haar werk nog niet afgerond in de strijd tegen de inflatie, zo waarschuwde Kevin Warsh, een voormalig bestuurder van de Amerikaanse centrale bank. De onderliggende trend van prijsstijgingen is volgens hem deze zomer niet voldoende afgekoeld.

    De Amerikaanse centrale bank, de Federal Reserve (Fed), is mogelijk nog niet klaar met het beteugelen van de inflatie. Dat stelde Kevin Warsh, een voormalig bestuurder van de Fed, tijdens het jaarlijkse symposium voor centrale banken in Jackson Hole. Volgens Warsh is de onderliggende inflatietrend deze zomer onvoldoende verbeterd om het werk als voltooid te beschouwen.

    Warsh benadrukte de noodzaak om zeker te zijn dat de kerninflatie, die volatiele voedsel- en energieprijzen uitsluit, op een duurzame manier terugkeert naar de doelstelling van de Fed. Wij zien vooral dat de centrale banken wereldwijd worstelen met de hardnekkigheid van prijsstijgingen, zelfs na meerdere renteverhogingen. De uitspraken van Warsh suggereren dat de Fed mogelijk nog meer stappen moet ondernemen om de prijsstabiliteit te herstellen.

    Wat de Fed Bezighoudt

    De Federal Reserve heeft de afgelopen periode agressief de rente verhoogd om de inflatie, die tot recordhoogtes steeg, onder controle te krijgen. Het doel is om de economie af te koelen zonder een recessie te veroorzaken. Een delicate evenwichtsoefening, zo blijkt. De kerninflatie, een belangrijke graadmeter voor de Fed, blijft een punt van zorg. Deze weerspiegelt de bredere prijsdruk in de economie en is minder gevoelig voor kortstondige schommelingen.

    Wij houden het erop dat de Fed nauwlettend de arbeidsmarkt en consumentenbestedingen in de gaten houdt. Een sterke arbeidsmarkt kan de lonen opdrijven, wat weer kan leiden tot hogere prijzen. De uitdaging voor de Fed is om de vraag in de economie te temperen zonder de groei volledig te smoren. De woorden van Warsh zijn een herinnering dat de strijd tegen inflatie vaak langer duurt dan gehoopt en dat een voorbarige overwinning riskant kan zijn.

    Blik Op De Toekomst

    De opmerkingen van Warsh komen op een moment dat de financiële markten speculeren over de volgende stappen van de Fed. Zal de centrale bank de rente nog verder verhogen, of kiest ze voor een pauze om de effecten van eerdere verhogingen af te wachten? Wij twijfelen of de Fed al voldoende bewijs heeft gezien om haar koers te wijzigen. De centrale bank heeft eerder aangegeven dat ze zal blijven handelen totdat de inflatie duidelijk en duurzaam op weg is naar de doelstelling van twee procent.

    Jackson Hole is traditioneel een belangrijke bijeenkomst waar centrale bankiers hun visie delen en hint geven over toekomstig beleid. De waarschuwing van Warsh, een stem met ervaring binnen de Fed, zal zeker meewegen in de discussies. Het is een signaal dat de weg naar stabiele prijzen nog niet is voltooid en dat er mogelijk nog moeilijke beslissingen op til zijn voor de Amerikaanse centrale bank.