Nu centrale banken de rente op peil houden, richten steeds meer beleggers hun blik op de obligatiemarkt. Vooral kortere en middellange looptijden bieden volgens Trends kansen, terwijl ook langlopende obligaties opnieuw in beeld komen.
De aanhoudend hoge rentestanden, die we de afgelopen tijd zagen door het beleid van centrale banken wereldwijd, blijken een onverwachte opportuniteit te creëren voor de obligatiemarkt. Waar de focus lange tijd op aandelen lag, ziet Trends nu dat obligaties met name voor de meer voorzichtige belegger weer aan aantrekkelijkheid winnen. De huidige economische omstandigheden, waarin de vrees voor een langdurig restrictief monetair beleid groeit, stuwen de rendementen op obligaties omhoog.
De verschuiving van de aandacht is begrijpelijk. Jarenlang brachten obligaties nauwelijks iets op, maar dat is nu wel anders. Beleggers die op zoek zijn naar een stabieler rendement dan de volatiliteit op de aandelenmarkten, vinden in obligaties opnieuw een interessant alternatief. Wij zien vooral dat de markt anticipeert op een scenario waarin de rente nog enige tijd hoog zal blijven, wat de huidige instapmomenten extra interessant maakt voor wie op zoek is naar voorspelbare inkomstenstromen.
Rentestijging wereldwijd voelbaar
De stijgende rente is geen lokaal fenomeen. De Deutsche Bank benadrukt dat de rentestijging zich wereldwijd verspreidt. In de Verenigde Staten bijvoorbeeld, schommelde de tweejaarsrente rond de 4,9 procent, een stijging van 138 basispunten sinds het begin van het jaar. De tienjaarsrente overschreed de 5,2 procent, terwijl de dertigjaarsrente zelfs boven de 5,5 procent uitkwam. Deze forse bewegingen zijn het resultaat van een complexe mix van monetaire beslissingen, structurele economische factoren en oplopende begrotingstekorten, die niet zomaar zullen verdwijnen.
Volgens analisten van Deutsche Bank verklaart de reële rente het grootste deel van deze stijging, veel meer dan de inflatieverwachtingen. Dit wijst erop dat beleggers vooral rekening houden met een langer durend restrictief beleid van centrale banken, en minder met een explosieve inflatie. Voor beleggers betekent dit dat er reële rendementen te halen zijn, iets wat lange tijd ondenkbaar was.
Nieuwe concurrentie en begrotingsdruk
Opvallend is dat artificiële intelligentie (AI) ook een rol speelt in de obligatiemarkt, zij het indirect. De hype rond AI heeft veel kapitaal naar Amerikaanse aandelen getrokken, die nu rechtstreeks concurreren met obligaties. Tegelijkertijd financieren bedrijven hun grootschalige AI-investeringen steeds vaker via bedrijfsobligaties, die voor institutionele beleggers een aantrekkelijker rendement bieden dan staatsobligaties. Dit zorgt voor extra dynamiek op de obligatiemarkt.
Daarnaast blijft de druk van oplopende begrotingstekorten en snel stijgende staatsschulden een belangrijke factor. Denk aan de Verenigde Staten, waar de schuld de grens van 40.000 miljard dollar nadert. Het Congressional Budget Office verwacht dat de Amerikaanse begrotingstekorten het komende decennium bijna 7 procent van het bbp zullen bedragen. Dit betekent dat er meer staatsobligaties moeten worden uitgegeven, wat de vraag naar kapitaal verhoogt en beleggers een hogere risicopremie doet eisen.
Kansen voor de korte en lange termijn
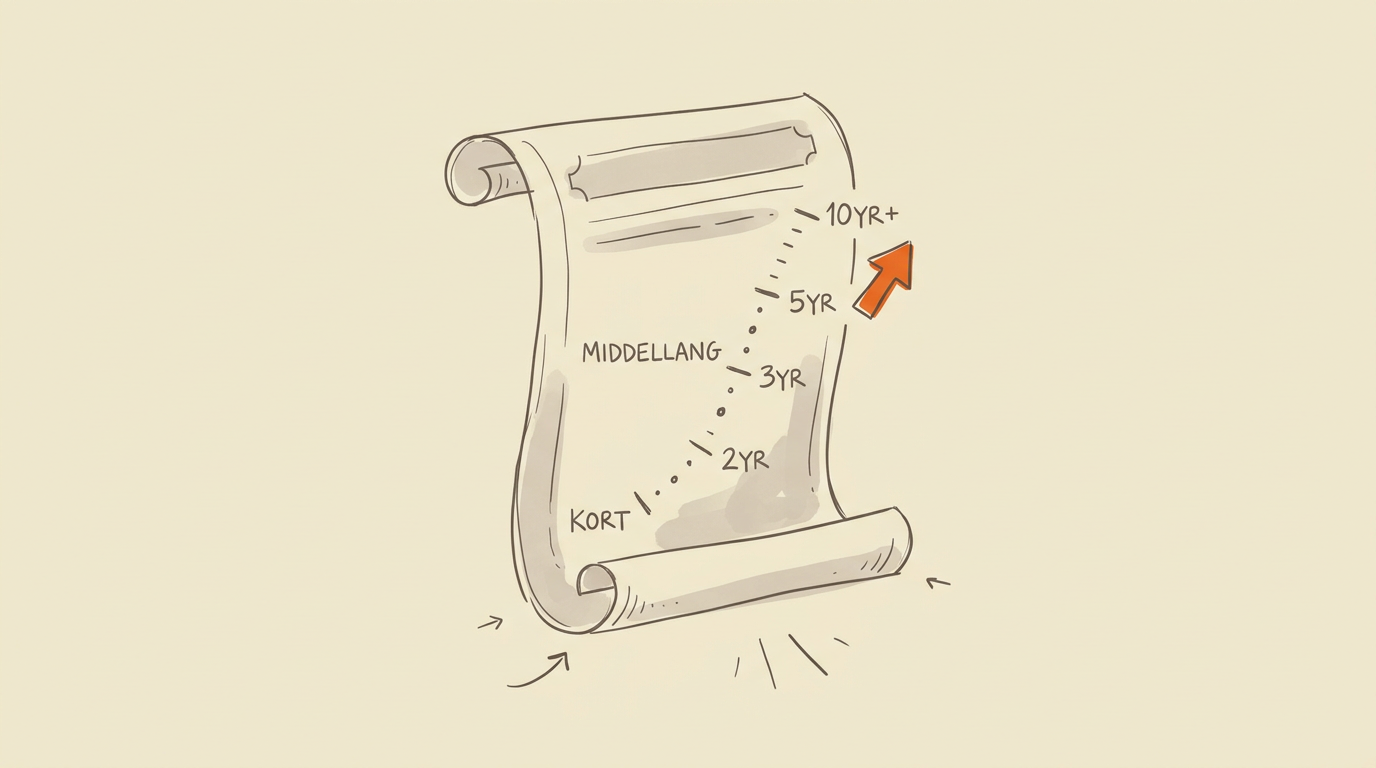
Voor de korte termijn liggen de beste kansen in obligaties met een looptijd van twee tot vijf jaar. Deze zijn minder gevoelig voor verdere renteschommelingen en profiteren toch van de hogere basisrente. Voor beleggers met een langere beleggingshorizon en een hogere risicobereidheid kunnen ook langlopende obligaties (tien jaar of meer) interessant zijn, gezien de huidige rendementen.
Wij zouden hier niet zomaar voor de langste looptijden gaan zonder een goed inzicht in de onderliggende risico’s, zoals de inflatieontwikkeling en de begrotingssituatie van de uitgevende overheid. De markt houdt immers rekening met een economie die tot voor kort nog met meer dan 6,5 procent op jaarbasis groeide, gekenmerkt door een krappe arbeidsmarkt en een robuuste consumptie. Wij denken dat de rente uiteindelijk iets soepeler zal worden, maar de structurele druk blijft. Overigens noteert Bitcoin (BTC) vandaag, 8 oktober om 16:33, 73.676 euro. Dat is een daling van 2,0 procent over de afgelopen zeven dagen, terwijl de Fear & Greed Index op 64 van 100 staat, wat duidt op ‘Greed’. Dit toont aan dat er nog steeds veel kapitaal in risicovollere activa zit, ondanks de aantrekkelijkere rendementen op obligaties.
Frankrijk en Italië: Europese verschillen
Binnen Europa zijn er duidelijke verschillen te zien. Frankrijk blijft bijvoorbeeld een zwakke schakel, met een renteverschil ten opzichte van Duitsland dat op het hoogste niveau staat sinds de Europese schuldencrisis. De hoge begrotingstekorten en politieke onzekerheid houden de druk op de Franse obligaties hoog. Beleggers zullen elk begrotingsplan nauwlettend beoordelen en een duurzame daling van de Franse risicopremie lijkt dan ook onwaarschijnlijk.
Italië daarentegen, dat in het verleden ook gevoelig was voor schokken, heeft zijn begrotingssituatie aanzienlijk verbeterd en lijkt opnieuw aan de Europese normen te voldoen. Dit illustreert dat hoewel de globale rentetrend duidelijk is, specifieke landenfractoren nog steeds een grote rol spelen in de aantrekkelijkheid van obligaties.
Wat betekent dit nu?
De terugkeer van reële rendementen op obligaties opent nieuwe perspectieven voor beleggers die voorheen weinig alternatieven hadden buiten risicovolle activa. De huidige marktomstandigheden, gedreven door aanhoudend hoge rentetarieven en structurele factoren zoals begrotingsdruk, maken obligaties weer een serieuze overweging. Het is echter cruciaal om niet blind te staren op de hoge rendementen en rekening te houden met de specifieke risico’s per looptijd en per uitgevende partij, vooral in een markt die nog steeds veel onzekerheid kent.