Tag: Financiële Markten

  • CFTC Waarschuwt Voor Manipulatie Bij ‘Mention Market’ Voorspellingscontracten

    CFTC Waarschuwt Voor Manipulatie Bij ‘Mention Market’ Voorspellingscontracten

    De Amerikaanse Commodity Futures Trading Commission (CFTC) heeft een advies uitgebracht waarin het de ‘mention market’ contracten op de korrel neemt. Deze contracten, die afhangen van specifieke uitspraken of gebeurtenissen, zijn volgens de toezichthouder gevoelig voor manipulatie.

    De Amerikaanse Commodity Futures Trading Commission (CFTC) heeft, via haar afdeling Markttoezicht, een waarschuwing de wereld ingestuurd over ‘mention market’ voorspellingscontracten. Deze contracten baseren hun uitkomst op de vraag of een individu bepaalde woorden zal uitspreken, een evenement zal bijwonen of op een andere manier zal interageren. Volgens de toezichthouder brengen ze een ‘verhoogd risico op manipulatie’ met zich mee.

    De bezorgdheid van de CFTC komt voort uit de aard van deze contracten: de afwikkeling ervan hangt af van specifieke handelingen van een persoon die mogelijk niet onafhankelijk tot stand komen of extern verifieerbaar zijn. Dit maakt ze kwetsbaar voor beïnvloeding van binnenuit. Het advies van de CFTC, genaamd ‘Staff Letter No. 26‑27’, stelt duidelijk dat dergelijke contracten slechts in zeer beperkte omstandigheden mogen worden aangeboden zonder de Commodity Exchange Act te overtreden.

    Bezorgdheid Over Manipulatie Neemt Toe

    De populariteit van voorspellingsmarkten is de laatste tijd sterk toegenomen, wat ook de aandacht van toezichthouders heeft getrokken. Wij zien hier een duidelijke parallel met andere opkomende financiële producten, waar de snelle groei vaak pas achteraf leidt tot een scherpere regelgeving. De CFTC benadrukt dat de aangewezen contractmarkten (DCM’s) die deze producten aanbieden, voldoende maatregelen moeten nemen om manipulatie te voorkomen en gedetailleerde analyses per contract moeten aanleveren. De toezichthouder heeft in het afgelopen jaar al stappen ondernomen en aanklachten ingediend. Zo werd een voormalig medewerker van het Witte Huis en de voormalige vertegenwoordiger George Santos beschuldigd van het profiteren van voorkennis op dergelijke markten.

    Insider Trading En Onverifieerbare Uitkomsten

    De kern van het probleem ligt in de potentiële ondoorzichtigheid van de ‘mention market’ contracten. Wanneer de uitkomst van een contract afhangt van de acties van een specifiek individu, bestaat het gevaar dat mensen met voorkennis deze informatie kunnen misbruiken. Dit kan leiden tot oneerlijke voordelen en ondermijnt het vertrouwen in de markt. De CFTC-staf zegt hierover: ‘Dit advies is bedoeld om DCM’s te waarschuwen dat ‘Mention Market’ contracten een verhoogd risico op manipulatie kunnen inhouden.’ Dergelijke contracten, waarvan de waarde kan stijgen of dalen op basis van bijvoorbeeld een tweet van president Trump, vallen onder de loep.

    Regels Voor Handelsplatformen

    De toezichthouder herinnert de handelsplatformen eraan dat ze volgens Kernprincipe 3 enkel contracten mogen aanbieden die niet makkelijk vatbaar zijn voor manipulatie. Dit is een belangrijk principe dat de integriteit van de financiële markten moet waarborgen. Voorspellingsmarkten zoals Kalshi, waar gebruikers kunnen inzetten op gebeurtenissen als de rentebesluiten van de Federal Reserve of presidentsverkiezingen, hebben een groeiend handelsvolume van miljarden euro’s. Een andere speler, Polymarket, verwerkte in 2024 al meer dan 15 miljoen euro aan weddenschappen op de Amerikaanse presidentsverkiezingen. De toezichthouder wil zeker stellen dat deze snelgroeiende markten niet ontaarden in een speeltuin voor manipulatoren en eist grondige analyses van elk product. Dit soort waarschuwingen zijn niet nieuw; in het verleden heeft de CFTC ook al opgetreden tegen bedrijven als Coinbase en Circle.

    Wat betekent dit nu?

    De waarschuwing van de CFTC onderstreept een bredere trend: toezichthouders worden steeds alerter op de risico’s van nieuwe financiële producten, vooral wanneer deze onvoldoende transparantie of verificatiemogelijkheden bieden. Voor aanbieders van voorspellingsmarkten betekent dit een verplichting om hun contracten kritisch te bekijken en robuuste controles in te voeren. Voor de lezer betekent het dat de toezichthouder de financiële markten, inclusief de meer exotische producten, nauwlettend in de gaten blijft houden om de integriteit te bewaren.

  • Europa Verlengt Sancties Tegen Bijna Drie Duizend Russen, Twee Oligarchen Vallen Toch Af

    Europa Verlengt Sancties Tegen Bijna Drie Duizend Russen, Twee Oligarchen Vallen Toch Af

    Na lang onderhandelen stemden de 27 lidstaten in met een verlenging van de strafmaatregelen tegen bijna drieduizend Russische individuen en entiteiten, maar Frankrijk en Luxemburg bedongen de schrapping van twee miljardairs.

    De Europese Unie heeft op het nippertje besloten de sancties tegen bijna drieduizend Russische bedrijven en personen te verlengen. Een akkoord werd dinsdagavond laat bereikt, vlak voordat de bestaande sancties zouden vervallen. Opmerkelijk is dat de Russisch-Oezbeekse miljardair Alisjer Oesmanov en de Russisch-Israëlische bankier Michail Fridman van de sanctielijst zijn gehaald. Deze beslissing, die volgde op intensieve onderhandelingen en druk van enkele lidstaten, is door Oekraïne met grote onvrede ontvangen.

    De verlenging van de sancties, die inreisverboden en de bevriezing van tegoeden omvatten, geldt nu voor een periode van drie jaar, tot september 2029. Dit is een significante wijziging ten opzichte van de eerdere zesmaandelijkse evaluatiecyclus, een aanpassing die de complexiteit en de steeds langer wordende onderhandelingsprocessen binnen de EU weerspiegelt. De sancties waren oorspronkelijk gericht op het isoleren van de Russische economie en het beperken van de financiering van de oorlog in Oekraïne, maar de meest recente beslissingen tonen aan dat de eenheid binnen de EU onder druk staat.

    Laatste moment akkoord met uitzonderingen

    Het akkoord van dinsdagavond was het resultaat van dagenlange spanningen. De sancties moesten uiterlijk 15 september worden verlengd, maar die deadline werd meerdere keren verschoven om lidstaten de ruimte te geven voor een compromis. Een Ierse EU-woordvoerder bevestigde dat de EU-ambassadeurs erin slaagden de verlenging net voor middernacht te bekrachtigen.

    De belangrijkste knelpunten waren de verzoeken van Frankrijk en Luxemburg om respectievelijk Alisjer Oesmanov en Michail Fridman van de sanctielijst te verwijderen. Letland verzette zich aanvankelijk tegen deze schrappingen, maar liet zijn blokkade uiteindelijk varen. Wat Letland hiervoor in ruil kreeg, is onduidelijk, maar de consensus over de verlenging van de bredere sancties tegen de bijna drieduizend andere entiteiten prevaleerde.

    De schrapping van Oesmanov en Fridman is niet zonder controverse. Oesmanov, door zakenblad Forbes geschat op een vermogen van ongeveer 12 miljard euro, staat bekend als een van de rijkste bondgenoten van president Poetin. Zijn luxejacht ‘Dilbar’, met een geschatte waarde van 550 miljoen euro, werd in 2022 in beslag genomen in Duitsland. Frankrijk zou om nationale veiligheidsredenen, mogelijk gelinkt aan onderhandelingen over de vrijlating van Franse burgers in Azerbeidzjan, hebben aangedrongen op zijn verwijdering. Michail Fridman, medeoprichter van de Alfa Bank, heeft een geschat vermogen van ongeveer 15 miljard dollar en had een rechtszaak aangespannen tegen Luxemburg vanwege zijn geblokkeerde tegoeden. Hij eist een schadevergoeding van 14,5 miljard euro, wat Luxemburg mogelijk kwetsbaar zou maken voor arbitrage als alleen Oesmanov van de lijst zou zijn gehaald.

    Oekraïne spreekt van een “cadeau aan Rusland”

    De reacties vanuit Oekraïne waren voorspelbaar scherp. Premier Sergi Koretsky noemde de beslissing “immoreel en zelfvernietigend”, stellend dat Europa degenen die de oorlog mogelijk maken niet als vrienden kan behandelen. Minister van Buitenlandse Zaken Andri Sybiha sprak van een “onaanvaardbaar” signaal aan Moskou, vooral omdat er volgens hem “niets is veranderd” aan de situatie die leidde tot de oorspronkelijke sancties. President Volodymyr Zelensky hekelde de beslissing vorige week al, door te stellen dat dit “absoluut niet het moment is om sancties op te heffen en cadeaus aan Rusland te geven”.

    Deze kritiek toont de kloof tussen de pragmatische onderhandelingen binnen de EU en de morele verontwaardiging in Kiev. Terwijl EU-lidstaten worstelen met hun eigen nationale belangen en de noodzaak om unanimiteit te bewaren, ziet Oekraïne elke versoepeling van de sancties als een verzwakking van de gezamenlijke front tegen Rusland. De verwijdering van twee zulke prominente figuren – die beiden door Oekraïne worden gezien als cruciale pijlers van het Russische regime – creëert een precedent dat de effectiviteit van toekomstige sanctiepakketten kan ondermijnen. Wij zien vooral dat de EU-eenheid, die in de beginfase van de oorlog zo robuust leek, steeds meer barsten vertoont onder de druk van individuele lidstaten met hun eigen agenda’s.

    Internationale context en Amerikaanse maatregelen

    De beslissing van de EU volgt op recente acties van de Verenigde Staten. President Donald Trump kondigde eerder deze week ook sancties af tegen Rusland, gericht op de Russische economie en landen die de Russische oorlogskas spekken via olie- en gasimporten. De vijf grootste importeurs van Russische olie en gas krijgen te maken met heffingen van 100 procent. Dit pakket is eveneens gericht tegen Russische politici, militairen, banken en de zogeheten ‘schaduwvloot’ van olietankers.

    De Amerikaanse sancties lijken breder en minder gevoelig voor interne politieke druk, wat een contrast vormt met de moeizame besluitvorming binnen de EU. Waar de VS de focus legt op directe economische impact via heffingen en brede doelwitten, zien we in de EU een meer gedetailleerde, maar tegelijk complexere afweging. Oesmanov en Fridman zijn overigens niet alleen door de EU gesanctioneerd; ook het VK, de VS, Australië, Canada en Nieuw-Zeeland hebben hen op hun sanctielijsten staan. Het is nog onduidelijk of deze landen hun sancties zullen heroverwegen na de EU-beslissing, wat de complexiteit van de internationale sanctieregimes verder vergroot.

    Financiële markten en de betekenis voor de Benelux

    De verlenging van de sancties en de verschuiving naar een driejarige evaluatieperiode creëren een zekere mate van stabiliteit in de financiële markten ten aanzien van de geopolitieke risico’s. Hoewel de specifieke impact van de schrapping van Oesmanov en Fridman op de bredere markt beperkt zal zijn, kan het de discussie over toekomstige investeringen in Rusland en de handhaving van sancties beïnvloeden. Voor beleggers uit de Benelux die exposure hebben aan sectoren die gevoelig zijn voor geopolitieke spanningen, zoals energie, defensie of grondstoffen, betekent dit dat de onzekerheid over de EU-relatie met Rusland op de lange termijn blijft bestaan, maar op de korte termijn enigszins gestabiliseerd is door de verlenging van de huidige maatregelen.

    De discussies rond de sancties en de uitzonderingen laten zien hoe nationale belangen de Europese eenheid kunnen beïnvloeden. Dit kan indirect gevolgen hebben voor de stabiliteit van de euro en de Europese economie, wat op zijn beurt invloed heeft op spaarders en beleggers. De euro, die zich doorgaans gevoelig toont voor geopolitieke spanningen, heeft vooralsnog geen grote schokken ondergaan door dit nieuws, maar de langetermijneffecten van een verzwakte EU-eenheid kunnen geleidelijk doorwerken. De Bitcoin-koers noteert vandaag, 23 september om 05:03, 75.694 euro, wat een stijging van 13,9 procent over de afgelopen zeven dagen betekent. Deze stijging, los van de sanctiediscussie, toont aan dat macro-economische factoren en de bredere marktdynamiek een grotere rol spelen dan specifieke geopolitieke besluiten, tenzij deze een directe en massale impact hebben op de globale economie.

    Wat nu? Twee scenario’s voor de toekomst

    De EU-beslissing om de sancties te verlengen voor drie jaar, maar met uitzonderingen, opent twee duidelijke scenario’s voor de nabije toekomst.

    • Scenario 1: Verdergaande fragmentatie en nationale belangen: De druk van Frankrijk en Luxemburg om oligarchen van de lijst te halen, kan een precedent scheppen. Andere lidstaten zouden in de toekomst ook kunnen proberen hun nationale belangen te dienen door uitzonderingen op sancties te bedingen. Dit zou leiden tot een verdere fragmentatie van het sanctiebeleid en de effectiviteit ervan op de lange termijn uithollen. Oekraïne’s verontwaardiging zou toenemen, en het signaal naar Rusland zou verzwakken, wat Poetin mogelijk aanmoedigt om de conflicten te escaleren, wetende dat de EU-eenheid niet onaantastbaar is. Dit scenario wordt sterker als blijkt dat de ‘nationale veiligheidsredenen’ van Frankrijk en de arbitrageclaims van Luxemburg inderdaad de doorslag gaven, en dergelijke tactieken door andere landen worden gekopieerd.
    • Scenario 2: Stabilisatie en pragmatische handhaving: Ondanks de controversiële uitzonderingen is de EU erin geslaagd om de bulk van de sancties tegen bijna drieduizend entiteiten te verlengen voor een langere periode. Dit kan leiden tot een meer stabiele en voorspelbare handhaving van het sanctiebeleid, waardoor de administratieve last van zesmaandelijkse verlengingen wegvalt. De focus kan verschuiven naar de effectiviteit van de bestaande sancties en het dichten van mazen, in plaats van eindeloze discussies over de verlenging zelf. Dit scenario wordt waarschijnlijker als de EU in staat blijkt om de komende drie jaar een consistent standpunt te handhaven en de politieke druk van individuele lidstaten beter te managen. De VS-sancties, die breder lijken te zijn en minder gevoelig voor interne EU-politiek, kunnen ook een externe drukfactor vormen om de EU-lidstaten op één lijn te houden.

    Welk scenario zich ontvouwt, zal afhangen van de interne dynamiek binnen de EU en de geopolitieke ontwikkelingen in en rond Oekraïne. Het vermogen van de EU om een verenigd front te bewaren, zelfs met compromissen, blijft cruciaal voor haar geloofwaardigheid op het wereldtoneel.
  • CME Group Lanceert Op Negentien Oktober Elf Crypto-Futures Met Bitcoin Cash En Uniswap

    CME Group Lanceert Op Negentien Oktober Elf Crypto-Futures Met Bitcoin Cash En Uniswap

    De CME Group, de grootste derivatenbeurs ter wereld, introduceert op negentien oktober nieuwe futurescontracten voor Bitcoin Cash (BCH) en Uniswap (UNI). Met deze uitbreiding komt het totale aantal single-token cryptofutures dat de CME aanbiedt op elf. Zeven van deze contracten zijn dit jaar gelanceerd, wat de versnelde adoptie van crypto-gerelateerde financiële producten door institutionele spelers onderstreept.

    De introductie, die nog wacht op goedkeuring van de toezichthouder, omvat zowel standaard Bitcoin Cash futures (250 BCH) en Micro Bitcoin Cash futures (25 BCH), als standaard Uniswap futures (10.000 UNI) en Micro Uniswap futures (1.000 UNI). Deze contracten zijn ontworpen om beleggers meer flexibiliteit en kapitaalefficiëntie te bieden bij het beheren van prijsrisico’s en het verkrijgen van blootstelling aan belangrijke cryptonetwerken via een gereguleerd platform.

    De toevoeging van BCH en UNI aan het futuresaanbod van CME volgt op een periode van sterke groei in de cryptomarkt. Bitcoin staat op 22 september om 18:01 op 75.601 euro, een stijging van 13,9 procent over de afgelopen zeven dagen. Ethereum liet in diezelfde periode een vergelijkbare groei zien van 14,0 procent, en noteert 2.400 euro. Deze cijfers tonen aan dat de markt een aanzienlijk momentum heeft, wat de vraag naar geavanceerde financiële instrumenten verder aanwakkert. De Fear & Greed Index staat op ‘Extreme Greed’ met een score van 78 op 100, wat eveneens wijst op een sterk positief marktsentiment.

    Waarom de CME Group Nu Inzet Op Bitcoin Cash En Uniswap

    De keuze voor Bitcoin Cash en Uniswap is geen toeval. De CME Group reageert hiermee naar eigen zeggen op de sterke vraag van klanten naar institutionele risicobeheertools in de liquidere altcoinmarkten. Giovanni Vicioso, Global Head of Cryptocurrency Products bij CME Group, benadrukt dat de maturiteit van de cryptomarkten vraagt om bredere, gereguleerde tools om de veranderende prijsrisico’s van digitale activa te beheren.

    De CME biedt reeds futures aan voor onder meer Bitcoin, Ether, XRP, Solana, Cardano, Chainlink, Stellar, Avalanche en Sui. Deze uitbreiding van het aanbod in 2026 heeft tot nu toe al meer dan 1 miljard euro aan nominale waarde bijgedragen. We zien hierin een duidelijke strategie om het aanbod te verbreden, en zo een breder spectrum van de cryptomarkt toegankelijk te maken voor institutionele beleggers. Dit draagt bij aan de verdere professionalisering van de cryptosector.

    Impact Op Europese Beleggers

    Voor Europese beleggers betekent de uitbreiding van het CME-aanbod meer opties om via gereguleerde kanalen blootstelling te krijgen aan de cryptomarkt. Hoewel de CME een Amerikaanse beurs is, zijn de futures wereldwijd toegankelijk voor institutionele partijen en geaccrediteerde beleggers. De beschikbaarheid van meer derivaten kan de liquiditeit en prijsontdekking van deze altcoins verbeteren, wat indirect ook de Europese markten beïnvloedt.

    Dit soort ontwikkelingen draagt bij aan de legitimering van de cryptomarkt als een volwaardige activaklasse, wat op termijn de weg kan effenen voor meer acceptatie en integratie binnen het traditionele financiële systeem, ook in Europa. Het toezicht en de regulering die gepaard gaan met futures op een beurs als de CME bieden een zekere mate van veiligheid die op decentrale exchanges vaak ontbreekt.

    Wat betekent dit nu?

    De lancering van Bitcoin Cash en Uniswap futures door de CME Group op negentien oktober bevestigt de groeiende institutionele interesse in de cryptomarkt, ver buiten Bitcoin en Ethereum. Deze stap vergroot de mogelijkheden voor risicobeheer en biedt meer gereguleerde toegang tot altcoins, wat de markt verder legitimeert. Wij zien dit als een teken dat de integratie van crypto in het traditionele financiële systeem versnelt, met potentiële positieve effecten op liquiditeit en volwassenheid van de sector.

  • Amerikaanse Markten Moeten Massale Tokenisatie En 24/7 Handel Verwachten

    Amerikaanse Markten Moeten Massale Tokenisatie En 24/7 Handel Verwachten

    De cryptomarkt reageert al langer op signalen van Amerikaanse toezichthouders, en de recente uitspraken van CFTC-voorzitter Michael Selig over de noodzaak van ‘massale tokenisatie’ en 24/7 handel in de VS zijn daar geen uitzondering op. Deze visie, geuit op 22 september 2026, komt op een moment dat de markt al in beweging is. Bitcoin noteert bijvoorbeeld 75.345 euro en Ethereum 2.402 euro op 22 september om 23:31 (Brusselse tijd), met weekwinsten van respectievelijk 13,3 procent en 13,9 procent. Dit toont aan dat er al een onderliggende dynamiek is die anticipeert op een grotere integratie van digitale activa in het financiële systeem. Selig verwacht dat de komende tien jaar meer verandering zal brengen in de financiële markten dan de voorgaande decennia samen, gedreven door innovaties zoals blockchain en artificiële intelligentie.

    De CFTC is niet de enige die zich voorbereidt op deze toekomst. De Securities and Exchange Commission (SEC) heeft al stappen gezet voor de on-chain handel van getokeniseerde aandelen. Ook heeft de CFTC zelf openbare commentaren gevraagd over 24/7 handel in energiederivaten en de lijst met in aanmerking komende onderpanden uitgebreid met stablecoins uitgegeven door nationale trustbanken. Dit wijst op een gecoördineerde inspanning van Amerikaanse toezichthouders om de regelgeving aan te passen aan de opkomende digitale realiteit. De New York Fed en de U.S. Treasury Market zijn eveneens betrokken bij deze discussie, wat de brede impact van deze veranderingen op het Amerikaanse financiële systeem onderstreept.

    Nood Aan Nieuw Toezicht

    De visie van Selig is geworteld in de transformatie van de Amerikaanse financiële markten, met name de schatkistmarkt. De derivatenmarkten zijn de afgelopen twintig jaar bijna verdubbeld tot een nominale waarde van 1,2 quadriljoen dollar, waarvan bijna de helft onder toezicht van de CFTC valt. De dagelijkse omzet van Treasury futures is in diezelfde periode gestegen van ongeveer 200 miljard dollar naar 900 miljard dollar. Deze schaalvergroting, gecombineerd met de opkomst van digitale infrastructuur, vraagt volgens Selig om een andere benadering van regulering. De CFTC kan haar rol niet langer uitsluitend bekijken vanuit het perspectief van individuele futures- of swapmarkten.

    Stablecoins En Wetgeving

    De introductie van stablecoins als onderpand en de voorbereiding op 24/7 handel zijn concrete voorbeelden van hoe de CFTC inspeelt op de digitale transitie. Het Office of the Comptroller of the Currency (OCC) verwacht bijvoorbeeld in november de definitieve regels voor stablecoins onder de GENIUS Act af te ronden. Deze wet, die naar verwachting op 18 januari 2027 in werking treedt, zal het uitgeven van betaalstablecoins in de VS zonder federale of staatsvergunning verbieden. Wij zien vooral dat deze ontwikkelingen een duidelijk signaal afgeven: de Verenigde Staten omarmen digitale activa en technologie, maar wel binnen een strikt regelgevend kader. Dit is een belangrijke stap voor de acceptatie van crypto in de traditionele financiële wereld.

    Toenemende Integratie

    De toenemende integratie van digitale activa in de financiële markten is een complex proces. Selig benadrukt dat de derivatenmarkten die de CFTC overziet, nu diep verweven zijn met de cash Treasury-markt, repo-transacties en het bredere Treasury-ecosysteem. Dit vereist een dieper begrip van hoe posities, hefboomwerking en liquiditeit interageren tussen futures, swaps en cashmarkten. De CFTC streeft ernaar om niet meer te reguleren, maar anders: sneller, preciezer en met een completer beeld van de marktstructuur. Het doel is om kwetsbaarheden en risico’s proactief op te sporen en samen te werken met andere agentschappen om de meest waardevolle markt ter wereld te beschermen.

    Wat Dit Nu Betekent

    De oproep van CFTC-voorzitter Michael Selig voor ‘massale tokenisatie’ en 24/7 handel onderstreept een fundamentele verschuiving in het Amerikaanse financiële landschap. De toezichthouders erkennen de onvermijdelijke impact van blockchain en AI en bereiden zich actief voor op een toekomst waarin digitale activa een centrale rol spelen. Dit heeft potentieel grote gevolgen voor de efficiëntie en toegankelijkheid van financiële markten, maar brengt ook nieuwe uitdagingen met zich mee op het gebied van risicobeheer en regulering. De markten, met een Bitcoin die de afgelopen zeven dagen 13,3 procent steeg, en een Fear & Greed Index van 78 (Extreme Greed) op 22 september om 23:31, lijken al te anticiperen op een periode van snelle verandering en integratie. De komende maanden zullen cruciaal zijn om te zien hoe deze plannen concreet vorm krijgen en welke impact ze zullen hebben op de globale financiële sector.

  • ECB Lanceert Pontes, Maakt Afwikkeling Tokenized Activa Met Centralebankgeld Mogelijk

    ECB Lanceert Pontes, Maakt Afwikkeling Tokenized Activa Met Centralebankgeld Mogelijk

    De ECB zet een belangrijke stap in de digitalisering van financiële markten. Met Pontes kunnen getokeniseerde activa, zoals obligaties of aandelen, straks veiliger en efficiënter worden verhandeld, gesteund door de stabiliteit van de euro.

    De Europese financiële sector ziet een belangrijke vernieuwing tegemoet. De Europese Centrale Bank (ECB) heeft vandaag een nieuwe oplossing gelanceerd, genaamd Pontes, die het mogelijk maakt om wholesale transacties van getokeniseerde activa af te wikkelen met centraalbankgeld. Dit initiatief van het Eurosysteem, dat in 2024 al proeven deed met de technologie, moet de digitale transformatie van de Europese financiële markten versnellen en veiliger maken. Een volledige implementatie van Pontes wordt tegen 2028 verwacht.

    De lancering van Pontes volgt op succesvolle tests die het Eurosysteem eerder dit jaar uitvoerde met Distributed Ledger Technology (DLT) voor de afwikkeling van centralebankgeld. Marktpartijen en DLT-operatoren, waaronder grote namen zoals Deutsche Bank en Société Générale, hebben de onboarding reeds voltooid en staan klaar om Pontes meteen te gebruiken. Meer partijen zullen de komende maanden aansluiten, wat de brede interesse in deze innovatie onderstreept.

    Wij zien vooral dat de ECB hiermee concrete stappen zet om de euro relevant te houden in een steeds meer gedigitaliseerde financiële wereld. Door centralebankgeld te integreren in de afwikkeling van getokeniseerde activa, krijgt de stabiliteit en het vertrouwen van de euro een directe rol in de nieuwe economie. Dit geeft de sector de nodige zekerheid en maakt een bredere adoptie van getokeniseerde financiële instrumenten mogelijk, wat op termijn de efficiëntie voor banken en grote beleggers aanzienlijk kan verhogen.

    Wat Tokenisatie En DLT Betekenen Voor De Financiële Markt

    Tokenisatie is het proces waarbij activa, zoals aandelen, obligaties of vastgoed, worden omgezet in digitale tokens op een blockchain of een andere DLT. Deze technologie heeft de potentie om financiële transacties sneller, transparanter en efficiënter te maken. Door middel van slimme contracten kunnen meerdere stappen in de levenscyclus van een actief — van uitgifte en handel tot afwikkeling en bewaring — worden geautomatiseerd.

    Voor wholesale markten, waar institutionele beleggers en banken handelen, kan dit leiden tot lagere kosten en minder operationele risico’s. De integratie van centralebankgeld, gezien als het meest risicovrije onderpand, is cruciaal voor het vertrouwen en de schaalbaarheid van deze nieuwe infrastructuur. Het Eurosysteem, waartoe de ECB en de nationale centrale banken van de eurozone behoren, erkent dit en wil met Pontes de basis leggen voor een robuust en geïntegreerd Europees ecosysteem.

    Appia: De Bredere Strategie Van Het Eurosysteem

    Naast Pontes werkt de ECB ook aan een bredere strategische roadmap, genaamd Appia. Dit plan heeft als doel een omvattend Europees getokeniseerd financieel ecosysteem te ontwikkelen. Dit omvat niet alleen betaalsystemen, maar ook gedeelde infrastructuren, interoperabiliteit tussen verschillende DLT-netwerken, gemeenschappelijke technische standaarden, en de juridische en regulerende kaders.

    De ambitie is om tegen 2028 een blauwdruk te leveren voor dit ecosysteem. De Deense centrale bank, Danmarks Nationalbank, werkt hierin samen met het Eurosysteem en andere publieke en private belanghebbenden. Dit toont aan dat de beweging richting getokeniseerde financiën een pan-Europese inspanning is, met de centrale banken in een leidende rol om innovatie te stimuleren en tegelijkertijd stabiliteit te waarborgen.

    ECB Investeert Zelf In Getokeniseerde Waardepapieren

    Om zelf ervaring op te doen met de blockchaintechnologie, is de ECB ook gestart met voorbereidend werk om een klein deel van haar eigen reserves te investeren in getokeniseerde waardepapieren. Deze initiële investeringen zullen bestaan uit in euro gedenomineerde waardepapieren van de publieke sector en supranationale entiteiten binnen de eurozone. Dit is een pragmatische stap die de ernst van de ECB’s intenties benadrukt.

    Het is een belangrijke ontwikkeling, want hoewel de cryptomarkt vandaag nog vooral door speculatie wordt gedreven – Bitcoin (BTC) noteert op 21 september om 13:31 bijvoorbeeld 73.729 euro, een stijging van 5,3 procent in de afgelopen 24 uur en 8,0 procent over de afgelopen zeven dagen – toont de ECB aan dat ze de onderliggende DLT-technologie serieus neemt voor de traditionele financiële sector. Deze institutionele adoptie, hoewel nog in de kinderschoenen, staat in schril contrast met de volatiliteit van de algemene cryptomarkt en kan op termijn een stabiliserende factor worden.

    Wat Dit Betekent Voor De Toekomst

    De lancering van Pontes is een signaal dat centrale banken niet langer aan de zijlijn staan, maar actief deelnemen aan de ontwikkeling van digitale financiële markten. Christine Lagarde, president van de ECB, benadrukt dat het Eurosysteem werkt aan een meer geïntegreerde, innovatieve en veerkrachtige Europese financiële markt in het digitale tijdperk. De geleidelijke uitbreiding van de diensten van Pontes, met volledige implementatie in 2028, wijst op een doordachte aanpak.

    Dit kan de deur openen voor een nieuw tijdperk van financiële efficiëntie, waarbij de kosten voor het verhandelen en afwikkelen van activa drastisch kunnen dalen. Voor beurswaakhonden en toezichthouders betekent dit ook een verschuiving in hoe ze toezicht houden, met de nadruk op de integriteit van de DLT-systemen zelf. De focus op interoperabiliteit en gemeenschappelijke standaarden is hierbij essentieel om fragmentatie van de Europese markt te voorkomen. Zal dit leiden tot een snellere adoptie van getokeniseerde financiële producten door een breder publiek, of blijft het voorlopig beperkt tot de wholesale markt?

  • Obligatie-ETF’s Met Vaste Looptijd Kunnen S&P 500 Overstijgen, Markt Is 70 Miljard Dollar Waard

    Obligatie-ETF’s Met Vaste Looptijd Kunnen S&P 500 Overstijgen, Markt Is 70 Miljard Dollar Waard

    Rob Isbitts, een analist die gespecialiseerd is in ETF’s, ziet obligatie-ETF’s met een vaste looptijd als een kans voor beleggers om hogere rendementen te behalen dan de traditionele aandelenindex, vooral nu de rentes stijgen.

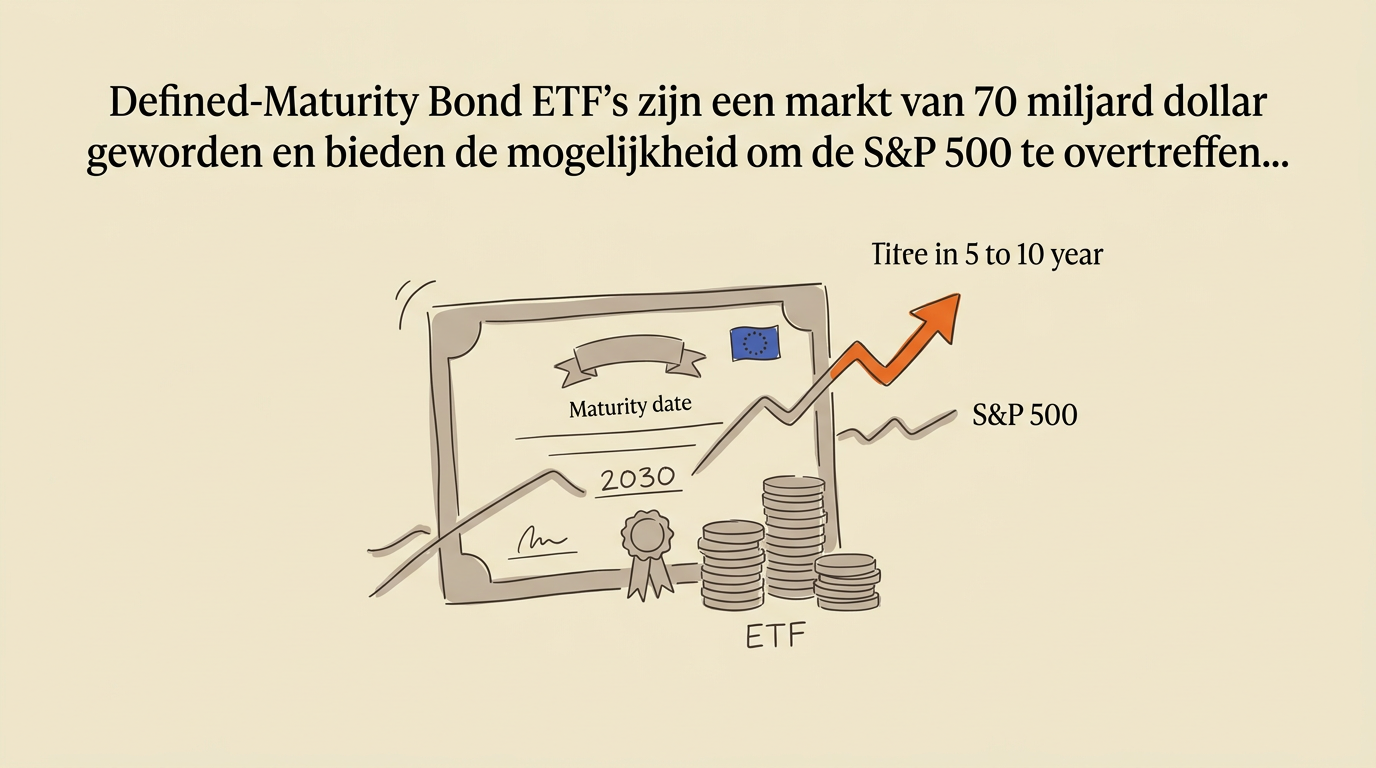
    Rob Isbitts, een gerespecteerd analist en voormalig beleggingsadviseur, schat in dat ETF’s die beleggen in obligaties met een vooraf vastgestelde looptijd de komende vijf tot tien jaar de S&P 500 kunnen overtreffen. De markt voor deze ‘defined-maturity bond ETF’s’ is inmiddels uitgegroeid tot een omvang van 70 miljard dollar, wat de groeiende interesse van beleggers in deze producten onderstreept.

    Deze ETF’s zijn ontworpen om het beleggen in obligaties te vereenvoudigen door obligaties met dezelfde vervaldatum te bundelen. Dit stelt beleggers in staat om efficiënt een ‘obligatieladder’ te construeren, waarbij ze obligaties kopen die op verschillende momenten vervallen. Het doel is om het duratierisico te beheren zonder de complexiteit van het handmatig volgen van individuele obligaties. Vanguard’s nieuwe BondBuilder Target Maturity ETF-serie, met een lage kostenratio van 0,08 procent (wat neerkomt op 8 dollar op een initiële belegging van 10.000 dollar), voedt deze trend verder.

    Waarom Obligatie-ETF’s Nu Aantrekkelijk Zijn

    De aantrekkingskracht van obligatiebeleggingen neemt toe, vooral nu de rentepercentages wereldwijd stijgen. Na jaren van lage rentes, die obligaties minder aantrekkelijk maakten, bieden deze nu weer rendementen van meer dan 5 procent. Dit maakt ze een interessant alternatief of aanvulling op aandelen, vooral in een periode waarin de aandelenmarkt onzekerheid kent. Veel nieuwe generaties beleggers hebben de obligatiemarkt de afgelopen decennia links laten liggen, maar de huidige marktomstandigheden dwingen hen opnieuw te kijken.

    Voor traditionele obligatiebeleggers was het beheren van duratierisico — het risico dat de waarde van een obligatie daalt door een rentestijging — altijd een complexe aangelegenheid. Defined-maturity bond ETF’s lossen dit op door beleggers een gestructureerde manier te bieden om dit risico te omzeilen. Ze bieden de mogelijkheid om een portefeuille te creëren die minder gevoelig is voor renteschommelingen als de ETF wordt aangehouden tot de vervaldatum.

    Risico’s En Valkuilen Voor Beleggers

    Hoewel defined-maturity bond ETF’s het beleggen in obligaties vereenvoudigen, zijn ze niet zonder risico’s. Rob Isbitts waarschuwt dat deze ETF’s geen risicovrije vervangers zijn voor spaarrekeningen of individuele Amerikaanse staatsleningen. Als beleggers de ETF verkopen vóór de liquidatiedatum – bijvoorbeeld tijdens een periode van stijgende rentes – kunnen ze nog steeds kapitaalverliezen lijden. De structuur levert pas het primaire voordeel op wanneer het product tot de uiteindelijke looptijd wordt aangehouden.

    Een treffend voorbeeld hiervan is de iShares 20+ Year Treasury Bond ETF (TLT). Dit fonds, dat belegt in Amerikaanse staatsobligaties met een looptijd van 20 tot 30 jaar, zag zijn activa in minder dan twee jaar verdrievoudigen van 20 miljard naar 60 miljard dollar. Tegelijkertijd daalde de koers van deze ETF met een derde van zijn waarde. Dit toont aan dat veel beleggers het verband tussen rentestijgingen en dalende obligatiekoersen niet goed begrepen, zo stelt Isbitts. Wij zien hier een duidelijke les: ook bij ‘eenvoudige’ beleggingsproducten is kennis van de onderliggende dynamiek cruciaal. De angst- en hebzuchtmeter, die op 20 september om 08:01 op 71 van 100 stond (Greed), toont aan dat beleggers vaak gedreven worden door emotie, wat de kans op misstappen vergroot bij het niet goed begrijpen van de risico’s.

    De Toekomst Van Obligatie-ETF’s

    Toch ziet Isbitts de potentie van deze ETF’s. Hij gelooft dat ze, mits zorgvuldig beheerd met een vooraf bepaalde strategie voor verschillende marktomstandigheden, een ‘sterke speler’ kunnen zijn in de opbouw van een obligatieportefeuille. Zijn eigen ‘Hedged Bond’-modelportefeuille, die uitsluitend uit ETF’s bestaat, gebruikt defined-maturity ETF’s als basis en vult deze aan met andere obligatie-ETF’s die profiteren van dalende, stijgende of zijwaartse rentes.

    De groeiende populariteit van deze producten, met een markt die al 70 miljard dollar waard is, wijst erop dat beleggers op zoek zijn naar manieren om hun risico’s te spreiden en rendement te genereren buiten de traditionele aandelenmarkten. Of deze obligatie-ETF’s daadwerkelijk de S&P 500 zullen overtreffen, hangt af van de evolutie van de rentes en de algemene economische omstandigheden, maar de mogelijkheid is zeker aanwezig. Het is een interessant alternatief voor beleggers die verder willen kijken dan enkel aandelen, zeker in een markt waar de Bitcoin koers, bijvoorbeeld, nog 35 procent onder zijn recordkoers noteert op 20 september om 08:01, wat de behoefte aan diversificatie benadrukt.

    Defined-Maturity ETF’s versus Traditionele Obligaties: Een Vergelijking

    Het onderscheid tussen defined-maturity ETF’s en traditionele, individuele obligaties is van belang. Individuele obligaties bieden, indien aangehouden tot de eindvervaldag, een voorspelbaar rendement en de teruggave van de hoofdsom. Defined-maturity ETF’s simuleren dit gedrag door hun portefeuille te laten ‘vervallen’ en de opbrengst aan de beleggers uit te keren. Dit in tegenstelling tot de meeste traditionele obligatie-ETF’s, zoals de eerder genoemde TLT, die continu obligaties kopen en verkopen om een bepaalde gemiddelde looptijd te handhaven, waardoor de koers continu fluctueert met de rentestand.

    Deze ETF’s bieden een middenweg tussen de eenvoud van een traditionele ETF en de controle van individuele obligaties. Ze zijn met name interessant voor beleggers die op zoek zijn naar inkomstenstromen met een beperkt risico op kapitaalverlies bij het aanhouden tot de vervaldatum, zonder de noodzaak om tientallen individuele obligaties te beheren. Of de markt voor deze producten de komende jaren verder zal blijven groeien en of ze hun belofte van S&P 500-overprestatie kunnen waarmaken, zal de tijd uitwijzen.

  • Raiffeisen Bank International Keldert 7,3 Procent Na Rapporten Over Rusland

    Raiffeisen Bank International Keldert 7,3 Procent Na Rapporten Over Rusland

    De aandelen van de Oostenrijkse bank Raiffeisen Bank International doken scherp omlaag, nadat een short-seller beweerde dat de bank handelde in gesanctioneerde Russische goederen ter waarde van ongeveer 1,1 miljard euro.

    De aandelenkoers van Raiffeisen Bank International (RBI) is gisteren met 7,3 procent gedaald tot 60,15 euro. Deze scherpe daling volgt op de publicatie van een rapport door activistische short-seller Grizzly Research, waarin ernstige aantijgingen worden geuit over de betrokkenheid van de bank bij de handel in gesanctioneerde Russische goederen. Ter vergelijking: de Bitcoin (BTC) noteert vandaag, 20 september om 10:03, 69.958 euro en staat daarmee 0.9 procent lager dan een dag eerder, maar 4.2 procent hoger over de afgelopen zeven dagen. De daling van RBI is dus significant en bedrijfsspecifiek.

    Grizzly Research beweert dat de Russische dochteronderneming van RBI betrokken was bij transacties van gesanctioneerde goederen met een waarde van ongeveer 1,1 miljard euro (omgerekend vanuit 1,19 miljard dollar). Dit blijkt volgens de short-seller uit douanedocumenten. Bovendien stelt Grizzly dat undercovertests hebben aangetoond dat bankmedewerkers bereid waren om te helpen bij dergelijke transacties. Raiffeisen Bank International heeft de beschuldigingen ferm ontkend en stelt na een eerste analyse ‘feitelijk onjuiste en misleidende claims’ te hebben vastgesteld.

    Vrees Voor Sancties En Juridische Gevallen

    De aantijgingen van Grizzly Research wakkeren de al langer bestaande zorgen aan over de grote afhankelijkheid van RBI van haar Russische activiteiten. De Oostenrijkse bank heeft, in tegenstelling tot veel andere westerse financiële instellingen, nog steeds een aanzienlijke aanwezigheid in Rusland. Hoewel ze werkt aan een strategie om zich terug te trekken uit Rusland, is dit proces complex en vertraagd.

    Het rapport van Grizzly Research beperkt zich niet tot de sanctieclaims. Het bedrijf uit ook zorgen over een juridische claim van 3,15 miljard euro die RBI heeft tegen Rasperia, een entiteit gekoppeld aan bevroren activa van het bouwbedrijf Strabag. Grizzly waarschuwt dat het Kremlin op elk moment het ‘vastzittende’ Russische geld van RBI in beslag kan nemen, zoals al gebeurde met andere westerse banken die probeerden het land te verlaten. Dit alles draagt bij aan een verhoogd risico op regelgevend, juridisch en geopolitiek vlak.

    Wankel Evenwicht In Een Instabiele Markt

    De reactie van de markt was dan ook direct en negatief. Beleggers zijn duidelijk bezorgd over de potentiële gevolgen van deze aantijgingen. Als de beweringen van Grizzly Research standhouden, kan dit leiden tot aanzienlijke boetes en reputatieschade voor RBI, wat de toch al moeilijke terugtrekking uit Rusland nog ingewikkelder maakt. Wij zien hier een situatie waarbij een bank die al onder een vergrootglas ligt, nu extra druk voelt vanuit de markt. De aandelenkoers van RBI handelde vlak voor deze gebeurtenis nog nabij zijn hoogste punt in 52 weken, wat aangeeft dat de markt tot voor kort minder bezorgd leek over de Russische blootstelling, of op zijn minst de ernst van de situatie onderschatte.

    De bredere markt bood geen bescherming tegen de daling. Terwijl de Amerikaanse indices, zoals de S&P 500, Dow Jones en Nasdaq, positieve cijfers lieten zien, was de daling van RBI volledig bedrijfsspecifiek. Dit benadrukt de kwetsbaarheid van individuele bedrijven voor dergelijke specifieke aantijgingen, zelfs in een overwegend positief marktklimaat. Voor een bank als Raiffeisen, die actief is in een regio met hoge geopolitieke spanningen, is het navigeren door het internationale regelgevingslandschap een constant evenwichtsoefening.

    Toekomst Van RBI Onzeker

    De toekomst van Raiffeisen Bank International blijft onzeker. De bank staat voor de immense taak om de aantijgingen van Grizzly Research te weerleggen en tegelijkertijd haar exitstrategie uit Rusland te versnellen. De uitkomst van de juridische strijd met Rasperia zal ook een belangrijke factor zijn. Het is niet uitgesloten dat de druk vanuit toezichthouders en de publieke opinie zal toenemen, wat de bank dwingt tot snellere en potentieel kostbaardere beslissingen.

    Hoe dit alles zich verder ontvouwt, zal bepalend zijn voor het vertrouwen van beleggers en de stabiliteit van de bank op de lange termijn. De situatie rond RBI toont aan hoe snel het sentiment kan omslaan wanneer de blootstelling aan risicovolle markten, in combinatie met beschuldigingen van sanctieontduiking, aan het licht komt. Zal de bank erin slagen de claims te ontkrachten en haar weg uit Rusland te vinden zonder verdere kleerscheuren?

  • Beleggers Zien Grayscale’s Zcash ETF Na Snelle Instroom Drie Voor Een Splitsen

    Beleggers Zien Grayscale’s Zcash ETF Na Snelle Instroom Drie Voor Een Splitsen

    De beursgenoteerde tracker van Grayscale voor de privacycryptomunt Zcash (ZEC) ondergaat een aandelensplit, minder dan een maand na de lancering op de beurs van New York. De ETF, die al bijna 820 miljoen euro aan activa beheert, heeft een aanzienlijke instroom gekend.

    Beleggers in de Zcash ETF (ZCSH) van Grayscale kunnen zich opmaken voor een aandelensplit van drie voor één. De beheerder van het fonds heeft dit besluit genomen minder dan een maand nadat de ETF op de NYSE werd gelanceerd. Vanaf 29 september 2026, na sluiting van de markt, krijgen aandeelhouders voor elk bestaand aandeel twee extra aandelen in hun bezit.

    De aandelensplit volgt op een periode van opmerkelijke belangstelling. Sinds de lancering stroomde er meer dan 233 miljoen dollar (ongeveer 215 miljoen euro) in het fonds, waardoor de totale beheerde activa opliepen tot bijna 890 miljoen dollar (ongeveer 820 miljoen euro). Dit snelle succes toont aan dat er een duidelijke vraag is naar blootstelling aan Zcash via een gereguleerd product zoals een ETF. We zien dergelijke snelle kapitaalaantrekkingskracht zelden, zeker voor een cryptomunt buiten de top-10 op marktwaarde.

    Zcash-Koers Stijgt Mee, Mining Wordt Zwaarder

    De lancering van de Zcash ETF en de daaropvolgende instroom hebben ook de koers van Zcash (ZEC) zelf positief beïnvloed, die recentelijk nieuwe recordhoogtes bereikte. Het grote handelsvolume in de ETF wijst erop dat institutionele beleggers dit nieuwe product snel omarmen. Tegelijkertijd zien we dat de mining-moeilijkheidsgraad en de hashrate van het Zcash-netwerk recordniveaus bereiken. Dit duidt op een toename in mining-activiteit, zelfs nu de winstgevendheid voor individuele miners onder druk staat. De mining-moeilijkheidsgraad is gestegen tot ongeveer 291 miljoen, wat het voor miners complexer maakt om nieuwe blokken te vinden.

    Wat Dit Betekent Voor De Sector

    Deze ontwikkeling van de Zcash ETF is een interessante graadmeter voor de bredere acceptatie van privacy-georiënteerde cryptomunten binnen traditionele financiële markten. Waar Bitcoin (BTC) vandaag, 18 september om 17:32, op 70.573 euro noteert met een stijging van 24,4 procent over de afgelopen dertig dagen, toont de Zcash ETF aan dat er ook interesse is voor altcoins met specifieke eigenschappen. Het succes van deze ETF zou andere fondsbeheerders kunnen aanmoedigen om vergelijkbare producten voor andere cryptomunten te lanceren, wat de diversiteit van het aanbod op de traditionele beurzen zou vergroten.

    De aandelensplit, die op 30 september 2026 ingaat, is een standaardprocedure om de aandelenprijs per eenheid aantrekkelijker te maken voor een breder publiek, of om liquiditeit te verhogen. Het is een teken van volwassenheid van het fonds en een reactie op de grote vraag die het in korte tijd heeft gezien. De vraag blijft of dit succes aanhoudt en de privacy-munt Zcash definitief op de kaart zet bij een breder beleggerspubliek.

  • Kevin O’Leary Koopt Opnieuw Cryptomunten, Ziet Major Stock Exchange Adoptie Als Kantelpunt

    Kevin O’Leary Koopt Opnieuw Cryptomunten, Ziet Major Stock Exchange Adoptie Als Kantelpunt

    De bekende durfinvesteerder Kevin O’Leary stapt weer in de cryptomarkt, overtuigd dat de integratie van blockchain door grote beurzen de sector drastisch zal veranderen. Hij zet in op de volgende cyclus en spreekt over een significant deel van alternatieve activa dat naar Bitcoin kan vloeien.

    Kevin O’Leary, de bekende Canadese durfinvesteerder en voorzitter van O’Leary Ventures, heeft zijn terugkeer naar de cryptomarkt aangekondigd. Hij koopt naar eigen zeggen nieuwe posities aan, omdat hij gelooft dat de adoptie van blockchain-technologie door grote, traditionele beurzen een cruciaal ‘kantelpunt’ zal zijn voor de hele sector.

    O’Leary ziet deze stap als een belangrijke indicator voor de volgende cyclus in de cryptomarkt. Hij verwacht dat discussies over crypto-regelgeving weer op de politieke agenda zullen komen te staan, vooral nu wetgevers nadenken over belastingbeleid voor digitale activa. Bitcoin zou hierin een opmerkelijke rol kunnen spelen, met een potentieel aandeel van 1 procent tot 3 procent van de totale alternatieve activatoewijzingen, zo stelt hij.

    Wat wij zien, is dat O’Leary’s optimisme vooral voortkomt uit zijn interacties met CEO’s in de financiële wereld. Hij merkt echter ook op dat er nog geen consensus is over welke specifieke blockchain-oplossing deze financiële mastodonten zullen omarmen. Dat gebrek aan een duidelijke voorkeur duidt erop dat de sector nog in de kinderschoenen staat qua institutionele integratie, ondanks het groeiende enthousiasme.

    Regulering en Bitcoin

    De focus op regulering en belastingbeleid is niet verwonderlijk. Een duidelijker kader kan de drempel voor institutionele beleggers aanzienlijk verlagen. Kevin O’Leary’s visie op Bitcoin als een substantieel deel van alternatieve activa onderstreept een groeiende trend waarbij traditionele financiers cryptomunten steeds serieuzer nemen. In tegenstelling tot eerdere cycli, waar retailbeleggers de drijvende kracht waren, verschuift de aandacht nu naar de rol van grote spelers en hun balansposten.

    Marktbeeld

    Op de cryptomarkt blijft de stemming ondertussen voorzichtig optimistisch. Bitcoin noteert op 18 september om 12:31 een koers van 68.076 euro, wat een stijging van 2,5 procent in 24 uur betekent. Over de afgelopen 30 dagen is de koers zelfs met 21,4 procent gestegen, wat de verwachtingen van O’Leary over een nieuwe cyclus lijkt te ondersteunen. Ethereum volgt een vergelijkbaar patroon met een koers van 2.190 euro en een stijging van 30,5 procent in de laatste 30 dagen. De ‘angst-en-hebzucht’-meter staat op 56 van 100, wat duidt op een ‘hebzucht’-sentiment in de markt.

    O’Leary investeert zelf ook actief buiten de traditionele crypto, met een focus op AI- en stroominfrastructuurprojecten, wat zijn brede interesse in disruptieve technologieën aantoont. Of zijn voorspelling over het ‘kantelpunt’ snel werkelijkheid wordt, zal afhangen van de snelheid waarmee grote beurzen concrete stappen zetten en de regelgeving definitief vorm krijgt.

  • Na Jaren Van Crypto-Standaard Bekijkt Amerikaanse SEC Handel Rond De Klok Voor Traditionele Beurs

    Na Jaren Van Crypto-Standaard Bekijkt Amerikaanse SEC Handel Rond De Klok Voor Traditionele Beurs

    De Amerikaanse beurswaakhond SEC onderzoekt hoe traditionele effectenmarkten 24/7 kunnen functioneren, een stap die de efficiëntie moet verhogen maar ook zorgen oproept over volatiliteit.

    De cryptomarkt slaapt nooit, en die realiteit begint nu ook door te sijpelen bij de Amerikaanse Securities and Exchange Commission (SEC). De beurswaakhond verkent plannen om de traditionele effectenmarkten 24 uur per dag, zeven dagen per week te laten handelen. Tijdens een recente rondetafelbijeenkomst werd duidelijk dat de SEC de efficiëntie van de markten wil verbeteren en problemen zoals het mislukken van afwikkelingen wil verminderen. Deze stap volgt op een eerdere beslissing van de SEC om een vijfjarige vrijstelling te verlenen aan bedrijven die de markt voor getokeniseerde effecten willen betreden, wat de weg effent voor een modernisering van de financiële infrastructuur.

    SEC-voorzitter Paul Atkins benadrukte tijdens de bijeenkomst de potentiële rol van tokenisatie in deze transitie. Volgens Atkins kan tokenisatie de effectenindustrie helpen om een realtime voorraadbeheer te bereiken, wat de efficiëntie kan opdrijven en het risico op mislukte afwikkelingen kan verminderen. “We bewegen uiteraard naar een nieuwe dag – en nacht,” merkte hij op, waarmee hij de verschuiving naar een continue handelsomgeving onderstreepte. Beleggers zouden hierdoor sneller kunnen reageren op gebeurtenissen, ongeacht het tijdstip.

    Zorgen Om Volatiliteit En Menselijke Beperkingen

    Niet iedereen is even enthousiast over de stap naar een non-stop handelsomgeving. SEC-commissaris Hester Peirce, die al langer bekendstaat om haar crypto-vriendelijke houding, waarschuwde voor de mogelijke nadelen. Zij wees op zorgen over een toegenomen volatiliteit, bredere spreads en de beperkingen van menselijke betrokkenheid tijdens de nachtelijke uren. “Deze zorgen zijn de reële gevolgen van het uitbreiden van de handel naar uren waarin menselijke betrokkenheid beperkt is,” aldus Peirce, die ook de vrees uitte voor de impact van ‘sociale media-geruchten’ die aandelenkoersen kunnen doen kelderen terwijl bedrijfskantoren slapen.

    Wij zien hier vooral de spanning tussen technologische vooruitgang en de menselijke factor. Hoewel de cryptomarkt al jaren aantoont dat 24/7 handel mogelijk is – Bitcoin noteerde op 17 september om 17:30 nog 66.501 euro, een stijging van 1,5 procent in 24 uur maar een daling van 0,9 procent over zeven dagen – brengt het voor traditionele markten een hele nieuwe set uitdagingen met zich mee. De infrastructuur, toezicht en risicobeheer moeten nog grondig worden aangepast aan een omgeving die nooit stilvalt.

    De Rol Van Tokenisatie In Een Nieuwe Markt

    De SEC heeft eerder al een belangrijke stap gezet door een ‘innovatievrijstelling’ van vijf jaar te creëren voor platforms die getokeniseerde effecten willen aanbieden. Dit geeft bedrijven de ruimte om te experimenteren met nieuwe technologieën zonder meteen te worden overspoeld door de zwaarste effectenregelgeving. Deze ontwikkeling is cruciaal, want tokenisatie wordt gezien als de sleutel tot het efficiënter maken van de handel en afwikkeling van activa, wat essentieel is voor een continue markt. Het kan leiden tot een drastische vermindering van afwikkelingsfouten en zelfs het risico op ‘naked short selling’ verminderen.

    De SEC lijkt vastbesloten om deze uitbreiding door te voeren, maar de details van hoe toezicht en beveiliging in een 24/7-context zullen functioneren, blijven voorlopig een open vraag. Het is duidelijk dat de cryptowereld de traditionele financiële sector dwingt om na te denken over fundamentele veranderingen, maar de implementatie daarvan zal nog heel wat hoofdbrekens kosten.

  • Vanguard Short-Term Obligatie ETF Duikt Naar Oversold Gebied, Tegen De Verwachting In

    Vanguard Short-Term Obligatie ETF Duikt Naar Oversold Gebied, Tegen De Verwachting In

    De Vanguard Short-Term Bond ETF (BSV) is woensdag 1 maart 2023 in ‘oversold territory’ beland. De koers daalde naar 74,83 dollar, ver onder het 52-weekse hoogtepunt van 79,54 dollar.

    De Vanguard Short-Term Bond ETF (BSV) is woensdag 1 maart 2023 in wat analisten ‘oversold territory’ noemen beland, nadat de koers daalde tot 74,83 dollar per aandeel. Dat is aanzienlijk lager dan de 79,54 dollar die de ETF op zijn hoogtepunt in de afgelopen 52 weken waard was. De Relative Strength Index (RSI), een technische indicator die momentum meet, zakte daarbij naar 28,9. Een waarde onder de 30 duidt erop dat een activum mogelijk oververkocht is.

    De daling van de BSV ETF is opvallend, gezien de rol van kortetermijnobligaties in veel beleggingsportefeuilles. De ETF handelt momenteel zo’n 0,4 procent lager op de dag van de analyse. Voor beleggers die op zoek zijn naar instapmomenten, kan een dergelijke lage RSI-waarde een signaal zijn dat de recente verkoopdruk aan het afnemen is.

    Wat betekent ‘oversold’?

    ‘Oversold’ betekent niet per se dat de koers niet verder kan dalen, maar het suggereert wel dat het aandeel, of in dit geval de ETF, mogelijk onder zijn intrinsieke waarde wordt verhandeld na een periode van zware verkoop. De RSI-waarde van 28,9 voor de Vanguard Short-Term Bond ETF staat in schril contrast met de 40,4 van de S&P 500, wat aangeeft dat de verkoopgolf bij BSV relatief intenser was dan bij de bredere markt.

    De bodem van de 52-weekse handelsperiode voor BSV lag op 74,06 dollar, wat betekent dat de recente koers van 74,83 dollar niet ver verwijderd is van dat dieptepunt. Dit soort technische signalen wordt vaak door handelaren gebruikt om potentiële keerpunten in te schatten, al biedt het geen garanties voor de toekomst.

    Onzekerheid op de obligatiemarkt

    De bewegingen in kortetermijnobligaties zoals die in de BSV ETF weerspiegelen vaak de verwachtingen over rentebewegingen en de economie. Wij zien vooral dat de aanhoudende onzekerheid over inflatie en de reactie van centrale banken de obligatiemarkten blijft beïnvloeden. Een ETF die in kortetermijnobligaties belegt, is doorgaans minder gevoelig voor rentestijgingen dan langetermijnobligaties, maar is zeker niet immuun voor bredere marktbewegingen.

    Het is voor beleggers dan ook zaak om verder te kijken dan enkel technische indicatoren. De vraag blijft of de huidige lage waardering van de Vanguard Short-Term Bond ETF een tijdelijke dip is, of dat er fundamentelere redenen zijn voor de aanhoudende verkoopdruk.

  • Britse Toezichthouder FCA Overweegt Getokeniseerd Goud Vrij Te Stellen Van Fondsregels

    Britse Toezichthouder FCA Overweegt Getokeniseerd Goud Vrij Te Stellen Van Fondsregels

    De Financial Conduct Authority (FCA) wil getokeniseerd goud mogelijk uitzonderen van traditionele fondsregels, om de efficiëntie te verhogen en de Londense goudmarkt te beschermen. De maatregel kan nieuwe investeringsproducten en een vlottere overdracht van het edelmetaal mogelijk maken.

    De Britse financiële waakhond, de Financial Conduct Authority (FCA), overweegt getokeniseerd goud vrij te stellen van de bestaande fondsregels. Met deze stap wil de toezichthouder de status van Londen als wereldwijd centrum voor goudhandel veiligstellen en versterken.

    Volgens de FCA kan getokeniseerd goud de overdracht van het edelmetaal vereenvoudigen en het gebruik ervan als onderpand voor groothandelstransacties stimuleren. De toezichthouder kondigde haar overwegingen onlangs aan en benadrukt dat dit ook de weg kan effenen voor nieuwe retailinvesteringen en financiële producten. Een woordvoerder van de FCA liet eerder al weten dat getokeniseerd goud een ‘gebied van interesse’ is in hun gesprekken met de sector over tokenisatie.

    Londen Verdedigt Zijn Positie Als Gouden Handelsmekka

    Londen is van oudsher de nummer één markt voor de over-the-counter (OTC) handel in goud en neemt momenteel een indrukwekkende 70 procent van het wereldwijde nominale handelsvolume voor zijn rekening. Deze dominante positie wordt echter uitgedaagd, onder meer door China, waardoor de Britse autoriteiten zoeken naar manieren om hun concurrentiepositie te behouden en te verbeteren. De potentiële versoepeling van de regels voor getokeniseerd goud past binnen een bredere strategie van het Verenigd Koninkrijk om de groothandelsmarkten te moderniseren via tokenisatie. Wij zien vooral een pragmatische zet om innovatie te omarmen zonder de essentie van toezicht te verliezen, wat cruciaal is in een snel evoluerende financiële wereld.

    Getokeniseerd goud is een digitale weergave van fysiek goud, waarbij de houder eigendomsrechten heeft op het daadwerkelijk door de uitgever bewaarde edelmetaal. De plannen van de FCA sluiten aan bij een gezamenlijk initiatief van het Verenigd Koninkrijk en de Verenigde Staten, dat in juli werd aangekondigd. Beide landen werken aan een afstemming van regels om de uitwisseling van getokeniseerde financiële producten tussen hun markten te vergemakkelijken. Eerder dit jaar benadrukten de Bank of England en de FCA al het belang van tokenisatie voor de financiële infrastructuur om economische groei en innovatie te stimuleren. De vraag blijft of deze flexibele aanpak voldoende zal zijn om Londen op de troon te houden, gezien de snelle ontwikkelingen elders.

  • Na Weken Van Sterke Groei Ziet GraniteShares NVDA ETF Een Uitstroom Van 141,6 Miljoen Euro

    Na Weken Van Sterke Groei Ziet GraniteShares NVDA ETF Een Uitstroom Van 141,6 Miljoen Euro

    Beleggers trekken massaal kapitaal weg uit het fonds dat inspeelt op de koers van chipfabrikant Nvidia. Het aantal uitstaande aandelen daalde met 3,3 procent in één week tijd.

    Het GraniteShares 2x Long NVDA Daily ETF (NVDL) heeft een aanzienlijke kapitaaluitstroom gekend. Beleggers haalden in de week tot 11 december 2025 maar liefst 153,2 miljoen dollar, omgerekend ongeveer 141,6 miljoen euro, uit het fonds. Dit komt neer op een daling van 3,3 procent van het totaal aantal uitstaande aandelen, van 53.060.006 naar 51.290.006.

    Deze uitstroom is opmerkelijk, gezien de recente sterke prestaties van Nvidia, waar het ETF op inzet. Exchange-Traded Funds (ETF’s) zoals NVDL verhandelen net als gewone aandelen, maar beleggers kopen en verkopen ‘eenheden’ in plaats van ‘aandelen’. Deze eenheden kunnen gecreëerd of vernietigd worden om aan de vraag van beleggers te voldoen. Een grote uitstroom zoals deze betekent dat er veel eenheden zijn vernietigd, wat doorgaans impliceert dat de onderliggende activa – in dit geval voornamelijk Nvidia-aandelen – verkocht moeten worden.

    Wat Betekent Dit Voor Het Fonds?

    De lage punt in het 52-weekse bereik van NVDL lag op 23,1231 dollar per aandeel, terwijl de piek op 118,50 dollar lag. Met een recente koers van 81,58 dollar per aandeel, zien wij dat het fonds nog steeds een aanzienlijke waardering heeft, maar de terugtrekking van kapitaal suggereert een verandering in het beleggerssentiment. Een dergelijke beweging kan de liquiditeit van het fonds beïnvloeden en een neerwaartse druk uitoefenen op de waarde van de onderliggende bezittingen als het fonds gedwongen wordt grote posities te liquideren.

    Wij lezen dit als een signaal dat een deel van de beleggers winst neemt na een periode van sterke groei, of een voorzichtige houding aanneemt ten aanzien van de toekomstige prestaties van Nvidia. Het is immers een fonds dat de koersbewegingen van Nvidia met een factor twee versterkt, wat het zowel lucratief als risicovol maakt. De volatiliteit van de chipsector, en de AI-hype rondom Nvidia, kan zulke snelle kapitaalbewegingen verklaren.

    Kijk Op De Onderliggende Waarden

    Voor een hefboom-ETF als NVDL is de dynamiek van in- en uitstroom cruciaal. Wanneer beleggers massaal uitstappen, moet de fondsbeheerder, GraniteShares, de onderliggende Nvidia-aandelen verkopen om aan de verzoeken te voldoen. Dit kan op zijn beurt de koers van Nvidia zelf beïnvloeden, zeker als de uitstroom aanhoudt en van grote omvang is. Het is een delicate balans voor fondsbeheerders om de blootstelling aan het onderliggende aandeel te handhaven zonder de markt onnodig te verstoren.

    De komende weken zullen uitwijzen of deze uitstroom een eenmalige gebeurtenis is, of het begin van een bredere trend waarin beleggers hun posities in hefboomproducten op Nvidia heroverwegen. De prestaties van Nvidia zelf, en de bredere markt voor AI-gerelateerde technologie, zullen hierin een belangrijke rol spelen.

  • ECB Verhoogt Rente Naar 2,5 Procent, Kans Op Nieuwe Rentestap Klimt Naar 49 Procent

    ECB Verhoogt Rente Naar 2,5 Procent, Kans Op Nieuwe Rentestap Klimt Naar 49 Procent

    De financiële markten houden rekening met een bijna 50-50 kans dat de Europese Centrale Bank de rentetarieven volgende maand opnieuw optrekt, na een als ‘hawkish’ ervaren verklaring.

    De financiële markten zien de kans op een verdere renteverhoging door de Europese Centrale Bank (ECB) in oktober oplopen tot 49 procent. Dat volgt op de recente beslissing van de ECB om de rente met een kwart punt te verhogen, waardoor de depositorente nu op 2,5 procent staat. Die verhoging was verwacht, maar de begeleidende communicatie van de centrale bank wordt door de markten als verrassend streng (‘hawkish’) geïnterpreteerd.

    De ECB heeft donderdag de rente op kwartpunt verhoogd, een stap die door de meeste analisten al was ingecalculeerd. De markten reageerden echter op de verklaringen van de ECB, die de inflatieverwachtingen voor 2027 en 2028 heeft opgeschroefd. Dit wordt onder meer toegeschreven aan de aanhoudende spanningen in het Midden-Oosten, die de brandstofprijzen opdrijven, en de onverwacht veerkrachtige economie van de eurozone. Wij zien vooral dat de ECB een dubbele boodschap uitzendt: enerzijds de onzekerheid benadrukken, anderzijds de deur voor verdere verhogingen op een kier laten.

    Wat Betekent Dit Voor De Rentemarkten?

    Als de ECB in oktober inderdaad de rente verder zou verhogen, is er zelfs een kans van 89 procent dat er tegen 17 december nog een verhoging volgt. De depositorente zou dan mogelijk 3 procent bedragen tegen de kerstperiode, zo blijkt uit data van LSEG. Dit scenario beïnvloedt direct de rentes op spaarrekeningen, maar ook de kosten van leningen voor zowel consumenten als bedrijven.

    De onzekerheid die ECB-voorzitter Christine Lagarde benadrukte in haar persconferentie, blijft een belangrijke factor. Zij gaf aan dat de omstandigheden snel kunnen veranderen en dat de centrale bank de volgende stap niet precies kan voorspellen. Dat is een klassieke boodschap die de markten tegelijk geruststelt en onrustig maakt. De rentes op staatsobligaties reageerden al: de 2-jarige Duitse bund steeg 9 basispunten, terwijl de Britse en Amerikaanse tegenhangers met respectievelijk 10 en 8 basispunten omhoog gingen.

    Nuchtere Blik Op De Toekomst

    De ECB blijft een koorddanser tussen inflatiebestrijding en het voorkomen van een economische recessie. Hoewel de inflatieverwachtingen zijn bijgesteld, is de economische groei in de eurozone veerkrachtiger dan eerder gedacht. Deze combinatie maakt het voor de ECB een complexe afweging. Een hogere rente betekent doorgaans hogere spaarrentes, wat gunstig is voor spaarders, maar ook duurdere hypotheken en bedrijfsleningen.

    Wij twijfelen of de markten hier niet te snel op de vooruitlopende boodschap van de ECB reageren. Lagarde’s nadruk op onzekerheid kan ook als een waarschuwing worden gelezen dat de ECB niet blindelings zal doorgaan met verhogen als de economische omstandigheden verslechteren. Het is afwachten of de data voor de volgende vergadering de ‘hawkish’ toon van de ECB zullen bevestigen, of juist verzachten.

  • Federal Reserve Houdt Rente Gelijk, Markten Hadden Gehoopt Op Een Verlaging

    Federal Reserve Houdt Rente Gelijk, Markten Hadden Gehoopt Op Een Verlaging

    De Amerikaanse centrale bank, de Federal Reserve, komt op woensdag 12 juni samen om te stemmen over de toekomstige rentetarieven, een besluit dat financiële markten wereldwijd nauwlettend volgen. Een ongewijzigde rentevoet lijkt vast te staan, waardoor de focus verschuift naar de signalen over toekomstige beleidsplannen.

    De Amerikaanse centrale bank, de Federal Reserve, houdt op woensdag 12 juni haar belangrijke beleidsvergadering. De markten verwachten algemeen dat de Fed de referentierente ongewijzigd zal laten in de bandbreedte van 5,25 procent tot 5,50 procent. Dit zou de zevende keer op rij zijn dat de rente stabiel blijft, na een reeks van elf verhogingen tussen maart 2022 en juli 2023.

    De aandacht verschuift dan ook van het directe besluit naar de zogenaamde ‘dot plots’, de individuele renteverwachtingen van de Fed-bestuurders voor de komende jaren. Wij zien vooral uit naar de bijbehorende persconferentie van voorzitter Jerome Powell, die meer inzicht kan geven in de toekomstige richting van het monetaire beleid. De Fed heeft eerder aangegeven dat ze meer bewijs nodig heeft van een aanhoudende daling van de inflatie richting de doelstelling van 2 procent voordat ze de rente verlaagt.

    De recente economische cijfers uit de VS bieden een gemengd beeld. De Amerikaanse economie groeide in het eerste kwartaal met 1,3 procent, wat lager was dan eerdere schattingen, terwijl de inflatie in april uitkwam op 3,4 procent op jaarbasis. Dat is een lichte daling ten opzichte van de 3,5 procent in maart, maar nog steeds ver boven de gewenste 2 procent. Deze cijfers maken de positie van de Fed complexer: een te vroege renteverlaging kan de inflatie opnieuw aanwakkeren, terwijl te lang wachten de economische groei kan afremmen.

    Wat de ‘dot plots’ ons Vertellen

    De ‘dot plots’ zijn cruciaal. In maart gaven de meeste Fed-functionarissen aan dat ze drie renteverlagingen van elk 25 basispunten verwachtten in 2024. Gezien de recente inflatiecijfers en de aanhoudende kracht van de Amerikaanse arbeidsmarkt, twijfelen wij of deze projecties zullen standhouden. Het is mogelijk dat de Fed haar verwachtingen naar beneden bijstelt, wat de markt zou kunnen teleurstellen en tot volatiliteit kan leiden.

    Een verschuiving naar slechts één of twee verwachte renteverlagingen dit jaar zou de Amerikaanse dollar kunnen versterken en de obligatierentes verder kunnen opdrijven. Dit heeft directe gevolgen voor de kosten van lenen voor bedrijven en consumenten, en kan de financiële markten de komende dagen flink bezighouden. Wij zouden hier niet te vroeg op de bal spelen, want de Fed is al vaker van koers veranderd.

    De Bredere Context van het Besluit

    Dit rentebesluit komt op een moment dat de wereldwijde centrale banken verschillende paden bewandelen. De Europese Centrale Bank (ECB) verlaagde onlangs haar rentetarieven met 25 basispunten, de eerste verlaging sinds 2019. Canada verlaagde ook haar rente, waarmee ze afwijken van de Fed. Dit verschil in beleid kan invloed hebben op de wisselkoersen en de internationale kapitaalstromen, wat de positie van de Fed nog belangrijker maakt.

    De markten zijn vooral benieuwd of Powell de deur openhoudt voor een renteverlaging in september, of dat hij de verwachtingen verder tempert. De beslissing zal niet alleen bepalen hoe de Amerikaanse economie zich de komende maanden ontwikkelt, maar ook hoe andere centrale banken reageren op de mondiale economische dynamiek.