Tag: Hedgefondsen

  • Oracle Boekt 30 Miljard Euro Aan Nieuwe AI-Contracten, Klanten Betalen Deels Mee

    Oracle Boekt 30 Miljard Euro Aan Nieuwe AI-Contracten, Klanten Betalen Deels Mee

    De vraag naar AI-infrastructuur blijft explosief stijgen, en techgigant Oracle speelt daar slim op in. Het bedrijf wist in één kwartaal voor miljarden aan nieuwe deals binnen te halen, maar de manier waarop die gefinancierd worden, is opvallend.

    De vraag naar rekenkracht voor artificiële intelligentie (AI) kent geen grenzen, zo blijkt uit de recente kwartaalcijfers van Oracle. De Amerikaanse softwaregigant kondigde aan dat het in zijn eerste fiscale kwartaal voor meer dan 30 miljard dollar (ongeveer 28 miljard euro) aan nieuwe AI-cloudcontracten heeft afgesloten. Dit stuwt de totale ‘remaining performance obligations’ – de nog te leveren diensten – op naar een indrukwekkende 664 miljard dollar (circa 615 miljard euro).

    De kwartaalomzet van Oracle steeg met 30 procent op jaarbasis tot 19,3 miljard dollar (ongeveer 17,9 miljard euro), terwijl de aangepaste winst per aandeel van 1,92 dollar de verwachtingen overtrof. Wat deze deals echter bijzonder maakt, is de financieringsstructuur. Oracle verwacht niet dat elke euro aan nieuwe contracten evenredig veel nieuwe kapitaaluitgaven zal vereisen, omdat klanten steeds vaker zelf hardware aanleveren of vooruitbetalingen doen. In het afgelopen kwartaal ontving Oracle al 11,36 miljard dollar (ongeveer 10,5 miljard euro) aan vooruitbetalingen van klanten, wat de negatieve vrije kasstroom van 5,4 miljard dollar (circa 5 miljard euro) aanzienlijk verzachtte.

    Nvidia Profiteert, Maar Met Nuances

    Ook voor chipmaker Nvidia, de drijvende kracht achter veel AI-hardware, is dit goed nieuws. De enorme vraag naar versnelde rekenkracht is onmiskenbaar en bevestigt de dominante positie van Nvidia in de markt voor AI-chips. Het maakt Nvidia in principe niet uit of Oracle of de klant de hardware financiert, zolang de chips maar van Nvidia komen.

    Toch nuanceert de constructie van Oracle de aanname dat elke dollar aan contracten direct leidt tot een gelijke stijging van Nvidia-uitgaven die Oracle zelf bekostigt. Wij zien vooral dat de druk op Oracle om zelf enorme investeringen te doen, enigszins wordt verlicht door de actieve bijdrage van zijn klanten. Dit kan de kapitaalintensiviteit van Oracle’s cloudactiviteiten op de lange termijn beheersbaarder maken, al blijft het een sector die gigantische investeringen vraagt.

    Beide Aandelen In Trek

    De institutionele beleggers lijken in elk geval positief gestemd over beide aandelen. Uit gegevens van Insider Monkey blijkt dat het aantal hedgefondsen dat Oracle in bezit had, steeg van 115 naar 119 in het tweede kwartaal. Voor Nvidia was er een vergelijkbare trend, met een toename van 275 naar 285 fondsen. Ook ‘short sellers’ – beleggers die gokken op een koersdaling – lijken deze trend niet te willen bevechten; het percentage uitstaande aandelen dat ‘short’ is, bedroeg voor Oracle ongeveer 2,8 procent en voor Nvidia slechts 1,2 procent.

    De waardering van Oracle verschuift van een traditionele databasemaker naar die van een groeibedrijf in AI-infrastructuur. Nvidia heeft daarentegen al jarenlang een waardering die de dominantie in AI-versnellers inprijst. Het blijft voor Oracle de uitdaging om de contractueel vastgelegde vraag om te zetten in acceptabele rendementen op het geïnvesteerde kapitaal, terwijl Nvidia vooral zijn marges en ecosysteem moet verdedigen. De vraag is of de deels klantgefinancierde aanpak Oracle in staat stelt om de verwachte groei te realiseren zonder dat de balans te zwaar belast wordt.
  • Anthropic Tekent Lease Van 45 Miljard Euro Voor Nvidia-Rekenkracht Na Eerdere Deal Met AMD

    Anthropic Tekent Lease Van 45 Miljard Euro Voor Nvidia-Rekenkracht Na Eerdere Deal Met AMD

    AI-ontwikkelaar Anthropic spreidt zijn weddenschappen in de strijd om AI-chips. Na een miljardenovereenkomst met AMD, heeft het bedrijf nu ook een enorme deal gesloten voor Nvidia-capaciteit, wat de vraag naar rekenkracht in de AI-sector benadrukt.

    AI-ontwikkelaar Anthropic heeft een leaseovereenkomst van 45 miljard dollar (ongeveer 42 miljard euro) gesloten voor rekenkracht die draait op Nvidia-chips. Deze deal, met infrastructuuraanbieder Nscale, volgt slechts een maand nadat Anthropic al een miljardenovereenkomst afsloot met AMD voor de aankoop van servers. Het toont aan dat AI-bedrijven bereid zijn enorme bedragen te investeren om voldoende rekenkracht te verzekeren, ongeacht de leverancier.

    De overeenkomst met Nscale voorziet Anthropic van Nvidia Vera Rubin-rekenkracht, die zal worden geleverd vanuit een geplande campus in West Virginia. De operaties zouden eind 2027 moeten starten. Dit is een belangrijke stap voor Anthropic, dat naar eigen zeggen een jaarlijkse omzet van 65 miljard dollar (ongeveer 60 miljard euro) realiseerde eind juli, een stijging van 47 miljard dollar (ongeveer 43 miljard euro) in mei. Het bedrijf verwacht in 2028 zelfs een omzet van 190 tot 200 miljard dollar (ongeveer 175 tot 185 miljard euro).

    Twee Gigawatt AMD Instinct MI450

    De recente deal met Nvidia-capaciteit staat los van de eerdere overeenkomst met AMD. In die deal verbond Anthropic zich ertoe om tot twee gigawatt aan AMD Instinct MI450-capaciteit af te nemen, met leveringen die in de eerste helft van 2027 van start gaan. AMD heeft bovendien beloofd om tot 5 miljard dollar (ongeveer 4,6 miljard euro) in Anthropic te investeren, afhankelijk van het behalen van bepaalde mijlpalen. Wij zien hierin een duidelijke strategie van Anthropic om niet afhankelijk te zijn van één enkele chipfabrikant, wat in de snelgroeiende AI-sector een verstandige zet lijkt.

    Deze diversificatie is cruciaal, want de vraag naar AI-rekenkracht is enorm en de timing van leveringen wordt steeds belangrijker. Bedrijven als Anthropic moeten ervoor zorgen dat ze voldoende capaciteit hebben om aan de verwachte vraag te voldoen. Het is een race tegen de klok, waarbij de beschikbaarheid van geavanceerde chips een doorslaggevende factor is voor groei en innovatie.

    Hedgefondsen Zien Potentie

    De ontwikkelingen bij Anthropic werpen een licht op de concurrentie tussen Nvidia en AMD. Voor Nvidia-fans is het een bevestiging dat hun chips, zelfs met alternatieven op de markt, nog steeds zeer gewild zijn. Tegelijkertijd kunnen AMD-aanhangers wijzen op de substantiële orders die hun bedrijf binnenhaalt, wat aantoont dat AMD een serieuze speler is geworden in het hyperscale segment. Het feit dat Anthropic bereid is om met beide giganten in zee te gaan, suggereert dat er voor beide voldoende werk is in de AI-markt.

    Ook beleggers volgen de situatie nauwlettend. Het aantal hedgefondsen dat aandelen AMD bezit, steeg in het tweede kwartaal van 134 naar 165, een toename van 23,1 procent. Bij Nvidia was er een kleinere stijging van 277 naar 286, ofwel 3,2 procent. Dit toont aan dat er onder professionele beleggers een breed vertrouwen is in de groei van beide chipfabrikanten, ondanks de intense concurrentie. Anthropic koopt in feite een verzekering tegen capaciteitsbeperkingen, waardoor de strijd tussen Nvidia en AMD een win-winsituatie kan worden voor beide leveranciers.

  • Amerikaanse SEC Dagvaardt Vier Banken Na Portefeuilleverlies Van 67 Procent Bij AI-Hedgefonds

    Amerikaanse SEC Dagvaardt Vier Banken Na Portefeuilleverlies Van 67 Procent Bij AI-Hedgefonds

    De Amerikaanse beurswaakhond SEC heeft subpoenas verstuurd naar grote Wall Street banken in het kader van een onderzoek naar het AI-gerichte hedgefonds Situational Awareness. Dat fonds verloor in juli maar liefst 67 procent van zijn waarde.

    De Amerikaanse Securities and Exchange Commission (SEC) heeft een onderzoek geopend naar het AI-gerichte hedgefonds Situational Awareness. In het kader van dat onderzoek heeft de beurswaakhond dagvaardingen verstuurd naar vier grote Wall Street banken: Bank of America, Citi, Goldman Sachs en JPMorgan Chase. Dat meldt de New York Times, op basis van ingewijden. Het fonds van Leopold Aschenbrenner, een voormalig OpenAI-onderzoeker, zag in juli maar liefst 67 procent van zijn portefeuillewaarde verdampen.

    De subpoenas vragen om details over de timing van de transacties van Situational Awareness en de communicatie met kredietverstrekkers over het gebruik van geleend geld, ofwel hefboomwerking. De SEC heeft de banken ook gewaarschuwd om alle relevante informatie te bewaren. Zowel de banken als de SEC weigerden commentaar te geven op de zaak.

    Spectaculaire Opkomst En Val

    Situational Awareness kende een bijzonder snelle opkomst. Het fonds, opgericht in 2024, groeide uit tot een vermogen van meer dan 30 miljard dollar (ongeveer 27,5 miljard euro) en leende nog eens tientallen miljarden om zijn weddenschappen op AI-gerelateerde chipaandelen te versterken. Tussen de lancering en juni 2026 behaalde het fonds rendementen van meer dan 1.000 procent.

    De maand juli bracht echter een drastische ommekeer. Situational Awareness had aanzienlijke belangen in chipfabrikanten SanDisk en Micron, die samen meer dan 56 procent van zijn Amerikaanse portefeuille uitmaakten. SanDisk daalde die maand bijna 47 procent, terwijl Micron ongeveer 29 procent verloor. Deze forse dalingen leidden tot margin calls en een gedwongen verkoop van het grootste deel van de aandelenportefeuille aan concurrent Citadel, en dat met een korting van ongeveer 10 procent.

    Citadel Profiteerde

    Citadel, onder leiding van Ken Griffin, handelde snel. In een brief aan cliënten van 21 augustus liet Griffin weten dat Citadel al meer dan 80 procent van het risico van de aangekochte portefeuille van Situational Awareness had afgebouwd. Ze voerden in drie weken tijd meer dan 100 bloktransacties uit ter waarde van ruim 4 miljard dollar (ongeveer 3,7 miljard euro). Griffins vlaggenschipfonds, Wellington, boekte in juli een rendement van 5,94 procent, de beste maandprestatie sinds 2022, mede dankzij deze overname.

    Een woordvoerder van Situational Awareness liet weten dat het te verwachten is dat toezichthouders fondsen met hoge profielen, aanzienlijke rendementen of dramatische verliezen nauwlettend in de gaten houden. Het fonds verklaarde volledig te zullen meewerken aan elk regulerend verzoek. Het onderzoek bevindt zich nog in een vroeg stadium en er is geen garantie dat het zal leiden tot boetes of andere straffen. De specifieke reden voor de dagvaardingen – of het nu gaat om mogelijke marktmanipulatie, nalatigheid in openbaarmaking, of het gedrag van de prime brokers – is nog niet openbaar gemaakt.

    Situational Awareness heeft nog een reddingslijn: het behield zijn private belang in Anthropic, een AI-bedrijf dat mikt op een beursgang met een waardering van wel 2 biljoen dollar (ongeveer 1,8 biljoen euro). De banden zijn bovendien nauw: de vrouw van Aschenbrenner is stafchef van Anthropic CEO Dario Amodei. Wij volgen dit dossier verder op.

  • Zes Aandelen Verbinden Hedgefondsen En Beleggingsfondsen, SpaceX Is Één Van Hen

    Zes Aandelen Verbinden Hedgefondsen En Beleggingsfondsen, SpaceX Is Één Van Hen

    Een analyse van Goldman Sachs toont aan dat SpaceX, Boeing, Capital One Financial, Mastercard, Thermo Fisher Scientific en Visa de favorieten zijn van zowel hedgefondsen als beleggingsfondsen, een zeldzame overeenkomst die opmerkelijke rendementen opleverde.

    Hedgefondsen en beleggingsfondsen, doorgaans met heel verschillende beleggingsstrategieën, vinden elkaar in een selecte groep van zes aandelen. Uit een diepgaande analyse van Goldman Sachs, gebaseerd op de 13-F rapporten bij de Amerikaanse beurswaakhond SEC, blijkt dat zowel de kortetermijngerichte hedgefondsen als de langetermijnbeleggende beleggingsfondsen ‘overweight’ zijn in deze bedrijven. Dat wil zeggen dat ze er relatief meer van bezitten dan het gemiddelde gewicht van deze aandelen in de S&P 500-index.

    De zes aandelen die deze zeldzame consensus genieten, zijn SpaceX, Boeing, Capital One Financial, Mastercard, Thermo Fisher Scientific en Visa. Opvallend is dat SpaceX pas op 12 juni naar de beurs ging, aan het einde van het tweede kwartaal waarop de 13-F rapporten betrekking hadden. Hoewel deze aandelen op het eerste gezicht weinig gemeen lijken te hebben, hebben ze dit jaar de S&P 500 ruimschoots overtroffen. Volgens de berekeningen van Goldman Sachs stegen ze gemiddeld met 29 procent, tegenover 16 procent voor de index.

    Zeldzame Overeenkomst Met Historisch Rendement

    De strategie-analisten van Goldman Sachs, onder leiding van Ben Snider, merken op dat deze ‘gedeelde favorieten’ sinds 2013 een jaarlijks rendement van gemiddeld 17 procent hebben opgeleverd. Wel gaan deze aandelen vaak gepaard met een hogere volatiliteit en worden ze verhandeld tegen een hogere koers-winstverhouding.

    De onderlinge verschillen tussen de zes bedrijven zijn groot. Zo opereren Visa en Mastercard in een bijna-duopolie op de wereldwijde markt voor betalingsverwerking. Boeing deelt een vergelijkbare positie met het Europese Airbus in de burgerluchtvaart. SpaceX, ondanks een hoge waardering van 93 keer de verwachte winst voor volgend jaar, is een dominante speler in zowel herbruikbare commerciële raketten als wereldwijd satellietinternet. Wij zien hierin een patroon van bedrijven die een sterke marktpositie of een duidelijke technologische voorsprong hebben, wat de interesse van beide beleggersgroepen kan verklaren.

    Financiële Sector In De Lift

    De analyse van Goldman Sachs bracht nog meer inzichten aan het licht. Zo bleken hedgefondsen meer blootgesteld te zijn aan aandelen die profiteren van artificiële intelligentie. Daarnaast zijn zowel hedgefondsen als beleggingsfondsen ‘overweight’ in de financiële sector. Dit is slechts de derde keer dat dit gebeurt sinds Goldman Sachs deze gegevens bijhoudt. Wij houden het erop dat de financiële sector, na een periode van onzekerheid, weer meer vertrouwen geniet van de grote beleggers.

  • HSBC En UBS Boeken Winst, Maar UBS Krijgt Zware Boete

    HSBC En UBS Boeken Winst, Maar UBS Krijgt Zware Boete

    De Europese bankreuzen HSBC en UBS hebben recent hun kwartaalcijfers bekendgemaakt, met beide een sterke winst. Toch zit er een duidelijk verschil in de verhalen van de twee financiële instellingen. Waar HSBC een relatief ‘schone’ winstgroei laat zien, kampt UBS met een zware boete van Amerikaanse toezichthouders voor herhaalde anti-witwasfalen.

    HSBC Holdings plc zag zijn winst in het eerste halfjaar met 23 procent stijgen tot 19,5 miljard dollar, wat beter was dan de 18,9 miljard dollar die analisten hadden verwacht. De bank heeft ook zijn aandeleninkoopprogramma hervat, met plannen om voor maximaal 1 miljard dollar aan eigen aandelen terug te kopen. Dit programma was drie kwartalen gepauzeerd om de overname van Hang Seng Bank te financieren. De inkomsten uit vermogensbeheer groeiden met 18 procent, en de bank verwelkomde 640.000 nieuwe klanten in de eerste zes maanden van het jaar. Bedrijfs- en institutioneel bankieren is nu de grootste inkomstenbron van HSBC, goed voor een derde van de winst in het eerste halfjaar.

    UBS Worstelt Met Boete En Integratie

    UBS Group AG rapporteerde ook sterke cijfers, met een nettowinst die in het tweede kwartaal met 17 procent steeg tot 2,8 miljard dollar, boven de verwachte 2,39 miljard dollar. De winst voor belastingen maakte zelfs een sprong van 64 procent tot 3,6 miljard dollar. De bank kondigde een nieuw inkoopprogramma van 3 miljard dollar aan en zag zijn kosten-inkomstenverhouding verbeteren van 80,5 procent naar 72,9 procent. De integratie van Credit Suisse ligt nog steeds op schema om tegen eind 2026 te zijn afgerond, met een verwachte cumulatieve kostenbesparing van 12,6 miljard dollar. Topman Sergio Ermotti stelt dat UBS bijna terug is op het winstniveau van voor de overname van Credit Suisse.

    Echter, twee dagen voor deze cijfers kreeg UBS een boete van 125 miljoen dollar van Amerikaanse toezichthouders. Dit is de grootste civiele boete ooit tegen een broker-dealer onder de Amerikaanse anti-witwaswetgeving. Het is bovendien een herhaalde overtreding, na een eerdere, kleinere boete in 2018 voor gelijkaardige tekortkomingen. Wij zien dit als een teken dat de overname van Credit Suisse niet enkel financiële voordelen met zich meebrengt, maar ook een erfenis van juridische problemen die nog opgeruimd moeten worden.

    Verschillende Perspectieven Van Hedgefondsen

    De reactie van hedgefondsen op beide banken is opmerkelijk. Volgens data van Insider Monkey hadden 18 hedgefondsen posities in HSBC in het eerste kwartaal van 2026, een daling ten opzichte van de 25 in het kwartaal ervoor. UBS daarentegen telde 37 hedgefondshouders, een lichte daling van 39. Dit suggereert dat hedgefondsen over het algemeen positiever staan tegenover UBS, ondanks de recente boete en de onzekerheid rond Zwitserse kapitaalregels die de bank kunnen dwingen miljarden extra reserves aan te houden. Wij twijfelen of dit standpunt van de hedgefondsen de bredere markt weerspiegelt, gezien de uitdagingen waar UBS voor staat.

    Beide banken profiteren van hogere rentetarieven en groeiende vermogensbeheeractiviteiten. Toch heeft UBS duidelijk meer ‘schoonmaakwerk’ te verrichten dan HSBC, dat een minder gecompliceerd herstel doormaakt. De toekomst zal uitwijzen of de voorkeur van hedgefondsen voor UBS standhoudt, nu de bank nog steeds met de nasleep van de Credit Suisse-integratie en regulatoire kwesties te maken heeft.

  • Hedgefondsen Dumpen Netflix En QQQ, Kopen Chips En Halfgeleiders

    Hedgefondsen Dumpen Netflix En QQQ, Kopen Chips En Halfgeleiders

    Uit recente 13F-rapporten blijkt een duidelijke verschuiving in de portefeuille van grote institutionele beleggers. Ze trekken massaal kapitaal weg uit streaming en technologie-ETF’s, terwijl ze inzetten op de halfgeleidersector.

    Grote institutionele beleggers, waaronder heel wat hedgefondsen, hebben hun posities in Netflix en de Invesco QQQ Trust (QQQ) fors afgebouwd in het tweede kwartaal van 2026. Dat blijkt uit de meest recente 13F-rapporten, die inzicht geven in de long-posities van deze fondsen. Tegelijkertijd zagen we een opvallende toename van hun belangen in halfgeleiderbedrijven zoals Lam Research.

    De totale holdings in Netflix (NFLX) daalden met maar liefst 51,95 procent, van 3.300.776.475 aandelen eind maart 2026 naar 1.586.061.428 aandelen eind juni 2026. Ook de Invesco QQQ Trust (QQQ), een populaire ETF die de Nasdaq-100 index volgt en veel technologiebedrijven omvat, zag een daling van 45,40 procent in de totale holdings van hedgefondsen. Het aantal aandelen zakte van 234.376.622 naar 127.972.420 in dezelfde periode. Twee fondsen, LS Investment Advisors en Ulysses Management, hebben hun volledige positie in respectievelijk Netflix en QQQ afgestoten.

    Verschuiving Naar Halfgeleiders

    De kapitaalverschuiving lijkt duidelijk. Terwijl technologiegiganten als Netflix minder in trek zijn, richten fondsen hun pijlen op de halfgeleidersector. De totale holdings in Lam Research Corp (LRCX), een belangrijke speler in de productie van halfgeleiderapparatuur, stegen met 54,91 procent. Het aantal aandelen in handen van hedgefondsen nam toe van 205.954.142 eind december 2025 naar 319.046.253 eind maart 2026. Verschillende fondsen, waaronder Temasek Holdings Private Ltd en CIBC Bancorp USA Inc., namen nieuwe, aanzienlijke posities in LRCX.

    Taiwan Semiconductor Manufacturing Co., Ltd. (TSM), ’s werelds grootste onafhankelijke chipfabrikant, zag een lichte daling van 5,77 procent in de totale holdings van hedgefondsen. Hun bezit daalde van 65.787.482 naar 61.989.838 aandelen tussen eind december 2025 en eind maart 2026. Dit is een minder drastische beweging dan bij Netflix of QQQ, en wijst misschien op een meer genuanceerde kijk op de chipsector, waarbij de focus verschuift naar specifieke onderdelen zoals apparatuurproducenten.

    Wat Betekent Dit?

    De 13F-rapporten geven een momentopname van de long-posities van grote beleggers, en niet hun short-posities. Dat maakt dat het beeld nooit helemaal compleet is. Toch zien wij hier een duidelijke trend: hedgefondsen bouwen hun blootstelling aan brede technologie-ETF’s en individuele streamingdiensten af. De verschuiving naar halfgeleiders, en dan met name naar bedrijven die de infrastructuur voor chipfabricage leveren, kan wijzen op een geloof in de aanhoudende vraag naar chips, gedreven door ontwikkelingen zoals artificiële intelligentie en de verdere digitalisering van de economie.

    Het is interessant om te zien hoe deze trends zich de komende kwartalen verder zullen ontwikkelen. Blijft de halfgeleidersector de voorkeur genieten, of zien we dan weer een nieuwe verschuiving?

  • Hedgefondsen Halen Bijna Alle LQD En IGV ETF’s Van De Hand

    Hedgefondsen Halen Bijna Alle LQD En IGV ETF’s Van De Hand

    Uit recente 13F-rapporten blijkt dat grote investeringsfondsen hun posities in twee populaire iShares ETF’s, gericht op bedrijfsobligaties en technologiesoftware, massaal hebben afgebouwd in het tweede kwartaal van 2026.

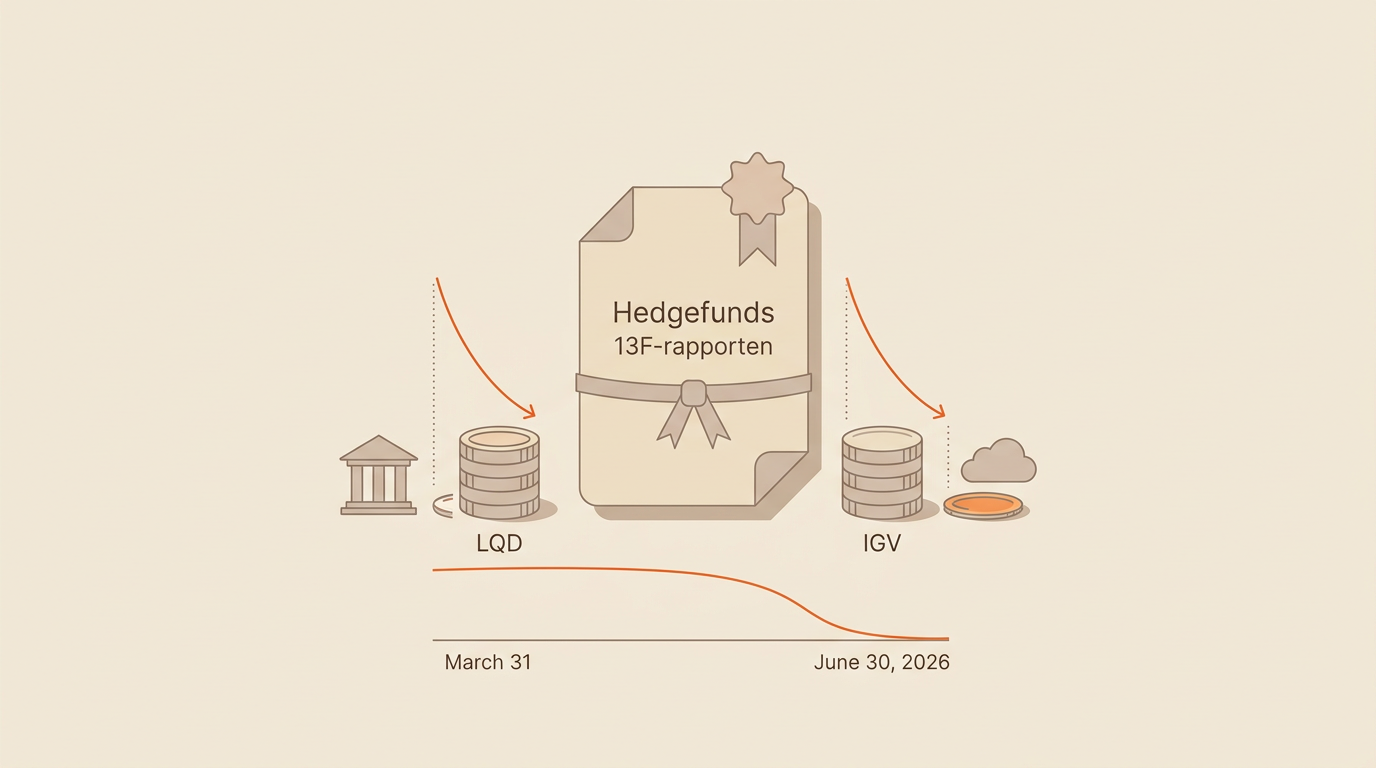
    Grote investeringsfondsen hebben hun blootstelling aan de iShares iBoxx Investment Grade Corporate Bond ETF (LQD) en de iShares Expanded Tech-Software Sector ETF (IGV) drastisch verminderd. Uit de meest recente 13F-rapporten, die een inkijk geven in de beleggingen van Amerikaanse institutionele beleggers, blijkt dat de totale hoeveelheid aandelen in deze ETF’s die door hedgefondsen werden aangehouden, tussen 31 maart en 30 juni 2026 met meer dan 99 procent is gedaald.

    De LQD ETF, die investeert in bedrijfsobligaties met een hoge kredietwaardigheid, zag een afname van het totale aantal aandelen in handen van hedgefondsen met maar liefst 99,61 procent. Het aantal daalde van 339.157.615 aandelen naar 1.324.135 aandelen. Hoewel 29 van de 79 recent rapporterende fondsen LQD in portefeuille hadden, en 18 daarvan zelfs nieuwe posities openden, overschaduwt de algemene uitstroom deze individuele instroom ruimschoots. Onder de fondsen die hun posities in LQD vergrootten, vinden we namen als Pure Financial Advisors LLC en Constellation Investments Inc., die respectievelijk 391.008 en 5.624.548 nieuwe aandelen kochten.

    Massale Uitstroom Bij Tech-Software ETF

    Een vergelijkbaar beeld zien we bij de IGV ETF, die zich richt op de technologiesoftwaresector. Hier daalde het totale aantal aandelen in handen van hedgefondsen met 99,58 procent, van 119.364.891 naar 501.755 aandelen. Ook hier meldden 29 van de 87 recent rapporterende fondsen een bezit in IGV, met 20 nieuwe posities. Opvallend is dat BW Gestao de Investimentos Ltda. en NINE MASTS CAPITAL Ltd. hun volledige IGV-posities hebben afgestoten. Fondsen zoals Cerity Partners LLC en Chicago Partners Investment Group LLC verhoogden wel hun bestaande posities met respectievelijk 7.874.000 en 1.001.283 aandelen.

    Wat Betekent Dit?

    De 13F-rapporten geven enkel inzicht in long posities, wat betekent dat we geen volledig beeld krijgen van de strategieën van deze fondsen. Een fonds kan bijvoorbeeld long posities aanhouden terwijl het tegelijkertijd short posities heeft om zich in te dekken. Toch is zo’n significante daling in het totale bezit van deze ETF’s door een brede groep hedgefondsen een opvallend signaal. Wij lezen dit als een duidelijke verschuiving in de allocatie van kapitaal, weg van deze specifieke segmenten van de markt.

    Het is belangrijk te onthouden dat deze cijfers de situatie per 30 juni 2026 weergeven. De markt kan sindsdien alweer een andere richting zijn ingeslagen. Desalniettemin wijst de collectieve beweging van zoveel fondsen op een verminderd vertrouwen in, of een strategische herpositionering ten opzichte van, bedrijfsobligaties en technologiesoftwareaandelen in het tweede kwartaal. We volgen dit verder op om te zien of deze trend zich doorzet in de volgende rapportageperiodes.

  • Hedgefondsen Bouwen Massaal Posities Af In Pfizer, Bank Of America En Coca-Cola

    Hedgefondsen Bouwen Massaal Posities Af In Pfizer, Bank Of America En Coca-Cola

    Uit recente 13F-rapporten blijkt dat grote investeringsfondsen hun blootstelling aan bekende aandelen zoals Pfizer, Bank of America en Coca-Cola drastisch hebben verminderd, evenals aan een belangrijke ETF.

    Grote investeringsfondsen hebben in het tweede kwartaal van 2026 hun geaggregeerde posities in een aantal prominente Amerikaanse aandelen en een beursgenoteerd fonds (ETF) fors afgebouwd. Dat blijkt uit de meest recente 13F-rapporten die bij de Amerikaanse beurswaakhond SEC werden ingediend. Deze rapporten geven inzicht in de long posities van institutionele beleggers.

    De afbouw was het meest uitgesproken bij de iShares Trust – Core S&P US Value ETF (IUSV), waar de totale hoeveelheid aandelen in handen van fondsen met maar liefst 98,53 procent daalde. Het aantal IUSV-aandelen zakte van 194.829.439 op 31 maart 2026 naar 2.857.893 op 30 juni 2026. Ondanks deze massale uitstroom, zagen we wel 19 nieuwe fondsen die een positie in IUSV openden, wat een gemengd signaal kan zijn over de interesse in deze value-ETF.

    Miljarden Aan Aandelen Van De Hand Gedaan

    Ook bij individuele aandelen was de trend duidelijk. Bank of America (BAC) zag een daling van 49,03 procent in het aantal gehouden aandelen door fondsen. De totale holdings slonken van 5.314.157.564 aandelen naar 2.708.407.651 aandelen. Berkshire Hathaway Inc. blijft wel de grootste aandeelhouder met 483.394.015 aandelen.

    Coca-Cola (KO) kende eveneens een aanzienlijke afname van 44,38 procent. De geaggregeerde holdings daalden van 3.164.435.590 naar 1.759.928.888 aandelen. Opvallend is dat Fullerton Fund Management Co Ltd. hun volledige positie in Coca-Cola afstootte. Ook hier is Berkshire Hathaway Inc. de grootste aandeelhouder, met 400.000.000 aandelen.

    Pfizer Ook Onder Druk

    Farmaceut Pfizer (PFE) ontsnapte evenmin aan de verkoopgolf. Fondsen verminderden hun totale bezit met 3,94 procent, wat neerkomt op een daling van 3.742.351.735 naar 3.594.898.907 aandelen. BlackRock Inc. is de grootste houder van PFE-aandelen, met 529.670.433 stuks. Hoewel de procentuele daling hier kleiner is dan bij de andere genoemde activa, vertegenwoordigt het nog steeds een aanzienlijk volume aan verkochte aandelen.

    Deze 13F-rapporten geven een momentopname van de long posities van fondsen. Ze bieden geen volledig beeld, aangezien short posities niet openbaar gemaakt hoeven te worden. Toch wijst de geaggregeerde afbouw van holdings in deze bekende namen op een verschuiving in de strategieën van grote beleggers in het afgelopen kwartaal. Wij volgen dit verder op om te zien of deze trend zich doorzet in de komende rapportages.