Tag: kapitaal

  • Vastgoedreus Howard Hughes Injecteert 900 Miljoen Euro In Verzekeringsdochter Vantage

    Vastgoedreus Howard Hughes Injecteert 900 Miljoen Euro In Verzekeringsdochter Vantage

    Het Amerikaanse vastgoedbedrijf Howard Hughes Holdings Inc. kiest voor een radicaal andere koers. Na groen licht van de aandeelhouders richt het zich nu op de verzekeringssector en wil het 4 miljard euro aan vastgoedkapitaal vrijmaken voor herinvestering.

    Howard Hughes Holdings Inc., bekend van grote vastgoedprojecten in de Verenigde Staten, heeft een strategische ommezwaai aangekondigd. De onderneming zal zich in de toekomst meer toeleggen op de verzekeringssector. Centraal in deze nieuwe aanpak staat een kapitaalinjectie van 900 miljoen dollar (ongeveer 840 miljoen euro) in Vantage, een gespecialiseerde verzekeringsdochter.

    Deze beslissing volgt op een sterke goedkeuring van de aandeelhouders tijdens de jaarlijkse vergadering, waar het management en de bestuurders massale steun kregen. De vastgoedactiviteiten van Howard Hughes zullen parallel daaraan een ‘kapitaallichter’ model aannemen. Het bedrijf is van plan om via joint ventures en de verkoop van niet-kernactiva ongeveer 4 miljard dollar (circa 3,7 miljard euro) aan kapitaal te genereren. Dat geld moet dan voornamelijk naar Vantage vloeien.

    Vantage als nieuwe spil

    De acquisitie van Vantage in juni vormt de kern van de nieuwe strategie. Howard Hughes heeft 300 miljoen dollar (280 miljoen euro) uit de eigen balans gestort in Vantage, en de rest, 600 miljoen dollar (560 miljoen euro), kwam van Pershing Square, het investeringsfonds van topbelegger Bill Ackman. Howard Hughes bezit iets meer dan de helft van Vantage, terwijl Pershing Square het resterende economische belang heeft via een preferent instrument.

    Marc Grandisson, uitvoerend voorzitter van Vantage, benadrukt dat het bedrijf zich zal richten op een gedisciplineerde benadering van verzekeren, waarbij winstgevendheid primeert boven snelle groei. Zijn devies: “Volatiliteit aan de bovenkant leidt tot stabiliteit aan de onderkant.” Dat wil zeggen dat Vantage meer zaken zal schrijven wanneer de marktomstandigheden gunstig zijn en de blootstelling zal verminderen wanneer de prijzen niet voldoen aan de rendementseisen. Grandisson ziet mogelijkheden voor expansie, onder meer in Europa en Londen, maar ook in de bestaande productlijnen en mogelijk in aansprakelijkheidsverzekeringen.

    Vastgoed wordt kapitaallicht

    De vastgoeddivisie van Howard Hughes ondergaat een metamorfose. Het bedrijf wil externe partners aantrekken voor ongeveer 80 procent van het eigen vermogen dat in inkomstengenererende activa en ‘master planned communities’ is geïnvesteerd. David O’Reilly, CEO van Howard Hughes, verwacht dat adviseurs tegen het einde van het jaar de portefeuille aan potentiële partners zullen voorstellen.

    De onderneming heeft ongeveer 2 tot 2,2 miljard dollar (1,85 tot 2,05 miljard euro) aan eigen vermogen in inkomstengenererende activa. Ackman gaf aan dat er comfortabel meer dan 2 miljard dollar (1,85 miljard euro) aan kapitaal kan worden gegenereerd, al is de timing voor de ‘master planned communities’ minder zeker. Het doel is om operationele controle en een significant eigendomsbelang te behouden, terwijl kapitaal wordt vrijgemaakt voor herinvestering.

    Nieuwe beleggingsstrategie en rendement

    De beleggingsportefeuille van Vantage is kort na de overname volledig herzien. De portefeuille van ongeveer 3,1 miljard dollar (2,88 miljard euro) bestond voornamelijk uit vastrentende waarden. Deze zijn verkocht en het kapitaal is verschoven naar kortlopende Amerikaanse staatsobligaties en een aandelenportefeuille die door Pershing Square wordt beheerd. Nu bestaat 62 procent van de portefeuille uit kortlopende staatsobligaties en 37 procent uit aandelen.

    Ackman omschrijft dit als een ‘barbell’-strategie: liquiditeit behouden voor verzekeringsverplichtingen en tegelijkertijd hogere langetermijnrendementen uit aandelen nastreven. Deze aanpak wordt vergeleken met die van Berkshire Hathaway, dat ook aanzienlijke liquide activa aanhoudt tegen verzekeringsfloat en overtollig kapitaal in aandelen belegt. Howard Hughes wil een lagere leverage aanhouden dan een typische schadeverzekeraar, en minder premie schrijven ten opzichte van het eigen vermogen dan de industrienorm.

    Wij zien vooral dat dit een duidelijke poging is om de waardering van het bedrijf te verbeteren. Ackman stelt dat de aandelen momenteel onder de reële waarde van de vastgoedportefeuille noteren. De transformatie van een kapitaalintensief vastgoedbedrijf naar een kapitaallichte vastgoedmanager en een verzekeringsgeleide holding zou de return on equity kunnen verbeteren en zo tot een hogere marktwaardering leiden. Een dergelijke strategische verschuiving, zeker met de reputatie van Bill Ackman erachter, trekt doorgaans de aandacht van investeerders die op zoek zijn naar ondergewaardeerde activa met een duidelijk pad naar waardecreatie. De markt zal nauwlettend in de gaten houden of deze complexe ombouw, waarbij vastgoedbelangen worden afgestoten en tegelijkertijd een nieuwe verzekeringspoot wordt opgebouwd, de beloofde hogere waardering daadwerkelijk zal opleveren.

    Wat betekent dit nu?

    Deze strategische heroriëntatie van Howard Hughes, met een injectie van 900 miljoen dollar in Vantage en het afbouwen van vastgoedactiva, toont de ambitie om een nieuw hoofdstuk aan te snijden. Het bedrijf probeert zo een hogere waardering te krijgen. De focus op een gedisciplineerde verzekeringsaanpak en een ‘barbell’-beleggingsstrategie moet zowel stabiliteit als groei brengen. Het succes zal afhangen van de uitvoering van de vastgoedtransacties en de groei van Vantage in een competitieve verzekeringsmarkt.
  • Nvidia Lanceert Gigantisch Aandeleninkoopprogramma Van 150 Miljard Euro

    Nvidia Lanceert Gigantisch Aandeleninkoopprogramma Van 150 Miljard Euro

    De chipgigant, die floreert dankzij de AI-revolutie, verhoogt zijn toelating voor het terugkopen van eigen aandelen tot een historisch bedrag.

    Chipfabrikant Nvidia heeft een ongezien aandeleninkoopprogramma aangekondigd. Het bedrijf voegt 150 miljard dollar (ongeveer 139 miljard euro) toe aan zijn bestaande toelating, waardoor er nu een indrukwekkende 235 miljard dollar (ongeveer 218 miljard euro) beschikbaar is om eigen aandelen terug te kopen. Deze operatie moet tegen januari 2028 afgerond zijn.

    De aankondiging volgt op een periode van fenomenale groei voor Nvidia, gedreven door de vraag naar chips voor artificiële intelligentie en versneld computergebruik. CEO Jensen Huang benadrukt dat deze stap het vertrouwen van het bedrijf in de langetermijnkansen en de sterke kasstroom weerspiegelt. ‘Onze kasgeneratie geeft ons de capaciteit om te investeren in technologieën die deze transformatie vooruithelpen en kapitaal terug te geven aan aandeelhouders’, aldus Huang.

    Het inkoopprogramma van Nvidia is potentieel het grootste in de Amerikaanse bedrijfsgeschiedenis, waarmee het de eerdere recordaankondiging van Apple van 110 miljard dollar (ongeveer 102 miljard euro) in mei 2024 overtreft. Wij zien hierin vooral een duidelijk signaal aan de markt dat het management van Nvidia gelooft dat de huidige beurswaardering van het bedrijf, ondanks de recente stijgingen, nog steeds onder de reële waarde ligt, of op zijn minst een efficiënte manier is om aandeelhouders te belonen.

    De koersbewegingen van Nvidia tonen de extreme volatiliteit van de techsector. Hoewel de aandeleninkoop de koers kan ondersteunen, wijst de geschiedenis uit dat een bedrijf als On Holding, dat recent een kleiner inkoopprogramma van 1 miljard dollar (ongeveer 926 miljoen euro) aankondigde na een koersdaling van meer dan 40 procent, ook aan de grillen van de markt onderhevig is. De effecten van een inkoopprogramma op de lange termijn hangen dan ook sterk af van de aanhoudende innovatie en de concurrentiepositie van Nvidia in de snel evoluerende AI-markt.

    Een aandeleninkoop vermindert het aantal uitstaande aandelen, wat de winst per aandeel kan opdrijven en zo de koers kan ondersteunen. De kasstroom van Nvidia is zo robuust geworden dat het bedrijf, na jaren van minimale terugkopen in 2020 en 2021, zijn programma fors heeft opgevoerd. Vorig jaar werd een inkoop van 50 miljard dollar (ongeveer 46 miljard euro) al als ‘massief’ beschouwd; de huidige uitbreiding overtreft dat ruimschoots. We houden het erop dat dit de financiële slagkracht van Nvidia bevestigt, maar ook de druk op het bedrijf om te blijven presteren in een sector die geen stilstand duldt.

    Wat betekent dit nu?

    De aankondiging van Nvidia onderstreept de enorme financiële reserves die het bedrijf heeft opgebouwd door zijn dominantie in de AI-chipmarkt. Het historische inkoopprogramma kan de aandelenkoers op korte termijn verder stuwen door de vraag te vergroten en de winst per aandeel te verbeteren. Voor beleggers betekent dit een teken van vertrouwen van het management in de toekomst, maar ook een verschuiving van kapitaal naar aandeelhouders in plaats van pure herinvestering in groei. De vraag blijft of deze strategie de groei op lange termijn kan handhaven, zeker met de toenemende concurrentie en de snelle ontwikkelingen in de AI-sector.

  • IA Financial Verwacht Duurzame Groei En Rendement Dankzij Sterke Kapitaalpositie

    IA Financial Verwacht Duurzame Groei En Rendement Dankzij Sterke Kapitaalpositie

    De Canadese verzekeraar iA Financial Group toont zich optimistisch over zijn financiële vooruitzichten. Het bedrijf rekent op een dubbelcijferige groei van de winst per aandeel en een hoog rendement op eigen vermogen, mede door een aanzienlijke kapitaalbuffer.

    iA Financial Group, een van Canada’s grootste verzekerings- en vermogensbeheergroepen, anticipeert op een aanhoudende groei van meer dan 10 procent in de winst per aandeel (WPA). Daarnaast verwacht het bedrijf een rendement op eigen vermogen van meer dan 17 procent te behouden. Deze positieve vooruitzichten worden mede gedragen door een stevige kapitaalpositie, met 1,1 miljard Canadese dollar (ongeveer 745 miljoen euro) aan overtollig kapitaal dat de komende tijd ingezet kan worden.

    De topman van iA Financial, Denis Ricard, benadrukte de indrukwekkende prestaties van het bedrijf onder zijn achtjarige leiding. In die periode groeide de kern-WPA met een samengestelde jaarlijkse groei van 13 procent tot en met 2025, en steeg de boekwaarde per aandeel met 8 procent. Het rendement op eigen vermogen klom zelfs van 12 procent naar 17,5 procent. Ricard toonde zich dan ook vol vertrouwen: “Wanneer je de huidige operationele winstgevendheid, die zeer goed presteert, combineert met het feit dat we overtollig kapitaal hebben om in te zetten, voel ik me vandaag zekerder dan ooit tevoren.”

    Kapitaalflexibiliteit Stuwt Groei

    Met 1,1 miljard Canadese dollar aan overtollig kapitaal en een jaarlijkse generatie van ongeveer 700 miljoen Canadese dollar (ongeveer 474 miljoen euro) beschikt iA Financial over aanzienlijke financiële flexibiliteit. Dit kapitaal kan worden aangewend voor de terugkoop van aandelen of voor strategische overnames. Wij zien hierin een bewuste strategie om de aandeelhouderswaarde te verhogen en de marktpositie te verstevigen, vooral in het vermogensbeheersegment dat bijna de helft van de totale winst van iA Financial bijdraagt.

    De focus op de groei van de boekwaarde wordt door Ricard als de belangrijkste langetermijnmaatstaf voor een levensverzekeraar gezien, gezien de lange looptijd van verzekeringscontracten. iA Financial realiseerde de afgelopen jaren een boekwaardegroei, inclusief uitgekeerde dividenden, van meer dan 10 procent, wat net onder het historische gemiddelde van 11 procent ligt. Wij merken op dat deze consistente groei, ondanks de volatiliteit door nieuwe boekhoudstandaarden zoals IFRS 17, de geloofwaardigheid van de onderliggende aannames van het bedrijf versterkt.

    Vermogensbeheer Als Speerpunt

    Het vermogensbeheer vormt een cruciale groeipijler voor iA Financial. Het bedrijf is sinds 2015 marktleider in gescheiden fondsen in Canada, zowel qua bruto- als nettoverkopen en beheerd vermogen. In de eerste zes maanden van dit jaar bedroegen de nettoverkopen van gescheiden fondsen 2,5 miljard Canadese dollar (ongeveer 1,7 miljard euro). Deze prestaties schrijft Ricard toe aan de focus op de massamarkt, vereenvoudigde technologie en sterke distributierelaties. De overname van RF Capital wordt beschouwd als een van de meest succesvolle, met een stijging van het beheerd vermogen van ongeveer 40 miljard naar 47 miljard Canadese dollar (ongeveer 31,9 miljard euro), met een doelstelling van 50 miljard Canadese dollar voor volgend jaar.

    Hoewel Ricard tevreden is met de groei in vermogensbeheer, erkende hij dat de cross-selling van iA-producten via deze kanalen nog niet aan de verwachtingen voldoet. Het bedrijf implementeert nu processen om deze resultaten te verbeteren. Desondanks blijft organische groei de eerste prioriteit, hoewel iA Financial openstaat voor extra overnames in vermogensbeheer, mits deze tegen redelijke prijzen zijn.

    Internationale Uitdagingen En Vooruitzichten

    In de Canadese individuele verzekeringsmarkt mikt iA Financial op een middellange- tot langetermijngroei van 5 tot 8 procent. Een recente vertraging in de verkoop wordt deels toegeschreven aan een strategische beslissing om de aanwezigheid in bepaalde concepten met hogere risico’s te verminderen. Het bedrijf heeft een marktaandeel van ongeveer 25 procent in het aantal verkochte individuele verzekeringspolissen in Canada en wil dit uitbreiden naar de middenmarkt.

    De resultaten in de Verenigde Staten waren de afgelopen twee kwartalen minder bevredigend, met onder meer aanzienlijke sterfteclaims en een hoger aantal beëindigde polissen. Toch blijft Ricard optimistisch over de Amerikaanse levensverzekeringsactiviteiten, die sinds 2010 een samengestelde jaarlijkse groei van 16 procent lieten zien en rendementen op eigen vermogen boven de doelstelling genereerden. De Amerikaanse dealeractiviteiten ondervinden tegenwind door de autoverkoop en inflatie, maar verbeteringen in productherprijzing en veranderingen in het verkoopteam zouden geleidelijk tot betere resultaten moeten leiden.

    Wat betekent dit nu?

    De vastgestelde doelstellingen van iA Financial Group, zoals de 10 procent WPA-groei en het rendement op eigen vermogen van meer dan 17 procent, tonen een robuust financieel fundament en een heldere groeistrategie. De aanzienlijke kapitaalbuffer biedt het bedrijf flexibiliteit voor zowel organische groei als strategische overnames, wat in de huidige markt een significant voordeel kan zijn. Wij zullen nauwlettend in de gaten houden hoe de aanpak van de cross-selling in vermogensbeheer en de prestaties op de Amerikaanse markt zich verder ontwikkelen, aangezien dit de belangrijkste onzekerheden blijven in een verder veelbelovend plaatje.

  • Amerikaanse Farmaceuten Laten Aandelenkoersen Duiken Na Nieuwe Uitgiftes

    Amerikaanse Farmaceuten Laten Aandelenkoersen Duiken Na Nieuwe Uitgiftes

    In de nabeurshandel op de Amerikaanse beurs moesten twee farmaceutische bedrijven een significante koersdaling incasseren. Biomea Fusion Inc., gespecialiseerd in medicijnen tegen diabetes en obesitas, zag zijn aandeel met 22,9 procent kelderen. Dit gebeurde na de aankondiging van een openbare uitgifte van gewone aandelen en pre-funded warrants. InnovAge Holding Corp., dat zich richt op zorgprogramma’s voor kwetsbare senioren, daalde met 11,4 procent. Ook zij kondigden een aandelenuitgifte aan, in hun geval een secundaire uitgifte door bestaande aandeelhouders.

    Voor Biomea Fusion, dat in klinische fase middelen zoals icovamenib en BMF-650 ontwikkelt, is de uitgifte bedoeld om kapitaal op te halen. Alle effecten die worden verkocht, komen rechtstreeks van het bedrijf zelf. De underwriters krijgen bovendien een optie om binnen dertig dagen nog eens 15 procent extra aandelen en warrants aan te kopen. Konik Capital Partners, een onderdeel van T.R. Winston & Company, treedt op als enige underwriter voor deze transactie.

    InnovAge Holding zal daarentegen geen inkomsten ontvangen van de verkoop, aangezien het om een secundaire uitgifte gaat. Bestaande aandeelhouders, verbonden aan Apax Partners en Welsh, Carson, Anderson & Stowe, brengen tien miljoen aandelen op de markt. Voor de underwriters is er een optie om nog eens 1,5 miljoen aanvullende aandelen aan te kopen. Dit lezen wij als een signaal dat een deel van de vroege investeerders hun winsten willen verzilveren, wat vaak tot extra druk op de koers leidt.

    Dergelijke aandelenuitgiftes verdunnen de belangen van de huidige aandeelhouders, wat verklaart waarom de beurskoers doorgaans negatief reageert op dergelijk nieuws. Vooral bij jonge bedrijven in de biotechsector, die vaak nog geen winst maken, is dit een terugkerend fenomeen om onderzoeks- en ontwikkelingskosten te financieren. Wij zien dit als een noodzakelijke stap om de ontwikkeling van nieuwe medicijnen en zorgprogramma’s te kunnen voortzetten, maar het komt wel met een prijs voor de bestaande beleggers.

    De aandelen van Biomea Fusion, genoteerd onder de ticker BMEA op de NASDAQ, stonden na de reguliere handel op 1,38 dollar. InnovAge Holding, met ticker INNV, sloot de nabeurshandel af op 9,649 dollar. Het is een duidelijke illustratie van hoe kapitaalophalingen, hoewel essentieel voor de groei van de bedrijven, op korte termijn de koers flink kunnen beïnvloeden. Dit staat in schril contrast met bijvoorbeeld de cryptomarkt, waar Bitcoin op 23 september om 02:03 op 75.286 euro noteerde, een stijging van 11,1 procent over dertig dagen, zonder directe emissies die de koers beïnvloeden.

    Technische analyse

    Het aandeel Biomea Fusion (BMEA) is in de nabeurshandel sterk gedaald, wat de steun- en weerstandsniveaus onder druk zet. De koers sloot na de daling onder het 50-daags en 200-daags voortschrijdend gemiddelde, wat een bearish signaal is. Voor InnovAge (INNV) geldt een vergelijkbaar beeld met een aanzienlijke daling. De RSI-status voor beide aandelen zal waarschijnlijk dalen, wat kan duiden op oversold condities, maar de initiële schok van de aankondiging overheerst momenteel.

    Marktsentiment

    Het marktsentiment rond Biomea Fusion en InnovAge is momenteel negatief, direct gelinkt aan de aankondiging van de aandelenuitgiftes. Dergelijke uitgiftes verhogen het aanbod van aandelen, wat vaak leidt tot koersdalingen. Institutionele beleggers kijken kritisch naar de redenen achter de kapitaalbehoefte en de impact op de winst per aandeel. Over het algemene sentiment op de bredere markt voor aandelen zijn er geen specifieke gegevens, maar de Fear & Greed Index voor crypto staat op 71 van 100 (‘Greed’), wat duidt op een overwegend positief sentiment in die sector, anders dan in deze specifieke aandelenmarkten.

    Fundamentele analyse

    Biomea Fusion is een klinisch-fase biotechbedrijf, wat betekent dat het aanzienlijke kapitaal nodig heeft voor onderzoek en ontwikkeling van therapieën voor diabetes en obesitas. De aandelenuitgifte is een manier om deze cruciale financiering te verzekeren, wat fundamenteel positief kan zijn voor de langetermijngroei, mits de klinische proeven succesvol zijn. Voor InnovAge, dat zorgprogramma’s aanbiedt, betekent de secundaire uitgifte dat bestaande aandeelhouders uitstappen, wat geen directe kapitaalinjectie voor het bedrijf zelf oplevert. Dit kan wijzen op een gebrek aan vertrouwen van die aandeelhouders in de nabije toekomst of simpelweg het verzilveren van winsten na een eerdere investering.

    Bull- vs bear-scenario

    • Bull-scenario: Beide aandelen kunnen herstellen als de uitgiftes succesvol worden afgerond en Biomea Fusion positieve resultaten van klinische proeven rapporteert, of als InnovAge zijn zorgprogramma’s verder uitbreidt en de operationele prestaties verbetert.
    • Bear-scenario: De koersen kunnen verder dalen als de markt de nieuwe aandelen niet goed opneemt, of als er onverwachte tegenslagen zijn in de ontwikkeling van medicijnen of in de bedrijfsvoering, wat de winstgevendheid onder druk zet.

    Wat betekent dit nu?

    De recente koersdalingen van Biomea Fusion en InnovAge zijn een directe reactie op de aankondiging van nieuwe aandelenuitgiftes. Beleggers reageren vaak negatief op verwatering van hun belang, zelfs wanneer de kapitaalophaling essentieel is voor toekomstige groei. De komende periode zal cruciaal zijn voor Biomea met betrekking tot de voortgang van hun klinische studies en voor InnovAge wat betreft de communicatie van hun langetermijnstrategie na de uitstap van vroege investeerders.

  • Société Générale Wil Met AI 21 Miljard Euro Teruggeven Aan Aandeelhouders Tegen 2030

    Société Générale Wil Met AI 21 Miljard Euro Teruggeven Aan Aandeelhouders Tegen 2030

    De Franse bank Société Générale heeft ambitieuze plannen ontvouwd om de komende jaren de kosten te drukken en de winstgevendheid te verhogen, wat moet leiden tot een aanzienlijke kapitaalteruggave aan aandeelhouders. Artificiële intelligentie speelt hierbij een cruciale rol.

    De Franse bankgigant Société Générale heeft aangekondigd dat het tegen 2030 maar liefst 21 miljard euro wil teruggeven aan zijn aandeelhouders. Deze aanzienlijke kapitaalteruggave, die deels via dividenden en deels via aandeleninkoopprogramma’s zal gebeuren, is een direct gevolg van een strategische focus op kostenreductie en het versnellen van winstgevende groei. Een belangrijk onderdeel van die strategie is de doorgedreven inzet van artificiële intelligentie (AI).

    Volgens topman Slawomir Krupa is de ambitie helder: de winstgevende groei versnellen en tegelijkertijd een strikte discipline hanteren op het gebied van risico’s en kosten. De bank streeft ernaar om de bedrijfskosten tegen 2029 met 2 procent te verlagen ten opzichte van de doelstellingen voor dit jaar. Deze besparingen, die in totaal 1,9 miljard euro moeten bedragen, komen onder meer voort uit lagere inkoopkosten, een efficiëntere IT-infrastructuur en een vermindering van het personeelsbestand, zonder daarbij gedwongen ontslagen door te voeren.

    AI Moet Honderden Miljoenen Opleveren

    De rol van artificiële intelligentie in deze plannen is niet te onderschatten. Société Générale verwacht dat de implementatie van diverse AI-initiatieven uiteindelijk zal leiden tot besparingen van 500 miljoen tot 600 miljoen euro. Hoewel de bank benadrukt dat deze versnelling van AI-toepassingen ‘geleidelijk en verantwoord’ zal gebeuren, toont het wel aan hoe diep de technologie doordringt in de financiële sector.

    Deze ontwikkeling bij een traditionele bank als Société Générale onderstreept een bredere trend: AI is niet langer een futuristisch concept, maar een concreet instrument voor efficiëntie en winstgevendheid. Bill Gates merkte hierover al op dat de keuzes die we nu maken over AI cruciaal zijn, omdat de technologie zowel de grootste gelijkmaker als de ergste bron van onrechtvaardigheid kan worden. Voor financiële instellingen lijkt het nu vooral een krachtig middel voor optimalisatie te zijn.

    Rendement En Kapitaalverdeling

    De gestelde doelen moeten resulteren in een rendement op tastbaar eigen vermogen (ROTE) van 13 tot 14 procent in 2029, om vervolgens vanaf 2030 zelfs boven de 15 procent uit te komen. Dit is een ambitieuze doelstelling, zeker gezien de huidige economische onzekerheden en de noodzaak om te investeren in nieuwe technologieën.

    De dividenduitkering zal standaard de helft van de nettowinst bedragen, gelijkmatig verdeeld tussen contanten en aandeleninkopen, aangevuld met een jaarlijks tussentijds dividend in het vierde kwartaal. Dit komt naar verwachting neer op meer dan 13 miljard euro aan reguliere uitkering, met een jaarlijkse groei van het dividend van ruim 10 procent tot circa 15 procent. Daarnaast voorziet de bank een uitkering tot 8 miljard euro aan overtollig kapitaal, boven de kapitaalratio van 13 procent die de bank aanhoudt.

    Breed Inzetbare Efficiëntieslag

    De focus op AI voor kostenbesparing is een strategie die we bij Block #9 vaker zien terugkomen. Bedrijven in verschillende sectoren, van technologie tot financiën, zetten in op artificiële intelligentie om processen te automatiseren, analyses te verbeteren en operationele kosten te verlagen. De marktwaarde van Ethereum, bijvoorbeeld, bedraagt op 21 september om 08:01 283,4 miljard euro, wat aangeeft hoeveel kapitaal er in de bredere digitale economie omgaat, mede gestuwd door technologische innovatie. De efficiëntieslagen die bedrijven zoals Société Générale nastreven, dragen bij aan de financiële gezondheid en veerkracht van de bredere economie.

    Deze plannen van Société Générale tonen aan dat zelfs gevestigde financiële instellingen de noodzaak zien om disruptieve technologieën te omarmen om competitief te blijven en waarde voor aandeelhouders te creëren. De komende jaren zullen uitwijzen of de bank de beloofde besparingen en rendementen daadwerkelijk kan realiseren, en hoe de integratie van AI verdere impact zal hebben op de sector.

  • 18 Procent Rendement Op Eigen Vermogen Realiseert Royal Bank Of Canada

    18 Procent Rendement Op Eigen Vermogen Realiseert Royal Bank Of Canada

    De Royal Bank of Canada (RBC) heeft in het derde kwartaal van 2026 een rendement op eigen vermogen van ruim 18 procent behaald. De Canadese bank profiteert van de overname van delen van HSBC en verwacht nog meer voordeel uit investeringen in artificiële intelligentie.

    De Royal Bank of Canada (RBC) heeft in het derde kwartaal van 2026 een rendement op eigen vermogen (ROE) van ‘net boven de 18 procent’ gerealiseerd. Dat maakte financieel directeur Katherine Gibson bekend tijdens een presentatie bij Barclays. De Canadese bank gaf aan dat dit resultaat een weerspiegeling is van de inspanningen op het vlak van kostenbeheersing en de sneller dan verwachte realisatie van synergievoordelen uit de overname van delen van HSBC.

    De bank, een van de grootste in Canada, heeft daarmee haar middellangetermijndoelstelling van ’17 procent plus’ overtroffen. Jaar op jaar is de ROE van RBC gestaag gestegen: van 15,5 procent in 2024 naar 16,7 procent in 2025, en nu 17,6 procent tot nu toe in 2026. Wij zien hierin vooral de bevestiging van een succesvolle integratie van de HSBC-onderdelen, wat de bank in staat stelt efficiënter te werken en de winstgevendheid te verhogen. De bank liet optekenen dat ze deze doelstelling niet als een plafond beschouwt.

    760 Miljoen Canadese Dollar Aan Synergieën

    Een belangrijke drijfveer achter de verbeterde efficiëntie zijn de kostensynergieën die voortvloeien uit de overname van delen van HSBC. RBC heeft inmiddels 760 miljoen Canadese dollar (ongeveer 515 miljoen euro) aan deze synergieën gerealiseerd, wat sneller is dan gepland. Bovendien verwacht de bank extra voordelen uit investeringen in artificiële intelligentie (AI), die naar verwachting vanaf 2027 op grotere schaal zullen bijdragen. Eerder werd een voordeel van 700 miljoen tot 1 miljard Canadese dollar (ongeveer 475 miljoen tot 680 miljoen euro) uit AI-toepassingen, na aftrek van investeringen, vooropgesteld.

    De efficiëntieverhouding van RBC, die de operationele kosten als percentage van de inkomsten meet, kwam uit op iets meer dan 52 procent in het derde kwartaal. Dit is beter dan de eerder vastgestelde doelstelling van 53 procent op hun Investor Day. Deze cijfers tonen aan dat de bank haar kosten goed onder controle heeft, wat direct bijdraagt aan de hogere winstgevendheid per aandeelhouder.

    Groei In Hypotheken En Deposito’s

    Naast de efficiëntieverbeteringen laat RBC ook een solide groei zien in haar kernactiviteiten. De Canadese hypotheekportefeuille groeide met 4 procent op jaarbasis in het derde kwartaal, wat neerkomt op ongeveer de helft van de marktgroei in die periode. Commerciële deposito’s stegen zelfs met 9 procent op jaarbasis. De bank boekte ook een recordaantal nieuwe Avion-klanten, wat duidt op een sterke klantenaanwas.

    Wij lezen dit als een teken dat de bank, ondanks de uitdagingen in de bredere economie, in staat is om marktaandeel te winnen en haar klantenbasis uit te breiden. Dit draagt bij aan een stabiele inkomstenstroom en vermindert de afhankelijkheid van volatiele marktomstandigheden. De diversificatie van de inkomstenbronnen, met een mix van persoonlijke en commerciële bankdiensten, vermogensbeheer en kapitaalmarkten, vormt een stevige basis.

    Toekomstige Strategie En Kapitaalallocatie

    De kapitaalallocatieprioriteiten van RBC blijven gericht op organische groei als eerste pijler. Daarna volgt het handhaven van dividendgroei, met een beoogde uitkeringsratio tussen 40 en 50 procent. Aandeleninkoop wordt gezien als een tactisch instrument, terwijl overnames als vierde prioriteit komen en een hoge drempel kennen. De bank overweegt kleine overnames in de Verenigde Staten, vooral op het gebied van vermogensbeheer of commercieel bankieren, die bestaande strategieën kunnen versnellen.

    De RBC-directie acht zich comfortabel met een Common Equity Tier 1 (CET1) kapitaalratio tussen 12,5 en 13,5 procent, met een streven naar het midden van die bandbreedte. Dit is een belangrijke indicator voor de financiële stabiliteit van de bank. Wij zien dat de bank hiermee een evenwicht zoekt tussen het aanhouden van voldoende reserves voor onvoorziene risico’s en het benutten van groeikansen. De conservatieve benadering van kapitaalbeheer, gecombineerd met de focus op strategische, kleinere overnames, geeft aan dat RBC voorzichtig maar weloverwogen de toekomst tegemoet treedt. Of deze strategie de bank ook op lange termijn een voorsprong zal blijven geven, zal de tijd moeten uitwijzen.

  • Nederlandse Chipbedrijven Halen Honderden Miljoenen Op, Vlaanderen Ziet Zijn Belofte Nog Niet Uitkomen

    Nederlandse Chipbedrijven Halen Honderden Miljoenen Op, Vlaanderen Ziet Zijn Belofte Nog Niet Uitkomen

    Dit jaar hebben jonge Nederlandse chipbedrijven al honderden miljoenen euro’s aan investeringen binnengehaald, waardoor het land zich profileert als een centrum voor AI-chips. De kapitaalrondes leggen een contrast bloot met de situatie in Vlaanderen, waar een dergelijke investeringsdynamiek ontbreekt.

    Jonge Nederlandse chipbedrijven hebben dit jaar al honderden miljoenen euro’s aan kapitaal weten aan te trekken. Deze indrukwekkende investeringen bevestigen de positie van Nederland als een belangrijke hub voor de ontwikkeling van AI-chips. Dit staat in schril contrast met Vlaanderen, waar soortgelijke bedrijven veel minder succesvol zijn in het aantrekken van grootschalige financiering.

    De toestroom van kapitaal in Nederland is opmerkelijk, vooral in de context van de mondiale vraag naar geavanceerde chips voor artificiële intelligentie. Veel van deze financieringsrondes richten zich op het ontwerpen van betere chips en het verbeteren van productieprocessen, wat de Nederlandse sector een voorsprong geeft. Wij zien vooral dat de focus op concrete toepassingen en een sterk investeringsklimaat hier de doorslag geven.

    De AI-Chiprace En De Benelux

    Terwijl Nederlandse firma’s grote sommen geld binnenhalen, lijkt Vlaanderen de boot te missen. Hoewel Vlaamse instellingen uitblinken in onderzoek en ontwikkeling op het gebied van chiptechnologie, vertaalt dit zich minder in de bouw van succesvolle, kapitaalkrachtige bedrijven. Deze discrepantie wijst op een verschil in het vermogen om innovatie om te zetten in commerciële schaalvergroting en investeringen.

    Deze ontwikkeling heeft gevolgen voor de gehele economie van de Benelux. Een sterke positie in de AI-chipsector kan leiden tot meer werkgelegenheid en een grotere aantrekkingskracht voor internationaal talent. De groei van de AI-markt is explosief, en de competitie om marktaandeel en investeringen is intens. Dit zien we ook terug in andere sectoren, waar technologische vooruitgang en kapitaalinjecties hand in hand gaan.

    Wat Dit Betekent Voor De Toekomst

    De focus op AI-chips in Nederland kan een domino-effect hebben, waarbij meer investeringen en expertise naar de regio trekken. Dit kan de ontwikkeling van aanverwante technologieën stimuleren. Of Vlaanderen deze kloof kan dichten, hangt af van het vermogen om naast onderzoek ook de commerciële kant van de chipindustrie te versterken en investeerders aan te trekken. De huidige stand van zaken toont aan dat er in de Benelux een duidelijke tweedeling ontstaat op het vlak van kapitaalinstroom in deze cruciale technologische sector.

    Overigens blijft de bredere cryptomarkt beweeglijk, met Bitcoin (BTC) die op 18 september om 05:31 noteert op 67.392 euro. Dat is een stijging van 19,6 procent over de laatste dertig dagen, wat de aanhoudende interesse in digitale activa benadrukt, zij het in een heel andere tak van de techwereld.

  • Tusk IC Verhoogt Kapitaal Met 15 Miljoen Euro Voor Satellietchips

    Tusk IC Verhoogt Kapitaal Met 15 Miljoen Euro Voor Satellietchips

    De Antwerpse spin-off wil met het nieuwe kapitaal de overstap maken naar massaproductie van zijn gespecialiseerde chips voor satellietantennes.

    De Antwerpse chipontwikkelaar Tusk IC heeft recent 15 miljoen euro aan vers kapitaal opgehaald. Deze investering moet het bedrijf in staat stellen om zijn chips, die speciaal ontworpen zijn voor satellietantennes, klaar te stomen voor grootschalige massaproductie. Het bedrijf, een spin-off van het Leuvense MICAS-lab, zet hiermee een belangrijke stap in de commercialisering van zijn technologie.

    De fondsenwerving onderstreept het groeiende belang van gespecialiseerde halfgeleiders in de snel uitbreidende satellietcommunicatie-industrie. Wij zien vooral dat de vraag naar chips die bestand zijn tegen de extreme omstandigheden in de ruimte toeneemt, en daar speelt Tusk IC handig op in. Dit kapitaal zal voornamelijk gebruikt worden voor de verdere ontwikkeling, certificering en uiteindelijk de productie van deze complexe componenten.

    Financiering Cruciaal Voor Groei

    De opgehaalde 15 miljoen euro is cruciaal voor een bedrijf als Tusk IC, dat zich in een kapitaalintensieve sector bevindt. De ontwikkeling van chips is immers een lang en kostbaar proces, zeker wanneer het gaat om toepassingen in de ruimtevaart waar betrouwbaarheid en duurzaamheid van het grootste belang zijn. Het aantrekken van dergelijke investeringen wijst op een sterk geloof in de potentiële markt en de technologische voorsprong van het Antwerpse bedrijf.

    De stap naar massaproductie is een belangrijke mijlpaal voor elke chipontwikkelaar. Het betekent dat de ontwerpen rijp zijn voor grootschalige fabricage en dat er een duidelijke afzetmarkt voorhanden is. Voor Tusk IC opent dit de deuren naar een grotere rol binnen de wereldwijde satellietindustrie, waar de concurrentie de komende jaren alleen maar zal toenemen.

    Wat Betekent Dit Voor De Sector?

    Deze kapitaalronde van Tusk IC toont aan dat de Benelux een steeds prominentere speler wordt in de niche van hoogtechnologische halfgeleiders. Terwijl de aandacht vaak uitgaat naar grote internationale spelers, bewijzen bedrijven als Tusk IC dat er ook lokaal innovatie van wereldklasse plaatsvindt. De chips van Tusk IC kunnen een significante impact hebben op de efficiëntie en betrouwbaarheid van toekomstige satellietnetwerken, wat op zijn beurt weer gevolgen heeft voor onder meer internettoegang in afgelegen gebieden en geavanceerde navigatiesystemen.

    De vraag blijft natuurlijk of Tusk IC de beloftes kan waarmaken nu het de overstap maakt van ontwikkeling naar commerciële schaal. De komende jaren zullen uitwijzen of de massaproductie vlot verloopt en of de markt de producten omarmt zoals verwacht. Dat is altijd de grote uitdaging voor een techbedrijf na een succesvolle financieringsronde.

  • Gold.com Betaalt Op 28 September Kwartaaldividend Van 0,19 Euro Per Aandeel Uit

    Gold.com Betaalt Op 28 September Kwartaaldividend Van 0,19 Euro Per Aandeel Uit

    Aandeelhouders van Gold.com Inc, het bedrijf achter de website Gold.com, kunnen zich voorbereiden op een kwartaaldividend. Op 16 september 2026 noteert het aandeel ex-dividend, wat betekent dat kopers vanaf die datum geen recht meer hebben op de uitkering van 0,20 dollar per aandeel, ofwel ongeveer 0,19 euro.

    Wie investeert in fysiek goud kent Gold.com Inc waarschijnlijk, het bedrijf achter de gelijknamige website. Zij kondigen aan dat ze op 28 september 2026 een kwartaaldividend van 0,20 dollar per aandeel uitbetalen aan hun aandeelhouders. Dat komt neer op ongeveer 0,19 euro per aandeel, gebaseerd op de huidige wisselkoers.

    De belangrijke datum voor beleggers is 16 september 2026. Op die dag zal het aandeel Gold.com (ticker GOLD) ex-dividend noteren op de beurs. Dit betekent concreet dat wie na de sluiting van de beurs op 15 september 2026 aandelen koopt, geen recht meer heeft op dit specifieke dividend. De uitkering zelf volgt twaalf dagen later, op 28 september.

    Dividendrendement van 1,64 procent

    Het aangekondigde dividend van 0,20 dollar per aandeel vertegenwoordigt, bij een recente koers van 48,81 dollar, een direct dividendrendement van ongeveer 0,41 procent voor dit kwartaal. Op jaarbasis, als we dit kwartaaldividend extrapoleren, komt het geschatte rendement uit op 1,64 procent. Dit is een percentage dat we vergelijkbaar zien met sommige traditionele beleggingen, al is het belangrijk te onthouden dat dividenden niet gegarandeerd zijn en kunnen variëren.

    De koers van Gold.com Inc schommelt de voorbije periode behoorlijk. De laagste koers in de laatste 52 weken lag op 23 dollar per aandeel, terwijl de piek 66,70 dollar bedroeg. Met een recente slotkoers van 48,07 dollar, die dinsdag nog met zo’n 3,1 procent steeg, zit het aandeel ergens in het midden van die bandbreedte. Wij zien vooral dat de dividenduitkering een teken is van financiële stabiliteit van het bedrijf, wat een zeker comfort kan bieden in een volatiele markt.

    De rol van Gold.com in ETF’s

    Gold.com Inc is ook een onderdeel van de Towle Value ETF, een beursgenoteerd fonds dat investeert in waardeaandelen. Binnen die ETF maakt Gold.com 3,06 procent van de portefeuille uit. Dit toont aan dat professionele fondsbeheerders het aandeel opnemen in hun gespreide portefeuilles, wat kan duiden op een zekere waardering voor de onderliggende activa en bedrijfsvoering.

    De dividenduitkering volgt een consistent patroon dat het bedrijf al langer hanteert, wat vertrouwen kan wekken bij beleggers die op zoek zijn naar regelmatige inkomsten uit hun aandelenbezit. Of deze consistentie ook in de toekomst gehandhaafd blijft, zal de tijd moeten uitwijzen.

  • Fintechbedrijven Kunnen Leningen Krijgen Van Nieuw Fonds Tether En Fasanara

    Fintechbedrijven Kunnen Leningen Krijgen Van Nieuw Fonds Tether En Fasanara

    Tether, de uitgever van de grootste stablecoin USDT, en vermogensbeheerder Fasanara Capital lanceren een fonds van 370 miljoen euro. Dit fonds is specifiek gericht op het verstrekken van leningen aan fintechbedrijven in Europa via stablecoins, waarmee ze de groei van de sector willen stimuleren.

    Fintechbedrijven in Europa kunnen voortaan een beroep doen op een nieuw fonds, gezamenlijk opgezet door stablecoin-uitgever Tether en vermogensbeheerder Fasanara Capital. Het fonds, genaamd ‘Tether & Fasanara Investments’, heeft een waarde van 400 miljoen dollar, wat neerkomt op ongeveer 370 miljoen euro. Het is de bedoeling dat deze middelen via stablecoins als leningen worden verstrekt.

    De stap van Tether en Fasanara volgt op een eerdere samenwerking in september 2022. Toen kondigde Tether aan 200 miljoen dollar te investeren in Fasanara Capital, met als doel de adoptie van stablecoins in de traditionele financiële sector te stimuleren. De huidige lancering van het fonds versterkt die strategie en toont aan dat Tether zijn invloed buiten de pure crypto-markten wil uitbreiden, door de liquiditeit van stablecoins in te zetten voor ‘private credit’.

    Meer Stablecoins In De ‘Echte’ Economie

    Wij zien vooral dat Tether hiermee de utility van zijn stablecoin USDT wil vergroten. Door leningen aan fintechbedrijven te faciliteren, wordt USDT niet alleen een handelspaard op crypto-beurzen, maar ook een instrument voor kapitaalverstrekking in de ‘echte’ economie. Dit kan de vraag naar USDT op lange termijn versterken en de acceptatie van stablecoins in het algemeen verhogen, zeker nu Europese wetgeving zoals MiCA steeds concretere kaders schept voor digitale activa.

    Het fonds zal zich richten op bedrijven die ‘private credit’ nodig hebben, een markt die de laatste jaren sterk is gegroeid als alternatief voor traditionele bankleningen. Door stablecoins te gebruiken, kunnen de processen mogelijk sneller en efficiënter verlopen, wat een voordeel kan zijn voor snelgroeiende fintechbedrijven. Hoe de precieze risicobeoordeling en collateralisatie van deze leningen eruit zullen zien, is cruciaal voor het succes en de stabiliteit van dergelijke initiatieven.

    Samenwerking Met Fasanara

    De samenwerking met Fasanara Capital is daarbij strategisch. Fasanara heeft ervaring in de traditionele financiële wereld en de private credit-markt, wat Tether helpt bij het navigeren door complexere financiële structuren. Voor Fasanara biedt de samenwerking toegang tot de liquiditeit en de technologische voordelen van stablecoins. De vraag is of dit model op termijn ook breder zal aanslaan in een sector die nog steeds argwanend is tegenover crypto-innovaties, of dat het een niche-oplossing blijft voor specifieke fintechbedrijven.

  • 87 Procent Uitleenratio Voor Instellingen Op Nieuwe Markt Van Compound

    87 Procent Uitleenratio Voor Instellingen Op Nieuwe Markt Van Compound

    Het DeFi-platform Compound heeft een exclusieve uitleenmarkt gelanceerd voor institutionele partijen, waar zij stablecoin USDC kunnen lenen tegen cryptomunten zoals Ethereum en Wrapped Bitcoin, met gunstige voorwaarden en een focus op kapitaalefficiëntie.

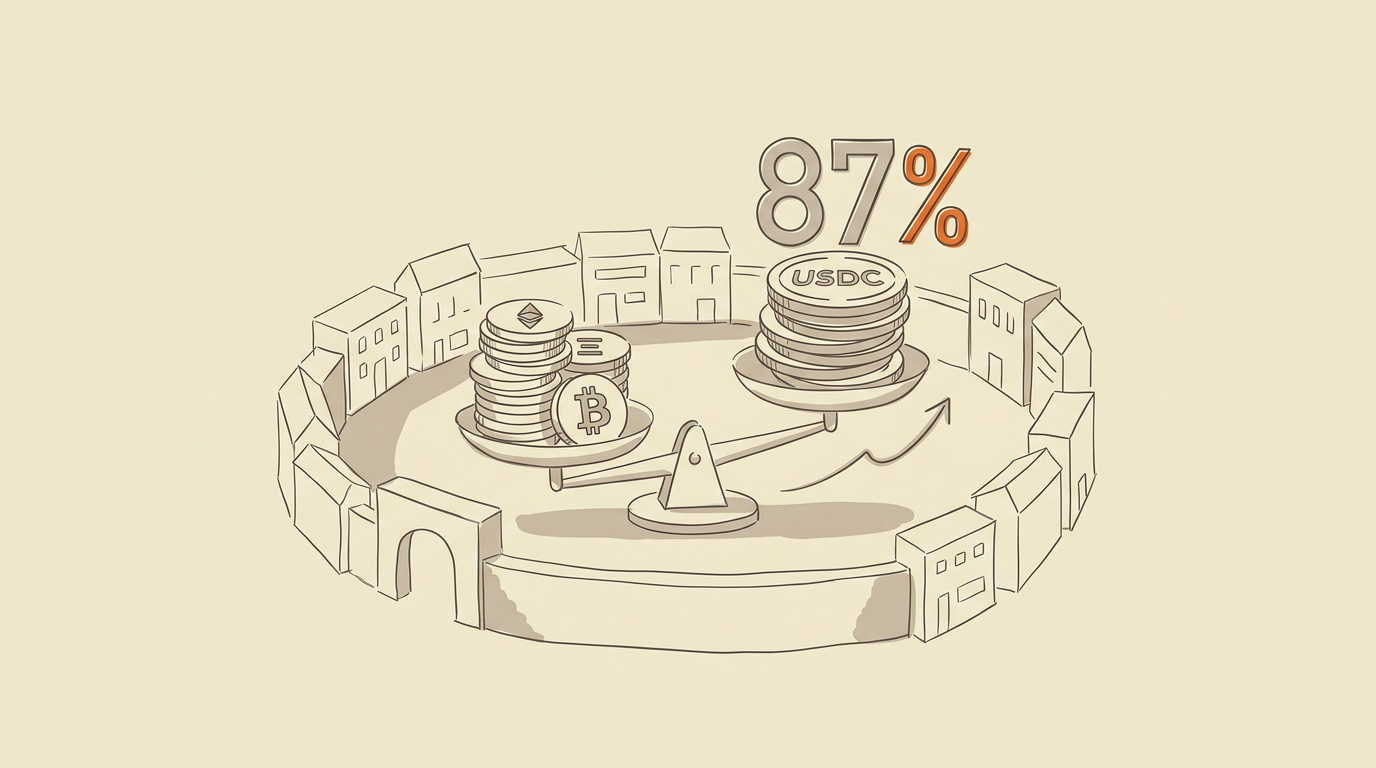
    DeFi-platform Compound heeft een nieuwe uitleenmarkt geopend die zich specifiek richt op institutionele beleggers. De markt, die draait op Compound v3, biedt de mogelijkheid om de stablecoin USDC te lenen tegen onderpand in Ethereum (ETH), Wrapped Staked Ethereum (wstETH), Wrapped Bitcoin (WBTC) en Compound Wrapped Bitcoin (cbBTC.

    De lancering komt amper drie weken nadat de Compound Foundation de focus van het protocol herpositioneerde naar institutionele kredietverlening. Instellingen die op deze markt actief zijn, krijgen toegang tot leningen met een maximale uitleenratio van maar liefst 87 procent. De markt was bij de start meteen overtekend, met deelnemers als DeFi Saver, K3/Nexo, KPK en Yearn.

    Kapitaalefficiëntie en Risicobeheer

    Aaron Schnarch, uitvoerend directeur van de Compound Foundation, benadrukt dat deze stap de infrastructuur moet bieden die voldoet aan de eisen van institutionele klanten. Dat houdt onder meer een betere kapitaalefficiëntie en een duidelijk gedefinieerd risicoprofiel in. Dit is een belangrijke ontwikkeling, aangezien het traditionele DeFi-model vaak dezelfde parameters hanteert voor zowel grote fondsen als kleine particuliere wallets.

    De collateral-lijst is bewust kort en bestaat uit zeer liquide activa. Dit stelt Compound in staat om hogere uitleenratio’s te hanteren dan een markt met een breder, potentieel risicovoller, aanbod. Wij zien dit als een poging om de kloof tussen traditionele financiële instellingen en decentrale financiering te overbruggen, door een gereguleerder en op maat gemaakt product aan te bieden.

    Grote Bedragen en Toekomstplannen

    Compound beheert momenteel 1,53 miljard dollar (ongeveer 1,42 miljard euro) aan totale waarde, waarvan 638 miljoen dollar (ongeveer 590 miljoen euro) is uitgeleend. Hoewel het protocol in 2018 een pionier was op het gebied van on-chain kredietverlening, is het inmiddels voorbijgestreefd door concurrenten zoals Aave, dat 17,5 miljard dollar beheert. De nieuwe institutionele markt kan Compound helpen om opnieuw marktaandeel te winnen, door in te zetten op service en voorwaarden in plaats van enkel rentetarieven.

    De minimale storting voor deelname is 100.000 USDC. Compound heeft ook 200.000 USDC aan leveranciersprikkels gereserveerd, pro rata verdeeld over de witgelijste deelnemers gedurende drie maanden, met een maximale leveringslimiet van 20 miljoen USDC. De Foundation heeft plannen om in de komende maanden aanvullende functionaliteiten te lanceren, wat erop wijst dat dit pas het begin is van hun institutionele strategie.

  • 14,3 Procent Hoger Dividend Voor Bank Of America, Ook 40 Miljard Dollar Aan Aandeleninkoop

    14,3 Procent Hoger Dividend Voor Bank Of America, Ook 40 Miljard Dollar Aan Aandeleninkoop

    De Amerikaanse grootbank Bank of America toont vertrouwen in de toekomstige winstgevendheid door zijn kwartaaldividend fors te verhogen en een omvangrijk aandeleninkoopprogramma te lanceren. Dit volgt op sterke kwartaalresultaten en een gezonde kapitaalbuffer.

    De aandeelhouders van Bank of America (BAC) kunnen rekenen op een hoger rendement. Na de jaarlijkse stresstest van de Federal Reserve in 2026 kondigde de bank een verhoging van haar kwartaaldividend aan met 14,3 procent, wat neerkomt op 32 dollarcent (ongeveer 30 eurocent) per aandeel. Dit is al de zesde opeenvolgende jaarlijkse dividendverhoging, wat het groeiende vertrouwen van het management in de duurzaamheid van de winsten en de kapitaalgeneratiekracht van de bank onderstreept. Het dividendbeleid van de bank is dus gericht op een gestage groei.

    Daarnaast heeft de raad van bestuur van Bank of America een nieuw aandeleninkoopprogramma van 40 miljard dollar (ongeveer 37 miljard euro) goedgekeurd, dat al op 1 augustus 2025 van kracht werd. Per eind juni 2026 was hiervan nog ongeveer 17 miljard dollar (circa 15,7 miljard euro) beschikbaar. Dit aanzienlijke inkoopvermogen biedt de bank de mogelijkheid om het aantal uitstaande aandelen te blijven verminderen, wat op termijn de winst per aandeel kan ondersteunen. Zulke programma’s zijn doorgaans een signaal dat een bedrijf zijn eigen aandelen ondergewaardeerd acht.

    Sterke cijfers en gezonde buffer

    De strategie voor kapitaalteruggave van Bank of America rust op een fundament van solide financiële prestaties en een robuuste kapitaalpositie. In 2025 genereerde de bank een nettowinst van 30,5 miljard dollar (ongeveer 28,2 miljard euro). In het tweede kwartaal van 2026 alleen al bedroeg de nettowinst 9,1 miljard dollar (ongeveer 8,4 miljard euro), met een omzet die jaar op jaar met 15 procent steeg tot 31,6 miljard dollar (ongeveer 29,2 miljard euro). De nettorentebaten groeiden met 9 procent, aangevuld door groei in inkomsten uit handel, vermogensbeheer en investeringsbankieren.

    De kapitaalbuffer van de bank is ook indrukwekkend. Eind juni 2026 beschikte Bank of America over 202 miljard dollar (ongeveer 186 miljard euro) aan CET1-kapitaal, met een CET1-ratio van 11,2 procent. Dit ligt comfortabel boven de wettelijke minimumvereiste van 10 procent. Bovendien bleef de stresskapitaalbuffer van de bank, vastgesteld door de Federal Reserve na de stresstesten van 2026, op 2,5 procent tot september 2027. Deze aanzienlijke kapitaalreserves geven het management veel flexibiliteit om overtollig kapitaal terug te geven, terwijl er voldoende buffers aanwezig blijven tegen potentiële economische en marktvolatiliteit.

    Concurrentie en toekomstperspectieven

    Bank of America is niet de enige die zijn aandeelhouders verwent. Ook concurrenten zoals JPMorgan (JPM) en Morgan Stanley (MS) voeren vergelijkbare strategieën uit. JPMorgan kondigde, na de stresstest, een verhoging van zijn kwartaaldividend met 10 procent aan tot 1,65 dollar (ongeveer 1,52 euro) per aandeel en heeft een aandeleninkoopprogramma van 50 miljard dollar (ongeveer 46,2 miljard euro) lopen. Morgan Stanley verhoogde zijn kwartaaldividend met 15 procent tot 1,15 dollar (ongeveer 1,06 euro) per aandeel en heeft een meerjarig inkoopprogramma van 20 miljard dollar (ongeveer 18,5 miljard euro) zonder einddatum. Het is duidelijk dat de grote Amerikaanse banken met gezonde balansen de weg inslaan van kapitaalteruggave.

    Wij zien vooral dat de banken, ondanks de verwachte hogere G-SIB-toeslag vanaf januari 2027 die de kapitaalvereisten licht kan verhogen, optimistisch blijven over hun vermogen om deze te compenseren met verdere groei van nettorentebaten en provisie-inkomsten. Hoe sterk de impact van die hogere regulatoire kosten zal zijn op de lange termijn, blijft een open vraag. De balansbeheer zal hierin de doorslag geven.

  • Ares Management Stijgt 28,8 Procent In Zes Maanden, Toch Adviseren Analisten Voorzichtigheid

    Ares Management Stijgt 28,8 Procent In Zes Maanden, Toch Adviseren Analisten Voorzichtigheid

    De vermogensbeheerder zag zijn aandelen de afgelopen zes maanden fors klimmen, maar ondanks de sterke prestaties waarschuwen analisten voor een hoge waardering en stijgende kosten.

    De aandelen van Ares Management, een vermogensbeheerder gespecialiseerd in alternatieve activa, zijn de afgelopen zes maanden met 28,8 procent gestegen. Dit overtreft de groei van de sector met 15,3 procent en de 13,1 procent stijging van de S&P 500 in dezelfde periode. Ook concurrenten zoals Ameriprise Financial en Federated Hermes, die respectievelijk 21,5 procent en 12,8 procent klommen, blijven achter.

    Deze indrukwekkende koersprestatie is grotendeels te danken aan de gestage groei van het beheerd vermogen (AUM) van Ares, dat eind juni 2026 uitkwam op 671,3 miljard dollar (ongeveer 620 miljard euro). Dat is een toename van 17 procent op jaarbasis. Vooral de aanhoudende vraag naar private kredieten en de toenemende allocatie via vermogensbeheerkanalen dragen hieraan bij. Analisten merken op dat de organische inkomsten uit beheervergoedingen naar verwachting jaarlijks met 16 tot 20 procent zullen toenemen op middellange termijn.

    Strategische Groei En Aandeelhoudersrendement

    De vermogensbeheerder zet ook in op strategische overnames om zijn positie te versterken. Zo kocht Ares in februari 2026 BlueCove, wat de capaciteiten op het gebied van systematische vastrentende waarden vergrootte. Eerder werden ook GCP International, Landmark Partners en Black Creek Group overgenomen. Wij zien vooral dat deze acquisities de diversificatie van het productaanbod en de geografische spreiding van de onderneming ten goede komen, wat de groei op lange termijn moet ondersteunen.

    Voor aandeelhouders is er ook goed nieuws: Ares Management keerde in het tweede kwartaal van 2026 een dividend van 1,35 dollar (ongeveer 1,25 euro) per aandeel uit, een stijging van meer dan 20 procent ten opzichte van een jaar eerder. Het bedrijf streeft naar een jaarlijkse dividendgroei van meer dan 20 procent en heeft een aandeleninkoopprogramma van 750 miljoen dollar (ongeveer 690 miljoen euro) lopen tot maart 2027. De verwachting is dat de winst per aandeel in 2026 met 24,8 procent stijgt naar 5,94 dollar (5,48 euro) en in 2027 met nog eens 23,5 procent naar 7,34 dollar (6,77 euro).

    Waardering En Kosten Houden Analisten Voorzichtig

    Ondanks de positieve vooruitzichten en sterke prestaties, wijzen analisten van Zacks Investment Research op enkele kanttekeningen. De operationele kosten van Ares zijn de afgelopen jaren aanzienlijk gestegen, met een samengestelde jaarlijkse groei van 21,5 procent tussen 2019 en 2025. Deze trend zette zich voort in de eerste helft van 2026, voornamelijk door hogere personeelskosten en integratiekosten van overnames.

    Bovendien is de schuldenlast van het bedrijf toegenomen. De bedrijfsschulden bedroegen eind juni 2026 4,58 miljard dollar (ongeveer 4,23 miljard euro), tegenover 3,94 miljard dollar (3,64 miljard euro) eind 2025. De aandelen van Ares Management noteren momenteel tegen een koers-winstverhouding van 27,11, wat aanzienlijk hoger is dan het sectorgemiddelde van 17,64. Deze premie, gecombineerd met de stijgende kosten en schulden, maakt dat analisten voorzichtig blijven en suggereren dat beleggers mogelijk een aantrekkelijker instapmoment moeten afwachten.

  • Chinese Banken En Verzekeraars Krijgen 40 Miljard Euro Aan Kapitaal Van Staat

    Chinese Banken En Verzekeraars Krijgen 40 Miljard Euro Aan Kapitaal Van Staat

    De Chinese overheid injecteert 40 miljard euro in haar financiële sector, waaronder de Chinese tak van de Belgische verzekeraar Ageas. De ingreep moet de stabiliteit van de lokale financiële instellingen waarborgen, die onder druk staan door de vastgoedcrisis en zwakke economische groei.

    De Chinese overheid heeft een omvangrijke kapitaalinjectie van bijna 40 miljard euro (300 miljard yuan) aangekondigd om haar lokale financiële sector te verstevigen. Dit geld vloeit naar zowel banken als verzekeraars, waaronder China Taiping Insurance Group, de lokale partner van de Belgische verzekeringsgroep Ageas.

    Deze ingreep volgt op een periode van aanzienlijke druk op de Chinese financiële instellingen, voornamelijk door de aanhoudende vastgoedcrisis en de trage economische groei in het land. Wij zien dit als een duidelijke poging van de Chinese autoriteiten om het vertrouwen in hun financiële systeem te herstellen en een bredere crisis te voorkomen. Het bedrag van 40 miljard euro is fors en toont de ernst van de situatie aan, hoewel het in vergelijking met de totale omvang van de Chinese economie – die meer dan 17 biljoen euro bedraagt – een gerichte stimulans is.

    De injectie wordt uitgevoerd via een speciaal opgericht investeringsfonds, dat aandelen zal verwerven in de betrokken instellingen. Dit mechanisme is niet nieuw: China heeft in het verleden al vaker financiële hulp geboden aan noodlijdende banken, zij het op kleinere schaal. De focus ligt dit keer ook op verzekeraars, wat de bredere aanpak onderstreept om de stabiliteit van het hele financiële ecosysteem te garanderen.

    Wat Staat Er Op Het Spel Voor De Chinese Financiële Sector?

    De Chinese vastgoedmarkt kampt al geruime tijd met problemen, waarbij verschillende grote projectontwikkelaars, zoals Evergrande en Country Garden, in financiële moeilijkheden verkeren. Dit heeft directe gevolgen voor banken die leningen hebben verstrekt aan deze bedrijven en voor verzekeraars die risico’s dekken. De kapitaalinjectie moet de balansen van deze instellingen versterken en hun vermogen om verliezen op te vangen vergroten.

    Voor Ageas, dat een belangrijke partner is in China Taiping, betekent deze steun een stabilisering van een belangrijke groeimarkt. Het Belgische bedrijf heeft ongeveer een kwart van zijn bedrijfswinst in Azië, met China als een cruciale pijler. Een gezonde partner is essentieel voor het succes van hun joint ventures en de verdere expansie in de regio. Wij denken dat deze maatregel op korte termijn de nodige rust zal brengen, maar de structurele problemen in de vastgoedsector blijven een aandachtspunt.

    Breder Economisch Herstel Noodzakelijk

    Hoewel de kapitaalinjectie een noodzakelijke stap is, zal het succes op lange termijn afhangen van een breder economisch herstel in China. De consumentenbestedingen blijven achter, en de export, hoewel recent verbeterd, staat onder druk door mondiale onzekerheden. De overheid probeert met diverse maatregelen, zoals het stimuleren van de binnenlandse vraag en het ondersteunen van strategische industrieën, de groei aan te zwuren.

    De komende maanden zullen uitwijzen in hoeverre deze financiële reddingsboei daadwerkelijk kan bijdragen aan een duurzaam herstel van de Chinese economie. Het is duidelijk dat Peking vastbesloten is om de financiële stabiliteit te handhaven, zelfs als dit grootschalige overheidsinterventies vereist.

  • Europese Wealthtech Ziet Financiering Halveren, De Onzekerheid Duwt Beleggers Weg

    Europese Wealthtech Ziet Financiering Halveren, De Onzekerheid Duwt Beleggers Weg

    Investeerders trekken de handen terug uit de Europese wealthtech-sector, met een daling van 46 procent in de kapitaalinjecties dit kwartaal. Dat heeft grote gevolgen voor innovatieve financiële dienstverleners die vermogensbeheer digitaliseren.

    De Europese wealthtech-sector heeft een aanzienlijke terugval gekend in het tweede kwartaal van dit jaar. De financiering voor deze bedrijven, die innovatieve technologische oplossingen bieden voor vermogensbeheer, is met maar liefst 46 procent gedaald. Volgens onderzoek van FinTech Global Research zakte het totale bedrag van 343,2 miljoen dollar (ongeveer 317 miljoen euro) in het eerste kwartaal naar slechts 185 miljoen dollar (ongeveer 171 miljoen euro) in de periode april tot en met juni.

    Deze cijfers zetten de dalende trend voort die vorig jaar al begon. Ter vergelijking: in het vierde kwartaal van 2023 bedroeg de financiering nog 826,9 miljoen dollar (ongeveer 765 miljoen euro). Niet alleen het totale bedrag daalde; ook het aantal deals kromp van 34 naar 24, en de gemiddelde waarde per deal zakte met 24 procent tot 10,1 miljoen dollar (ongeveer 9,3 miljoen euro). Deze krimp duidt op een duidelijk verminderd vertrouwen bij investeerders.

    Wij zien vooral dat beleggers momenteel een stuk voorzichtiger opereren. Ze sluiten niet alleen minder transacties af, maar ze nemen ook minder risico door kleinere bedragen per investering toe te zeggen. Dit wijst op een algemene terughoudendheid in de markt, wat de groei van de wealthtech-sector in Europa afremt. Het is een signaal dat de sector, ondanks de belofte van efficiëntie en toegankelijkheid in vermogensbeheer, kampt met een krapper investeringsklimaat.

    Minder en Kleinere Deals

    De voorzichtigheid van investeerders is de voornaamste drijfveer achter de daling. Waar voorheen grotere bedragen werden geïnvesteerd in veelbelovende startups, zien we nu dat de selectie strenger is en de risico’s beter worden afgewogen. De grootste deal van dit kwartaal was voor het Duitse Bunch, een wealthtech-bedrijf dat infrastructuur voor private markten aanbiedt. Zij haalden 35 miljoen dollar (ongeveer 32 miljoen euro) op in een Series B financieringsronde, wat aangeeft dat er nog steeds kapitaal beschikbaar is voor solide projecten, maar de absolute uitschieters zijn voorlopig verdwenen.

    Voor de Europese wealthtech-bedrijven betekent dit dat de concurrentie om schaars kapitaal toeneemt. Startups moeten hun bedrijfsmodellen en groeipotentieel nog overtuigender presenteren om financiering binnen te halen. Dit kan leiden tot een consolidatie in de sector, waarbij kleinere spelers het moeilijker krijgen en grotere, meer gevestigde bedrijven mogelijk de overhand nemen. De focus verschuift van snelle expansie naar duurzame groei en winstgevendheid.

    Wat Betekent Dit Voor De Sector?

    De afnemende investeringen kunnen de innovatiesnelheid in de Europese wealthtech-sector vertragen. Minder kapitaal betekent minder middelen voor onderzoek en ontwikkeling, en minder ruimte voor experiment. Dit staat in schril contrast met de toenemende vraag naar geavanceerde digitale oplossingen voor vermogensbeheer, gedreven door een vergrijzende bevolking en een groeiende behoefte aan gepersonaliseerde financiële diensten.

    Wij twijfelen of deze trend op korte termijn zal omkeren, zolang de bredere economische onzekerheid aanhoudt. De sector zal zich moeten aanpassen aan een nieuw normaal, waarbij efficiëntie en een duidelijk pad naar winstgevendheid crucialer zijn dan ooit. Dit kan uiteindelijk leiden tot een sterkere, maar mogelijk minder diverse wealthtech-markt in Europa.