Tag: vastgoed

  • LGI Homes En Liberty Capital Tonen Koopsignalen Na Fors Dalende Koers

    LGI Homes En Liberty Capital Tonen Koopsignalen Na Fors Dalende Koers

    Vastgoedontwikkelaar LGI Homes en investeringsmaatschappij Liberty Capital hebben de afgelopen tijd een aanzienlijke koersdaling gezien, waardoor hun Relative Strength Index (RSI) onder de 30 is gedoken. Dit signaal duidt technisch op een mogelijk keerpunt voor beleggers.

    De Amerikaanse vastgoedontwikkelaar LGI Homes en investeringsmaatschappij Liberty Capital zagen hun aandelen recent zwaar onder druk staan. De verkopen waren zo intens dat beide bedrijven in ‘oversold’ gebied terechtkwamen, wat voor sommige beleggers een signaal kan zijn dat een bodem nabij is. LGI Homes bereikte op 20 september een Relative Strength Index (RSI) van 28,9, terwijl Liberty Capital op 9 oktober zelfs een RSI van 18,2 liet optekenen. Een RSI onder de 30 duidt erop dat een aandeel oververkocht is en de verkoopdruk mogelijk uitgeput raakt.

    Deze technische indicatoren komen op een moment dat de bredere markt, vertegenwoordigd door de S&P 500 ETF (SPY), stabieler oogt. De S&P 500 had op de respectievelijke data van de dieptepunten een RSI van 41,7 en 60,3. Dat is een opvallend verschil. Het toont aan dat de verkoopgolf bij LGI Homes en Liberty Capital vooral bedrijfsspecifiek was en minder een reflectie van een algemene marktdaling.

    Voor LGI Homes, dat handelt onder het symbool LGIH, betekent deze daling dat de koers op een bepaald moment tot ongeveer 107,47 euro per aandeel zakte. Het 52-wekenbereik van de koers lag tussen 69,96 euro en 133,52 euro. Liberty Capital (GLIBK) handelde op zijn laagste punt op ongeveer 19,08 euro, met een 52-wekenlaagte van 18,34 euro en een hoogtepunt van 38,97 euro. Wij zien hier vooral de impact van specifieke bedrijfsuitdagingen of sectorale tegenwind, eerder dan een brede marktbeweging. De uitspraak van de legendarische belegger Warren Buffett, “wees angstig wanneer anderen hebzuchtig zijn, en hebzuchtig wanneer anderen angstig zijn,” echoot hier ongetwijfeld in de gedachten van sommige beleggers.

    De bouwnijverheid, waar LGI Homes deel van uitmaakt, is doorgaans gevoelig voor renteschommelingen. Hogere rentes maken hypotheken duurder en drukken de vraag naar nieuwe woningen. Liberty Capital, als investeringsmaatschappij, kan dan weer blootstaan aan bredere economische onzekerheden die de waarde van hun beleggingen beïnvloeden. De recente cijfers van de bredere cryptomarkt laten intussen een gemengd beeld zien; Bitcoin noteert op 10 oktober om 02:08 73.688 euro, een stijging van 5,9 procent over de afgelopen dertig dagen, maar met een daling van 2,4 procent de afgelopen zeven dagen. De Fear & Greed Index staat op 64 van 100, wat als ‘Greed’ wordt beschouwd. Dit contrasteert met de angst die de RSI-waarden van de twee aandelen suggereren.

    Technische analyse

    Zowel LGI Homes als Liberty Capital zijn diep in oversold gebied beland, met RSI-waarden van respectievelijk 28,9 en 18,2. Dit wijst op zware verkoopdruk. Een RSI onder de 30 wordt vaak gezien als een signaal dat een aandeel ondergewaardeerd kan zijn, wat een potentiële koopgelegenheid kan creëren voor technische beleggers. De koersen zijn significant gedaald ten opzichte van hun 52-weekse hoogtepunten, wat betekent dat ze ver onder hun voortschrijdende gemiddelden liggen. De recente dalingen gingen gepaard met een hoog handelsvolume, wat de kracht van de verkoopbeweging onderstreept.

    Marktsentiment

    Het marktsentiment rond LGI Homes en Liberty Capital is duidelijk negatief, gezien de extreem lage RSI-waarden. Deze wijken sterk af van de RSI van de S&P 500 ETF (SPY), die een neutraler tot licht bullish sentiment toont met waarden van 41,7 en 60,3. De algemene angst op de bredere financiële markten, zoals gemeten door indices zoals de VIX, zou hier verder uitsluitsel kunnen geven, maar concrete data ontbreekt. De sterke daling bij deze individuele aandelen duidt op een uitgesproken negatieve houding van beleggers ten opzichte van deze specifieke bedrijven.

    Fundamentele analyse

    De vastgoedsector, waar LGI Homes actief is, staat onder druk door stijgende hypotheekrentes en hogere bouwkosten, wat de winstgevendheid kan beïnvloeden. Voor Liberty Capital, een investeringsmaatschappij, zijn de bredere economische vooruitzichten en de prestaties van de onderliggende activa cruciaal. Lagere consumentenbestedingen of een vertragende economie kunnen de waarde van hun beleggingsportefeuille aantasten. Deze macro-economische factoren en sectorspecifieke uitdagingen verklaren deels de recente verkoopdruk.

    Bull- vs bear-scenario

    • Bull-scenario: Als de RSI-waarden daadwerkelijk een uitputting van de verkoopdruk aangeven en de koersen stabiliseren, kan een stijging boven de 110 euro voor LGIH en 20 euro voor GLIBK een herstelbeweging in gang zetten.
    • Bear-scenario: Blijft de verkoopdruk aanhouden, bijvoorbeeld door verslechterende economische vooruitzichten of bedrijfsspecifieke tegenvallers, dan kunnen LGIH en GLIBK verder zakken richting hun 52-weekse laagtepunten van respectievelijk 69,96 euro en 18,34 euro.

    Wat betekent dit nu?

    De diepe duik van LGI Homes en Liberty Capital in oversold gebied, met RSI-waarden van 28,9 en 18,2, suggereert dat de recente verkoopgolf een dieptepunt kan bereiken. Hoewel het marktsentiment rondom deze aandelen uiterst negatief is, kan dit technisch gezien een aantrekkelijk instapmoment bieden voor beleggers die geloven in een herstel. De fundamentele vooruitzichten voor de vastgoed- en investeringssectoren zullen echter bepalend zijn voor de duurzaamheid van een eventuele ommekeer. We volgen dit verder op, vooral met het oog op eventuele aanpassingen in het monetaire beleid.
  • Vastgoedreus Howard Hughes Injecteert 900 Miljoen Euro In Verzekeringsdochter Vantage

    Vastgoedreus Howard Hughes Injecteert 900 Miljoen Euro In Verzekeringsdochter Vantage

    Het Amerikaanse vastgoedbedrijf Howard Hughes Holdings Inc. kiest voor een radicaal andere koers. Na groen licht van de aandeelhouders richt het zich nu op de verzekeringssector en wil het 4 miljard euro aan vastgoedkapitaal vrijmaken voor herinvestering.

    Howard Hughes Holdings Inc., bekend van grote vastgoedprojecten in de Verenigde Staten, heeft een strategische ommezwaai aangekondigd. De onderneming zal zich in de toekomst meer toeleggen op de verzekeringssector. Centraal in deze nieuwe aanpak staat een kapitaalinjectie van 900 miljoen dollar (ongeveer 840 miljoen euro) in Vantage, een gespecialiseerde verzekeringsdochter.

    Deze beslissing volgt op een sterke goedkeuring van de aandeelhouders tijdens de jaarlijkse vergadering, waar het management en de bestuurders massale steun kregen. De vastgoedactiviteiten van Howard Hughes zullen parallel daaraan een ‘kapitaallichter’ model aannemen. Het bedrijf is van plan om via joint ventures en de verkoop van niet-kernactiva ongeveer 4 miljard dollar (circa 3,7 miljard euro) aan kapitaal te genereren. Dat geld moet dan voornamelijk naar Vantage vloeien.

    Vantage als nieuwe spil

    De acquisitie van Vantage in juni vormt de kern van de nieuwe strategie. Howard Hughes heeft 300 miljoen dollar (280 miljoen euro) uit de eigen balans gestort in Vantage, en de rest, 600 miljoen dollar (560 miljoen euro), kwam van Pershing Square, het investeringsfonds van topbelegger Bill Ackman. Howard Hughes bezit iets meer dan de helft van Vantage, terwijl Pershing Square het resterende economische belang heeft via een preferent instrument.

    Marc Grandisson, uitvoerend voorzitter van Vantage, benadrukt dat het bedrijf zich zal richten op een gedisciplineerde benadering van verzekeren, waarbij winstgevendheid primeert boven snelle groei. Zijn devies: “Volatiliteit aan de bovenkant leidt tot stabiliteit aan de onderkant.” Dat wil zeggen dat Vantage meer zaken zal schrijven wanneer de marktomstandigheden gunstig zijn en de blootstelling zal verminderen wanneer de prijzen niet voldoen aan de rendementseisen. Grandisson ziet mogelijkheden voor expansie, onder meer in Europa en Londen, maar ook in de bestaande productlijnen en mogelijk in aansprakelijkheidsverzekeringen.

    Vastgoed wordt kapitaallicht

    De vastgoeddivisie van Howard Hughes ondergaat een metamorfose. Het bedrijf wil externe partners aantrekken voor ongeveer 80 procent van het eigen vermogen dat in inkomstengenererende activa en ‘master planned communities’ is geïnvesteerd. David O’Reilly, CEO van Howard Hughes, verwacht dat adviseurs tegen het einde van het jaar de portefeuille aan potentiële partners zullen voorstellen.

    De onderneming heeft ongeveer 2 tot 2,2 miljard dollar (1,85 tot 2,05 miljard euro) aan eigen vermogen in inkomstengenererende activa. Ackman gaf aan dat er comfortabel meer dan 2 miljard dollar (1,85 miljard euro) aan kapitaal kan worden gegenereerd, al is de timing voor de ‘master planned communities’ minder zeker. Het doel is om operationele controle en een significant eigendomsbelang te behouden, terwijl kapitaal wordt vrijgemaakt voor herinvestering.

    Nieuwe beleggingsstrategie en rendement

    De beleggingsportefeuille van Vantage is kort na de overname volledig herzien. De portefeuille van ongeveer 3,1 miljard dollar (2,88 miljard euro) bestond voornamelijk uit vastrentende waarden. Deze zijn verkocht en het kapitaal is verschoven naar kortlopende Amerikaanse staatsobligaties en een aandelenportefeuille die door Pershing Square wordt beheerd. Nu bestaat 62 procent van de portefeuille uit kortlopende staatsobligaties en 37 procent uit aandelen.

    Ackman omschrijft dit als een ‘barbell’-strategie: liquiditeit behouden voor verzekeringsverplichtingen en tegelijkertijd hogere langetermijnrendementen uit aandelen nastreven. Deze aanpak wordt vergeleken met die van Berkshire Hathaway, dat ook aanzienlijke liquide activa aanhoudt tegen verzekeringsfloat en overtollig kapitaal in aandelen belegt. Howard Hughes wil een lagere leverage aanhouden dan een typische schadeverzekeraar, en minder premie schrijven ten opzichte van het eigen vermogen dan de industrienorm.

    Wij zien vooral dat dit een duidelijke poging is om de waardering van het bedrijf te verbeteren. Ackman stelt dat de aandelen momenteel onder de reële waarde van de vastgoedportefeuille noteren. De transformatie van een kapitaalintensief vastgoedbedrijf naar een kapitaallichte vastgoedmanager en een verzekeringsgeleide holding zou de return on equity kunnen verbeteren en zo tot een hogere marktwaardering leiden. Een dergelijke strategische verschuiving, zeker met de reputatie van Bill Ackman erachter, trekt doorgaans de aandacht van investeerders die op zoek zijn naar ondergewaardeerde activa met een duidelijk pad naar waardecreatie. De markt zal nauwlettend in de gaten houden of deze complexe ombouw, waarbij vastgoedbelangen worden afgestoten en tegelijkertijd een nieuwe verzekeringspoot wordt opgebouwd, de beloofde hogere waardering daadwerkelijk zal opleveren.

    Wat betekent dit nu?

    Deze strategische heroriëntatie van Howard Hughes, met een injectie van 900 miljoen dollar in Vantage en het afbouwen van vastgoedactiva, toont de ambitie om een nieuw hoofdstuk aan te snijden. Het bedrijf probeert zo een hogere waardering te krijgen. De focus op een gedisciplineerde verzekeringsaanpak en een ‘barbell’-beleggingsstrategie moet zowel stabiliteit als groei brengen. Het succes zal afhangen van de uitvoering van de vastgoedtransacties en de groei van Vantage in een competitieve verzekeringsmarkt.

  • Ero Copper En StepStone Stijgen, Terwijl Allied Properties REIT Een Nieuw Dieptepunt Bereikt

    Ero Copper En StepStone Stijgen, Terwijl Allied Properties REIT Een Nieuw Dieptepunt Bereikt

    De beursdag van vandaag bracht gemengde signalen voor beleggers. Terwijl de aandelen van mijnbouwer Ero Copper en investeringsmaatschappij StepStone Group een mooie winst lieten zien, moest vastgoedbevak Allied Properties REIT een gevoelige klap incasseren, met een daling van 4,7 procent.

    Vandaag was een dag van uitersten op de beurs. Terwijl de aandelen van Ero Copper en StepStone Group stegen, moest Allied Properties REIT een verlies van 4,7 procent optekenen. Het vastgoedfonds bereikte daarmee een nieuw 52-weeks dieptepunt van 6,61 Canadese dollar (ongeveer 4,50 euro), wat de kwetsbare positie van de Canadese kantoorvastgoedmarkt extra benadrukt.

    De vastgoedbevak Allied Properties REIT opende de dag nog op 7,00 Canadese dollar (ongeveer 4,76 euro), maar draaide al snel negatief. Deze snelle koersdaling volgt op de ex-dividenddatum van 29 september 2026, een moment dat vaak leidt tot een uitstroom van beleggers bij inkomensgerichte aandelen. Bovendien zorgt de aanstaande wisseling van de CFO eind oktober voor extra onzekerheid, juist voor de publicatie van de kwartaalcijfers op 28 oktober.

    Koperprijs Stuwt Ero Copper

    De koers van Ero Copper klom vandaag met 4,7 procent tot 53,15 Canadese dollar (ongeveer 36,20 euro), gedreven door de stijgende koperprijzen en een positief Noord-Amerikaans beursklimaat. Koper noteert momenteel rond de 6,54 dollar per pond (ongeveer 6,20 euro), wat ongeveer 30 procent hoger is dan een jaar geleden. Deze aanhoudende sterke grondstoffenprijzen voeden de interesse van beleggers in koperproducenten zoals Ero Copper. De markt reageert ook op de aanstaande publicatie van de kwartaalcijfers op 2 november, hoewel dit een routine-aankondiging is.

    De financiële gezondheid van Ero Copper is opmerkelijk, met een winstmarge van 29,8 procent en een rendement op eigen vermogen van 30,8 procent. Sinds het begin van het jaar is het aandeel al meer dan 31 procent gestegen, wat de vraag naar koper en gunstige marktomstandigheden weerspiegelt. Wij zien vooral dat de macro-economische context, met name de koperprijs, de belangrijkste drijfveer is achter de prestaties van Ero Copper, meer dan specifieke bedrijfsontwikkelingen.

    Wells Fargo Boost Voor StepStone Group

    Ook StepStone Group, een investeringsmaatschappij gespecialiseerd in private markten, zag zijn aandeel stijgen, met 2,4 procent. Deze stijging kwam er nadat Wells Fargo de dekking van het aandeel opstartte met een ‘Overweight’ advies en een koersdoel van 55 dollar (ongeveer 52 euro). Dit brengt het totale aantal ‘koop’-adviezen op negen, wat een breed positief analistenconsensus onderstreept.

    Naast de positieve analyse kondigde StepStone ook strategische aanwervingen aan. Taylor Benson zal een nieuwe Amerikaanse ‘Defined Contribution’-tak leiden, terwijl Yoshitaka Todoroki, een ervaren kracht van het Japanse overheidspensioenfonds, als vicevoorzitter de groei in Azië zal aansturen. Deze zetten duiden op een versnelde internationale expansie en een focus op de snelgroeiende private vermogens- en pensioenmarkt. De bredere markt speelde ook mee; een lagere werkgelegenheidsgroei in september dan verwacht (29.000 banen versus 84.000 verwacht) deed de hoop op stabiele rentetarieven van de Federal Reserve toenemen, wat gunstig is voor vermogensbeheerders als StepStone.

    Forgent Power Solutions Profiteert Van Analistenadvies

    Forgent Power Solutions Inc. kende eveneens een sterke dag, met een koersstijging van 6,4 procent. Deze sprong volgde op een positief analistenadvies van Bernstein SocGen Group, die het aandeel introduceerde met een ‘Outperform’ rating en een koersdoel van 48 dollar (ongeveer 45 euro), wat een potentieel van 29 procent stijging inhoudt ten opzichte van de slotkoers van de vorige dag van 37,33 dollar (ongeveer 35 euro). Analist Chad Dillard benadrukt dat de markt de structurele groeifactoren van het bedrijf, zoals de transitie naar modulaire datacenters, nog niet volledig heeft ingeprijsd.

    Bernstein voorspelt een samengestelde jaarlijkse groei van de winst per aandeel van 70 procent tot 2030 voor Forgent Power Solutions, aanzienlijk hoger dan de consensus van 60 procent van Wall Street. Deze groei wordt vooral verwacht door de verschuiving naar modulaire datacenters, die tegen 2030 naar verwachting 60 procent van de markt zullen uitmaken, vergeleken met 40 procent nu. Dit vergroot de ‘content opportunity’ van het bedrijf met 55 procent tot 2,8 miljoen dollar (ongeveer 2,65 miljoen euro) per megawatt, omdat het bedrijf van losse componenten naar volledig geïntegreerde systemen evolueert. Wij denken dat dit een treffend voorbeeld is van hoe een specifiek analistenrapport de marktperceptie en daarmee de koers van een aandeel snel kan beïnvloeden.

    Wat betekent dit nu?

    De uiteenlopende prestaties van vandaag illustreren de huidige complexiteit op de beurzen. Terwijl bedrijven als Ero Copper en StepStone Group profiteren van sector-specifieke wind in de rug en positief analistenadvies, worstelt Allied Properties REIT met macro-economische tegenwind en interne onzekerheden. De stijgende obligatierendementen wereldwijd oefenen druk uit op vastgoedwaarderingen, wat REIT’s zoals Allied Properties extra kwetsbaar maakt. De Bitcoin-koers staat op 3 oktober om 05:07 op 75.139 euro, een daling van 0,8 procent in 24 uur maar nog steeds een stijging van 9,4 procent over de afgelopen 30 dagen, wat aantoont dat ook de cryptomarkt, ondanks de recente kleine terugval, een relatief positief sentiment kent vergeleken met de lange termijn.

  • Bel20 Zakt Naar 5.535 Punten, Stijgende Obligatierentes Drukkend Voor Beurzen

    Bel20 Zakt Naar 5.535 Punten, Stijgende Obligatierentes Drukkend Voor Beurzen

    De Brusselse beurs heeft een stevige duik genomen, met de Bel20-index die onder de belangrijke grens van 5.600 punten zakte. Stijgende obligatierentes en inflatiezorgen drukken zwaar op het sentiment.

    De Brusselse beurs heeft donderdag een gevoelige klap gekregen, waarbij de toonaangevende Bel20-index onder de 5.600 punten dook. De sterindex noteerde rond elf uur ’s ochtends een daling van 1,3 procent tot 5.535 punten, waarbij alle genoteerde aandelen in het rood stonden. Deze beweging komt op het moment dat de obligatierentes, met name in de Verenigde Staten en Frankrijk, significant stijgen.

    De Amerikaanse tienjaarsrente bereikte deze ochtend een niveau dat sinds 2002 niet meer werd gezien. In Frankrijk steeg de rente op staatsleningen zelfs naar bijna 5,00 procent, het hoogste punt sinds 2008. De kloof met de Duitse Bund, die als benchmark geldt, is nu opgelopen tot ruim 130 basispunten, een ontwikkeling die door ING als “alarmerend” wordt beschouwd. Dit betekent dat beleggers een hogere risicopremie eisen voor Franse obligaties, wat de financieringskosten voor de Franse overheid opdrijft.

    Wij zien vooral dat deze rentestijgingen de beursstemming sterk bepalen. Beleggers anticiperen op hogere leenkosten voor bedrijven en een mogelijke vertraging van de economische groei, wat de winstgevendheid kan drukken. De euro/dollar noteerde ondertussen op 1,1297, en ING waarschuwt dat verdere stijgingen van de Amerikaanse rentes en sterke macrocijfers de euro zelfs naar 1,11 dollar kunnen duwen.

    Verder kregen beleggers ook te maken met sterke inkoopcijfers uit de eurozone, die op het eerste gezicht positief lijken. De industrie in de eurozone groeide in september iets harder dan verwacht. Toch wakkert de gelijktijdige versnelde stijging van kosten en prijzen de speculatie aan dat de Europese Centrale Bank (ECB) mogelijk verdere renteverhogingen zal doorvoeren. Ook de olieprijzen stegen met 2 procent, waardoor een vat Brent opnieuw de grens van 100 dollar benadert, wat de inflatiedruk verder verhoogt.

    Wat de individuele aandelen betreft, wisten AB InBev, Argenx en UCB de schade nog enigszins te beperken met verliezen van minder dan een half procent. Daarentegen was KBC de sterkste daler binnen de Bel20, met een verlies van 2,6 procent. Vastgoedaandelen zoals Aedifica en WDP kregen eveneens klappen. WDP verloor woensdag al meer dan 5 procent na een kapitaalverhoging en zag daar vandaag nog eens een daling van 1 tot 2 procent bovenop komen. VGP moest 1,6 procent inleveren na een forse koersdoelverlaging door Kepler Cheuvreux, van 108,00 naar 89,00 euro, hoewel het koopadvies behouden bleef. De marktreactie op dit nieuws laat zien dat beleggers momenteel weinig geduld hebben met aandelen die gevoelig zijn voor renteschommelingen.

    Een opvallende daler buiten de Bel20 was Colruyt, dat een winstwaarschuwing gaf en een koersval van circa 10 procent moest incasseren. De supermarktketen verwacht een lichte daling van het bedrijfsresultaat dit boekjaar, waar men eerder nog een stabiel resultaat voorzag. KBC Securities en Degroof Petercam handhaafden hun ‘Houden’-advies en zullen hun winstprognoses bijstellen. Hoewel Colruyt een sterke balans heeft, zetten hevige concurrentie, de zondagsopening en de onzekere macro-economische omgeving de vooruitzichten onder druk. Ondertussen noteert de Bitcoin op 1 oktober om 11:31 74.110 euro, een stijging van 0,9 procent in 24 uur, maar nog altijd 31 procent onder zijn recordkoers.

    Technische analyse

    De Bel20-index brak door het belangrijke psychologische niveau van 5.600 punten en daalde naar 5.535 punten. Dit wijst op een verzwakking van de korte termijn technische structuur, met het 50-daags voortschrijdend gemiddelde nu duidelijk boven de huidige koers. De Relative Strength Index (RSI) beweegt richting oversold-territorium, wat in het verleden vaak leidde tot een tijdelijke stabilisatie of lichte opleving, al is de huidige neerwaartse druk op hoog volume.

    Marktsentiment

    Het marktsentiment is overwegend negatief, gedreven door de rentestijgingen en inflatiezorgen. De Fear & Greed Index voor crypto staat vandaag, 1 oktober om 11:31, op 74 van 100, wat ‘Greed’ aangeeft, maar dit contrasteert met het dalende sentiment op de traditionele aandelenmarkten. De onzekerheid over verdere renteverhogingen door de ECB draagt bij aan de terughoudendheid bij beleggers, die hun kapitaal deels weghalen uit risicovollere activa.

    Fundamentele analyse

    De stijgende obligatierentes zijn een direct gevolg van de inflatiedruk en de verwachting van een restrictiever monetair beleid. Dit heeft een fundamentele impact op de waardering van aandelen, aangezien toekomstige kasstromen tegen een hogere rente worden verdisconteerd. De sterke inkoopcijfers in de eurozone, hoewel indicatief voor groei, zorgen voor een averechts effect doordat ze de speculatie over verdere renteverhogingen aanwakkeren. Dit scenario creëert een ongunstige macro-economische context voor aandelenmarkten.

    Bull- vs bear-scenario

    • Bull-scenario: Een stabilisatie van de obligatierentes onder de huidige niveaus, gecombineerd met geruststellende signalen van de ECB over toekomstige rentebesluiten, zou de Bel20 weer boven de 5.600 punten kunnen tillen.
    • Bear-scenario: Verdere stijgingen van de obligatierentes, vooral als de Franse rente de 5,00 procent breekt en de spread met de Duitse Bund verder oploopt, kan de index richting 5.450 punten duwen.

    Wat betekent dit nu?

    De huidige neergang van de Bel20 is een duidelijke reactie op de oplopende rentes en de toenemende inflatieverwachtingen. De technische indicatoren wijzen op een verzwakking, terwijl het marktsentiment gespannen blijft. Beleggers houden de obligatiemarkten en de communicatie van de centrale banken nauwlettend in de gaten, aangezien de vooruitzichten voor de aandelenmarkten sterk afhankelijk zijn van een mogelijke rentestabilisatie of verdere verstrakking van het monetaire beleid.

  • Drie Amerikaanse Bedrijven Bieden Beleggers Dividendrendementen Tot Wel 12 Procent

    Drie Amerikaanse Bedrijven Bieden Beleggers Dividendrendementen Tot Wel 12 Procent

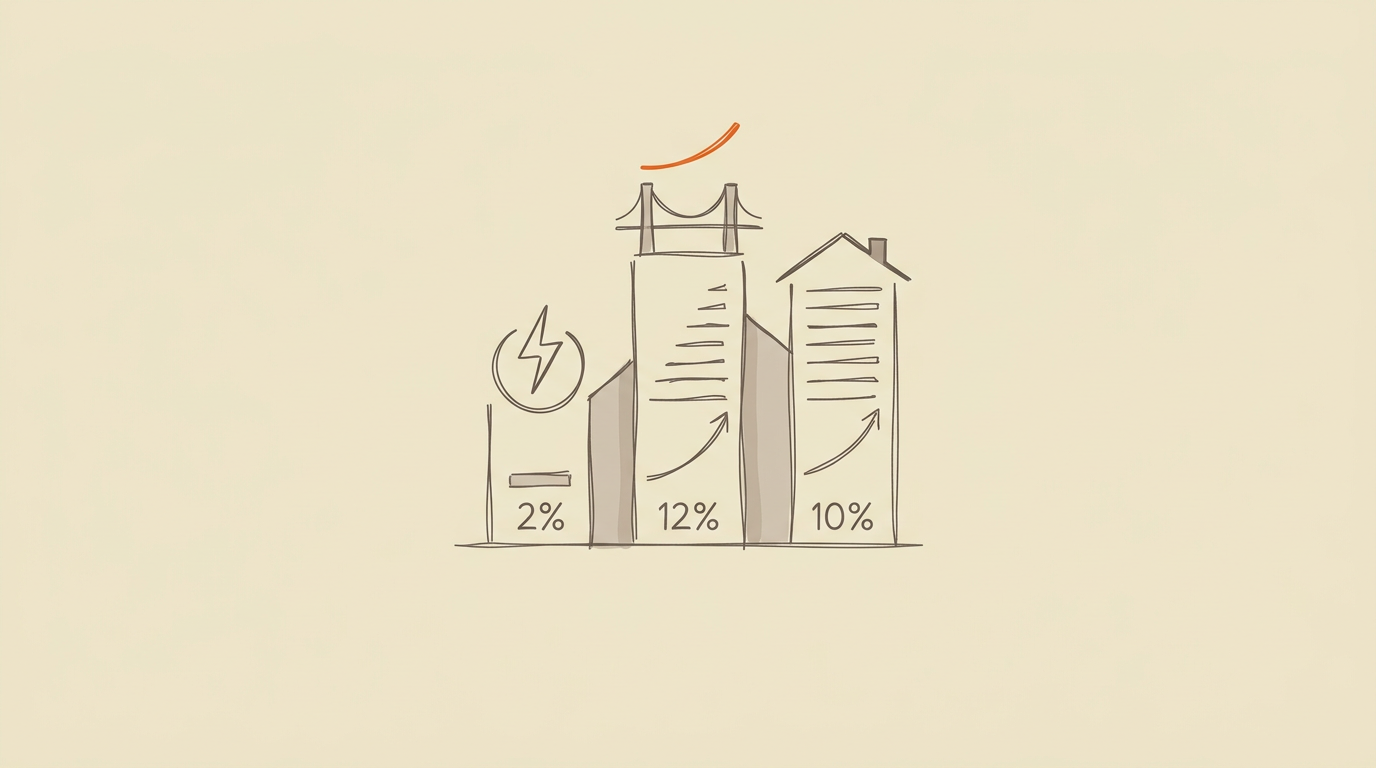
    Terwijl NRG Energy een solide 2 procent dividendrendement laat zien, springen DigitalBridge Group en Franklin BSP Realty Trust eruit met respectievelijk 12 en 10 procent op hun preferente aandelen, wat de aandacht trekt van beleggers op zoek naar inkomsten.

    Waarom zouden beleggers deze bedrijven overwegen? Recentelijk lieten drie Amerikaanse bedrijven op de beurs een opmerkelijk dividendrendement zien. NRG Energy Inc. noteerde een dividendrendement van 2 procent op basis van een jaarlijks dividend van omgerekend 1,76 euro, terwijl de preferente aandelen van DigitalBridge Group Inc. en Franklin BSP Realty Trust Inc. zelfs 12 en 10 procent rendement boden.

    NRG Energy, een van de grote bedrijven in de S&P 500 index, kende een koers van 87,03 euro op de dag van de meting. Het bedrijf betaalt jaarlijks 1,76 euro aan dividend uit. Het rendement van 2 procent voor een S&P 500-onderdeel is zeker aantrekkelijk, zeker in vergelijking met historische rendementen van bredere indexen. Zo leverde de S&P 500 ETF (SPY) tussen eind 1999 en eind 2012 weliswaar een koersdaling op van 4,35 euro per aandeel, maar met uitgekeerde dividenden van 24,19 euro per aandeel resulteerde dit toch in een positief totaalrendement van 23,36 procent over die periode, of gemiddeld 1,6 procent per jaar.

    Voor DigitalBridge Group Inc. lag het dividendrendement op de Series I preferente aandelen zelfs boven de 12 procent, met een jaarlijks dividend van 1,67 euro. Deze aandelen wisselden van eigenaar voor een prijs van 13,74 euro, wat een aanzienlijke korting van 40,20 procent betekent ten opzichte van de liquidatievoorkeur. Dit is fors hoger dan de gemiddelde korting van 18,23 procent binnen de ‘Real Estate’ sector voor preferente aandelen. De gemiddelde sectoropbrengst ligt op 8,49 procent, dus 12 procent springt er duidelijk uit.

    Ook Franklin BSP Realty Trust Inc. viel op met zijn 7,50 procent Series E preferente aandelen, die een rendement van meer dan 10 procent boden. Hier bedroeg het jaarlijkse dividend 1,75 euro, bij een koers van 17,11 euro. Deze preferente aandelen verhandelen eveneens met een korting op hun liquidatievoorkeur van 24,68 procent, wat ook hier boven het sectorgemiddelde ligt. Wij zien vooral in deze preferente aandelen een signaal dat de markt een hoger risico inschat, wat zich vertaalt in een hogere vergoeding voor de belegger. Beide vastgoedgerelateerde bedrijven noteren een hoger rendement dan het sectorgemiddelde voor preferente aandelen, wat een indicatie kan zijn dat de markt de onderliggende risico’s in de vastgoedsector op dit moment hoger inschat.

    Dividenden spelen historisch gezien een belangrijke rol in het totale rendement van aandelen, zo merkt BNK Invest op. De hoogte van dividenden is echter niet altijd voorspelbaar en volgt vaak de winstgevendheid van een bedrijf. De koers van Bitcoin, bijvoorbeeld, steeg de afgelopen dertig dagen met 6,3 procent en noteert op 1 oktober om 04:01 73.685 euro, een heel ander type rendement dan de vaste dividenden die deze bedrijven bieden.

    Technische analyse

    NRG Energy handelde op de dag van meting rond 87,03 euro. Hoewel de bron geen specifieke support- en weerstandsniveaus vermeldt, is de koers van preferente aandelen DBRG.PRI en FBRT.PRE recentelijk gestegen met respectievelijk 0,3 procent en 0,5 procent. Dit duidt op een bescheiden positieve momentum. Het handelsvolume is niet gespecificeerd, maar een stabiele of licht stijgende koers, zoals bij de preferente aandelen, kan wijzen op hernieuwd beleggersvertrouwen na een periode van lagere waardering.

    Marktsentiment

    Het hoge dividendrendement en de korting op de liquidatievoorkeur voor de preferente aandelen van DigitalBridge en Franklin BSP kunnen een teken zijn van voorzichtigheid bij beleggers, ondanks de aantrekkelijke uitkeringen. De hogere rendementen compenseren mogelijk een perceptie van verhoogd risico in de vastgoedsector, zeker nu de algemene angst-en-hebzuchtmeter op 74 van 100 staat (Greed) op 1 oktober om 04:01, wat suggereert dat beleggers elders meer risico durven te nemen. De algemene markt is dus geneigd tot optimisme, wat de hoge rendementen van deze specifieke aandelen extra opvallend maakt.

    Fundamentele analyse

    DigitalBridge Group en Franklin BSP Realty Trust opereren in de vastgoedsector, die gevoelig kan zijn voor rentewijzigingen en economische omstandigheden. De aanzienlijke korting op de liquidatievoorkeur, veel hoger dan het sectorgemiddelde, voor beide preferente aandelen kan een fundamentele waardering van onderliggende risico’s weerspiegelen, zoals potentiële uitdagingen in de vastgoedmarkt. NRG Energy, als S&P 500-onderdeel, geniet een grotere schaal en diversificatie, wat doorgaans als stabieler wordt beschouwd in een volatielere markt.

    Bull- vs bear-scenario

    • Bull-scenario: Als de vastgoedmarkt stabiliseert en de rentevoeten gunstig blijven, kunnen de koersen van de preferente aandelen van DigitalBridge en Franklin BSP stijgen, waardoor de korting op de liquidatievoorkeur afneemt en beleggers profiteren van zowel dividend als koerswinst.
    • Bear-scenario: Een verslechterende vastgoedmarkt of een stijging van de rentetarieven kan de druk op deze preferente aandelen verder verhogen, waardoor de korting toeneemt en het risico op kapitaalverlies stijgt, zelfs met de hoge dividenduitkeringen.

    Wat betekent dit nu?

    De hoge dividendrendementen van DigitalBridge Group en Franklin BSP Realty Trust op hun preferente aandelen, in combinatie met hun notering onder de liquidatievoorkeur, wijzen op een complexe afweging van risico en beloning voor beleggers. Hoewel de rendementen aantrekkelijk zijn, suggereert de aanzienlijke korting een voorzichtige marktvisie op de onderliggende vastgoed activa. NRG Energy biedt daarentegen een meer gematigd, maar stabieler rendement als onderdeel van een bredere index, wat het een interessante optie maakt voor inkomstengeoriënteerde beleggers die minder risico willen nemen in een over het algemeen optimistische markt.

  • Hypotheekrente Stijgt Naar 4,5 Procent, Leencapaciteit Huizenkopers Onder Druk

    Hypotheekrente Stijgt Naar 4,5 Procent, Leencapaciteit Huizenkopers Onder Druk

    De vaste hypotheekrente met Nationale Hypotheekgarantie in Nederland bereikt zijn hoogste punt dit jaar, waardoor de maximale leenbedragen voor nieuwe kopers afnemen.

    De gemiddelde hypotheekrente die voor tien jaar vaststaat en Nationale Hypotheekgarantie (NHG) omvat, is opgelopen tot 4,5 procent. Dat is de hoogste stand die we dit jaar hebben gezien, zo blijkt uit recente cijfers. Deze stijging heeft een directe en aanzienlijke impact op de maximale bedragen die potentiële huizenkopers kunnen lenen voor een woning.

    De rentebewegingen van de afgelopen tijd, gedreven door de verwachting van een langere periode met hogere beleidsrentes, hebben de hypotheekmarkt duidelijk beïnvloed. Voor de gemiddelde huizenkoper betekent een stijging van de rente met 0,1 procentpunt al snel een daling van de leencapaciteit met duizenden euro’s. Wij zien vooral dat deze ontwikkeling de toegankelijkheid van de woningmarkt verder bemoeilijkt, zeker voor starters die al moeite hebben om een voet tussen de deur te krijgen.

    Wat de Rentestijging Betekent

    De verhoging naar 4,5 procent is niet zomaar een cijfer; het vertaalt zich direct naar minder koopkracht. Een alleenstaande met een modaal inkomen van 40.000 euro per jaar kan door deze rentestijging al snel 4.000 euro minder lenen. Voor een tweeverdiener met een gezamenlijk inkomen van 70.000 euro daalt de leencapaciteit zelfs met 7.000 euro. Deze cijfers tonen aan dat zelfs kleine renteschommelingen grote gevolgen hebben voor de financieringsmogelijkheden.

    De hypotheekrente is nauw verbonden met de kapitaalmarktrente, die de afgelopen weken ook flink is opgelopen. De tienjaarsrente op Nederlandse staatsleningen, een belangrijke graadmeter, bereikte recentelijk een niveau dat al sinds 2011 niet meer is voorgekomen. Dit zet druk op banken en andere hypotheekverstrekkers, die hun inkoopprijzen voor geld zien stijgen en dit doorberekenen aan de consument. Wij twijfelen of de inflatie nu snel genoeg zal afnemen om de centrale banken te bewegen tot snelle renteverlagingen, wat de hoge hypotheekrente langer in stand kan houden.

    Vergelijking Met Andere Markten

    In vergelijking met andere Europese landen staat Nederland er niet alleen voor. Ook in België en Duitsland zien we vergelijkbare trends, waar de hypotheekrentes de afgelopen maanden eveneens zijn gestegen als gevolg van het monetair beleid van de Europese Centrale Bank. De ECB heeft de beleidsrente de afgelopen tijd meermaals verhoogd om de inflatie te bestrijden, wat een kettingreactie veroorzaakt op de rentetarieven voor consumentenleningen en hypotheken. Europese bankaandelen, bijvoorbeeld, reageerden hier positief op, omdat hogere rentes vaak leiden tot hogere rentemarges voor banken.

    Deze hogere rentetarieven hebben echter niet alleen gevolgen voor huizenkopers, maar ook voor de bredere economie. Het kan de vraag naar woningen afremmen, wat op termijn de prijzen kan stabiliseren of zelfs doen dalen. Voor investeerders in vastgoed kan dit betekenen dat het rendement op hun investeringen onder druk komt te staan. Ondertussen zien we de Bitcoin (BTC) op 1 oktober om 07:04 noteren op 74.205 euro, na een stijging van 6,8 procent over de afgelopen dertig dagen, wat aantoont dat kapitaalstromen in de financiële markten dynamisch blijven.

    Vooruitblik Op De Hypotheekmarkt

    De verwachting is dat de hypotheekrente voorlopig hoog zal blijven zolang de inflatie niet significant daalt en de centrale banken hun strikte beleid handhaven. Economen houden de uitspraken van de ECB en de macro-economische cijfers, zoals inflatie en werkloosheid, nauwlettend in de gaten. Een aanhoudende stijging van de rentes kan leiden tot een verdere afkoeling van de woningmarkt en een vermindering van de overspannenheid die we de afgelopen jaren hebben gezien. De vraag is nu hoe lang deze situatie aanhoudt en wat de langetermijngevolgen zijn voor de huizenprijzen en de financiële positie van huishoudens in de Benelux.

    Wat betekent dit nu?

    De recente stijging van de hypotheekrente naar 4,5 procent zal de leencapaciteit van huizenkopers verder beperken, wat vooral starters en lagere inkomensgroepen treft. Dit past in het bredere beeld van hogere kapitaalmarktrentes en het restrictieve beleid van de Europese Centrale Bank. De impact hiervan kan een afkoeling van de woningmarkt teweegbrengen, waarbij het essentieel is om de ontwikkelingen op de inflatie en de reactie van de centrale banken te blijven volgen.

  • Beleggers Trekken 427 Miljoen Dollar Uit MidCap Quality ETF En Kiezen Voor Dividend En Vastgoed

    Beleggers Trekken 427 Miljoen Dollar Uit MidCap Quality ETF En Kiezen Voor Dividend En Vastgoed

    Beleggers verplaatsten eind september aanzienlijke bedragen tussen verschillende beursgenoteerde fondsen, met een opvallende daling in een MidCap Quality ETF en een stijging in dividend- en vastgoedfondsen.

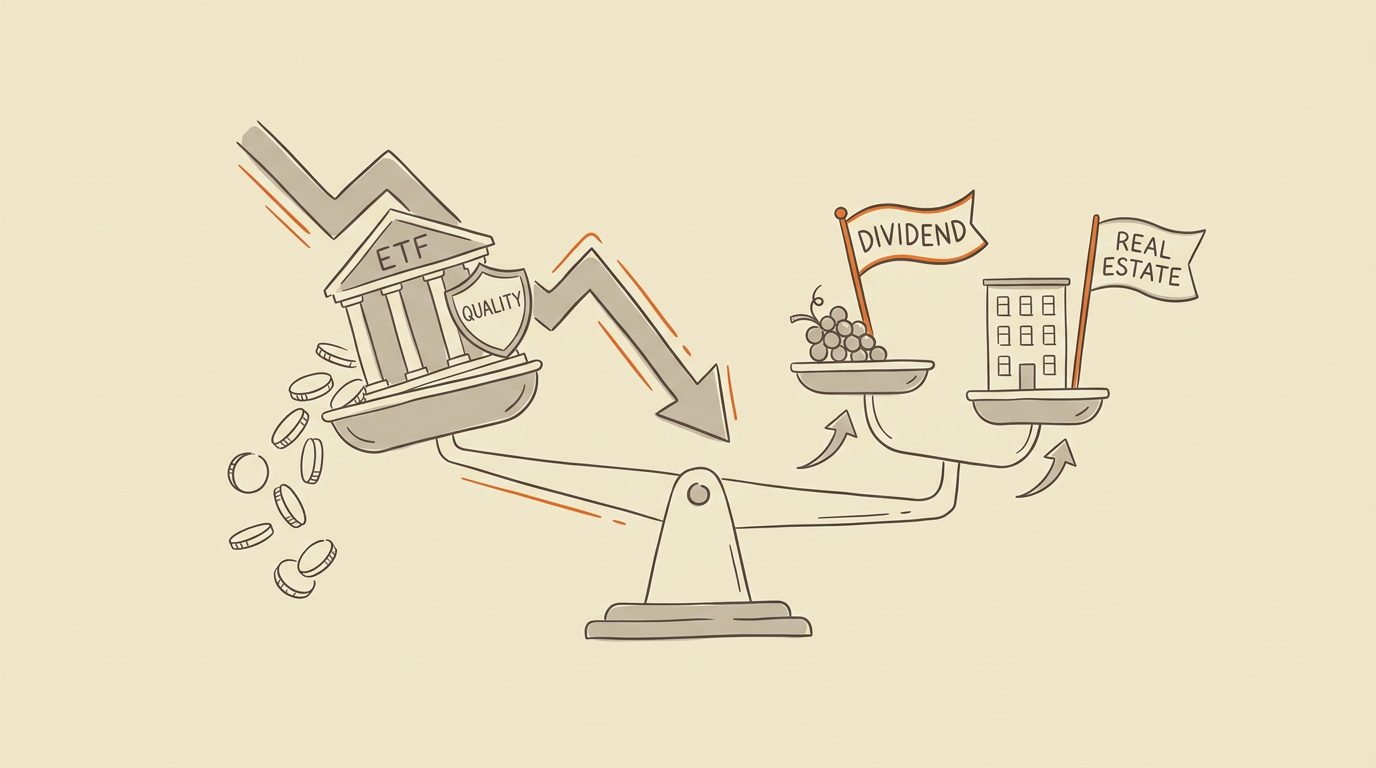
    Waarom beleggers hun geld deze week verplaatsen, is altijd een vraag die veel aandachts trekt. Op 30 september 2026 zagen we opmerkelijke verschuivingen in beursgenoteerde fondsen (ETF’s) op de Amerikaanse markt. Zo meldde BNK Invest dat de Invesco S&P MidCap Quality ETF (XMHQ) een uitstroom van ongeveer 427,8 miljoen dollar (ongeveer 402 miljoen euro) te verwerken kreeg. Dit komt neer op een daling van 7,4 procent van het aantal uitstaande aandelen in één week tijd, van 51,61 miljoen naar 47,78 miljoen.

    Terwijl de ene ETF kapitaal zag wegvloeien, trokken andere fondsen juist nieuwe middelen aan. De Capital Group Dividend Value ETF (CGDV) mocht een instroom van circa 354,1 miljoen dollar (ongeveer 333 miljoen euro) noteren. Dit resulteerde in een toename van 0,9 procent van zijn uitstaande aandelen, die stegen van 780,8 miljoen naar 788 miljoen. Tegelijkertijd zag de iShares US Real Estate ETF (IYR) ook een substantiële instroom van ongeveer 221,1 miljoen dollar (ongeveer 208 miljoen euro), wat een stijging van 5,5 procent betekende in het aantal uitstaande aandelen, van 42,15 miljoen naar 44,45 miljoen.

    Deze verschuivingen tonen dat beleggers hun posities heroverwegen. De uitstroom uit de XMHQ ETF, die zich richt op kwaliteitsbedrijven met een gemiddelde marktkapitalisatie, suggereert dat sommigen minder vertrouwen hebben in dit segment of elders betere kansen zien. De tegenovergestelde beweging richting dividendwaarde en vastgoed-ETF’s, die doorgaans als stabieler of inkomstengenererend worden beschouwd, kan duiden op een zoektocht naar meer defensieve of inkomensgerichte beleggingen. Wij zien vooral dat beleggers hun risicobereidheid aanpassen aan de huidige marktomstandigheden, wat een vaker terugkerend patroon is wanneer de economische vooruitzichten onzeker zijn.

    Individuele aandelen binnen deze ETF’s reageerden verschillend op de kapitaalstromen. Binnen XMHQ daalden Medpace Holdings (MEDP) met 1,2 procent en nVent Electric (NVT) met 1,1 procent, terwijl Manhattan Associates (MANH) een lichte stijging van 0,6 procent liet zien. Bij de Capital Group Dividend Value ETF daalden RTX Corporation en GE Aerospace met respectievelijk 0,5 en 1,6 procent, terwijl Royal Caribbean Group 2,5 procent steeg. De aandelen in de vastgoed-ETF, waaronder Digital Realty Trust, Simon Property Group en Realty Income Corp, lieten alle kleine dalingen zien, ondanks de instroom in de ETF zelf.

    Een ETF handelt net als een aandeel, maar vertegenwoordigt een mandje van onderliggende activa. Wanneer er een grote instroom is, worden nieuwe ‘units’ van de ETF gecreëerd, wat betekent dat de fondsbeheerder de onderliggende aandelen moet aankopen. Bij een uitstroom worden ‘units’ vernietigd en worden de onderliggende aandelen verkocht. Deze bewegingen kunnen dus invloed hebben op de koersen van de individuele componenten. De koers van de Invesco S&P MidCap Quality ETF noteert momenteel 111,58 dollar en beweegt tussen een 52-weeks laagtepunt van 97,49 dollar en een hoogtepunt van 119,99 dollar.

    Technische Analyse

    De Invesco S&P MidCap Quality ETF (XMHQ) handelt momenteel op 111,58 dollar, wat boven het 52-weeks laagtepunt van 97,49 dollar ligt, maar onder het 52-weeks hoogtepunt van 119,99 dollar. Een dergelijke positie kan een weerstandsniveau rond de 120 dollar impliceren en een ondersteuningsniveau nabij de 97,50 dollar. De recente uitstroom van 7,4 procent in één week duidt op een verhoogde verkoopdruk en wijst erop dat de koers mogelijk verder onder druk komt te staan. Beleggers kijken naar de 200-dagen voortschrijdend gemiddelde om de langetermijntrend te beoordelen, maar specifieke data ontbreekt in de bronnen.

    Marktsentiment

    Het sentiment rond de Invesco S&P MidCap Quality ETF (XMHQ) lijkt, gezien de aanzienlijke uitstroom van 427,8 miljoen dollar, eerder negatief. Beleggers trekken massaal kapitaal terug, wat kan duiden op een verminderde risicobereidheid of een verschuiving naar andere, potentieel veiligere of rendabelere activa. Deze beweging staat in contrast met de instromen in de Capital Group Dividend Value ETF en de iShares US Real Estate ETF, wat suggereert dat beleggers op zoek zijn naar dividendrendement en vastgoedblootstelling.

    Fundamentele Analyse

    De fundamentele analyse van de Invesco S&P MidCap Quality ETF (XMHQ) richt zich op de onderliggende bedrijven zoals Medpace Holdings, Manhattan Associates en nVent Electric. Hoewel de ETF als geheel een uitstroom kende, zijn de prestaties van de individuele aandelen gemengd. Medpace en nVent daalden licht, terwijl Manhattan Associates steeg. Deze gemengde resultaten kunnen wijzen op sectorspecifieke factoren of bedrijfsspecifiek nieuws dat de brede ETF-beweging overschaduwt. Het is opvallend dat de instroom in andere ETF’s wijst op een voorkeur voor dividend en vastgoed, segmenten die vaak aantrekkelijk zijn in tijden van economische onzekerheid.

    Bull- vs bear-scenario

    • Bull-scenario: Als de XMHQ de weerstand van 120 dollar doorbreekt en het sentiment voor mid-cap kwaliteitsaandelen verbetert, kan de ETF verder stijgen.
    • Bear-scenario: Een verdere uitstroom en het doorbreken van het ondersteuningsniveau van 97,49 dollar kan leiden tot een aanhoudende daling van de XMHQ-koers.

    Wat betekent dit nu?

    De aanzienlijke uitstroom uit de Invesco S&P MidCap Quality ETF, die bijna 428 miljoen dollar bedroeg, wijst op een verschuiving in beleggersvoorkeuren weg van mid-cap kwaliteitsaandelen. Tegelijkertijd zien we een instroom in dividend- en vastgoed-ETF’s. Wij vermoeden dat beleggers een meer defensieve houding aannemen, waarbij de focus verschuift naar inkomensgenererende activa of sectoren die als stabieler worden gezien. De markt is in beweging, en een deel van de beleggers kiest duidelijk voor een andere strategie dan voorheen.

  • Drie Vastgoedbedrijven Keren Binnenkort Dividend Uit Aan Aandeelhouders

    Drie Vastgoedbedrijven Keren Binnenkort Dividend Uit Aan Aandeelhouders

    Beleggers in preferente aandelen van Braemar Hotels & Resorts, Cherry Hill Mortgage Investment en EPR Properties kunnen zich opmaken voor dividenduitkeringen. Dit heeft traditioneel gevolgen voor de koers op de ex-dividenddatum.

    Beleggers in preferente aandelen van drie Amerikaanse vastgoedbedrijven mogen binnenkort een kwartaaldividend verwachten. Braemar Hotels & Resorts, Cherry Hill Mortgage Investment en EPR Properties hebben alle drie aangekondigd dat hun preferente aandelen respectievelijk op 30 juni 2026 en 30 september 2026 ex-dividend zullen noteren. Dit betekent dat om recht te hebben op het dividend, men de aandelen vóór die datum in bezit moet hebben. Op de ex-dividenddatum zal de koers van het aandeel, alle andere factoren gelijk, doorgaans dalen met de waarde van het uitgekeerde dividend.

    De dividenduitkering van Braemar Hotels & Resorts (BHR.PRB) bedraagt 0,3438 dollar (ongeveer 0,32 euro) per aandeel. Op basis van de recente koers van 14,09 dollar (ongeveer 13,11 euro), komt dit neer op een kwartaalrendement van ongeveer 2,44 procent. Jaarlijks gezien biedt dit een rendement van 9,65 procent, wat aanzienlijk hoger is dan het gemiddelde van 5,38 procent in de sector van reizen en entertainment, aldus BNK Invest. Op de dag vóór de ex-dividenddatum daalden de BHR.PRB-aandelen al met ongeveer 1,1 procent.

    Cherry Hill Mortgage Investment Corp (CHMI.PRB) keert een kwartaaldividend van 0,6162 dollar (ongeveer 0,57 euro) uit. Met een recente aandelenkoers van 23,65 dollar (ongeveer 21,99 euro) komt dit overeen met een dividendrendement van 2,61 procent. Het geannualiseerde rendement van 10,41 procent overtreft het sectorgemiddelde van 8,43 procent voor preferente aandelen in de vastgoedsector ruimschoots.

    EPR Properties (EPR.PRE) kondigde een kwartaaldividend van 0,5625 dollar (ongeveer 0,52 euro) aan. Dit vertegenwoordigt ongeveer 1,80 procent van de recente aandelenkoers van 31,19 dollar (ongeveer 29,00 euro). Het jaarlijkse rendement van 7,12 procent blijft hier wel onder het gemiddelde van 8,43 procent voor preferente vastgoedaandelen. De aandelen van EPR.PRE daalden recent met 1,3 procent, terwijl de gewone aandelen (EPR) 0,2 procent lager noteerden.

    Context van het dividend

    De aankondiging van deze dividenden past in het patroon van regelmatige uitkeringen door deze bedrijven aan houders van preferente aandelen. Preferente aandelen staan bekend om hun vaste dividenduitkeringen, die prioriteit hebben boven de dividenden van gewone aandelen. Voor beleggers die op zoek zijn naar stabiele inkomsten, bieden deze aandelen vaak een aantrekkelijke optie, vooral in sectoren zoals vastgoed en hospitality waar cashflows relatief voorspelbaar kunnen zijn.

    Wij zien vooral dat deze preferente aandelen met hun hoge geannualiseerde rendementen een contrast vormen met meer volatiele beleggingen zoals cryptomunten. Terwijl Bitcoin (BTC) vandaag, 29 september om 05:02, op 72.959 euro noteert en een daling van 3,1 procent over de afgelopen zeven dagen liet zien, bieden preferente aandelen een meer gestage opbrengst. Die stabiliteit komt echter ook met een lager groeipotentieel en een hogere gevoeligheid voor renteschommelingen.

    Wat betekent dit nu?

    Voor houders van deze preferente aandelen is het belangrijk de ex-dividenddata in de gaten te houden om te bepalen of ze nog recht hebben op de aanstaande uitkering. De verwachte koersdaling op de ex-dividenddatum is een technisch effect; de totale waarde van het aandeel plus het dividend blijft in principe gelijk. Deze aankondigingen onderstrepen de aantrekkingskracht van preferente aandelen voor inkomstgerichte beleggers, die een hogere en meer voorspelbare opbrengst zoeken dan traditionele obligaties of gewone aandelen. De recente prestaties van de onderliggende gewone aandelen van Braemar en Cherry Hill laten zien dat de brede marktbewegingen ook impact hebben op deze specifieke aandelen, hoewel preferente aandelen doorgaans minder volatiel zijn.

  • JP Morgan Verhoogt De Rating Voor Preferente Aandelen Regency Centers

    JP Morgan Verhoogt De Rating Voor Preferente Aandelen Regency Centers

    Verschillende analistenhuizen hebben onlangs hun visie op preferente aandelen van Amerikaanse bedrijven bijgesteld, met twee opvallende ‘Overweight’-adviezen voor CNB Financial Corporation en Regency Centers Corporation.

    De preferente aandelenmarkt in de Verenigde Staten kent een opvallende dynamiek, zo blijkt uit recente adviezen van vooraanstaande analistenhuizen. In twee afzonderlijke bewegingen hebben JP Morgan en Piper Sandler hun positie ten opzichte van preferente aandelen bijgesteld, wat wijst op een groeiend vertrouwen in specifieke segmenten van de Amerikaanse economie.

    JP Morgan heeft op 24 september 2026 zijn rating voor het preferente aandeel van Regency Centers Corporation (REGCO) verhoogd van ‘Neutraal’ naar ‘Overweight’. Deze upgrade volgt op een eerdere downgrading in december 2025. Het aandeel sloot op de dag van de upgrade af op 21,10 euro, na een daling van 2,56 procent in de voorbije week. De analistenconsensus voor dit vastgoedbedrijf, gespecialiseerd in supermarkt-geankerde winkelcentra, ligt op een gemiddeld koersdoel van 26,35 euro, wat een potentieel van 24,89 procent inhoudt. Dit toont aan dat JP Morgan, ondanks de recente koersdaling, een aanzienlijke opwaartse beweging verwacht, mogelijk gedreven door de stabiele inkomstenstroom uit vastgoed met essentiële winkels.

    Tegelijkertijd startte Piper Sandler, eveneens op 24 september 2026, de dekking van het preferente aandeel van CNB Financial Corporation (CCNEP) met een ‘Overweight’-aanbeveling. Het aandeel van deze bank sloot die dag op 24,95 euro, een stijging van 1,18 procent in één week tijd. De gemiddelde analistenverwachting voor CNB Financial bedraagt 27,68 euro, wat een verwachte stijging van 10,92 procent impliceert. Piper Sandler baseert zijn prijsdoel van 38,00 dollar (ongeveer 35,50 euro) voor het gewone aandeel op 10,0 keer de winst per aandeel voor 2027, wat een lichte korting is ten opzichte van concurrenten die op 10,5 keer worden gewaardeerd. Dit benadrukt de relatieve aantrekkelijkheid van CNB Financial op basis van zijn winstpotentieel en waardering.

    Deze positieve adviezen van grote analistenhuizen zoals JP Morgan en Piper Sandler zijn van belang voor beleggers, omdat ze een signaal afgeven over het vertrouwen in de fundamentele waarde van deze bedrijven. Wij zien vooral dat de ‘Overweight’-adviezen een indicatie zijn dat analisten verwachten dat deze aandelen beter zullen presteren dan het marktgemiddelde. Bij Regency Centers ligt de focus op de veerkracht van supermarkt-geankerde winkelcentra, die historisch gezien minder gevoelig zijn voor economische schommelingen. Voor CNB Financial, met activa van 8,4 miljard euro en zes bankdivisies, kan de waardering van 8,9 keer de verwachte winst per aandeel in 2027 een aantrekkelijke instap bieden, vooral gezien de recente overnames die de marktpositie van de bank hebben versterkt.

    Als we dit in een bredere context plaatsen, zien we dat de markt nog steeds zoekende is naar stabiliteit en groei, zij het met enige voorzichtigheid. De Fear & Greed Index, die op 27 september om 02:31 (Brusselse tijd) op 70 van de 100 punten stond (Greed), duidt op een relatief optimistische marktstemming. Dit optimisme kan deels worden toegeschreven aan de zoektocht naar activa die een solide rendement beloven in een periode van macro-economische onzekerheid. Preferente aandelen, die vaak een vaste dividenduitkering bieden, kunnen dan aantrekkelijk zijn voor beleggers die op zoek zijn naar stabiliteit en inkomen.

    Technische analyse

    Het preferente aandeel van CNB Financial Corporation (CCNEP) sloot op 24 september 2026 op 24,95 euro, wat een stijging van 1,18 procent over de week betekent. Dit wijst op een bescheiden opwaartse trend. Voor Regency Centers Corporation (REGCO) was de situatie anders, met een slotkoers van 21,10 euro op dezelfde dag, na een daling van 2,56 procent in de afgelopen week. Dit suggereert dat REGCO op korte termijn met verkoopdruk te maken heeft gehad, mogelijk na een eerdere piek. Concrete support- en resistance-niveaus zijn niet gespecificeerd, maar een daling van 4,13 procent over een maand voor REGCO wijst op een neerwaartse beweging die mogelijk nog niet ten einde is.

    Marktsentiment

    De algemene marktomstandigheden, gemeten door de Fear & Greed Index, stonden op 27 september om 02:31 op 70 van 100 (Greed), wat duidt op een overwegend positief sentiment onder beleggers. Dit brede optimisme kan een ondersteunende factor zijn voor aandelen die positieve analistenadviezen krijgen. De consensus voor CNB Financial Corporation toont een sterke positieve bias met 72,7 procent positieve aanbevelingen, terwijl Regency Centers Corporation een positief percentage van 54,2 procent heeft, wat nog steeds robuust is.

    Fundamentele analyse

    CNB Financial Corporation is een Amerikaanse bank die financiële diensten aanbiedt via haar dochteronderneming CNB Bank, en heeft haar aanwezigheid versterkt door strategische overnames zoals Bank of Akron. Deze expansie wijst op een proactieve groeistrategie. Regency Centers Corporation richt zich op hoogwaardige, supermarkt-geankerde winkelcentra, wat zorgt voor een stabiele inkomstenstroom door de aard van de huurders. De voortdurende herinvestering in eigendommen om aan consumententrends te voldoen, ondersteunt de langetermijngroei en de fundamentele waarde van het bedrijf. Beide bedrijven opereren in sectoren die relatief veerkrachtig kunnen zijn, de ene door essentiële bankdiensten en de andere door noodzakelijke winkelvoorzieningen.

    Bull- vs bear-scenario

    • Bull-scenario: Als de bredere markt een positieve trend behoudt en de economische groei aanhoudt, kunnen de preferente aandelen van CNB Financial Corporation en Regency Centers Corporation hun koersdoelen van respectievelijk 27,68 euro en 26,35 euro bereiken of overschrijden, vooral als de operationele resultaten de positieve analistenverwachtingen bevestigen.
    • Bear-scenario: Een algemene marktdaling of onverwachte negatieve ontwikkelingen binnen de bank- of vastgoedsector, zoals een stijgende rentetarieven die de vastgoedwaarde drukken, kunnen de koersen van beide aandelen onder druk zetten en de huidige koersdoelen onbereikbaar maken.

    Wat betekent dit nu?

    De recente adviezen voor CNB Financial Corporation en Regency Centers Corporation wijzen op een selectief optimisme in de markt, waarbij analisten kansen zien in bedrijven met solide fundamenten en een heldere groeistrategie. Hoewel de bredere markt een overwegend positief sentiment kent, zoals de Fear & Greed Index aangeeft, blijven de individuele prestaties afhankelijk van specifieke bedrijfsontwikkelingen en de algemene economische context. Beleggers doen er goed aan om naast de positieve adviezen ook de potentiële risico’s en de bredere marktdynamiek in overweging te nemen bij hun beslissingen.

  • Morgan Stanley Adviseert Nieuwe AI-Beleggingsstrategie, Diversificatie Cruciaal Voor Groei

    Morgan Stanley Adviseert Nieuwe AI-Beleggingsstrategie, Diversificatie Cruciaal Voor Groei

    Terwijl de focus tot nu toe lag op bedrijven die AI ontwikkelen, verschuift het zwaartepunt naar sectoren die de technologie succesvol implementeren, zoals transport en vastgoed.

    Waar beleggers zich de voorbije jaren vooral richtten op bedrijven die de infrastructuur voor artificiële intelligentie (AI) bouwen, stelt Morgan Stanley een andere aanpak voor. Analisten van de bank, onder leiding van Stephen Byrd, adviseren een zogenaamde ‘barbell’-strategie. Dit betekent dat je de gevestigde AI-spelers in portefeuille houdt, maar tegelijk diversifieert naar sectoren die AI beginnen te adopteren, zoals transport en vastgoed.

    Deze verschuiving komt omdat de voordelen van AI nu ook duidelijk worden voor een breder scala aan bedrijven, zo stellen de analisten in een recente nota. De ‘barbell’-benadering combineert dus de traditionele ‘AI-enablers’ – denk aan chipfabrikanten die de kern vormen van de AI-infrastructuur – met ‘AI-adopters’ die de technologie integreren in hun dagelijkse bedrijfsvoering. Bedrijven als Airbnb, bijvoorbeeld, laten al zien hoe AI hun activiteiten verbetert.

    De algemene consensus is dat de AI-infrastructuurcyclus stilaan volwassener wordt. Morgan Stanley Research verwacht dat de kapitaaluitgaven voor AI-gerelateerde projecten in 2026 ongeveer 800 miljard euro zullen bedragen, oplopend tot 1,1 biljoen euro in 2027. Deze forse investeringen tonen aan dat de fundering voor AI stevig wordt gelegd. Wij zien vooral dat de volgende fase van waard creatie zal komen van bedrijven die AI effectief inzetten om beslissingen te verbeteren, kosten te verlagen en marges te versterken. Dit is een logische evolutie: na de bouwers komen de gebruikers.

    De bredere markt toont hier al tekenen van. Waar de angst-en-hebzuchtmeter op 25 september om 02:08 op 71 van de 100 staat (wat duidt op ‘Greed’), is er duidelijk nog veel enthousiasme voor technologie-aandelen. Toch is het essentieel om te kijken waar de toekomstige groei zit. Morgan Stanley Investment Management merkte eerder op dat de AI-beneficiary trade in juli nog onder druk stond, maar dat de fundamentele realiteit van AI niet is veranderd. De correlatie tussen de verschillende AI-gerelateerde aandelen is hoog, waardoor diversificatie buiten de pure tech-sector cruciaal wordt om risico’s te spreiden.

    Technische analyse

    De focus op AI-gerelateerde aandelen heeft de afgelopen periode gezorgd voor een sterke stijging in de bredere technologiesector. Sommige AI-gerelateerde aandelen handelen ver boven hun 50- en 200-daags voortschrijdend gemiddelde, wat duidt op een aanhoudende opwaartse trend. De Relative Strength Index (RSI) van veel van deze aandelen nadert echter overbought-niveaus, wat historisch gezien een mogelijke vertraging of correctie in de koersbeweging kan inluiden. Het handelsvolume blijft hoog, wat de interesse in de sector bevestigt, maar kan ook wijzen op volatiliteit.

    Marktsentiment

    Het marktsentiment rond AI blijft overwegend positief. De Fear & Greed Index staat op 71, wat wijst op ‘Greed’ en een algemeen optimisme onder beleggers. Dit sentiment wordt deels gevoed door de aanhoudende innovaties en de concrete toepassingen van AI die steeds zichtbaarder worden. Institutionele beleggers blijven hun posities in AI-gerelateerde ETF’s en aandelen opbouwen, hoewel er ook een toenemende discussie is over de noodzaak van diversificatie om overconcentratie te vermijden.

    Fundamentele analyse

    Fundamenteel gezien bevindt de AI-sector zich in een overgangsfase. Na de initiële focus op de bouwers van de AI-infrastructuur, verschuift de aandacht nu naar de ‘adopters’ die AI integreren. Bedrijven in sectoren zoals financiën, gezondheidszorg en detailhandel worden genoemd als potentiële ‘deep adopters’ met duidelijke use-cases en de middelen om AI op schaal te implementeren. De verwachting is dat AI niet alleen de productiviteit zal verhogen, maar ook de operationele kosten zal verlagen en de winstmarges zal verbeteren voor de bedrijven die het succesvol omarmen. Dit zal de komende kwartalen terug te zien zijn in de kwartaalcijfers van deze bedrijven.

    Bull- vs bear-scenario

    • Bull-scenario: De AI-adoptie versnelt in diverse sectoren, wat leidt tot hogere winstmarges en een bredere marktbasis voor AI-gerelateerde bedrijven, inclusief de ‘adopters’.
    • Bear-scenario: Een oververhitting in de AI-sector door overmatige speculatie of tegenvallende implementatie in nieuwe sectoren, wat kan leiden tot een correctie in de waarderingen van AI-aandelen.

    Wat betekent dit nu?

    De adviezen van Morgan Stanley benadrukken een belangrijke evolutie in de AI-beleggingswereld. Beleggers doen er goed aan om hun portefeuilles te heroverwegen en niet alleen te focussen op de pure AI-technologiebedrijven. De echte winnaars van de volgende AI-golf zullen waarschijnlijk die bedrijven zijn die de technologie slim inzetten om hun eigen bedrijfsprocessen te optimaliseren en zo een concurrentievoordeel te behalen. Het is een uitnodiging om verder te kijken dan de voor de hand liggende namen en de potentie van AI-integratie in traditionelere sectoren te onderzoeken.

  • Montea Investeert 68 Miljoen Euro, Vastgoedbedrijf Breidt Portefeuille Uit Met Twee Logistieke Sites

    Montea Investeert 68 Miljoen Euro, Vastgoedbedrijf Breidt Portefeuille Uit Met Twee Logistieke Sites

    Het vastgoedbedrijf verstevigt zijn positie in strategische transportknooppunten in Antwerpen en Frankfurt met nieuwe acquisities en langetermijnhuurcontracten.

    Montea, een vastgoedbedrijf gespecialiseerd in logistiek en semi-industrieel vastgoed, heeft donderdag bekendgemaakt dat het 68 miljoen euro investeert in twee nieuwe logistieke sites. Deze bevinden zich op strategische locaties: de haven van Antwerpen en de luchthaven van Frankfurt.

    De investeringen omvatten een ‘sale-and-leaseback’-overeenkomst in de haven van Antwerpen, waar Montea een logistieke site van 38.000 vierkante meter overneemt van Vanguard Logistics. Daarnaast koopt het bedrijf een logistieke site van 23.000 vierkante meter nabij de luchthaven van Frankfurt, die volledig verhuurd zal worden aan Worldwide Flight Services. Deze transacties resulteren in een gemiddelde huurlooptijd van twaalf jaar en een netto aanvangsrendement van meer dan 6,5 procent.

    Met deze zet breidt Montea zijn aanwezigheid uit in cruciale Europese logistieke hubs. Het past in een bredere trend waarbij bedrijven zoals Montea inspelen op de groeiende vraag naar efficiënte opslag- en distributiefaciliteiten, zeker met de aanhoudende disrupties in wereldwijde toeleveringsketens.

    Strategische Ligging En Stabiele Rendementen

    De keuze voor de haven van Antwerpen en de luchthaven van Frankfurt is niet toevallig. Beide locaties zijn belangrijke knooppunten voor goederenvervoer in Europa, wat zorgt voor een constante vraag naar logistieke ruimte. De ‘sale-and-leaseback’-constructie in Antwerpen, waarbij Vanguard Logistics de huurder blijft, garandeert bovendien onmiddellijk inkomsten en beperkt het leegstandsrisico. Wij zien vooral een focus op stabiele, langetermijncontracten die de kasstroom van Montea ten goede komen. Het vaste rendement van meer dan 6,5 procent ligt in lijn met de verwachtingen voor kwalitatief logistiek vastgoed in deze regio’s.

    Koers Montea En Marktcontext

    Terwijl de algemene beursstemming wisselvallig kan zijn, blijft de sector van logistiek vastgoed vaak een relatief stabiele factor. De Bitcoin-koers bijvoorbeeld, die op 25 september om 03:33 74.261 euro noteerde, toont met een stijging van 10,7 procent over de afgelopen zeven dagen een andere dynamiek dan de meer gestage groei in vastgoed. Montea zelf zag zijn aandeel op 24 september sluiten op 62,60 euro, een lichte daling van 1,26 procent over vijf dagen. Eerder in september verlaagde KBC Securities nog het koersdoel voor Montea, wat de voorzichtige houding van sommige analisten weerspiegelt, ondanks de solide operationele resultaten van het bedrijf. De huidige investering kan echter een positief signaal zijn voor beleggers die zoeken naar defensieve groei en voorspelbare inkomsten.

    Wat Betekent Dit Nu?

    Deze investeringen bevestigen Montea’s strategie om te groeien via kwalitatief hoogwaardig logistiek vastgoed op toplocaties. De lange huurcontracten en aantrekkelijke aanvangsrendementen dragen bij aan de financiële stabiliteit van het bedrijf. Voor beleggers betekent dit een verdere consolidatie van Montea’s positie in een veerkrachtige markt, met een focus op voorspelbare inkomstenstromen in een economisch klimaat dat anderszins onzeker kan zijn.

  • Verkoop Van Nieuwe Woningen In De Verenigde Staten Overtreft Alle Verwachtingen In Augustus

    Verkoop Van Nieuwe Woningen In De Verenigde Staten Overtreft Alle Verwachtingen In Augustus

    De Amerikaanse huizenmarkt toont onverwachte veerkracht nu het aantal verkochte eengezinswoningen in augustus fors toenam, terwijl eerdere cijfers voor juli ook al opwaarts werden bijgesteld.

    De verkoop van nieuwe eengezinswoningen in de Verenigde Staten heeft in augustus alle verwachtingen overtroffen. Het Amerikaanse ministerie van Handel rapporteerde een stijging van 6,4 procent op maandbasis, waardoor het jaarlijkse verkooptempo uitkwam op 684.000 woningen. Dit komt nadat de cijfers voor juli al fors waren bijgesteld, van 607.000 naar 643.000 verkochte woningen.

    Economen hadden voorafgaand aan de publicatie gerekend op een veel bescheidenere groei van 1,8 procent, wat zou neerkomen op 618.000 verkochte woningen. Deze onverwacht sterke prestatie wijst op een aanhoudende vraag in de Amerikaanse woningmarkt, ondanks hogere rentetarieven en uitdagende economische omstandigheden.

    De gemiddelde verkoopprijs van een nieuwe woning in augustus kwam uit op 393.700 dollar. Dat is een lichte stijging ten opzichte van de 392.200 dollar in juli, maar nog steeds 6 procent lager dan de 417.900 dollar die een jaar eerder werd genoteerd. Wij zien vooral dat de prijsdaling ten opzichte van vorig jaar de markt toegankelijker maakt voor kopers, wat deels de toegenomen verkoop kan verklaren. Tegelijkertijd blijft het aanbod krap, wat de prijzen op de langere termijn kan ondersteunen.

    Prijsdalingen Nemen De Scherpte Af

    Hoewel de doorsnee verkoopprijs in augustus nog steeds 6 procent lager lag dan een jaar geleden, neemt de scherpte van de daling af. De maand-op-maand stijging in augustus, zelfs al is die bescheiden, kan een eerste teken zijn van stabilisatie. Deze trend is opmerkelijk, gezien het feit dat starters in grote steden nog steeds moeite hebben om een betaalbare woning te vinden, zo toonden recente berichten aan. De sterke verkoop van nieuwe woningen suggereert dat ontwikkelaars goed inspelen op de vraag naar nieuwbouw, mogelijk buiten de duurste stadscentra.

    Vergeleken met augustus van vorig jaar ligt het aantal verkochte woningen nog 2 procent lager. Dit impliceert dat de markt zich langzaam herstelt van een dip, maar nog niet helemaal op het niveau van de piek is. De opwaartse bijstelling van de julicijfers toont echter dat de veerkracht van de markt groter is dan eerder gedacht. Een kanttekening: hoewel het aantal verkochte woningen stijgt, blijft 12,5 procent van de huizen langer te koop staan, wat duidt op een selectieve markt.

    Invloed Van Rentetarieven En Macro-economie

    De veerkracht van de Amerikaanse woningmarkt staat in schril contrast met de algemene onzekerheid over de economische groei en de inflatie. De Federal Reserve heeft de rentetarieven de afgelopen maanden flink verhoogd om de inflatie te bestrijden, wat doorgaans een rem zet op de huizenmarkt. Echter, de aanhoudende vraag, mogelijk gestimuleerd door een sterkere arbeidsmarkt en een groeiend aantal huishoudens, lijkt dit effect deels te compenseren.

    De bouwsector profiteert van deze ontwikkeling, wat een positief effect kan hebben op de werkgelegenheid en de bredere economie. Wij zouden hier echter niet te snel conclusies trekken over een duurzaam herstel, aangezien de volatiliteit op de rentemarkten nog groot is en de betaalbaarheid van woningen voor veel Amerikanen een uitdaging blijft. De recente stijging van Bitcoin, die met 9,7 procent toenam over de afgelopen zeven dagen tot 74.494 euro op 24 september om 16:31, toont aan dat er nog steeds veel kapitaal zoekt naar rendement in volatiele markten, wat de brede economische onzekerheid onderstreept.

    De Balans Tussen Vraag En Aanbod

    De toename van de verkoop van nieuwe woningen kan ook worden gezien als een signaal dat de balans tussen vraag en aanbod langzaam verschuift. Nieuwbouwprojecten zijn cruciaal om het tekort aan woningen aan te vullen, vooral omdat de bestaande woningmarkt nog altijd relatief krap is. De vraag naar eengezinswoningen blijft hoog, wat bouwers stimuleert om meer projecten te starten. Dit kan op termijn leiden tot een gezondere en stabielere huizenmarkt.

    Het is echter nog te vroeg om te zeggen of deze trend zich zal voortzetten. Factoren zoals de ontwikkeling van de hypotheekrentes en de koopkracht van consumenten zullen bepalend zijn voor de komende maanden. De markt blijft een complex samenspel van macro-economische krachten en individuele beslissingen.

  • RockawayX Steekt 150 Miljoen Euro In Nieuw Programma Voor Tokenisatie Van Echte Activa

    RockawayX Steekt 150 Miljoen Euro In Nieuw Programma Voor Tokenisatie Van Echte Activa

    De investeringsfirma RockawayX lanceert met Catapult een initiatief om private kredieten en andere activa met rendement naar de blockchain te brengen, in de verwachting dat dit de volgende grote toepassing van crypto wordt.

    De investeringsmaatschappij RockawayX lanceert een nieuw programma, Catapult, waarvoor het 150 miljoen dollar (ongeveer 138 miljoen euro) reserveert. Dit initiatief is gericht op het integreren van private kredieten en andere opbrengstgenererende activa in gedecentraliseerde financiering (DeFi). Volgens de firma, die zelf 2 miljard dollar (circa 1,84 miljard euro) aan digitale activa beheert, moet dit de volgende grote toepassing worden voor blockchaintechnologie na de handel in cryptomunten zelf.

    Catapult zal zich richten op het bieden van financiering, productstructurering, liquiditeit en markttoegang voor getokeniseerde producten. Hierbij denken we aan handelsfinanciering, private kredieten en vastgoedgerelateerde activa. CEO Viktor Fischer benadrukt dat de markt behoefte heeft aan nieuwe bronnen van rendement, losgekoppeld van de volatiliteit van de cryptomarkten.

    RockawayX verwacht dat de markt voor getokeniseerde echte activa, die momenteel ongeveer 38 miljard dollar (ongeveer 35 miljard euro) waard is, kan groeien naar 10 tot 20 biljoen dollar (9,2 tot 18,4 biljoen euro) tegen 2030. Dit is een aanzienlijk ambitieuzere prognose dan die van onder meer Citi, die eerder een groei naar 5,5 biljoen dollar (circa 5 biljoen euro) voorspelde voor hetzelfde jaar. Wij zien vooral dat RockawayX hiermee een duidelijke strategische verschuiving maakt richting de real-world utility van blockchain, weg van louter speculatieve handel. De onderliggende gedachte is dat stabiliteit en voorspelbaarheid van inkomstenstromen de adoptie door institutionele beleggers zullen versnellen.

    Wat Tokenisatie Concreet Betekent Voor RockawayX

    RockawayX is al actief in verschillende segmenten van de crypto-investeringswereld, met durfkapitaalfondsen voor start-ups en een marktneutraal fonds dat liquiditeit levert aan DeFi-protocollen. De toevoeging van Catapult verstevigt hun positie door de focus te verleggen naar minder liquide, maar potentieel stabielere activa. Dit betekent concreet dat de firma haar kapitaal inzet om projecten te ondersteunen die traditionele financiële instrumenten, zoals obligaties of leningen, omzetten in digitale tokens op een blockchain. De 150 miljoen dollar die hiervoor is vrijgemaakt, zal de kaspositie van de firma direct aan het werk zetten in een sector met een hoog groeipotentieel.

    De strategie om traditionele activa met een hoger rendement, van minstens 12 procent, te tokeniseren, is een poging om minder afhankelijk te zijn van de grillen van de cryptomarkt. Ter vergelijking: de Bitcoin koers, een belangrijke graadmeter voor het bredere cryptosentiment, is de afgelopen 24 uur met 1,9 procent gedaald en noteert op 24 september om 15:00 73.501 euro. Dergelijke schommelingen maken de zoektocht naar gedecorreleerde opbrengsten begrijpelijk. RockawayX verwacht dat de echte uitdaging niet ligt in de technische tokenisatie zelf, maar in de liquiditeit en verhandelbaarheid van deze getokeniseerde activa, en wie ze uiteindelijk zal kopen.

    De Zoektocht Naar Nieuwe Rendementen

    De markt voor getokeniseerde activa wordt steeds volwassener, mede door de groei van getokeniseerde geldmarktfondsen. RockawayX wil nu echter verder kijken dan deze instrumenten en zich richten op gebieden zoals handels- en toeleveringsketenfinanciering, gespecialiseerde activa-gedekte waardepapieren en vastgoedgerelateerde kredieten. Voor deze strategie zoekt de firma professionals uit de traditionele financiële wereld die ervaring hebben met het genereren en beoordelen van dergelijke activa, om hen vervolgens te koppelen aan crypto-native specialisten voor de structurering en distributie op de blockchain.

    Deze aanpak toont aan dat de grens tussen traditionele financiën en gedecentraliseerde financiën steeds vager wordt. De kapitaalinjectie van 150 miljoen dollar in Catapult is niet alleen een investering in projecten, maar ook in de infrastructuur en het talent dat nodig is om deze nieuwe markt te ontwikkelen. Het succes zal afhangen van de mate waarin RockawayX erin slaagt om de complexiteit van minder liquide activa te overbruggen met de transparantie en efficiëntie van de blockchain, en zo een brug te slaan tussen twee voorheen gescheiden werelden.

    Wat betekent dit nu?

    De strategische investering van RockawayX in tokenisatie van echte activa markeert een groeiende trend binnen de digitale activamarkt, waarbij de focus verschuift van pure speculatie naar tastbare, opbrengstgenererende producten. Het initiatief van 150 miljoen dollar onderstreept het potentieel om traditionele financiële instrumenten toegankelijker en efficiënter te maken via blockchain. Succes hangt af van het vermogen om liquiditeit te creëren voor deze getokeniseerde activa en een brede acceptatie te vinden bij zowel traditionele als crypto-beleggers.

  • Avista En ARMOUR Residential REIT Zijn Oververkocht Volgens Technische Analyse

    Avista En ARMOUR Residential REIT Zijn Oververkocht Volgens Technische Analyse

    De aandelen van Avista Corp en ARMOUR Residential REIT Inc. tonen een Relative Strength Index (RSI) onder de 30, een signaal van oververkochte condities die een potentieel koopmoment kunnen inluiden.

    De aandelen van Avista Corp (AVA) en ARMOUR Residential REIT Inc. (ARR) zijn op woensdag 23 september 2026 in oververkocht gebied terechtgekomen, zo blijkt uit de Relative Strength Index (RSI) van beide bedrijven. Avista noteert een RSI van 27,7, terwijl ARMOUR Residential REIT een RSI van 27,8 laat zien. Een waarde onder de 30 wordt doorgaans geïnterpreteerd als een teken dat een aandeel oververkocht is, wat suggereert dat de recente verkoopdruk mogelijk uitgeput raakt.

    Avista, een nutsbedrijf dat onder meer concurreert met Northwest Natural Gas (NWN), sloot de handel af op 35,45 dollar. De laagste koers in de afgelopen 52 weken bedroeg 35,24 dollar, terwijl het 52-weeks hoogtepunt op 43,50 dollar lag. ARMOUR Residential REIT, een vastgoedbeleggingsfonds, handelde op 14,60 dollar, dicht bij zijn 52-weeks dieptepunt van 14 dollar, en ver verwijderd van het 52-weeks hoogtepunt van 19,31 dollar.

    Deze lage RSI-waarden contrasteren sterk met de bredere markt, waar de S&P 500 ETF (SPY) een RSI van 51,8 vertoont. Dat duidt op een relatief neutrale tot licht positieve dynamiek voor de Amerikaanse brede markt. Wij zien vooral dat een dergelijke divergentie tussen individuele aandelen en de marktindex beleggers ertoe kan aanzetten om specifieke kansen te zoeken, zeker gezien het sentiment dat legendarisch belegger Warren Buffett ooit verwoordde: wees bang als anderen hebzuchtig zijn, en hebzuchtig als anderen bang zijn.

    Technische analyse

    De RSI van 27,7 voor Avista en 27,8 voor ARMOUR Residential REIT wijst op oververkochte condities. Historisch gezien kan een dergelijke lage RSI een voorbode zijn van een technische rebound. De koersen bevinden zich dicht bij hun 52-weeks dieptepunten, wat potentieel sterke supportniveaus vormt. Er is geen concrete informatie over de voortschrijdende gemiddelden of handelsvolumes om verdere technische conclusies te trekken. Het ontbreken van data over de RSI-status van deze aandelen in vergelijking met eerdere periodes maakt een diepere analyse op dit vlak lastig.

    Marktsentiment

    Het marktsentiment rond deze aandelen is momenteel negatief, gezien de recente prijsdalingen die tot de oververkochte status hebben geleid. De bredere markt, vertegenwoordigd door de S&P 500 ETF met een RSI van 51,8, toont daarentegen een evenwichtiger beeld. Dit kan betekenen dat de verkoopdruk op Avista en ARMOUR Residential REIT vooral bedrijfsspecifiek is, of dat beleggers momenteel selectiever zijn in hun allocatie. De angst-en-hebzuchtmeter staat vandaag, 24 september om 05:03, op 71 van 100 (Greed), wat suggereert dat er in de algemene cryptomarkt een zekere mate van hebzucht heerst, alhoewel dit niet direct correleert met individuele Amerikaanse aandelen zoals deze.

    Fundamentele analyse

    Avista opereert in de nutssector, die bekend staat om zijn stabiliteit en dividenduitkeringen, maar ook om een lagere groeipotentieel. Concurrerende bedrijven zoals Alliant Energy en Atmos Energy opereren in een vergelijkbare omgeving. ARMOUR Residential REIT is een vastgoedbeleggingsfonds, wat betekent dat de prestaties sterk afhankelijk zijn van de vastgoedmarkt en rentetarieven. Specifieke updates over hun financiële prestaties of protocol-updates ontbreken in de bronnen, waardoor een gedetailleerde fundamentele analyse op dit moment beperkt blijft. De algemene macro-economische context, zoals rentetarieven en inflatie, zal zeker een rol spelen in de waardering van beide bedrijven.

    Bull- vs bear-scenario

    • Bull-scenario: Als de RSI-waarden van Avista en ARMOUR Residential REIT verder dalen of stabiliseren op dit niveau en vervolgens een opwaartse trend inzetten, kan dit leiden tot een technische rebound, gedreven door ‘koop de dip’-beleggers die profiteren van de oververkochte condities.
    • Bear-scenario: Indien de fundamentele redenen achter de recente verkoopdruk aanhouden of verergeren, kunnen de aandelen verder onder druk blijven staan, ongeacht de technische indicatoren, en mogelijk nieuwe 52-weeks dieptepunten opzoeken.

    Wat betekent dit nu?

    De oververkochte status van Avista en ARMOUR Residential REIT, zoals aangegeven door hun lage RSI, biedt een interessante invalshoek voor beleggers die op zoek zijn naar potentiële koopkansen. Hoewel technische indicatoren zoals de RSI nuttig zijn om het momentum te meten, bieden ze geen garanties. Beleggers doen er goed aan om de onderliggende fundamentele redenen voor de koersdalingen te onderzoeken en te beoordelen of deze tijdelijk of structureel van aard zijn, voordat ze actie ondernemen. De bredere markthebzucht in crypto, zoals de Fear & Greed Index van 71 aangeeft, herinnert ons eraan dat er wel degelijk risicobereidheid is in de markten, wat mogelijk kan overslaan naar andere activaklassen.

  • IYR Voegt Opties Toe Die Tot September 2027 Verhandelen

    IYR Voegt Opties Toe Die Tot September 2027 Verhandelen

    De markt reageert voorzichtig op de introductie van nieuwe optiecontracten voor de iShares U.S. Real Estate ETF (IYR) met een vervaldatum in september 2027. Deze opties, die sinds 22 september 2026 verhandeld worden, openen de deur voor beleggers om hun langetermijnvisie op de Amerikaanse vastgoedsector uit te drukken. Met 360 dagen tot de vervaldatum bieden ze aanzienlijke tijdswaarde, wat hogere premies mogelijk maakt voor verkopers van deze contracten.

    De IYR, die de Amerikaanse vastgoedsector volgt, noteert momenteel op 98,69 dollar per aandeel. De introductie van deze langlopende opties valt samen met een periode waarin de bredere markt, en dan met name de cryptomarkt, een positieve trend laat zien. Bitcoin (BTC) is bijvoorbeeld de afgelopen zeven dagen met 14,3 procent gestegen en noteert op 23 september om 06:00 uur 75.868 euro. Ook Ethereum (ETH) kende een sterke week met een stijging van 15,6 procent, wat aangeeft dat het marktsentiment in bredere zin ‘hebzuchtig’ is, met een Fear & Greed Index van 71 op 100.

    Wij zien vooral dat deze nieuwe opties beleggers de kans geven om te speculeren op of zich in te dekken tegen toekomstige bewegingen in de vastgoedsector, zonder dat zij direct de onderliggende aandelen hoeven te kopen of verkopen. Vooral de lange looptijd is hierbij van belang; een jaar is immers een lange tijd in de financiële markten. Zo kan een putoptie op 70 dollar, met een bod van 45 cent, een aantrekkelijk alternatief zijn voor wie geïnteresseerd is in het kopen van IYR-aandelen, maar dan tegen een aanzienlijke korting. Dit kan de effectieve aankoopprijs verlagen naar 69,55 dollar als de optie wordt uitgeoefend.

    Voor callopties op een uitoefenprijs van 100 dollar, met een bod van 5,10 dollar, kan een ‘covered call’-strategie een totaalrendement van 6,50 procent opleveren als de aandelen worden opgevraagd bij de vervaldatum. Als de optie waardeloos afloopt, kan de premie een extra rendement van 5,17 procent betekenen. Zulke percentages zijn niet te verwaarlozen voor beleggers die op zoek zijn naar extra inkomsten of risicobeheer binnen hun portefeuille.

    De impliciete volatiliteit in de putcontracten bedraagt momenteel 26 procent, terwijl die voor de callcontracten op 18 procent ligt. Dit contrasteert met de werkelijke volatiliteit van de afgelopen twaalf maanden, die 14 procent bedroeg, wat aangeeft dat de markt hogere toekomstige prijsschommelingen verwacht dan historisch gezien het geval was. Dit is een belangrijke overweging voor optiehandelaren, aangezien volatiliteit een directe invloed heeft op de prijs van opties.

    Technische analyse

    De IYR ETF handelt momenteel rond de 98,69 dollar. De putoptie op 70 dollar vertegenwoordigt een korting van 29 procent ten opzichte van de huidige koers, wat een potentieel ondersteuningsniveau kan suggereren als de markt significant daalt. De calloptie op 100 dollar ligt net boven de huidige koers en kan fungeren als een weerstandsniveau. De relatieve sterkte index (RSI) en voortschrijdende gemiddelden zijn niet expliciet vermeld in de bronnen, waardoor een uitgebreide technische analyse op basis van deze data niet mogelijk is. Echter, de impliciete volatiliteit van 26 procent voor puts en 18 procent voor calls duidt op een verwachting van grotere prijsbewegingen dan de historische volatiliteit van 14 procent.

    Marktsentiment

    Het marktsentiment rond IYR is niet direct beschreven, maar de introductie van langlopende opties duidt op een groeiende interesse in langetermijnstrategieën voor de Amerikaanse vastgoedsector. De algemene financiële markten, inclusief crypto, tonen een positieve trend; de Fear & Greed Index voor de cryptomarkt staat op 71 (Greed), wat een breed optimisme weerspiegelt. Dit bredere sentiment kan ook een positieve invloed hebben op het vertrouwen in de vastgoedsector, hoewel de specifieke drijfveren voor IYR niet gedetailleerd zijn.

    Fundamentele analyse

    De iShares U.S. Real Estate ETF belegt in Amerikaanse vastgoedbedrijven en REIT’s (Real Estate Investment Trusts). De fundamentele prestaties van de ETF zijn direct gekoppeld aan de gezondheid van de Amerikaanse vastgoedmarkt, inclusief rentetarieven, economische groei en consumentenvertrouwen. Hoewel specifieke recente earnings of guidance voor IYR niet zijn verstrekt in de bronnen, is het bekend dat de vastgoedsector gevoelig is voor macro-economische schommelingen. Een positief marktsentiment in bredere zin kan een gunstige achtergrond vormen, maar de sector-specifieke dynamiek is van cruciaal belang.

    Bull- vs bear-scenario

    • Bull-scenario: Als de Amerikaanse vastgoedmarkt aantrekt en de IYR-koers stijgt boven de 100 dollar, dan profiteren houders van callopties op 100 dollar en kunnen covered call-strategieën een rendement van 6,50 procent opleveren.
    • Bear-scenario: Als de vastgoedmarkt tegenslagen kent en de IYR-koers daalt onder de 70 dollar, dan zouden putopties op 70 dollar waardevol worden, wat beleggers de mogelijkheid geeft de ETF tegen een lagere prijs te verwerven.

    Wat betekent dit nu?

    De introductie van langlopende opties voor IYR biedt beleggers nieuwe mogelijkheden om in te spelen op de Amerikaanse vastgoedsector. Gezien de huidige impliciete volatiliteit en de actuele koersbewegingen op de bredere markt, waaronder de crypto-markt met stijgingen van meer dan 14 procent voor Bitcoin in zeven dagen, lijkt er een verwachting te zijn van beweging in de komende periode. De mogelijkheid om via opties tegen een korting in te stappen of extra rendement te genereren via covered calls, maakt IYR een interessante ETF voor strategische beleggers.