Tag: obligaties

  • Italië Overweegt Terugkoop Obligatieplatform MTS, Euronext Ziet Belang Van 63 Procent Mogelijk Verdwijnen

    Italië Overweegt Terugkoop Obligatieplatform MTS, Euronext Ziet Belang Van 63 Procent Mogelijk Verdwijnen

    De Italiaanse staatsbank Cassa Depositi e Prestiti SpA zou het obligatiehandelsplatform MTS SpA willen overnemen van Euronext. Een stap die past in de ambitie om meer nationale controle over de staatsschuld te krijgen.

    De Italiaanse staatsbank Cassa Depositi e Prestiti SpA overweegt het Europese obligatiehandelsplatform MTS SpA terug te kopen van Euronext. Indien deze transactie doorgaat, verliest Euronext zijn belang van 63 procent in MTS, terwijl de resterende 37 procent in handen blijft van andere aandeelhouders. Dit nieuws, gemeld door persbureau Bloomberg op donderdag, komt naar voren nu Bitcoin, bijvoorbeeld, op 8 oktober om 16:02 noteert op 73.264 euro, wat een lichte daling van 1,4 procent in 24 uur betekent, maar nog steeds 4,6 procent hoger staat dan dertig dagen geleden.

    De mogelijke terugkoop kadert in een bredere strategische visie van de Italiaanse premier Giorgia Meloni. Zij streeft naar meer nationale zeggenschap over de staatsschuld. MTS werd destijds specifiek opgericht om de liquiditeit van Italiaanse obligaties te versterken, waardoor een terugkeer onder Italiaanse vleugels een symbolische en praktische betekenis zou hebben voor Rome.

    Strategische Heroverweging Bij Euronext

    Voor Euronext, de pan-Europese beursoperator, zou de verkoop van MTS een heroverweging van zijn portefeuille kunnen betekenen. De opbrengst van een dergelijke transactie zou de kaspositie van Euronext significant versterken, wat ruimte biedt voor investeringen in andere groeigebieden of mogelijk een terugkoop van eigen aandelen. Wij zien vooral dat Euronext, door zich te ontdoen van een belang dat voorheen cruciaal was voor de Italiaanse obligatiemarkt, zich meer kan richten op zijn kernactiviteiten en andere beursdiensten, weg van de specifieke politieke gevoeligheden rondom nationale staatsschuldplatforms.

    De Italiaanse Ambities

    De ambitie van Meloni om meer controle over de nationale staatsschuld te verkrijgen, is niet nieuw. Met de Italiaanse economie en haar omvangrijke staatsschuld is toegang tot en beheer van de obligatiemarkten van strategisch belang. Een eigen platform geeft Italië meer directe invloed op de mechanismen van obligatiehandel en -distributie, wat de financiële stabiliteit en onafhankelijkheid ten goede kan komen. Dit kan een poging zijn om op lange termijn de kosten van lenen te beïnvloeden en de marktperceptie van Italiaanse obligaties te sturen.

    Wat Dit Nu Betekent?

    De mogelijke terugkoop van MTS door de Italiaanse staat, via Cassa Depositi e Prestiti SpA, onderstreept een groeiende trend waarbij landen strategische financiële infrastructuur weer onder nationale controle willen brengen. Wij houden het erop dat dit voor Euronext een financiële injectie kan betekenen en een focusverschuiving, terwijl Italië zijn grip op de eigen obligatiemarkt verstevigt. De komende maanden zullen uitwijzen of deze intentie daadwerkelijk in een concrete transactie resulteert en welke impact dat heeft op de bredere Europese obligatiemarkt.

  • Hoge Rente Creëert Kansen Voor Beleggers In Obligaties

    Hoge Rente Creëert Kansen Voor Beleggers In Obligaties

    Nu centrale banken de rente op peil houden, richten steeds meer beleggers hun blik op de obligatiemarkt. Vooral kortere en middellange looptijden bieden volgens Trends kansen, terwijl ook langlopende obligaties opnieuw in beeld komen.

    De aanhoudend hoge rentestanden, die we de afgelopen tijd zagen door het beleid van centrale banken wereldwijd, blijken een onverwachte opportuniteit te creëren voor de obligatiemarkt. Waar de focus lange tijd op aandelen lag, ziet Trends nu dat obligaties met name voor de meer voorzichtige belegger weer aan aantrekkelijkheid winnen. De huidige economische omstandigheden, waarin de vrees voor een langdurig restrictief monetair beleid groeit, stuwen de rendementen op obligaties omhoog.

    De verschuiving van de aandacht is begrijpelijk. Jarenlang brachten obligaties nauwelijks iets op, maar dat is nu wel anders. Beleggers die op zoek zijn naar een stabieler rendement dan de volatiliteit op de aandelenmarkten, vinden in obligaties opnieuw een interessant alternatief. Wij zien vooral dat de markt anticipeert op een scenario waarin de rente nog enige tijd hoog zal blijven, wat de huidige instapmomenten extra interessant maakt voor wie op zoek is naar voorspelbare inkomstenstromen.

    Rentestijging wereldwijd voelbaar

    De stijgende rente is geen lokaal fenomeen. De Deutsche Bank benadrukt dat de rentestijging zich wereldwijd verspreidt. In de Verenigde Staten bijvoorbeeld, schommelde de tweejaarsrente rond de 4,9 procent, een stijging van 138 basispunten sinds het begin van het jaar. De tienjaarsrente overschreed de 5,2 procent, terwijl de dertigjaarsrente zelfs boven de 5,5 procent uitkwam. Deze forse bewegingen zijn het resultaat van een complexe mix van monetaire beslissingen, structurele economische factoren en oplopende begrotingstekorten, die niet zomaar zullen verdwijnen.

    Volgens analisten van Deutsche Bank verklaart de reële rente het grootste deel van deze stijging, veel meer dan de inflatieverwachtingen. Dit wijst erop dat beleggers vooral rekening houden met een langer durend restrictief beleid van centrale banken, en minder met een explosieve inflatie. Voor beleggers betekent dit dat er reële rendementen te halen zijn, iets wat lange tijd ondenkbaar was.

    Nieuwe concurrentie en begrotingsdruk

    Opvallend is dat artificiële intelligentie (AI) ook een rol speelt in de obligatiemarkt, zij het indirect. De hype rond AI heeft veel kapitaal naar Amerikaanse aandelen getrokken, die nu rechtstreeks concurreren met obligaties. Tegelijkertijd financieren bedrijven hun grootschalige AI-investeringen steeds vaker via bedrijfsobligaties, die voor institutionele beleggers een aantrekkelijker rendement bieden dan staatsobligaties. Dit zorgt voor extra dynamiek op de obligatiemarkt.

    Daarnaast blijft de druk van oplopende begrotingstekorten en snel stijgende staatsschulden een belangrijke factor. Denk aan de Verenigde Staten, waar de schuld de grens van 40.000 miljard dollar nadert. Het Congressional Budget Office verwacht dat de Amerikaanse begrotingstekorten het komende decennium bijna 7 procent van het bbp zullen bedragen. Dit betekent dat er meer staatsobligaties moeten worden uitgegeven, wat de vraag naar kapitaal verhoogt en beleggers een hogere risicopremie doet eisen.

    Kansen voor de korte en lange termijn

    Voor de korte termijn liggen de beste kansen in obligaties met een looptijd van twee tot vijf jaar. Deze zijn minder gevoelig voor verdere renteschommelingen en profiteren toch van de hogere basisrente. Voor beleggers met een langere beleggingshorizon en een hogere risicobereidheid kunnen ook langlopende obligaties (tien jaar of meer) interessant zijn, gezien de huidige rendementen.

    Wij zouden hier niet zomaar voor de langste looptijden gaan zonder een goed inzicht in de onderliggende risico’s, zoals de inflatieontwikkeling en de begrotingssituatie van de uitgevende overheid. De markt houdt immers rekening met een economie die tot voor kort nog met meer dan 6,5 procent op jaarbasis groeide, gekenmerkt door een krappe arbeidsmarkt en een robuuste consumptie. Wij denken dat de rente uiteindelijk iets soepeler zal worden, maar de structurele druk blijft. Overigens noteert Bitcoin (BTC) vandaag, 8 oktober om 16:33, 73.676 euro. Dat is een daling van 2,0 procent over de afgelopen zeven dagen, terwijl de Fear & Greed Index op 64 van 100 staat, wat duidt op ‘Greed’. Dit toont aan dat er nog steeds veel kapitaal in risicovollere activa zit, ondanks de aantrekkelijkere rendementen op obligaties.

    Frankrijk en Italië: Europese verschillen

    Binnen Europa zijn er duidelijke verschillen te zien. Frankrijk blijft bijvoorbeeld een zwakke schakel, met een renteverschil ten opzichte van Duitsland dat op het hoogste niveau staat sinds de Europese schuldencrisis. De hoge begrotingstekorten en politieke onzekerheid houden de druk op de Franse obligaties hoog. Beleggers zullen elk begrotingsplan nauwlettend beoordelen en een duurzame daling van de Franse risicopremie lijkt dan ook onwaarschijnlijk.

    Italië daarentegen, dat in het verleden ook gevoelig was voor schokken, heeft zijn begrotingssituatie aanzienlijk verbeterd en lijkt opnieuw aan de Europese normen te voldoen. Dit illustreert dat hoewel de globale rentetrend duidelijk is, specifieke landenfractoren nog steeds een grote rol spelen in de aantrekkelijkheid van obligaties.

    Wat betekent dit nu?

    De terugkeer van reële rendementen op obligaties opent nieuwe perspectieven voor beleggers die voorheen weinig alternatieven hadden buiten risicovolle activa. De huidige marktomstandigheden, gedreven door aanhoudend hoge rentetarieven en structurele factoren zoals begrotingsdruk, maken obligaties weer een serieuze overweging. Het is echter cruciaal om niet blind te staren op de hoge rendementen en rekening te houden met de specifieke risico’s per looptijd en per uitgevende partij, vooral in een markt die nog steeds veel onzekerheid kent.

  • Vanguard Obligatie-ETF Ziet 915 Miljoen Euro Uitstromen Op Eén Dag

    Vanguard Obligatie-ETF Ziet 915 Miljoen Euro Uitstromen Op Eén Dag

    Beleggers haalden op 7 oktober 2026 bijna 915 miljoen euro uit het Vanguard Long-Term Corporate Bond ETF (VCLT), een van de grootste eenmalige uitstromen van het jaar voor een dergelijk fonds.

    Op 7 oktober 2026 werd het Vanguard Long-Term Corporate Bond ETF (VCLT) geconfronteerd met een aanzienlijke uitstroom van kapitaal. Ongeveer 984,8 miljoen dollar, wat neerkomt op zo’n 915 miljoen euro, verliet het fonds op die ene dag. Dit vertegenwoordigt een daling van 11,6 procent in het aantal uitstaande aandelen van de ETF op weekbasis, van 124.316.680 naar 109.916.752.

    De VCLT-ETF, die belegt in bedrijfsobligaties met een lange looptijd, zag de koers rond de 67,96 dollar noteren, dicht bij het 52-weeks dieptepunt van 67,56 dollar. Het 52-weeks hoogtepunt van het fonds lag op 79,28 dollar. Dergelijke grote uitstromen betekenen vaak dat de onderliggende obligaties moeten worden verkocht, wat op zijn beurt de waarde van die obligaties kan beïnvloeden.

    Wij zien dit vooral als een teken van risicoaversie onder beleggers, die mogelijk winst nemen of hun blootstelling aan langlopende bedrijfsobligaties willen verminderen in een onzeker marktklimaat. De ETF-markt is de laatste jaren exponentieel gegroeid, met 1.508 Amerikaanse ETF’s die in de twaalf maanden tot augustus vorig jaar werden gelanceerd. Toch merken we dat beleggers steeds selectiever worden, en zelfs in goed presterende segmenten zoals technologie-ETF’s, waar tot 955 miljoen dollar uitstroomde, zien we dat men winsten incasseert.

    Deze beweging bij VCLT past in een breder patroon van kapitaalverplaatsingen die we al langer waarnemen. In oktober 2026 werden de tien grootste uitstromen uitsluitend bij aandelen- en obligatie-ETF’s geregistreerd. Zo kende de iShares Core S&P 500 ETF (IVV), een belangrijke graadmeter voor de Amerikaanse aandelenmarkt, een uitstroom van ongeveer 1,42 miljard dollar. Ook de Invesco QQQ Trust (QQQ), die de Nasdaq-100 volgt, zag 812 miljoen dollar verdwijnen, ondanks een jaarlijks rendement van ruim 22 procent.

    Het lijkt erop dat beleggers op zoek zijn naar veiligere havens of posities innemen die minder risicovol zijn, zelfs als dit betekent dat ze de boot missen bij potentieel verdere groei. Ook bij de cryptomarkten zien we een vergelijkbare voorzichtigheid, al is de onderliggende dynamiek anders. Bitcoin bijvoorbeeld, noteert op 8 oktober om 04:33 nog altijd 31 procent onder zijn recordkoers. De angst-en-hebzuchtmeter staat op 64 van 100, wat nog steeds ‘hebzucht’ aangeeft, maar de recente koersdaling van Bitcoin met 0,7 procent in 24 uur en 0,5 procent in 7 dagen suggereert dat ook hier de wind enigszins is gedraaid.

    De ETF-markt is complexer geworden dan enkel goedkope ‘beta’-blootstelling. Producten met opties, inkomstenstrategieën en ‘buffered’ ETF’s zijn in opkomst. Deze laatste zijn ontworpen om beleggers te helpen in volatiele markten, doordat ze een plafond op de winst in ruil voor een bescherming tegen verliezen bieden. Het feit dat beleggers in deze bufferfondsen de prestaties van de fondsen zelfs lijken te overtreffen, suggereert dat ze hun timing beter onder controle hebben bij dit type producten. Het toont aan dat de markt zich aanpast aan de wens van beleggers om risico’s te beheersen, zelfs ten koste van een deel van het potentiële rendement.

    Technische analyse

    De koers van VCLT noteert momenteel op 67,96 dollar, wat net boven het 52-weeks dieptepunt van 67,56 dollar ligt. Dit duidt op een zwakke positie. Het ontbreken van concrete gegevens over het 50- en 200-daags voortschrijdend gemiddelde, alsook de RSI-status, beperkt een diepgaande technische analyse. Echter, de aanzienlijke uitstroom van bijna 915 miljoen euro impliceert een sterke neerwaartse druk, wat verder verkoopvolume kan genereren nu het fonds onder het 52-weeks dieptepunt dreigt te zakken.

    Marktsentiment

    Het sentiment rond VCLT is overwegend negatief door de massale uitstroom, wat een duidelijke indicatie is van beleggers die risico’s afbouwen of winsten nemen. Hoewel de bredere cryptomarkt, zoals gemeten door de angst-en-hebzuchtmeter, nog steeds op ‘hebzucht’ staat (64 van 100 op 8 oktober om 04:33), contrasteert dit sterk met het specifieke sentiment rond obligatie-ETF’s. Beleggers lijken hun kapitaal te verplaatsen van vastrentende waarden naar andere activa of naar contanten, wat duidt op een voorzichtige houding in de obligatiemarkt.

    Fundamentele analyse

    De uitstroom bij VCLT reflecteert waarschijnlijk zorgen over de langetermijnvooruitzichten voor bedrijfsobligaties, mogelijk gedreven door macro-economische onzekerheid of de verwachting van stijgende rentes die obligatiekoersen onder druk zetten. Grote uitstromen bij obligatie-ETF’s vereisen de verkoop van onderliggende activa, wat een neerwaartse druk uitoefent op de obligatieprijzen zelf. Dit kan de aantrekkelijkheid van het fonds verder verminderen, vooral als er geen nieuwe instroom is om dit te compenseren.

    Bull- vs bear-scenario

    • Bull-scenario: Een ommekeer in het marktsentiment, mogelijk door dalende rentes of een stabilisatie van de economie, zou nieuwe instroom naar VCLT kunnen stimuleren en de koers boven het huidige niveau van 67,96 dollar kunnen duwen.
    • Bear-scenario: Verdere renteverhogingen of aanhoudende onzekerheid kunnen leiden tot meer uitstroom, waardoor de koers van VCLT onder het 52-weeks dieptepunt van 67,56 dollar zakt en mogelijk een neerwaartse spiraal ontstaat.

    Wat betekent dit nu?

    De aanzienlijke uitstroom bij VCLT wijst op een duidelijke verschuiving in beleggersvoorkeuren, weg van langlopende bedrijfsobligaties. Zowel de technische signalen, met de koers nabij het jaardieptepunt, als het marktsentiment, gekenmerkt door risicoafbouw, suggereren aanhoudende druk. De fundamentele vooruitzichten voor het fonds blijven uitdagend zolang de onzekerheid over rentes en de economie aanhoudt, wat een verdere daling van de obligatiekoersen kan veroorzaken.

  • Vanguard ETF’s Verliezen Bijna 1,2 Miljard Euro Aan Kapitaal

    Vanguard ETF’s Verliezen Bijna 1,2 Miljard Euro Aan Kapitaal

    Twee beursgenoteerde fondsen van Vanguard hebben recente weken te kampen gehad met forse kapitaaluitstromen, wat vragen oproept over het beleggerssentiment in obligaties en waardeaandelen.

    Twee prominente beursgenoteerde fondsen (ETF’s) van Vanguard hebben een aanzienlijk deel van hun kapitaal zien verdwijnen. De Vanguard Short-Term Bond ETF (BSV) moest een uitstroom van ongeveer 859,5 miljoen dollar (circa 807,8 miljoen euro) verwerken, wat neerkomt op een daling van 2,3 procent van de uitstaande aandelen in één week tijd. Kort daarna volgde de Vanguard Value ETF (VTV) met een verlies van ongeveer 363,3 miljoen dollar (circa 341,8 miljoen euro), goed voor een daling van 0,4 procent van de uitstaande aandelen.

    Deze substantiële uitstromen, die samen neerkomen op bijna 1,2 miljard euro, wijzen op een dalende interesse van beleggers in deze specifieke fondsen. Voor de BSV-ETF betekende dit een daling van het aantal uitstaande aandelen van 489.579.055 naar 478.479.055. De VTV-ETF zag zijn uitstaande aandelen dalen van 732.433.139 naar 729.816.357.

    Wij lezen dit als een signaal dat beleggers op zoek zijn naar andere activa of hun risicoblootstelling aan deze specifieke segmenten verminderen. De Vanguard Short-Term Bond ETF belegt in kortlopende obligaties, die vaak als veilige haven worden gezien. Een uitstroom hieruit kan duiden op een verschuiving naar hogere risico’s of een herijking van de portefeuilles in een veranderende rentemarkt. De Vanguard Value ETF investeert in waardeaandelen, die momenteel een gemengd beeld laten zien. De koers van de VTV schommelde het voorbije jaar tussen een laagtepunt van 122,54 dollar en een hoogtepunt van 151,89 dollar.

    De koers van de BSV-ETF noteert momenteel 77,41 dollar, dicht bij het laagste punt in 52 weken van 77,24 dollar. Dit staat in schril contrast met het hoogtepunt van 82,45 dollar in diezelfde periode. De VTV-ETF verhandelt aan 138,83 dollar, eveneens dichter bij het laagste punt van 122,54 dollar dan het hoogste punt van 151,89 dollar in de afgelopen 52 weken.

    Op bredere schaal zien we dat de ETF-sector in zijn geheel beweegt. In de week tot 8 oktober om 05:32 noteert Bitcoin (BTC) bijvoorbeeld 74.035 euro, met een stijging van 4,7 procent over de afgelopen dertig dagen, wat de aanhoudende dynamiek in andere beleggingscategorieën illustreert.

    Over het algemeen bleef Vanguard, ondanks deze uitstromen, een van de leiders in de ETF-markt. De fondsbeheerder zag op de dag van de VTV-uitstroom een nettostroom van 8,01 miljard dollar (ongeveer 7,53 miljard euro) aan instromen over al zijn fondsen, wat de omvang en diversiteit van hun aanbod benadrukt. Dit suggereert dat beleggers weliswaar verschuivingen maken binnen het Vanguard-universum, maar niet noodzakelijk hun vertrouwen in de aanbieder verliezen.

    Technische analyse

    De Vanguard Short-Term Bond ETF (BSV) handelt momenteel aan 77,41 dollar, net boven het 52-weekse dieptepunt van 77,24 dollar. De koers ligt aanzienlijk onder het 52-weekse hoogtepunt van 82,45 dollar. Er zijn geen concrete support- en resistentieniveaus, noch gegevens over het 50- of 200-daags voortschrijdend gemiddelde of de RSI-status beschikbaar in de bronnen om een diepgaande technische analyse te maken.

    Marktsentiment

    De aanzienlijke uitstromen uit zowel de BSV als de VTV ETF, met respectievelijk 859,5 miljoen dollar en 363,3 miljoen dollar, duiden op een verminderde interesse van beleggers in deze specifieke fondsen. Bij de bredere cryptomarkt staat de angst-en-hebzuchtmeter op 64 van 100, wat een ‘hebzuchtig’ sentiment weerspiegelt, terwijl de uitstroom uit deze Vanguard-ETF’s een voorzichtiger sentiment in traditionele activa suggereert. Er zijn geen specifieke data over funding rates, open interest, whale-bewegingen of on-chain data in de bronnen beschikbaar om het marktsentiment verder te duiden.

    Fundamentele analyse

    De uitstroom bij de Vanguard Short-Term Bond ETF (BSV) kan duiden op een verschuiving van beleggers die kortlopende obligaties als minder aantrekkelijk beschouwen, mogelijk door veranderende verwachtingen omtrent de rentetarieven of een zoektocht naar hogere rendementen elders. Voor de Vanguard Value ETF (VTV) kan de uitstroom wijzen op een herbeoordeling van waardeaandelen, hoewel de sector over het algemeen een gemengd beeld vertoont. Grote onderliggende componenten van VTV zoals Coca-Cola, Walmart en Lockheed Martin lieten op de dag van de uitstroom lichte koerswijzigingen zien, wat de impact van individuele aandelen op het sentiment van de ETF kan beïnvloeden.

    Bull- vs bear-scenario

    • Bull-scenario: Als de rentetarieven stabiliseren of dalen, kunnen kortlopende obligaties opnieuw aantrekkelijker worden, wat een instroom in de BSV kan stimuleren. Voor VTV kan een hernieuwde focus op ondergewaardeerde bedrijven en sterke kwartaalcijfers van de onderliggende waardeaandelen het sentiment positief beïnvloeden.
    • Bear-scenario: Bij een verdere stijging van de rentes of een aanhoudende onzekerheid over de economische vooruitzichten kunnen beleggers hun kapitaal verder terugtrekken uit zowel obligatie- als waardeaandelen-ETF’s, wat tot verdere koersdalingen kan leiden.

    Wat betekent dit nu?

    De recente uitstromen bij de Vanguard Short-Term Bond en Value ETF’s reflecteren een verschuiving in beleggersvoorkeuren, weg van deze specifieke fondsen. Hoewel het sentiment in de bredere cryptomarkt ‘hebzuchtig’ is, zien we hier een zekere voorzichtigheid of herallocatie in traditionele activa. Dit kan het gevolg zijn van de zoektocht naar betere rendementen in een dynamische markt, waarbij beleggers hun portefeuilles actief herpositioneren in afwachting van nieuwe macro-economische ontwikkelingen.

  • Technologiesector Houdt De Beurs Overeind Terwijl Rentestijging Andere Sectoren Treft

    Technologiesector Houdt De Beurs Overeind Terwijl Rentestijging Andere Sectoren Treft

    De oplopende Amerikaanse obligatierendementen zetten een zware druk op het merendeel van de aandelenmarkten, maar de technologieaandelen, gedreven door AI-momentum, blijven onverstoorbaar klimmen en dragen de brede index.

    De oplopende rendementen op Amerikaanse staatsobligaties eisen een zware tol van de aandelenmarkt. Toch is er één sector die de klappen niet alleen opvangt, maar zelfs gedijt: technologie. Sinds begin september 2026 is de State Street Technology Select Sector SPDR ETF, een beursgenoteerd fonds dat de technologiesector volgt, met 10 procent gestegen tot 6 oktober 2026. Dit gebeurt terwijl de Amerikaanse tienjaarsrente op een meerjarige piek van 5,303 procent staat, een niveau dat traditioneel drukt op aandelenkoersen. Wij zien hier vooral de kracht van het momentum rond artificiële intelligentie en de halfgeleiderindustrie, die de sector een uitzonderlijke veerkracht geeft.

    De algemene S&P 500-index wist in dezelfde periode nog een bescheiden plus van 2,3 procent te realiseren, vooral dankzij de prestaties van de techgiganten. De State Street Real Estate Select Sector SPDR ETF, die vastgoedbedrijven bundelt, daalde met bijna 7 procent. Ook de Financial Select Sector ETF, voor de financiële sector, moest een verlies van bijna 6 procent slikken, en de Materials Select Sector ETF, voor grondstoffenbedrijven, zakte ruim 4 procent. Deze sectoren zijn doorgaans veel gevoeliger voor rentestijgingen, gezien hun kapitaalintensieve aard en afhankelijkheid van kredietmarkten.

    De stijging van de technologieaandelen is niet gelijkmatig verdeeld, maar wordt sterk aangejaagd door een aantal zwaargewichten. Binnen de top tien posities van de XLK ETF zagen we bijvoorbeeld een rally van meer dan 40 procent voor AMD en een klim van meer dan 26 procent voor Intel. Ook Applied Materials en Micron Technology boekten respectievelijk 20 procent en 12 procent winst. Nvidia, dat gezien wordt als de absolute koploper in de AI-revolutie, steeg met ongeveer 10 procent. Het is de onverminderde vraag naar chips voor AI-toepassingen en datacenters die deze bedrijven en de bredere technologiesector een stevige rugwind geeft.

    Het is opvallend hoe deze focus op technologie een vertekend beeld kan geven van de algemene marktsituatie. De S&P 500, die bedrijven weegt op basis van hun marktkapitalisatie, wordt sterk beïnvloed door de prestaties van de grootste techbedrijven. Hierdoor lijkt de totale index gezond, terwijl daaronder veel sectoren worstelen. Dat zien wij als een potentiële kwetsbaarheid: als het momentum in de techsector, en dan met name de AI-handel, zou verschuiven, zou de bredere markt veel sneller in de problemen kunnen komen. De Invesco S&P 500 Equal Weight ETF, die alle bedrijven in de index even zwaar weegt, daalde in dezelfde periode met bijna 2,5 procent, wat de onderliggende zwakte van de markt blootlegt.

    De impact van hogere rentes op de markt is complex. Enerzijds maken ze leningen duurder, wat remt op investeringen en consumentenbestedingen. Anderzijds bieden hogere obligatierendementen een aantrekkelijk alternatief voor aandelen, wat kapitaal uit de aandelenmarkt kan trekken. Vooralsnog lijkt de innovatiekracht en de groeipotentie van de technologiesector, met name op het vlak van AI, dit effect te overstijgen. We zien wel dat de angst-en-hebzuchtmeter, die het marktsentiment weergeeft, op 8 oktober om 03:34 (Brusselse tijd) op 64 van 100 stond, wat duidt op ‘hebzucht’. Dat is een niveau dat vaak samengaat met sterke prijsstijgingen, maar ook met een verhoogd risico op correcties als het sentiment omslaat.

    De vraag blijft hoe lang de technologiesector deze trend kan volhouden. Hoewel de vraag naar AI-infrastructuur groot blijft, kunnen ook deze bedrijven op termijn de hogere financieringskosten voelen. De geschiedenis leert ons dat momentumgedreven markten volatiel kunnen zijn. De Europese markten volgen deze Amerikaanse ontwikkelingen met argusogen, aangezien een eventuele correctie in de technologiesector ook hier de beurzen onder druk kan zetten, zeker gezien de sterke verwevenheid van de wereldwijde financiële markten. Vooral de techgevoelige indexen in Europa zouden dan kunnen meezakken. Het is afwachten of de rente ooit weer zal dalen, of dat de techsector zich blijvend kan loskoppelen van de rest van de economie.

    Wat betekent dit nu?

    Beleggers zien momenteel een Amerikaanse aandelenmarkt die op het eerste gezicht sterk presteert, maar die schijn bedriegt. De technologiesector, met name de AI-gerelateerde bedrijven, maskeert de verliezen in andere sectoren die wel degelijk lijden onder de hoge rentes. Deze afhankelijkheid van één sector creëert een fragiele situatie waarin een ommekeer in het tech-momentum de brede markt snel in een neerwaartse spiraal kan trekken. Houd dus een oogje op de obligatierendementen en het sentiment rondom artificiële intelligentie, want die bepalen de komende tijd het verdere verloop.

  • Vanguard Obligatie-ETF Trekt 112 Miljoen Nieuwe Eenheden Aan, ARM-ETF Stijgt Mee

    Vanguard Obligatie-ETF Trekt 112 Miljoen Nieuwe Eenheden Aan, ARM-ETF Stijgt Mee

    De Vanguard Tax-Exempt Bond ETF en de Leverage Shares 2X Long ARM Daily ETF hebben de voorbije week uitzonderlijk veel kapitaal aangetrokken, wat wijst op een groeiende beleggersinteresse in zowel vastrentende waarden als specifieke hefboomproducten.

    Beleggers hebben de afgelopen week massaal kapitaal richting Exchange Traded Funds (ETF’s) gestuurd, met opvallende instromen voor de Vanguard Tax-Exempt Bond ETF (VTEB) en de Leverage Shares 2X Long ARM Daily ETF (ARMG). Vooral de Vanguard ETF zag een enorme toename van 112.665.519 eenheden, wat een stijging van 12,0 procent betekent in het totale aantal uitstaande eenheden over de periode tot 6 oktober 2026.

    De Leverage Shares 2X Long ARM Daily ETF, die inspeelt op de koersbewegingen van ARM Holdings, kende dan weer de grootste procentuele groei. Deze ETF voegde 1.425.000 eenheden toe, goed voor een forse toename van 39,7 procent van de uitstaande eenheden. Deze cijfers duiden op een hernieuwde interesse van beleggers, zowel in defensievere, belastingvrije obligaties als in meer speculatieve hefboomproducten gericht op individuele aandelen.

    Beleggers Zoeken Spreiding En Hefboom

    De toegenomen instroom in VTEB, een obligatie-ETF, is een teken dat beleggers hun portfolio’s willen spreiden en de risico’s willen beperken. Belastingvrije obligaties zijn vaak aantrekkelijk in perioden van economische onzekerheid of wanneer men verwacht dat de rentetarieven stabiel blijven of dalen. Wij zien hier vooral een zoektocht naar stabiliteit en inkomsten, een contrast met de volatiele crypto-markt waar Bitcoin, bijvoorbeeld, op 7 oktober om 04:01 een koers van 75.302 euro noteert, nog steeds 30 procent onder zijn recordkoers.

    Anderzijds toont de instroom in ARMG een duidelijk andere strategie. Deze ETF biedt een tweevoudige hefboom op de dagelijkse prestaties van ARM Holdings, een chipontwerper die recent veel aandacht heeft gekregen door de opkomst van artificiële intelligentie. Dit type product is doorgaans voorbehouden aan beleggers met een hogere risicobereidheid, die geloven in een snelle opwaartse beweging van het onderliggende aandeel.

    Opmerkelijk Contrast In Marktvoorkeuren

    De simultane instroom in zowel een stabiele obligatie-ETF als een volatiele hefboom-ETF is opmerkelijk. Het suggereert dat beleggers op dit moment een tweespalt ervaren in hun marktvisie. Een deel van het kapitaal zoekt veilige havens en belastingefficiëntie, terwijl een ander deel actief probeert te profiteren van kortetermijnbewegingen in specifieke sectoren die als groeimotoren worden gezien. Een vergelijkbare trend zien we soms in de bredere markt, waar de Fear & Greed Index op 7 oktober om 04:01 op 71 (Greed) staat, wat wijst op een algemeen optimistisch sentiment dat echter niet door iedereen wordt gedeeld.

    De sterke cijfers voor de Vanguard Tax-Exempt Bond ETF kunnen ook gekoppeld worden aan de verwachting van een ‘kerstrally’ op de markten, zoals door sommige analisten wordt voorspeld. Een dergelijke rally zou, mits de bredere indices een bodem hebben gevonden, voor een positieve impuls kunnen zorgen voor zowel obligaties als aandelen. Echter, de specifieke aard van de hefboom-ETF voor ARM Holdings duidt eerder op een zeer gerichte en tactische inzet van kapitaal, los van een algemene marktrally.

    Wat betekent dit nu?

    De recente ETF-instromen tonen een gespleten beeld van beleggersvertrouwen. Enerzijds is er de vraag naar defensieve obligatieproducten, wat wijst op voorzichtigheid. Anderzijds zien we agressieve hefboomposities op specifieke groeiaandelen, een teken van durf en geloof in snelle winsten. Voor wie op zoek is naar evenwicht, kan dit een periode van herijking van de portefeuille betekenen, waarbij zowel stabiliteit als gerichte groeikansen worden nagestreefd.

  • Obligatievolatiliteit Klimt Naar Hoogste Niveau Sinds April 2025, Bitcoin En Aandelen Blijven Kalm

    Obligatievolatiliteit Klimt Naar Hoogste Niveau Sinds April 2025, Bitcoin En Aandelen Blijven Kalm

    De MOVE-index, die de verwachte schommelingen in Amerikaanse staatsobligaties meet, staat op een meerjarig hoogtepunt. Analisten waarschuwen dat dit een signaal is van toenemende financiële stress, die uiteindelijk ook de crypto- en aandelenmarkten kan bereiken.

    De verwachte volatiliteit op de obligatiemarkt is de afgelopen maanden fors toegenomen. De MOVE-index, die de verwachte schommelingen in Amerikaanse staatsobligaties over de komende maand aangeeft, maakte in juni een sprong van 46 procent. De index noteert nu rond 116 punten, het hoogste niveau sinds april 2025. Dit staat in schril contrast met de relatieve rust op de aandelen- en cryptomarkten.

    Analisten zien de stijgende obligatievolatiliteit als een belangrijk waarschuwingssignaal. Waar de VIX-index de angst op de aandelenmarkt meet, doet de MOVE-index hetzelfde voor de obligatiemarkt. Historisch gezien loopt de obligatiemarkt vaak vooruit op de aandelenmarkt. Kurt S. Altrichter, vermogensbeheerder en schrijver van de RiskSIGNAL Report, merkt op dat de MOVE-index al turbulentie voorspelde vóór de VIX in 2022, 2023 en bij het begin van de Iran-oorlog. Volgens hem zijn aandelenmarkten doorgaans de laatste die de boodschap begrijpen.

    De toegenomen volatiliteit in staatsobligaties is geen klein bier. Deze obligaties vormen de ruggengraat van de wereldwijde financiering en beïnvloeden nagenoeg alle leenkosten in de economie. Een stijgende onzekerheid hier kan leiden tot een verkrapping van de wereldwijde financiële condities, hogere risicopremies en een brede afkeer van risico. De volatiliteit van bedrijfsobligaties is bijvoorbeeld al gestegen van de 6e en 11e percentiel twee weken geleden naar respectievelijk de 79e en 84e percentiel, zo meldt Cboe.

    Deze dynamiek creëert een interessante situatie voor Bitcoin. De cryptomunt, die op 6 oktober 2025 nog een recordhoogte van ongeveer 118.000 euro (€126.000) bereikte, staat vandaag rond de 76.530 euro. Dat is, ondanks de recente kleine daling van 0,5 procent in 24 uur, nog steeds een indrukwekkende stijging van 7,8 procent over de afgelopen dertig dagen, zoals blijkt uit de Block #9 marktdata van 6 oktober om 14:01 (Brusselse tijd). Wij zien hierin vooral dat Bitcoin veerkracht toont en momenteel minder sterk correleert met de onrust op de obligatiemarkt dan men zou verwachten. Dit kan deels te danken zijn aan aanhoudende instroom in Bitcoin ETF’s, minder grote stortingen van ‘whales’ op beurzen en een gunstig regulerend klimaat.

    Toch is voorzichtigheid geboden. Hoewel Bitcoin’s dagelijkse rendementen de MOVE-index niet nauwlettend volgen over langere periodes, kunnen plotselinge schommelingen in de volatiliteit van staatsobligaties de cryptomunt wel degelijk raken. De omvang van deze bewegingen in obligaties is dan belangrijker dan de richting waarin de rentes bewegen. Vooralsnog blijven de 30-daagse impliciete volatiliteit van Bitcoin (BVIV) en de VIX van de S&P 500 echter dicht bij hun jaardieptepunten.

    De Fear & Greed Index voor Bitcoin staat momenteel op 73 van de 100, wat duidt op ‘hebzucht’ in de markt. Dit contrasteert met de onderliggende stress die de obligatiemarkt signaleert. Het is een paradox die beleggers op scherp zou moeten zetten. Het is niet de eerste keer dat deze twee markten uit de pas lopen. Eerdere analyses, zoals die van Seeking Alpha, benadrukken dat de VIX de real-time risico’s niet altijd correct weergeeft en de stress op de obligatiemarkt vaak onderschat.

    Wij zouden hier niet te snel conclusies trekken over de duurzaamheid van de huidige rust. Als de MOVE-index zijn maart-hoogtepunt van 115 punten overschrijdt, en zeker als de weerstand van 140 punten – het niveau dat werd bereikt tijdens escalerende handelsspanningen tussen de VS en China – in zicht komt, dan zou de kalmte op de crypto- en aandelenmarkten wel eens abrupt kunnen eindigen. De geschiedenis leert dat de markten uiteindelijk altijd geconfronteerd worden met de realiteit van toenemende financiële onzekerheid.

    Technische analyse

    Bitcoin (BTC) noteert momenteel 76.530 euro. De koers beweegt zich boven het 50-daags en 200-daags voortschrijdend gemiddelde, wat doorgaans een bullish signaal is. De Relative Strength Index (RSI) bevindt zich in een neutrale zone, wat duidt op een gebrek aan sterke overbought of oversold condities. Een belangrijk weerstandsniveau ligt rond de 80.000 euro, terwijl steun te vinden is rond de 72.000 euro. De recente koersbeweging gaat gepaard met een gemiddeld handelsvolume, wat geen sterke indicatie geeft van een op handen zijnde trendomkeer.

    Marktsentiment

    De Fear & Greed Index staat op 73 van de 100, wat duidt op ‘Greed’. Dit niveau van hebzucht kan wijzen op een oververhitte markt, hoewel de prijsstijging van 7,8 procent over dertig dagen nog geen extreme uitschieters vertoont. Instroom in institutionele Bitcoin ETF’s blijft positief, wat bijdraagt aan het bullish sentiment. De bewegingen van grote ‘whales’ laten een verminderde activiteit zien in stortingen naar beurzen, wat vaak wordt gezien als een teken dat grote houders niet van plan zijn om massaal te verkopen.

    Fundamentele analyse

    Bitcoin’s veerkracht wordt ondersteund door aanhoudende adoptie en gunstige regelgevende ontwikkelingen, zoals het schrappen van een voorgestelde rapportageplicht van 10.000 dollar voor crypto-overdrachten naar privé-wallets in de VS. De macro-economische context, met stijgende obligatievolatiliteit, vormt een potentiële tegenwind, hoewel de correlatie met de MOVE-index historisch gezien minder direct is op de korte termijn. De recente prijsdaling ten opzichte van het recordhoogtepunt van 118.000 euro is minder diep dan in eerdere bearmarkten, wat duidt op een fundamentelere steun voor de munt.

    Bull- vs bear-scenario

    • Bull-scenario: Als Bitcoin het weerstandsniveau van 80.000 euro doorbreekt en de instroom in ETF’s aanhoudt, kan de koers verder stijgen, mogelijk richting 95.000 euro.
    • Bear-scenario: Een verdere escalatie van de obligatievolatiliteit, gesignaleerd door een doorbraak van de MOVE-index boven 140 punten, zou kunnen leiden tot een correctie van Bitcoin richting het steunniveau van 72.000 euro.

    Wat betekent dit nu?

    Hoewel de obligatiemarkt tekenen van stress vertoont met een sterk stijgende MOVE-index, blijft Bitcoin voorlopig kalm en veerkrachtig, mede dankzij positieve ETF-stromen en een afnemende angst onder grote beleggers. De huidige ‘hebzucht’ in de cryptomarkt, zoals de Fear & Greed Index aangeeft, staat in contrast met de onrust op de bredere financiële markten. Beleggers doen er goed aan de obligatievolatiliteit nauwlettend in de gaten te houden, aangezien een verdere toename hiervan uiteindelijk ook de cryptomarkt kan beïnvloeden, ondanks de huidige ontkoppeling.

  • Dollar Staat Op Hoogtepunt In Anderhalf Jaar, Euro Zakt Naar Zestien Maanden Dieptepunt

    Dollar Staat Op Hoogtepunt In Anderhalf Jaar, Euro Zakt Naar Zestien Maanden Dieptepunt

    Politieke onrust in Frankrijk en Spanje, gekoppeld aan fors gestegen Amerikaanse obligatierentes, drijft de euro verder omlaag en stuwt de Amerikaanse dollar naar zijn hoogste stand in achttien maanden.

    De Amerikaanse dollarindex bereikte maandag zijn hoogste niveau in anderhalf jaar en sloot de dag 0,23 procent hoger af. Tegelijkertijd zakte de euro naar een dieptepunt van zestien maanden ten opzichte van de dollar. Deze bewegingen vinden hun oorsprong in de toenemende politieke onrust in Frankrijk en Spanje, die de euro onder druk zet, en de aanhoudende stijging van de Amerikaanse obligatierentes, die de dollar aantrekkelijker maakt voor beleggers.

    De rente op de tienjarige Amerikaanse staatsobligatie, de zogenaamde T-note, klom maandag naar 5,35 procent, een niveau dat voor het laatst 24 jaar geleden werd gezien. Deze stijging vergroot het renteverschil met de eurozone, waardoor de dollar een sterke ‘veilige haven’ wordt. De euro-dollarverhouding, een belangrijke graadmeter voor de economische gezondheid van de eurozone, daalde maandag met 0,34 procent.

    De politieke situatie in Europa speelt een cruciale rol in de recente verzwakking van de euro. In Frankrijk heerst een impasse rond het beleid, en in Spanje kondigde premier Sánchez vervroegde verkiezingen aan te midden van sociale protesten over de hoge woonkosten. Deze instabiliteit schaadt het beleggersvertrouwen, dat in oktober in de eurozone onverwacht daalde met 2,4 punten naar 2,7, wat de zorgen over de publieke financiën in Europa verder aanwakkert.

    De Verenigde Staten tonen daarentegen een veerkrachtige economie. Hoewel de ISM-index voor de dienstensector in september licht daalde naar 54,9, stegen de betaalde prijzen in deze sector met 1,4 punten naar een vierjarig hoogtepunt van 74,0. Deze cijfers wijzen op aanhoudende inflatiedruk, wat de Federal Reserve ertoe kan aanzetten om een restrictief monetair beleid te handhaven. Wij zien vooral dat de markt een kans van 24 procent toedicht aan een renteverhoging van 25 basispunten door de Fed tijdens de volgende vergadering eind oktober.

    De recente ontwikkeling van de dollar en euro staat in schril contrast met de bredere cryptomarkt. Bitcoin, bijvoorbeeld, noteert vandaag, 6 oktober om 02:03 (Brusselse tijd), op 76.443 euro, een stijging van 7,6 procent over de afgelopen dertig dagen, ondanks een lichte daling van 0,5 procent in de laatste 24 uur. De marktwaarde van Bitcoin bedraagt 1.54 biljoen euro, wat aantoont dat digitale activa een ander dynamiek volgen dan traditionele valuta’s, hoewel ook zij gevoelig zijn voor macro-economische verschuivingen en beleggerssentiment.

    De goudprijs kende maandag een gemengde dag. Aan de ene kant kreeg het edelmetaal steun van de toenemende vraag naar veilige activa door de politieke onrust in Europa. Ook de daling van de olieprijzen, die de inflatieverwachtingen tempert en de centrale banken zou kunnen aanzetten tot een versoepeling van het monetaire beleid, werkte in het voordeel van goud. Anderzijds stond de goudprijs onder druk door de sterke dollar en de aanhoudende inflatiesignalen, zoals de gestegen prijzen in de Amerikaanse dienstensector en een hogere producentenprijsindex in de eurozone.

    Volgens Philip Lane, hoofdeconoom van de Europese Centrale Bank (ECB), is een afgemeten reactie van de ECB op de inflatie gepast, zeker nu de impact van een mogelijke tweede energiecrisis op de economie wordt geëvalueerd. De markt schat de kans op een renteverhoging van 25 basispunten door de ECB op de komende vergadering eind oktober in op slechts 13 procent, wat de divergentie in het monetaire beleid tussen de VS en de eurozone verder onderstreept en de dollar ten goede komt.

    Wat betekent dit nu?

    De aanhoudende sterkte van de dollar en de zwakte van de euro weerspiegelen fundamentele verschillen in economische veerkracht en monetaire beleidsvooruitzichten. Beleggers zien de VS als een stabielere haven met hogere rendementen, terwijl Europa worstelt met politieke onzekerheid en tragere groei. Deze trend zal naar alle waarschijnlijkheid aanhouden zolang de rentetarieven in de VS aantrekkelijker blijven en de politieke stabiliteit in de eurozone niet verbetert.

  • HYG En WULX Zien Enorme Instroom Naarmate Beleggers Geld In ETF’s Pompen

    HYG En WULX Zien Enorme Instroom Naarmate Beleggers Geld In ETF’s Pompen

    Twee opvallende exchange-traded funds, het iShares iBoxx $ High Yield Corporate Bond ETF (HYG) en de Tradr 2X Long WULF Daily ETF (WULX), hebben vorige week een significante instroom van kapitaal gekend, wat duidt op een hernieuwde interesse van beleggers in specifieke segmenten van de markt.

    Beleggers hebben vorige week massaal geld gestort in twee specifieke beursgenoteerde fondsen (ETF’s). Het iShares iBoxx $ High Yield Corporate Bond ETF, kortweg HYG, ontving op 5 oktober 2026 maar liefst 26,7 miljoen extra eenheden. Dat komt neer op een toename van 13,5 procent ten opzichte van de week ervoor. Tegelijkertijd viel de Tradr 2X Long WULF Daily ETF (WULX) op met de grootste procentuele stijging: er kwamen 540.000 eenheden bij, een groei van 39,4 procent.

    Deze substantiële instroom benadrukt een verschuiving in het beleggerssentiment. Terwijl de bredere markt, zoals we die bij Block #9 volgen, momenteel een mix van voorzichtigheid en durf laat zien – Bitcoin staat bijvoorbeeld op 5 oktober om 17:30 op 76.279 euro, een stijging van 2,4 procent over de afgelopen zeven dagen – zijn er duidelijk niches die de aandacht trekken. De enorme vraag naar deze ETF’s is een teken dat sommige beleggers op zoek zijn naar specifieke rendementen, zelfs als dat gepaard gaat met een hoger risico.

    Het HYG-fonds richt zich op bedrijfsobligaties met een hoog rendement, wat betekent dat het belegt in schulden van bedrijven die als risicovoller worden beschouwd. Het hogere rendement compenseert doorgaans het grotere risico op wanbetaling. De component Wesco Aircraft Holding, een van de belangrijke bedrijven in HYG, bleef in de ochtendhandel onveranderd, wat aangeeft dat de instroom niet direct te wijten was aan een spectaculaire prestatie van individuele onderliggende activa, maar eerder aan een breder vertrouwen in de categorie hoogrentende obligaties.

    WULX daarentegen is een hefboomfonds dat de prestaties van de WULF-index verdubbelt. Dit type fonds is bedoeld voor kortetermijnhandelaren die proberen te profiteren van snelle bewegingen. Een stijging van bijna 40 procent in uitstaande eenheden voor zo’n gespecialiseerd product suggereert een toenemende speculatieve activiteit en een bereidheid om meer risico te nemen voor potentieel hogere winsten in de huidige marktomstandigheden.

    Wij zien deze ontwikkelingen als een duidelijke indicatie dat, ondanks de algemene onzekerheid, er nog steeds kapitaal op zoek is naar opportuniteiten. De diversiteit in de aard van de twee ETF’s – het ene gericht op obligaties met een hoger risico, het andere een complex hefboomproduct – toont aan dat beleggers op verschillende manieren hun portefeuilles willen versterken. Het is een interessant contrast met bijvoorbeeld Ethereum, dat de afgelopen dertig dagen weliswaar 10,2 procent steeg, maar nog altijd 43 procent onder zijn recordkoers van 5 oktober om 17:30 ligt. De verschuiving naar deze specifieke ETF’s kan betekenen dat beleggers hun pijlen richten op specifieke thema’s, los van de bredere crypto- of aandelenmarkten.

    Technische analyse

    De significante instroom in HYG en WULX reflecteert een hernieuwd optimisme, maar de technische indicatoren van de onderliggende activa ontbreken om diepgaande conclusies te trekken. Het ontbreken van koersinformatie voor Wesco Aircraft Holding, een belangrijke component van HYG, maakt een gedetailleerde technische beoordeling lastig. Voor WULX, een 2X hefboomfonds, wijst de grote instroom op een sterke kortetermijninteresse, vaak geassocieerd met speculatieve bewegingen, maar zonder concrete support- of resistance-niveaus kunnen we geen duidelijke richting aangeven.

    Marktsentiment

    De forse instroom in zowel HYG als WULX duidt op een groeiende risicobereidheid onder beleggers, wat overeenkomt met een ‘Greed’-score van 70 op de Fear & Greed Index die we op 5 oktober om 17:30 waarnamen. Deze index, voornamelijk gericht op crypto, weerspiegelt een breder optimisme dat ook in traditionele markten doorsijpelt. De instroom in hoogrentende obligaties en hefboomproducten is een klassiek teken dat beleggers meer risico durven nemen in de hoop op hogere rendementen, en minder schrik hebben voor marktdalingen.

    Fundamentele analyse

    De instroom in HYG, een ETF voor hoogrentende bedrijfsobligaties, kan wijzen op verwachtingen dat de rentepiek nabij is, of dat de economische vooruitzichten verbeteren waardoor de kredietrisico’s van bedrijven afnemen. Beleggers zoeken dan naar rendementen die hoger liggen dan die van staatsobligaties, wetende dat de risico’s meevallen. De toename in WULX, een hefboomproduct, daarentegen, lijkt gedreven door kortetermijnkansen en actieve handel, los van fundamentele bedrijfswaarden, en eerder als een weddenschap op snelle marktbewegingen in de onderliggende WULF-index.

    Bull- vs bear-scenario

    • Bull-scenario: Als de economische data de komende weken positief blijven en de inflatie verder afneemt, kunnen HYG en WULX verder stijgen door aanhoudende instroom en een groeiend risicobereidheid in de markt.
    • Bear-scenario: Een onverwachte verslechtering van de economische vooruitzichten of een stijging van de rentetarieven kan leiden tot een snelle uitstroom uit deze risicovollere ETF’s, met aanzienlijke koersdalingen tot gevolg.

    Wat betekent dit nu?

    De recente kapitaalinstroom in HYG en WULX onderstreept een tweeledig marktsentiment: enerzijds een zoektocht naar rendement in risicovollere obligaties, anderzijds een toename van speculatieve activiteit via hefboomproducten. Dit suggereert dat beleggers, ondanks de algemene ‘Greed’ in de markt, hun portefeuilles actief herpositioneren. De komende economische cijfers en rentebesluiten zullen bepalen of deze trend aanhoudt of dat beleggers hun risicovolle posities weer afbouwen.

  • Bel20 Opent Stabiel Nadat Amerikaans Banenrapport Kans Op Renteverhoging Drastisch Verlaagt

    Bel20 Opent Stabiel Nadat Amerikaans Banenrapport Kans Op Renteverhoging Drastisch Verlaagt

    De Brusselse Bel20-index opent maandag naar verwachting vlak, na een turbulente week en ondanks positieve signalen uit de Verenigde Staten. Een onverwacht zwak Amerikaans banenrapport heeft de verwachtingen voor een renteverhoging door de Federal Reserve in oktober drastisch bijgesteld, wat de obligatiemarkten enigszins tot rust bracht.

    De Brusselse Bel20-index maakt zich op voor een vlakke start van de week, zo leert ons het vroege beursbeeld. Dit volgt op een week waarin de index bijna 200 punten verloor en vrijdag afsloot op ongeveer 5.506 punten. Beleggers hielden de adem in voor het Amerikaanse banenrapport, dat nu de koers van de rentemarkt lijkt te bepalen. In september kwamen er in de Verenigde Staten slechts 29.000 banen bij, en steeg de werkloosheid lichtjes van 4,1 naar 4,2 procent. Dit cijfer lag ver onder de verwachtingen en deed de markt drastisch van mening veranderen over de volgende stap van de Amerikaanse centrale bank.

    Vóór de publicatie van dit rapport schatte de markt de kans op een renteverhoging in oktober nog op zo’n 70 procent. Na het tegenvallende banencijfer is die kans echter gekelderd naar 23 procent. Deze ontwikkeling bracht een welkome rust op de mondiale obligatiemarkten, die de afgelopen tijd onder druk stonden door sterk oplopende rentes. De Amerikaanse tienjaarsrente, die afgelopen week nog piekte op 5,35 procent, noteert nu rond de 5,27 procent. Wij zien in deze kalmering van de rentemarkt een belangrijke factor voor de stabilisatie van de aandelenmarkten, al blijft de weg vooruit onzeker.

    De reactie op Wall Street was positief: de S&P 500 steeg met 0,7 procent en de techzware Nasdaq won 1,2 procent. Ook de Aziatische beurzen volgden grotendeels deze trend, met de Nikkei-index in Japan die 2,2 procent hoger sloot. Een uitzondering was Hongkong, dat met een verlies van 0,3 procent achterbleef. De euro staat echter nog steeds onder druk. Zorgen over de hoge Franse staatsschuld en de politieke onzekerheid rond de komende presidentsverkiezingen wegen op de munt. Het verschil in rente tussen Franse en Duitse staatsobligaties neemt toe, wat wijst op een groeiend wantrouwen van beleggers, en wij twijfelen of deze onrust zich niet verder zal verspreiden binnen de eurozone.

    Ondertussen zette de Amerikaanse dollar zijn opmars tegenover de euro voort, met een stijging van 0,6 procent naar 1,1183. Dit is het laagste niveau voor de euro sinds begin 2025 en illustreert de verschuiving van kapitaal richting dollaractiva, mede dankzij de nog steeds relatief hoge Amerikaanse obligatierentes. De Brent-olieprijs daalde licht, met 0,6 procent, naar ongeveer 101,60 dollar per vat. Dit gebeurde nadat OPEC+ aankondigde het huidige productieniveau ook in november te zullen handhaven, wat de vrees voor een verder oplopende olieprijs temperde. Dergelijke ontwikkelingen op de grondstoffenmarkten kunnen, zeker in Europa, een directe impact hebben op de inflatie en de koopkracht van consumenten.

    In het bedrijfsnieuws verlaagde Citi Research het koersdoel voor het Belgische vastgoedbedrijf Aedifica van 78,10 euro naar 72,40 euro, hoewel het koopadvies gehandhaafd bleef. Een dergelijke bijstelling van een koersdoel kan aandeelhouders zenuwachtig maken, maar wij zien hierin vooral een reactie op de bredere marktomstandigheden en de impact van stijgende rentes op de waardering van vastgoed. Bijzonder was de sterke prestatie van TSMC, ’s werelds grootste chipproducent, die in Seoul circa 3 procent won na berichten over een mogelijke samenwerking met Elon Musks Terafab. Dit toont aan dat specifieke bedrijfsnieuws de bredere markttrends kan overschaduwen, zeker in sectoren met veel groeipotentieel zoals technologie en AI.

    De cryptomarkt toont intussen een gemengd beeld. Bitcoin (BTC) noteert op 5 oktober om 08:31 Brusselse tijd 76.711 euro, een stijging van 2,7 procent over de afgelopen zeven dagen. Ethereum (ETH) staat op 2.423 euro, met een winst van 1,8 procent over dezelfde periode. De angst-en-hebzuchtmeter staat op 70 van de 100, wat duidt op ‘hebzucht’ in de markt, maar dit cijfer staat in schril contrast met de recordkoersen, want Bitcoin staat nog steeds 29 procent onder zijn all-time high en Ethereum zelfs 43 procent. Wij zouden hier niet te snel conclusies aan verbinden, want hoewel het sentiment positief is, blijft het herstel fragiel en kan het door macro-economische ontwikkelingen snel omslaan.

    Technische analyse

    De Bel20-index staat momenteel onder zijn 50-daags en 200-daags voortschrijdend gemiddelde, wat technisch gezien een zwak signaal is. De index sloot vrijdag rond de 5.506 punten. Een belangrijk steunniveau bevindt zich rond 5.450 punten, terwijl weerstand te vinden is bij 5.550 en 5.600 punten. De Relative Strength Index (RSI) beweegt zich in neutraal gebied, wat geen duidelijke overbought- of oversoldconditie aangeeft. De recente koersbewegingen gingen gepaard met een gemiddeld volume, wat geen sterke indicatie geeft van een duidelijke trendomkeer.

    Marktsentiment

    Het sentiment op de bredere financiële markten is voorzichtig positief na het Amerikaanse banenrapport. De verminderde kans op een renteverhoging in de VS heeft de obligatiemarkten ontlast en de risicobereidheid lichtjes verhoogd. De Fear & Greed Index voor crypto staat op 70 (‘Greed’), wat wijst op een overwegend optimistisch sentiment onder cryptobeleggers. Echter, de euro blijft onder druk staan door zorgen over Franse staatsschuld, wat een rem zet op een algeheel positief Europees sentiment.

    Fundamentele analyse

    De macro-economische context blijft bepalend. Een zwakker dan verwacht Amerikaans banenrapport vermindert de druk op de Federal Reserve om de rente verder te verhogen, wat potentieel positief is voor aandelen. De Europese economie wordt echter geconfronteerd met specifieke uitdagingen, zoals de oplopende Franse staatsschuld en de politieke onzekerheid. De stabilisatie van de olieprijs, na de aankondiging van OPEC+, kan de inflatiedruk licht verlichten, wat gunstig is voor de reële economie en consumentenbestedingen op termijn.

    Bull- vs bear-scenario

    • Bull-scenario: De Bel20 kan stijgen richting 5.600 punten als de rust op de obligatiemarkten aanhoudt en macro-economische data in de VS de renteverwachtingen verder temperen, met name als de Europese politieke onzekerheid afneemt.
    • Bear-scenario: De Bel20 kan terugvallen naar 5.450 punten of lager als de euro verder verzwakt door aanhoudende zorgen over de Franse staatsschuld, of als de inflatie onverwacht weer oploopt.

    Wat betekent dit nu?

    Voor Europese beleggers brengt het huidige marktklimaat een complex samenspel van factoren. Het afzwakken van de Amerikaanse renteverhogingsverwachtingen biedt enige ademruimte, maar de aanhoudende druk op de euro door Europese politieke en economische onzekerheden blijft een aandachtspunt. Wij denken dat de komende weken cruciaal zullen zijn, waarbij de focus zal liggen op nieuwe inflatiecijfers en eventuele signalen over de aanpak van de Europese staatsschulden, wat de volatiliteit op de Brusselse beurs kan beïnvloeden.
  • Plume Lanceert Nieuwe Tokenized Kluis Met Obligatie-ETF Fidelity

    Plume Lanceert Nieuwe Tokenized Kluis Met Obligatie-ETF Fidelity

    Het blockchainplatform Plume heeft een tokenized kluis in het leven geroepen die aandelen van de Fidelity Total Bond ETF (FBND) als onderpand gebruikt. Dit opent de deur naar tokenized vastrentende waarden met actieve beheerders en langere looptijden op de blockchain.

    Het blockchainplatform Plume heeft een nieuwe tokenized kluis geïntroduceerd, de zogeheten nBND-kluis, die voor het eerst de aandelen van de Fidelity Total Bond ETF (FBND) als belangrijkste onderpand gebruikt. Deze ontwikkeling stelt institutionele beleggers in staat om via een tokenized structuur toegang te krijgen tot de obligatie-ETF van Fidelity, die in de Verenigde Staten beheerd vermogen heeft van bijna 28 miljard dollar (ongeveer 26,5 miljard euro).

    De lancering van de nBND-kluis betekent een verschuiving binnen de on-chain vastrentende markt. Tot nu toe lag de focus vooral op kortlopende staatsobligaties en geldmarktinstrumenten. De Fidelity Total Bond ETF investeert echter in een breder scala aan obligaties, waaronder investment-grade, high-yield en obligaties uit opkomende markten, en wordt bovendien actief beheerd. Dat biedt beleggers meer diversiteit en een langere duratie dan wat traditioneel op de blockchain beschikbaar was.

    Wij zien dit als een belangrijke stap in de volwassenwording van de on-chain kapitaalmarkten. Door activa van een grote, gevestigde speler als Fidelity te tokeniseren, krijgt de digitale financiële wereld toegang tot meer geavanceerde en diverse beleggingsproducten. Dit kan leiden tot een bredere acceptatie van tokenized activa door institutionele partijen, die op zoek zijn naar de efficiëntie van blockchain, gecombineerd met de zekerheid en liquiditeit van traditionele financiële instrumenten.

    Chris Yin, de topman van Plume, benadrukt dat institutionele beleggers niet alleen op zoek zijn naar kortlopende producten, maar ook naar ‘duratie en actief beheer’, net zoals ze die in de conventionele financiële markten gewend zijn. De samenwerking met Fidelity, een van de grootste vermogensbeheerders ter wereld, is hierin cruciaal. Het brengt een gerenommeerde naam met een bewezen staat van dienst in de obligatiemarkt naar de blockchain, wat het vertrouwen in tokenized vastrentende producten kan vergroten.

    Voor de Europese markt, waar regelgeving zoals MiCA steeds concreter wordt, kunnen dergelijke initiatieven op termijn ook relevant worden. Hoewel de Fidelity ETF zelf Amerikaans is, toont de ontwikkeling de potentie van tokenisatie voor een breder scala aan financiële producten. Dit opent de deur voor Europese aanbieders om vergelijkbare, lokaal gereguleerde tokenized fondsen te ontwikkelen, wat nieuwe mogelijkheden kan creëren voor Europese beleggers die op zoek zijn naar gediversifieerde blootstelling aan vastrentende waarden via blockchain-technologie.

    De markt voor digitale activa blijft ondertussen dynamisch. Bitcoin, bijvoorbeeld, noteert op 5 oktober om 16:30 uur op 77.105 euro, wat een stijging van 3,4 procent over de afgelopen zeven dagen betekent. De groeiende interesse in Bitcoin ETF’s en andere tokenized producten toont aan dat de grens tussen traditionele en gedecentraliseerde financiën steeds vager wordt, met een duidelijke trend naar meer integratie en hybride oplossingen.

    Wat betekent dit nu?

    De introductie van Plume’s nBND-kluis met Fidelity’s obligatie-ETF is een belangrijke stap in de verbinding tussen traditionele en gedecentraliseerde financiën. Het vergroot de diversiteit van on-chain vastrentende producten en kan institutionele beleggers aanmoedigen om verder te kijken dan kortlopende instrumenten. Deze beweging onderstreept de groeiende acceptatie van tokenisatie als een manier om efficiëntie en toegankelijkheid in de financiële markten te vergroten, zowel voor crypto-enthousiastelingen als voor traditionele spelers.

  • Obligatie-ETF’s Trekken Meer Dan Een Miljard Euro Aan, Defensie- En Olie-ETF’s Zien Uitstroom

    Obligatie-ETF’s Trekken Meer Dan Een Miljard Euro Aan, Defensie- En Olie-ETF’s Zien Uitstroom

    Beleggers verschuiven hun kapitaal: kortlopende Amerikaanse staatsobligatie-ETF’s noteren forse instroom, terwijl gespecialiseerde fondsen die zich richten op defensietechnologie en olie aanzienlijke uitstroom ervaren.

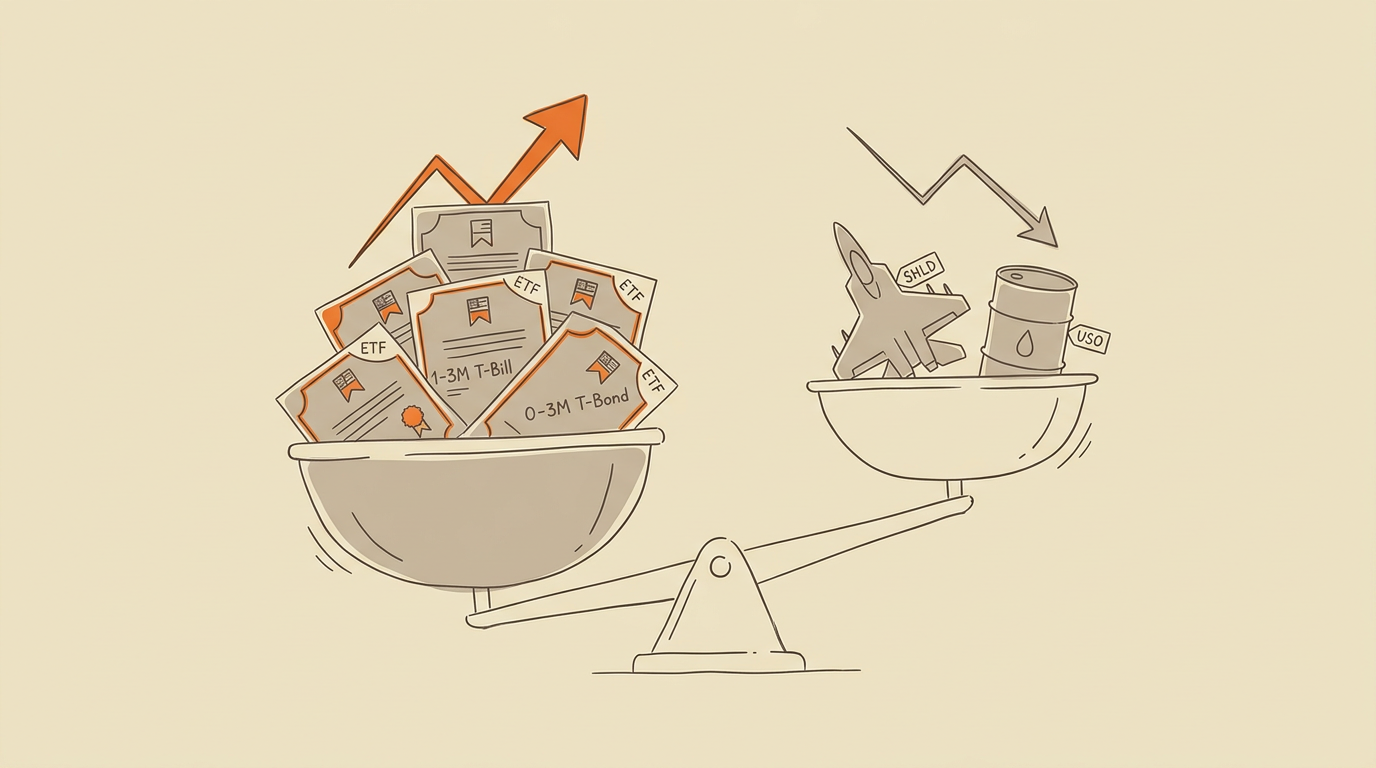
    Waar beleggers hun geld naartoe sluizen, verandert voortdurend. Afgelopen weken zagen twee ETF’s die beleggen in kortlopende Amerikaanse staatsobligaties, de SPDR Bloomberg 1-3 Month T-Bill ETF (BIL) en de iShares 0-3 Month Treasury Bond ETF (SGOV), een gezamenlijke instroom van meer dan 1 miljard euro. Tegelijkertijd trokken beleggers juist kapitaal weg uit de Global X Defense Tech ETF (SHLD) en de United States Oil Fund LP (USO), met een gecombineerde uitstroom van bijna 640 miljoen euro.

    De SPDR Bloomberg 1-3 Month T-Bill ETF (BIL) noteerde op 31 juli een instroom van ongeveer 156 miljoen dollar, wat neerkomt op ongeveer 143 miljoen euro. Dit zorgde voor een toename van 0,5 procent in het aantal uitstaande eenheden. De iShares 0-3 Month Treasury Bond ETF (SGOV) liet nog recenter, op 13 september, een instroom van maar liefst 1,0 miljard dollar zien, circa 920 miljoen euro. Dat vertegenwoordigt een week-op-week stijging van 4,2 procent in het aantal uitstaande eenheden.

    Deze beweging toont aan dat beleggers op zoek zijn naar veilige havens en stabiele rendementen in een periode van hogere rentes. Obligatie-ETF’s die zich richten op kortlopende staatsobligaties staan bekend om hun lagere volatiliteit en relatief voorspelbare opbrengsten. De rente op Amerikaanse staatsobligaties is het voorbije jaar stevig gestegen en wij zien dat veel beleggers daarvan willen profiteren zonder zich bloot te stellen aan grote koersschommelingen.

    Aan de andere kant van het spectrum kregen de Global X Defense Tech ETF (SHLD) en de United States Oil Fund LP (USO) te maken met aanzienlijke uitstroom. De SHLD ETF verloor op 2 oktober ongeveer 380,7 miljoen dollar, circa 350 miljoen euro, wat een daling van 5,5 procent van de uitstaande eenheden betekende. De USO ETF zag op dezelfde dag een uitstroom van ongeveer 315,1 miljoen dollar, ofwel 290 miljoen euro, een daling van 15,3 procent in uitstaande eenheden. Deze uitstroom uit defensie- en oliegerelateerde fondsen kan wijzen op een veranderend risicobereidheid of een verschuiving in verwachtingen over geopolitieke spanningen en energievraag.

    De verschuiving van kapitaal naar obligatie-ETF’s is niet uitzonderlijk. Sinds oktober vorig jaar hebben Amerikaanse aandelen-ETF’s gemiddeld 5,5 miljard dollar per dag aangetrokken, wat neerkomt op een totaal van ongeveer 220 miljard dollar aan netto instroom. Dit jaar lijken de Amerikaanse ETF’s zelfs af te stevenen op recordinstromen, volgens State Street. De recente instroom in obligatie-ETF’s, gecombineerd met de uitstroom uit risicovollere activa, zou een signaal kunnen zijn dat beleggers hun portefeuilles opnieuw inrichten. Wij denken dat dit een reflectie is van de algemene voorzichtigheid op de markten.

    Technische analyse

    De SPDR Bloomberg 1-3 Month T-Bill ETF (BIL) handelt momenteel op 91,80 dollar, dicht bij zijn 52-weekse hoogtepunt van 91,86 dollar, wat duidt op een sterke, stabiele prestatie. De iShares 0-3 Month Treasury Bond ETF (SGOV) noteert 100,51 dollar, eveneens dichtbij de 52-weekse top van 100,75 dollar. Beide ETF’s blijven binnen een zeer smalle bandbreedte bewegen, typisch voor fondsen die in kortlopende obligaties beleggen, en hun koersen liggen constant boven het 200-daags voortschrijdend gemiddelde.

    Marktsentiment

    Het brede marktsentiment, gemeten door de angst-en-hebzuchtmeter, staat op 67 van 100 punten (Greed) op 3 oktober om 05:01 Brusselse tijd. Dit duidt op een overwegend positieve stemming, ondanks de voorzichtige instroom in obligatie-ETF’s. De aanhoudende instroom in ETF’s met kortlopende obligaties, gecombineerd met de uitstroom uit meer volatiele sectoren zoals defensie en olie, suggereert dat beleggers tegelijkertijd rendement zoeken en risico’s willen beheersen.

    Fundamentele analyse

    De sterke instroom in BIL en SGOV is een direct gevolg van de stijgende rentevoeten, die kortlopende Amerikaanse staatsobligaties aantrekkelijker maken. Deze fondsen bieden een relatief veilige manier om te profiteren van hogere rendementen zonder veel koersrisico. De uitstroom uit de Global X Defense Tech ETF (SHLD) en de United States Oil Fund LP (USO) kan worden toegeschreven aan winstnemingen na eerdere stijgingen of zorgen over de mondiale economische vooruitzichten. Een daling in de olieprijs of een verminderde vraag naar defensie-uitgaven kan de koersen van deze ETF’s onder druk zetten.

    Bull- vs bear-scenario

    • Bull-scenario: Als de rente op Amerikaanse staatsobligaties hoog blijft of verder stijgt, zullen BIL en SGOV hun aantrekkingskracht behouden en mogelijk verdere instroom zien.
    • Bear-scenario: Een plotselinge daling van de rente, bijvoorbeeld door een economische recessie of een beleidswijziging van de centrale bank, kan de rendementen van deze obligatie-ETF’s onder druk zetten en leiden tot uitstroom.

    Wat betekent dit nu?

    De recente kapitaalverschuivingen tonen aan dat beleggers zorgvuldig afwegen tussen risico en rendement. De voorkeur voor kortlopende obligatie-ETF’s wijst op een zoektocht naar stabiliteit en inkomsten in de huidige macro-economische omgeving. Tegelijkertijd houden we de ogen open voor eventuele signalen die wijzen op een hernieuwde risicobereidheid, wat dan weer de uitstroom uit defensie en olie zou kunnen ombuigen.

  • IShares Obligatiefonds Ziet Uitstroom Van Ruim Honderd Miljoen Dollar

    IShares Obligatiefonds Ziet Uitstroom Van Ruim Honderd Miljoen Dollar

    Beleggers haalden op 12 september 102,5 miljoen dollar uit het iShares 3-7 Year Treasury Bond ETF (IEI). Dat komt neer op een daling van 0,8 procent in het aantal uitstaande aandelen van het fonds op weekbasis.

    Het iShares 3-7 Year Treasury Bond ETF (IEI), dat investeert in Amerikaanse schatkistobligaties met een looptijd van drie tot zeven jaar, heeft op 12 september een aanzienlijke uitstroom van kapitaal gekend. In totaal werd er voor ongeveer 102,5 miljoen dollar aan activa aan het fonds onttrokken, zo meldt BNK Invest. Deze beweging resulteerde in een daling van 0,8 procent in het aantal uitstaande aandelen, van 117,6 miljoen naar 116,7 miljoen stuks, op weekbasis.

    Deze uitstroom is een opmerkelijke ontwikkeling, aangezien obligatiefondsen de laatste tijd juist veel instroom zien. Zo registreerde de categorie ‘vastrentende waarden’ wereldwijd een instroom van 4,64 miljard dollar op één dag, aldus ETF Action, wat duidt op een groeiende interesse in dit type beleggingen. De uitstroom bij IEI lijkt hierdoor eerder een geïsoleerde gebeurtenis dan een brede trendbreuk.

    Wij zien vooral dat zulke significante bewegingen in individuele ETF’s vaak het gevolg zijn van portefeuillerebalanceringen door grote institutionele beleggers, eerder dan een verandering in het algemene marktsentiment. Een uitstroom van deze omvang bij een specifiek fonds, terwijl de bredere categorie floreert, wijst op een gerichte aanpassing.

    De koers van het IEI-fonds schommelt momenteel rond de 113,82 dollar. Over de afgelopen 52 weken bewoog de waarde zich tussen een dieptepunt van 112,259 dollar en een hoogtepunt van 119,57 dollar per aandeel. Hoewel de recente uitstroom de koers beïnvloedde, blijft de ETF binnen deze bandbreedte, wat een zekere stabiliteit suggereert te midden van de kapitaalbewegingen.

    Technische analyse

    De koers van het iShares 3-7 Year Treasury Bond ETF (IEI) staat momenteel op 113,82 dollar, dicht bij het 52-weekse dieptepunt van 112,259 dollar. Dit suggereert een potentiële steunzone rond dit niveau. Het 52-weekse hoogtepunt lag op 119,57 dollar, wat een weerstandszone vormt. Een doorbraak van de huidige koers onder het 52-weekse dieptepunt zou verdere neerwaartse druk kunnen veroorzaken, terwijl een herstel richting het 200-daags voortschrijdend gemiddelde, dat niet expliciet vermeld is maar boven de huidige koers zal liggen, een positief signaal zou zijn. De recente uitstroom van 102,5 miljoen dollar, een daling van 0,8%, duidt op een verhoogd verkoopvolume.

    Marktsentiment

    Het algemene marktsentiment voor vastrentende waarden, zoals obligaties, is momenteel positief, met een dagelijkse instroom van 4,64 miljard dollar in deze categorie. De Fear & Greed Index, gemeten op 3 oktober om 05:31, staat op 67 van de 100, wat duidt op ‘Greed’ in de bredere cryptomarkt. Hoewel dit specifiek gericht is op crypto, reflecteert het een algemeen risicobereid sentiment. De uitstroom bij IEI staat enigszins haaks op deze trend, wat kan wijzen op specifieke redenen voor herallocatie binnen de vastrentende portefeuille van beleggers, eerder dan een algemene desinteresse.

    Fundamentele analyse

    Het iShares 3-7 Year Treasury Bond ETF belegt in Amerikaanse schatkistobligaties. De recente uitstroom kan verband houden met macro-economische overwegingen, zoals verwachtingen over rentetarieven of inflatie. Als beleggers anticiperen op verdere renteverhogingen door de Amerikaanse centrale bank, kunnen obligaties met middellange looptijden minder aantrekkelijk worden. De algemene trend van instroom in vastrentende waarden wijst er echter op dat de vraag naar veiligere activa hoog blijft, wat de uitstroom bij IEI in een breder perspectief plaatst als een meer gerichte portefeuillewijziging dan een fundamentele verschuiving in de waardering van Amerikaanse staatsobligaties.

    Bull- vs bear-scenario

    • Bull-scenario: Als de renteverwachtingen stabiliseren of dalen, en de vraag naar veilige haven-activa toeneemt, kan de IEI-koers herstellen richting het 52-weekse hoogtepunt van 119,57 dollar.
    • Bear-scenario: Een verdere stijging van de rentetarieven of een algemeen pessimisme over de Amerikaanse economie kan leiden tot een daling onder het 52-weekse dieptepunt van 112,259 dollar.

    Wat betekent dit nu?

    De recente uitstroom bij het iShares obligatiefonds toont aan dat zelfs in een markt die in zijn geheel veel kapitaal aantrekt, individuele fondsen te maken kunnen krijgen met aanpassingen in beleggingsportefeuilles. Hoewel het algemene sentiment voor vastrentende waarden positief blijft, met significante instroom in de sector, kan de specifieke looptijd of samenstelling van een fonds leiden tot gerichte verkoop. Beleggers die overwegen in obligatie-ETF’s te stappen, doen er goed aan de specifieke kenmerken en looptijden van de onderliggende obligaties te bekijken, zeker gezien de aanhoudende onzekerheid over de toekomstige rentepolitiek en de mogelijke impact daarvan op de waarde van langere termijn obligaties.

  • Amerikaanse Tienjaarsrente Loopt Op Tot 5,28 Procent

    Amerikaanse Tienjaarsrente Loopt Op Tot 5,28 Procent

    De rentes op Amerikaanse staatsobligaties zijn verder gestegen, met de tienjaarsrente die nu boven de 5,2 procent noteert. Dit heeft directe gevolgen voor de hypotheekmarkt en beleggers die op zoek zijn naar inkomsten.

    De rente op tienjarige Amerikaanse staatsobligaties heeft in de eerste week van oktober 2026 de kaap van 5,283 procent gerond. Dit is een forse stijging ten opzichte van de 4,76 procent die eind augustus 2026 genoteerd werd, en zelfs de 4,17 procent van eind 2025. Deze ontwikkeling zet de obligatiemarkt onder druk en veroorzaakt ook een opwaartse beweging in de hypotheekrentes.

    De impact is meteen voelbaar op de Amerikaanse huizenmarkt. De gemiddelde nationale rente voor een dertigjarige hypotheek, gemeten door Freddie Mac, is gestegen naar 7,28 procent. Een week eerder lag dit nog op 7,03 procent en een jaar geleden op 6,34 procent. Dit is het hoogste niveau in drie jaar, wat het voor veel potentiële huizenkopers duurder maakt om te lenen.

    Wat de stijgende rente betekent

    De stijging van de obligatierentes is een tweesnijdend zwaard. Voor bestaande obligatiehouders en beleggers in obligatiefondsen betekent het doorgaans een daling van de waarde van hun portefeuille, aangezien obligatiekoersen en rentes omgekeerd evenredig bewegen. Philip van Doorn van MarketWatch merkt op dat dit een “moment van pijn” is voor deze beleggers, maar tegelijkertijd “een kans voor wie inkomsten wil genereren”. Dit laatste komt doordat nieuwe obligaties nu een hoger rendement bieden.

    Wij zien vooral dat deze trend een verschuiving teweegbrengt in de kapitaalstromen. Wanneer risicovrije beleggingen, zoals staatsobligaties, een aantrekkelijk rendement bieden, neemt de aantrekkingskracht van risicovollere activa zoals aandelen en, in mindere mate, cryptomunten af. Beleggers kunnen nu immers een degelijk rendement behalen zonder veel risico te nemen. Dit kan een rem zetten op de stijging van aandelenkoersen, die in 2026 nog relatief veerkrachtig waren met een rendement van 13 procent voor de S&P 500.

    Waarom de obligatierente stijgt

    De achterliggende redenen voor de stijgende obligatierentes zijn complex, maar wij kunnen deze duiden aan de hand van enkele cruciale factoren. Centrale banken, waaronder de Amerikaanse Federal Reserve, hebben de beleidsrentes verhoogd in een poging de inflatie te beteugelen. Dit heeft een kettingreactie veroorzaakt: hogere beleidsrentes leiden tot hogere rentes op leningen en obligaties.

    Bovendien speelt de marktverwachting een rol. Beleggers anticiperen op verdere renteverhogingen of langdurig hoge rentes, wat hen ertoe aanzet een hogere premie te eisen voor het uitlenen van hun geld op lange termijn. Ook de aanhoudende begrotingstekorten en de groeiende staatsschuld van de Verenigde Staten dragen bij aan de druk op de obligatierentes, aangezien de overheid meer moet lenen en daarvoor een hogere rente moet bieden om kopers te vinden.

    Impact op de bredere markt

    De stijgende rentes hebben een brede weerslag op de financiële markten. Voor bedrijven betekent hogere rente dat het duurder wordt om kapitaal aan te trekken, wat investeringen en bedrijfsgroei kan afremmen. Dit kan op zijn beurt de winsten van bedrijven drukken en de aandelenkoersen beïnvloeden. De verhoogde hypotheekrentes maken woningen minder betaalbaar, wat de huizenmarkt kan vertragen en de consumentenbestedingen kan drukken.

    Zelfs de cryptomarkt is niet immuun voor deze ontwikkelingen. Hoewel vaak gezien als een alternatieve beleggingsklasse, reageert ook crypto op veranderingen in het macro-economische klimaat. Wanneer de kosten van kapitaal stijgen, kan dit de instroom van nieuw geld in de cryptomarkt beïnvloeden. Wij zien bijvoorbeeld dat Bitcoin, ondanks een stijging van 9,5 procent over de afgelopen dertig dagen, momenteel een lichte daling kent van 0,2 procent in de laatste 24 uur, en 30 procent onder de recordkoers noteert. Dit was de stand op 3 oktober om 03:33. De algemene ‘Fear & Greed Index’ toont met een score van 67 (Greed) wel nog steeds een overwegend positief sentiment, maar aanhoudend hoge rentes kunnen dit sentiment op termijn temperen.

    Vooruitblik

    Het is nog onzeker hoe lang de obligatierentes zullen blijven stijgen en wanneer de Federal Reserve een ander beleid zal voeren. De markt blijft nauwlettend kijken naar inflatiecijfers, arbeidsmarktdata en de communicatie van centrale bankiers. Een langdurige periode van hoge rentes zou de economische groei kunnen temperen, terwijl een snelle daling van de inflatie en een versoepeling van het monetaire beleid de druk op de obligatierentes weer zou kunnen verlichten.

    Tot die tijd blijft de aantrekkelijkheid van vastrentende waarden groeien voor wie op zoek is naar inkomsten, maar blijft het een uitdaging voor de traditionele groei-activa zoals aandelen. De komende maanden zullen uitwijzen of de markten zich verder aanpassen aan dit nieuwe rentelandschap, of dat een kentering op til is.

  • Europese Beurzen Zakken Door Rentevrees, Franse Begroting Baart Zorgen

    Europese Beurzen Zakken Door Rentevrees, Franse Begroting Baart Zorgen

    De Europese aandelenmarkten sloten donderdag lager, terwijl de Franse tienjaarsrente het hoogste niveau in zestien jaar bereikte door onzekerheid over de nationale begroting.

    Waar de Europese beurzen de afgelopen weken nog een relatieve stabiliteit kenden, sloot de Stoxx Europe 600 donderdag 1,3 procent lager op 626,65 punten. Deze daling komt nadat hard oplopende rentes beleggers schrik aanjoegen. De Duitse DAX verloor een procent, de Franse CAC 40 ging 1,6 procent lager en de Londense FTSE 100 leverde 1,7 procent in. Vooral de Franse overheidsfinanciën dragen bij aan de onrust op de obligatiemarkten.

    De Franse tienjaarsrente naderde intussen de 5 procent, het hoogste niveau sinds 2008. Dit gebeurt terwijl de Franse premier Sébastien Lecornu de ontwerpbegroting van het land presenteerde, die hij door een verdeeld parlement moet loodsen. Analisten van ING zien de begroting voor 2027 het tekort weliswaar terugdringen tot 5 procent van het bruto binnenlands product (vergeleken met 5,4 procent in 2026), maar verwachten dat de staatsschuld desondanks zal stijgen tot 121,7 procent van het bbp.

    Volgens Allianz Global Investors draait het bij Franse staatsobligaties vooral om de betaalbaarheid van de schuld en de geloofwaardigheid van het begrotingsbeleid. Er is geen acuut risico dat Frankrijk zijn schuld niet kan aflossen, maar de financiële markten willen duidelijkheid over hoe de begroting op orde gebracht kan worden zonder de economische groei te schaden. Wij zien vooral dat deze onzekerheid over de aanpak van het begrotingstekort de obligatiemarkten onder druk houdt.

    De spread tussen de Franse en Duitse tienjaarsrente, die donderdag op 136 basispunten handelde, kan verder oplopen richting de 150 basispunten. De Europese Centrale Bank (ECB) zal waarschijnlijk niet ingrijpen, tenzij de onrust zich buiten Frankrijk verspreidt, zo stellen analisten. De stijgende rentes en onzekerheid over de Franse begroting contrasteren met de licht bemoedigende cijfers over de Europese industrie, die in september iets harder groeide dan verwacht. Ook aan de overkant van de oceaan waren de Amerikaanse economische cijfers positief, wat echter ook de speculatie over een nieuwe renteverhoging door de Federal Reserve aanwakkert.

    Deze bredere rentestijgingen wegen ook op de cryptomarkt, al zien we daar op korte termijn een ander beeld. Bitcoin noteert op 2 oktober om 04:32 uur 75.530 euro, een stijging van 2,4 procent in 24 uur en 10,0 procent over de afgelopen dertig dagen. Dit toont dat ondanks de bredere macro-economische druk, de digitale activa hun eigen dynamiek behouden. De Angst-en-hebzuchtmeter staat intussen op 72 van 100, wat duidt op een ‘Greed’-sentiment in de cryptomarkt, een teken dat beleggers nog steeds optimistisch zijn.

    De onrust in de traditionele markten vertaalde zich donderdag ook in de prestaties van individuele sectoren. Financiële waarden zoals Deutsche Bank, KBC en ING leverden meer dan 2 procent in. Luxe-aandelen als Hermès en LVMH stonden eveneens onder druk, met dalingen tussen de 0,7 en 2,7 procent. Enkel de stijgende olieprijzen zorgden voor een lichtpuntje, met Shell dat 0,8 procent won en BP dat 1,4 procent steeg.

    Wat betekent dit nu?

    De aanhoudende rentevrees en de onzekerheid rondom de Franse begroting creëren een volatiel klimaat voor Europese aandelen. Terwijl de Franse overheid probeert haar financiën op orde te krijgen, blijft de markt zoeken naar duidelijke signalen dat de economische stabiliteit niet verder wordt aangetast. Een verdere uitbreiding van de Frans-Duitse rentespread kan de druk op de eurozone opvoeren, wat de ECB mogelijk dwingt tot actie, al achten analisten dat nu nog niet waarschijnlijk.