Tag: obligaties

  • Financiële Planners Raden Diversificatie Aan Nu Amerikaanse Obligatierendementen Stijgen

    Financiële Planners Raden Diversificatie Aan Nu Amerikaanse Obligatierendementen Stijgen

    Nu de rente op Amerikaanse staatsobligaties vijf procent of meer bedraagt, overwegen steeds meer beleggers vastrentende waarden voor hun portefeuille. Experts waarschuwen echter voor de risico’s van een te eenzijdige aanpak.

    De rendementen op Amerikaanse staatsobligaties zijn de voorbije weken gestegen tot boven de vijf procent voor looptijden van vijf jaar en langer. Ook kortere looptijden leveren al hogere rentes op: een éénjarige Treasury bill noteerde recent een rendement van 4,55 procent, terwijl een driejarige obligatie 4,99 procent opbracht. Deze ontwikkeling, die de voorbije vijf jaar gestaag is opgebouwd vanuit de lage niveaus van de pandemie, zorgt voor een hernieuwde interesse in vastrentende waarden, vooral bij beleggers die zich voorbereiden op hun pensioen.

    Toch waarschuwen financiële planners dat beleggers die volledig inzetten op langetermijnobligaties kwetsbaar zijn voor inflatie en renteschommelingen. Een gegarandeerd jaarlijks inkomen van 110.000 euro op basis van twee miljoen euro aan obligaties mag dan aantrekkelijk klinken, de koopkracht kan door inflatie in twintig jaar tijd aanzienlijk worden uitgehold. Sean Lovinson, oprichter van Purpose Built, merkt op dat een nominaal rendement van 5,5 procent nu comfortabel aanvoelt, maar dat “compounding inflation” op de lange termijn de levensstijl stilletjes kan uithollen.

    Wij zien vooral dat de huidige rentestanden een strategische afweging vragen. De verleiding is groot om de hoge rentes op lange termijn vast te zetten, maar dat kan leiden tot een gebrek aan liquiditeit bij onverwachte uitgaven. Bovendien, als de rente verder zou stijgen, verliest een langetermijnobligatie in waarde op de secundaire markt. Mel Mattison, een financieel planner, gelooft dan weer niet dat de economie langdurig rentes van zes of zeven procent kan dragen, wat volgens hem tot een recessie en dalende rendementen zou leiden. Wij twijfelen of dergelijke uitspraken de werkelijkheid voldoende dekken, aangezien de economische situatie volop in beweging blijft.

    Een doordachte obligatiestrategie is daarom cruciaal, waarbij diversificatie een sleutelrol speelt. Financiële experts adviseren om te kijken naar de liquiditeitsbehoeften, de belastingschijf en de risicotolerantie. Kortlopende obligaties, met een looptijd van drie tot vijf jaar, zijn een populaire keuze onder vermogensbeheerders. Deze bieden de mogelijkheid om van de hogere rentes te profiteren en tegelijkertijd liquiditeit te behouden, aangezien de obligaties op pari waarde aflopen.

    Een andere veelgebruikte strategie is de ‘obligatieladder’, een portefeuille met staatsobligaties met uiteenlopende looptijden, bijvoorbeeld van één tot twintig jaar. Vincent DeCrow van RISE Investments legt uit dat dit een vergelijkbaar inkomensvoordeel oplevert, maar tegelijkertijd de risico’s van looptijd, liquiditeit en inflatie vermindert. Naarmate obligaties aflopen, komt er kapitaal vrij dat opnieuw kan worden geïnvesteerd tegen mogelijk hogere rentes. Daarnaast bieden ‘Treasury Inflation-Protected Securities’ (TIPS) en ‘Series I savings bonds’ (I-Bonds) bescherming tegen inflatie, doordat hun hoofdsom automatisch wordt aangepast aan de consumentenprijsindex.

    Het is ook belangrijk om aandelen niet volledig te negeren. Zelfs met een uitgekiende obligatiestrategie is een portefeuille die volledig uit vastrentende waarden bestaat, een risico, ongeacht de leeftijd van de belegger. Een evenwichtige portefeuille, bijvoorbeeld vijftig procent vastrentende waarden en vijftig procent aandelen, kan een goede start zijn voor gepensioneerden. De groeimogelijkheden van aandelen kunnen dienen als een extra inflatiehedge en bieden bovendien fiscale voordelen als de belegger in een hogere belastingschijf zit. Ook cryptomunten zoals Bitcoin (BTC), die op 1 oktober om 05:02 noteerde aan 73.696 euro, een stijging van 6,5 procent over de voorbije dertig dagen, kunnen een diversificatie-element zijn, al zijn ze van een totaal andere risicocategorie dan obligaties.

    Technische analyse

    De algemene trend voor obligatierendementen is stijgend, waarbij de 10-jarige Amerikaanse staatsobligatie recent een rendement van 5,290 procent noteerde. Dit niveau ligt significant boven het 200-daags voortschrijdend gemiddelde, wat duidt op een sterke bullish trend in de rentemarkt. De RSI voor obligatieprijzen, die omgekeerd correleert met rendementen, beweegt zich in de oversold-regio, wat historisch gezien kan leiden tot een tijdelijke stabilisatie of lichte correctie in rendementen. Het hoge handelsvolume bevestigt de sterke interesse en beweging in de markt.

    Marktsentiment

    Het marktsentiment is overwegend optimistisch, gestuwd door de hogere rendementen die obligaties bieden. De algemene Fear & Greed Index voor de cryptomarkt staat op 74 van 100, wat duidt op ‘Greed’. Hoewel deze index specifiek voor crypto is, reflecteert het een bredere risicobereidheid in de markt, waarbij beleggers op zoek zijn naar rendement. De instroom in vastrentende ETF’s is toegenomen, wat de groeiende interesse in obligaties onderstreept.

    Fundamentele analyse

    De stijgende obligatierendementen worden gedreven door de verwachting van aanhoudend hogere rentetarieven door centrale banken en aanhoudende inflatiedruk. De robuuste Amerikaanse economie draagt bij aan deze verwachting, wat de vraag naar veilige havens zoals staatsobligaties, zelfs met een relatief hoger risico op rentestijgingen, in stand houdt. De correlatie met de bredere markt is duidelijk: wanneer obligaties aantrekkelijker worden, kan dit kapitaal onttrekken aan risicovollere activa, zoals sommige aandelen of cryptomunten.

    Bull- vs bear-scenario

    • Bull-scenario: Indien de inflatie langer aanhoudt dan verwacht en centrale banken de rentetarieven verder verhogen, zullen de rendementen op obligaties verder stijgen, wat een aantrekkelijke inkomstenstroom biedt voor nieuwe beleggingen.
    • Bear-scenario: Een onverwacht snelle daling van de inflatie of een recessie zou de vraag naar obligaties kunnen doen toenemen, waardoor de rendementen dalen en de waarde van bestaande obligaties met vaste, lagere coupons afneemt.

    Wat betekent dit nu?

    De huidige hoge obligatierendementen bieden een unieke kans om stabiel inkomen te genereren, maar vereisen een genuanceerde aanpak. Beleggers doen er goed aan om hun portefeuille te spreiden en niet enkel op lange looptijden in te zetten, gezien de aanhoudende onzekerheid over inflatie en toekomstige rentebesluiten. De focus moet liggen op een gebalanceerde strategie die zowel inkomstenzekerheid als bescherming tegen inflatie en liquiditeitsrisico’s biedt, waarbij het wijselijk is om de volgende rentevergaderingen van de centrale banken nauwlettend in de gaten te houden.
  • Drie Amerikaanse ETF’s Krijgen Samen Ruim 1,1 Miljard Euro Aan Kapitaal

    Drie Amerikaanse ETF’s Krijgen Samen Ruim 1,1 Miljard Euro Aan Kapitaal

    Terwijl twee beursgenoteerde fondsen fors meer kapitaal aantrokken, moest één ander fonds een aanzienlijke uitstroom verwerken, wat de verschuivingen in het beleggerssentiment duidelijk maakt.

    De iShares National Muni Bond ETF (MUB) trok de afgelopen week ongeveer 324,5 miljoen euro aan, wat neerkomt op een stijging van 1,5 procent van het aantal uitstaande eenheden. Tegelijkertijd zag de State Street Utilities Select Sector SPDR ETF (XLU) een instroom van circa 386,7 miljoen euro, een toename van 1,8 procent van de uitstaande eenheden. Aan de andere kant verwerkte de Invesco S&P 500 Revenue ETF (RWL) een uitstroom van ongeveer 366,5 miljoen euro, een daling van 3,9 procent van het aantal uitstaande eenheden.

    Deze significante bewegingen in de Amerikaanse ETF-markt tonen een duidelijke verschuiving in het beleggersgedrag. De MUB, die investeert in nationale gemeentelijke obligaties, zag zijn uitstaande eenheden stijgen van 216,7 miljoen naar 219,9 miljoen. De XLU, gericht op nutsbedrijven, zag zijn eenheden toenemen van 516,3 miljoen naar 525,4 miljoen. Bij de RWL, die de S&P 500 volgt op basis van inkomsten, daalde het aantal eenheden van 78,25 miljoen naar 75,18 miljoen.

    Wij merken op dat deze cijfers, die we omgerekend hebben van de oorspronkelijke dollarbedragen, de dynamiek van de markt goed weergeven. De totale instroom in ETF’s op de Amerikaanse markt bedroeg onlangs 17,5 miljard dollar (ongeveer 16,1 miljard euro), waarbij vastrentende ETF’s 3,9 miljard dollar (ongeveer 3,6 miljard euro) aantrokken. Dit suggereert een toenemende voorkeur voor stabiliteit in een onzeker economisch klimaat, zoals we dat ook zien in de crypto-markt. Daar staat Bitcoin op 1 oktober om 06:01 uur op 73.900 euro, een stijging van 6,7 procent over de afgelopen dertig dagen, wat de aanhoudende trek naar alternatieve veilige havens illustreert.

    De onderliggende componenten van de XLU, waaronder Southern Company (SO), Constellation Energy Corp (CEG) en American Electric Power Co Inc (AEP), kenden kleine koersstijgingen. Dit kan deels de positieve instroom in de nutssector verklaren, die vaak als defensief wordt beschouwd in tijden van marktvolatiliteit. Bij de RWL daalden McKesson Corp (MCK), CVS Health Corporation (CVS) en Cencora Inc (COR) licht, wat mogelijk bijdroeg aan de uitstroom uit dit fonds.

    Technische Analyse

    De iShares National Muni Bond ETF (MUB) noteert momenteel op 110,00 dollar, dicht bij zijn 52-weekse dieptepunt van 109,92 dollar en ver verwijderd van het hoogtepunt van 118,04 dollar. De State Street Utilities Select Sector SPDR ETF (XLU) staat op 46,65 dollar, wat eveneens dicht bij de top van zijn 52-weekse bereik van 35,51 tot 47,80 dollar ligt. De Invesco S&P 500 Revenue ETF (RWL) handelt op 129,54 dollar, tussen zijn 52-weekse dieptepunt van 108,43 dollar en hoogtepunt van 135,88 dollar.

    Marktsentiment

    Het brede marktsentiment, afgemeten aan de crypto Fear & Greed Index, staat op 74 van 100, wat duidt op ‘Greed’. Dit staat in contrast met de voorzichtige instroom in obligatie- en nuts-ETF’s, wat kan wijzen op een gesplitst beleggerssentiment: enerzijds zoektocht naar veiligheid, anderzijds aanhoudend optimisme in risicovollere activa zoals crypto. Institutionele beleggers tonen een groeiende interesse in vastrentende waarden, terwijl particuliere beleggers mogelijk nog steeds de winsten in tech en crypto najagen.

    Fundamentele Analyse

    De focus op gemeentelijke obligaties (MUB) en nutsbedrijven (XLU) kan een reactie zijn op de huidige macro-economische onzekerheden, zoals inflatiedruk en rentestijgingen, die de aantrekkingskracht van stabiele inkomstenbronnen vergroten. Nutsbedrijven staan bekend om hun veerkrachtige inkomstenstromen, terwijl gemeentelijke obligaties vaak belastingvoordelen bieden. De uitstroom uit de RWL, die meer blootstelling heeft aan de bredere S&P 500, zou kunnen duiden op een terughoudendheid voor algemene aandelenblootstelling.

    Bull- vs bear-scenario

    • Bull-scenario: Verdere instroom in defensieve sectoren en obligaties stimuleert de MUB en XLU, waarbij een brede marktcorrectie de aantrekkingskracht op stabiliteit vergroot.
    • Bear-scenario: Een verbetering van het economische sentiment of een daling van de inflatie leidt tot een verschuiving terug naar groeiaandelen, waardoor de XLU en MUB onder druk komen te staan.

    Wat betekent dit nu?

    De recente flows in deze ETF’s reflecteren een voorzichtige houding bij beleggers die stabiliteit zoeken in een volatiele markt. De instroom in obligaties en nutsbedrijven duidt op een defensieve strategie, terwijl de uitstroom uit een breder aandelenfonds laat zien dat men selectiever wordt. We verwachten dat het sentiment de komende kwartalen sterk beïnvloed zal worden door de inflatiecijfers en de rentebesluiten van centrale banken, die de aantrekkingskracht van deze fondsen verder zullen bepalen.

  • WDP Zakt 4,1 Procent Na Kapitaalverhoging Van 400 Miljoen Euro

    WDP Zakt 4,1 Procent Na Kapitaalverhoging Van 400 Miljoen Euro

    De vastgoedinvesteerder WDP zag zijn aandeel woensdag aanzienlijk dalen op de Bel20, ondanks een succesvolle kapitaalronde en een vlakke markt. Beleggers schroeven ondertussen hun verwachtingen voor renteverhogingen terug.

    Het aandeel van vastgoedontwikkelaar WDP daalde woensdag met 4,1 procent naar 19,53 euro op de Bel20-index, die verder vlak noteerde op 5.645 punten. Deze koersdaling volgt op een succesvolle kapitaalverhoging van 400 miljoen euro, die het bedrijf dinsdag realiseerde door nieuwe aandelen te plaatsen tegen een uitgifteprijs van 19,40 euro per aandeel.

    De opgehaalde fondsen zijn bedoeld om investeringen te versnellen en de fusie met het Franse Argan te ondersteunen. Hoewel een kapitaalverhoging op lange termijn positief kan zijn voor de groei, verdunt het op korte termijn de waarde van bestaande aandelen, wat vaak leidt tot een tijdelijke koersdruk. De daling van WDP met 4,1 procent, net boven de uitgifteprijs, suggereert dat de markt dit effect direct inprijst, zelfs in een relatief stabiele marktomgeving.

    Renteverwachtingen Worden Teruggeschroefd

    De algemene markten reageerden ondertussen op signalen vanuit de Amerikaanse centrale bank. John Williams, voorzitter van de NY Fed, gaf dinsdag aan dat de Federal Reserve geen haast heeft met verdere renteverhogingen. Deze uitspraken deden de verwachting voor een renteverhoging volgende maand dalen van ongeveer 70 procent naar 45 procent, volgens de FedWatch-tool van CME.

    Deze teruggeschroefde verwachtingen zijn een opvallende verschuiving na een periode waarin centrale banken een havikachtige koers voerden. Volgens Justin Blekemolen, beleggingsspecialist bij Lynx, blijven beleggers zich echter positioneren voor een langere periode van hoge rentes, wat met name de obligatiemarkt onder druk zet. De dreiging van inflatie door geopolitieke risico’s in het Midden-Oosten versterkt deze zorgen over overheidsfinanciën wereldwijd.

    Kansen In Bedrijfsobligaties

    Ondanks de onzekerheid op de obligatiemarkt zien analisten ook lichtpunten. UBS merkte op dat hedgefondsen historisch gezien goed presteren tijdens renteverhogingscycli van de Federal Reserve, met positieve rendementen sinds 1994. Ook ING ziet kansen. Vincent Juvyns van ING wijst specifiek op bedrijfsobligaties en obligaties uit opkomende markten, vanwege hun hogere coupons en kortere looptijden vergeleken met staatsobligaties.

    Voor wat betreft de bredere crypto-markt, noteert Bitcoin (BTC) op 30 september om 11:31 uur 73.437 euro, een daling van 3,6 procent over de afgelopen zeven dagen. Ethereum (ETH) staat op datzelfde moment op 2.364 euro, een daling van 2,6 procent in dezelfde periode. De angst-en-hebzuchtmeter staat op 71 van 100, wat duidt op ‘hebzucht’ in de markt.

    Diversiteit In De Bel20

    Terwijl WDP daalde, waren er ook stijgers en dalers in de Bel20. Elia was de grootste stijger met bijna 2 procent winst, gevolgd door Umicore en AB InBev. Fagron won 1,8 procent. Aan de andere kant van het spectrum verloor Belysse 8,4 procent bij de small caps, en UCB daalde 0,8 procent, ondanks positieve studiedata over een nieuw medicijn.

    De markt blijft de komende dagen aandacht houden voor macro-economische cijfers, zoals Europese inflatiecijfers en de Amerikaanse banenrapporten die later deze week verwacht worden. Deze cijfers zullen de discussie over toekomstige rentebesluiten van centrale banken verder voeden en kunnen nieuwe bewegingen teweegbrengen op de financiële markten.

  • Obligatie-ETF AGG Komt In Oververkocht Gebied Terwijl Beleggers Vluchten

    Obligatie-ETF AGG Komt In Oververkocht Gebied Terwijl Beleggers Vluchten

    De iShares Core U.S. Aggregate Bond ETF (AGG) heeft op 28 september 2026 een Relative Strength Index (RSI) van 28,8 bereikt, wat duidt op een sterke verkoopgolf. Dit markeert een potentieel keerpunt voor de ETF, die nu aan de onderkant van zijn 52-weekse handelsbereik opereert.

    De iShares Core U.S. Aggregate Bond ETF (AGG) is op 28 september 2026 in een technisch oververkochte staat beland. De Exchange Traded Fund, die beleggers een brede blootstelling aan Amerikaanse obligaties biedt, sloot de dag af op 94,65 dollar, een daling van 0,49 procent, en noteerde een Relative Strength Index (RSI) van 28,8. Een RSI onder de 30 wordt door technische analisten doorgaans beschouwd als een signaal van oververkoop, wat kan wijzen op een mogelijke prijsrebound na intense verkoopdruk.

    Deze ontwikkeling komt na een periode van aanzienlijke druk op de obligatiemarkt. De AGG-koers bevindt zich nu nabij het laagste punt van zijn 52-weekse bereik, dat schommelt tussen 94,48 dollar en 101,46 dollar. De huidige daling reflecteert het bredere marktsentiment, waarbij beleggers obligaties van de hand doen, vaak als reactie op stijgende rentes of algemene ‘risk-off’-scenario’s in de markt.

    Wij zien hier vooral de impact van de recente macro-economische onzekerheid op de obligatiemarkt. Het feit dat een breed gespreide obligatie-ETF zoals AGG zo diep in oververkocht gebied duikt, toont aan hoe gevoelig deze activaklasse is voor veranderingen in het rentebeleid en de economische vooruitzichten. Een vergelijkbare obligatie-ETF, de WisdomTree Yield Enhanced U.S. Aggregate Bond Fund (AGGY), bereikte eerder, op 25 september 2026, ook al een RSI van 28,6, wat de algemene zwakte in de sector benadrukt. Dit staat in schril contrast met bijvoorbeeld de S&P 500, waarvan de RSI momenteel op 49,7 staat, wat een neutraler momentum aangeeft.

    Technische analyse

    De AGG staat met een RSI van 28,8 duidelijk in oververkocht gebied, wat historisch gezien de weg kan effenen voor een correctie opwaarts. Het huidige koersniveau van 94,65 dollar ligt dicht bij de 52-weekse ondergrens van 94,48 dollar, wat een kritiek steunniveau vormt. Een doorbraak onder dit niveau zou verdere dalingen kunnen inluiden, terwijl een herstel boven de 95 dollar het begin van een rebound kan markeren. Deze beweging gebeurt op een hoger volume dan gemiddeld, wat de intensiteit van de verkoopdruk onderstreept en tegelijkertijd kan duiden op een uitputting van de verkopers.

    Marktsentiment

    Het marktsentiment rond obligaties is momenteel overwegend negatief, gedreven door de verwachting van aanhoudend hoge rentes. De Fear & Greed Index voor de cryptomarkt staat op 73 van 100 (Greed), gemeten op 29 september om 02:03 (Brusselse tijd), wat een contrasterend beeld schetst met de vrees op de obligatiemarkt. Deze divergentie kan duiden op een verschuiving van kapitaal naar risicovollere activa, weg van de traditioneel veilige havens zoals obligaties. De aanhoudende uitstroom uit obligatiefondsen, die al eerder werd waargenomen bij vergelijkbare ETF’s, bevestigt dit negatieve sentiment.

    Fundamentele analyse

    Fundamenteel gezien wordt de obligatiemarkt beïnvloed door de inflatieverwachtingen en het monetaire beleid van centrale banken. Stijgende rentetarieven, bedoeld om inflatie te bestrijden, drukken direct op de waarde van bestaande obligaties. De AGG, als een breed obligatiefonds, is bijzonder gevoelig voor deze macro-economische trends. De recente zwakte in obligaties kan ook worden gekoppeld aan de verbreding van credit spreads, wat duidt op een hogere risicoperceptie voor bedrijfsobligaties die deel uitmaken van de portefeuille van de ETF. Dit alles wijst op een aanhoudende druk zolang de inflatie en rentes op hoog niveau blijven.

    Bull- vs bear-scenario

    • Bull-scenario: Een opwaartse beweging van de AGG is denkbaar als de RSI boven de 30 herstelt en de koers de 95 dollar doorbreekt, wat kan wijzen op een afname van de verkoopdruk en een zoektocht naar koopkansen.
    • Bear-scenario: Een verdere daling onder de 94,48 dollar, het 52-weekse dieptepunt, zou een voortzetting van de neerwaartse trend bevestigen, mogelijk gedreven door aanhoudend hoge rentes of een verslechterende economische outlook.

    Wat betekent dit nu?

    De status van AGG als oververkocht signaleert dat de verkoopgolf mogelijk zijn hoogtepunt bereikt heeft, al is een onmiddellijke ommekeer niet gegarandeerd. De combinatie van een extreem lage RSI en de nabijheid van het 52-weekse dieptepunt maakt dit een cruciaal moment voor de ETF. Beleggers zullen nauwlettend de ontwikkeling van de rentestanden en de inflatiecijfers volgen, aangezien deze de belangrijkste triggers zullen zijn voor een eventueel herstel of verdere daling in de komende periode.

  • Stijgende Olieprijzen Duwen De Goudprijs Met Ruim Drie Procent Omlaag

    Stijgende Olieprijzen Duwen De Goudprijs Met Ruim Drie Procent Omlaag

    De Amerikaanse dollar verstevigde zijn positie op de markt op 28 september 2026, terwijl edelmetalen zoals goud en zilver flink onderuitgingen. De belangrijkste drijfveer was een onverwachte stijging van de ruwe olieprijzen, die de inflatieverwachtingen aanwakkerde en de discussie over renteverhogingen opnieuw op scherp zette.

    Op 28 september 2026 kende de markt een opmerkelijke verschuiving: de dollarindex (DXY) steeg met 0,21 procent, terwijl de prijs van goud een daling van 3,44 procent liet optekenen. Deze beweging werd voornamelijk veroorzaakt door een significante stijging van de WTI-ruwe olieprijs met 2 procent, wat de inflatieverwachtingen deed toenemen en de kans op een renteverhoging door de Amerikaanse Federal Reserve vergrootte. Deze daling van 3,44 procent voor goud en 4,70 procent voor zilver brengt de edelmetalen naar hun laagste punt in anderhalve maand, een gevoelige klap voor hun status als veilige haven in tijden van onzekerheid.

    De versteviging van de dollar had ook een directe impact op de euro, die 0,23 procent in waarde daalde ten opzichte van de Amerikaanse munt. Dit ondanks het feit dat de tienjarige Duitse Bund-rente steeg naar een zeventienjarig hoogtepunt van 3,65 procent. De uitspraken van ECB-voorzitter Christine Lagarde, die een voorzichtige toon aansloeg over de toekomstige groei, droegen eveneens bij aan de zwakte van de euro. Wij zien vooral dat de markt anticipeert op verdere monetaire verstrakking, met een 68 procent kans op een renteverhoging van 25 basispunten door de Fed op de volgende FOMC-vergadering eind oktober, tegenover slechts 37 procent voor de ECB.

    De Japanse yen kende een lichte stijging tegen de dollar, gestimuleerd door speculaties over mogelijke interventie op de valutamarkt door Japan en de VS om de yen te ondersteunen. De stijging van de producentenprijzen in Japan in augustus, de snelste in meer dan twee jaar, voedde ook het idee dat de Bank of Japan een havikistische koers zou kunnen volgen. Echter, net als voor de euro, beperkte de stijging van de olieprijzen de winsten van de yen, aangezien Japan voor meer dan 90 procent afhankelijk is van energie-importen.

    Technische analyse

    De goudprijs heeft vandaag de belangrijke steunniveaus doorbroken, met een daling van 3,44 procent naar het laagste punt in anderhalve maand. Dit zet de koers ver onder het 50- en 200-daags voortschrijdend gemiddelde. De Relative Strength Index (RSI) duidt op een oververkochte status, wat historisch gezien kan leiden tot een kortstondige rebound. De daling gebeurde op een hoog handelsvolume, wat de kracht van de neerwaartse beweging bevestigt.

    Marktsentiment

    Het marktsentiment rond edelmetalen is overwegend negatief, gedreven door de sterkere dollar en de stijgende obligatierendementen. De angst-en-hebzuchtmeter voor crypto staat op 73 van 100 (Greed) op 29 september om 04:31, wat aangeeft dat beleggers elders nog steeds risicovolle activa opzoeken. De recente instroom in goud-ETF’s, die vandaag nog op een 6,75-maanden hoogtepunt stond, kan de verdere daling mogelijk vertragen, maar de huidige macro-economische wind blaast duidelijk in het nadeel van edelmetalen.

    Fundamentele analyse

    De fundamentele druk op goud en zilver komt voort uit de verwachting dat centrale banken hun monetaire beleid zullen verstrakken om de inflatie te bestrijden, aangewakkerd door de stijgende olieprijzen. Hoewel de vraag van centrale banken naar goud, met name die van de Chinese PBOC die in augustus voor de 22e maand op rij hun reserves uitbreidde, een ondersteunende factor blijft, weegt de algemene macro-economische context zwaarder. Hogere rentes maken het aanhouden van niet-renderende activa zoals goud minder aantrekkelijk, wat de correlatie met de bredere obligatiemarkt verklaart.

    Bull- vs bear-scenario

    • Bull-scenario: De goudprijs kan herstellen als de Federal Reserve een minder havikistische houding aanneemt dan verwacht, of als de geopolitieke spanningen escaleren, wat traditioneel leidt tot een vlucht naar veilige havens.
    • Bear-scenario: Verdere stijgingen van de olieprijs en een aanhoudend sterke dollar, in combinatie met hogere rentetarieven, zullen de goudprijs verder onder druk zetten richting nieuwe meerjarige dieptepunten.

    Wat betekent dit nu?

    De recente daling van goud toont aan hoe gevoelig de edelmetaalmarkt is voor veranderingen in inflatieverwachtingen en monetair beleid. Hoewel de technische indicatoren op een oververkochte situatie wijzen, wijst het algemene marktsentiment en de fundamentele analyse op aanhoudende tegenwind door de verwachte renteverhogingen. Beleggers doen er goed aan de komende vergaderingen van de Federal Reserve en de ECB nauwlettend in de gaten te houden, aangezien de uitkomst hiervan de richting voor edelmetalen in de nabije toekomst zal bepalen.

  • Amerikaanse Beurzen Sluiten Hoger, Olieprijs Zakt Door Iran-Deal Hoop

    Amerikaanse Beurzen Sluiten Hoger, Olieprijs Zakt Door Iran-Deal Hoop

    Beleggers reageren positief op mogelijke diplomatieke doorbraak tussen de VS en Iran, wat de energiemarkten en wereldwijde inflatieverwachtingen beïnvloedt. De stemming wordt getemperd door stijgende obligatierentes.

    Op vrijdag 25 september 2026 sloten de belangrijkste Amerikaanse aandelenindices hoger. De S&P 500 steeg met 0,51 procent, de Dow Jones met 0,93 procent en de Nasdaq 100 met 0,42 procent. Deze opwaartse beweging kwam er voornamelijk door een scherpe daling van de ruwe olieprijs, die met meer dan 2 procent zakte. De markt reageerde op groeiende hoop op een diplomatieke doorbraak tussen de Verenigde Staten en Iran, die zou kunnen leiden tot de heropening van de Straat van Hormuz. Tegelijkertijd bereikte de tienjarige Amerikaanse staatsobligatierente een nieuw negentienjarig hoogtepunt van 5,23 procent, wat de winsten op de aandelenmarkten temperde.

    De dalende olieprijs is een cruciaal element in de huidige marktdynamiek. Een mogelijke deal tussen de VS en Iran, waarbij Iran de Straat van Hormuz zou heropenen in ruil voor de opheffing van sancties en de vrijgave van bevroren activa, zou de wereldwijde olietoevoer aanzienlijk verhogen. Iran heeft een zevenpuntenplan voorgesteld om de vijandelijkheden te beëindigen, inclusief het beëindigen van alle vijandelijkheden, het vrijgeven van 12 miljard dollar aan bevroren activa, het opheffen van sancties op Iraanse olie en het opheffen van de marineblokkade. De Straat van Hormuz is een strategisch knelpunt waardoor een aanzienlijk deel van de wereldwijde olietransporten plaatsvindt. Een heropening vermindert de geopolitieke risicopremie op olie, wat doorgaans leidt tot lagere prijzen. Dit kan de inflatiedruk verlichten en centrale banken meer ruimte geven in hun monetair beleid, al blijft de New York Fed de noodzaak benadrukken om de inflatie naar het doel te brengen.

    De Impact Van Olie En Rente Op De Markt

    De hoop op een deal komt op een moment dat de oliemarkt al onder druk staat. De november-future voor WTI ruwe olie daalde met 2,33 procent, terwijl benzine-futures met 4,37 procent kelderden. Deze daling werd versterkt door een afname van de crude crack spread, wat raffinaderijen minder stimuleert om ruwe olie in te kopen. Daarnaast stijgt het aanbod van ruwe olie uit het Midden-Oosten, met Bloomberg-data die aantoont dat olietankers met een capaciteit van 12 miljoen vaten ruwe olie zich bevonden bij de Saoedische exportinstallaties. Saoedi-Arabië zag de export in augustus dalen tot ongeveer 3 miljoen vaten per dag, het laagste niveau in negen jaar, maar verwacht de belangrijke Oost-West pijplijn snel weer volledig operationeel te krijgen, die een capaciteit heeft van 7 miljoen vaten per dag. Dit alles draagt bij aan een neerwaartse druk op de prijzen.

    Niet alle signalen waren echter positief. De tienjarige Amerikaanse staatsobligatierente klom naar een negentienjarig hoogtepunt van 5,23 procent. Dit weerspiegelt de aanhoudende bezorgdheid over toekomstige renteverhogingen door de Federal Reserve. De markt prijst een kans van 64 procent in voor een renteverhoging van 25 basispunten tijdens de volgende FOMC-vergadering op 27 en 28 oktober. Hogere rentes maken obligaties aantrekkelijker ten opzichte van aandelen, wat de aandelenmarkt onder druk kan zetten. Tegelijkertijd kwamen er beter dan verwachte economische cijfers uit de VS: de orders voor kapitaalgoederen (exclusief defensie en vliegtuigen) stegen met 1,6 procent in augustus, tegenover een verwachte 0,6 procent, en het consumentenvertrouwen van de Universiteit van Michigan werd opwaarts herzien naar 48,1.

    Europese Reacties En De Rol Van De Dollar

    De Europese markten reageerden eveneens positief, zij het met enige terughoudendheid. De Euro Stoxx 50 sloot 0,48 procent hoger. De euro won 0,16 procent ten opzichte van de dollar. De verzwakking van de dollar en de dalende olieprijs zijn gunstig voor de eurozone, die grotendeels afhankelijk is van energie-import. De winsten van de euro werden echter beperkt door een onverwacht sterke daling van het Duitse GfK consumentenvertrouwen, dat in oktober naar een dieptepunt in vijf maanden zakte tot -30,6. De Europese Centrale Bank (ECB) wordt geacht een kans van 42 procent te hebben om de rente met 25 basispunten te verhogen tijdens de vergadering op 29 oktober.

    De dollarindex daalde met 0,32 procent, mede door de lagere olieprijs die de inflatieverwachtingen tempert en daarmee de noodzaak voor een agressief monetair beleid van de Fed vermindert. We zien vooral dat de yen scherp in waarde steeg ten opzichte van de dollar, met een daling van 1,07 procent voor USD/JPY. Dit kwam nadat Japanse functionarissen hun bezorgdheid uitten over de zwakke yen en de mogelijkheid van gecoördineerde interventie op de valutamarkten, een standpunt dat blijkbaar ook door de Amerikaanse president Trump wordt gedeeld.

    Fundamentele Krachten Achter De Aandelenmarkt

    Terwijl de bredere markt beweegt op macro-economische trends, waren er ook sectorspecifieke ontwikkelingen. Chipfabrikanten en AI-aandelen presteerden sterk. De iShares Semiconductor ETF (SOXX) steeg met meer dan 1 procent. Bedrijven als Microchip Technology en ON Semiconductor noteerden elk een stijging van meer dan 5 procent, terwijl NXP Semiconductors NV en Qualcomm meer dan 3 procent wonnen. Deze sterke prestaties onderstrepen het aanhoudende optimisme rond artificiële intelligentie en de vraag naar de benodigde infrastructuur.

    Aan de andere kant stonden cybersecurity-aandelen onder druk. Zscaler daalde met 10 procent na de aankondiging van een nieuwe Chief Revenue Officer. Ook Gen Digital en SentinelOne verloren meer dan 6 procent. Deze divergentie toont aan dat, zelfs in een algemeen positieve markt, specifieke bedrijfsnieuws of sectorale verschuivingen aanzienlijke impact kunnen hebben op individuele aandelen. Voor Block #9 zien wij hier een bevestiging van de selectiviteit die beleggers aan de dag leggen; de algemene trend is minder belangrijk dan de onderliggende fundamentals en het specifieke verhaal van een bedrijf.

    Wat Betekent Dit Voor Belgische En Nederlandse Beleggers?

    Voor Belgische en Nederlandse beleggers zijn de ontwikkelingen in de Amerikaanse en wereldwijde markten van groot belang. Lagere olieprijzen kunnen een positieve impact hebben op de inflatie in de eurozone, wat op zijn beurt de ECB minder reden geeft om de rente agressief te verhogen. Dit kan gunstig zijn voor de waardering van Europese aandelen en kan de druk op spaarders en huiseigenaren (met variabele rentes) verlichten. Een stabielere inflatie-omgeving geeft bovendien meer voorspelbaarheid voor ondernemers, wat investeringen kan stimuleren.

    De stijgende Amerikaanse obligatierentes zijn echter een tegenargument. Als de renteverschillen tussen de VS en Europa te groot worden, kan kapitaal richting de VS vloeien, wat de euro kan verzwakken en de Europese economie kan benadelen. We zien bijvoorbeeld dat de Bitcoin koers op 26 september om 02:01 uur op 73.804 euro staat, met een stijging van 3,6 procent over zeven dagen. Ethereum noteert 2.362 euro, een toename van 2,7 procent in diezelfde periode. De Fear & Greed Index staat op 74 (Greed), wat duidt op een algemeen optimistisch sentiment in de cryptomarkt, mogelijk gedreven door de bredere risicobereidheid als gevolg van de dalende olieprijzen en aandelenstijgingen.

    Bull- vs bear-scenario

    • Bull-scenario: Als de diplomatieke gesprekken tussen de VS en Iran succesvol zijn en de Straat van Hormuz daadwerkelijk volledig wordt heropend, kan de olieprijs verder dalen, wat de inflatiedruk wereldwijd significant verlicht. Dit zou centrale banken, inclusief de ECB, de ruimte geven om een minder restrictief monetair beleid te voeren, wat gunstig is voor zowel aandelen- als cryptomarkten.
    • Bear-scenario: Indien de onderhandelingen mislukken of escaleren, en de spanningen in het Midden-Oosten opnieuw toenemen, kan de olieprijs snel stijgen. In combinatie met aanhoudende hoge Amerikaanse obligatierentes en potentiële verdere renteverhogingen door de Fed, zou dit leiden tot een hogere inflatie, dalende aandelenkoersen en een verschuiving naar veiligere activa, wat ook de cryptomarkt kan raken.

    Wat betekent dit nu?

    De huidige marktbewegingen reflecteren een delicate balans tussen hoop en vrees. De hoop op een diplomatieke oplossing in het Midden-Oosten en de resulterende daling van de olieprijs bieden een welkome adempauze voor de wereldeconomie en de aandelenmarkten. Toch blijft de waakzaamheid geboden, vooral met het oog op de aanhoudend hoge rentes en de mogelijkheid van verdere monetaire verkrapping. De komende weken zullen cruciaal zijn, waarbij de voortgang van de onderhandelingen tussen de VS en Iran, alsook de besluiten van de Fed en de ECB, de richting van de markten verder zullen bepalen.

  • Deze Week Vloeide Meer Dan 800 Miljoen Euro Weg Uit Vier ETF’s

    Deze Week Vloeide Meer Dan 800 Miljoen Euro Weg Uit Vier ETF’s

    Grote verschuivingen in kapitaalstromen bij beursgenoteerde fondsen wijzen op een veranderend sentiment onder beleggers. Amerikaanse aandelen en langlopende obligaties verliezen terrein, terwijl goud en kortlopende schatkistobligaties aan populariteit winnen.

    Beleggers hebben de afgelopen week massaal kapitaal verplaatst tussen verschillende beursgenoteerde fondsen (ETF’s). Vier fondsen zagen gezamenlijk meer dan 800 miljoen euro (ongeveer 860 miljoen dollar) aan kapitaal wegvloeien, terwijl twee andere ETF’s bijna 900 miljoen euro (ongeveer 970 miljoen dollar) binnenhaalden. Deze substantiële verschuivingen, gerapporteerd door BNK Invest via Nasdaq, tonen aan dat het sentiment onder beleggers aan het veranderen is. Vooral de ProShares Ultra S&P500 ETF (SSO) en de iShares 10-20 Year Treasury Bond ETF (TLH) kregen te maken met aanzienlijke uitstromen, terwijl de iShares 1-3 Year Treasury Bond ETF (SHY) en de iMGP DBi Managed Futures Strategy ETF (DBMF) juist populairder werden.

    De grootste uitstroom trof de ProShares Ultra S&P500 ETF (SSO) op 25 september 2026, met een afname van ongeveer 365 miljoen euro (393,5 miljoen dollar) in uitstaande aandelen. Dit komt neer op een daling van 4,4 procent in het aantal aandelen, van 127,1 miljoen naar 121,5 miljoen. De ETF, die blootstelling biedt aan de S&P 500-index, zag tegelijkertijd enkele van zijn grootste onderliggende componenten, zoals Amazon, Broadcom en Meta, licht dalen in hun koers. Dit gegeven, gecombineerd met een 52-weekse koersrange tussen 48,63 dollar en 72,80 dollar, met een recente notering rond 70,31 dollar, suggereert een voorzichtige houding ten opzichte van de brede Amerikaanse aandelenmarkt.

    Ook obligatie-ETF’s werden geraakt. De iShares 10-20 Year Treasury Bond ETF (TLH) zag op dezelfde dag een uitstroom van ongeveer 225 miljoen euro (242,7 miljoen dollar), wat een daling van 2,2 procent van de uitstaande aandelen betekent. Het aantal aandelen daalde van 115,8 miljoen naar 113,2 miljoen. Dit fonds, dat zich richt op langlopende Amerikaanse staatsobligaties, bevindt zich met een huidige koers van 92,98 dollar dicht bij zijn 52-weekse dieptepunt van 92,95 dollar, tegenover een hoogtepunt van 105,465 dollar. De beweging wijst erop dat beleggers minder interesse hebben in langlopende obligaties, mogelijk vanwege de verwachting van aanhoudend hoge rentes of een vlucht naar kortere looptijden.

    Vlucht Naar Veiligheid En Kortere Looptijden

    Tegenover deze uitstromen stonden aanzienlijke instromen in andere fondsen. De iShares 1-3 Year Treasury Bond ETF (SHY) haalde op 11 november 2024 (let op de afwijkende datum in de bron) ongeveer 655 miljoen euro (705,8 miljoen dollar) binnen, een stijging van 3,2 procent in uitstaande aandelen. Het aantal aandelen steeg van 268,1 miljoen naar 276,7 miljoen. Dit fonds, dat investeert in kortlopende Amerikaanse schatkistobligaties, noteert momenteel 82,00 dollar, binnen een 52-weekse range van 80,91 dollar tot 83,30 dollar. Wij lezen dit als een duidelijke indicatie dat beleggers de voorkeur geven aan kortere looptijden, wellicht om het renterisico te beperken in een periode van economische onzekerheid en potentiële renteschommelingen.

    Een andere opvallende instroom was die in de iMGP DBi Managed Futures Strategy ETF (DBMF) op 25 september 2026, met een toename van circa 252 miljoen euro (272 miljoen dollar). Dit resulteerde in een stijging van 5,6 procent in uitstaande aandelen, van 149,175 miljoen naar 157,475 miljoen. DBMF, een managed futures ETF, presteert de laatste tijd goed, met een koers van 32,67 dollar, dicht bij zijn 52-weekse hoogtepunt van 32,795 dollar. Managed futures strategieën gedijen vaak in volatiele marktomstandigheden, wat de instroom kan verklaren als een zoektocht naar diversificatie en risicospreiding.

    Ook goud verloor aan populariteit. De SPDR Gold MiniShares Trust (GLDM) zag op 31 oktober 2024 (opnieuw een afwijkende datum in de bron) een uitstroom van circa 138 miljoen euro (149,1 miljoen dollar), wat een daling van 1,5 procent in uitstaande aandelen betekende. Het aantal aandelen daalde van 177,05 miljoen naar 174,35 miljoen. Met een koers van 54,48 dollar bevindt GLDM zich nog wel in de bovenste regionen van zijn 52-weekse range van 38,32 dollar tot 55,29 dollar. Deze uitstroom uit een goud-ETF is opvallend, aangezien goud doorgaans als veilige haven wordt beschouwd. Dit kan erop wijzen dat beleggers op dit moment minder behoefte voelen aan de bescherming die goud biedt, of dat andere ‘veilige’ activa zoals kortlopende obligaties de voorkeur genieten.

    De Context Van Deze Verschuivingen

    De verschuivingen in ETF-kapitaalstromen zijn een belangrijke indicator van het bredere marktsentiment. Wanneer beleggers massaal uit S&P 500-gerelateerde ETF’s stappen, kan dit duiden op een groeiende voorzichtigheid ten aanzien van de Amerikaanse aandelenmarkt, mogelijk gedreven door macro-economische zorgen zoals inflatie, rentestijgingen of een naderende recessie. Tegelijkertijd lijkt de voorkeur voor kortlopende obligaties en managed futures strategieën te wijzen op een defensievere houding, waarbij kapitaal wordt geparkeerd op plekken met een lager risico en potentieel voor diversificatie.

    Historisch gezien zien we dergelijke kapitaalbewegingen vaak tijdens periodes van hogere volatiliteit of wanneer de economische vooruitzichten onduidelijk zijn. Beleggers zoeken dan naar manieren om hun portefeuilles te beschermen tegen scherpe dalingen. De huidige markt wordt gekenmerkt door aanhoudende discussies over de inflatie en de reactie van centrale banken. De Amerikaanse Federal Reserve heeft bijvoorbeeld herhaaldelijk aangegeven de inflatie te willen bestrijden, wat kan leiden tot verdere renteverhogingen. Dit maakt langlopende obligaties minder aantrekkelijk, aangezien hun waarde doorgaans daalt bij stijgende rentes.

    De lichte dalingen in de koersen van techgiganten zoals Amazon en Meta, die deel uitmaken van de SSO, reflecteren mogelijk ook een bredere correctie in de technologiesector. Na een periode van sterke groei worden deze bedrijven nu kritischer bekeken, mede door strengere regelgeving en toenemende concurrentie. Wij zien vooral dat beleggers hier hun risicoblootstelling aan dergelijke aandelen willen verminderen, wat verder bijdraagt aan de uitstroom uit S&P 500 ETF’s.

    Wat Dit Voor Belgische En Nederlandse Beleggers Betekent

    Voor Belgische en Nederlandse beleggers zijn deze Amerikaanse kapitaalstromen zeker relevant. Hoewel de genoemde ETF’s primair op de Amerikaanse markt gericht zijn, beïnvloeden de bewegingen in de S&P 500 en de Amerikaanse obligatiemarkt de wereldwijde financiële markten, inclusief die in Europa. Europese aandelenmarkten, zoals de BEL 20 of de AEX, volgen vaak de trend van de Amerikaanse beurzen, zij het met enige vertraging of nuance. Een afname van risicobereidheid in de VS kan zich dus vertalen in een voorzichtiger sentiment bij ons.

    Daarnaast zijn veel Europese beleggers, direct of indirect via beleggingsfondsen en pensioenproducten, blootgesteld aan de Amerikaanse markt. Een verschuiving van kapitaal uit Amerikaanse aandelen-ETF’s kan op termijn de prestaties van breder georiënteerde portefeuilles beïnvloeden. De voorkeur voor kortlopende obligaties in de VS kan eveneens een voorbode zijn voor een vergelijkbare trend in de eurozone, waar de Europese Centrale Bank ook haar monetaire beleid aanpast aan de inflatie. Beleggers in Europese obligaties zouden dan ook een verschuiving naar kortere looptijden kunnen overwegen om renterisico te managen.

    De aanhoudende volatiliteit op de markt, zoals we die ook zien in de cryptomarkt, onderstreept het belang van een gediversifieerde portefeuille. Bitcoin, bijvoorbeeld, noteert op 26 september om 04:00 nog steeds 73.791 euro, wat een stijging van 6,8 procent over de afgelopen dertig dagen is, maar nog steeds 31 procent onder zijn recordkoers ligt. Dit toont aan dat ook in de crypto-wereld de koersen sterk kunnen schommelen en dat er veel onzekerheid blijft bestaan. De angst-en-hebzuchtmeter staat voor crypto op 74 van 100 (Greed), wat wijst op een overwegend positief sentiment, maar ook op potentieel voor oververhitting en correcties.

    Bull- vs Bear-scenario

    • Bull-scenario: Als de inflatie sneller dan verwacht afkoelt en centrale banken hun rentebeleid versoepelen, kunnen aandelen-ETF’s zoals SSO weer aantrekkelijker worden. Een terugkeer van kapitaal naar risicovollere activa zou dan de onderliggende aandelen en daarmee de ETF-koersen stuwen.
    • Bear-scenario: Indien de inflatie hardnekkig hoog blijft en centrale banken gedwongen zijn de rentes verder te verhogen, zullen langlopende obligaties en risicovolle aandelen onder druk blijven staan. Kapitaal zal dan blijven wegvloeien naar veiliger havens, zoals kortlopende obligaties of cash, en managed futures strategieën kunnen verder profiteren van de volatiliteit.

    Wat Betekent Dit Nu?

    De recente kapitaalstromen laten een duidelijke verschuiving in beleggersvoorkeuren zien: weg van de brede Amerikaanse aandelenmarkt en langlopende obligaties, en richting kortlopende schulden en alternatieve strategieën. Dit duidt op een defensievere houding, waarbij beleggers zich wapenen tegen aanhoudende inflatie en rentestijgingen. Europese beleggers doen er goed aan deze trends in de gaten te houden, aangezien ze een voorbode kunnen zijn voor bredere marktveranderingen. De volgende belangrijke trigger zal waarschijnlijk liggen in de komende inflatiecijfers en de reactie daarop van de centrale banken, die de richting voor de komende maanden verder zullen bepalen.

  • Zuid-Koreaanse KB Securities Zet Samenwerking Op Voor Tokenisatie Van Obligaties

    Zuid-Koreaanse KB Securities Zet Samenwerking Op Voor Tokenisatie Van Obligaties

    Een vooraanstaande Zuid-Koreaanse financiële instelling, KB Securities, heeft een samenwerkingsovereenkomst gesloten met Securitize en Optimism, gericht op de tokenisatie van financiële producten, met een reguleringsfase die in februari 2027 van start gaat.

    KB Securities, een van de grootste financiële dienstverleners in Zuid-Korea, heeft de handen ineengeslagen met blockchainplatform Securitize en het layer-2 netwerk Optimism. De drie partijen ondertekenden een Memorandum of Understanding (MOU) om de tokenisatie van obligaties en andere financiële producten te verkennen in de Aziatische natie. Dit initiatief, dat de introductie van een getokeniseerde obligatie en twee getokeniseerde fondsen beoogt, valt samen met de eerste reguleringsfase die in februari 2027 in Korea van start gaat.

    De samenwerking richt zich op het ontwikkelen van een ecosysteem voor digitale activa dat traditionele financiën (TradFi) en blockchain-technologie combineert. Securitize brengt zijn expertise in het uitgeven en beheren van digitale effecten mee, terwijl Optimism zijn blockchain-technologie inzet om de efficiëntie en transparantie van de getokeniseerde activa te waarborgen. Voor KB Securities betekent dit een strategische stap in de richting van innovatie en het aanboren van nieuwe markten binnen de digitale economie.

    Wij zien dit vooral als een signaal dat traditionele financiële giganten de potentieel van tokenisatie erkennen, zelfs met een relatief lange aanloop naar de volledige implementatie van regulering. De focus op obligaties en fondsen toont aan dat de sector zoekt naar manieren om liquide en efficiënte markten te creëren voor activa die voorheen minder toegankelijk waren. De keuze voor Optimism, een Ethereum layer-2 oplossing, benadrukt de groeiende voorkeur voor schaalbare en kostenefficiënte blockchain-infrastructuren binnen de institutionele wereld.

    De aankondiging komt in een periode waarin de cryptomarkt, ondanks recente schommelingen, een groeiende institutionele interesse ervaart. Zo noteert Bitcoin (BTC) op 23 september om 21:30 nog steeds op 74.144 euro, een stijging van 11,4 procent over de afgelopen zeven dagen, wat de aanhoudende trek naar digitale activa onderstreept. Een dergelijke samenwerking kan op termijn de markt verder volwassen maken en de kloof tussen traditionele en digitale financiën dichten.

    Wat betekent dit nu?

    De overeenkomst tussen KB Securities, Securitize en Optimism positioneert Zuid-Korea als een belangrijke speler in de evolutie van tokenisatie. Hoewel de volledige reguleringsfase nog enkele jaren op zich laat wachten, bereiden financiële instellingen zich nu al voor op de integratie van blockchain-technologie in hun kernactiviteiten. Dit kan leiden tot een efficiëntere kapitaalmarkt en nieuwe beleggingsmogelijkheden, zowel voor institutionele als particuliere beleggers, zodra het regelgevend kader volledig is uitgekristalliseerd.

  • Bitcoin Negeert Obligatierendementen Op Lange Termijn, Prijs Duikelt Door Recente Volatiliteit

    Bitcoin Negeert Obligatierendementen Op Lange Termijn, Prijs Duikelt Door Recente Volatiliteit

    Recente marktcijfers tonen aan dat Bitcoin op lange termijn onafhankelijk beweegt van obligatierendementen, maar kortstondige schommelingen in de obligatiemarkt kunnen wel degelijk de cryptokoers beïnvloeden.

    De koers van Bitcoin lijkt op lange termijn onverschillig voor stijgende obligatierendementen, zo blijkt uit een analyse van CoinDesk. Deze week zakte de cryptomunt nochtans van 87.200 dollar naar 83.500 dollar, een daling die samenviel met een toename van de volatiliteit op de obligatiemarkt.

    Analisten benadrukken dat de correlatie tussen de dagelijkse rendementen van Bitcoin en de Amerikaanse tienjaarsrente op negentig dagen slechts -0,18 bedraagt. Over een periode van 180 dagen is dit zelfs -0,06. Dit cijfer ligt dicht bij nul en duidt op een minimale tot onbestaande lineaire relatie. Volgens Lacie Zhang van Bitget Wallet biedt deze bijna nulcorrelatie een duidelijk voordeel voor portefeuilles, aangezien Bitcoin zich niet gedraagt als een traditioneel rentestijgingsgevoelig activum.

    De recente daling van Bitcoin’s koers, die op 24 september om 12:01 nog 73.186 euro noteerde en daarmee 2,7 procent lager stond dan een dag eerder, lijkt eerder te wijten aan de volatiliteit van de obligatiemarkt dan aan de rentestijging zelf. De MOVE Index, die de verwachte turbulentie in Amerikaanse schatkistpapier volgt, steeg op een dag met 21 procent tot 95 punten. Zo’n plotselinge piek in volatiliteit kan leiden tot een toename van risicoaversie en een tijdelijke impact hebben op risicovolle activa zoals Bitcoin.

    De bredere prestaties van Bitcoin ondersteunen het beeld van onafhankelijkheid. De munt steeg sinds 2021 met 191 procent en bereikte een recordprijs van 126.000 dollar vorig jaar oktober, zelfs terwijl de tienjaarsrente in verschillende landen, waaronder het Verenigd Koninkrijk en Frankrijk, met meer dan 500 basispunten steeg, en in de VS, Australië, Duitsland en Italië met meer dan 400 basispunten.

    Volgens Robin Brooks van het Brookings Institution hebben de rentestijgingen deze week vooral te maken met sterke Amerikaanse economische data, die de verwachtingen voor verdere renteverhogingen door de Fed aanwakkerden. Dit heeft met name landen met een hoge staatsschuld onder druk gezet, zoals Frankrijk en het Verenigd Koninkrijk. Zwitserland, met een federale schuld van slechts 16 procent van het BBP, wordt daarentegen steeds vaker gezien als een veilige haven. Voor Bitcoin blijft het verhaal eenvoudig: de krachten die de obligatiemarkten beïnvloeden, zoals fiscale geloofwaardigheid, groei en inflatie, lijken de koers van de cryptomunt op lange termijn niet te raken.

    Technische analyse

    Bitcoin’s koers beweegt momenteel onder zijn 50-daags voortschrijdend gemiddelde, wat duidt op een kortetermijnzwakte na de recente correctie. De Relative Strength Index (RSI) staat rond het midden, wat ruimte laat voor zowel verdere dalingen als herstel, zonder direct overbought of oversold te zijn. De koersdaling van deze week, van 87.200 dollar naar 83.500 dollar, vond plaats op een aanzienlijk handelsvolume, wat de validiteit van de neerwaartse beweging versterkt. Het eerstvolgende belangrijke supportniveau ligt rond 80.000 dollar, terwijl een weerstandsniveau zich bevindt bij de recente piek van 87.200 dollar.

    Marktsentiment

    Het marktsentiment rond Bitcoin blijft overwegend positief, met de Angst-en-hebzuchtmeter die op 24 september om 12:01 een stand van 71 van 100 (Greed) aangeeft. Ondanks de recente prijsdaling heeft de markt nog steeds een optimistische ondertoon, wat mogelijk de veerkracht van Bitcoin op langere termijn verklaart. De kortstondige piek in obligatievolatiliteit heeft weliswaar geleid tot een tijdelijke terugval, maar de bredere sentimentindicatoren tonen geen paniek of structurele verschuiving naar risicoaversie in de cryptomarkt.

    Fundamentele analyse

    De fundamentele argumenten voor Bitcoin blijven sterk, met een nadruk op zijn rol als inflatiehedge en gedecentraliseerd alternatief voor traditionele activa. De acceptatiegraad neemt gestaag toe, en regelgevende ontwikkelingen in verschillende regio’s, zoals de EU met MiCA, dragen bij aan de legitimiteit. De onafhankelijkheid van traditionele financiële markten, zoals de obligatiemarkt, wordt door analisten gezien als een kernwaarde. Deze eigenschap versterkt Bitcoin’s positie als een diversificatiemiddel, vooral in tijden van economische onzekerheid of monetaire beleidswijzigingen.

    Bull- vs bear-scenario

    • Bull-scenario: Indien Bitcoin het supportniveau van 80.000 dollar standvastig weet te verdedigen en de obligatievolatiliteit afneemt, kan de munt snel herstellen richting de 87.200 dollar.
    • Bear-scenario: Een doorbraak onder 80.000 dollar, gecombineerd met aanhoudende hoge volatiliteit op de obligatiemarkt, kan leiden tot verdere correcties richting 75.000 dollar.

    Wat betekent dit nu?

    De recente correctie van Bitcoin toont aan dat de munt wel degelijk gevoelig is voor kortetermijnverstoringen in de bredere financiële markten, met name als de volatiliteit hoog oploopt. Toch wijzen de langetermijncorrelaties en het aanhoudende ‘Greed’-sentiment erop dat de fundamentele aantrekkingskracht van Bitcoin als onafhankelijk activum intact blijft. Beleggers doen er goed aan om de macro-economische ontwikkelingen nauwlettend in de gaten te houden, maar ook te erkennen dat Bitcoin’s waardepropositie los staat van de dagelijkse schommelingen in obligatierendementen.

  • Obligatierente Drijft Amerikaanse Aandelenmarkten Naar Een Daling

    Obligatierente Drijft Amerikaanse Aandelenmarkten Naar Een Daling

    De vrees voor een nieuwe renteverhoging door de Federal Reserve heeft de Amerikaanse aandelenmarkten onder druk gezet. De rente op tienjarige Amerikaanse staatsobligaties klom naar 5,06 procent, een niveau dat sinds 2007 niet meer is gezien, wat de kans op verder monetair beleid aanscherpt.

    De Amerikaanse aandelenbeurzen kenden op 23 september 2026 een terugval, met dalingen voor de S&P 500, de Dow Jones Industrial Average en de Nasdaq 100. Deze beweging kwam nadat de rente op tienjarige Amerikaanse staatsobligaties steeg naar 5,06 procent, het hoogste niveau in negentien jaar. Tegelijkertijd nam de marktkans op een renteverhoging door de Federal Reserve tijdens de volgende vergadering toe van 53 naar 75 procent, wat de onzekerheid over de economische vooruitzichten vergrootte.

    De druk op de aandelenmarkten werd verder aangewakkerd door een stijging van de ruwe olieprijs met meer dan 1 procent. Hogere olieprijzen leiden doorgaans tot een toename van de inflatieverwachtingen, wat de Federal Reserve ertoe kan aanzetten om de rentetarieven verder te verhogen. Fed-bestuurder Michael Barr bevestigde deze verwachting met de uitspraak dat “verdere beleidsaanpassingen door de Fed waarschijnlijk nodig zullen zijn om ervoor te zorgen dat de inflatie tijdig naar het doel wordt teruggebracht”.

    Opvallend is dat de Amerikaanse S&P manufacturing PMI in september onverwacht sterk steeg met 3,1 punten tot 57,0. Dit is de snelste expansie in ruim vier jaar en wijst op een veerkrachtige economische activiteit, wat de argumenten voor een renteverhoging door de Fed verder versterkt. Wij zien hierin vooral de paradox van een sterke economie die, in de huidige context van inflatiebestrijding, de financiële markten juist zenuwachtig maakt.

    Sommige sectoren ontsnapten niet aan de algemene daling. Chipfabrikanten en bedrijven die infrastructuur voor artificiële intelligentie leveren, zagen hun koersen terugvallen, na eerdere forse winsten. Ook luchtvaartmaatschappijen en cruisemaatschappijen verloren terrein, onder meer door de gestegen brandstofkosten. Softwarebedrijven vormden echter een uitzondering en toonden veerkracht, met onder andere Palantir Technologies dat meer dan 4 procent steeg.

    De Organisatie voor Economische Samenwerking en Ontwikkeling (OESO) bracht enig positief nieuws door de groeiverwachting voor het Amerikaanse bbp in 2026 te verhogen van 2,0 naar 2,2 procent en de inflatieprognose voor datzelfde jaar te verlagen van 3,7 naar 3,6 procent. Deze aanpassing, hoewel klein, biedt een sprankje hoop dat de inflatiedruk mogelijk afneemt. In de Eurozone daarentegen verhoogde de OESO de inflatieverwachting voor 2026 van 2,8 naar 3,0 procent, wat duidt op aanhoudende prijsdruk.

    De spanning op de obligatiemarkten reflecteert een bredere onzekerheid. De Duitse tienjarige bundrente steeg met 7,6 basispunten naar 3,538 procent, terwijl de Britse giltrente met 8,0 basispunten opliep tot 5,318 procent. Ook de Europese Centrale Bank staat onder druk, met een kans van 58 procent op een renteverhoging van 25 basispunten tijdens haar volgende vergadering op 29 oktober. Deze gelijktijdige stijging van rentetarieven in zowel de VS als Europa toont aan dat de strijd tegen inflatie een globale prioriteit blijft, met alle gevolgen van dien voor de vermogensmarkten.

    Technische analyse

    De algemene trend voor de brede Amerikaanse beurzen toont een neerwaartse druk, gedreven door macro-economische onzekerheid. De S&P 500, Dow Jones Industrial Average en Nasdaq 100 daalden alle drie, wat duidt op een zwakke technische configuratie. De stijging van de tienjarige T-note rente naar 5,06 procent fungeert als een belangrijke weerstand voor aandelenkoersen. Voor crypto, bijvoorbeeld Bitcoin die op 24 september om 03:31 noteerde op 74.059 euro met een daling van 2,2 procent over 24 uur maar een stijging van 10,7 procent over 7 dagen, is de correlatie met traditionele markten complex. Hoewel de directe impact beperkt lijkt, kunnen hogere rentetarieven op termijn kapitaal weglokken uit risicovollere activa.

    Marktsentiment

    Het marktsentiment is overwegend voorzichtig, gevoed door de toenemende vrees voor verdere renteverhogingen. De stijging van de kans op een Fed-renteverhoging naar 75 procent draagt bij aan de nervositeit. Terwijl de angst-en-hebzuchtmeter voor crypto op 24 september om 03:31 met een score van 71 (Greed) nog optimistisch is, kan een aanhoudende neerwaartse trend op de traditionele markten dit sentiment beïnvloeden. Institutionele beleggers tonen terughoudendheid, wat zich vertaalt in een algemene afname van de risicobereidheid.

    Fundamentele analyse

    De fundamentele analyse wijst op een tweeslachtig beeld. Enerzijds is er de robuuste Amerikaanse S&P manufacturing PMI die een sterke economische activiteit aangeeft. Anderzijds zijn er de aanhoudende inflatiedruk en de hawkish commentaren van de Fed die hogere rentes voorspellen. De OESO-aanpassingen van de bbp-groei en inflatieverwachtingen voor de VS zijn licht positief, maar de verhoogde inflatieverwachting voor de Eurozone herinnert ons eraan dat de uitdagingen wereldwijd zijn. Dit macro-economische klimaat legt een hypotheek op de bedrijfswinsten en de waarderingen van activa.

    Bull- vs bear-scenario

    • Bull-scenario: Een onverwachte daling van de inflatiecijfers in de komende weken kan de Fed ertoe aanzetten minder agressief te zijn, waardoor de obligatierentes stabiliseren en een herstel van de aandelenmarkten mogelijk wordt.
    • Bear-scenario: Een verdere stijging van de inflatie of een onverwacht agressieve toon van de Fed kan de rente op staatsobligaties verder opdrijven, wat leidt tot aanhoudende druk op de aandelenmarkten en een mogelijke correctie.

    Wat betekent dit nu?

    De huidige marktdaling, aangewakkerd door de scherp stijgende obligatierentes en de toenemende kans op een Fed-renteverhoging, schetst een uitdagend beeld. De veerkracht van de economie, zoals blijkt uit de sterke PMI-cijfers, botst met de noodzaak om de inflatie te beteugelen. Beleggers kijken met argusogen naar de volgende FOMC-vergadering en de evolutie van de inflatiecijfers, die de richting voor de komende maanden zullen bepalen. De onzekerheid blijft groot, en een verdere periode van volatiliteit ligt in het verschiet.

  • SoftBank Aandeel Stijgt Met 5,1 Procent Na Succesvolle Financiering Voor AI-Investeringen

    SoftBank Aandeel Stijgt Met 5,1 Procent Na Succesvolle Financiering Voor AI-Investeringen

    De Japanse investeringsreus haalde 11,1 miljard dollar op via obligaties en onderhandelt over een extra lening van 9 miljard dollar, beide bestemd voor de financiering van zijn AI-ambities, waaronder een forse bijdrage aan OpenAI. Dit gebeurt terwijl de bredere Japanse techmarkt een inhaalbeweging maakt.

    Na de heropening van de Japanse markten, die gesloten waren voor de herfstvakantie, is het aandeel van SoftBank Group Corp. op donderdag 23 september 2026 met 5,1 procent gestegen naar een koers van ¥6.638. Deze stijging past in een bredere opleving van Japanse technologieaandelen, maar werd vooral aangezwengeld door een reeks positieve bedrijfsberichten van SoftBank zelf.

    De Japanse investeringsgigant rondde een belangrijke obligatie-uitgifte af ter waarde van 11,1 miljard dollar (ongeveer 10,4 miljard euro). Deze uitgifte, gericht op investeerders in dollars en euro’s, trok een vraag van meer dan 20 miljard dollar, wat de initiële omvang van de uitgifte bijna verdubbelde. De opbrengst is grotendeels bestemd voor een investering van 10 miljard dollar in de derde financieringsronde van OpenAI, een transactie die gepland staat af te sluiten op 1 oktober. Tegelijkertijd voert SoftBank gesprekken met Apollo Global Management om een bestaande lening te verhogen van 5,4 miljard dollar naar 9 miljard dollar, eveneens om de investeringen in OpenAI te ondersteunen. Deze financiële manoeuvres benadrukken het diepe institutionele vertrouwen in SoftBank’s AI-strategie en zorgen voor een aanzienlijke kapitaalinjectie in de ambitieuze AI-plannen van het bedrijf.

    De sterke vraag naar de obligaties, die de hoogste is voor een niet-financieel bedrijf uit Azië-Pacific en Japan, overtreft het record van 7-Eleven Inc. uit januari 2021 van 10,93 miljard dollar. Dit toont aan dat beleggers het potentieel van de AI-initiatieven van SoftBank en diens Vision Fund duidelijk zien. Wij zien vooral dat SoftBank met deze operaties zijn financiële slagkracht verstevigt om agressief in te zetten op artificiële intelligentie, een sector die in de Japanse technologiewereld steeds meer aandacht krijgt. Het is ook opvallend dat deze individuele prestatie van SoftBank plaatsvindt terwijl de bredere Nikkei 225-index met bijna 2 procent steeg, wat de gunstige marktomstandigheden voor techbedrijven in Japan onderstreept.

    Een ander positief punt was de definitieve goedkeuring van alle regelgevende instanties voor de overname van DigitalBridge, een deal ter waarde van ongeveer 4 miljard dollar. De afronding van deze overname staat tevens voor de deur, wat de portefeuille van SoftBank verder versterkt.

    Technische analyse

    Het aandeel van SoftBank heeft vandaag een stijging van 5,1 procent gekend, en sloot de dag af op ¥6.638. Over de afgelopen maand steeg de koers met 5,5 procent. De huidige koers ligt boven het 50-daags en 200-daags voortschrijdend gemiddelde, wat een bullish trend suggereert. De Relative Strength Index (RSI) bevindt zich in de neutrale zone, wat aangeeft dat het aandeel noch overkocht noch oververkocht is na de recente stijging. De koersbeweging gebeurde op een relatief hoog volume, wat de validiteit van de stijging ondersteunt.

    Marktsentiment

    Het marktsentiment rond SoftBank is overwegend positief, aangedreven door de succesvolle obligatie-uitgifte en de strategische focus op AI. De sterke vraag naar de obligaties, die de verwachte omvang verdubbelde, duidt op een robuuste beleggersappetijt voor de AI-gerelateerde financieringsbehoeften van het bedrijf. De gesprekken met Apollo Global Management over een verdere verhoging van een lening van 5,4 miljard dollar naar 9 miljard dollar, die de financiering voor OpenAI moet ondersteunen, versterken dit positieve sentiment nog. De bredere Japanse techmarkt toonde eveneens een positief beeld, wat een gunstige achtergrond creëert voor SoftBank. De Fear & Greed Index voor de algemene cryptomarkt staat op 71 van 100 (Greed), een stand van 24 september om 04:02, wat duidt op een algemeen optimistisch sentiment dat ook invloed kan hebben op risicovollere beleggingen zoals tech-aandelen met een sterke AI-focus.

    Fundamentele analyse

    SoftBank’s recente succes met het ophalen van kapitaal onderstreept de veerkracht van het bedrijf en zijn sterke positionering in de groeiende AI-sector. De toewijzing van 10 miljard dollar aan OpenAI toont de diepe betrokkenheid bij toonaangevende AI-ontwikkelingen. De recente overname van DigitalBridge voor 4 miljard dollar, die alle regelgevende goedkeuringen heeft gekregen, zal de portefeuille verder diversifiëren en versterken. Hoewel SoftBank in het verleden te maken had met volatiliteit door zijn grote investeringen, laat de huidige financieringsronde zien dat de markt vertrouwen heeft in de langetermijnvisie van Masayoshi Son, vooral met betrekking tot artificiële intelligentie. We zouden hier niet de waarde van Arm Holdings, de chip-ontwerper die cruciaal is voor AI-toepassingen, uit het oog verliezen als een belangrijke pijler onder SoftBank’s AI-strategie.

    Bull- vs bear-scenario

    • Bull-scenario: Als de investeringen in OpenAI en andere AI-initiatieven van SoftBank vruchten afwerpen en de waarde van hun portefeuille, inclusief Arm Holdings, significant stijgt, dan kan de koers verder omhoog.
    • Bear-scenario: Een negatieve ontwikkeling in de AI-sector, onverwachte tegenvallers bij OpenAI of een algemene terugval in de techmarkt kan de recente winsten van SoftBank tenietdoen.

    Wat betekent dit nu?

    De recente stijging van het aandeel van SoftBank en de succesvolle financieringsrondes bevestigen dat de markt positief reageert op de focus van het bedrijf op artificiële intelligentie. Beleggers die de sector volgen, zien in de overtekende obligatie-uitgifte een duidelijk signaal van vertrouwen in SoftBank’s strategische keuzes. De combinatie van sterke financiering en de focus op baanbrekende technologieën, zoals die van OpenAI, positioneert SoftBank om mogelijk verder te profiteren van de groei in de AI-markt, mits de uitvoering van de investeringen succesvol blijkt. De volgende belangrijke trigger zal waarschijnlijk de afronding van de OpenAI-investering op 1 oktober zijn.

  • Federal Reserve Pompt 40 Miljard Euro Per Maand In Markt, Terwijl Fed-Leden Verdeeld Zijn Over Renteverlagingen

    Federal Reserve Pompt 40 Miljard Euro Per Maand In Markt, Terwijl Fed-Leden Verdeeld Zijn Over Renteverlagingen

    De Federal Reserve startte op 12 december 2025 met een nieuw programma waarbij maandelijks voor 40 miljard dollar (ongeveer 36,5 miljard euro) aan Amerikaanse staatsobligaties (T-bills) wordt opgekocht. Deze injectie van liquiditeit in de financiële markten heeft een dempend effect op de dollar, die desondanks een lichte stijging van 0,05 procent liet zien.

    De beslissing om liquiditeit te verruimen staat haaks op de recente ‘hawkish’ commentaren van enkele prominente Federal Reserve-functionarissen. Austan Goolsbee, voorzitter van de Chicago Fed, en Jeff Schmid, voorzitter van de Kansas City Fed, spraken zich beiden uit voor een ‘bescheiden restrictief’ monetair beleid. Zij wijzen op aanhoudende inflatie en een veerkrachtige economie als redenen om niet te snel de rente te verlagen. Goolsbee merkte op dat de inflatie al 4,5 jaar boven de doelstelling ligt en dat vooruitgang de laatste maanden stagneert, wat hem deed twijfelen aan een renteverlaging.

    Aan de andere kant staat Anna Paulson, voorzitter van de Philadelphia Fed, die zich meer zorgen maakt over de zwakte op de arbeidsmarkt dan over inflatierisico’s. Haar ‘dovish’ opmerkingen versterken de druk op de dollar en de verwachting dat de Fed uiteindelijk toch de rente zal verlagen. Wij zien vooral dat deze interne verdeeldheid binnen de Fed de markt onzeker maakt over de toekomstige koers van het monetaire beleid. De beslissing om obligaties aan te kopen, ondanks de bezwaren van sommige leden, wijst op een poging om de economie te ondersteunen, zelfs als de inflatie nog niet volledig onder controle is.

    De markten houden momenteel rekening met een kans van 24 procent dat de Federal Open Market Committee (FOMC) de federal funds target range met 25 basispunten zal verlagen tijdens de vergadering van 27-28 januari. Dit is een aanzienlijk lagere inschatting dan wat we eerder zagen bij soortgelijke signalen, wat de afwachtende houding van de markt weerspiegelt. Wij denken dat dit vooral komt door de onvoorspelbaarheid rond de aanstelling van een nieuwe Fed-voorzitter, waarbij geruchten over een ‘dovish’ kandidaat onder de toekomstige Amerikaanse president Trump de dollar verder onder druk zetten.

    Wereldwijd zijn de centrale banken ondertussen druk bezig met hun eigen beleid. Zo werd de industriële productie in Japan voor oktober opwaarts herzien tot 1,5 procent maand-op-maand. De markt schat de kans op een renteverhoging door de Bank of Japan (BOJ) tijdens de volgende beleidsvergadering op 19 december in op 91 procent. In China bleven de goudreserves van de PBOC stijgen, met een toename van 30.000 ounces tot 74,1 miljoen troy ounces in november, de dertiende opeenvolgende maand van stijging. Dit toont aan dat centrale banken wereldwijd hun goudvoorraden blijven opbouwen, met een totale aankoop van 220 metrische ton in het derde kwartaal, een stijging van 28 procent ten opzichte van het tweede kwartaal. Deze diversificatie weg van de dollar kan op lange termijn verdere druk op de Amerikaanse munt uitoefenen.

    Technische analyse

    De dollarindex toonde vandaag een lichte stijging van 0,05 procent, ondanks de liquiditeitsinjectie van de Fed. Wij zien dat de koers zich momenteel beweegt in een bandbreedte, gedreven door tegengestelde signalen van de Federal Reserve. Belangrijke steun- en weerstandsniveaus zijn van cruciaal belang om de volgende beweging te voorspellen. Het 50-daags voortschrijdend gemiddelde blijft een belangrijke indicator voor de korte termijn trend, terwijl het 200-daags gemiddelde de langetermijnrichting aangeeft. Een doorbraak boven de weerstand zou kunnen duiden op een herstel van de dollar, terwijl een daling onder de steun verdere zwakte kan inleiden. Het handelsvolume is momenteel gemiddeld, wat geen duidelijke richting aangeeft.

    Marktsentiment

    Het marktsentiment rond de dollar is momenteel gemengd. De Fear & Greed Index voor crypto staat op 71 (‘Greed’) van de 100, wat duidt op een euforische stemming onder cryptobeleggers. Hoewel dit niet direct de dollar beïnvloedt, kan een sterker risicobereidheid in de cryptomarkt, zoals we zien met Bitcoin dat de afgelopen zeven dagen met 13,9 procent steeg naar 75.559 euro (stand van 23 september om 02:34), indirect leiden tot een verminderde vraag naar de dollar als veilige haven. De onzekerheid over het rentebeleid van de Fed zorgt voor een afwachtende houding onder traditionele beleggers. De instroom van institutionele fondsen in dollar-gerelateerde activa blijft volatiel, wat het gebrek aan een duidelijke consensus onder grote spelers bevestigt.

    Fundamentele analyse

    De fundamentele vooruitzichten voor de dollar zijn complex. Enerzijds ondersteunen de ‘hawkish’ opmerkingen van Fed-leden de dollar, omdat ze wijzen op een mogelijke voortzetting van een restrictief beleid om de inflatie te bestrijden. Anderzijds ondermijnt de liquiditeitsinjectie van 40 miljard dollar per maand en de mogelijkheid van een ‘dovish’ Fed-voorzitter onder een toekomstige Trump-administratie de waarde van de dollar. De divergentie in het monetaire beleid tussen de Fed en andere centrale banken, zoals de verwachte renteverhoging door de BOJ en de voltooiing van renteverlagingen door de ECB, voegt een extra laag van complexiteit toe. Wij zien dat de dollar op de korte termijn gevoelig zal blijven voor elke nieuwe verklaring van Fed-functionarissen en macro-economische cijfers.

    Bull- vs bear-scenario

    • Bull-scenario: De dollar zou kunnen stijgen als de inflatie hardnekkig hoog blijft en de Federal Reserve daardoor gedwongen wordt om een restrictiever beleid aan te houden dan de markt verwacht, mogelijk met verdere renteverhogingen in 2026.
    • Bear-scenario: Een verdere daling van de dollar is waarschijnlijk indien de Federal Reserve overgaat tot agressieve renteverlagingen, bijvoorbeeld onder druk van een zwakkere arbeidsmarkt of de aanstelling van een ‘dovish’ nieuwe voorzitter.

    Wat betekent dit nu?

    De dollar bevindt zich in een delicate positie, beïnvloed door de tegengestelde krachten van een injectie van liquiditeit en verdeelde meningen binnen de Federal Reserve. Terwijl de technische indicatoren een lichte stijging laten zien, wijst het marktsentiment op voorzichtigheid en onzekerheid. Fundamenteel zal de dollar vooral reageren op de verdere ontwikkeling van de inflatie en de arbeidsmarkt, en de daaruit voortvloeiende communicatie van de Fed. De interne discussie binnen de centrale bank zal de komende maanden cruciaal zijn voor de richting van de dollar.

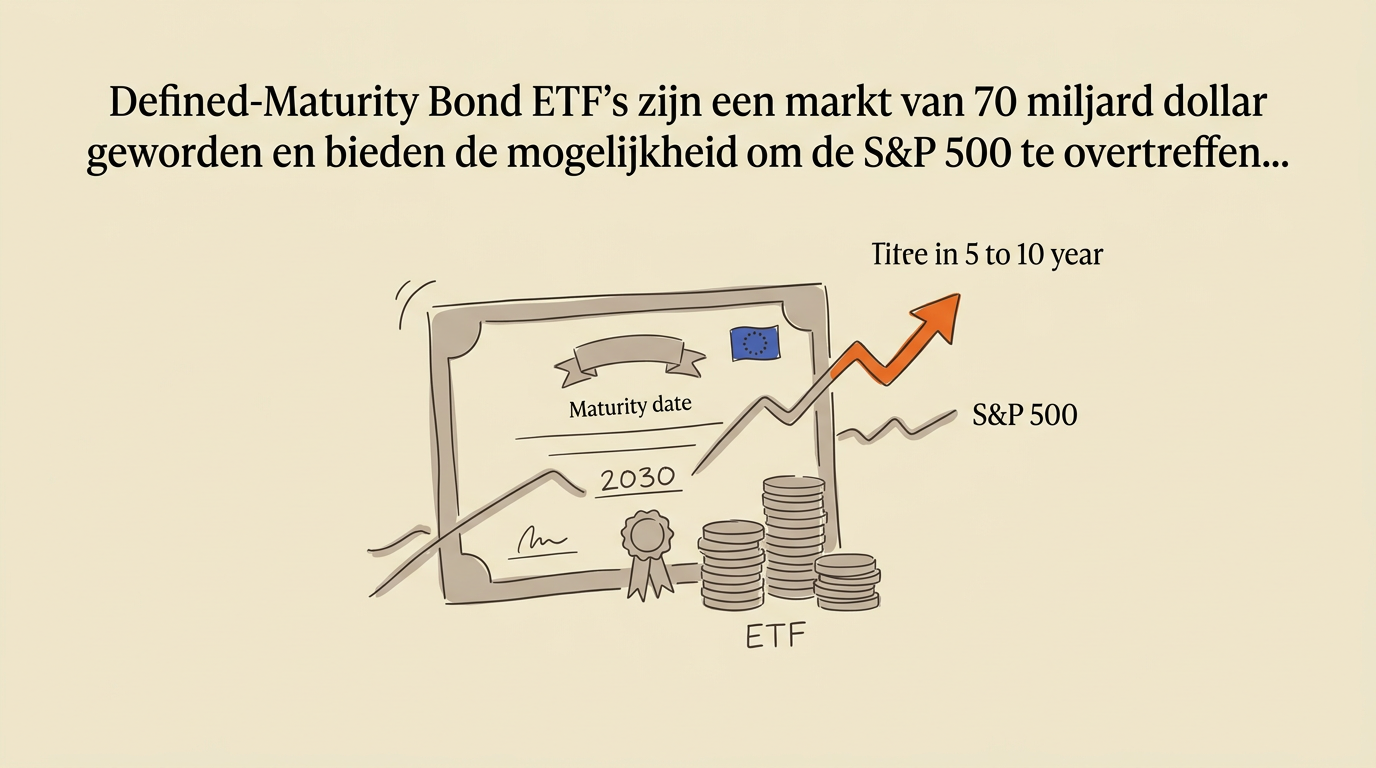
  • Obligatie-ETF’s Met Vaste Looptijd Kunnen S&P 500 Overstijgen, Markt Is 70 Miljard Dollar Waard

    Obligatie-ETF’s Met Vaste Looptijd Kunnen S&P 500 Overstijgen, Markt Is 70 Miljard Dollar Waard

    Rob Isbitts, een analist die gespecialiseerd is in ETF’s, ziet obligatie-ETF’s met een vaste looptijd als een kans voor beleggers om hogere rendementen te behalen dan de traditionele aandelenindex, vooral nu de rentes stijgen.

    Rob Isbitts, een gerespecteerd analist en voormalig beleggingsadviseur, schat in dat ETF’s die beleggen in obligaties met een vooraf vastgestelde looptijd de komende vijf tot tien jaar de S&P 500 kunnen overtreffen. De markt voor deze ‘defined-maturity bond ETF’s’ is inmiddels uitgegroeid tot een omvang van 70 miljard dollar, wat de groeiende interesse van beleggers in deze producten onderstreept.

    Deze ETF’s zijn ontworpen om het beleggen in obligaties te vereenvoudigen door obligaties met dezelfde vervaldatum te bundelen. Dit stelt beleggers in staat om efficiënt een ‘obligatieladder’ te construeren, waarbij ze obligaties kopen die op verschillende momenten vervallen. Het doel is om het duratierisico te beheren zonder de complexiteit van het handmatig volgen van individuele obligaties. Vanguard’s nieuwe BondBuilder Target Maturity ETF-serie, met een lage kostenratio van 0,08 procent (wat neerkomt op 8 dollar op een initiële belegging van 10.000 dollar), voedt deze trend verder.

    Waarom Obligatie-ETF’s Nu Aantrekkelijk Zijn

    De aantrekkingskracht van obligatiebeleggingen neemt toe, vooral nu de rentepercentages wereldwijd stijgen. Na jaren van lage rentes, die obligaties minder aantrekkelijk maakten, bieden deze nu weer rendementen van meer dan 5 procent. Dit maakt ze een interessant alternatief of aanvulling op aandelen, vooral in een periode waarin de aandelenmarkt onzekerheid kent. Veel nieuwe generaties beleggers hebben de obligatiemarkt de afgelopen decennia links laten liggen, maar de huidige marktomstandigheden dwingen hen opnieuw te kijken.

    Voor traditionele obligatiebeleggers was het beheren van duratierisico — het risico dat de waarde van een obligatie daalt door een rentestijging — altijd een complexe aangelegenheid. Defined-maturity bond ETF’s lossen dit op door beleggers een gestructureerde manier te bieden om dit risico te omzeilen. Ze bieden de mogelijkheid om een portefeuille te creëren die minder gevoelig is voor renteschommelingen als de ETF wordt aangehouden tot de vervaldatum.

    Risico’s En Valkuilen Voor Beleggers

    Hoewel defined-maturity bond ETF’s het beleggen in obligaties vereenvoudigen, zijn ze niet zonder risico’s. Rob Isbitts waarschuwt dat deze ETF’s geen risicovrije vervangers zijn voor spaarrekeningen of individuele Amerikaanse staatsleningen. Als beleggers de ETF verkopen vóór de liquidatiedatum – bijvoorbeeld tijdens een periode van stijgende rentes – kunnen ze nog steeds kapitaalverliezen lijden. De structuur levert pas het primaire voordeel op wanneer het product tot de uiteindelijke looptijd wordt aangehouden.

    Een treffend voorbeeld hiervan is de iShares 20+ Year Treasury Bond ETF (TLT). Dit fonds, dat belegt in Amerikaanse staatsobligaties met een looptijd van 20 tot 30 jaar, zag zijn activa in minder dan twee jaar verdrievoudigen van 20 miljard naar 60 miljard dollar. Tegelijkertijd daalde de koers van deze ETF met een derde van zijn waarde. Dit toont aan dat veel beleggers het verband tussen rentestijgingen en dalende obligatiekoersen niet goed begrepen, zo stelt Isbitts. Wij zien hier een duidelijke les: ook bij ‘eenvoudige’ beleggingsproducten is kennis van de onderliggende dynamiek cruciaal. De angst- en hebzuchtmeter, die op 20 september om 08:01 op 71 van 100 stond (Greed), toont aan dat beleggers vaak gedreven worden door emotie, wat de kans op misstappen vergroot bij het niet goed begrijpen van de risico’s.

    De Toekomst Van Obligatie-ETF’s

    Toch ziet Isbitts de potentie van deze ETF’s. Hij gelooft dat ze, mits zorgvuldig beheerd met een vooraf bepaalde strategie voor verschillende marktomstandigheden, een ‘sterke speler’ kunnen zijn in de opbouw van een obligatieportefeuille. Zijn eigen ‘Hedged Bond’-modelportefeuille, die uitsluitend uit ETF’s bestaat, gebruikt defined-maturity ETF’s als basis en vult deze aan met andere obligatie-ETF’s die profiteren van dalende, stijgende of zijwaartse rentes.

    De groeiende populariteit van deze producten, met een markt die al 70 miljard dollar waard is, wijst erop dat beleggers op zoek zijn naar manieren om hun risico’s te spreiden en rendement te genereren buiten de traditionele aandelenmarkten. Of deze obligatie-ETF’s daadwerkelijk de S&P 500 zullen overtreffen, hangt af van de evolutie van de rentes en de algemene economische omstandigheden, maar de mogelijkheid is zeker aanwezig. Het is een interessant alternatief voor beleggers die verder willen kijken dan enkel aandelen, zeker in een markt waar de Bitcoin koers, bijvoorbeeld, nog 35 procent onder zijn recordkoers noteert op 20 september om 08:01, wat de behoefte aan diversificatie benadrukt.

    Defined-Maturity ETF’s versus Traditionele Obligaties: Een Vergelijking

    Het onderscheid tussen defined-maturity ETF’s en traditionele, individuele obligaties is van belang. Individuele obligaties bieden, indien aangehouden tot de eindvervaldag, een voorspelbaar rendement en de teruggave van de hoofdsom. Defined-maturity ETF’s simuleren dit gedrag door hun portefeuille te laten ‘vervallen’ en de opbrengst aan de beleggers uit te keren. Dit in tegenstelling tot de meeste traditionele obligatie-ETF’s, zoals de eerder genoemde TLT, die continu obligaties kopen en verkopen om een bepaalde gemiddelde looptijd te handhaven, waardoor de koers continu fluctueert met de rentestand.

    Deze ETF’s bieden een middenweg tussen de eenvoud van een traditionele ETF en de controle van individuele obligaties. Ze zijn met name interessant voor beleggers die op zoek zijn naar inkomstenstromen met een beperkt risico op kapitaalverlies bij het aanhouden tot de vervaldatum, zonder de noodzaak om tientallen individuele obligaties te beheren. Of de markt voor deze producten de komende jaren verder zal blijven groeien en of ze hun belofte van S&P 500-overprestatie kunnen waarmaken, zal de tijd uitwijzen.

  • Honderden Miljoenen Euro’s Stromen Weg Uit Amerikaanse VLUE En SPSB ETF’s

    Honderden Miljoenen Euro’s Stromen Weg Uit Amerikaanse VLUE En SPSB ETF’s

    Beleggers trekken massaal geld terug uit de iShares MSCI USA Value Factor ETF en de SPDR Portfolio Short Term Corporate Bond ETF. De totale uitstroom bedraagt honderden miljoenen euro’s, wat de aandacht vestigt op hun onderliggende activa.

    De iShares MSCI USA Value Factor ETF, bekend onder de ticker VLUE, heeft recentelijk een aanzienlijke uitstroom van kapitaal gekend. Ongeveer 218,6 miljoen euro vloeide uit dit fonds, wat neerkomt op een daling van 1,8 procent in het aantal uitstaande aandelen. Tegelijkertijd zag ook de SPDR Portfolio Short Term Corporate Bond ETF (SPSB) een forse uitstroom van om en bij de 158,1 miljoen euro, goed voor een afname van 2,1 procent in uitstaande aandelen.

    Deze bewegingen markeren een opvallende trend voor beide beursgenoteerde fondsen, die elk beleggen in een specifieke categorie van de Amerikaanse markt. VLUE richt zich op Amerikaanse waardeaandelen, terwijl SPSB investeert in kortlopende bedrijfsobligaties. Een dergelijke uitstroom betekent dat beleggers hun posities in deze fondsen verminderen, wat vaak leidt tot de verkoop van de onderliggende activa door het ETF-management om aan de terugnames te voldoen.

    Beleggers Verkopen Waardeaandelen En Obligaties

    De iShares MSCI USA Value Factor ETF zag zijn uitstaande aandelen afnemen van 123,7 miljoen naar 121,45 miljoen. Dit had ook gevolgen voor enkele van de grootste onderliggende componenten. Zo daalde de koers van Intel Corp met 1,3 procent, Micron Technology Inc. met 1 procent en Ford Motor Co. met 3,4 procent. Voor VLUE is deze uitstroom een teken dat beleggers hun geloof in waardeaandelen, althans in deze specifieke selectie, tijdelijk kwijt zijn. Wij zien dit als een verschuiving in risicoperceptie, waarbij beleggers mogelijk minder geneigd zijn om in de meer traditionele ‘waarde’-segmenten van de markt te blijven.

    De SPDR Portfolio Short Term Corporate Bond ETF, die voornamelijk in kortlopende bedrijfsobligaties belegt, zag een daling van zijn uitstaande aandelen van 268,6 miljoen naar 263 miljoen. De uitstroom van 158,1 miljoen euro uit SPSB kan duiden op een verminderde vraag naar bedrijfsobligaties met een korte looptijd, mogelijk door een veranderend renteklimaat of een zoektocht naar hogere rendementen elders. Voor een fonds dat stabiliteit en een lager risicoprofiel nastreeft, is een dergelijke uitstroom toch opmerkelijk.

    Wat Betekent Dit Voor De Fondsen?

    Een uitstroom van deze omvang heeft directe gevolgen voor de kaspositie en de handelsstrategie van de ETF’s. Om aan de terugnames van aandelen te voldoen, moeten de fondsbeheerders een deel van hun onderliggende bezittingen verkopen. Dit kan op zijn beurt de koersen van die specifieke aandelen of obligaties onder druk zetten, zoals we zagen bij Intel, Micron en Ford. De netto activa onder beheer van de ETF’s krimpen hierdoor, wat de schaalvoordelen kan beïnvloeden en de liquiditeit in de onderliggende markten kan verminderen.

    Ter vergelijking, de totale dagelijkse instroom over alle activaklassen heen bereikte 50,7 miljard euro, waarbij aandelenfondsen goed waren voor 46,9 miljard euro van deze instroom. Dit toont aan dat er wel degelijk kapitaal in de markt beweegt, maar dat het zich concentreert in andere segmenten. De uitstroom bij VLUE en SPSB staat in contrast met de bredere, positieve trend die we recentelijk zagen in de ETF-markt, waar grote uitgevers zoals iShares en Schwab aanzienlijke instromen van respectievelijk 14,1 miljard en 13,8 miljard euro noteerden.

    Toekomstperspectieven En Marktvolatiliteit

    De recente dalingen voor de individuele aandelen die de VLUE ETF aanhoudt, zoals Intel Corp (met een daling van 1,3 procent), Micron Technology Inc. (1 procent) en Ford Motor Co. (3,4 procent), kunnen een voorbode zijn van verdere volatiliteit. De 52-weekse koersrange van VLUE lag tussen 87,70 euro en 107,31 euro, wat de recente handelsprijs van 96,44 euro in perspectief plaatst. De SPSB ETF, met een 52-weekse range tussen 27,62 euro en 28,17 euro en een recente koers van 28,14 euro, heeft relatief minder schommelingen gekend, wat past bij zijn obligatieprofiel.

    Beleggers die hun kapitaal terugtrekken uit deze ETF’s, reageren waarschijnlijk op macro-economische signalen of specifieke bedrijfsprestaties. De bredere ETF-markt, met een totale instroom van 50,7 miljard euro op dagbasis, laat zien dat kapitaal niet stilzit, maar zoekt naar kansen. Het is de kunst om te begrijpen waar de stromen heen gaan en waarom. Wat de cryptomarkt betreft, zien we een gemengd beeld. Bitcoin noteert 70.533 euro op 20 september om 04:30, een stijging van 4,9 procent over zeven dagen. Dit toont aan dat er nog steeds een aanzienlijke vraag is naar digitale activa, zelfs in periodes van uitstroom uit traditionele fondsen.

    De Rol Van De Belegger

    Voor de belegger is het cruciaal om deze dynamiek te begrijpen. ETF’s zijn niet zomaar passieve mandjes; hun samenstelling verandert constant door in- en uitstromen, wat de koersen van de onderliggende activa kan beïnvloeden. De recente gebeurtenissen rond VLUE en SPSB onderstrepen dat zelfs ogenschijnlijk stabiele beleggingsproducten onderhevig zijn aan de grillen van de markt. Het is een voortdurende afweging tussen risico en rendement, waarbij elke kapitaalverschuiving een verhaal vertelt over de heersende marktsentimenten.

    Zal de uitstroom uit deze fondsen aanhouden, of zullen beleggers opnieuw de weg naar waarde-aandelen en kortlopende obligaties vinden? De tijd zal het leren, maar de huidige cijfers geven alvast een duidelijk signaal.

  • 5 Procent Nadert Amerikaanse Schatkistrente, Nasdaq 100 Stijgt Door AI-Aandelen

    5 Procent Nadert Amerikaanse Schatkistrente, Nasdaq 100 Stijgt Door AI-Aandelen

    De Amerikaanse aandelenmarkten tonen een verdeeld beeld nu de rente op staatsobligaties blijft stijgen en de olieprijs boven de 100 dollar per vat blijft. Toch vinden AI-gerelateerde aandelen de weg omhoog.

    De financiële markten navigeren door woelig water na het rentebesluit van de Amerikaanse centrale bank (FOMC). De 10-jarige schatkistrente in de Verenigde Staten staat nu op 4,998 procent, een niveau dat de psychologisch belangrijke grens van 5 procent bijna aantikt. Deze stijging van de obligatierendementen oefent druk uit op de aandelenmarkten, die een gemengd beeld laten zien.

    Terwijl de S&P 500 en de Dow Jones Industrial Average deze week een lichte daling kenden van respectievelijk 0,43 procent en 1,86 procent, toonde de Nasdaq Composite veerkracht met een stijging van 0,23 procent. Deze divergentie wijst op een sectorrotatie, waarbij technologie- en AI-gerelateerde aandelen de klappen beter opvangen dan rentegevoelige cyclische waarden.

    Olieprijs en inflatie houden de Fed in de greep

    De prijs van WTI-ruwe olie noteert deze week boven de 100 dollar, op 100,77 dollar per vat. Dat is een stijging van 0,70 procent op weekbasis en maar liefst 75,49 procent op jaarbasis. Deze hoge olieprijs compliceert de inflatieberekeningen van de Fed aanzienlijk. De stijgende energieprijzen jagen de inflatie aan en beperken de manoeuvreerruimte van de centrale bank, die een “hoger voor langer” beleid lijkt te hanteren. Dit betekent dat de rente mogelijk langer hoog blijft dan eerder gedacht, wat de markten nerveus maakt.

    Daarnaast droeg zwakker dan verwachte Amerikaanse economische data bij aan de marktstemming. De industriële productie daalde in augustus onverwacht met 0,3 procent op maandbasis, de grootste daling in tien maanden. Dit alles samen zorgt ervoor dat analisten wijzen op de dominantie van de obligatiemarkt over de aandelenmarkt. Wij zien vooral dat de markt nog steeds de nasleep van de Fed-communicatie verwerkt. Ook de goudprijs, traditioneel een veilige haven, stijgt licht met 0,27 procent deze week, ondanks de hogere rendementen op staatsobligaties. Dit kan duiden op aanhoudende geopolitieke risicopremies.

    AI-aandelen en crypto zorgen voor lichtpuntjes

    Midden in de algemene onzekerheid bieden de AI-sector en cryptomunten een opvallend contrast. Chipmakers en AI-infrastructuurbedrijven presteren sterk, wat de Nasdaq 100 een weekhoogtepunt bezorgde. Aandelen als Broadcom en Lam Research stegen met meer dan 3 procent. Ook cryptogerelateerde aandelen zaten in de lift na berichten dat de Amerikaanse toezichthouder SEC stappen onderneemt om digitale versies van effecten toe te staan.

    Strategie, een bedrijf met grote Bitcoin-reserves, zag zijn aandeel met meer dan 9 procent stijgen. Ook Coinbase Global, een van de grootste crypto-beurzen, klom met meer dan 6 procent. Zelfs de Bitcoin-koers, die op 19 september om 06:00 70.611 euro noteerde, toont een stijging van 5,0 procent over de afgelopen zeven dagen en 17,1 procent over dertig dagen. Dat is een significant herstel, terwijl de bredere markt worstelt. Deze ontwikkelingen illustreren dat bepaalde segmenten van de markt, gedreven door technologische innovatie en potentieel voor nieuwe financiële infrastructuur, zich afzetten tegen de macro-economische tegenwind.

    Wat brengt de komende week?

    De financiële wereld kijkt reikhalzend uit naar de komende week. De koers van de 10-jarige schatkistrente blijft een cruciale indicator; een definitieve doorbraak boven de 5 procent zou vooral tech-aandelen onder druk kunnen zetten. Daarnaast staat er een belangrijke top gepland tussen de Amerikaanse president Trump en de Chinese president Xi op 24 september, die de financiële markten sterk kan beïnvloeden.

    De uitkomst van die top, met onderwerpen als handel, AI-bestuur en zeldzame aardmetalen, wordt gezien als een van de belangrijkste kortetermijnkatalysatoren. Een constructieve dialoog kan leiden tot een opluchtingsrally, terwijl een escalatie van de spanningen de huidige risicoaversie kan versterken. Ook de evolutie van de olieprijs blijft van belang, want elke daling kan de inflatieverwachtingen temperen.