Tag: obligaties

  • Dollar Stijgt Met 0,12 Procent Terwijl Centrale Banken Renteverhogingen Overwegen

    Dollar Stijgt Met 0,12 Procent Terwijl Centrale Banken Renteverhogingen Overwegen

    De Amerikaanse dollar wint terrein, gestimuleerd door stijgende obligatierentes en een zwakkere aandelenmarkt. Tegelijkertijd bereiden de Federal Reserve, de Europese Centrale Bank en de Bank of Japan zich voor op mogelijke renteverhogingen, wat de financiële markten wereldwijd beïnvloedt.

    De Amerikaanse dollarindex (DXY00) is vandaag met 0,12 procent gestegen, een beweging die vooral te danken is aan de oplopende rentes op Amerikaanse staatsobligaties en de dalende aandelenkoersen. Deze factoren versterken de aantrekkingskracht van de dollar als veilige haven. Ook de stijgende olieprijzen, die een zeswekelijks hoogtepunt bereikten, wakkeren de inflatieverwachtingen aan. Dat kan de Federal Reserve ertoe aanzetten om de rente verder te verhogen, wat de dollar doorgaans ten goede komt.

    Toch kende de dollar ook een terugval na enkele tegenvallende Amerikaanse economische cijfers. De ISM-index voor de verwerkende industrie daalde in augustus naar 54,6, lager dan de verwachte 55,2. De bouwuitgaven krompen in juli met 0,5 procent en het aantal openstaande vacatures (JOLTS) steeg minder dan verwacht. Desondanks blijft de kans op een renteverhoging door de Fed groot: de markten schatten de waarschijnlijkheid van een verhoging met 25 basispunten op de volgende FOMC-vergadering op 65 procent.

    Europa en Japan Volgen Nauwgezet

    Ook in Europa staat de rente onder druk. De euro daalde licht ten opzichte van de dollar, mede door zwakke economische data zoals een onverwachte daling van de Duitse detailhandelsverkopen met 3,4 procent in juli, de grootste daling in vijf jaar. De inflatie in de eurozone steeg in augustus met 3,3 procent op jaarbasis, het snelste tempo in bijna drie jaar. Dit voedt de verwachting dat de Europese Centrale Bank (ECB) zal ingrijpen. De markten houden rekening met een kans van 99 procent op een renteverhoging van 25 basispunten tijdens de volgende beleidsvergadering van de ECB op 10 september.

    In Japan kreeg de yen het zwaar te verduren en zakte naar een laagste punt in een maand tegenover de dollar. De stijgende Amerikaanse obligatierentes en de hogere olieprijzen, die nadelig zijn voor het energie-afhankelijke Japan, wogen op de munt. Ondanks een verbetering van het consumentenvertrouwen en hogere kapitaaluitgaven in het tweede kwartaal, blijft het renteverschil met de VS een zwaktepunt voor de yen. De Bank of Japan (BOJ) hanteert nog steeds een beleidsrente van 1,00 procent, aanzienlijk lager dan de 3,50 tot 3,75 procent van de Fed. De kans op een renteverhoging door de BOJ in september of oktober wordt echter steeds groter, met een waarschijnlijkheid van 94 procent voor een verhoging van 25 basispunten op de vergadering van 18 september.

    Goud en Zilver Onder Druk

    De edelmetalen, zoals goud en zilver, staan vandaag voor de derde opeenvolgende sessie onder druk en bereikten hun laagste punt in anderhalve week. De sterkere dollar en de wereldwijd stijgende obligatierentes maken het aanhouden van edelmetalen minder aantrekkelijk. Ook hier spelen de hogere inflatieverwachtingen en de mogelijke renteverhogingen door centrale banken een rol, wat doorgaans negatief is voor goud en zilver. We zien dat de goudprijzen nog wel enige steun vinden in de aanhoudende vraag van centrale banken, zoals de Chinese centrale bank die in juli voor de eenentwintigste maand op rij haar goudreserves met 640.000 ounces (ongeveer 20 ton) uitbreidde.
  • Goudprijs Zakt Naar Tweewekelijks Dieptepunt Terwijl Fed-Rentehike Dichterbij Komt

    Goudprijs Zakt Naar Tweewekelijks Dieptepunt Terwijl Fed-Rentehike Dichterbij Komt

    De goudprijs daalde dinsdag voor de derde dag op rij, gedrukt door stijgende obligatierentes en een toenemende verwachting van een renteverhoging door de Amerikaanse centrale bank.

    De goudprijs heeft dinsdag een tweewekelijks dieptepunt bereikt, na een daling voor de derde opeenvolgende sessie. De oorzaak ligt bij een wereldwijde verkoopgolf op de obligatiemarkten, die de rentes naar het hoogste niveau sinds 2008 stuwde. Tegelijkertijd schatten handelaren de kans op een renteverhoging door de Federal Reserve deze maand op bijna 70 procent.

    Comex-goud voor decemberlevering zakte met wel 2,4 procent tot 4.374,10 dollar per ounce in New York. Later op de dag stabiliseerde de prijs rond 4.398,90 dollar, een daling van 1,8 procent. Spotgoud noteerde 1,7 procent lager op 4.362,57 dollar (ongeveer 4.020 euro). Deze driedaagse daling is de langste verliesreeks voor het edelmetaal sinds begin juli. Ook zilver kreeg het zwaar te verduren: Comex-zilver voor decemberlevering daalde met 3,2 procent tot 64,83 dollar per ounce, om later te herstellen tot 65,48 dollar (ongeveer 60 euro), een daling van 2,3 procent.

    Stijgende Rentes En Fed-Commentaar

    De druk op de goudprijs komt voornamelijk van de obligatiemarkt. De rente op tienjarige Amerikaanse staatsobligaties bleef rond 4,77 procent, terwijl het Britse equivalent met 16 basispunten steeg tot 5,22 procent. Stijgende rentes en een sterkere dollar zijn doorgaans nadelig voor goud, aangezien het metaal geen rendement oplevert. De Brent-olieprijs steeg dan weer boven de 92 dollar per vat, door hernieuwde spanningen in het Midden-Oosten die de zorgen over olietransporten via de Straat van Hormuz aanwakkeren.

    Fed-bestuurder Michael Barr verklaarde dinsdag dat de centrale bank klaar moet zijn om de rentes te verhogen als de inflatie niet afneemt. Hij waarschuwde dat de prijsdruk verankerd kan raken na meer dan vijf jaar boven de doelstelling. Dit volgde op commentaar van voorzitter Kevin Warsh, die eerder aangaf dat de Fed nog “werk te doen” heeft op het vlak van inflatie. Wij zien vooral dat de markt deze uitspraken interpreteert als een duidelijke voorbode van verdere monetaire verkrapping, wat de aantrekkelijkheid van goud als veilige haven vermindert.

    Mijnbedrijven En Indiase Vraag

    De daling van de goudprijs heeft ook de aandelen van goudmijnbedrijven geraakt. Eldorado Gold daalde met 3,2 procent, Agnico Eagle met 2,8 procent en Gold Fields met 2,5 procent. Dit ondanks een sterke augustusmaand voor de sector, waarin de NYSE Arca Gold Miners Index met 33 procent steeg, de beste augustus sinds minstens 1994. Dat was meer dan drie keer de stijging van de goudprijs zelf, die in augustus ongeveer 10 procent won, de beste maand sinds januari.

    Ook aan de vraagzijde neemt de druk toe. De Indiase premier Narendra Modi heeft zijn burgers dinsdag voor de tweede keer dit jaar opgeroepen om geen goud te kopen, tenzij strikt noodzakelijk. Een groeiend handelstekort en een zwakkere roepie zetten de Indiase economie onder druk. Goud is na olie India’s grootste importproduct, en de import steeg in de eerste vier maanden van het fiscale jaar met meer dan 32 procent ten opzichte van een jaar eerder. Het handelstekort van het land liep in juli op tot bijna 32 miljard dollar (ongeveer 29,5 miljard euro), het hoogste niveau sinds januari. Ondanks de recente terugval, staat zilver nog steeds 59 procent hoger dan twaalf maanden geleden en goud 25 procent.

  • Beleggers Bepalen Juiste Mix Tussen Aandelen En Obligaties Met Leeftijd Als Richtlijn

    Beleggers Bepalen Juiste Mix Tussen Aandelen En Obligaties Met Leeftijd Als Richtlijn

    De zoektocht naar de ideale portefeuilleverdeling tussen aandelen en obligaties is een constante voor elke belegger. Een veelgebruikte vuistregel stelt dat je leeftijd een belangrijke indicator is voor het aandeel obligaties in je portefeuille.

    De vraag hoe je de juiste balans vindt tussen aandelen en obligaties is cruciaal voor beleggers. Het gaat erom een portefeuille samen te stellen die past bij je persoonlijke situatie en financiële doelen. Een algemeen aanvaarde richtlijn suggereert dat je leeftijd een sleutelrol speelt bij het bepalen van het percentage obligaties in je beleggingsmix. Zo zou je je leeftijd als percentage obligaties kunnen aanhouden, wat betekent dat een dertigjarige belegger ongeveer 30 procent obligaties in zijn portefeuille heeft, en een zestigjarige 60 procent.

    Deze vuistregel, vaak de ‘100 min leeftijd’-regel genoemd voor aandelen, is echter geen ijzeren wet. Wij zien vooral dat het een startpunt is voor discussie, eerder dan een definitief antwoord. De regel gaat ervan uit dat je risicobereidheid afneemt met de leeftijd, wat in veel gevallen klopt. Jongere beleggers hebben doorgaans een langere beleggingshorizon en kunnen daardoor meer risico dragen, omdat ze meer tijd hebben om eventuele verliezen te compenseren. Oudere beleggers daarentegen, die dichter bij hun pensioen staan, hebben vaak minder tijd en willen hun opgebouwde vermogen beschermen, waardoor een groter aandeel obligaties, die doorgaans minder volatiel zijn, logisch is.

    Risicoprofiel En Beleggingshorizon Cruciaal

    Naast leeftijd zijn er nog andere factoren die de verdeling tussen aandelen en obligaties beïnvloeden. Je persoonlijke risicoprofiel is hierin van groot belang. Sommige beleggers zijn van nature voorzichtiger, ongeacht hun leeftijd, en verkiezen een lager risico. Anderen zijn bereid meer risico te nemen voor potentieel hogere rendementen. Wij zouden hier niet blind varen op enkel de leeftijd, maar ook kijken naar je comfortniveau met schommelingen op de markt. Obligaties bieden over het algemeen meer stabiliteit en een voorspelbaar rendement, terwijl aandelen meer groeipotentieel hebben, maar ook grotere prijsschommelingen kennen.

    De beleggingshorizon speelt eveneens een significante rol. Iemand die belegt voor een doel over dertig jaar, zoals pensioen, kan een agressievere portefeuille met meer aandelen aanhouden dan iemand die over vijf jaar een huis wil kopen. De tijd die je hebt om te beleggen, bepaalt hoeveel risico je kunt dragen. Een langere horizon geeft de mogelijkheid om tijdelijke dalingen uit te zitten en te profiteren van het herstel van de markt. Een kortere horizon vraagt om meer voorzichtigheid en een groter aandeel in minder volatiele activa.

    Diversificatie En Periodieke Herweging

    Diversificatie is een ander sleutelwoord. Het spreiden van je beleggingen over verschillende activaklassen, sectoren en regio’s vermindert het totale risico van je portefeuille. Binnen de obligaties kun je bijvoorbeeld kiezen voor staatsleningen, bedrijfsobligaties of obligaties uit opkomende markten, elk met hun eigen risico- en rendementsprofiel. Bij aandelen is spreiding over verschillende sectoren en geografische gebieden eveneens van belang. Een goed gediversifieerde portefeuille kan beter bestand zijn tegen marktschokken.

    Tot slot is periodieke herweging van je portefeuille essentieel. Na verloop van tijd kunnen de waardes van je aandelen en obligaties verschuiven, waardoor de oorspronkelijke verhouding verandert. Door je portefeuille regelmatig te herwegen – bijvoorbeeld jaarlijks – breng je de verdeling terug naar je gewenste mix. Dit betekent dat je winstgevende activa verkoopt en minder goed presterende activa bijkopen, wat ook een vorm van risicobeheer is. Het is een dynamisch proces dat vraagt om regelmatige aandacht, maar wij zien dat dit cruciaal is om op koers te blijven met je financiële doelen.

  • Ierland Sluit Cryptomunten Uit Van Nieuwe Belastingvriendelijke Beleggingsrekeningen Vanaf 2027

    Ierland Sluit Cryptomunten Uit Van Nieuwe Belastingvriendelijke Beleggingsrekeningen Vanaf 2027

    De Ierse overheid lanceert in 2027 nieuwe beleggingsrekeningen met fiscale voordelen, maar cryptomunten worden daarvan geweerd. De reden: ze worden als ‘zeer complex en risicovol’ beschouwd.

    Ierland zet een stap richting een nieuw beleggingskader, maar laat cryptomunten daarbij links liggen. Vanaf tweeëntwintig zevenentwintig zullen Ierse burgers toegang krijgen tot belastingvriendelijke beleggingsrekeningen, maar de overheid heeft besloten dat digitale activa zoals Bitcoin en Ethereum niet in aanmerking komen. Deze beslissing volgt de aanbevelingen van de Europese Commissie, die cryptomunten bestempelt als ‘zeer complex en risicovol’.

    De nieuwe rekeningen, die in oktober tweeëntwintig zesentwintig verder worden uitgewerkt in de Ierse begroting, zijn bedoeld om retailbeleggers aan te moedigen meer te investeren. Momenteel houden Ierse huishoudens maar liefst achtendertig procent van hun financiële activa aan in contanten en deposito’s, terwijl het Europees gemiddelde rond de dertig procent ligt. De overheid wil dit patroon doorbreken door beleggen aantrekkelijker te maken.

    Fiscale Voordelen En Vereenvoudiging

    De nieuwe beleggingsrekeningen zullen een drempel kennen waaronder geen belasting verschuldigd is. Boven die drempel wordt jaarlijks een laag, vast tarief toegepast op de gemiddelde waarde. Dit is een aanzienlijke verandering ten opzichte van de huidige ‘deemed-disposal’-regel, die bepaalde beleggingen elke acht jaar als verkocht beschouwt en onrealiseerde winsten belast tegen achtendertig procent. Deze regel zal niet van toepassing zijn op de nieuwe rekeningen.

    De Ierse overheid wil ook de administratieve last voor beleggers verlichten. De aanbieders van de rekeningen zullen de belastingberekening en -aangifte rechtstreeks met de Ierse belastingdienst, de Revenue Commissioners, afhandelen. Dit betekent dat beleggers zelf minder papierwerk hebben. Er is geen minimale inleg, geen verplichte houdperiode en de rekeningen kunnen zonder fiscale gevolgen tussen aanbieders worden overgedragen.

    Wat Mag Wel?

    Hoewel crypto de deur gewezen wordt, zijn er wel degelijk veel beleggingsmogelijkheden binnen de nieuwe regeling. De lijst van toegestane activa omvat:

    • Aandelen: Beursgenoteerde aandelen.
    • Obligaties: Vastrentende waardepapieren.
    • ETF’s: Beursgenoteerde fondsen.
    • Beleggingsfondsen: Retailbeleggingsfondsen.
    • Verzekeringsproducten: Op verzekeringen gebaseerde beleggingsproducten.

    De Europese Commissie heeft in september tweeëntwintig vijfentwintig al een aanbeveling gedaan om ‘zeer risicovolle en complexe derivaten en crypto’ uit te sluiten, tenzij het gaat om getokeniseerde versies van financiële instrumenten die anders wel in aanmerking zouden komen. Ierland volgt deze lijn nu duidelijk. Het toont aan dat de regulatoren in Europa nog steeds een voorzichtige houding aannemen ten opzichte van de integratie van digitale activa in traditionele financiële producten, zeker als het om fiscale stimulansen gaat. Wij zien dit als een signaal dat een bredere acceptatie van crypto in fiscaal voordelige beleggingsproducten nog even op zich laat wachten in de Europese Unie.

  • Citrini Research Ziet Fed En Ministerie Van Financiën Samenwerken Om Renteverlaging Te Realiseren

    Citrini Research Ziet Fed En Ministerie Van Financiën Samenwerken Om Renteverlaging Te Realiseren

    Een analyse van Citrini Research suggereert dat de Federal Reserve en het Amerikaanse Ministerie van Financiën een gecoördineerde strategie volgen om de langetermijnrente te drukken. Dit zou Amerikaanse banken helpen om hun onverwezenlijkte verliezen op obligaties te verminderen, die momenteel nog 326,7 miljard dollar bedragen.

    De Amerikaanse financiële markten staan mogelijk aan de vooravond van een opmerkelijke verschuiving, zo stelt onderzoeksbureau Citrini Research. Volgens hun analyse werken de Federal Reserve, onder leiding van voorzitter Kevin Warsh, en het Ministerie van Financiën, met secretaris Scott Bessent aan het roer, samen om de langetermijnrente te verlagen. Deze strategie zou een oplossing kunnen bieden voor de aanzienlijke onverwezenlijkte verliezen op de balansen van Amerikaanse banken, die in het tweede kwartaal van dit jaar nog 326,7 miljard dollar (ongeveer 300 miljard euro) bedroegen.

    Deze verliezen, die in 2023 nog piekten op 688 miljard dollar (ongeveer 630 miljard euro), kwamen pijnlijk aan het licht na de val van Silicon Valley Bank. De bank had, net als vele andere, veel obligaties gekocht die in waarde daalden toen de Fed de rentetarieven fors verhoogde om de inflatie te bestrijden. Een lagere langetermijnrente zou de waarde van deze obligaties weer opkrikken, wat de banken een welkome adempauze zou geven.

    Regelgeving En Obligatie-Terugkoop

    Citrini Research ziet de versoepeling van bankregelgeving als een ‘Trojaans paard’ voor een nieuw akkoord tussen de Fed en het Ministerie van Financiën. Het Ministerie van Financiën wil de regels versoepelen, zodat banken hun leencapaciteit bij de Fed kunnen meetellen voor hun liquiditeitsvereisten. Dit zou de banken zo’n 500 miljard tot 1 biljoen dollar (ongeveer 460 miljard tot 920 miljard euro) aan extra capaciteit geven, wat neerkomt op 1,5 tot 3 procent van het Amerikaanse bruto binnenlands product. Met minder cash die ze opzij moeten zetten, zouden banken meer kunnen uitlenen en ook meer staatsobligaties kunnen kopen.

    De banken die hier het meest van zouden profiteren, zijn volgens Citrini onder meer Bank of America, US Bancorp, Truist Financial en Capital One Financial. Kleinere regionale banken zoals Flagstar, Western Alliance Bancorp en Banc of California zouden er minder baat bij hebben, omdat hun liquiditeitspositie zelfs na hervormingen nog krap blijft.

    Daarnaast schokte secretaris Bessent de markt met de aankondiging van een terugkoop van dertigjarige staatsobligaties, en hintte hij publiekelijk op verdere acties. Citrini Research merkt op dat Bessent zelf in een interview met CNBC al hints gaf over een grotere strategie. Hij sprak over ‘asymmetrische informatie’ en vroeg zich af wat hij wist dat de markt nog niet wist, verwijzend naar een mogelijke ‘Treasury twist’ in de obligatiemarkt. Wij twijfelen of dit enkel bluf is; Citrini denkt van niet, al erkennen ze dat Bessent de waarde van het beïnvloeden van beleggers goed begrijpt.

    De Rol Van De Fed

    De Federal Reserve speelt ook een cruciale rol. Voorzitter Warsh heeft al aangegeven dat hij de omvang en de looptijd van de obligatieportefeuille van de centrale bank wil verkleinen. Hij heeft voormalig Fed-bestuurder Jeremy Stein aangesteld om een taskforce te leiden die zich buigt over de balans van de Fed. Stein werd eerder al door Bessent genoemd in een toespraak over liquiditeitshervormingen, wat de coördinatie tussen de twee instanties verder onderstreept.

    Citrini Research verwacht dat de waarde van langlopende obligaties zal stijgen als gevolg van deze gecoördineerde inspanningen. Ze adviseren beleggers om een ‘flattener’-strategie te volgen, waarbij de rente op dertigjarige obligaties sterker daalt dan die op vijfjarige obligaties. Op de middellange tot lange termijn is Citrini echter sceptisch over een soepele landing van het plan van Bessent en Warsh. Daarom zijn ze positief over goud en negatief over de Amerikaanse dollar.

  • Beleggers Trekken Massaal Naar Dividend-ETF Van Schwab Met Instroom Van 920 Miljoen Euro

    Beleggers Trekken Massaal Naar Dividend-ETF Van Schwab Met Instroom Van 920 Miljoen Euro

    De Schwab US Dividend Equity ETF (SCHD) heeft een aanzienlijke instroom van kapitaal gezien, wat wijst op een groeiende voorkeur voor dividendbetalende aandelen. Tegelijkertijd zagen andere grote ETF’s zowel in- als uitstromen, wat duidt op een verschuiving in beleggingsstrategieën.

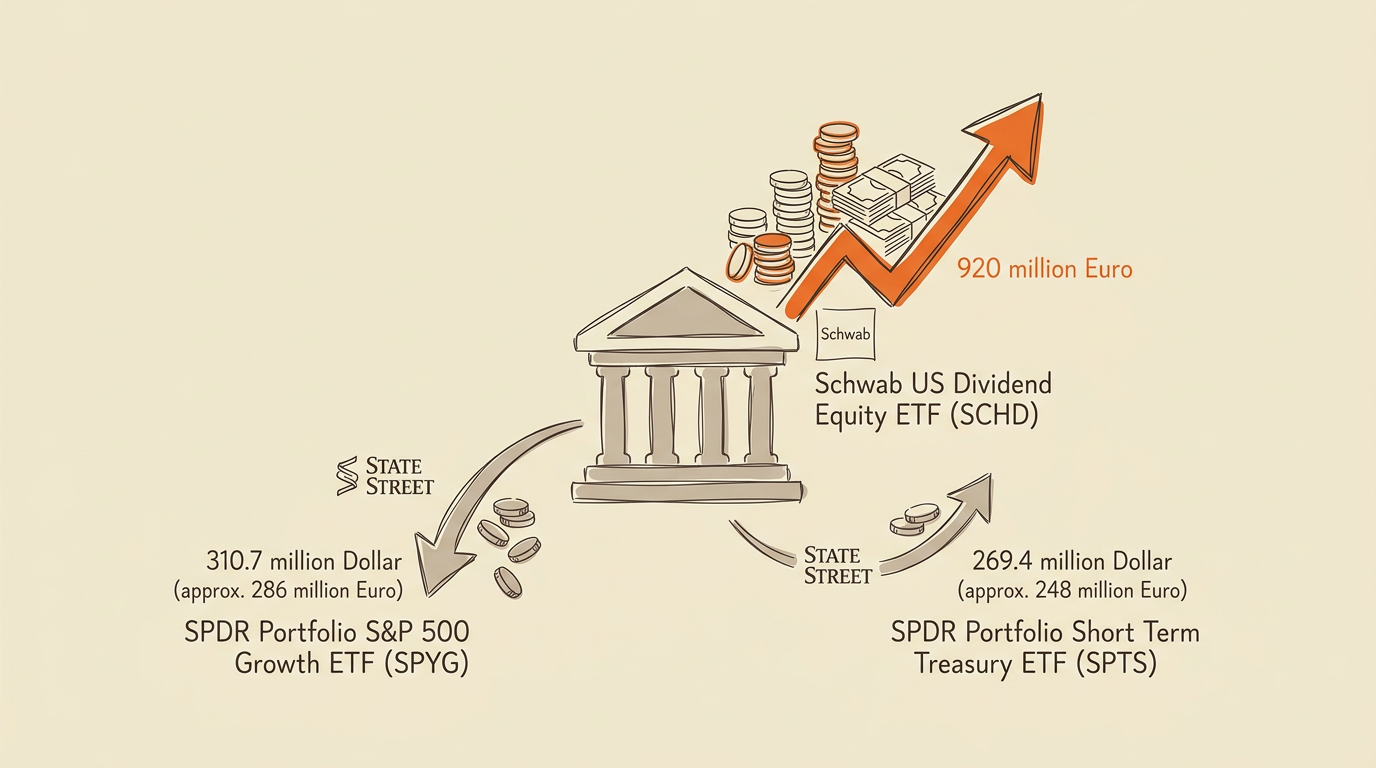
    Beleggers hebben de voorbije periode massaal kapitaal gepompt in de Schwab US Dividend Equity ETF (SCHD). Dit beursgenoteerde fonds, dat zich richt op Amerikaanse bedrijven die dividenden uitkeren, zag een instroom van ongeveer 1 miljard dollar, wat neerkomt op zo’n 920 miljoen euro. Deze toename van 1,6 procent in uitstaande eenheden in één week tijd, gemeten tot 27 december 2024, toont aan dat er een duidelijke vraag is naar stabiele inkomstenbronnen in de huidige markt.

    De instroom bij SCHD staat niet op zichzelf. We zien dat beleggers hun posities heroverwegen, met verschuivingen tussen verschillende soorten ETF’s. Zo kende de State Street SPDR Portfolio Short Term Treasury ETF (SPTS), die investeert in kortlopende Amerikaanse staatsobligaties, ook een aanzienlijke instroom. Dit fonds trok tot 28 augustus 2026 ongeveer 269,4 miljoen dollar (ongeveer 248 miljoen euro) aan, een stijging van 4,4 procent in uitstaande eenheden. Dit kan wijzen op een zoektocht naar veiligheid en liquiditeit, mogelijk als reactie op de bredere economische onzekerheid.

    Verschuiving Naar Waarde En Veiligheid

    De bewegingen in de ETF-markt suggereren een bredere trend waarbij beleggers de voorkeur geven aan waarde en veiligheid. De focus op dividend-ETF’s zoals SCHD, met onderliggende componenten als AbbVie Inc, Blackrock Inc en Cisco Systems Inc, duidt op een strategie om regelmatige inkomsten te genereren. Dit staat in contrast met de State Street SPDR Portfolio S&P 500 Growth ETF (SPYG), die een uitstroom van 310,7 miljoen dollar (ongeveer 286 miljoen euro) ervoer in de week tot 28 augustus 2026. SPYG richt zich op groeiaandelen binnen de S&P 500, en de uitstroom van 0,6 procent in uitstaande eenheden kan betekenen dat beleggers minder risicobereid zijn en minder vertrouwen hebben in de snelle groei van deze bedrijven.

    Het is interessant om te zien hoe deze fondsen reageren op de marktomstandigheden. Waar de SCHD en SPTS aantrekkelijk zijn door hun focus op stabiliteit en inkomsten, lijkt de SPYG minder in trek wanneer beleggers voorzichtiger worden. Wij zien dit als een teken dat de markt volop in beweging is en dat beleggers actief op zoek zijn naar manieren om hun portefeuille te beschermen tegen volatiliteit, of om een stabiel rendement te verzekeren.

    Wat Betekent Dit Voor De Brede Markt?

    Deze verschuivingen in ETF-stromen zijn een belangrijke indicator voor het bredere beleggerssentiment. Een sterke instroom in dividend- en obligatie-ETF’s kan duiden op een defensieve houding, waarbij beleggers minder geneigd zijn om grote risico’s te nemen. De focus op dividenden kan ook een gevolg zijn van de inflatie, waarbij beleggers zoeken naar manieren om de koopkracht van hun kapitaal te behouden door middel van regelmatige uitkeringen.

    De dynamiek van in- en uitstromen bij ETF’s is cruciaal, want wanneer nieuwe eenheden worden gecreëerd, moeten de onderliggende activa worden aangekocht. Bij een uitstroom worden eenheden vernietigd en de onderliggende activa verkocht, wat een impact kan hebben op de individuele aandelen binnen de fondsen. Wij volgen deze ontwikkelingen nauwlettend, want ze geven een helder beeld van waar het kapitaal naartoe vloeit en welke sectoren of strategieën momenteel de voorkeur genieten bij een breed publiek van beleggers.

  • Bank Of America Waarschuwt Voor Een ‘Reality Check’ Op De Aandelenmarkt Dit Najaar

    Bank Of America Waarschuwt Voor Een ‘Reality Check’ Op De Aandelenmarkt Dit Najaar

    Ondanks een aanhoudende opwaartse trend, zien strategen van Bank of America een aantal factoren die de aandelenmarkt in de herfst van 2026 onder druk kunnen zetten. Vooral de komende Amerikaanse tussentijdse verkiezingen en de toespraak van Fed-voorzitter Warsh zijn cruciaal.

    De aandelenmarkt trotseert momenteel alle pessimistische signalen en blijft stijgen, maar strategen van Bank of America, onder leiding van Michael Hartnett, waarschuwen voor een mogelijke ‘reality check’ dit najaar. Volgens hen krijgt de huidige optimistische stemming dan een stevige tegenslag. Beleggers negeren voorlopig de oorlog in Iran, een zomerse dip in tech-aandelen en de dreiging van een recessie, en blijven inzetten op groeiende bedrijfswinsten en een aanhoudend sterke economie.

    De ‘zomerconsensus’ – waarbij risicovollere activa zoals aandelen de voorkeur krijgen – is nog steeds van kracht, zo stellen de strategen. Ze merken op dat beleggers niet wakker liggen van een renteverhoging door de Federal Reserve, bezuinigingen op kapitaaluitgaven door grote techbedrijven, of zelfs een mogelijke Democratische overwinning in zowel het Huis van Afgevaardigden als de Senaat bij de tussentijdse verkiezingen in november.

    Twee Cruciale Momenten Op Komst

    Hartnett en zijn team wijzen op twee belangrijke gebeurtenissen die de komende maanden een keerpunt kunnen betekenen voor de aandelenmarkt. Ten eerste is er een mogelijke oplossing voor de oorlog in Iran. Hoewel dit op korte termijn de olieprijzen zou kunnen doen dalen en daarmee de inflatiezorgen zou wegnemen, denken de strategen dat beleggers snel zullen overschakelen naar bredere economische problemen en twijfels over de kunstmatige intelligentie-sector.

    De tweede en misschien wel belangrijkste uitdaging voor de bullmarkt zijn de Amerikaanse tussentijdse verkiezingen. Volgens Polymarket is er een kans van vijftig procent dat de Democratische Partij beide kamers van het Congres wint. Als de Republikeinen de Senaat verliezen, zou dit een signaal zijn dat kiezers meer belang hechten aan betaalbaarheid en lagere inflatie, dan aan lagere belastingen en minder regulering. Dit zou de als bedrijfsvriendelijk beschouwde politieke omgeving in Washington kunnen verstoren, wat de aandelenmarkt zou beïnvloeden.

    De Rol Van De Federal Reserve

    Ook de Federal Reserve speelt een sleutelrol. Voorzitter Kevin Warsh staat voor een delicate evenwichtsoefening tijdens zijn toespraak op het economisch symposium in Jackson Hole, nu vrijdag. Hij moet enerzijds ‘geloofwaardig havikachtig’ overkomen wat betreft inflatie om zijn geloofwaardigheid te behouden. Anderzijds moet hij ook steun uitspreken voor het plan van minister van Financiën Scott Bessent om langlopende obligaties terug te kopen.

    Een succesvolle toespraak zou kunnen leiden tot een rally van aandelen, andere risicovolle activa en zelfs de dollar. Maar als Warsh er niet in slaagt dit evenwicht te bewaren, waarschuwen de strategen dat de rente op tienjarige Amerikaanse staatsobligaties opnieuw door de 4,7 procent kan schieten, en die op dertigjarige obligaties door de 5,3 procent. Dat zijn precies de niveaus die Bessent er eerder toe aanzetten om in te grijpen.

  • Twee Amerikaanse Obligatie-ETF’s Komen In ‘Oversold’ Gebied, De Koersen Zakken Tot Een Jaarlaagte

    Twee Amerikaanse Obligatie-ETF’s Komen In ‘Oversold’ Gebied, De Koersen Zakken Tot Een Jaarlaagte

    De Invesco California AMT-Free Municipal Bond ETF (PWZ) en de SLW Short Duration Income ETF (SLWS) zijn op vrijdag 28 augustus 2026 in ‘oversold’ gebied beland. Dit gebeurde nadat hun koersen daalden tot respectievelijk 23,73 dollar en 100,63 dollar per aandeel.

    Twee Amerikaanse obligatie-ETF’s, de Invesco California AMT-Free Municipal Bond ETF (PWZ) en de SLW Short Duration Income ETF (SLWS), zijn op vrijdag 28 augustus 2026 in ‘oversold’ gebied terechtgekomen. Dat betekent dat de koers van deze fondsen, die voornamelijk in obligaties beleggen, volgens technische analyse mogelijk te hard is gedaald en een herstel in het verschiet kan liggen. De melding komt van BNK Invest, een financiële nieuwssite die zich richt op beleggers.

    De PWZ-ETF, die investeert in belastingvrije gemeentelijke obligaties uit Californië, zag zijn koers dalen tot 23,73 dollar (ongeveer 22,00 euro) per aandeel. De SLWS-ETF, gericht op kortlopende obligaties, zakte naar 100,63 dollar (ongeveer 93,20 euro) per aandeel. Beide fondsen sloten de dag af met een lichte daling: PWZ met ongeveer 0,3 procent en SLWS met ongeveer 0,5 procent.

    Wat ‘oversold’ betekent voor beleggers

    De term ‘oversold’ wordt bepaald aan de hand van de Relative Strength Index (RSI), een technische indicator die het momentum van een aandeel meet op een schaal van nul tot honderd. Een aandeel of ETF wordt als ‘oversold’ beschouwd wanneer de RSI-waarde onder de 30 zakt. Voor de PWZ-ETF kwam de RSI uit op 29,3, terwijl de SLWS-ETF een nog lagere waarde van 23,6 liet optekenen. Ter vergelijking: de RSI voor de S&P 500-index stond op dat moment op 54,0.

    Een lage RSI-waarde kan voor sommige beleggers een signaal zijn dat de recente verkoopdruk aan het afnemen is en dat er zich koopkansen voordoen. Wij zien dit als een indicatie dat de markt mogelijk een keerpunt nadert, al is dat natuurlijk geen garantie voor een onmiddellijk herstel. Het is een moment waarop de koers, op papier, aantrekkelijker wordt voor wie gelooft in de onderliggende waarde van de obligaties.

    Jaarprestaties en context

    De koers van de PWZ-ETF van 23,73 dollar ligt dicht bij het laagste punt van de afgelopen 52 weken, dat op 23,03 dollar (ongeveer 21,35 euro) lag. Het hoogste punt in diezelfde periode was 24,59 dollar (ongeveer 22,78 euro). Voor de SLWS-ETF was de situatie vergelijkbaar: de 100,63 dollar per aandeel is amper hoger dan het 52-weeks dieptepunt van 100,47 dollar (ongeveer 93,05 euro), terwijl het hoogtepunt 102,29 dollar (ongeveer 94,80 euro) bedroeg.

    Deze cijfers tonen aan dat beide ETF’s een aanzienlijke correctie hebben ondergaan. Wij volgen dit soort bewegingen nauwgezet, want ze kunnen een voorbode zijn van bredere trends in de obligatiemarkten, die op hun beurt weer invloed hebben op de bredere economie. Het is altijd interessant om te zien hoe technische indicatoren reageren op de actuele koersbewegingen, zeker in een markt die voortdurend in beweging is.

  • Stellar Ziet Getokeniseerde Activa Uit De Echte Wereld Stijgen Tot Meer Dan 3 Miljard Euro

    Stellar Ziet Getokeniseerde Activa Uit De Echte Wereld Stijgen Tot Meer Dan 3 Miljard Euro

    Het Stellar-netwerk, bekend van de XLM-munt, heeft een opvallende groei doorgemaakt in de tokenisatie van reële activa zoals obligaties en fondsen. Deze waarde overtreft nu ruimschoots de traditionele DeFi-markt op het netwerk.

    De waarde van getokeniseerde activa uit de echte wereld, de zogenaamde RWA’s, op het Stellar-netwerk heeft in juli de kaap van 3 miljard dollar (ongeveer 2,8 miljard euro) gerond. Dat blijkt uit een recent rapport van orakelprovider RedStone. Dit bedrag staat in schril contrast met de totale waarde die vastligt in de gedecentraliseerde financiële (DeFi) protocollen op Stellar, die op dat moment slechts 213 miljoen dollar (ongeveer 197 miljoen euro) bedroeg. De uitgifte van deze getokeniseerde activa loopt dus ver voor op de mogelijkheden om ze daadwerkelijk te gebruiken binnen de DeFi-leenmarkten van het netwerk.

    RedStone merkt op dat de RWA-voorraad op Stellar in januari nog zo’n 785 miljoen dollar (ongeveer 725 miljoen euro) bedroeg. De snelle groei tot meer dan 3 miljard dollar in juli toont een duidelijke verschuiving. Ter vergelijking: het grootste leenprotocol op Stellar, Blend, beheert 127 miljoen dollar, waarvan amper 2 miljoen dollar in pools zit die RWA’s als onderpand accepteren. Wij zien hier een duidelijke kloof tussen de aanmaak van deze digitale activa en hun integratie in het bredere DeFi-ecosysteem.

    Vier Fondsen Stuwen De Groei

    Een handvol producten is verantwoordelijk voor het leeuwendeel van deze spectaculaire groei. Het rapport van RedStone wijst vier specifieke fondsen aan die de Stellar RWA-markt domineren:

    • Amundi en Spiko Overnight Swap Fund: goed voor 713 miljoen dollar (ongeveer 659 miljoen euro).
    • Spiko’s T-Bill fund: met 536 miljoen dollar (ongeveer 495 miljoen euro).
    • Ondo’s USDY: dat meer dan 533 miljoen dollar (ongeveer 492 miljoen euro) vertegenwoordigt.
    • VuMe Bond 2030: met een waarde van 500 miljoen dollar (ongeveer 462 miljoen euro).

    Deze fondsen omvatten onder meer Amerikaanse staatsobligaties en andere kredietproducten, wat de trend bevestigt dat traditionele financiële producten steeds vaker hun weg vinden naar de blockchain.

    De Rol Van Orakels En Toekomstplannen

    De discrepantie tussen de hoeveelheid uitgegeven RWA’s en hun gebruik in DeFi-protocollen heeft volgens RedStone te maken met de prijsbepaling. Traditionele activa zoals obligaties handelen niet 24/7, wat problemen oplevert voor DeFi-leenmarkten die op elk moment onderpand moeten kunnen liquideren. RedStone probeert dit op te lossen door 55 SEP-40 prijsfeeds aan te bieden op Stellar, die continu prijzen leveren voor onder meer staatsobligaties, bedrijfskredieten, getokeniseerd goud en geldmarktfondsen.

    Een belangrijke ontwikkeling voor de toekomst van RWA op Stellar is de geplande samenwerking met de Depository Trust and Clearing Corporation (DTCC). De DTCC, die momenteel activa ter waarde van 114 biljoen dollar (ongeveer 105 biljoen euro) onder beheer heeft, wil in 2027 activa die bij hen in bewaring zijn, naar Stellar brengen. Dit zou een enorme impuls kunnen geven aan de adoptie en liquiditeit van getokeniseerde activa op het netwerk, en de kloof tussen uitgifte en gebruik verder dichten.

  • JPMorgan Ziet Stijgende Obligatierente Als Teken Van AI-Productiviteitsboom, Met 220 Miljard Euro Aan AI-Gerelateerde Schulden Dit Jaar

    JPMorgan Ziet Stijgende Obligatierente Als Teken Van AI-Productiviteitsboom, Met 220 Miljard Euro Aan AI-Gerelateerde Schulden Dit Jaar

    De Amerikaanse investeringsstrategiechef van JPMorgan Private Bank biedt een alternatieve verklaring voor de oplopende rendementen op langlopende obligaties: de markt prijst mogelijk een door AI gedreven productiviteitsgroei in.

    De stijgende langetermijnrente op obligaties wordt vaak toegeschreven aan inflatiezorgen of de groeiende staatsschulden. Maar Jacob Manoukian, de Amerikaanse investeringsstrategiechef van JPMorgan Private Bank, ziet een andere, positievere interpretatie: de obligatiemarkt anticipeert mogelijk op een productiviteitsboom, aangezwengeld door investeringen in artificiële intelligentie (AI).

    Manoukian deelde zijn visie tijdens het Reuters Global Markets Forum. Volgens hem ‘snuffelt’ de obligatiemarkt een betere productiviteitscyclus op, dankzij alle AI-investeringen die momenteel plaatsvinden. Dit optimisme strekt zich ook uit tot de halfgeleidersector, een belangrijke begunstigde van de AI-investeringscyclus. Ondanks een correctie van meer dan twintig procent blijft JPMorgan positief over deze sector.

    AI Stuwt Schulduitgifte En Kansen

    De investeringsgolf in AI leidt tot een aanzienlijke toename van de schulduitgifte, vooral bij ‘hyperscalers’ die fors investeren in datacenters en andere infrastructuur. Dit jaar is er al voor meer dan 220 miljard dollar (ongeveer 205 miljard euro) aan AI-gerelateerde schuld uitgegeven, een verdubbeling ten opzichte van vorig jaar.

    De totale uitgifte van Amerikaanse bedrijfsobligaties heeft dit jaar al 1,68 biljoen dollar (ongeveer 1,56 biljoen euro) bereikt, een stijging van bijna 27 procent vergeleken met dezelfde periode in 2025. Manoukian merkt op dat de AI-gerelateerde uitgifte tegen het einde van het jaar de helft kan bedragen van de uitgifte van Amerikaanse staatsobligaties met een vaste rente, wat een materiële toename van het wereldwijde schuldaanbod aan de lange kant van de curve betekent.

    Voor de halfgeleidersector ziet Manoukian kansen. Hoewel de markt al zwakkere winsten inprijst – de korting tussen de tweejarige vooruitkijkende en de twaalfmaands koers-winstverhouding is verbreed van een typische 20 procent naar 40 à 50 procent – gelooft hij dat de piek in de winsten nog niet is bereikt. Als deze bedrijven de door analisten voorspelde verkoopcijfers realiseren, kunnen ze materieel in waarde stijgen, zo stelt hij.

    JPMorgan’s Voorkeur Voor Kortere Looptijden

    De combinatie van hoge langetermijnrentes en onzekerheid over waar de lange rente zich zal stabiliseren, beïnvloedt ook de voorkeur van JPMorgan Private Bank binnen vastrentende waarden. De bank geeft de voorkeur aan ‘carry’ van kredieten met een kortere looptijd boven directe blootstelling aan langere looptijden.

    Wij denken dat de rentemarkten te ‘hawkish’ zijn geworden, maar dat kredietspreads aantrekkelijke ‘carry’ bieden om rendementen te bufferen, zelfs als er nog renteverhogingen op komst zijn, aldus Manoukian. In de Verenigde Staten geeft hij de voorkeur aan preferente aandelen van banken, die fiscale voordelen kunnen bieden en hoger in de kapitaalstructuur staan dan gewone aandelen. In Europa ziet hij aantrekkelijke fundamentele kansen in hoogrentende kredieten, ondanks de hogere rendementen, stijgende staatsschulden en zorgen over de energievoorziening.

  • SPDR ETF Ziet Een Uitstroom Van 155,8 Miljoen Dollar In Kortlopende Bedrijfsobligaties

    SPDR ETF Ziet Een Uitstroom Van 155,8 Miljoen Dollar In Kortlopende Bedrijfsobligaties

    Het SPDR Portfolio Short Term Corporate Bond ETF (SPSB) heeft vorige week een aanzienlijke uitstroom gekend, wat duidt op een verschuiving in de beleggersvoorkeuren voor kortlopende bedrijfsobligaties.

    Het SPDR Portfolio Short Term Corporate Bond ETF, beter bekend onder de ticker SPSB, heeft vorige week een opmerkelijke uitstroom van kapitaal ervaren. Ongeveer 155,8 miljoen dollar (dat is zo’n 144 miljoen euro) verliet het fonds, wat een daling van 1,8 procent van het totale uitstaande aandelenkapitaal betekent. Dit soort bewegingen in Exchange Traded Funds (ETF’s) houden we nauwlettend in de gaten, want ze kunnen veel vertellen over het sentiment in de markt.

    Wanneer beleggers massaal aandelen van een ETF verkopen, zoals nu bij SPSB, moeten er eenheden van dat fonds vernietigd worden. Dat betekent dan weer dat de onderliggende activa, in dit geval kortlopende bedrijfsobligaties, verkocht moeten worden. Zulke grote stromen kunnen dus een directe impact hebben op de individuele componenten die het fonds aanhoudt.

    Wat Zit Achter De Uitstroom?

    De uitstroom bij SPSB, een fonds dat zich richt op kortlopende bedrijfsobligaties, kan verschillende oorzaken hebben. Beleggers kunnen bijvoorbeeld hun posities herzien in aanloop naar belangrijke economische aankondigingen, of ze zoeken naar andere beleggingskansen die op dit moment aantrekkelijker lijken. Wij zien dit als een teken dat de markt voor kortlopende bedrijfsobligaties momenteel onder druk staat, of dat er een verschuiving plaatsvindt in de risicobereidheid van beleggers.

    Het fonds noteerde recent op 29,96 dollar per aandeel, met een 52-weekbereik tussen 29,46 dollar en 30,31 dollar. De beweging van de koers ten opzichte van het 200-daags voortschrijdend gemiddelde kan voor technische analisten ook een signaal zijn. Wij zouden hier niet te snel conclusies trekken over de lange termijn, maar het is wel een duidelijk signaal dat er iets beweegt.

    De Rol Van ETF’s In De Markt

    ETF’s, of beursgenoteerde fondsen, functioneren net als gewone aandelen: je koopt en verkoopt ‘eenheden’ in plaats van ‘aandelen’. Het grote verschil is dat deze eenheden gecreëerd of vernietigd kunnen worden om aan de vraag van beleggers te voldoen. Als er veel vraag is, worden er nieuwe eenheden gemaakt en moeten de onderliggende activa aangekocht worden. Bij een uitstroom, zoals we die nu zien bij SPSB, gebeurt het omgekeerde: eenheden worden vernietigd en activa verkocht.

    Voor Block #9 is het volgen van deze stromen essentieel om een beeld te krijgen van het bredere economische klimaat. Een uitstroom uit een fonds voor bedrijfsobligaties kan bijvoorbeeld wijzen op een groeiende onzekerheid over de kredietwaardigheid van bedrijven, of juist op een verschuiving naar risicovollere activa als aandelen. We volgen dit verder op om te zien of dit een geïsoleerd geval is, of het begin van een bredere trend.

  • Amerikaanse Inflatie Zakt Onverwacht Naar 3,3 Procent, Fed Krijgt Meer Ruimte Voor Renteverlaging

    Amerikaanse Inflatie Zakt Onverwacht Naar 3,3 Procent, Fed Krijgt Meer Ruimte Voor Renteverlaging

    De consumentenprijzen in de Verenigde Staten stegen in mei minder hard dan verwacht, wat de hoop voedt op een snellere renteverlaging door de Federal Reserve. De beurzen reageerden meteen positief op het nieuws.

    De inflatie in de Verenigde Staten is in mei afgekoeld tot 3,3 procent op jaarbasis. Dat is een meevaller, want economen hadden gerekend op een stijging van 3,4 procent. Ook de kerninflatie, die de volatiele prijzen voor energie en voeding buiten beschouwing laat, daalde sterker dan verwacht: van 3,6 procent in april naar 3,4 procent in mei. Dit nieuws geeft de Amerikaanse centrale bank, de Federal Reserve (Fed), meer ademruimte om de rentetarieven te verlagen, iets waar de markten al langer op hopen.

    De financiële markten reageerden meteen enthousiast op de cijfers. De futures op de Amerikaanse aandelenbeurzen, die voorafgaand aan de opening een vlakke tot licht negatieve trend lieten zien, schoten na de publicatie van de inflatiecijfers omhoog. Ook de rente op Amerikaanse staatsobligaties daalde, wat doorgaans een teken is van optimisme over toekomstige renteverlagingen. Wij zien dit als een duidelijke indicatie dat beleggers de kans op een renteverlaging door de Fed in september nu hoger inschatten.

    Fed Blijft Voorzichtig, Maar De Druk Neemt Toe

    Ondanks de positieve inflatiecijfers blijft de Fed voorzichtig. De centrale bank heeft in haar meest recente prognoses aangegeven dat ze dit jaar waarschijnlijk slechts één renteverlaging zal doorvoeren. Dat is een bijstelling van de eerdere verwachting van drie verlagingen. Wij denken dat de Fed hiermee de bal laag houdt om geen overdreven verwachtingen te creëren, maar de dalende inflatiecijfers zetten wel degelijk druk op hun beleid. De arbeidsmarkt blijft intussen robuust, wat de Fed ook in overweging neemt bij haar beslissingen.

    De voorzichtigheid van de Fed is begrijpelijk. De inflatie is de voorbije jaren hardnekkig gebleken en de centrale bank wil vermijden dat ze te vroeg juicht en de inflatie opnieuw aanwakkert. Toch is de trend duidelijk: de prijsstijgingen nemen af. De consumentenprijzen stegen in mei met slechts 0,0 procent op maandbasis, na een stijging van 0,3 procent in april. De kerninflatie steeg met 0,2 procent, eveneens minder dan de 0,3 procent van de maand ervoor. Dit zijn cijfers die de Fed moeilijk kan negeren.

    Wat Betekent Dit Voor De Markten?

    Voor beleggers is dit nieuws een opsteker. Een lagere inflatie en de vooruitzichten op renteverlagingen zijn doorgaans gunstig voor aandelenmarkten, omdat het de financieringskosten voor bedrijven verlaagt en de economische groei kan stimuleren. Wij zouden hier niet te snel conclusies trekken over de exacte timing van een renteverlaging, maar de richting is duidelijk. De Fed zal haar beslissingen baseren op de data, en de data van mei wijzen in de goede richting. Het is nu afwachten wat de Fed zelf zal communiceren na haar beleidsvergadering, die later vandaag (op 12 juni) afloopt.

  • Japanse Overheid Start Studiegroep Voor Blockchain-Afwikkeling Van Aandelen En Obligaties Tegen 2030

    Japanse Overheid Start Studiegroep Voor Blockchain-Afwikkeling Van Aandelen En Obligaties Tegen 2030

    De Japanse Financial Services Agency, het ministerie van Financiën en de Bank of Japan onderzoeken de mogelijkheden van blockchain-technologie om de afwikkeling van effecten te versnellen en risico’s te verminderen.

    De Japanse financiële toezichthouder, de Financial Services Agency (FSA), werkt samen met het ministerie van Financiën en de centrale bank, de Bank of Japan (BOJ), aan de oprichting van een studiegroep. Het doel is om een nationale infrastructuur te ontwikkelen voor de afwikkeling van aandelen en Japanse staatsobligaties (JGB’s) die gebaseerd is op blockchain-technologie. De ambitie is om deze operationeel te hebben in de vroege jaren 2030.

    Deze stap volgt op een rapport van Nikkei en toont aan dat Japan serieus kijkt naar de toepassing van gedistribueerde grootboektechnologie (DLT) in zijn traditionele financiële markten. De studiegroep zal samenwerken met financiële instellingen om de haalbaarheid en de implementatie van zo’n systeem te onderzoeken.

    Snellere Afwikkeling En Minder Risico’s

    Het huidige systeem in Tokio kent een afwikkelingstermijn van twee werkdagen voor aandelen en één dag voor staatsobligaties. Een blockchain-gebaseerde infrastructuur zou deze termijnen aanzienlijk kunnen verkorten, mogelijk tot bijna nul. Dit heeft twee belangrijke voordelen: het vermindert het tegenpartijrisico, aangezien de transacties vrijwel onmiddellijk worden afgehandeld, en het elimineert de noodzaak van ‘daylight overdrafts’, wat betekent dat banken gedurende de dag krediet opnemen om transacties te dekken.

    Het initiatief voorziet erin dat banken een deel van hun reserve-rekeningen bij de BOJ omzetten in digitale tokens. Deze zouden dan functioneren als een ‘wholesale’ Central Bank Digital Currency (CBDC) voor interbancaire afwikkeling. Op papier klinkt dit efficiënt, maar het brengt ook uitdagingen met zich mee. Banken zouden bijvoorbeeld de volledige cash- en effectenposities direct beschikbaar moeten hebben op het moment van de transactie, in plaats van aan het einde van een batchverwerking. Dit kan de liquiditeit onder druk zetten, een aspect dat de studiegroep zeker zal moeten adresseren.

    Eerste Stappen En Onzekerheden

    Hoewel de plannen ambitieus zijn, bevindt het project zich nog in een zeer vroeg stadium. De oprichting van een studiegroep is de eerste formele stap voor een beleidsinitiatief in Japan. Er is nog geen specifieke technologie gekozen en de details van het plan zijn nog niet officieel gepubliceerd door de betrokken instanties. Dit betekent dat er nog veel onzekerheid is over de uiteindelijke vorm en implementatie.

    Wij zien dit als een belangrijke indicator van de groeiende interesse van centrale banken en overheden in de potentie van blockchain voor financiële infrastructuur. Het is een signaal dat de technologie verder reikt dan alleen crypto-activa en ook de ruggengraat van traditionele markten kan versterken. Block #9 volgt deze ontwikkelingen nauwgezet, want de impact op de wereldwijde financiële sector kan aanzienlijk zijn.

  • IShares ETF Ziet Instroom Van 110,7 Miljoen Dollar In Bedrijfsobligaties

    IShares ETF Ziet Instroom Van 110,7 Miljoen Dollar In Bedrijfsobligaties

    De iShares Broad USD Investment Grade Corporate Bond ETF (USIG) heeft een aanzienlijke kapitaalinstroom ervaren, wat duidt op groeiende interesse in bedrijfsobligaties met een hoge kredietwaardigheid.

    De iShares Broad USD Investment Grade Corporate Bond ETF, kortweg USIG, heeft recent een opmerkelijke instroom van kapitaal gezien. Het fonds, dat belegt in bedrijfsobligaties van hoge kwaliteit, mocht ongeveer 110,7 miljoen dollar (zo’n 102,5 miljoen euro) aan vers geld verwelkomen. Deze instroom vertaalde zich in een toename van 1,3 procent in het aantal uitstaande eenheden van de ETF, van 169,55 miljoen naar 171,75 miljoen stuks.

    Een dergelijke beweging in een beursgenoteerd fonds, of ETF, is een signaal dat beleggers hun posities aanpassen. Wanneer er veel nieuwe eenheden worden gecreëerd, zoals nu bij USIG, betekent dit dat er een groeiende vraag is naar de onderliggende activa. In dit geval zijn dat de bedrijfsobligaties die deel uitmaken van de portefeuille van de ETF. Wij zien dit als een teken dat beleggers vertrouwen hebben in de stabiliteit en het rendement van deze specifieke obligaties, zeker in een periode waarin de economische vooruitzichten soms onzeker kunnen lijken.

    Waarom nu obligaties?

    ETF’s functioneren net als aandelen: ze worden verhandeld op de beurs. Het verschil is dat beleggers bij ETF’s ‘eenheden’ kopen en verkopen, die een mandje van onderliggende activa vertegenwoordigen. De toename van de vraag naar USIG-eenheden betekent dat de fondsbeheerder meer van de onderliggende obligaties moet aankopen om aan die vraag te voldoen. Dit kan op zijn beurt de prijzen van die obligaties beïnvloeden.

    De focus op ‘investment grade’ bedrijfsobligaties is hierbij belangrijk. Dit zijn obligaties uitgegeven door bedrijven met een hoge kredietwaardigheid, wat betekent dat het risico op wanbetaling als relatief laag wordt ingeschat. In tijden van economische onrust of onzekerheid zoeken veel beleggers naar veiliger havens voor hun kapitaal, en obligaties van solide bedrijven kunnen dan een aantrekkelijke optie zijn. Ze bieden doorgaans een stabielere inkomstenstroom dan aandelen en zijn minder volatiel.

    Wat betekent dit voor de markt?

    De instroom in USIG is een concrete indicatie van een bredere trend: beleggers zijn op zoek naar diversificatie en risicobeperking. Hoewel de aandelenmarkten de afgelopen tijd grillig waren, bieden obligaties een tegenwicht. De rente op obligaties is de laatste tijd gestegen, wat ze aantrekkelijker maakt voor beleggers die op zoek zijn naar een vast rendement. Wij denken dat deze trend van kapitaalverschuiving naar obligaties kan aanhouden zolang de inflatie en de rentetarieven hoog blijven, of zolang er onzekerheid heerst over de economische groei.

    Het is echter geen garantie voor toekomstige prestaties. De waarde van obligaties kan nog steeds fluctueren, bijvoorbeeld door veranderingen in de rentetarieven of de kredietwaardigheid van de uitgevende bedrijven. Toch zien we in deze instroom een duidelijk signaal dat een deel van het kapitaal op zoek is naar meer stabiliteit en voorspelbaarheid, weg van de meer risicovolle activa.

  • Stijgende Obligatierentes Drukken Amerikaanse Aandelen, Correlatie Bereikt Recordhoogte

    Stijgende Obligatierentes Drukken Amerikaanse Aandelen, Correlatie Bereikt Recordhoogte

    Beleggers zien de band tussen aandelen en obligaties veranderen: de oplopende rentes op staatsobligaties, die in juni een recordcorrelatie met aandelen bereikten, vormen nu een rem op de aandelenrally.

    De Amerikaanse aandelenmarkt, die de afgelopen kwartalen nog recordhoogtes bereikte dankzij sterke bedrijfswinsten, krijgt het moeilijker. De oplopende rentes op Amerikaanse staatsobligaties, met name de tienjarige Treasury, lijken de rally te temperen. In juni 2026 bereikte de correlatie tussen aandelen en obligaties zelfs een recordhoogte, wat aangeeft dat beide activaklassen steeds meer in dezelfde richting bewegen.

    Volgens MarketWatch, dat zich baseert op analyses van LPL Financial en 3Fourteen Research, zijn de winstcijfers van grote Amerikaanse bedrijven nog steeds indrukwekkend. Ze lieten in het tweede kwartaal van 2026 een groei van meer dan 20 procent zien, een trend die naar verwachting aanhoudt in het derde en vierde kwartaal. Toch verschuift de aandacht van beleggers nu naar macro-economische risico’s, waarbij de stijgende obligatierentes bovenaan het lijstje staan.

    Obligatierente Boven 4,3 Procent Cruciaal

    De verschuiving in de relatie tussen aandelen en obligaties is opmerkelijk. Historisch gezien bewogen ze vaak tegengesteld, maar de driemaands voortschrijdende correlatie tussen de iShares 20+ Year Treasury Bond ETF (TLT) en de State Street SPDR S&P 500 ETF Trust (SPY) bereikte in juni 2026 het hoogste niveau ooit, sinds de lancering van de TLT-ETF in 2002. Obligatierendementen bewegen omgekeerd evenredig met de obligatieprijzen: stijgende rentes betekenen dalende prijzen.

    Jeffrey Buchbinder, hoofd aandelenstrategie bij LPL Financial, merkt op dat deze correlatie vaak positief wordt wanneer de rente op de tienjarige Treasury-obligatie langere tijd boven de 4,3 procent blijft. Boven dit niveau maken beleggers zich zorgen dat hogere leenkosten de economische groei kunnen afremmen en de kapitaalkosten voor beursgenoteerde bedrijven kunnen verhogen. Bovendien worden obligaties bij hogere rentes aantrekkelijker ten opzichte van aandelen.

    Toekomstperspectieven en Risico’s

    De tienjarige Treasury-rente stond recent op 4,64 procent, dicht bij het eenjaarshoogtepunt van 4,74 procent. Hoewel Buchbinder verwacht dat de rente de komende maanden licht zal dalen, zijn er factoren die de rentes hoog kunnen houden. Denk aan een vloedgolf van obligatie-uitgiftes gerelateerd aan artificiële intelligentie, aanhoudend hoge olieprijzen en een veerkrachtige economie.

    Dit betekent dat de strijd tussen stijgende aandelenkoersen en oplopende obligatierentes voorlopig kan aanhouden. Wij zien vooral dat de markt de sterke bedrijfswinsten minder enthousiast lijkt te omarmen; de forward price-to-earnings ratio voor de S&P 500 is dit jaar gedaald, zelfs terwijl de aandelen stegen. De gemiddelde extra opbrengst voor bedrijven die de winstverwachtingen overtroffen, is gedaald naar slechts 0,04 procent, het laagste sinds het vierde kwartaal van 2024. Dat lezen wij als een duidelijk signaal dat de rente-ontwikkelingen zwaarder wegen dan de winstcijfers.