Tag: staatsobligaties

  • Dollar Zakt Licht Na Dalende Rentetarieven En Politieke Onrust

    Dollar Zakt Licht Na Dalende Rentetarieven En Politieke Onrust

    De Amerikaanse dollar leverde woensdag een klein deel van zijn recente winsten in. Dit gebeurde te midden van dalende langetermijnrentes op staatsobligaties en toenemende politieke spanningen rondom een topfiguur bij de centrale bank van de Verenigde Staten.

    De dollarindex (DXY00), die de waarde van de Amerikaanse munt meet ten opzichte van zes andere belangrijke valuta’s, daalde woensdag met 0,05 procent. Eerder op de dag had de dollar nog een weekhoogtepunt bereikt, maar de koers zakte weg onder invloed van dalende rentes op Amerikaanse staatsobligaties en politieke onrust. Voormalig president Trump riep Fed-bestuurder Lisa Cook op om af te treden, te midden van een onderzoek naar vermeende hypotheekfraude. Dit soort politieke druk op de onafhankelijke centrale bank, zelfs al gaat het om persoonlijke kwesties, doet het vertrouwen in de munt geen goed.

    De euro won daarentegen licht en steeg met 0,08 procent tegenover de dollar. Dit gebeurde ondanks de uitlatingen van ECB-voorzitter Lagarde, die waarschuwde voor een tragere groei in de eurozone dit kwartaal, wat de euro aanvankelijk onder druk zette. De dollar zelf had eerder op de dag juist geprofiteerd van de zwakte van de euro. De onzekerheid rondom de Amerikaanse rentetarieven speelde ook een rol. Hoewel de markt een renteverlaging van 25 basispunten door de Fed in september voor 84 procent inprijst, wijzen de notulen van de Federal Open Market Committee (FOMC) van juli erop dat de meeste beleidsmakers inflatierisico’s prioritair achten boven werkgelegenheid. Wij zien vooral dat dit een duidelijke verschuiving is van de focus die er de voorbije jaren was, waar inflatie vaak als een tijdelijk fenomeen werd beschouwd.

    Technische analyse

    De dollarindex (DXY00) bevindt zich na de recente daling nog steeds in een consolidatiefase, met de koers die schommelt tussen belangrijke steun- en weerstandsniveaus. Het 50-daags voortschrijdend gemiddelde fungeert momenteel als lichte weerstand, terwijl het 200-daags gemiddelde een solide basis biedt. De Relative Strength Index (RSI) beweegt rond het midden, wat duidt op een evenwicht tussen koop- en verkoopdruk, zonder dat er sprake is van overbought- of oversoldcondities. Het handelsvolume was woensdag gematigd, wat de bescheiden koersbeweging bevestigt en geen sterke trendbreuk signaleert.

    Marktsentiment

    Het marktsentiment rond de dollar is gemengd. Enerzijds is er steun door de aanhoudende speculatie over de rentetarieven van de Federal Reserve, waarbij een sterk juli-rapport over producentenprijzen de verwachtingen voor een snelle renteverlaging tempert. Anderzijds creëren de politieke risico’s, zoals de oproep tot ontslag van Fed-bestuurder Cook, onzekerheid en verminderen ze het vertrouwen. Dit zien we ook terug in de Fear & Greed Index, die vandaag, 9 oktober om 02:34, op 59 van 100 staat (Greed), wat een zekere mate van optimisme in de bredere markt weerspiegelt, maar de recente dollarzwakte toont aan dat er onder de oppervlakte nog steeds bezorgdheid sluimert. De onzekerheid over de Amerikaanse rentebesluiten blijft de belangrijkste drijfveer voor de korte termijn.

    Fundamentele analyse

    Fundamenteel wordt de dollar beïnvloed door een combinatie van macro-economische factoren. Hoewel de Amerikaanse export in juli de grootste daling in bijna 4,5 jaar liet zien, stegen de kernorders voor machines onverwacht met 3,0 procent op maandbasis. De jaarlijkse consumentenprijsindex (CPI) steeg in juli met 3,8 procent, de snelste stijging in 1,5 jaar, wat de inflatiedruk onderstreept en de Fed onder druk zet om een strikt monetair beleid te handhaven. In de eurozone daarentegen, waar de ECB-voorzitter waarschuwt voor tragere groei, wordt een renteverlaging van 25 basispunten door de ECB in september slechts voor 8 procent ingeprijsd. Dit contrast in economische vooruitzichten en monetair beleid zal naar wij denken de komende tijd een belangrijke factor zijn voor de wisselkoers EUR/USD.

    Bull- vs bear-scenario

    • Bull-scenario: Een verdere verstrakking van de Fed, gedreven door aanhoudend hoge inflatie, zou de dollar kunnen versterken, vooral als de rentes op Amerikaanse staatsobligaties weer stijgen en politieke onrust afneemt.
    • Bear-scenario: Een snellere dan verwachte versoepeling van het monetaire beleid door de Fed, gecombineerd met aanhoudende politieke instabiliteit en zwakke exportcijfers, zou de dollar verder kunnen verzwakken.

    Wat betekent dit nu?

    De lichte daling van de dollarindex wijst op een markt die balanceert tussen macro-economische signalen en politieke ruis. Hoewel de technische indicatoren een neutrale positie suggereren, creëert het wisselende sentiment rond rentebesluiten en de politieke onzekerheid een volatiel klimaat. De aanhoudende inflatiedruk in de VS staat in contrast met de voorzichtige groei in de eurozone, wat beleggers dwingt om de signalen van zowel de Fed als de ECB nauwlettend in de gaten te houden voor de richting van de belangrijkste valuta.
  • Particuliere Beleggers Kiezen Massaal Voor Langlopende Amerikaanse Staatsobligaties

    Particuliere Beleggers Kiezen Massaal Voor Langlopende Amerikaanse Staatsobligaties

    De rentes op Amerikaanse staatsobligaties zijn zo aantrekkelijk dat particuliere beleggers in september recordbedragen investeerden in gerelateerde ETF’s, ondanks de recente verliezen op deze instrumenten.

    Particuliere beleggers keerden de aandelenmarkt de rug toe en stopten in september massaal geld in beursgenoteerde fondsen (ETF’s) die beleggen in langlopende Amerikaanse staatsobligaties. Fondsstroomdata voor die maand wijzen op een duidelijke verschuiving van voorkeur naar deze beleggingen, terwijl de aandelenmarkt opvallend stil bleef liggen. Deze trend is opmerkelijk, gezien het feit dat langlopende staatsobligaties in het derde kwartaal flinke verliezen leden.

    JPMorgan, een van de financiële grootmachten, bevestigde deze trend in hun wekelijkse overzicht van retailactiviteit. De instroom in de iShares 20+ Year Treasury Bond ETF (TLT), een populair instrument voor dergelijke obligaties, bereikte in september een recordhoogte. De drijvende kracht hierachter zijn de hoge rendementen die de obligaties momenteel bieden. De rente op 30-jarige Amerikaanse staatsobligaties noteerde met 5,67 procent de hoogste stand sinds 2002, een niveau dat voor veel beleggers te verleidelijk bleek om te negeren. Wij zien dit als een teken dat de hogere rentes op spaargeld en obligaties de aantrekkelijkheid van risicovollere beleggingen zoals aandelen, en in mindere mate crypto, afremmen.

    De verschuiving naar langlopende staatsobligaties is statistisch uitzonderlijk. De instroom ligt meer dan vijf standaarddeviaties boven het historische gemiddelde, wat de extreme aard van deze beweging benadrukt. Deze kapitaalverplaatsing ging ten koste van kleinere en middelgrote aandelen. Het rapport van JPMorgan, mede geschreven door Arun Jain, merkt op dat de ‘short interest’ – het aantal aandelen dat door beleggers geleend en verkocht is in de verwachting van een koersdaling – als percentage van de uitstaande aandelen in de Russell 2000-index van mid-cap bedrijven, op het 99,8ste percentiel staat. Dit wijst op een zeer negatief sentiment ten opzichte van deze specifieke aandelen.

    Deze toegenomen vraag naar langlopende obligaties volgt op een periode van zware verliezen. In het derde kwartaal verloren langlopende Amerikaanse staatsobligaties bijna 8 procent van hun waarde. Ook de rendementen op kortere looptijden stegen fors; zo klom de rente op 2-jarige obligaties van 4,48 procent op 1 juli naar 5,25 procent op 30 september. Sinds de pandemie spraken strategen, zoals Michael Hartnett van Bank of America, over een ‘anything but bonds’-fenomeen, waarbij Amerikaanse staatsobligaties te lijden hadden onder stijgende begrotingstekorten en oplopende inflatie. Toch signaleerde Hartnett begin september al dat obligaties in het vierde kwartaal wel eens een ‘contrarian play’ konden worden, een voorspelling die nu lijkt uit te komen.

    De TLT-ETF staat dit jaar, tot dusver, op een verlies van meer dan 10 procent. Dit heeft de obligaties voor veel particuliere beleggers juist een interessante koopkans gemaakt. Ook verschillende grote Amerikaanse fondsbeheerders, waaronder Dan Ivascyn van Pimco en Rick Rieder van BlackRock, adviseerden beleggers om te profiteren van de hogere rendementen op vastrentende waarden. Niet alle strategen zijn het overigens eens. Michael Darda van investeringsbank Roth, die eerder de TLT aanbeval, heeft zijn positie omgedraaid naar de ProShares Short 20+ Year Treasury ETF (TBF), die juist profiteert van dalende obligatiekoersen. Na een week van aanzienlijke verliezen voor obligaties, koos Darda voor een neutrale cashpositie, met een voorkeur voor gemeentelijke obligaties die een belastingvrij rendement van 8 tot 10 procent kunnen bieden.

    Terwijl traditionele markten schuiven, noteert Bitcoin (BTC) vandaag, 4 oktober om 03:31, op 75.269 euro. Dit is een stijging van 4,3 procent over de afgelopen dertig dagen, wat een relatief stabiel beeld geeft vergeleken met de volatiliteit die we in andere segmenten zien. De brede cryptomarkt, gemeten door de angst-en-hebzuchtmeter die op 65 van de 100 staat (Greed), toont nog steeds een positief sentiment, al is het minder uitbundig dan in eerdere bullmarkten.

    Wat betekent dit nu?

    De massale instroom van particuliere beleggers in langlopende Amerikaanse staatsobligaties toont een duidelijke verschuiving in risicoperceptie. De aantrekkelijke rendementen op obligaties trekken kapitaal weg uit aandelen, vooral kleinere en middelgrote bedrijven. Dit kan duiden op een voorzichtiger marktsentiment en de verwachting dat rentes op een hoog niveau zullen blijven, waardoor ‘veilige’ havens zoals staatsleningen weer aantrekkelijk worden. Beleggers zoeken stabiliteit en rendement dat voorheen enkel in risicovollere activa te vinden was.

  • Federal Reserve Ziet Stablecoins Groeien In Amerikaanse Schuldenmarkt

    Federal Reserve Ziet Stablecoins Groeien In Amerikaanse Schuldenmarkt

    Stablecoin-uitgevers beleggen steeds vaker in kortlopende Amerikaanse staatsobligaties, wat deels het gat vult dat China achterlaat in de langlopende schulden.

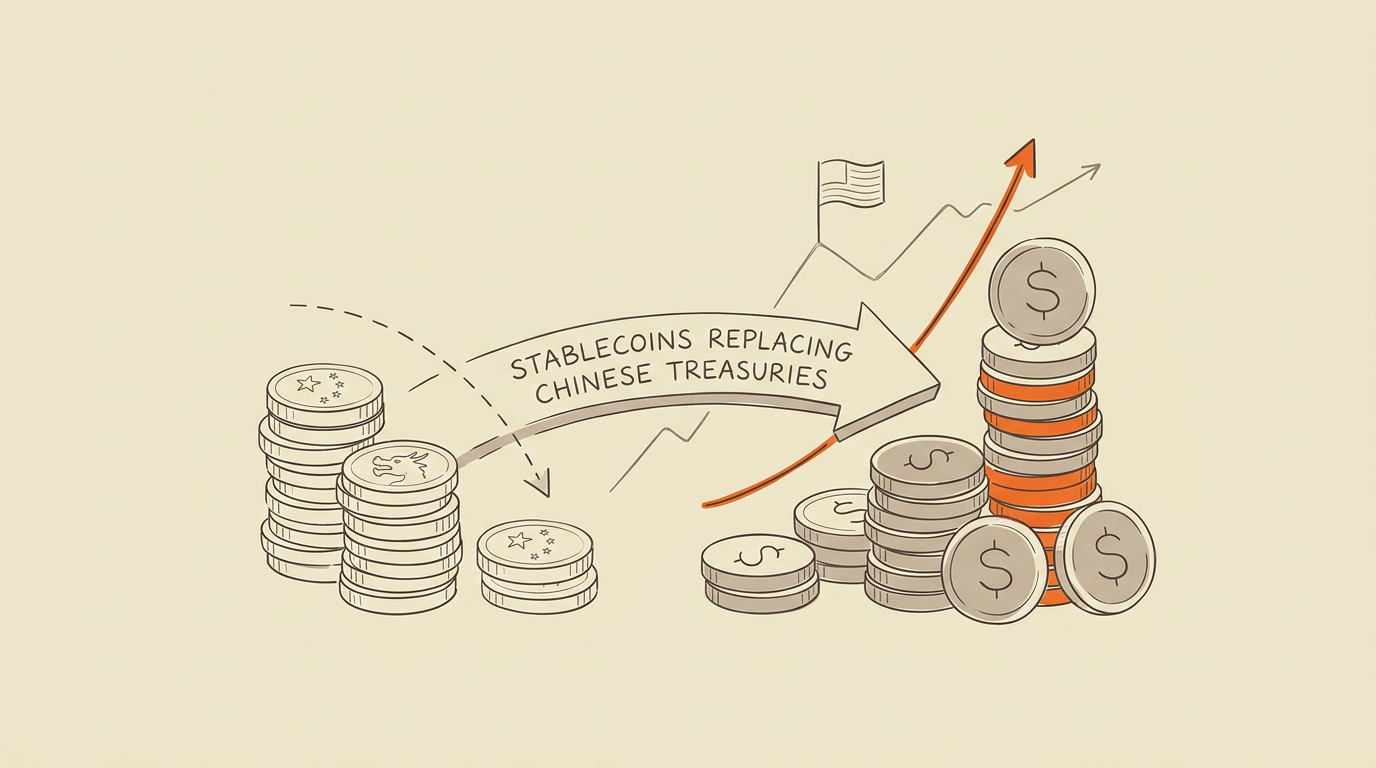
    De Federal Reserve van San Francisco heeft onderzoek gepubliceerd waaruit blijkt dat stablecoin-uitgevers een steeds belangrijkere rol spelen op de Amerikaanse schuldenmarkt. Hun groeiende investeringen in kortlopende staatsobligaties compenseren gedeeltelijk de verminderde vraag van China naar langlopende Amerikaanse schulden.

    Stablecoin-uitgevers, zoals die van Tether (USDT) en USD Coin (USDC), houden activa aan om de waarde van hun munten te ondersteunen. Traditioneel omvatten deze reserves een mix van contant geld, bedrijfsobligaties en Amerikaanse staatsobligaties. De studie van de San Francisco Fed benadrukt een duidelijke verschuiving naar kortlopende staatsobligaties.

    Deze trend is significant, want de Amerikaanse overheidsschuld is de afgelopen twintig jaar fors gestegen, van ongeveer 35 procent van het bruto binnenlands product in 2006 naar zo’n 100 procent vandaag. Tegelijkertijd is het aandeel van Amerikaanse schuld in handen van buitenlanders gedaald van meer dan 50 procent rond 2008 naar ongeveer 30 procent begin 2026. Een belangrijke factor hierin is China, dat al sinds eind jaren 2000 zijn activa diversifieert, weg van Amerikaanse schuld.

    De San Francisco Fed observeert dat de kasreserves van stablecoin-uitgevers de afgelopen vijf jaar met ongeveer 200 miljard euro zijn toegenomen. Deze groei is voornamelijk zichtbaar in de vraag naar kortlopende Amerikaanse staatsobligaties, waar stablecoin-uitgevers sinds 2023 meer hebben gekocht dan Japan, de grootste buitenlandse houder van Amerikaanse schuld. Wij zien vooral dat de stijgende rente op kortlopende obligaties stablecoin-uitgevers stimuleert om hun reserves te parkeren in deze relatief veilige en rendabele activa. Dit biedt een aantrekkelijke balans tussen liquiditeit en opbrengst, wat essentieel is voor de stabiliteit van stablecoins.

    Als de huidige trend aanhoudt, kan de vraag naar kortlopende Amerikaanse staatsobligaties van stablecoin-uitgevers tegen eind 2030 oplopen tot bijna 400 miljard euro. Hoewel dit nog steeds een fractie is van de totale financieringsbehoeften van de Amerikaanse overheid, maakt het hen tot een steeds opmerkelijkere bron van vraag. Het is een teken van de groeiende integratie van crypto-activa in de bredere financiële markten, waarbij de traditionele financiële wereld en de digitale economie elkaar steeds meer raken.

    Lloyds en Visa hebben recentelijk een proefproject uitgevoerd waarbij 750.000 dollar (ongeveer 705.000 euro) in USDC werd afgewikkeld in een grensoverschrijdende transactie. Dit toont aan dat stablecoins niet alleen een rol spelen als reserve-activa, maar ook als middel voor efficiënte en snelle betalingen, wat de algehele vraag naar deze digitale munten verder kan aanwakkeren. Op 1 oktober om 20:00 noteerde Ethereum (ETH) nog 2.404 euro, een stijging van 1.6 procent in 24 uur en 11.0 procent in 30 dagen, wat de aanhoudende interesse in de onderliggende technologie en de bredere cryptomarkt onderstreept.

    Wat betekent dit nu?

    De bevindingen van de Federal Reserve van San Francisco benadrukken de toenemende invloed van stablecoins op de traditionele financiële markten. Stablecoin-uitgevers zijn niet langer een niche, maar worden een significante speler in de vraag naar Amerikaanse staatsobligaties, met name de kortlopende varianten. Dit kan op termijn de dynamiek van de schuldmarkt beïnvloeden en de liquiditeit in bepaalde segmenten vergroten, afhankelijk van hoe kopers stablecoins blijven gebruiken en of regelgevers de komende jaren striktere eisen zullen opleggen aan hun reserves.

  • Financiële Planners Raden Diversificatie Aan Nu Amerikaanse Obligatierendementen Stijgen

    Financiële Planners Raden Diversificatie Aan Nu Amerikaanse Obligatierendementen Stijgen

    Nu de rente op Amerikaanse staatsobligaties vijf procent of meer bedraagt, overwegen steeds meer beleggers vastrentende waarden voor hun portefeuille. Experts waarschuwen echter voor de risico’s van een te eenzijdige aanpak.

    De rendementen op Amerikaanse staatsobligaties zijn de voorbije weken gestegen tot boven de vijf procent voor looptijden van vijf jaar en langer. Ook kortere looptijden leveren al hogere rentes op: een éénjarige Treasury bill noteerde recent een rendement van 4,55 procent, terwijl een driejarige obligatie 4,99 procent opbracht. Deze ontwikkeling, die de voorbije vijf jaar gestaag is opgebouwd vanuit de lage niveaus van de pandemie, zorgt voor een hernieuwde interesse in vastrentende waarden, vooral bij beleggers die zich voorbereiden op hun pensioen.

    Toch waarschuwen financiële planners dat beleggers die volledig inzetten op langetermijnobligaties kwetsbaar zijn voor inflatie en renteschommelingen. Een gegarandeerd jaarlijks inkomen van 110.000 euro op basis van twee miljoen euro aan obligaties mag dan aantrekkelijk klinken, de koopkracht kan door inflatie in twintig jaar tijd aanzienlijk worden uitgehold. Sean Lovinson, oprichter van Purpose Built, merkt op dat een nominaal rendement van 5,5 procent nu comfortabel aanvoelt, maar dat “compounding inflation” op de lange termijn de levensstijl stilletjes kan uithollen.

    Wij zien vooral dat de huidige rentestanden een strategische afweging vragen. De verleiding is groot om de hoge rentes op lange termijn vast te zetten, maar dat kan leiden tot een gebrek aan liquiditeit bij onverwachte uitgaven. Bovendien, als de rente verder zou stijgen, verliest een langetermijnobligatie in waarde op de secundaire markt. Mel Mattison, een financieel planner, gelooft dan weer niet dat de economie langdurig rentes van zes of zeven procent kan dragen, wat volgens hem tot een recessie en dalende rendementen zou leiden. Wij twijfelen of dergelijke uitspraken de werkelijkheid voldoende dekken, aangezien de economische situatie volop in beweging blijft.

    Een doordachte obligatiestrategie is daarom cruciaal, waarbij diversificatie een sleutelrol speelt. Financiële experts adviseren om te kijken naar de liquiditeitsbehoeften, de belastingschijf en de risicotolerantie. Kortlopende obligaties, met een looptijd van drie tot vijf jaar, zijn een populaire keuze onder vermogensbeheerders. Deze bieden de mogelijkheid om van de hogere rentes te profiteren en tegelijkertijd liquiditeit te behouden, aangezien de obligaties op pari waarde aflopen.

    Een andere veelgebruikte strategie is de ‘obligatieladder’, een portefeuille met staatsobligaties met uiteenlopende looptijden, bijvoorbeeld van één tot twintig jaar. Vincent DeCrow van RISE Investments legt uit dat dit een vergelijkbaar inkomensvoordeel oplevert, maar tegelijkertijd de risico’s van looptijd, liquiditeit en inflatie vermindert. Naarmate obligaties aflopen, komt er kapitaal vrij dat opnieuw kan worden geïnvesteerd tegen mogelijk hogere rentes. Daarnaast bieden ‘Treasury Inflation-Protected Securities’ (TIPS) en ‘Series I savings bonds’ (I-Bonds) bescherming tegen inflatie, doordat hun hoofdsom automatisch wordt aangepast aan de consumentenprijsindex.

    Het is ook belangrijk om aandelen niet volledig te negeren. Zelfs met een uitgekiende obligatiestrategie is een portefeuille die volledig uit vastrentende waarden bestaat, een risico, ongeacht de leeftijd van de belegger. Een evenwichtige portefeuille, bijvoorbeeld vijftig procent vastrentende waarden en vijftig procent aandelen, kan een goede start zijn voor gepensioneerden. De groeimogelijkheden van aandelen kunnen dienen als een extra inflatiehedge en bieden bovendien fiscale voordelen als de belegger in een hogere belastingschijf zit. Ook cryptomunten zoals Bitcoin (BTC), die op 1 oktober om 05:02 noteerde aan 73.696 euro, een stijging van 6,5 procent over de voorbije dertig dagen, kunnen een diversificatie-element zijn, al zijn ze van een totaal andere risicocategorie dan obligaties.

    Technische analyse

    De algemene trend voor obligatierendementen is stijgend, waarbij de 10-jarige Amerikaanse staatsobligatie recent een rendement van 5,290 procent noteerde. Dit niveau ligt significant boven het 200-daags voortschrijdend gemiddelde, wat duidt op een sterke bullish trend in de rentemarkt. De RSI voor obligatieprijzen, die omgekeerd correleert met rendementen, beweegt zich in de oversold-regio, wat historisch gezien kan leiden tot een tijdelijke stabilisatie of lichte correctie in rendementen. Het hoge handelsvolume bevestigt de sterke interesse en beweging in de markt.

    Marktsentiment

    Het marktsentiment is overwegend optimistisch, gestuwd door de hogere rendementen die obligaties bieden. De algemene Fear & Greed Index voor de cryptomarkt staat op 74 van 100, wat duidt op ‘Greed’. Hoewel deze index specifiek voor crypto is, reflecteert het een bredere risicobereidheid in de markt, waarbij beleggers op zoek zijn naar rendement. De instroom in vastrentende ETF’s is toegenomen, wat de groeiende interesse in obligaties onderstreept.

    Fundamentele analyse

    De stijgende obligatierendementen worden gedreven door de verwachting van aanhoudend hogere rentetarieven door centrale banken en aanhoudende inflatiedruk. De robuuste Amerikaanse economie draagt bij aan deze verwachting, wat de vraag naar veilige havens zoals staatsobligaties, zelfs met een relatief hoger risico op rentestijgingen, in stand houdt. De correlatie met de bredere markt is duidelijk: wanneer obligaties aantrekkelijker worden, kan dit kapitaal onttrekken aan risicovollere activa, zoals sommige aandelen of cryptomunten.

    Bull- vs bear-scenario

    • Bull-scenario: Indien de inflatie langer aanhoudt dan verwacht en centrale banken de rentetarieven verder verhogen, zullen de rendementen op obligaties verder stijgen, wat een aantrekkelijke inkomstenstroom biedt voor nieuwe beleggingen.
    • Bear-scenario: Een onverwacht snelle daling van de inflatie of een recessie zou de vraag naar obligaties kunnen doen toenemen, waardoor de rendementen dalen en de waarde van bestaande obligaties met vaste, lagere coupons afneemt.

    Wat betekent dit nu?

    De huidige hoge obligatierendementen bieden een unieke kans om stabiel inkomen te genereren, maar vereisen een genuanceerde aanpak. Beleggers doen er goed aan om hun portefeuille te spreiden en niet enkel op lange looptijden in te zetten, gezien de aanhoudende onzekerheid over inflatie en toekomstige rentebesluiten. De focus moet liggen op een gebalanceerde strategie die zowel inkomstenzekerheid als bescherming tegen inflatie en liquiditeitsrisico’s biedt, waarbij het wijselijk is om de volgende rentevergaderingen van de centrale banken nauwlettend in de gaten te houden.

  • Stijgende Olieprijs Van 105,11 Dollar Houdt Beurzen In De Greep, Renteverhogingen Dreigen

    Stijgende Olieprijs Van 105,11 Dollar Houdt Beurzen In De Greep, Renteverhogingen Dreigen

    De oplopende olieprijs en de hoogste rentes op staatsobligaties in jaren zetten de Amerikaanse beurzen onder druk. Beleggers vrezen voor verdere renteverhogingen door de Fed.

    De olieprijs voor een vat Brent steeg met ruim 2 procent tot 105,11 dollar, terwijl WTI-olie in New York opklom naar 93,74 dollar. Deze stijging, die volgt op een eerdere daling tot onder de 100 dollar, draagt bij aan de onzekerheid op de financiële markten en zet Wall Street onder druk.

    De bezorgdheid onder beleggers neemt toe nu ook de rendementen op Amerikaanse staatsobligaties het hoogste niveau in jaren bereiken. Het rendement op de tienjarige Treasury noteerde rond 5,06 procent. Dit alles gebeurt na verrassend sterke economische cijfers uit de VS, waaronder inkoopmanagersindices die wijzen op een jaarlijkse economische groei van 4 tot 5 procent, volgens S&P Global.

    De combinatie van hogere olieprijzen en stijgende rentes wakkert de angst aan voor verdere renteverhogingen door de Amerikaanse centrale bank. Hoewel analisten van PGIM nog twee renteverhogingen dit jaar verwachten, voorziet Goldman Sachs Asset Management geen verhoging meer. Wij zien vooral dat de markt worstelt met het afwegen van sterke economische signalen tegen de potentiële inflatoire druk en de impact op bedrijfswinsten. Vooral technologiewaarden, die gevoelig zijn voor hogere rentes, kregen hierdoor rake klappen, zoals de 1,1 procent daling van de Nasdaq.

    De Amerikaanse beurzen sloten woensdag al lager. De S&P 500-index leverde 0,8 procent in en de technologiezware Nasdaq eindigde 1,1 procent in het rood. De Dow Jones-index daalde met 0,7 procent. Deze brede daling toont aan dat de markt de recente macro-economische ontwikkelingen serieus neemt, zeker nu de Chinese leider Xi Jinping het Witte Huis bezoekt voor gesprekken waar onder meer de Chinese steun voor Iran een “olifant in de kamer” zal zijn, wat de olieprijs verder kan beïnvloeden.

    De huidige onzekerheid contrasteert met het bredere sentiment in de cryptomarkt, waar bijvoorbeeld Bitcoin een recent herstel laat zien. De Bitcoin koers noteert op 24 september om 15:32 nog steeds 73.706 euro, wat een stijging van 9,4 procent over de afgelopen zeven dagen betekent, ondanks een daling van 1,6 procent in de laatste 24 uur. Dit wijst erop dat de cryptomarkt een zekere mate van ontkoppeling kan vertonen van de traditionele beursdynamiek, hoewel ook hier de angst-en-hebzuchtmeter met een stand van 71 (Greed) een zekere voorzichtigheid impliceert.

    Technische analyse

    De S&P 500 sloot 0,8 procent lager op 7.706,03 punten, waarmee de index onder het 50-daags voortschrijdend gemiddelde dreigt te komen, wat een bearish signaal zou zijn. De Nasdaq Composite daalde 1,1 procent naar 26.936,04 punten, wat de recente winsten tenietdoet en duidt op een test van de supportniveaus. Het hoge handelsvolume tijdens deze dalingen bevestigt de kracht van de verkoopdruk. De RSI beweegt richting de neutrale zone na een periode van overbought, wat ruimte biedt voor verdere correctie.

    Marktsentiment

    Het marktsentiment is overwegend negatief, gedreven door de vrees voor renteverhogingen en geopolitieke spanningen rond olie. De Fear & Greed Index in de cryptomarkt staat op 71 (‘Greed’), wat duidt op een algemeen optimisme, maar de dalende koersen op Wall Street suggereren dat het macro-economische beeld zwaarder weegt voor traditionele activa. De stijgende obligatierentes versterken de aantrekkelijkheid van ‘veilige havens’ ten opzichte van risicovollere aandelen.

    Fundamentele analyse

    De sterke Amerikaanse economische groei van 4 tot 5 procent, zoals S&P Global rapporteerde, voedt de verwachting dat de Fed de rente verder zal verhogen. Dit drukt op de bedrijfswinsten en maakt lenen duurder. De oplopende olieprijs, deels door geopolitieke spanningen met Iran, draagt bij aan inflatiezorgen en heeft een directe correlatie met hogere productiekosten voor bedrijven, wat de winstmarges kan aantasten en een verdere correctie op de beurs kan veroorzaken.

    Bull- vs bear-scenario

    • Bull-scenario: Een daling van de olieprijs onder de 100 dollar en een stabilisatie van de obligatierentes onder 5 procent zou de druk van de ketel halen en een herstel op de aandelenmarkten kunnen inluiden.
    • Bear-scenario: Verdere stijgingen van de olieprijs richting 110 dollar of een rente op de 10-jarige Treasury boven 5,2 procent zouden de vrees voor inflatie en hogere rentes versterken, wat tot verdere koersdalingen kan leiden.

    Wat betekent dit nu?

    De huidige situatie wijst op een gespannen evenwicht tussen een veerkrachtige economie en de dreiging van inflatie en hogere rentes. Hoewel de sterke economische cijfers op zichzelf positief zijn, leiden ze indirect tot een agressievere houding van de centrale bank, wat de aandelenmarkten afremt. Beleggers zullen de komende macro-economische publicaties en de ontwikkelingen rond de olieprijs nauwlettend in de gaten moeten houden om de volgende beweging in te schatten.

  • ClearToken Krijgt Groen Licht Van Bank Of England, Getokeniseerde Activa Worden Live Verhandeld

    ClearToken Krijgt Groen Licht Van Bank Of England, Getokeniseerde Activa Worden Live Verhandeld

    Waar de institutionele adoptie van digitale effecten lange tijd werd gehinderd door een gebrek aan gereguleerde infrastructuur, heeft ClearToken nu een belangrijke stap gezet. De Bank of England heeft het Londense clearinghuis ‘Gate 2’-goedkeuring verleend om te opereren als Digital Securities Depository (DSD) binnen de Digital Securities Sandbox. Dit betekent dat ClearToken nu getokeniseerde versies van bestaande effecten kan uitgeven en vereffenen onder het toezicht van de centrale bank, wat een cruciale drempel wegneemt voor de integratie van digitale en traditionele financiële markten.

    De goedkeuring opent de weg voor de vereffening van getokeniseerde activa, zoals aandelen uit de FTSE 350-index, Britse staatsobligaties en bedrijfsobligaties. Ben Santos-Stephens, de CEO van ClearToken Group, benadrukt dat de technologie voor digitale effecten er al was, maar dat de institutionele acceptatie stagneerde door onzekerheid over de regulering en juridische erkenning. Met deze stap krijgen banken en vermogensbeheerders meer vertrouwen dat digitale effecten binnen een betrouwbaar en gereguleerd kader kunnen functioneren.

    Wat betekent dit voor de financiële sector?

    De Bank of England’s goedkeuring voor ClearToken om live te gaan met getokeniseerde effecten is een signaal dat toezichthouders steeds meer openstaan voor innovatie binnen de financiële markten, mits deze onder strikte voorwaarden plaatsvindt. Het is de eerste keer dat een dergelijk initiatief ‘Gate 2’-status bereikt binnen de Digital Securities Sandbox, wat impliceert dat de operationele kaders van ClearToken nu voldoende robuust en veilig worden geacht voor een gecontroleerde live-omgeving. Dit kan leiden tot een versnelling van de adoptie van tokenisatie, niet alleen in het Verenigd Koninkrijk maar ook als voorbeeld voor andere jurisdicties.

    Efficiëntie en lagere kosten

    De mogelijkheid om financiële activa te tokeniseren en te vereffenen op een blockchain-gebaseerde infrastructuur belooft een aanzienlijke efficiëntieverbetering. ClearToken CSD streeft naar continue, 24/7 vereffening voor getokeniseerde aandelen en obligaties. Dit staat in schril contrast met de huidige processen die vaak afhankelijk zijn van end-of-day batchverwerking, wat dagen kan duren. Het stelt instellingen ook in staat om intraday repo-functionaliteit te gebruiken, waardoor ze binnen uren geld kunnen lenen tegen onderpand in plaats van dagen. Deze optimalisatie kan de kaspositie van deelnemende partijen verbeteren en de operationele kosten op termijn verlagen.

    Uitbreiding in het vizier

    Hoewel de initiële focus ligt op specifieke Britse activa, heeft ClearToken plannen om in fases uit te breiden naar aanvullende activaklassen. Hierbij valt te denken aan wereldwijde beursgenoteerde aandelen, private fondsen, fysieke grondstoffen zoals goud en zelfs andere digitale activa. De vergunning van de Bank of England is een belangrijke erkenning van het potentieel van tokenisatie om de financiële marktinfrastructuur te moderniseren. Wij zien vooral dat dit een precedent kan scheppen voor de bredere Europese markt, waar soortgelijke initiatieven en regelgevende kaders zoals MiCA (Markets in Crypto-Assets) in ontwikkeling zijn. Het succes van ClearToken kan andere Europese landen aanmoedigen om hun eigen ‘sandboxes’ te openen en de adoptie van getokeniseerde activa te versnellen.

    Blik op de cryptomarkt

    De goedkeuring van ClearToken toont aan dat de grens tussen traditionele financiën en de wereld van digitale activa steeds vager wordt. Hoewel ClearToken zich richt op tokenisatie van bestaande effecten, draagt een dergelijke ontwikkeling bij aan het legitimiseren van de onderliggende technologie. De cryptomarkt zelf blijft volatiel, maar toont veerkracht. Bitcoin (BTC) noteert op 22 september om 11:30 een koers van 74.916 euro, een stijging van 12,1 procent over de afgelopen zeven dagen. Ethereum (ETH) staat op 2.388 euro, een toename van 11,1 procent in dezelfde periode. Deze cijfers, gecombineerd met een Fear & Greed Index van 78 (Extreme Greed), wijzen op een sterk positief sentiment onder beleggers. De voortschrijdende integratie van tokenisatie in de traditionele financiële sector kan dit sentiment verder aanwakkeren, doordat het de brug slaat tussen de twee werelden.

    Wat betekent dit nu?

    De goedkeuring van ClearToken door de Bank of England markeert een significant moment voor de toekomst van getokeniseerde activa. Het verlaagt de drempel voor institutionele beleggers om deel te nemen aan de digitale effectenmarkt door een gereguleerde en veilige omgeving te bieden. Wij zouden hier niet direct spreken van een “game changer” voor de cryptomarkt, maar wel van een belangrijke stap richting bredere acceptatie en efficiëntie in de financiële sector. Het succes van ClearToken kan een blauwdruk vormen voor hoe andere centrale banken en toezichthouders wereldwijd omgaan met de integratie van blockchain-technologie in traditionele financiële systemen.

  • Federal Reserve Negeert Alle Verwachtingen En Verhoogt De Rente Naar Vier Procent

    Federal Reserve Negeert Alle Verwachtingen En Verhoogt De Rente Naar Vier Procent

    De Amerikaanse centrale bank heeft de rente opgetrokken, terwijl bitcoin voorafgaand aan de aankondiging al zo’n 3 procent daalde. De verwachtingen voor verdere verhogingen dit jaar zijn hooggespannen.

    De Amerikaanse centrale bank, de Federal Reserve, heeft zopas de rente verhoogd met 25 basispunten. Dit brengt de federal funds target range op 3,75 tot 4 procent. Vlak voor de aankondiging zakte de waarde van bitcoin (BTC) met bijna 3 procent naar een koers van ongeveer 75.800 dollar.

    Deze renteverhoging was grotendeels ingeprijsd door de financiële markten, zo blijkt uit de FedWatch tool van CME. Ook grote investeringsbanken verwachtten een dergelijke stap. Bovendien anticiperen bijna alle grote banken op Wall Street op minstens één extra renteverhoging voor het einde van het jaar.

    Marktverwachtingen Creëren Uitdaging Voor Fed-voorzitter

    De agressieve marktverwachtingen creëren een complexe situatie voor Kevin Warsh, de voorzitter van de Federal Reserve. Volgens Robin Brooks, een senior fellow bij het Brookings Institution, is het voor Warsh een moeilijke opgave om een boodschap te brengen die strookt met de vele renteverhogingen die de markt al heeft ingeprijsd.

    Wij zien hier vooral dat de geloofwaardigheid van de Fed, zeker wat betreft hun strijd tegen de inflatie, onder druk staat. Als Warsh een minder havikachtige boodschap brengt dan verwacht, kan dit leiden tot een verzwakking van de dollar en een stijging van de langetermijnrente op Amerikaanse staatsobligaties. Dat zou dan weer de zorgen over inflatie en staatsschuld aanwakkeren. Die dollarverzwakking kan dan net weer gunstig zijn voor activa zoals bitcoin en goud, na een initiële verkoopgolf.

    Stijgende Rente En De Gevolgen Voor Bitcoin

    Stijgende rentes zijn traditioneel geen goed nieuws voor activa die zelf geen rendement opleveren, zoals bitcoin. Het is echter belangrijk om te kijken naar de onderliggende oorzaak van de rentestijging. Als de rente stijgt door inflatiezorgen in plaats van door een rooskleurige economische vooruitblik, kan dit een andere dynamiek teweegbrengen. Een scenario-analyse van JPMorgan, gedeeld door Barchart, suggereert dat beleggers zouden kunnen concluderen dat het monetaire beleid van de Fed te soepel blijft als er geen expliciete ‘hawkish’ vooruitzichten worden gegeven. Dit zou kunnen leiden tot de verwachting van agressievere renteverhogingen in de toekomst, misschien zelfs stappen van 50 basispunten, wat de rente verder omhoog stuwt.

    De tienjarige Amerikaanse staatsrente schommelt momenteel rond de 5 procent, een stijging van ongeveer 80 basispunten dit jaar. Een aanzienlijk deel van die stijging komt door toenemende zorgen over de Amerikaanse staatsschuld. In dit soort scenario’s, waar rentes stijgen door andere factoren dan een positieve economische groei, worden niet-renderende activa als goud en bitcoin mogelijk minder hard geraakt. Sterker nog, ze zouden op termijn zelfs kunnen profiteren als veilige havens en waardeopslagmiddelen, na een eerste schrikreactie op de markt.

  • Analist Waarschuwt: Winstgroei Beschermt Aandelen Nog Tegen Stijgende Rentes

    Analist Waarschuwt: Winstgroei Beschermt Aandelen Nog Tegen Stijgende Rentes

    De Amerikaanse aandelenmarkt hield stand ondanks hogere obligatierendementen. Maar analist Michael Kramer ziet twee factoren die de buffer kunnen wegnemen en beleggers voor een uitdaging plaatsen.

    De Amerikaanse aandelenmarkt, met de S&P 500 voorop, heeft de stijgende rendementen op Amerikaanse staatsobligaties tot nu toe aardig kunnen weerstaan. Dat komt door twee belangrijke factoren, zo stelt analist Michael Kramer van Mott Capital Management. Die factoren zijn de aanhoudende winstgroei van bedrijven en de lage volatiliteit op de obligatiemarkt. Beleggers moeten echter opletten, want deze bescherming kan snel verdwijnen.

    Sinds begin juni, toen het rendement op de 10-jarige staatsobligatie nog op 4,45 procent stond, is de S&P 500 op hetzelfde niveau gebleven. De Nasdaq-100 daalde in diezelfde periode zelfs met ongeveer 5 procent. Desondanks daalde de price-to-earnings (P/E)-ratio voor de komende twaalf maanden van 21,3 naar 19,1. Dit komt omdat de winstverwachtingen voor de S&P 500 in die periode met 12,6 procent stegen, van ongeveer 356 dollar naar 401 dollar per aandeel. Die groei compenseerde de druk die de hogere rentes op de waarderingen legden.

    Winstgroei En Rentevolatiliteit Cruciale Buffers

    De winstgevendheid van bedrijven fungeert als een cruciale buffer tegen de stijgende rentes. De earnings yield van de S&P 500, het omgekeerde van de P/E-ratio, steeg van 4,7 procent naar 5,2 procent sinds juni. Dit betekent dat aandelen technisch gezien goedkoper zijn geworden, ondanks de stabiele koersen en hogere rentes. Wij zien vooral dat de markt de hogere kapitaalkosten nog niet als een serieuze bedreiging voor toekomstige bedrijfswinsten beschouwt.

    De angst is echter dat als de markt hogere rentes wel als een rem op de economische groei gaat zien, de winstverwachtingen kunnen dalen. Kramer berekent dat als de S&P 500 zou handelen tegen een P/E van 19,3 en de winst zou terugvallen naar 356 dollar, de index zou dalen naar ongeveer 6.870 punten. Ook een verdere stijging van het rendement op de 10-jarige obligatie naar 5,25 procent zou de P/E-ratio, bij gelijkblijvende winsten, kunnen drukken naar 18,2, waardoor de S&P 500 rond 7.280 punten zou uitkomen.

    Obligatiemarkt Houdt Zich Rustig

    Een tweede belangrijke factor is de lage volatiliteit op de obligatiemarkt, gemeten door de Bank of America MOVE Index. Historisch gezien is er een omgekeerd verband tussen deze index en de S&P 500: als de volatiliteit op de obligatiemarkt stijgt, dalen aandelen vaak. In 2022 was dit een belangrijke reden voor de dalingen, omdat toen zowel de winstverwachtingen daalden als de MOVE Index scherp steeg.

    Op dit moment blijft de correlatie relatief zwak en negatief, wat betekent dat de rust op de obligatiemarkt de aandelen helpt stabiliseren. Als de MOVE Index echter snel stijgt en hogere niveaus bereikt, kan die relatie sterker en negatiever worden, wat de druk op aandelen aanzienlijk kan verhogen. Wij twijfelen of deze rustige correlatie standhoudt als de rentes nog verder oplopen. Het verdwijnen van één van deze twee buffers – winstgroei of lage obligatievolatiliteit – kan de markt onder zware druk zetten. Als beide tegelijk wegvallen, zou de correctie die nu vooral in waarderingen plaatsvindt, zich snel vertalen in lagere aandelenkoersen.

  • Franse Obligatie Ziet Renteverschil Met Duitsland Naar Hoogste Punt Sinds 2017 Stijgen

    Franse Obligatie Ziet Renteverschil Met Duitsland Naar Hoogste Punt Sinds 2017 Stijgen

    De politieke onzekerheid in Frankrijk, na de aankondiging van vervroegde verkiezingen, jaagt de kosten om te lenen flink de hoogte in.

    De rente op Franse staatsobligaties met een looptijd van tien jaar is vrijdag 14 juni fors gestegen. Hierdoor is het verschil met de Duitse tienjarige obligaties, die traditioneel als veilige haven gelden, opgelopen tot 0,79 procentpunt. Dat is het hoogste niveau sinds de eurocrisis van 2017, toen de politieke spanningen rond de Franse presidentsverkiezingen de markten eveneens in hun greep hielden.

    De aanleiding voor de huidige onrust is de verrassende aankondiging van de Franse president Emmanuel Macron om vervroegde parlementsverkiezingen uit te schrijven. Dit besluit volgde op de nederlaag van zijn partij bij de Europese verkiezingen. De financiële markten reageren hierop met bezorgdheid over de toekomstige stabiliteit van de Franse overheidsfinanciën en de koers van het beleid.

    Grotere Premie Voor Franse Staatsleningen

    Beleggers eisen nu een hogere risicopremie voor het aanhouden van Franse staatsschuld, wat zich vertaalt in een hogere rente. Waar de Franse tienjaarsrente begin juni nog rond de 3,1 procent schommelde, ligt deze nu ruim boven de 3,3 procent. De Duitse rente bleef ondertussen stabieler, waardoor de kloof groter werd. Wij zien vooral dat de markt het risico op een Franse regering met een extreemrechtse meerderheid in het parlement inprijst, wat mogelijk zou leiden tot een losser fiscaal beleid en hogere staatsschuld.

    De volatiliteit op de Franse obligatiemarkt heeft ook gevolgen voor bankaandelen. De aandelen van grote Franse banken zoals Société Générale en BNP Paribas kwamen onder druk te staan, met dalingen van respectievelijk 14,5 procent en 12 procent op de beurs van Parijs deze week. Dit toont aan dat beleggers de bredere economische impact van politieke onzekerheid ernstig nemen. De Franse banken houden zelf een aanzienlijk deel van de Franse staatsobligaties aan, wat hun balansen kwetsbaar maakt bij een dalende koers van die obligaties.

    Impact Op Europese Stabiliteit

    De recente ontwikkelingen in Frankrijk herinneren de markten aan de financiële spanningen die Europa in het verleden kende. Hoewel de economische situatie in de eurozone vandaag anders is dan tijdens de hoogtepunten van de eurocrisis, blijft het renteverschil een belangrijke indicator voor de marktperceptie van risico binnen de EU. Een aanhoudende verbreding van dit verschil kan de stabiliteit van de hele eurozone onder druk zetten, aangezien Frankrijk de op één na grootste economie van het blok is. We volgen dit verder op, want een verslechterende financiële situatie in een belangrijke lidstaat heeft onvermijdelijk gevolgen voor alle Europese landen.

  • Vanguard ETF Daalt Van 728 Miljoen Naar 686 Miljoen Aandelen In Week Tijd

    Vanguard ETF Daalt Van 728 Miljoen Naar 686 Miljoen Aandelen In Week Tijd

    De Vanguard Intermediate-Term Treasury ETF (VGIT) heeft recentelijk een aanzienlijke uitstroom gekend, met miljoenen eenheden die de deur uitgingen. Dit toont een duidelijke verschuiving in het beleggerssentiment.

    Beleggers hebben vorige week massaal geld onttrokken aan de Vanguard Intermediate-Term Treasury ETF, beter bekend onder de ticker VGIT. De ETF, die investeert in Amerikaanse staatsobligaties met een middellange looptijd, zag een uitstroom van maar liefst 42.123.549 eenheden. Dat komt neer op een daling van 5,8 procent van het totale aantal uitstaande eenheden op weekbasis, een aanzienlijk cijfer voor een fonds van deze omvang.

    De beweging bij VGIT valt op, zeker gezien de stabiliteit die men van obligatie-ETF’s verwacht. Ter vergelijking, een andere ETF, NVOC, kende procentueel gezien een nog grotere daling van 40,0 procent. Absoluut gezien is de uitstroom bij Vanguard echter veel groter, wat wijst op een breder sentiment bij beleggers die hun posities in dit specifieke type staatsobligaties lijken te heroverwegen. Wij zien vooral een voorzichtigheid in de markt ten aanzien van vastrentende waarden.

    Wat betekent dit voor obligaties?

    De uitstroom bij VGIT is een signaal dat beleggers hun geld weghalen uit Amerikaanse staatsobligaties met een middellange looptijd. Dit kan verschillende redenen hebben. Een stijgende rente maakt bestaande obligaties minder aantrekkelijk, omdat nieuwe obligaties met een hogere rente worden uitgegeven. Ook inflatieverwachtingen kunnen een rol spelen; als beleggers denken dat de inflatie zal stijgen, verliest het vaste rendement van obligaties aan koopkracht.

    Wij twijfelen of dit enkel een tijdelijke verschuiving is of een langere trend. De onzekerheid rond de economische groei en de inflatie kan beleggers ertoe aanzetten om veilige havens zoals staatsobligaties tijdelijk te verlaten voor activa met een potentieel hoger rendement of beter beschermd tegen inflatie. Het blijft afwachten hoe de Federal Reserve zal reageren op de huidige economische signalen, wat de obligatiemarkt sterk kan beïnvloeden.

    De bredere context van de uitstroom

    Deze uitstroom is niet op zichzelf staand. In de wereld van ETF’s zijn zulke kapitaalbewegingen een weerspiegeling van de bredere marktsentimenten en macro-economische verwachtingen. Wanneer een grote speler zoals Vanguard, bekend om zijn brede aanbod aan indexfondsen, een dergelijke uitstroom ziet bij een van zijn kernproducten, dan duidt dit vaak op een algemene tendens onder institutionele en individuele beleggers.

    Het is belangrijk om te onthouden dat ETF-uitstromen niet altijd een negatief teken zijn voor de onderliggende activa. Het kan ook een herallocatie van kapitaal zijn binnen een portefeuille, bijvoorbeeld van obligaties naar aandelen, of naar andere soorten obligaties met kortere looptijden of hogere risico’s, afhankelijk van de strategie. Wij volgen dit verder op, want de verschuivingen in de obligatiemarkt kunnen een voorbode zijn van veranderingen in bredere financiële markten.

  • 5 Procent Rente Op Amerikaanse Obligaties Baart Geldmarkten Zorgen

    5 Procent Rente Op Amerikaanse Obligaties Baart Geldmarkten Zorgen

    Wat betekenen de wereldwijd stijgende rentes op staatsschuld voor jouw vermogen en de economie? De kapitaalmarkten maken zich de laatste maanden ernstig zorgen over de alsmaar hogere rentetarieven op staatsschuld, die nu zelfs richting de niveaus van voor de kredietcrisis in 2007 gaan. Zowel de Verenigde Staten als diverse Europese landen zien de kosten voor het lenen van geld oplopen, wat een directe impact heeft op hun begrotingen en mogelijk op toekomstige investeringen.

    De grootste onrust ontstaat rond de Verenigde Staten, waar de rente op een tienjarige staatsobligatie deze week de 5 procent nadert. Dit niveau is sinds 2007 niet meer voorgekomen, wat de geldmarkten nerveus maakt. De Amerikaanse staatsschuld heeft inmiddels een duizelingwekkende omvang van meer dan 40 biljoen dollar (ruim 37 biljoen euro) bereikt. Het is een bedrag dat moeilijk te bevatten is en waarvan de financiering steeds duurder wordt. Wij zien hierin vooral de weerslag van de vrees dat een land met zo’n enorme schuld moeite zal krijgen om deze stipt terug te betalen, zeker nu de olieprijs boven de 95 dollar (ongeveer 88 euro) per vat staat en de inflatiezorgen toenemen. Dat de Amerikaanse economie nog redelijk draait en de werkloosheid laag is, lijkt voor de internationale geldschieters niet genoeg om de stijgende risicopremie te compenseren.

    Renteschok Golf Over Europa

    De renteschok uit de VS deint onvermijdelijk uit naar Europa. Volgens econoom Stefan Koopman van Rabobank, slaat het sentiment van de grootste markt voor staatsobligaties al snel over. Vooral het Verenigd Koninkrijk en Frankrijk voelen de hete adem van de financiële markten in de nek. In Frankrijk, waar president Macron zijn parlementaire meerderheid kwijt is en de politieke onzekerheid groot, duwen de verkiezingen van volgend jaar de rente verder omhoog. Hoofdeconoom Nick Kounis van ABN Amro spreekt van een situatie van ‘running to stand still’: ondanks pogingen om de staatsschuld te verlagen, stijgen de rentekosten zo snel dat er per saldo geen vooruitgang wordt geboekt. Voor een land als Frankrijk, met een aanzienlijke staatsschuld, betekent elke procentpunt stijging van de rente miljarden extra aan kosten, die ten koste gaan van andere overheidsuitgaven of leiden tot hogere belastingen.

    Centrale Banken en Politieke Druk

    De rol van centrale banken is hierbij cruciaal. De Europese Centrale Bank (ECB) heeft haar programma voor het opkopen van staatsschuld stopgezet, wat betekent dat een belangrijke koper op de markt verdwenen is. Bovendien staat volgende week al een rentestijging op til, om de aanhoudende inflatie te beteugelen. Dit alles draagt bij aan de oplopende rentes. Hoewel de situatie nu anders is dan tijdens de kredietcrisis – toen vooral private schulden problematisch waren en overheidsschulden nog redelijk – zijn het nu de overheidsschulden die onder druk staan. Dit kan ertoe leiden dat regeringen, onder druk van de financiële markten, ‘lastige besluiten’ moeten nemen om hun begrotingen op orde te krijgen. Dat zou kunnen betekenen dat impopulaire bezuinigingen of belastingverhogingen onvermijdelijk worden, om zo het vertrouwen van de kapitaalmarkten te herwinnen en de rentes te stabiliseren. Wij twijfelen of de politieke wil hiervoor in alle landen even sterk aanwezig is, zeker met verkiezingen in het vooruitzicht.

  • BEL20 Opent Vlak, Ondanks Oplopende Rentes

    BEL20 Opent Vlak, Ondanks Oplopende Rentes

    De Brusselse beursindex, de Bel20, start de dag naar verwachting zonder grote beweging. Dit gebeurt in een periode waarin de rentes op staatsobligaties in Europa en de Verenigde Staten verder stijgen, wat doorgaans druk zet op aandelenmarkten.

    De Bel20-index, de graadmeter voor de Belgische beurs, opent naar verwachting vlak. Dit is opmerkelijk, gezien de aanhoudende stijging van de rentes op staatsobligaties. Zowel in de Verenigde Staten als in Europa zien we de langetermijnrentes verder oplopen, wat doorgaans een negatieve invloed heeft op de aandelenmarkten. Beleggers verkiezen dan vaker de zekerheid van obligaties boven de volatiliteit van aandelen.

    De rente op de tienjarige Amerikaanse staatsobligatie flirt opnieuw met de grens van 4,6 procent. In Duitsland steeg de rente op vergelijkbare obligaties naar 2,6 procent, het hoogste niveau in een half jaar tijd. Deze bewegingen wijzen erop dat de markt rekening houdt met een langer aanhoudende hoge inflatie en daarmee ook met een langer aanhoudende hoge rente door centrale banken. Wij zien hierin vooral een signaal dat de hoop op snelle renteverlagingen, die eerder dit jaar nog leefde, stilaan wegebt.

    Rentestijging drukt op technologieaandelen

    De oplopende rentes hebben vooral een impact op sectoren die gevoelig zijn voor financieringskosten, zoals technologiebedrijven. Hun toekomstige winsten worden door hogere rentes zwaarder verdisconteerd, wat hun huidige waardering drukt. Ook vastgoedbedrijven voelen de pijn, aangezien hun financiering duurder wordt en de vraag naar vastgoed kan afnemen. De Amerikaanse beurzen sloten de handelsdag eerder al met verliezen, waarbij de technologiesector het zwaarst werd getroffen.

    De Europese beurzen, waaronder de Bel20, lijken voorlopig de dans te ontspringen, althans bij de opening. Dit kan te maken hebben met specifieke bedrijfsnieuws of sectorale ontwikkelingen die de algemene rentetrend deels compenseren. Het is echter een dunne lijn, want de onderliggende druk van hogere rentes blijft aanwezig. Wij twijfelen of deze vlakke start lang standhoudt als de rentes verder blijven stijgen.

    Olieprijs en euro-dollar koers bewegen mee

    Naast de rentes zijn er ook andere factoren die de markten beïnvloeden. De olieprijs daalde licht, met een vat Brent-olie dat rond de 87 dollar (ongeveer 81 euro) noteert. Dit kan een kleine verlichting bieden voor bedrijven en consumenten, maar de impact is beperkt zolang de geopolitieke spanningen aanhouden. De euro-dollar koers bleef stabiel rond de 1,065 dollar per euro. Dit is een belangrijke indicator voor de export van Europese bedrijven en de importkosten van grondstoffen.

    De komende dagen zullen we zien of de Bel20 en andere Europese indexen de druk van de oplopende rentes kunnen weerstaan. De aandacht van beleggers zal ongetwijfeld uitgaan naar nieuwe inflatiecijfers en uitspraken van centrale bankiers, die verdere aanwijzingen kunnen geven over het toekomstige rentebeleid.

  • Amerikaanse Centrale Bankvoorzitter Warsh Hint Op Renteverhogingen Nu Inflatie Te Hoog Blijft

    Amerikaanse Centrale Bankvoorzitter Warsh Hint Op Renteverhogingen Nu Inflatie Te Hoog Blijft

    Kevin Warsh, de voorzitter van de Federal Reserve, sprak in Jackson Hole over de aanhoudend hoge inflatie in de Verenigde Staten, die in juli nog 3,7 procent bedroeg. Hij liet de deur open voor verdere renteverhogingen, ondanks druk van president Trump.

    De inflatie in de Verenigde Staten blijft een hardnekkig probleem voor de Federal Reserve (Fed). Dat maakte voorzitter Kevin Warsh duidelijk tijdens zijn veelbesproken toespraak op de jaarlijkse bijeenkomst van centrale bankiers in Jackson Hole, Wyoming. Met een inflatie van 3,7 procent in juli, ver boven de beoogde 2 procent van de Fed, gaf Warsh aan dat er mogelijk ‘werk aan de winkel’ is, wat wij lezen als een duidelijke hint naar verdere renteverhogingen in de nabije toekomst.

    De financiële markten keken reikhalzend uit naar deze speech, in de hoop op een concreet signaal over het toekomstige rentebeleid. Warsh koos echter voor een voorzichtige aanpak. Hij benadrukte dat de focus van de Fed op inflatiebeheersing ligt, maar hield tegelijkertijd alle opties open. “Ik sta hier vandaag om me vast te houden aan een discipline, niet om een beslissing te nemen,” zo klonk het. Dit toont een zekere flexibiliteit, maar ook een onwil om zich vast te pinnen op een specifieke koers, zeker nu de Fed onder zijn leiding de rente tot nu toe gelijk heeft gehouden.

    Spagaat tussen inflatie en politieke druk

    De positie van Warsh is niet eenvoudig. Zijn geloofwaardigheid staat onder druk, mede doordat hij er bij zijn laatste persconferentie in juli niet in slaagde beleggers te overtuigen van zijn aanpak van de inflatie. Bovendien krijgt hij te maken met aanhoudende oproepen van president Donald Trump voor lagere rentetarieven. Trump, die Warsh zelf benoemde, wil hiermee de leenkosten voor de Amerikaanse overheid en burgers beperken. Wij zien hier een duidelijke spagaat: enerzijds de noodzaak om de inflatie te beteugelen, anderzijds de politieke druk om de economie niet te veel af te remmen.

    De discussie over rentebeleid komt op een moment dat de langetermijnrentes al oplopen. De rente op een dertigjarige staatsobligatie bereikte vorige week het hoogste niveau in negentien jaar. Dit is het gevolg van onder meer het snel groeiende begrotingstekort van de Amerikaanse overheid, de uitgifte van leningen door technologiebedrijven die investeren in AI-infrastructuur, en de aanhoudende inflatiezorgen. Minister van Financiën Scott Bessent reageerde hierop met een ongebruikelijke maatregel: het terugkopen van obligaties.

    AI als factor van onzekerheid

    Opvallend was ook dat Warsh in zijn toespraak aandacht besteedde aan artificiële intelligentie (AI). Volgens hem kan AI de economische groei en productiviteit aanzienlijk verhogen. Tegelijkertijd gaf hij aan dat de Fed nog onderzoekt wat de impact van AI zal zijn op de arbeidsmarkt, lonen en, niet onbelangrijk, de inflatie. Dit voegt een extra laag van onzekerheid toe aan de toch al complexe economische vooruitzichten. Het is duidelijk dat de Fed niet alleen de traditionele economische indicatoren in de gaten houdt, maar ook nieuwe technologische ontwikkelingen meeweegt in haar beleidsvorming.

    Of Warsh met zijn uitspraken de zorgen over de stijgende inflatie en oplopende rentes kan wegnemen, blijft de vraag. De markten zullen nauwlettend in de gaten houden of zijn flexibele houding uiteindelijk leidt tot concrete acties om de prijsstabiliteit te herstellen.

  • Twee Grote Amerikaanse ETF’s Zien Deze Week Honderden Miljoenen Euro’s Wegvloeien

    Twee Grote Amerikaanse ETF’s Zien Deze Week Honderden Miljoenen Euro’s Wegvloeien

    Beleggers trekken massaal geld terug uit een ETF die zich richt op consumentengoederen en een andere die investeert in Amerikaanse staatsobligaties.

    Twee prominente Amerikaanse beursgenoteerde fondsen (ETF’s) hebben de afgelopen week aanzienlijke uitstromen gekend. De State Street Consumer Discretionary Select Sector SPDR ETF (XLY), die zich richt op bedrijven in de sector van consumentengoederen, zag ongeveer 275,3 miljoen dollar (circa 254 miljoen euro) wegvloeien. Dat komt neer op een daling van 1,2 procent in het aantal uitstaande aandelen van het fonds.

    Ook de iShares iBonds Dec 2026 Term Treasury ETF (IBTG), een fonds dat investeert in Amerikaanse staatsobligaties met een looptijd tot december 2026, werd getroffen. Hier bedroeg de uitstroom circa 103,0 miljoen dollar (ongeveer 95 miljoen euro), wat een daling van 4,8 procent van de uitstaande aandelen betekent. Deze cijfers, die BNK Invest optekende, wijzen op een verschuiving in de beleggersvoorkeuren.

    Waarom Vloeit Het Geld Weg?

    De uitstroom bij XLY is opmerkelijk, gezien de aard van de onderliggende activa. Het fonds belegt in grote namen zoals TJX Companies, Starbucks Corp. en Lowe’s Companies Inc. Al deze bedrijven zagen hun aandelenkoersen op de dag van de meting dalen, met TJX zelfs met 1,4 procent en Lowe’s met 1,9 procent. Dit kan wijzen op een breder sentiment van voorzichtigheid bij beleggers ten aanzien van de consumentensector, mogelijk door zorgen over de economische vooruitzichten of de koopkracht van de consument. Wij zien vooral dat beleggers hun posities in deze sector afbouwen, wat de koers van de individuele aandelen verder onder druk kan zetten.

    Bij IBTG, dat zich richt op staatsobligaties, is de uitstroom van 4,8 procent relatief gezien nog groter. Hoewel de koers van IBTG stabieler bleef, met een 52-weekse range tussen 22,82 en 22,95 dollar per aandeel, kan een dergelijke terugtrekking van kapitaal duiden op een veranderende renteverwachting of een zoektocht naar hogere rendementen elders. Obligaties worden vaak gezien als een veilige haven, dus een uitstroom hieruit kan betekenen dat beleggers meer risico durven te nemen, of juist dat ze anticiperen op verdere rentestijgingen die de waarde van bestaande obligaties drukken.

    Wat Betekent Dit Voor ETF’s?

    Exchange Traded Funds werken net als aandelen, maar in plaats van ‘aandelen’ kopen en verkopen beleggers ‘eenheden’. Deze eenheden kunnen ook worden gecreëerd of vernietigd om aan de vraag van beleggers te voldoen. Een grote uitstroom, zoals we die nu zien, betekent dat er veel eenheden worden vernietigd. Dit heeft directe gevolgen: de onderliggende activa van de ETF moeten dan worden verkocht om aan de terugbetalingen te voldoen. Dit kan op zijn beurt weer de koersen van die individuele aandelen of obligaties beïnvloeden.

    De recente ontwikkelingen bij XLY en IBTG tonen aan dat zelfs grote, gevestigde ETF’s niet immuun zijn voor snelle kapitaalverschuivingen. Het is een signaal dat beleggers hun portefeuilles actief aanpassen aan de huidige marktomstandigheden en hun verwachtingen voor de nabije toekomst. Wij volgen dit verder op om te zien of dit een trend wordt of een tijdelijke correctie.

  • Franklin Templeton En HashKey Lanceren Tokenized Fonds Van 54,7 Miljoen Euro In Azië

    Franklin Templeton En HashKey Lanceren Tokenized Fonds Van 54,7 Miljoen Euro In Azië

    De Amerikaanse vermogensbeheerder Franklin Templeton breidt zijn aanbod van getokeniseerde fondsen uit naar Azië. Samen met HashKey Exchange maken ze een fonds beschikbaar dat belegt in Amerikaanse staatsobligaties, specifiek gericht op professionele beleggers.

    De Amerikaanse vermogensbeheerder Franklin Templeton en cryptobeurs HashKey Exchange hebben op 24 augustus 2026 een samenwerking aangekondigd. Ze lanceren het grBENJI tokenized money-market fonds op het Earn-kanaal van HashKey in Azië. Dit fonds, dat voornamelijk belegt in Amerikaanse staatsobligaties en contante activa in Amerikaanse dollars, opent de deur naar gereguleerde rendementen voor in aanmerking komende en professionele beleggers in de regio.

    De lancering van grBENJI is een belangrijke stap voor Franklin Templeton, dat al ongeveer 1,8 biljoen dollar (ongeveer 1,65 biljoen euro) aan activa beheert per 31 juli 2026. Het fonds had op diezelfde datum een nettovermogen van ongeveer 54,72 miljoen dollar (ongeveer 50,2 miljoen euro). De tokenisatie van Amerikaanse staatsobligaties is een snelgroeiende sector, met een totale waarde van ongeveer 15,6 miljard dollar (ongeveer 14,3 miljard euro) op 24 augustus 2026, wat het tot een dominante categorie binnen de Real World Assets (RWA) maakt.

    Azië als Nieuwe Distributiehub

    De keuze voor HashKey Exchange als partner is strategisch. HashKey is een gelicentieerd digitaal activaplatform in Hongkong, dat in mei 2024 een vergunning kreeg om een virtueel handelsplatform te exploiteren. Dit biedt Franklin Templeton een distributiekanaal dat is afgestemd op beleggers die bekend zijn met crypto-infrastructuur, maar tegelijkertijd de structuur en nalevingsnormen van traditionele financiën vereisen.

    Azië ontpopt zich als een cruciale markt voor deze producten. Hongkong en Singapore stimuleren de tokenisatie binnen gereguleerde financiële kaders. In Hongkong zijn er initiatieven rond getokeniseerde deposito’s, afwikkeling en fondstokenisatie, naast het licentiekader voor digitale activaplatforms. Singapore is eveneens een broedplaats voor financiële instellingen die experimenteren met getokeniseerde fondsproducten voor gekwalificeerde beleggers. De beschikbaarheid van grBENJI op het HashKey Earn-kanaal toont aan dat gelicentieerde digitale beurzen hun aanbod willen uitbreiden voorbij de traditionele cryptohandel.

    Wat grBENJI precies inhoudt

    grBENJI is een getokeniseerde aandelenklasse van het Franklin OnChain U.S. Government Liquidity Fund. Dit fonds belegt voornamelijk in geldmarktinstrumenten die gerelateerd zijn aan de Amerikaanse overheid en in contante activa in Amerikaanse dollars. De blockchain wordt gebruikt voor de registratie en distributie van de fondsaandelen, terwijl de beleggingsportefeuille zelf in traditionele geldmarktactiva blijft.

    Het product onderscheidt zich van stablecoins, omdat het een eigendomsbelang in een beleggingsfonds vertegenwoordigt en onderworpen is aan de distributievoorwaarden, inkoopvoorwaarden en risicofactoren van een fondsproduct. Ook wijkt het af van ‘crypto yield’-programma’s: het rendement komt uit de geldmarktportefeuille van het fonds, niet uit digitale activaleningen of stakingactiviteiten. Op 7 augustus 2026 bedroeg het netto rendement over zeven dagen 3,54 procent, met een minimale investering van 20 dollar (ongeveer 18,3 euro).

    Het aanbod van grBENJI is gericht op in aanmerking komende of professionele beleggers, en niet op particuliere beleggers in Hongkong. Bepaalde rechtsgebieden, waaronder het vasteland van China en de Verenigde Staten, vallen buiten het servicebereik van HashKey Exchange. Franklin Templeton en HashKey hebben aangegeven dat ze na grBENJI zullen blijven zoeken naar aanvullende getokeniseerde producten, nu traditionele vermogensbeheerders verdere RWA-distributiekanalen in Azië testen.