Tag: staatsobligaties

  • Fed-Voorzitter Warsh Spreekt Vrijdag Over Obligatie-Inkoop, Bitcoin En Goud Kijken Mee

    Fed-Voorzitter Warsh Spreekt Vrijdag Over Obligatie-Inkoop, Bitcoin En Goud Kijken Mee

    De eerste Jackson Hole-toespraak van Fed-voorzitter Kevin Warsh kan de koers van bitcoin en goud bepalen. De markten wachten af of de Fed de obligatie-inkopen van de Amerikaanse Schatkist zal steunen, wat de langetermijnrentes kan beïnvloeden.

    De financiële wereld kijkt met argusogen uit naar de toespraak van Fed-voorzitter Kevin Warsh op vrijdag 28 augustus. Om 10.00 uur Eastern Time (16.00 uur Belgische tijd) spreekt hij voor het eerst op de jaarlijkse bijeenkomst in Jackson Hole. Het is zijn eerste grote toespraak sinds hij in mei aantrad en de verwachtingen zijn hooggespannen, vooral in de cryptogemeenschap.

    De kernvraag is of de Federal Reserve bereid is het obligatie-inkoopprogramma van de Amerikaanse Schatkist te steunen. Dat programma, dat op 19 augustus werd aangekondigd door minister van Financiën Scott Bessent, voorziet in een verdubbeling van de inkoop van langlopende staatsobligaties. Vanaf 9 september tot en met 4 november zal de Schatkist per operatie minstens 4 miljard dollar (ongeveer 3,7 miljard euro) aan obligaties terugkopen, waar dat voorheen 2 miljard dollar was.

    Waarom de markten meelezen

    Deze aankondiging kwam op een moment dat de rente op dertigjarige obligaties het hoogste niveau sinds 2007 bereikte. De markten interpreteerden de stap van de Schatkist als een poging om de langetermijnrente te drukken. Harde activa zoals bitcoin en goud reageerden meteen positief. Bitcoin steeg in een week tijd van 64.000 dollar (ongeveer 59.000 euro) naar 80.000 dollar (ongeveer 74.000 euro), terwijl ook goud een rally kende.

    Het inkoopprogramma van de Schatkist is op zich geen ‘kwantitatieve verruiming’ (QE), wat betekent dat het geen nieuwe liquiditeit in de markten pompt. De omvang van het programma is bovendien klein vergeleken met de totale federale schuld van 40 biljoen dollar. Een duurzame daling van de rentes lijkt dan ook onwaarschijnlijk, tenzij de Fed zelf obligaties begint op te kopen en zo liquiditeit injecteert. Jurrien Timmer, directeur globale macro bij Fidelity, merkte op dat de markt een glijdende schaal richting fiscale dominantie en een mogelijk verlies van Fed-onafhankelijkheid vermoedt. Wij zien vooral dat de markt anticipeert op een mogelijke betrokkenheid van de Fed, wat de weg zou kunnen effenen voor verdere monetaire verruiming.

    De impact op bitcoin en goud

    De toespraak van Warsh zal uitwijzen of deze aanname standhoudt. Als Warsh de indruk wekt dat de Fed het inkoopprogramma van de Schatkist impliciet steunt, of ruimte laat voor toekomstige coördinatie, dan kan dit de bullish trend voor bitcoin en goud verder aanwakkeren. Dit zou de verwachtingen van een volledige Fed-interventie valideren.

    Kiest Warsh echter voor een verdediging van de onafhankelijkheid van de Fed, en bagatelliseert hij de inkoop als een routineuze liquiditeitsmaatregel zonder Fed-participatie, dan kan dit de opwaartse beweging van bitcoin en goud afremmen. In dat scenario zouden de obligatierentes en de dollar waarschijnlijk stijgen, wat druk zou zetten op beide activa. Warsh heeft tot nu toe weinig verbale interventie getoond, wat de kans op een expliciete goedkeuring van het inkoopprogramma klein maakt. Wij houden het erop dat zijn woorden zorgvuldig gewogen zullen worden en dat de markten er de komende dagen de nodige richting uit zullen halen.

  • Japan Richt Werkgroep Op Voor Blockchain Afwikkeling Aandelen En Obligaties, Lancering Gepland Begin Jaren 2030

    Japan Richt Werkgroep Op Voor Blockchain Afwikkeling Aandelen En Obligaties, Lancering Gepland Begin Jaren 2030

    De Japanse financiële toezichthouders, de centrale bank en grote financiële instellingen willen tegen begin 2027 een werkgroep starten om een nationaal blockchain-gebaseerd afwikkelingssysteem voor aandelen en staatsobligaties te ontwikkelen, met een beoogde operationele start in de vroege jaren 2030.

    Japan zet een belangrijke stap richting de modernisering van zijn financiële markten. De Japanse financiële toezichthouder (FSA), het Ministerie van Financiën en de Bank of Japan (BOJ) zijn van plan om deze zomer een werkgroep op te richten. Deze groep moet tegen begin 2027 van start gaan met de ontwikkeling van een nationaal blockchain-gebaseerd afwikkelingssysteem voor aandelen en Japanse staatsobligaties (JGB’s).

    Als de tests succesvol verlopen en het plan formeel wordt goedgekeurd, zou het nieuwe systeem operationeel kunnen zijn in de vroege jaren 2030. Het doel is om banken een deel van hun reserves bij de BOJ om te zetten in digitale tokens. Deze tokens zouden dan fungeren als een ‘wholesale’ CBDC, een digitale vorm van de yen die enkel tussen financiële instellingen wordt gebruikt, niet door particulieren. Wij zien hierin een duidelijke strategie om de efficiëntie van het interbancaire betalingsverkeer te verbeteren.

    Snellere afwikkeling moet kapitaal aantrekken

    Momenteel duurt de afwikkeling van aandelenhandel in Tokio twee werkdagen na uitvoering, en die van JGB’s één dag. Het nieuwe blockchain-systeem zou deze termijnen bijna tot nul herleiden. Dit betekent dat investeerders hun opbrengsten vrijwel onmiddellijk opnieuw kunnen investeren, wat de liquiditeit en snelheid van de markt aanzienlijk verhoogt.

    De Japanse toezichthouders willen hiermee voorkomen dat institutionele beleggers en buitenlands kapitaal naar andere markten uitwijken. Landen als de Verenigde Staten en in Europa zijn immers ook volop bezig met het moderniseren van hun kapitaalmarkten via tokenisatie. Een recent onderzoek van Nomura en Laser Digital toonde al aan dat bijna 80 procent van de Japanse institutionele beleggers van plan is om binnen drie jaar in crypto te investeren. Een efficiënter en moderner systeem kan helpen om dit kapitaal binnen Japan te houden.

    Voortbouwen op bestaande initiatieven

    Dit initiatief bouwt voort op eerdere projecten. Zo kondigde MUFG, een van de grootste banken van Japan, eerder deze maand al aan dat het een proof-of-concept voor on-chain JGB-afwikkeling voorbereidt via het Canton Network. Ook de top drie van Japanse banken – MUFG, SMBC en Mizuho – voeren al een pilot uit met getokeniseerde aandelen en JGB’s.

    De Bank of Japan heeft in maart bovendien haar sandbox voor blockchain-afwikkeling uitgebreid. Dit is een veilige, geïsoleerde testomgeving voor CBDC- en blockchain-initiatieven, met als doel interoperabiliteit met bestaande interbancaire en effectenafwikkelingssystemen. De BOJ is ook betrokken bij Project Agorá, een initiatief van de Bank for International Settlements (BIS) dat zeven centrale banken en meer dan 40 financiële instellingen samenbrengt om getokeniseerde grensoverschrijdende betalingen te testen. Het nieuwe Japanse systeem zou een belangrijke basis kunnen vormen voor dergelijke internationale samenwerkingen.

  • Amerikaanse Minister Bessent Verdubbelt Terugkoop Obligaties, Goud Stijgt 7% En Bitcoin 24%

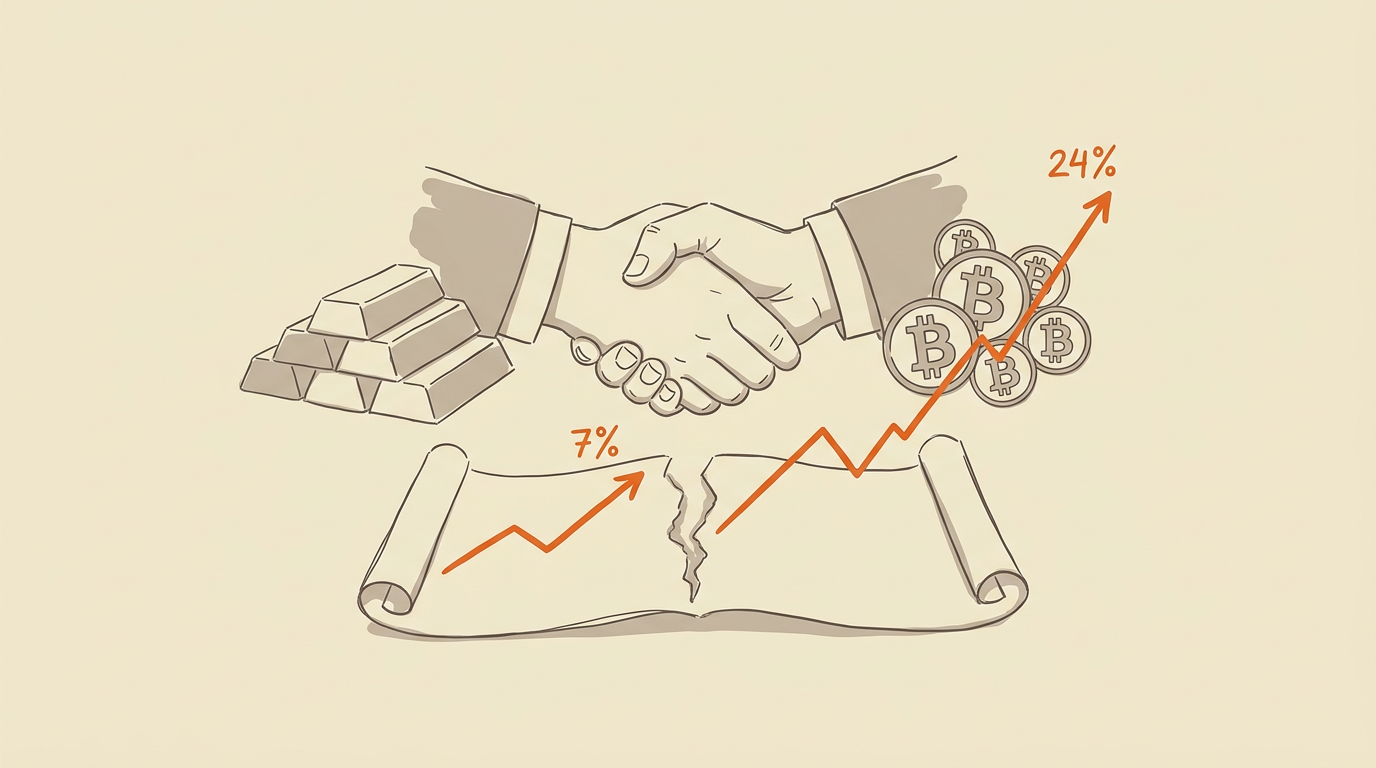
    Amerikaanse Minister Bessent Verdubbelt Terugkoop Obligaties, Goud Stijgt 7% En Bitcoin 24%

    De ingreep van de Amerikaanse minister van Financiën Scott Bessent in de obligatiemarkt, waarbij de terugkoop van langlopende staatsobligaties werd opgeschroefd, stuwt zowel goud als Bitcoin naar nieuwe hoogtes. Beleggers zoeken hun toevlucht in schaarse activa nu de overheid de rentes probeert te beheersen.

    De Amerikaanse minister van Financiën Scott Bessent heeft vorige week een duidelijke stap gezet in de obligatiemarkt. Het ministerie verdubbelde de liquiditeitsondersteunende aankopen van langlopende staatsobligaties, van 2 miljard dollar naar 4 miljard dollar (ongeveer 3,7 miljard euro) per operatie. Deze ingreep, bedoeld om de stijgende rentes op Amerikaanse staatsobligaties te temperen, heeft onverwachte gevolgen voor de markten van schaarse activa.

    Sinds de aankondiging op 19 augustus is de goudprijs met bijna 7 procent gestegen. Een ounce goud, dat voor de ingreep rond de 4.424 dollar (ongeveer 4.080 euro) noteerde, bereikte intussen zo’n 4.730 dollar (ongeveer 4.360 euro). Ook Bitcoin (BTC) profiteerde aanzienlijk: de koers klom van 64.269 dollar (ongeveer 59.250 euro) naar bijna 80.000 dollar (ongeveer 73.700 euro), een toename van meer dan 24 procent.

    De rol van de TGA en dalende rentes

    De aanleiding voor de stijging ligt in de signalen die het ministerie van Financiën uitzendt. Door de terugkoop van obligaties op te voeren, geeft Washington aan dat het bereid is om de stijgende lange termijnrentes tegen te gaan. Dit verlaagt de opportuniteitskosten van het aanhouden van goud, dat zelf geen rente opbrengt. Bovendien overwegen ambtenaren om bijna 1 biljoen dollar (ongeveer 920 miljard euro) uit de Treasury General Account (TGA) te gebruiken om deze aankopen te financieren. Dit zou een aanzienlijke hoeveelheid cash terug in het financiële systeem pompen.

    De markten reageerden hierop met dalende lange termijnrentes. De rente op tienjarige Amerikaanse staatsobligaties zakte naar ongeveer 4,70 procent, terwijl die op dertigjarige obligaties richting 5,24 procent ging. Voor beleggers betekent dit dat obligatieprijzen worden ondersteund en de disconteringsvoet voor andere financiële activa afneemt. Tegelijkertijd wakkeren zorgen over inflatie en de koopkracht van de dollar de vraag naar goud aan.

    Schaarse activa als veilige haven

    De opmerkelijke stijging van zowel goud als Bitcoin wijst op een groeiende vraag naar activa met een beperkt aanbod. Beleggers lijken deze te verkiezen boven traditionele beleggingen nu beleidsmakers de rentes beïnvloeden. Hoewel de rally van Bitcoin ook door andere crypto-specifieke ontwikkelingen is gestimuleerd, is de timing van de stijging opvallend.

    Deze trend toont aan dat markten verwachten dat beleidsmakers zullen ingrijpen wanneer hogere rentes de financiële stabiliteit bedreigen. Dat maakt het bezit van schaarse activa, buiten het traditionele dollar- en staatsobligatiesysteem, aantrekkelijker. Goud, met zijn recente stijging versterkt door dalende rentes en een zwakkere dollar, lijkt hierin een belangrijke rol te spelen als afdekking tegen portefeuillerisico’s. We zien hier een duidelijke verschuiving in hoe beleggers omgaan met de huidige economische onzekerheden.

  • Trump’s Handelsoorlog Met Canada Kan De Verenigde Staten Terug Dwingen Naar Kwantitatieve Verruiming

    Trump’s Handelsoorlog Met Canada Kan De Verenigde Staten Terug Dwingen Naar Kwantitatieve Verruiming

    Een analyse van MarketWatch stelt dat de Verenigde Staten mogelijk opnieuw de geldpers moeten aanzetten als een handelsoorlog met Canada de obligatiemarkt onder druk zet, omdat Canada een belangrijke koper is van Amerikaanse staatsobligaties.

    De Verenigde Staten dreigen opnieuw in een cyclus van kwantitatieve verruiming terecht te komen, mocht een handelsoorlog met Canada escaleren. Dat is de inschatting van MarketWatch-analist Brett Arends. De voormalige president Donald Trump heeft namelijk voorgesteld om 50 procent importheffingen in te voeren op Canadese goederen. Dit zou een onverwachte impact kunnen hebben op de Amerikaanse obligatiemarkt.

    Canada is de voorbije jaren uitgegroeid tot een van de grootste kopers van Amerikaanse staatsobligaties. Het land heeft zijn bezit aan Amerikaanse Treasuries de laatste vijf jaar verdrievoudigd tot een bedrag van 460 miljard dollar (ongeveer 425 miljard euro). Deze aankopen hebben grotendeels de verkoop van Amerikaanse obligaties door China gecompenseerd. Een handelsoorlog zou deze belangrijke financieringsbron voor de Amerikaanse overheid onder druk zetten.

    Gigantische Schuldenberg

    De timing van Trumps voorstel is opmerkelijk, gezien de huidige financiële situatie van de VS. Het Congressional Budget Office (CBO) voorspelt dat de federale overheid de komende tien jaar maar liefst 24 biljoen dollar (ongeveer 22 biljoen euro) zal moeten lenen. Dit zou de nettoschuld met 75 procent doen toenemen tot 56 biljoen dollar (ongeveer 52 biljoen euro). Alleen al dit jaar en volgend jaar is er een leenbehoefte van 1,9 biljoen dollar (ongeenveer 1,75 biljoen euro) per jaar, en in 2028 nog eens 2,1 biljoen dollar (ongeveer 1,9 biljoen euro).

    Deze cijfers zijn volgens MarketWatch zelfs een onderschatting, omdat ze uitgaan van scenario’s die waarschijnlijk niet zullen uitkomen, zoals het aflopen van bepaalde belastingvoordelen en het snijden in sociale zekerheidsuitkeringen. De rente op de nationale schuld is inmiddels goed voor meer dan de helft van het federale begrotingstekort en overtreft zelfs de kosten van Medicare. Wij zien hier een situatie ontstaan waarbij de VS steeds meer afhankelijk wordt van externe kopers voor zijn schulden.

    Inflatie Als Uitweg?

    De Amerikaanse overheid kan het probleem niet oplossen door simpelweg de uitgaven te verminderen, zo stelt de CBO. De huidige begrotingsprognoses gaan immers al uit van een daling van de federale uitgaven als percentage van het bruto binnenlands product, exclusief sociale zekerheid, Medicare en rentebetalingen. Zelfs non-defensieve discretionaire uitgaven en defensie-uitgaven zullen naar verwachting krimpen in verhouding tot de economie.

    Een politiek haalbare oplossing zou kunnen zijn om de inflatie te laten oplopen. Dit zou de reële waarde van de schuld uithollen, een strategie die na de Tweede Wereldoorlog bijna veertig jaar lang werd toegepast. Als Canada als belangrijke geldschieter wegvalt, blijft de Federal Reserve als voor de hand liggende optie over. De centrale bank zou dan opnieuw een programma van kwantitatieve verruiming kunnen opstarten, wat in essentie neerkomt op het creëren van nieuw geld om staatsobligaties op te kopen. Wij volgen dit scenario nauwgezet, want het zou de financiële markten wereldwijd beïnvloeden.

  • Lange Rente In Eurozone Stijgt, België Nadert 3,3 Procent Voor Tienjaarsleningen

    Lange Rente In Eurozone Stijgt, België Nadert 3,3 Procent Voor Tienjaarsleningen

    De rentes op langlopende staatsobligaties in de eurozone zijn de voorbije week fors toegenomen. Dat heeft gevolgen voor de kosten van lenen en de aantrekkelijkheid van beleggingen.

    De lange rente in de eurozone heeft de voorbije week een opvallende sprong gemaakt. Vooral de Belgische tienjaarsrente nadert nu de 3,3 procent, terwijl de Duitse tegenhanger boven de 2,6 procent uitkwam. Deze stijging, die zich voordeed in de eerste week van juni, wijst op een groeiende onzekerheid bij beleggers over de toekomstige inflatie en de begrotingstekorten van de lidstaten.

    De Europese Centrale Bank (ECB) verlaagde onlangs de beleidsrente, maar de markt reageert daar anders op dan velen misschien verwachtten. De lange rente, die de vergoeding is die beleggers eisen voor leningen met een lange looptijd, wordt sterk beïnvloed door de verwachtingen rond inflatie en het aanbod van staatsobligaties. Als beleggers denken dat de inflatie hoog blijft of dat overheden veel geld moeten lenen, eisen ze een hogere rente.

    Wat De Stijging Betekent Voor Overheden En Bedrijven

    Een hogere lange rente heeft directe gevolgen voor overheden. Landen zoals België, die al kampen met aanzienlijke begrotingstekorten, zien hun leenkosten toenemen. Dit betekent dat een groter deel van de overheidsuitgaven naar rentelasten gaat, wat minder ruimte laat voor investeringen of andere beleidsdoelen. Voor bedrijven wordt het ook duurder om langlopende leningen aan te gaan, wat investeringen kan afremmen en de economische groei potentieel kan vertragen. Wij zien vooral dat deze trend de druk op de overheidsfinanciën in de eurozone verder opvoert.

    De stijging van de lange rente is een signaal dat de markt de inflatieverwachtingen op lange termijn aanpast. Hoewel de ECB de korte rente verlaagde, blijven de onderliggende inflatiedruk en de robuuste arbeidsmarkt in de VS de beleggers voorzichtig maken. Dit leidt ertoe dat ze een hogere vergoeding eisen voor het uitlenen van geld over langere periodes, omdat de koopkracht van dat geld in de toekomst mogelijk minder waard is.

    Impact Op Spaarders En Beleggers

    Voor spaarders en beleggers heeft een hogere lange rente zowel voor- als nadelen. Obligaties met een langere looptijd worden aantrekkelijker, omdat ze een hoger rendement bieden. Dit kan leiden tot een verschuiving van kapitaal van bijvoorbeeld aandelen naar obligaties, zeker als de aandelenmarkten al een tijdje goed presteren. Aan de andere kant kan een hogere rente de waarde van bestaande obligaties doen dalen, aangezien nieuw uitgegeven obligaties een hogere couponrente bieden.

    Wij zouden hier niet meteen grote verschuivingen verwachten, maar het is wel een factor om rekening mee te houden bij het samenstellen van een portefeuille. De huidige situatie toont aan dat de financiële markten complex zijn en niet altijd lineair reageren op beslissingen van centrale banken. De dynamiek tussen korte en lange rentes blijft een belangrijke indicator voor de economische vooruitzichten en de stabiliteit van de overheidsfinanciën in Europa.

  • Ray Dalio Adviseert Beleggers Om ‘Een Beetje Bitcoin’ Aan Te Houden Door Stijgende Amerikaanse Schuld

    Ray Dalio Adviseert Beleggers Om ‘Een Beetje Bitcoin’ Aan Te Houden Door Stijgende Amerikaanse Schuld

    De oprichter van Bridgewater Associates ziet de Amerikaanse staatsschuld als een groeiend probleem en raadt aan om naast goud ook Bitcoin te bezitten als bescherming tegen inflatie en een verzwakkende dollar.

    Ray Dalio, de bekende fondsbeheerder en oprichter van Bridgewater Associates, raadt beleggers aan om ‘een beetje Bitcoin’ in hun portefeuille op te nemen. Zijn advies komt er nu de Amerikaanse overheid dieper wegzakt in schuldenproblematiek, wat de dollar op termijn zou kunnen verzwakken en staatsobligaties minder aantrekkelijk maakt. Dalio stelt dat ongeveer 10 tot 15 procent van een portefeuille in goud moet zitten, aangevuld met wat Bitcoin.

    Dalio merkte afgelopen vrijdag op dat recente bewegingen op de obligatiemarkten passen bij het patroon dat hij beschreef in zijn boek ‘How Countries Go Broke’. Hij wijst onder meer op Japan dat Amerikaanse staatsobligaties verkoopt, stijgende langetermijnrentes op Amerikaanse obligaties en een verzwakkende dollar. Ook de aankondiging van de Amerikaanse minister van Financiën, Scott Bessent, om obligaties terug te kopen, ziet hij als een teken aan de wand. Volgens Dalio kopen overheden hun eigen schuld terug wanneer de vraag ernaar afneemt, en Bessent heeft slechts beperkte middelen om dit te blijven doen.

    Schuld en Inflatie

    De Amerikaanse overheid verwacht dit jaar ongeveer 5,5 biljoen euro aan inkomsten, tegenover uitgaven van zo’n 7,5 biljoen euro. Dat resulteert in een begrotingstekort van circa 2 biljoen euro. De federale schuld, exclusief interne overheidsschuld, bedraagt bijna 32 biljoen euro, met rentelasten die naar verwachting oplopen tot ongeveer 1 biljoen euro. Als beleggers minder bereid zijn om staatsobligaties te kopen, stijgen de rentes om kopers aan te trekken. Hogere rentes maken lenen duurder en kunnen de markten en economie onder druk zetten.

    Het alternatief, volgens Dalio, is dat de centrale bank geld creëert en meer schuld opkoopt. Dat kan de munt verzwakken en de inflatie aanwakkeren. Geen van beide scenario’s is wenselijk, zo stelt hij. Wij zien vooral dat dit een bekende waarschuwing is van Dalio; hij heeft al jarenlang gewezen op de risico’s van overheidsschuld, al geeft hij toe dat zijn eerdere voorspellingen wat voorbarig bleken. Hij vergelijkt het met een dokter die waarschuwt voor een dieet, maar pas geloofd wordt na een hartaanval. Zijn huidige inschatting is dat een Amerikaanse schuldencrisis binnen ongeveer drie jaar kan ontstaan.

    Goud en Bitcoin als Bescherming

    Dalio verwacht vergelijkbare druk in het Verenigd Koninkrijk, de Europese Unie, China en Japan. Daarom verwacht hij dat activa die niet door overheden worden uitgegeven, zoals goud en Bitcoin, relatief goed zullen presteren als valuta’s gedevalueerd worden. Hij adviseert om obligaties onder te wegen en een deel van de portefeuille in goud en Bitcoin te steken. Hoewel hij geen specifiek percentage voor Bitcoin noemt in dit recente advies, had hij in 2025 al eens een allocatie van 15 procent aanbevolen voor ‘goud of Bitcoin’, een stijging ten opzichte van zijn aanbeveling uit 2022 van slechts 1 tot 2 procent voor Bitcoin.

    De recente rally van Bitcoin, waarbij de koers van ongeveer 63.500 euro naar boven de 78.000 euro steeg, werd door crypto-investeerders breed toegeschreven aan de aanpassingen in het terugkopen van obligaties. Dit toont aan hoe gevoelig de markt is voor signalen over de financiële gezondheid van overheden. Wij volgen dit verder op, want de discussie over de rol van Bitcoin als ‘digitaal goud’ in tijden van economische onzekerheid blijft relevant.

  • Bitcoin Schiet Boven 72.000 Dollar Na Witte Huis Steun En Zwakke Dollar

    Bitcoin Schiet Boven 72.000 Dollar Na Witte Huis Steun En Zwakke Dollar

    De cryptomarkt reageert positief op macro-economische signalen uit de VS, waarbij de dollar het laagste niveau in maanden bereikt en shortposities massaal worden geliquideerd.

    Bitcoin heeft de afgelopen dagen een aanzienlijke sprong gemaakt, met een koers die woensdag en donderdag boven de 72.000 dollar (ongeveer 66.500 euro) uitkwam. Dit is het hoogste niveau dat de digitale munt heeft bereikt sinds begin juni. De rally lijkt aangewakkerd te worden door een combinatie van factoren, waaronder signalen van steun vanuit het Witte Huis voor Amerikaanse staatsobligaties en een verzwakking van de Amerikaanse dollar.

    De opluchting op de obligatiemarkt, na berichten over mogelijke terugkoop van langer lopende obligaties door de VS, creëerde een positief sentiment. Pedro Fontes, een onderzoeksanalist bij cryptobeurs Mercado Bitcoin, merkt op dat dit soort omgeving de argumenten voor Bitcoin versterkt. Volgens hem groeit de vraag naar schaarse, voorspelbare activa die buiten de logica van publieke schuldexpansie vallen, zeker wanneer de grootste schuldmarkt ter wereld ondersteuning nodig heeft voor stabiliteit.

    Dollar Op Laagste Punt Sinds Mei

    Tegelijkertijd heeft de Dollar Index, die de waarde van de Amerikaanse munt meet ten opzichte van een mandje andere valuta’s, een daling van 0,88 procent gekend. De index zakte naar 98,77, het laagste niveau sinds mei. Matt Cole, oprichter en CEO van Strive, heeft al langer de overtuiging dat de index zich in een structurele daling bevindt die waarschijnlijk zal aanhouden. Een zwakkere dollar kan traditioneel een gunstige omgeving creëren voor Bitcoin, aangezien het de aantrekkelijkheid van alternatieve activa vergroot.

    De recente koersbeweging van Bitcoin heeft ook geleid tot aanzienlijke liquidaties op de markt. Meer dan 3,3 miljard dollar (ongeveer 3 miljard euro) aan posities werd geliquideerd, waarvan het grootste deel – zo’n 3 miljard dollar – shortposities waren. Dit betekent dat veel beleggers die hadden ingezet op een daling van de Bitcoin-koers, gedwongen werden hun posities te sluiten, wat de opwaartse druk verder aanwakkerde. Bij Block #9 lezen we dit als een klassieke short squeeze, waarbij de markt zich ontdoet van pessimistische weddenschappen en de prijs verder omhoog stuwt.

    Wat Nu?

    Ondanks de recente rally is de marge-leenrente voor BTC gestegen van 3,9 procent naar 4,6 procent. Dit suggereert dat sommige handelaren opnieuw shortposities innemen, wat kan duiden op een zekere voorzichtigheid in de markt. De komende handelsdagen zullen in het teken staan van verdere signalen van het Witte Huis en geopolitieke ontwikkelingen die de rentes en mogelijke interventies kunnen beïnvloeden. Ook de data over de initiële werkloosheidsclaims in de VS kunnen richting geven.

    De wekelijkse grafiek van Bitcoin toont aan dat de munt boven een belangrijke weerstand van 68.000 dollar (ongeveer 62.800 euro) uitkomt na een stijging van 14 procent. Een bevestigde wekelijkse sluiting boven dit niveau zou de weg vrijmaken voor een hertest van de volgende weerstandszone rond de 78.000 dollar (ongeveer 72.000 euro). Of dat scenario zich daadwerkelijk zal ontvouwen, is afwachten.

  • Goud En Zilver Pieken Na Onverwachte Inkoop Amerikaanse Staatsobligaties

    Goud En Zilver Pieken Na Onverwachte Inkoop Amerikaanse Staatsobligaties

    De Amerikaanse schatkist verdubbelt de inkoop van langlopende obligaties, wat de rente en de dollar drukt. Edelmetalen profiteren meteen.

    Goud, zilver en de aandelen van mijnbouwbedrijven zijn woensdag fors gestegen. De aanleiding? De Amerikaanse schatkist heeft onverwacht aangekondigd dat ze de inkoop van langlopende staatsobligaties minstens zal verdubbelen. Dat drukte de rente en de dollar, wat edelmetalen een flinke duw in de rug gaf.

    Spotgoud noteerde rond 10:25 uur ET op 4.484 dollar per ounce (ongeveer 4.140 euro), een stijging van 3,46% ten opzichte van de slotkoers van dinsdag. Zilver won 3,33% en kwam uit op ongeveer 65,44 dollar per ounce (ongeveer 60,45 euro). Tegelijkertijd daalde de dollarindex met 0,78%, terwijl de rente op tienjarige Amerikaanse staatsobligaties met 1,27% zakte en die op dertigjarige obligaties met 1,84% daalde.

    De goudmijnbedrijven, die deze maand al beter presteerden dan het edelmetaal zelf, boekten nog sterkere winsten. De VanEck Gold Miners ETF (GDX) sprong 8,8% omhoog naar ongeveer 96,88 dollar. Agnico Eagle Mines steeg 8,85% en Barrick Mining ging 7,66% vooruit.

    Waarom De Schatkist Ingrijpt

    De impuls kwam deze keer niet van de Federal Reserve, maar van het Amerikaanse ministerie van Financiën. Twee weken na de publicatie van de driemaandelijkse inkoopkalender, liet het ministerie weten dat het de omvang van de liquiditeitsondersteunende inkoopoperaties voor effecten met een looptijd van tien tot dertig jaar ‘minstens zal verdubbelen’, zo meldde Bloomberg. De voorlopige kalender voor de periode van 9 september tot 4 november voorzag aankopen tot 14 miljard dollar (ongeveer 12,95 miljard euro). Een verdubbeling betekent dus minstens 14 miljard dollar extra aan aankopen, die op 9 september van start gaan.

    Deze stap volgt op toenemende druk op de lange termijn van de obligatiemarkt. Een veiling van tienjarige obligaties vorige week leverde de hoogste financieringskosten op voor die looptijd sinds 2007. Een dertigjarige veiling de dag erna werd afgesloten tegen het hoogste rendement sinds 2001, volgens Bloomberg. Ook bereidden handelaars zich voor op een veiling van 16 miljard dollar (ongeveer 14,79 miljard euro) aan nieuwe twintigjarige obligaties.

    Secretaris van Financiën Scott Bessent heeft eerder al duidelijk gemaakt dat hij de tienjarige rente als een belangrijke maatstaf voor zijn prestaties ziet. “Mijn taak is om de beste obligatieverkoper van het land te zijn, en de Treasury-rentes zijn een sterke barometer om succes in dit streven te meten,” zei Bessent in november vorig jaar. Hij heeft afzonderlijk aangegeven dat hij de tienjarige rente onder de 4% wil zien, zo meldde Reuters deze maand.

    Wat Dit Betekent Voor Edelmetalen

    De rally toont aan hoe gevoelig edelmetalen zijn geworden voor bewegingen in het lange segment van de obligatiemarkt. Lagere rentes verminderen de opportuniteitskosten van het aanhouden van goud, dat zelf geen rendement oplevert. Een zwakkere dollar maakt het edelmetaal bovendien goedkoper voor kopers die andere valuta gebruiken. Voor beleggers in goud en zilver was het onmiddellijke effect duidelijk: de interventie van de schatkist verlichtte de druk van twee van de grootste tegenwinden voor edelmetalen, namelijk de hoge lange termijnrentes en een sterke dollar. Mijnbouwbedrijven versterkten de winsten van de metalen nog verder.

    Of deze grotere inkoopoperaties de lange termijnrentes blijvend lager kunnen houden, blijft onzeker. Bloomberg macrostrateeg Cameron Crise stelde dat de extra inkoop alleen de verkoop aan de lange kant waarschijnlijk niet zal omkeren, hoewel het signaal van de schatkist verdere short-covering zou kunnen aanmoedigen. Jack McIntyre, een portefeuillebeheerder bij Brandywine Global Investment Management, vergeleek de stap met een versie van Operation Twist, de strategie van de Federal Reserve om de leenkosten op lange termijn te verlagen door de looptijdprofielen van haar bezittingen aan te passen. McIntyre gaf aan dat een vertragende economie of een oplossing van het conflict in Iran uiteindelijk krachtigere krachten zouden zijn om de lange termijnrentes te drukken.

  • Tokenized Amerikaanse Staatsobligaties Vervangen De Basis Van DeFi

    Tokenized Amerikaanse Staatsobligaties Vervangen De Basis Van DeFi


    In de afgelopen twee jaar heeft de gedecentraliseerde financiering (DeFi) gefunctioneerd op basis van het idee dat puur crypto-natieven activa als monetaire basis voor een parallelle financiële structuur kunnen dienen. Ethereum, gestaked via Lido, heeft miljarden aan DeFi-leningen verankerd, terwijl gewrapte Bitcoin de basis vormde voor perpetual swaps, en algoritmische stablecoins protocol-emissies omzetten in synthetische dollars. Deze hele constructie was ervan overtuigd dat crypto zijn eigen collateralhiërarchie kon opbouwen zonder de $27 biljoen zware Amerikaanse schatkermarkt aan te raken. Deze aanname is in de afgelopen 18 maanden stilletjes doorbroken.

    Gegenereerde data toont aan dat getokeniseerde Amerikaanse schatkorten en geldmarktfondsen nu zo’n $9 miljard beslaan, verdeeld over 60 verschillende producten en meer dan 57.000 houders, met een gemiddelde zeven-daagse opbrengst van ongeveer 3,8%. Gedurende deze periode is de groei meer dan vijf keer zo groot geweest. Uitgezoomd naar het volledige aanbod van tastbare activa, naderen getokeniseerde echte activa (RWA) op publieke blockchains $19 miljard, met staatswaarden en inkomen producten die domineren, volgens gegevens van rwa.xyz. Schatkorten zijn de ruggengraat van deze structuur geworden, functioneel repliceren zij hun rol binnen de $5 biljoen Amerikaanse repo-markt, het instrument waaraan alles anders is gekoppeld.

    De kruisbestuiving van Wall Street en Ethereum

    Een blik op het landschap van uitgevende instellingen onthult twee concurrerende theorieën over de evolutie van crypto-collateral. BlackRock’s BUIDL werkt als een tokenized institutioneel liquiditeitsfonds dat wordt beheerd door Securitize, terwijl de Bank of New York Mellon zorgt voor bewaring en fondsadministratie. De aandelen, vertegenwoordigd door BUIDL-tokens, investeren in contanten, Amerikaanse schatkorten en repos. Terugbetalingen worden gedaan in USDC, met een minimum van $250.000 en zonder kosten voor terugbetaling, waarbij BUIDL stevig in de institutionele ruimte is gepositioneerd. Door acceptatie als collateral op gecentraliseerde beurzen en uitbreiding naar meerdere blockchain-netwerken, staat het bekend als hoogwaardig, dollar-denominatie collateral voor crypto-derivaten en basishandel.

    Franklin Templeton heeft daarentegen een andere route gekozen met zijn OnChain US Government Money Fund, dat de aandeelhoudersregister zelf tokeniseert: één aandeel komt overeen met één BENJI-token, waarbij overdrachten en registratie on-chain worden bijgehouden in plaats van in een traditionele database van een transfer-agent. Dit fonds blijft een geregistreerd Amerikaans geldmarktfonds, maar de innovatie zit in waar het grootboek zich bevindt. Deze aanpak gelooft dat publieke blockchains kunnen fungeren als een primaire registratie voor gereguleerde effecten, en niet alleen als een secundaire token-laag bovenop traditionele systemen.

    Janus Henderson’s Anemoy Treasury Fund en Ondo Finance’s OUSG staan aan weerszijden van een derde as. Anemoy ontwikkelt tokens over Ethereum, Base, Arbitrum en Celo, met nadruk op multichain-resilience, en heeft een S&P-rating gekregen die zich richt op zijn tokenisatie-architectuur. Ondo, daarentegen, opereert als een DeFi-native uitgever die samenwerkt met institutionele back-ends. Hun OUSG-product biedt 24/7 minting en terugbetaling in USDC of PayPal’s PYUSD, gericht op gekwalificeerde investeerders die een blootstelling aan schatkorten willen zonder te migreren van crypto-natieve rails.

    Mechanisch volgen de meeste getokeniseerde Treasury-producten dezelfde structuur. Een gereguleerd fonds of speciaal doelvermogen houdt kortlopende Amerikaanse staatswaarden en repos met een traditionele bewaarder, zoals BNY Mellon. Een transferagent of tokenisatieplatform mint ERC-20 of gelijkwaardige tokens die aandeelhouders van het fonds vertegenwoordigen, geregistreerd op Ethereum of andere layer-one blockchains. Franklin’s BENJI houdt het aandeelhoudersregister on-chain bij, terwijl BUIDL en OpenEden’s TBILL de bewaring van effecten en fondsadministratie stevig binnen traditionele truststructuren handhaven en tokens uitgeven die economische claims voorstellen. Ondo’s OUSG biedt directe 24/7 minting en terugbetalingen in USDC of PYUSD, met het aantal tokens vermenigvuldigd met de netto-activa waarde die bepaalt wat een belegger ontvangt.

    Deze tokens zijn geen getokeniseerde CUSIPs die iemand kan verbranden voor een T-bill bij de Federal Reserve. Dit zijn getokeniseerde fonds aandelen met specifieke terugbetalingsvensters, minimumgroottes en vereisten voor het kennen van de klant, zelfs als de tokens zelf zich op publieke blockchains bevinden. Dit onderscheid beperkt de mogelijkheden van composability (de mogelijkheid om verschillende tokens met elkaar te combineren). Veel van deze tokens bestaan in goedgekeurde slimme contracten, waarvoor alleen KYC-gedekte portefeuilles ze kunnen bezitten of verplaatsen. Sommige hebben minimum terugbetalingsgroottes in de zes cijfers, en volledige composability is vaak beperkt tot ‘KYC-DeFi’ venues in plaats van publieke, toestemmingloze pools.

    De regulatoire architectuur stelt drie vragen: wie kan deze tokens bezitten, waar zijn ze geregistreerd en hoe intersecteren ze met stablecoin-regels. De meeste grote uitgevers opereren als geldmarktfondsen of professionele fondsen onder bestaande effectenwetgeving. BENJI/FOBXX is een geregistreerd Amerikaans geldmarktfonds. OpenEden’s TBILL Fund is een in de Britse Maagdeneilanden gereguleerd professioneel fonds dat onder toezicht staat van de BVI Financial Services Commission. Janus Henderson’s Anemoy heeft een S&P-rating behaald die is gericht op zijn tokenisatiestructuur en -controles.

    Regulatoire kaders zoals de EU’s Markets in Crypto-Assets en, in de VS, voorgestelde stablecoin-wetgeving verwijzen expliciet naar getokeniseerde schatkorten en geldmarktfondsen, wat duidelijkheid biedt voor uitgevers over het verpakken van overheidsschuld in tokens. Desondanks blijft de meeste van deze composability vergunningplichtig. KYC-DeFi-venues, en niet publieke toestemmingloze pools, bieden de meerderheid van de integratie aan.

    Wat betreft systeemrisico’s is de convergentie met stablecoins het belangrijkst. Halverwege 2024 hield Circle ongeveer $28,1 miljard in kortlopende Amerikaanse schatkorten en overnight reverse repos voor de reserves van USDC, uit een totaal van $28,6 miljard aan reserves. Zelfs voordat schatkorten populair werden als vrij verplaatsbare tokens, waren ze al de onzichtbare onderpand achter systeemisch belangrijke stablecoins. Tokenisering maakt het onderpand zelf verplaatsbaar, in te zetten en, in sommige gevallen, samenhangend als DeFi-geld.

    Vraag is of we te maken hebben met een cyclus of een structurele verschuiving

    Twee krachten verklaren de groeitraject. Aan de cyclische kant bood het rente-omgeving van 2023 tot 2025 een duidelijke meewind. De voorste Amerikaanse opbrengsten variëren van 4% tot 5%, wat getokeniseerde T-bills een duidelijke upgrade maakt ten opzichte van stablecoins die geen rente opleveren, vooral voor market-making bedrijven en gedecentraliseerde autonome organisaties die ongebruikte contanten on-chain willen parkeren. De uitgifte steeg van circa $1,3 miljard begin 2024 naar $9 miljard op 15 december, en volgde nauwkeurig de stijging van de voorste rente.

    Structureel gezien wijzen verschillende gegevenspunten erop dat deze trend verder gaat dan een handel op de rente cyclus. De totale getokeniseerde RWAs op publieke blockchains overschrijden $18,5 miljard, waarbij overheidsschuld als anker fungeert. Getokeniseerde Treasury-fondsen worden geaccepteerd als onderpand voor crypto-derivaten en centraal beurs marge, en instellingen zoals JPMorgan lanceren getokeniseerde geldmarktfondsen op Ethereum specifiek om gebruik te maken van 24/7 afwikkeling en stablecoin rails.

    De monetaire basis van DeFi is stilletjes verschoven van puur crypto naar een mengeling van stablecoins en RWA-ondersteunde instrumenten. Maker, Frax en anderen vertrouwen steeds meer op schatkorten en repos als onderpand. Protocols als Pendle bouwen on-chain rente curves die verwijzen naar deze instrumenten. De RWA-landschap van Solana wordt gedomineerd door op schatkorten gebaseerde tokens die zich gedragen als opbrengstgevende stablecoins binnen DeFi-toepassingen. Getokeniseerde schatkorten evolueren naar de repo-markt van crypto: een basislaag van dollar-denominatie, staatsgegarandeerd onderpand dat alles wat anders is, perpetual swaps, basishandel, stablecoin-uitgifte en marges in voorspellingsmarkten, steeds vaker tegen elkaar zal worden genoteerd.

    Of de huidige $9 miljard nu $80 miljard wordt, hangt af van regulering en rente, maar de infrastructuur is in productie op Ethereum en Solana. De vraag is niet langer of TradFi-onderpand on-chain migreert, maar hoe snel DeFi-protocollen zich eromheen reorganiseren.

    Vraag & Antwoord

    Wat zijn de belangrijkste ontwikkelingen in de getokeniseerde Treasury-markt?
    De getokeniseerde Treasury-markt heeft de afgelopen periode een aanzienlijke groei doorgemaakt, met een bedrag van bijna $9 miljard aan getokeniseerde Amerikaanse schatkorten en geldmarktfondsen. Dit markeert een meer dan vijfvoudige groei in 18 maanden.

    Hoe beïnvloeden deze ontwikkelingen de DeFi-ruimte?
    DeFi evolueert van een puur crypto-niveau naar het gebruik van stablecoins en RWA-ondersteunde instrumenten als de nieuwe monetaire basis, waardoor de integratie en acceptatie van deze activa in DeFi-protocollen toeneemt.

    Wat zijn de gevolgen voor investeerders?
    Investoren kunnen profiteren van de hogere rendementen die getokeniseerde T-bills bieden in vergelijking met traditionele stablecoins, wat hen meer mogelijkheden voor liquiditeiten en opbrengsten biedt in de DeFi-ruimte.
  • 434 Miljoen Euro Reeds Geïnvesteerd In Staatsobligaties

    434 Miljoen Euro Reeds Geïnvesteerd In Staatsobligaties

    Omvangrijke investeringen in nieuwe staatsobligaties

    Binnen zes dagen is er al een bedrag van 434,2 miljoen euro geïnvesteerd in de nieuwe staatsobligaties. De éénjarige obligatie levert een rendement op van 1,90%, terwijl de tienjarige obligatie een bruto couponrente van 3,20% oplevert.

    Inschrijving op staatsobligaties sluit vandaag

    De mogelijkheid om in te schrijven op deze staatsobligaties eindigt vandaag. De inschrijving is alleen mogelijk bij deelnemende banken. Het is niet langer mogelijk om direct bij de Dienst Grootboeken in te schrijven.

    Na zes inschrijvingsdagen hebben de banken al 239,3 miljoen euro aan investeringen verzameld: 201,7 miljoen euro voor de éénjarige obligatie en 37,6 miljoen euro voor de tienjarige obligatie. Bij de Dienst Grootboeken was dit 194,8 miljoen euro: 149,9 miljoen euro voor de éénjarige obligatie en 44,9 miljoen euro voor de tienjarige obligatie.

    Rentevoeten op staatsobligaties zijn bruto

    De rentevoeten op de staatsobligaties zijn bruto. Na aftrek van 30% roerende voorheffing, blijft er voor de spaarder een netto rendement van 1,33% over voor de éénjarige obligatie en 2,24% netto voor de tienjarige obligatie.

    Het concurrentievermogen van de staatsobligaties kunt u vergelijken met de overzichtslijst van kasbons en termijnrekeningen die Spaargids voor u bijhoudt.

    Vraag & Antwoord

    Hoeveel geld is er al geïnvesteerd in de nieuwe staatsobligaties?
    Er is al een bedrag van 434,2 miljoen euro geïnvesteerd in de nieuwe staatsobligaties.

    Hoeveel rendement leveren de nieuwe staatsobligaties op?
    De éénjarige obligatie levert een rendement op van 1,90% en de tienjarige obligatie een bruto couponrente van 3,20%.

    Wat is het netto rendement voor de spaarder na aftrek van roerende voorheffing?
    Na aftrek van 30% roerende voorheffing, is het netto rendement 1,33% voor de éénjarige obligatie en 2,24% voor de tienjarige obligatie.

  • Inschrijvingen Voor Staatsobligaties Bereiken 258 Miljoen Euro

    Inschrijvingen Voor Staatsobligaties Bereiken 258 Miljoen Euro

    Binnen slechts vier dagen is er al voor 257,8 miljoen euro ingeschreven op de nieuw uitgegeven staatsobligaties. De obligatie met een looptijd van één jaar levert een rendement op van 1,90%, terwijl de obligatie met een looptijd van tien jaar een bruto couponrente van 3,20% heeft.

    Inschrijvingsperiode

    De inschrijving op de staatsobligaties is mogelijk bij deelnemende banken tot en met woensdag 3 september 2025. Daarnaast blijven de inschrijvingen open bij het Grootboek van de Staatsschuld tot en met dinsdag 2 september 2025. De fondsen dienen uiterlijk op 3 september 2025 op de rekening van de instelling te staan.

    Verdeling van de inschrijvingen

    Na vier dagen van de inschrijvingsperiode was er via de banken al voor 141,9 miljoen euro ingeschreven: 119,8 miljoen euro voor de obligatie met een looptijd van één jaar en 22,1 miljoen euro voor de obligatie met een looptijd van tien jaar. De inschrijvingen bij de diensten van de Grootboeken bedroegen 115,9 miljoen euro: 87,1 miljoen euro voor de obligatie van één jaar en 28,8 miljoen euro voor de obligatie van tien jaar.

    Netto rendement voor spaarders

    De vermelde rentetarieven voor de staatsobligaties zijn bruto tarieven. Na inhouding van 30% roerende voorheffing, blijft er voor de spaarder een netto rendement over van 1,33% voor de obligatie van één jaar en 2,24% voor de obligatie van tien jaar.

    Vraag & Antwoord

    Wat is het totaalbedrag dat tot nu toe is ingeschreven op de staatsobligaties?
    Er is al voor een totaalbedrag van 257,8 miljoen euro ingeschreven op de staatsobligaties.

    Hoelang loopt de inschrijvingsperiode voor de staatsobligaties?
    De inschrijvingsperiode voor de staatsobligaties loopt tot en met woensdag 3 september 2025 bij de deelnemende banken, en tot en met dinsdag 2 september 2025 bij het Grootboek van de Staatsschuld.

    Wat is het netto rendement voor spaarders na inhouding van de roerende voorheffing?
    Na inhouding van 30% roerende voorheffing, blijft er een netto rendement over van 1,33% voor de obligatie van één jaar en 2,24% voor de obligatie van tien jaar.

  • Nieuwe Staatsobligaties Trekken 117 Miljoen Euro Aan Binnen Twee Dagen

    Nieuwe Staatsobligaties Trekken 117 Miljoen Euro Aan Binnen Twee Dagen

    Binnen slechts twee dagen is er al 117,4 miljoen euro geïnvesteerd in de nieuwe staatsobligaties. De obligatie met een looptijd van een jaar levert een rendement van 1,90% op, terwijl die met een looptijd van tien jaar een bruto couponrente van 3,20% heeft.

    Inschrijvingsperiode voor de Staatsobligaties

    Potentiële investeerders kunnen zich tot en met woensdag 3 september 2025 inschrijven voor de staatsobligaties bij de deelnemende banken. Bij het Grootboek van de Staatsschuld blijft de inschrijving open tot en met dinsdag 2 september 2025. Het is van cruciaal belang dat de fondsen uiterlijk op 3 september 2025 op de rekening van de betreffende instelling staan.

    Verdeling van de Investeringen over de Obligaties

    Na de tweede dag van de inschrijvingsperiode is er via de banken al 57,0 miljoen euro geïnvesteerd: 47,7 miljoen euro in de obligatie met een looptijd van een jaar en 9,3 miljoen euro in de obligatie met een looptijd van tien jaar. Wat de diensten van de Grootboeken betreft, ging het om 60,4 miljoen euro: 43,8 miljoen euro voor de obligatie met een looptijd van één jaar en 16,6 miljoen euro voor de obligatie met een looptijd van tien jaar.

    De rentetarieven op de staatsobligaties zijn bruto. Na afhouding van 30% roerende voorheffing blijft er voor de spaarder een netto rendement over van 1,33% voor de obligatie met een looptijd van een jaar en 2,24% voor de obligatie met een looptijd van tien jaar.

    Vraag & Antwoord

    Wat is het totale bedrag dat binnen twee dagen in de nieuwe staatsobligaties is geïnvesteerd?
    Er is binnen twee dagen een totaal van 117,4 miljoen euro geïnvesteerd in de nieuwe staatsobligaties.

    Wat is de uiterste datum om in te schrijven op de staatsobligaties bij de deelnemende banken?
    Bij de deelnemende banken kunt u zich tot en met woensdag 3 september 2025 inschrijven voor de staatsobligaties.

    Wat is het netto rendement voor de obligatie met een looptijd van een jaar en tien jaar na aftrek van de roerende voorheffing?
    Na aftrek van de roerende voorheffing bedraagt het netto rendement voor de obligatie met een looptijd van een jaar 1,33% en voor de obligatie met een looptijd van tien jaar 2,24%.

  • In Één Dag 61 Miljoen Euro Opgehaald Voor Staatsobligaties

    In Één Dag 61 Miljoen Euro Opgehaald Voor Staatsobligaties

    Op de eerste dag van de nieuwe uitgifte van staatsobligaties werd al voor 60,7 miljoen euro aan investeringen aangetrokken. De éénjarige obligatie biedt een rendement van 1,90%, terwijl de tienjarige obligatie een bruto coupon van 3,20% opbrengt.

    Inschrijvingen open tot begin september 2025

    Investeerders kunnen zich inschrijven voor deze staatsobligaties bij deelnemende banken tot en met woensdag 3 september 2025. Bij het Grootboek van de Staatsschuld blijven de inschrijvingen open tot en met dinsdag 2 september 2025. De fondsen moeten uiterlijk op 3 september 2025 op de rekening van de instelling staan.

    Verdeling van investeringen over verschillende termijnen

    Op de eerste dag van inschrijving werd via de banken al voor 28,0 miljoen euro geïnvesteerd: 23,7 miljoen euro in de éénjarige obligatie en 4,2 miljoen euro in de tienjarige obligatie. Bij de diensten van het Grootboek ging het om 32,7 miljoen euro: 23,1 miljoen euro voor de éénjarige obligatie en 9,6 miljoen euro voor de tienjarige obligatie.

    De rentepercentages op de staatsobligaties zijn bruto. Na aftrek van 30% roerende voorheffing bedraagt het netto rendement voor de spaarder 1,33% voor de éénjarige obligatie en 2,24% voor de tienjarige obligatie.

    Hoe concurrerend de staatsobligaties zijn, kunt u zien in het overzicht van kasbons en termijnrekeningen dat Spaargids voor u bijhoudt.

    Vraag & Antwoord

    Wat is het rendement op de nieuwe staatsobligaties?
    Het rendement op de éénjarige obligatie is 1,90% en op de tienjarige obligatie is dit 3,20%.

    Tot wanneer kan men zich inschrijven voor deze staatsobligaties?
    Inschrijvingen zijn mogelijk tot en met 3 september 2025 bij deelnemende banken en tot en met 2 september 2025 bij het Grootboek van de Staatsschuld.

    Wat is het netto rendement na aftrek van roerende voorheffing?
    Na aftrek van 30% roerende voorheffing bedraagt het netto rendement 1,33% voor de éénjarige obligatie en 2,24% voor de tienjarige obligatie.

  • Rendementen Op Staatsobligaties Zijn 1,90% En 3,20%

    Rendementen Op Staatsobligaties Zijn 1,90% En 3,20%

    De rendementen van de staatsobligaties zijn openbaar gemaakt. De obligatie met een looptijd van een jaar levert een rendement op van 1,90%, terwijl de tienjarige obligatie een bruto couponrente van 3,20% heeft.

    Inschrijvingsperiode voor staatsobligaties

    De inschrijving voor de staatsobligaties kan plaatsvinden bij de deelnemende banken vanaf dinsdag 26 augustus 2025 tot en met woensdag 3 september 2025. Inschrijving via het Grootboek van de Staatsschuld is mogelijk vanaf dinsdag 26 augustus 2025 tot en met dinsdag 2 september 2025. De fondsen dienen uiterlijk op 3 september 2025 op de rekening van de betreffende instelling te staan.

    Netto rentevoeten op staatsobligaties

    De rentevoeten op de staatsobligaties zijn bruto. Na het inhouden van 30% roerende voorheffing, blijft er voor de belegger een netto rendement over van 1,33% voor de obligatie met een looptijd van 1 jaar en 2,24% voor de tienjarige obligatie.

    Om een idee te krijgen van hoe concurrerend de staatsobligaties zijn, kunt u een overzicht raadplegen van kasbons en termijnrekeningen die Spaargids voor u bijhoudt.

    Vraag en Antwoord

    Wat zijn de rendementen van staatsobligaties?
    De obligatie met een looptijd van een jaar heeft een rendement van 1,90%, terwijl de tienjarige obligatie een bruto couponrente van 3,20% heeft.

    Wanneer kan ik inschrijven voor staatsobligaties?
    De inschrijving kan plaatsvinden bij de deelnemende banken vanaf dinsdag 26 augustus 2025 tot en met woensdag 3 september 2025.

    Wat is het netto rendement op staatsobligaties na belastingen?
    Na het inhouden van 30% roerende voorheffing, blijft er een netto rendement over van 1,33% voor de obligatie met een looptijd van 1 jaar en 2,24% voor de tienjarige obligatie.